Apakah Pasukan Pengasas (Founding Team)?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Pasukan pengasas ialah kumpulan kecil yang mencipta sesebuah syarikat bersama-sama dan menanggung risiko paling awalnya. Mereka berkongsi idea, bulan-bulan pertama tanpa gaji dan keputusan sukar yang pertama. Kebanyakan apa yang menjadi syarikat muda ditentukan oleh kumpulan ini, jauh sebelum ada produk, jenama atau senarai gaji.
Itulah sebabnya pelabur, penasihat dan pengendali berpengalaman menumpukan begitu banyak masa kepada pasukan. Itu juga sebabnya pilihan yang dibuat pasukan pengasas dalam minggu-minggu pertamanya, tentang siapa yang masuk, siapa memiliki apa dan siapa memutuskan, cenderung bergema selama bertahun-tahun. Artikel ini ialah hab untuk topik tersebut. Ia mentakrifkan siapa yang dikira, meneliti saiz dan komposisi, menyusuri keputusan awal, dan meringkaskan apa yang dikatakan kajian tentang tingkah laku pasukan sebegini.
Siapa yang dikira sebagai sebahagian daripada pasukan pengasas
Tiada takrifan undang-undang, maka label ini diregangkan. Dalam amalan, tiga kumpulan sering dikelirukan.
| Kumpulan | Apa yang mentakrifkan mereka | Ekuiti lazim |
|---|---|---|
| Pengasas (pengasas bersama) | Hadir pada permulaan, menanggung risiko asal, biasanya tidak dibayar atau dibayar rendah, dan diharapkan kekal untuk jangka panjang | Pegangan terbesar, biasanya di-vest sepanjang beberapa tahun |
| Pekerja pengasas | Menyertai sangat awal, selalunya sebagai pekerja nombor satu hingga sepuluh, dan membawa pengaruh sebenar terhadap produk atau jualan | Pegangan lebih kecil, selalunya daripada kumpulan opsyen pekerja |
| Pekerja awal | Menyertai apabila sudah ada produk atau hasil, diambil bekerja untuk peranan yang ditetapkan | Pemberian opsyen kecil atau tiada |
Garis antara dua kumpulan pertama ialah penilaian berasaskan pertimbangan, dan wajar dibuat dengan sengaja. Sesetengah syarikat melabel pekerja yang sangat awal sebagai "pengasas bersama" untuk menarik mereka, kemudian menyesali betapa banyak pemilikan dan status yang dibawa label itu. Yang lain membiarkan seseorang yang pada hakikatnya pengasas bersama dengan pakej pekerja, dan rasa tidak puas hati terbina secara senyap.
Ujian yang berguna ialah sama ada orang itu menanggung risiko jenis sama seperti mereka yang memulakan syarikat. Adakah mereka bekerja tanpa gaji biasa? Adakah mereka berkomitmen sebelum ada bukti ia akan berjaya? Adakah syarikat akan terhenti tanpa mereka pada tahun pertama? Jika jawapan jujur kebanyakannya ya, mereka pengasas. Jika kebanyakannya tidak, mereka pekerja awal, dan itu masih boleh menjadi peranan yang sangat bernilai.
Gelaran ialah soalan berasingan pula. Menjadi pengasas tidak bermakna menjadi CEO, dan orang yang bergelar CEO mungkin bukan orang yang memulakan idea itu. Kami huraikan hal itu dalam pengasas lwn pengasas bersama lwn CEO.
Saiz dan komposisi
Kebanyakan pasukan pengasas kecil. Dua atau tiga orang ialah bentuk lazim, dan kumpulan pengasas yang sangat besar jarang ditemui kerana setiap pengasas tambahan menambah satu bahagian ekuiti untuk dirundingkan dan satu lagi suara dalam setiap keputusan.
Soalan yang lebih berguna daripada bilangan kepala ialah komposisi. Pasukan yang baik lazimnya meliputi kerja yang dituntut peringkat pertama:
- Membina: seseorang yang boleh membuat produk, atau mengarahkan mereka yang membuatnya.
- Menjual dan pengedaran: seseorang yang boleh bercakap dengan pelanggan dan membawa masuk hasil pertama.
- Menjalankan syarikat: seseorang yang mengendalikan wang, pengambilan pekerja dan kerja operasi yang tidak menarik.
Dalam pasukan kecil, seorang sering meliputi dua daripadanya. Maksudnya bukan bilangan kerusi yang tetap. Ia memastikan tiada tugas kritikal menjadi tugas tiada sesiapa. Butiran tentang siapa melakukan apa dibincangkan dalam peranan pengasas bersama.
Dua jenis kesesuaian penting melangkaui kemahiran.
Kekuatan yang saling melengkapi. Pasukan yang semuanya kuat dalam perkara sama cenderung melabur berlebihan dalam perkara itu dan mengabaikan yang lain. Pasukan tiga jurutera akan membina banyak dan menjual sangat sedikit.
Sejarah hubungan. Banyak pasukan pengasas terbentuk dalam kalangan orang yang sudah saling mengenali, seperti bekas rakan sekerja, rakan sekelas atau kawan. Hubungan terdahulu memberi anda rekod tentang cara seseorang bertindak di bawah tekanan, sesuatu yang tidak dapat diberikan temu duga. Ia juga membawa risiko: orang yang saling menyukai mengelak perbualan sukar tentang prestasi, pemilikan dan peranan. Keakraban paling membantu apabila digandingkan dengan sikap berterus terang.
Pasukan juga memerlukan sebab bersama untuk berada di situ. Orang yang mempunyai pengetahuan mendalam tentang sesuatu masalah dan dorongan peribadi untuk menyelesaikannya ialah aset berbeza daripada orang berbakat yang mencari sebarang idea. Idea itu diterokai dalam founder-market fit.
Dan sesetengah orang melangkau soalan itu sepenuhnya lalu bermula bersendirian. Itu laluan yang sah dengan pertukaran untung rugi yang nyata, dibincangkan dalam pengasas tunggal lwn pengasas bersama. Pengalaman terdahulu juga penting, dan usahawan bersiri membawa set kekuatan dan titik buta yang berbeza kepada pasukan berbanding pengasas kali pertama.
Fakta Utama
- Pasukan pengasas ialah kumpulan kecil yang mencipta syarikat dan menanggung risiko asal. Tiada takrifan undang-undang, maka pasukan perlu mentakrifkannya sendiri.
- Tiga kumpulan sering dikaburkan: pengasas, pekerja pengasas dan pekerja awal. Biasanya mereka berbeza dari segi risiko yang ditanggung, pemilikan dan tempoh perkhidmatan yang dijangka.
- Kajian Noam Wasserman terhadap 212 syarikat permulaan Amerika dari akhir 1990-an dan awal 2000-an ialah antara kajian yang paling banyak dipetik tentang keputusan pengasas.
- Bahan Kauffman Foundation tentang kajian Wasserman melaporkan bahawa 73 peratus pasukan membahagikan ekuiti dalam tempoh sebulan selepas penubuhan.
- Y Combinator menasihatkan pembahagian hampir sama rata antara pengasas bersama dan jadual vesting lazim empat tahun dengan cliff setahun.
- Paul Graham berhujah bahawa kejayaan sesebuah startup hampir selalu merupakan fungsi pengasasnya.
Keputusan awal yang paling penting
Pasukan pengasas membuat berpuluh-puluh pilihan dalam bulan-bulan pertama mereka. Segelintir membawa bobot luar biasa kerana sukar diundurkan.
Ekuiti: cara pemilikan dibahagikan
Ekuiti menentukan siapa yang berkongsi keuntungan dan, secara tidak langsung, siapa yang rasa seperti pemilik. Perbincangan lebih mendalam terdapat dalam ekuiti pengasas, jadi di sini hanya peringkat konsep.
Dua idea melakukan kebanyakan kerja.
Pembahagian. Panduan Y Combinator ialah mengutamakan pembahagian sama rata, atau hampir sama rata, antara pengasas bersama. Alasannya, dalam catatan tentang membahagikan ekuiti antara pengasas, ialah membina syarikat bernilai besar mengambil masa 7 hingga 10 tahun, jadi perbezaan kecil dalam sumbangan pada tahun pertama tidak wajar membenarkan jurang kekal yang besar. Rumusan terus terang Michael Seibel di situ ialah jika anda tidak sanggup memberi rakan kongsi bahagian yang sama, mungkin anda telah memilih rakan kongsi yang salah. Itu satu aliran pemikiran, dan tidak semua orang bersetuju, tetapi ia lalai yang berguna untuk dibahaskan.
Vesting. Vesting bermaksud pengasas memperoleh saham mereka dari semasa ke semasa dan bukannya memilikinya sepenuhnya pada hari pertama. Y Combinator menggambarkan persediaan lazim sebagai vesting empat tahun dengan cliff setahun. Jika seseorang pergi pada tahun pertama, dia pergi tanpa apa-apa. Selepas cliff mereka memperoleh 25 peratus stok mereka, kemudian tambahan 1/48 daripada jumlah stok mereka setiap bulan sehingga empat tahun genap.
Mengapa ia penting? Tanpa vesting, pengasas bersama yang pergi selepas tiga bulan boleh memegang bahagian besar syarikat selama-lamanya sementara yang lain melakukan semua kerja. Vesting melindungi mereka yang kekal. Ia juga melindungi pengasas yang pergi daripada rundingan yang janggal, kerana peraturannya ditetapkan lebih awal. Pusingan pembiayaan kemudian dan pencairan pegangan (dilution) dijejaki pada cap table.
Masa. Ada perangkap jika melakukannya terlalu cepat. Penyelidikan Wasserman, yang dikongsi melalui video Kauffman Foundation tentang pembahagian ekuiti, mencatat bahawa 73 peratus pasukan membahagikan ekuiti mereka dalam tempoh sebulan selepas penubuhan, tepat pada permulaan. Bahan sama memberi amaran bahawa banyak naluri semula jadi tentang pembahagian adalah salah atau menjejaskan, dan mencadangkan menangguhkan rundingan jika model perniagaan, strategi atau komitmen setiap orang masih tidak pasti. Pembahagian yang dipersetujui pada minggu kedua, sebelum sesiapa tahu siapa memikul beban yang mana, boleh terasa adil ketika itu dan tidak adil setahun kemudian.
Hak membuat keputusan: siapa memutuskan apa
Ekuiti menyatakan siapa memiliki syarikat. Hak membuat keputusan menyatakan siapa memutuskan sesuatu. Ia berkaitan tetapi tidak serupa, dan pasukan yang tidak memisahkannya akan berakhir dalam kebuntuan.
Selesaikan beberapa soalan lebih awal:
- Siapa yang mempunyai kata putus tentang produk, pengambilan pekerja dan perbelanjaan?
- Keputusan mana yang memerlukan semua pengasas bersetuju, seperti menjual syarikat, mengumpul dana pada penilaian tertentu atau menyingkirkan seorang pengasas?
- Apa yang berlaku apabila dua rakan kongsi sama rata tidak sependapat dan tiada yang mahu mengalah?
Catatan YC menambah satu perkara praktikal: ia mencadangkan hanya CEO yang memegang kerusi lembaga sebelum pengumpulan dana ekuiti yang besar, supaya lembaga boleh bertindak jika perlu menyingkirkan seorang pengasas bersama. Ia peringatan bahawa pilihan tadbir urus yang dibuat sambil lewa pada awalnya boleh mengehadkan pilihan kemudian.
Peranan: siapa melakukan apa
Kejelasan peranan lebih murah daripada konflik. Setiap pengasas harus tahu apa yang mereka miliki, apa yang mereka bertanggungjawab dan di mana kuasa mereka berakhir. Pertindihan ialah tempat geseran bermula, dan jurang ialah tempat kerja penting senyap-senyap tidak dilakukan. Peranan juga berubah apabila syarikat berkembang, jadi tugasan pertama tidak patut dianggap kekal. Semaknya setiap beberapa bulan, terutamanya selepas peringkat baharu bermula, seperti yang diterangkan dalam peringkat sesebuah startup.
Apa yang berlaku jika seseorang pergi
Pemergian cukup lazim sehingga tidak merancangnya adalah melulu. Perjanjian pengasas patut meliputi vesting semasa keluar, apa yang boleh dibeli balik syarikat, dan cara tanggungjawab diserahkan. Bersetuju tentang peraturan ketika semua orang masih berkawan jauh lebih mudah daripada mereka-reka peraturan semasa pertikaian.
Mengapa pelabur menimbang pasukan dengan begitu berat
Pelabur peringkat awal sering tidak dapat menilai produk yang hampir tidak wujud atau pasaran yang masih terbentuk. Apa yang boleh mereka nilai ialah manusianya.
Paul Graham menghujahkannya dengan jelas dalam Startups in 13 Sentences. Beliau menulis bahawa kejayaan sesebuah startup hampir selalu merupakan fungsi pengasasnya, dan membandingkan pengasas bersama dengan lokasi dalam hartanah: anda boleh mengubah apa sahaja tentang sebuah rumah kecuali di mana ia terletak. Idea boleh disemak dan produk dibina semula, tetapi menggantikan pengasas bersama adalah menyakitkan dan jarang berlaku.
Itulah logik di sebalik cara pelabur membaca sesebuah pasukan:
- Bolehkah mereka melaksanakan? Kerja lalu, produk yang dihantar dan bukti kelajuan.
- Adakah mereka saling melengkapi? Jurang dalam pasukan ialah risiko yang perlu dinilai pelabur.
- Adakah mereka komited dan sejajar? Komitmen sama rata, vesting yang munasabah dan cap table yang bersih menandakan kematangan. Pembahagian luar biasa atau pengasas bersama yang hilang dengan kemahiran utama menimbulkan persoalan.
- Mengapa mereka? Kaitan antara pengasas dengan masalah itu, sekali lagi soalan founder-market fit.
Dokumen pasukan pengasas yang diurus dengan baik ialah sebahagian daripada pitch. Ia menunjukkan bahawa mereka boleh membuat keputusan sukar lebih awal, tepat seperti yang diperlukan pelabur daripada mereka kelak.
Apa kata kajian
Dilema pengasas oleh Wasserman
Kajian paling banyak dipetik tentang keputusan pengasas datang daripada Noam Wasserman dari Harvard Business School. Dalam artikel Harvard Business Review 2008, The Founder's Dilemma, beliau melaporkan 212 syarikat permulaan Amerika yang ditubuhkan pada akhir 1990-an dan awal 2000-an. Artikel itu bermula dengan mencatat bahawa CEO-pengasas yang berjaya, jenis yang memulakan syarikat besar dan memimpinnya selama bertahun-tahun, ialah "spesies yang sangat jarang."
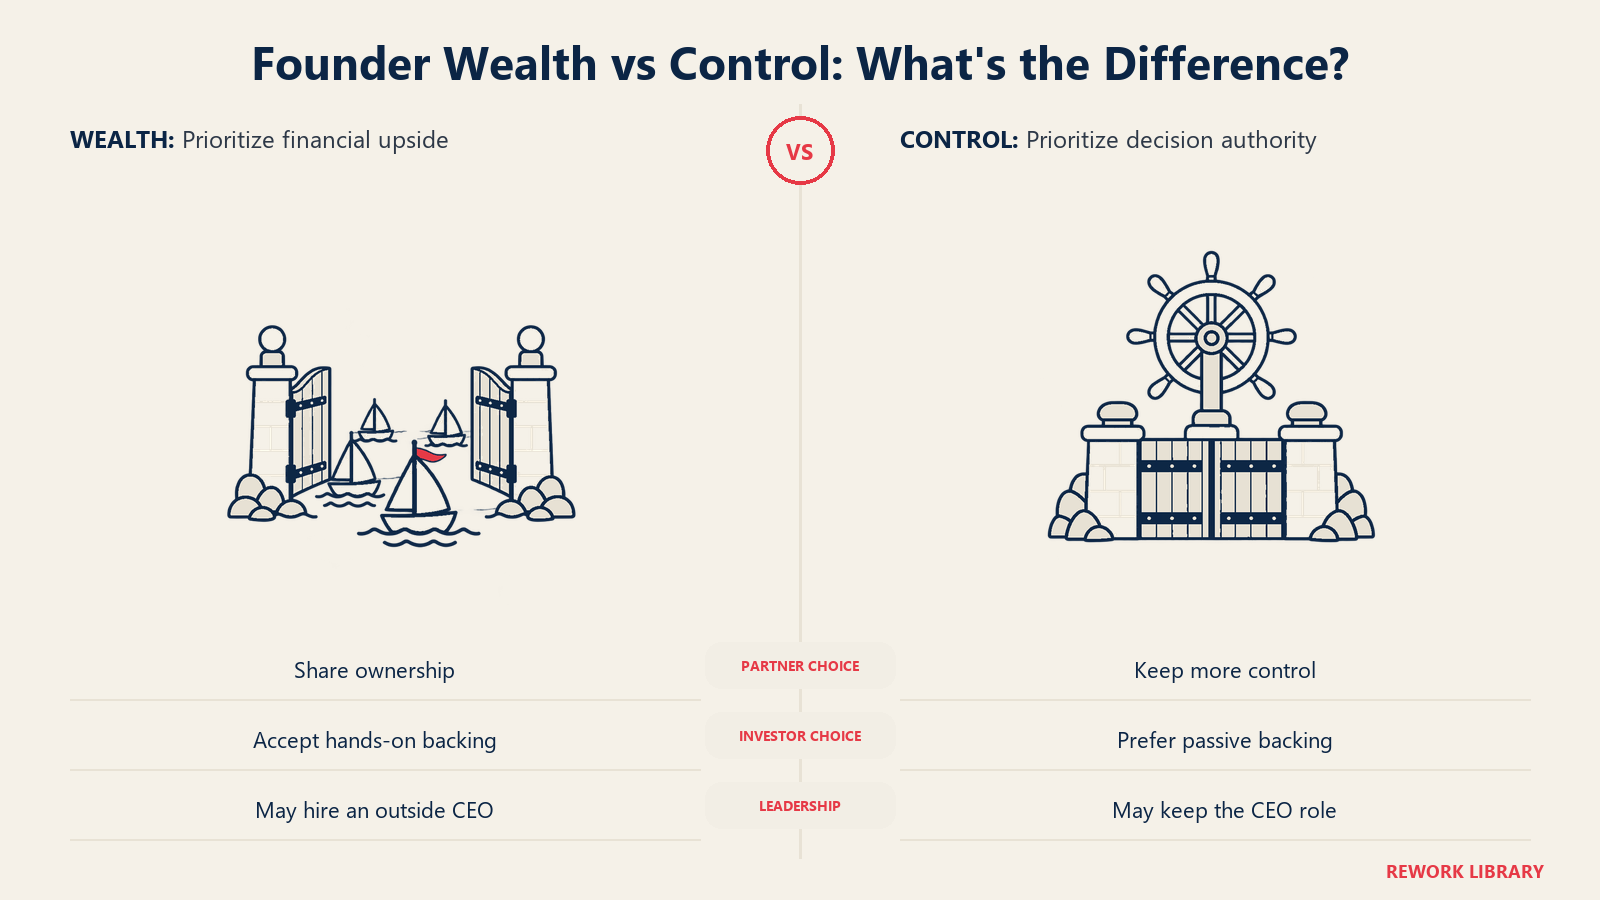
Kerja lebih luasnya, yang kemudian dikembangkan menjadi buku, menggambarkan pilihan sebagai ketegangan antara dua matlamat. Pengasas yang mengutamakan kekayaan (laluan "Rich") membuat keputusan berbeza daripada mereka yang mengutamakan kawalan (laluan "King"). Ringkasan ceramah Business of Software 2008 beliau menerangkan tiga pertukaran untung rugi yang berulang:
- Bersendirian berbanding mencari pengasas bersama, yang menukar kawalan dengan peluang kejayaan.
- Memilih pelabur pasif berbanding yang terlibat secara langsung, yang menukar kawalan dengan kekayaan.
- Kekal sebagai CEO berbanding mengambil pemimpin luar, yang sekali lagi menukar kawalan dengan keuntungan kewangan.
Anda tidak perlu menerima setiap kesimpulan untuk mendapati kerangka ini berguna. Ia memaksa pasukan pengasas bertanya, sebelum keputusan besar pertama, apa yang benar-benar dimahukan setiap orang. Pengasas yang mahu mengetuai syarikat selama berdekad-dekad dan pengasas yang mahukan exit terbesar boleh kedua-duanya betul, tetapi mereka tidak patut menemui ketidakpadanan itu semasa rundingan pembiayaan.
Dinamik pasukan berubah dari semasa ke semasa
Pasukan pengasas tidak kekal dalam satu keadaan. Kumpulan yang berfungsi baik pada dua orang dan tanpa hasil menghadapi tekanan berbeza pada sepuluh orang dan pelanggan besar pertama. Lima peringkat perkembangan kumpulan yang klasik (forming, storming, norming, performing, adjourning) ialah cara mudah untuk melihat ini. Storming, fasa percanggahan tentang peranan dan kuasa, bukan tanda pasukan itu rosak. Ia peringkat yang dilalui kebanyakan pasukan, dan yang berbincang sehingga selesai keluar dengan perjanjian yang lebih tajam.
Senarai semak ringkas sebelum pelancaran
Jika anda sedang membentuk pasukan sekarang, soalan ini wajar dijawab secara bertulis:
- Siapa dalam pasukan pengasas, dan siapa pekerja awal? Adakah kita bersetuju tentang garis itu?
- Apa yang dimiliki setiap orang, dan apakah komitmen masa yang dijangka?
- Bagaimana ekuiti dibahagikan, dan adakah terdapat jadual vesting dengan cliff?
- Siapa memutuskan apa, dan bagaimana kita memecahkan kebuntuan?
- Apa yang berlaku jika pengasas pergi, pada tahun pertama dan selepasnya?
- Apa yang setiap daripada kita mahu daripada syarikat ini dalam lima tahun?
- Adakah kita menangguhkan mana-mana daripada ini kerana keadaan masih tidak jelas, dan jika ya, sehingga bila?
Soalan ketujuh ialah yang dilangkau pasukan. "Kami belum tahu, jadi kami akan putuskan menjelang tarikh ini" yang jujur lebih baik daripada pembahagian pantas yang tidak dipercayai sesiapa.
Bacaan Berkaitan

Co-Founder & COO
On this page
- Siapa yang dikira sebagai sebahagian daripada pasukan pengasas
- Saiz dan komposisi
- Fakta Utama
- Keputusan awal yang paling penting
- Ekuiti: cara pemilikan dibahagikan
- Hak membuat keputusan: siapa memutuskan apa
- Peranan: siapa melakukan apa
- Apa yang berlaku jika seseorang pergi
- Mengapa pelabur menimbang pasukan dengan begitu berat
- Apa kata kajian
- Dilema pengasas oleh Wasserman
- Dinamik pasukan berubah dari semasa ke semasa
- Senarai semak ringkas sebelum pelancaran
- Bacaan Berkaitan