Lembah Maut Startup: Mengapa Syarikat Terhenti Selepas Pelancaran
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Lembah maut ialah tempoh antara pembiayaan atau pelancaran pertama sesebuah syarikat dengan titik apabila hasil menampung kos. Perbelanjaan mendahului pendapatan selama berbulan-bulan atau bertahun-tahun, tunai terkumpul menyusut, dan syarikat mesti bertahan dengan apa yang telah dikumpulkannya sehingga lengkung itu berpusing. Banyak syarikat muda tidak berjaya menyeberanginya.
Artikel ini menerangkan dari mana istilah itu datang, rupa lengkung aliran tunai, mengapa jurang itu terbuka, model-model bernama yang menghuraikannya, dan apa yang boleh dan tidak boleh diberitahu oleh data kelangsungan hidup. Ia tulisan konsep. Ia tidak memberitahu mana-mana pengasas apa yang perlu dilakukan. Untuk gambaran lebih luas tentang mengapa syarikat muda ditutup, lihat mengapa startup gagal.
Dua maksud bagi satu frasa
"Lembah maut" digunakan untuk dua idea yang berkaitan, dan mencampuradukkannya menimbulkan kekeliruan.
Maksud dasar inovasi. Di sini lembah itu terletak antara penyelidikan dengan produk. Sebuah universiti atau makmal kerajaan menghasilkan keputusan yang menjanjikan, tetapi tiada siapa membiayai kerja mahal dan berisiko untuk menukarkannya kepada sesuatu yang boleh dibeli pelanggan. Salah satu penggunaan awal yang paling jelas dalam konteks dasar muncul dalam sebuah jilid National Research Council 1999, apabila seorang jurucakap bagi Wakil AS Vernon Ehlers, yang menerangkan laporan dasar sains kongres beliau, berkata bahawa jurang antara penyelidikan asas dengan penyelidikan gunaan yang didorong industri atau pembangunan produk disebut sebagai "lembah maut". Laporan yang dimaksudkan, dihasilkan pada 1997 dan 1998 dan diluluskan oleh Dewan Perwakilan pada Oktober 1998, ialah kenyataan dasar sains negara. Itu satu penggunaan frasa, bukan bukti siapa yang mula-mula menyebutnya. Istilah itu sudah beredar dalam kalangan pemindahan teknologi pada ketika itu, dan asal-usulnya yang tepat tidak didokumenkan dengan baik.
Kajian akademik yang paling terkenal datang beberapa tahun kemudian. Lewis Branscomb dan Philip Auerswald menulis laporan 2002 untuk US National Institute of Standards and Technology tentang pembiayaan pembangunan teknologi peringkat awal, dan menyusulinya dengan makalah 2003, Valleys of Death and Darwinian Seas, dalam Journal of Technology Transfer. Hujah mereka ialah asimetri maklumat dan motivasi, bersama jurang institusi, boleh menghalang pelaburan swasta dalam pembangunan teknologi peringkat awal secara sistematik.
Maksud kewangan startup. Dalam bahasa startup, lembah ialah bentuk aliran tunai, bukan jurang pembiayaan antara institusi. Sebuah syarikat telah dilancarkan, atau telah mengumpul wang pertamanya, dan berbelanja untuk mencari pelanggan, tetapi hasil masih kecil. Kedua-dua maksud itu bertindih. Syarikat deep-tech yang keluar dari makmal boleh menghadapi kedua-duanya serentak. Tetapi startup perisian dengan produk yang telah siap boleh berada dalam lembah kewangan tanpa pernah menyentuh jurang penyelidikan.
Selebihnya artikel ini kebanyakannya tentang maksud kedua.
Lengkung J bagi tunai terkumpul
Plotkan kedudukan tunai terkumpul sebuah syarikat muda mengikut masa. Ia bermula pada sifar atau pada jumlah yang dikumpulkan. Kos bermula serta-merta: gaji, alat, infrastruktur, pemasaran, perundangan. Hasil tiba kemudian dan lebih kecil. Maka garisan itu menjunam.
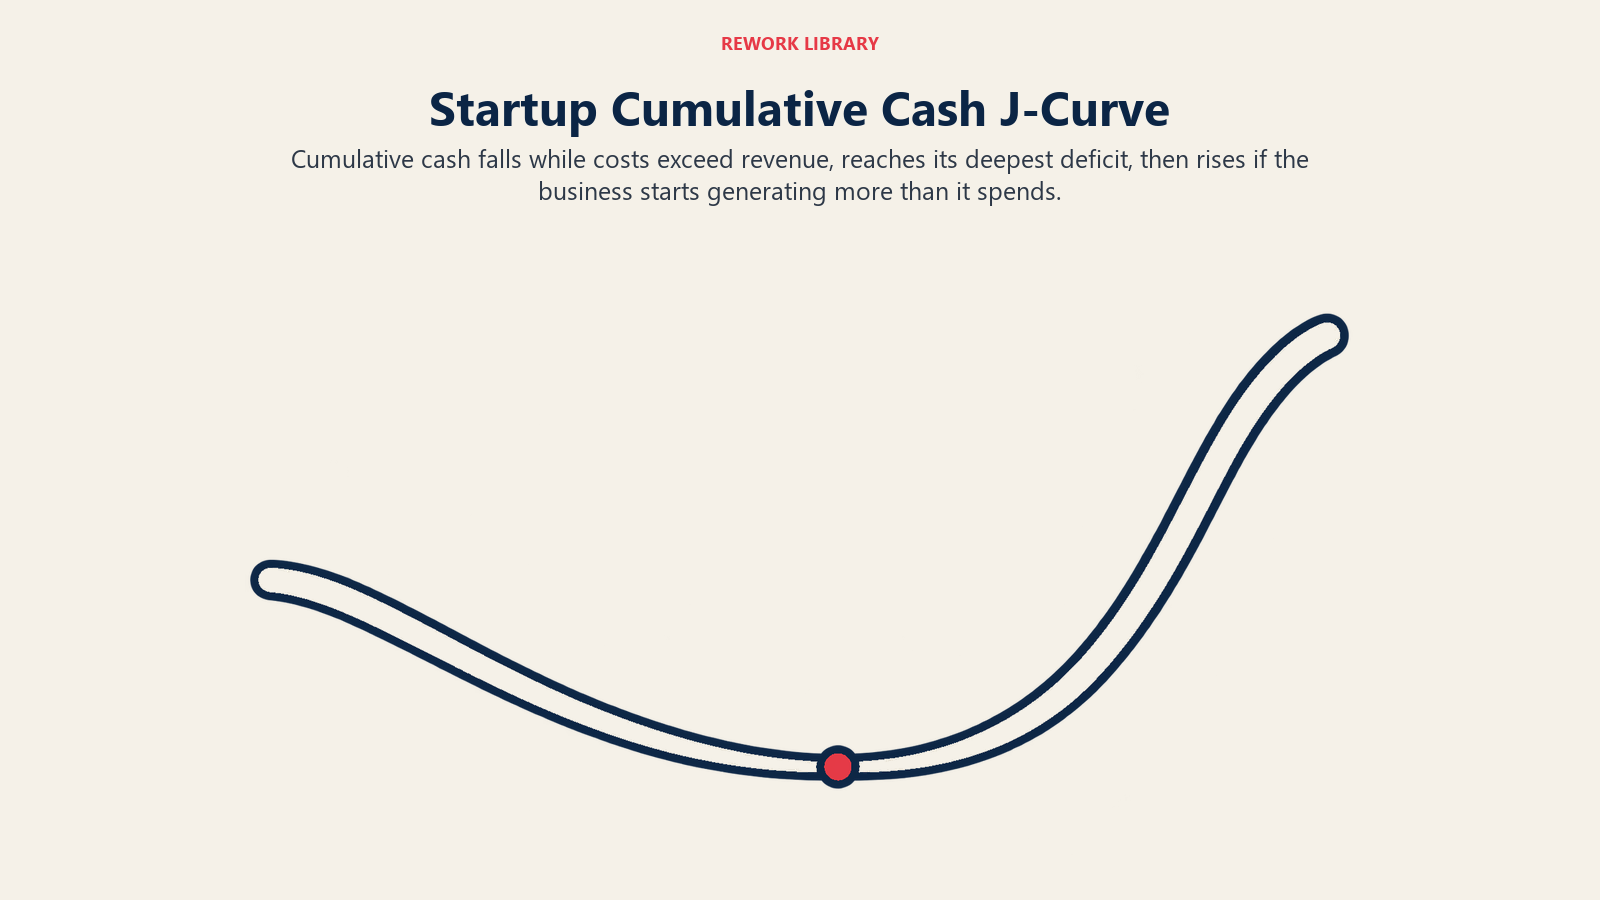
Akhirnya, jika perniagaan itu berjaya, hasil bulanan memintas perbelanjaan bulanan, garisan itu mencapai dasar dan mendaki. Bentuknya ialah J: gelongsor panjang ke bawah, titik terendah, kemudian kenaikan yang akhirnya melepasi paras permulaan. Titik terendah itu ialah defisit tunai terkumpul terdalam yang dicapai syarikat.
Tiga perkara mentakrifkan lembah pada lengkung itu.
- Kedalaman. Berapa banyak tunai yang digunakan syarikat sebelum ia berpusing. Ini ditentukan oleh burn rate dan berapa lama penurunan itu berlarutan.
- Panjang. Berapa bulan berlalu antara dolar pertama yang dibelanjakan dengan bulan pertama yang mana perniagaan menampung dirinya sendiri.
- Pembiayaan di tangan. Sama ada tunai syarikat meliputi kedalaman penuh penurunan itu. Inilah garis pemisah antara lembah yang diseberangi dengan lembah yang menamatkan syarikat.
Cara yang berguna untuk menyatakannya: lembah itu tidak berbahaya kerana tunai berkurang. Ia berbahaya apabila runway tamat sebelum lengkung berpusing. Syarikat yang mengumpul cukup untuk sampai ke dasar dan mendaki keluar tidak pernah berada dalam bahaya maut. Syarikat yang mengumpul jumlah sama tetapi mendapati dasar itu dua kali lebih dalam daripada yang dirancang, berada dalam bahaya.
Label "lengkung J" juga digunakan dalam ekuiti persendirian dan modal teroka untuk pulangan sesebuah dana, yang menunjukkan pulangan awal negatif akibat yuran dan penghapusan kira sebelum keuntungan tiba. Itu bentuk yang berkaitan untuk perkara yang berbeza (dana pelabur, bukan tunai satu syarikat), jadi semaklah yang mana satu dimaksudkan oleh sesuatu sumber.
Mengapa lembah itu terbuka
Jurang antara perbelanjaan dengan pendapatan bukan kegagalan pengurusan dengan sendirinya. Kebanyakan sebabnya bersifat struktur.
Kos datang dahulu, hasil datang kemudian. Syarikat perlu mengambil pekerja, membina dan melancarkan sebelum boleh menjual. Walaupun selepas pelancaran, pelanggan awal memerlukan masa untuk dicari, dicuba dan ditukar. Dengan pelanggan perniagaan, kitaran jualan beberapa bulan bermakna perbelanjaan hari ini menghasilkan hasil suku tahun depan atau lebih lewat.
Hasil awal kecil dan tidak sekata. Pelanggan pertama kerap diberi diskaun, menjalani projek perintis, atau berada dalam terma pendek. Hasil yang wujud mungkin belum berulang, jadi ia tidak boleh diramal dengan yakin.
Produk belum habis belajar. Banyak startup melancarkan sebelum mereka tahu pelanggan mana yang paling menghargai produk itu. Mengetahuinya memerlukan lelaran, dan lelaran memakan masa berbulan-bulan. Inilah sebabnya lembah bertindih dengan pencarian product-market fit. Selagi syarikat belum mencapai kesesuaian, menambah perbelanjaan cenderung memanjangkan penurunan dan bukannya memendekkannya.
Pembiayaan tiba dalam pusingan, bukan berterusan. Tunai masuk berketul-ketul, dan antara ketulan itu syarikat mesti membuktikan cukup untuk mengumpul yang seterusnya. Jurang antara pusingan ialah tempat banyak lembah menjadi maut, kerana pelabur menilai syarikat berdasarkan trajektorinya, dan trajektori yang mendatar atau tidak jelas tidak melepasi bar.
Jangkaan beralih antara peringkat. Pelabur seed mungkin menyokong pasukan dan tesis. Pelabur Series A lazimnya mahukan bukti: pelanggan, pengekalan, cara berulang untuk mendapatkan lebih banyak. Perubahan dalam apa yang dikira sebagai bukti itu sendiri ialah halangan. Peringkat seed ialah tempat bukti pertama itu dibina, dan pembiayaan Series A, B dan C menerangkan bagaimana pusingan-pusingan itu berbeza.
Himpitan Series A
Versi jurang pembiayaan yang paling terkenal ialah apa yang dipanggil himpitan Series A: syarikat yang mengumpul pusingan seed mendapati sukar mengumpul pusingan seterusnya.
Crunchbase, penyedia data modal teroka, menjejaki perkara ini bagi startup AS yang mengumpul pusingan seed $1 juta atau lebih. Dalam analisis Mei 2026 oleh Gené Teare, Crunchbase melaporkan bahawa daripada syarikat yang mengumpul pusingan seed $1 juta ke atas pada 2023, hanya 24% telah maju ke peringkat seterusnya. Tulisan yang sama menyatakan startup AS mengambil masa lebih lama untuk mengumpul Series A selepas pusingan seed sebesar itu, dengan jurang kini meregang melebihi dua tahun.
Tiga peringatan berkenaan. Ini populasi startup AS disokong modal teroka dengan pusingan seed $1 juta atau lebih, bukan startup secara umum. "Maju ke peringkat seterusnya" ialah ukuran Crunchbase bagi pembiayaan peringkat lebih lanjut, yang tidak sama dengan syarikat itu sihat atau tidak sihat. Dan kohort terkini belum mempunyai banyak masa, jadi angkanya akan berubah apabila lebih ramai syarikat sampai ke pusingan seterusnya.
Apa yang disokong oleh data ialah mekanismenya, bukan kadar yang tepat: semakin lama penantian antara pusingan, semakin banyak bahagian lembah yang mesti dibiayai syarikat daripada tunai sedia ada, dan semakin besar burn rate yang ditetapkan untuk garis masa lebih pantas menjadi risiko. Bridge round ialah satu penyelesaian sementara, dan down round ialah satu kos mengumpul dari kedudukan yang lebih lemah.
Model bernama yang menghuraikan tempoh yang sama
Beberapa rangka kerja terkenal menghuraikan bahagian-bahagian lembah dari sudut berbeza. Ia tidak bersaing; ia melihat bahagian berlainan daripada masalah yang sama.
| Model | Sumber | Apa yang dihuraikan | Populasi |
|---|---|---|---|
| Lembah maut (dasar) | Kepustakaan pemindahan teknologi, dibincangkan dalam jilid National Research Council 1999 | Jurang antara penyelidikan asas dengan pembangunan produk yang didorong industri | Institusi penyelidikan dan pengkomersialan teknologi |
| Valleys of Death and Darwinian Seas | Auerswald dan Branscomb, 2003 | Jurang pembiayaan teknologi peringkat awal, dan pemilihan pasaran kemudian yang menyusul | Inovasi berasaskan teknologi di AS |
| Trough of sorrow (lekuk kesedihan) | Digambarkan oleh Paul Graham dan rakan kongsi Y Combinator lain, seperti yang diterangkan oleh Andrew Chen | Fasa pertengahan selepas keterujaan awal pudar dan sebelum product-market fit | Startup disokong modal teroka |
| Jurang (chasm) | Geoffrey Moore | Jurang antara pengguna awal (early adopters) dengan pasaran arus perdana | Penerimaan produk teknologi |
| Krisis Greiner | Larry Greiner | Krisis yang memaksa syarikat yang berkembang mengubah cara ia diurus | Organisasi yang berkembang |
Perhatikan apa yang berbeza. Model dasar ialah tentang siapa yang membayar kerja awal yang berisiko. Trough of sorrow ialah tentang moral dan metrik di tengah-tengah. Chasm ialah tentang pelanggan. Hanya pandangan aliran tunai, lengkung J, yang mengukur perkara yang benar-benar menamatkan syarikat: wang.
Apa yang dikatakan data kelangsungan hidup
Data awam yang paling bersih bukan tentang startup secara khusus. US Bureau of Labor Statistics menerbitkan kelangsungan hidup establishmen sektor swasta mengikut tahun pembukaan, meliputi setiap establishmen sektor swasta baharu, daripada restoran hingga pejabat perisian. Establishmen ialah satu lokasi fizikal, bukan syarikat, jadi penutupan boleh bermakna perniagaan gagal, berpindah, bergabung atau dijual.
Bagi kohort establishmen yang dibuka dalam tahun berakhir Mac 2013, jadual itu memberikan angka berikut.
| Tahun selepas pembukaan | Bahagian kohort asal yang masih beroperasi | Bahagian yang terselamat tahun sebelumnya yang masih beroperasi |
|---|---|---|
| 1 | 79.6% | 79.6% |
| 2 | 68.9% | 86.6% |
| 3 | 61.4% | 89.0% |
| 4 | 55.3% | 90.1% |
| 5 | 50.6% | 91.5% |
| 10 | 34.7% | 92.2% (tahun ke-10 sahaja) |
Kohort terkini dengan tahun pertama penuh, tahun berakhir Mac 2024, menunjukkan 77.9% masih beroperasi selepas setahun. Titik data terkini dalam jadual itu ialah Mac 2025, apabila kadar kelangsungan hidup kohort 2013 sejak ditubuhkan ialah 30.4%.
Dua bacaan penting di sini.
Pertama, penurunan paling curam berlaku pada tahun pertama. Kira-kira satu daripada lima establishmen dalam kohort 2013 telah lenyap dalam tempoh dua belas bulan. Itu selaras dengan idea bahawa tempoh paling awal ialah yang paling berisiko, walaupun data tidak dapat memberitahu anda mengapa mana-mana establishmen individu ditutup.
Kedua, kadar kehilangan tahunan menurun dari semasa ke semasa. Yang terselamat daripada tahun-tahun awal lebih berkemungkinan melalui tahun seterusnya: bahagian itu naik daripada 79.6% pada tahun pertama kepada 91.5% pada tahun kelima. Dalam bahasa mudah, peluang bertambah baik semakin lama sesuatu perniagaan telah beroperasi. Itu sesuai dengan bentuk lembah, yang bahagian sukarnya di awal dan risiko mereda sebaik hasil mantap. Tetapi ia tidak membuktikan puncanya. Perniagaan lama berbeza daripada yang baharu dalam banyak cara, dan yang terselamat, mengikut takrifan, ialah yang tidak ditapis keluar.
Peringatan populasi ialah yang penting. Ini establishmen, bukan firma, dan bukan startup disokong modal teroka. Syarikat perisian baharu disokong modal teroka, restoran baharu dan cawangan pejabat baharu bagi syarikat sedia ada semuanya berada dalam data. Gunakannya sebagai garis asas betapa sukarnya mengekalkan sebarang perniagaan baharu, bukan sebagai peluang untuk startup teknologi. Data graduasi Crunchbase di atas meliputi populasi yang lebih sempit (startup AS dengan pusingan seed $1 juta ke atas), dan kedua-dua siri menjawab soalan berbeza. Satu tentang kekal beroperasi. Satu lagi tentang mengumpul pusingan seterusnya.
Bagaimana runway dan burn rate membingkaikan lembah
Jika lembah itu lengkung, runway dan burn rate ialah cara pengasas membaca di mana syarikat berada pada lengkung itu.
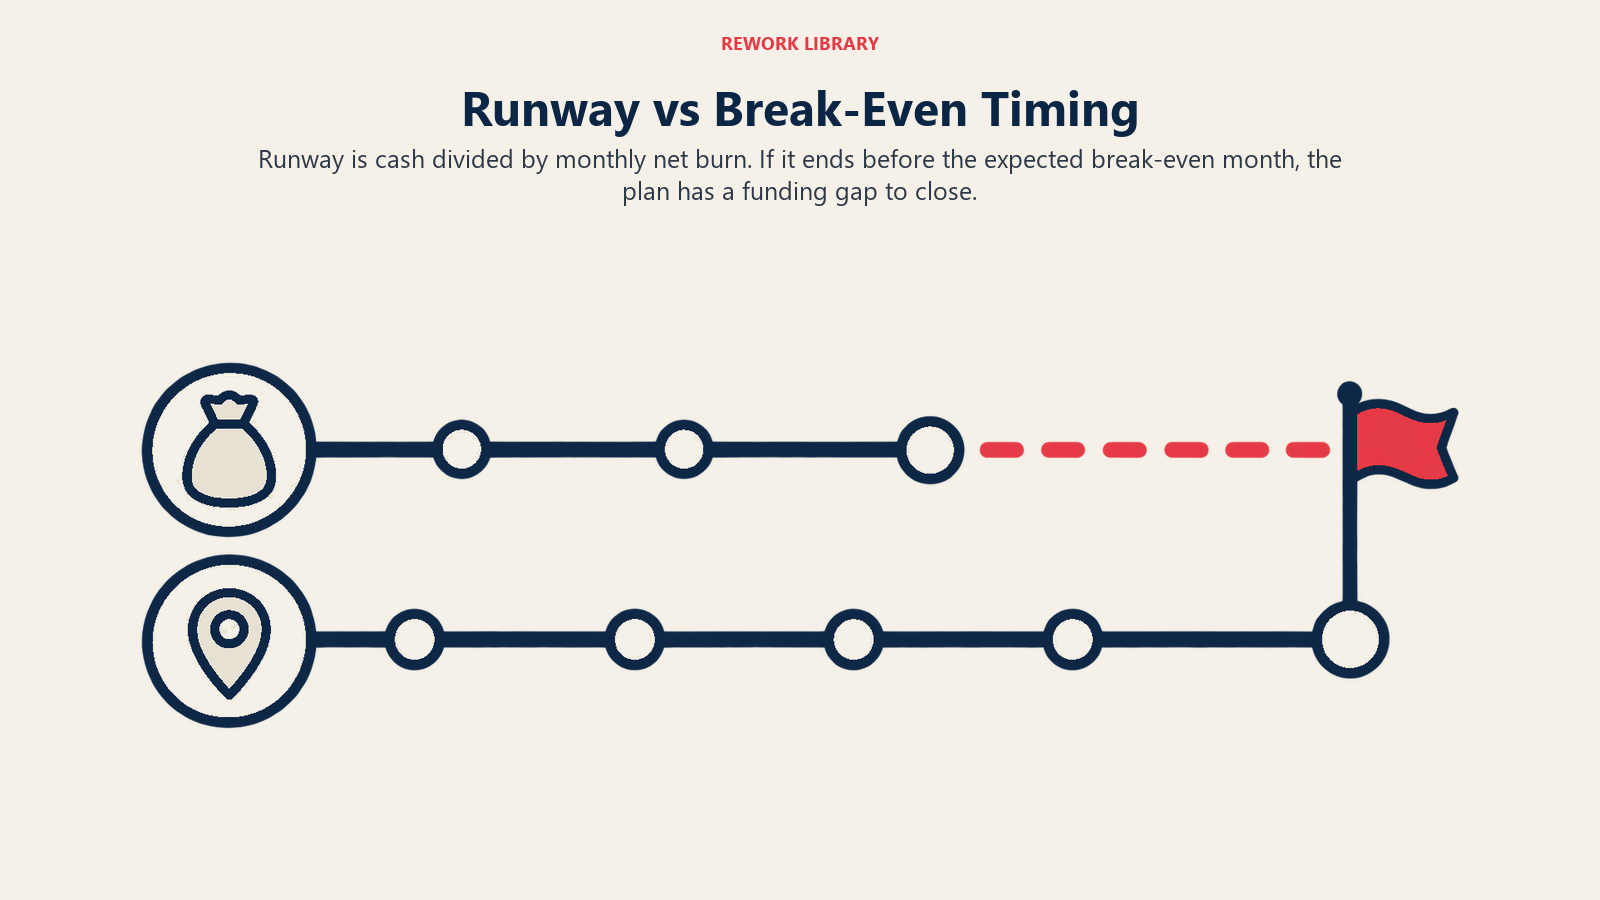
Burn rate ialah tunai bersih yang hilang oleh syarikat setiap bulan. Runway ialah tunai di tangan dibahagi burn itu, dinyatakan dalam bulan. Bersama-sama, ia memberi tarikh akhir: tarikh tunai mencapai sifar jika tiada apa yang berubah.
Lembah menambah soalan kedua. Berapa bulan sehingga perniagaan menampung dirinya sendiri? Jika runway ialah 18 bulan dan syarikat menjangka pulang modal dalam 24, pelan itu mempunyai lubang enam bulan. Hanya ada beberapa cara menutup lubang sebegitu, dan setiap satu mengorbankan sesuatu:
- Kumpul lebih banyak wang, yang mencairkan pemilikan dan bergantung pada pelabur berkata ya.
- Kurangkan burn, yang memperlahankan kerja yang sepatutnya menghasilkan hasil.
- Tingkatkan hasil dengan lebih pantas, yang bergantung pada sambutan pasaran yang tiada siapa kawal.
- Pendekkan laluan dengan mempersempit produk atau pelanggan kepada yang paling hampir untuk membayar.
Tiada satu pun percuma, dan tiada satu pun dijamin. Apa yang dilakukan oleh pembingkaian ini ialah menjadikan pertukaran itu kelihatan awal, apabila pilihan lebih banyak, dan bukan lewat, apabila hanya ada satu.
Beberapa isyarat cenderung menunjukkan di mana sesebuah syarikat berada pada lengkung. Pengekalan yang bertahan mencadangkan penurunan mungkin sedang mencapai dasar. Kitaran jualan yang terus memanjang mencadangkan sebaliknya. Jika pasukan tidak dapat menyebut bulan pulang modalnya, ia belum mempunyai pelan untuk lembah itu.
Kedudukan lembah dalam model peringkat
Lembah tidak dipetakan kepada satu peringkat. Ia bermula selepas pembiayaan luar pertama dan berterusan melalui apa sahaja peringkat yang dilalui syarikat apabila hasil akhirnya mengejar. Bagi banyak syarikat perisian itu bermakna peringkat seed dan bahagian awal peringkat seterusnya. Peringkat-peringkat startup berjalan mengikut urutan itu dari idea hingga exit. Syarikat yang menyeberangi lembah sering beralih ke fasa scale-up.
Fakta Utama: Lembah Maut Startup
- Lembah maut mempunyai dua maksud: jurang pembiayaan daripada penyelidikan ke produk dalam dasar inovasi, dan tempoh aliran tunai terkumpul negatif antara pelancaran dengan hasil yang mampan dalam kewangan startup.
- Sebuah jilid National Research Council 1999 menghuraikan jurang antara penyelidikan asas dengan pembangunan produk yang didorong industri sebagai "lembah maut", dalam ucapan tentang laporan dasar sains Wakil Vernon Ehlers.
- Makalah Auerswald dan Branscomb 2003, Valleys of Death and Darwinian Seas, berhujah bahawa asimetri maklumat dan motivasi boleh menghalang pelaburan swasta dalam teknologi peringkat awal.
- Lengkung J tunai terkumpul menjunam apabila perbelanjaan mendahului hasil, mencapai dasar, kemudian naik jika perniagaan berjaya. Lembah itu maut apabila runway tamat sebelum lengkung berpusing.
- Antara establishmen sektor swasta AS yang dibuka dalam tahun berakhir Mac 2013, 50.6% masih beroperasi selepas lima tahun dan 34.7% selepas sepuluh. Ini establishmen, bukan startup.
- Crunchbase mendapati bahawa hanya 24% startup AS yang mengumpul pusingan seed $1 juta ke atas pada 2023 telah maju ke peringkat seterusnya, dan bahawa penantian untuk Series A kini melebihi dua tahun.
Bacaan Berkaitan

Co-Founder & COO