Apakah Pembelian oleh Pengurusan (MBO)?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Pembelian oleh pengurusan (management buyout), atau MBO, ialah transaksi apabila pengurus sedia ada sesebuah syarikat membelinya daripada pemilik semasa. Pengurus menjadi pemilik baharu, biasanya dengan sokongan wang luar, dan penjual pergi membawa tunai, nota hutang, atau kedua-duanya.
Bagi pengasas yang mahu keluar, MBO ialah salah satu daripada beberapa jalan keluar, di samping jualan kepada pembeli strategik atau kewangan, penyerahan kepada keluarga, atau peralihan kepada pemilikan pekerja. Ia mempunyai tarikan tertentu: pembeli sudah mengenali perniagaan, kakitangan dan pelanggan. Ia juga mempunyai masalah tertentu: pembeli tahu jauh lebih banyak tentang syarikat berbanding penjual, dan pada hakikatnya mereka merundingkan harga dengan diri sendiri.
Artikel ini menerangkan apa itu MBO, bezanya dengan perjanjian berkaitan, cara ia dibiayai, cara konflik kepentingan diurus, proses lazimnya, dan imbal balas bagi setiap pihak. Untuk senarai pilihan yang lebih luas, lihat pilihan keluar untuk pemilik perniagaan.
Apa itu pembelian oleh pengurusan
Dalam MBO, sekumpulan pengurus kanan memperoleh seluruh atau sebahagian pengawalan perniagaan yang mereka jalankan. Memandangkan pengurus jarang mempunyai modal peribadi mencukupi untuk membayar seluruh syarikat, perjanjian itu hampir selalu bergantung pada wang pinjaman atau ekuiti pelabur. MBO lazim mempunyai empat bahagian:
- Penjual: selalunya pengasas, keluarga, atau syarikat induk yang mahu keluar.
- Pasukan pengurusan: pihak yang membeli, yang melaburkan simpanan sendiri dan menanggung risiko peribadi.
- Pembiaya: bank, pemberi pinjaman mezanin, dana ekuiti persendirian, atau ketiga-tiganya.
- Syarikat induk baharu: biasanya diwujudkan untuk memegang saham dan hutang, supaya aliran tunai syarikat dapat membayar pinjaman.
Logiknya mudah. Pendapatan masa depan syarikat sendiri membayar balik sebahagian besar harga. Itulah sebabnya MBO cenderung sesuai dengan perniagaan yang aliran tunainya stabil dan boleh diramal serta pasukan pengurusan yang dipercayai oleh penjual dan pemberi pinjaman. Perniagaan yang bergantung pada pengasas secara peribadi ialah calon yang lemah, dan itulah sebabnya risiko individu utama dan kekuatan pasukan pengurusan di bawah pengasas biasanya menentukan sama ada MBO realistik sama sekali.
MBO berbanding MBI, BIMBO dan LBO
Akronim ini bertindih, dan orang menggunakannya dengan longgar. Cara bersih untuk membezakannya ialah bertanya dua soalan: siapa yang membeli, dan bagaimana ia dibiayai?
| Istilah | Pembeli | Ciri penentu |
|---|---|---|
| MBO (pembelian oleh pengurusan) | Pengurus sedia ada syarikat | Orang dalam membeli, biasanya dengan hutang dan ekuiti pelabur |
| MBI (pembelian masuk pengurusan) | Pasukan pengurusan luar | Orang luar membeli syarikat kemudian menjalankannya |
| BIMBO (MBO pembelian masuk) | Campuran pengurus sedia ada dan luar | Orang dalam dan pasukan yang masuk membeli bersama |
| LBO (pembelian berleveraj) | Sesiapa sahaja: dana, pengurus atau syarikat | Ditakrifkan oleh pembiayaan, bukan pembeli: pemerolehan dibiayai sebahagian besarnya dengan hutang |
Dua perkara berikutan jadual ini. Pertama, MBO biasanya juga LBO, kerana kebanyakan MBO berleveraj. Sebaliknya tidak benar: dana ekuiti persendirian boleh menjalankan LBO tanpa penglibatan pengurusan pada awalnya. Kedua, MBI membawa risiko lebih besar kepada pemberi pinjaman berbanding MBO. Pengurus yang masuk belum pernah menjalankan perniagaan ini, jadi tiada rekod prestasi untuk dijamin. BIMBO muncul apabila orang dalam kekurangan kemahiran yang diperlukan perjanjian itu, katakan ketua kewangan, lalu membawa masuk orang luar untuk mengisinya.
Esei Harvard Business Review "Eclipse of the Public Corporation" oleh Michael Jensen pada 1989 menerangkan kebangkitan organisasi yang berbentuk korporat tetapi tiada pemegang saham awam dan bergantung pada hutang awam dan persendirian, bukan ekuiti awam, sebagai modal utama. Hujahnya tentang syarikat tersenarai yang besar. Tetapi struktur yang sama, berat hutang dan dipegang rapat, ialah yang digunakan MBO yang lebih kecil.
Cara MBO dibiayai
Sebahagian besar harga jarang dibayar daripada poket pengurus sendiri. Harga belian dihimpun daripada beberapa lapisan, masing-masing dengan kos dan tahap risiko yang berbeza.
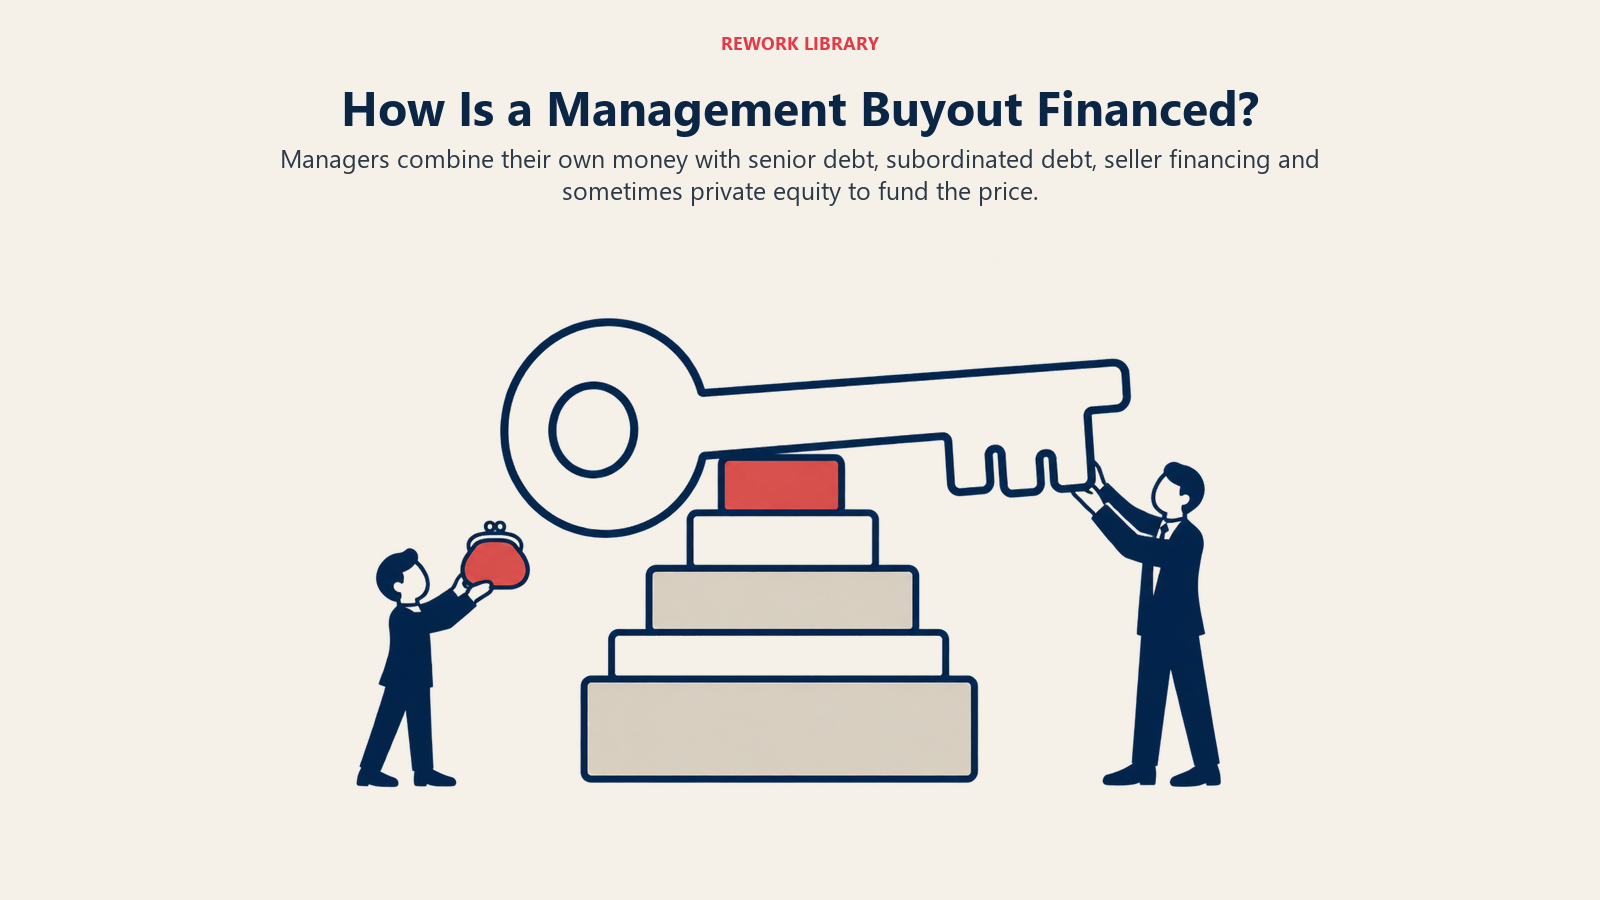
Hutang kanan. Bank memberi pinjaman berdasarkan aset dan aliran tunai syarikat. Ia di barisan pertama untuk pembayaran balik, jadi ia lapisan paling murah dan yang syaratnya paling ketat, seperti kovenan tentang leveraj dan perlindungan tunai. Pemberi pinjaman melihat pendapatan sebelum faedah, cukai, susut nilai dan pelunasan, jadi bermanfaat untuk memahami EBITDA sebelum berunding dengan mereka.
Hutang mezanin atau subordinat. Ini terletak di belakang hutang kanan. Kosnya lebih tinggi kerana ia dibayar balik lebih lewat jika berlaku masalah, dan pemberi pinjaman kadangkala melampirkan waran ekuiti sebagai pampasan.
Pembiayaan vendor atau penjual. Penjual bersetuju dibayar sebahagian harga dari semasa ke semasa, melalui nota pinjaman, bayaran tertangguh, atau pembelian saham secara berperingkat. Ini melakukan dua perkara: ia merapatkan jurang antara jumlah yang akan dipinjamkan pemberi pinjaman dan jumlah yang diperlukan harga, dan ia memberi isyarat bahawa penjual percaya pada perniagaan. Bagi penjual ia juga membawa risiko, kerana wang tertangguh itu hanya sekukuh prestasi masa depan syarikat.
Earn-out (bayaran tertangguh berasaskan prestasi). Sebahagian harga bergantung pada keputusan selepas perjanjian, contohnya hasil atau keuntungan dalam dua atau tiga tahun akan datang. Earn-out mengecilkan perselisihan tentang nilai. Ia juga boleh mencetuskan pertikaian baharu tentang cara keuntungan diukur, jadi takrifan perlu ditulis dengan tepat.
Sokongan ekuiti persendirian. Apabila pengurus tidak dapat mengumpul hutang mencukupi, dana ekuiti persendirian boleh menyediakan ekuiti dan mengambil bahagian pemilikan. Pasukan biasanya mengekalkan pegangan minoriti yang bermakna, selalunya dengan opsyen atau ratchet yang dikaitkan dengan prestasi. Untuk mekanik dan imbal balas laluan itu, lihat penerangan ekuiti persendirian.
Wang pengurus sendiri. Pemberi pinjaman dan pelabur menjangkakan pengurus melaburkan jumlah sebenar berbanding kemampuan mereka. Ia menyelaraskan insentif: orang yang boleh kehilangan simpanan mereka cenderung berkelakuan berbeza daripada orang yang tidak.
Satu catatan tentang pinjaman yang disokong kerajaan di Amerika Syarikat. Small Business Administration menyenaraikan perubahan pemilikan, penuh atau separa, sebagai kegunaan layak hasil pinjaman 7(a), jadi MBO kecil kadangkala boleh dibiayai sebahagiannya dengan cara ini. Cara nota penjual dilayan, contohnya sama ada ia dikira dalam sumbangan ekuiti yang diperlukan daripada pembeli, ditetapkan dalam Standard Operating Procedure SBA, dan dokumen itu telah dikeluarkan semula baru-baru ini. Notis SBA untuk SOP 50 10 8.1 menyatakan 1 Oktober 2026 sebagai tarikh berkuat kuasanya. Semak SOP semasa dengan pemberi pinjaman sebelum menstrukturkan sebarang nota penjual, kerana peraturan telah berubah antara edisi. Di luar AS, program yang tersedia dan syaratnya berbeza mengikut negara, jadi tanya pemberi pinjaman dan penasihat tempatan.
Konflik kepentingan
Masalah utama MBO ialah pembeli juga pekerja penjual. Pengurus tahu keadaan sebenar saluran jualan, pelanggan yang berisiko, margin mengikut produk dan masalah yang belum muncul dalam akaun. Penjual, terutamanya pengasas yang sudah berundur, selalunya tahu kurang. Dan pengurus mempunyai insentif peribadi untuk membeli pada harga rendah.
Sarjana undang-undang memanggil ini asimetri maklumat. Dalam catatan blog Columbia Law School tentang "pembelian pengurusan yang bersifat pemangsa", profesor undang-undang UCLA Iman Anabtawi menerangkan dua jurang: tindakan tersembunyi, iaitu tingkah laku pengurusan sebagai pemegang amanah syarikat, dan ciri tersembunyi, iaitu fakta tentang syarikat yang hanya diketahui pengurusan. Beliau berhujah bahawa perlindungan piawai seperti jawatankuasa khas pengarah bebas dan kelulusan pemegang saham menangani sisi jualan, sementara kelebihan sisi pembelian kekal. Perbincangannya kebanyakannya tentang syarikat awam, tetapi logiknya terpakai kepada penjual persendirian yang berunding dengan pasukan yang menjalankan firma.
Bagi syarikat persendirian, perlindungan praktikalnya seperti berikut:
- Penilaian bebas. Dapatkannya daripada pihak yang tiada kepentingan dalam hasilnya, menggunakan pendekatan yang mantap. Panduan kami tentang kaedah penilaian perniagaan membincangkannya.
- Semakan pasaran. Biarkan sekurang-kurangnya satu pihak luar meneliti perniagaan, atau sekurang-kurangnya minta penasihat menyatakan berapa yang akan dibayar pembeli luar. Harga yang tidak dapat dikalahkan pengurus dalam proses terbuka lebih mudah dipertahankan.
- Nasihat bebas untuk penjual. Penjual perlu mempunyai penasihat kewangan korporat dan undang-undang sendiri. Pengurus tidak patut menyediakan angka yang menjadi pegangan penjual.
- Pendedahan dan waranti. Pengurus perlu mendedahkan apa yang mereka tahu, dan perjanjian jualan perlu mengandungi waranti yang boleh dikenakan ke atas mereka. Kerana mereka orang dalam, hujah lazim bahawa "pembeli sepatutnya menemuinya dalam due diligence" kurang berat.
- Klausa anti-malu. Jika pengurus menjual semula syarikat dalam tempoh tertentu pada harga jauh lebih tinggi, penjual menerima sebahagian daripada kenaikan itu.
- Pengasingan peranan yang jelas. Apabila penjual masih ahli lembaga, pengurus yang menjadi sebahagian daripada kumpulan pembida patut menarik diri daripada keputusan tentang harga dan syarat.
Tiada satu pun daripada ini menghapuskan konflik. Ia menjadikan konflik itu kelihatan, dan memberi penjual bukti bahawa harga adalah saksama. Kedua-duanya penting jika pertikaian timbul kemudian, contohnya apabila perniagaan berprestasi luar biasa baik pada tahun selepas jualan.
Prosesnya, langkah demi langkah
MBO berbeza mengikut saiz dan negara, tetapi urutannya agak konsisten.
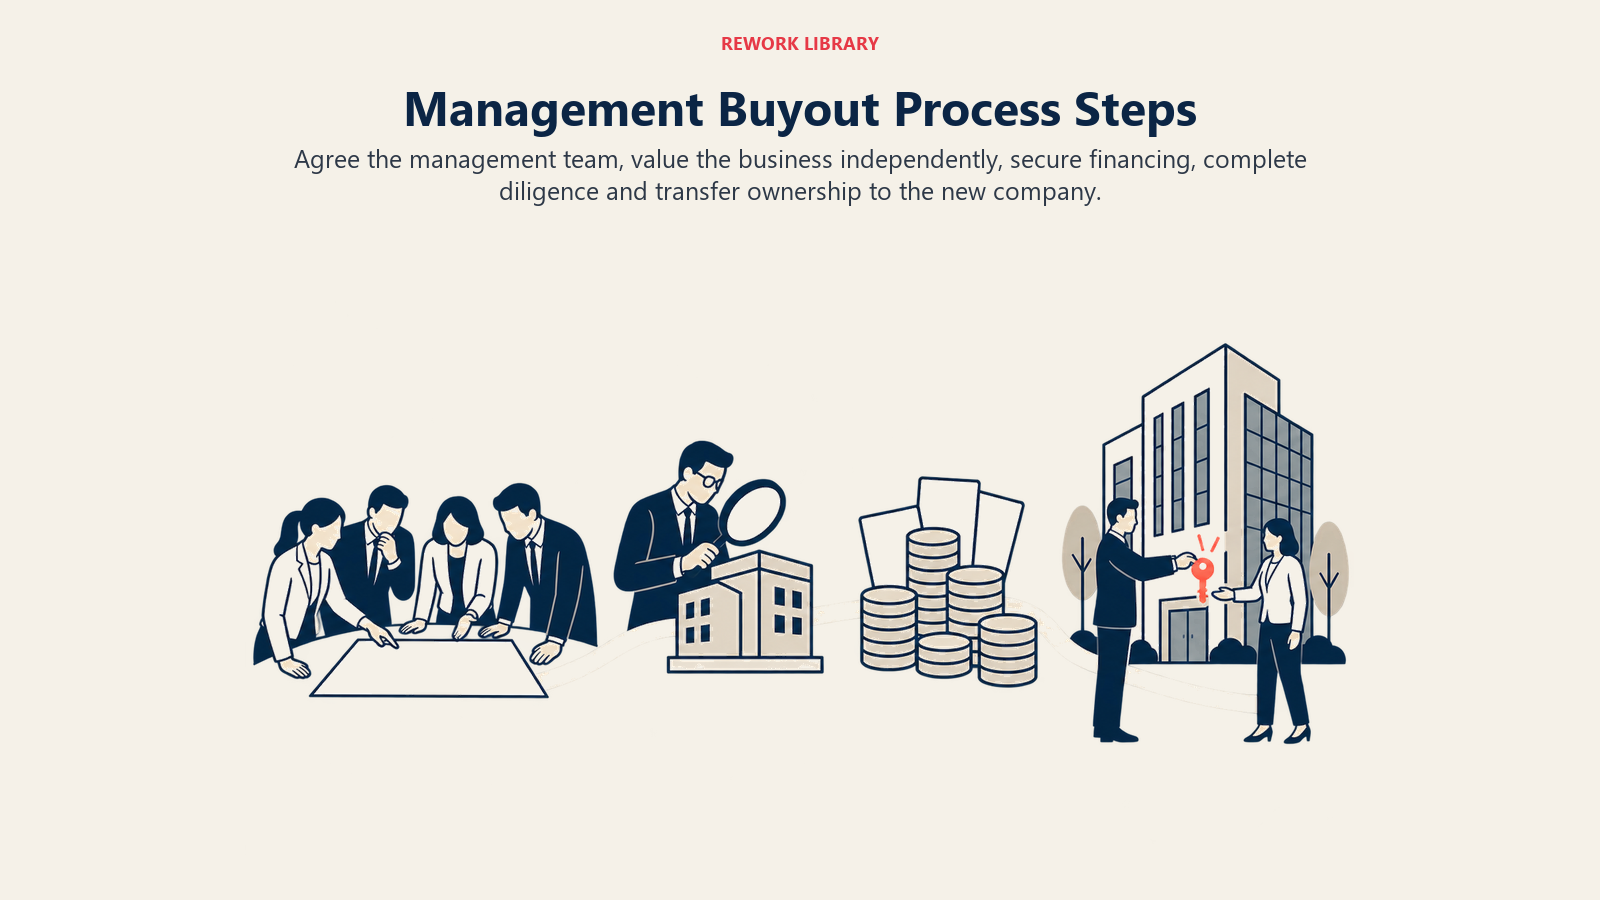
- Putuskan sama ada ia sesuai. Penjual dan pengurus masing-masing memutuskan sama ada laluan ini masuk akal. Pengasas perlu jelas tentang matlamat: harga maksimum, keluar yang pasti, melindungi kakitangan, atau ketiga-tiganya.
- Bentuk pasukan dan cadangan. Pengurus bersetuju sesama mereka siapa yang mengetuai, siapa melabur berapa, dan bagaimana ekuiti dibahagikan. Perselisihan dalam pasukan ialah sebab lazim perjanjian runtuh.
- Lantik penasihat. Setiap pihak memerlukan penasihat undang-undang dan kewangan sendiri. Yuran ialah wang sebenar, dan ia sering dianggar terlalu rendah.
- Nilai perniagaan. Penilaian bebas menetapkan julat. Di sinilah konflik kepentingan paling terdedah.
- Atur pembiayaan. Pasukan mendekati bank, pemberi pinjaman mezanin dan pelabur ekuiti, serta membentangkan pelan perniagaan dan komitmen peribadi pengurus.
- Rundingkan heads of terms. Harga, struktur, pembiayaan penjual, earn-out, peranan penjual semasa sebarang serah tugas, dan syarat tidak bersaing dipersetujui secara prinsip.
- Jalankan due diligence. Pemberi pinjaman dan pelabur menyiasat kewangan, kontrak, kedudukan undang-undang dan pelanggan syarikat. Pengetahuan pengurus membantu mempercepatkannya, tetapi pihak luar tetap berkeras untuk menyemak.
- Tandatangan dan siapkan. Perjanjian pembelian saham, perjanjian pinjaman dan susunan pemegang saham ditandatangani bersama. Syarikat induk baharu mengambil alih pemilikan.
- Serah tugas dan gabungkan. Penjual keluar mengikut garis masa yang dipersetujui, dan pemilik baharu mengambil alih strategi, tadbir urus dan bayaran balik hutang.
Rancang untuk beberapa bulan dari permulaan hingga siap, dan lebih lama jika pembiayaan ketat atau penilaian dipertikaikan. Perjanjian gagal pada saat akhir, selalunya kerana jurang penilaian atau apabila pemberi pinjaman dan pengurus tidak bersetuju tentang risiko.
Kebaikan dan keburukan
Imbal balasnya berbeza mengikut pihak, jadi bermanfaat melihat setiap satu secara berasingan.
| Pihak | Kelebihan | Kekurangan |
|---|---|---|
| Pengasas-penjual | Pembeli yang memahami perniagaan; kerahsiaan lebih mudah; kakitangan dan pelanggan melihat kesinambungan; masa yang fleksibel | Harga mungkin lebih rendah daripada jualan terbuka; sebahagian harga selalunya ditangguhkan; kelemahan maklumat; bayaran bergantung pada aliran tunai masa depan syarikat |
| Pengurus | Pemilikan dan potensi kenaikan daripada pertumbuhan; kawalan strategi; peluang membina ekuiti yang tidak mampu dimiliki sebaliknya | Modal peribadi berisiko; khidmat hutang yang berat; kehilangan sokongan penjual; hubungan yang lebih sukar dengan penjual selepas perjanjian |
| Syarikat | Kesinambungan pengurusan dan budaya; pemilik yang jelas; selalunya lebih pantas daripada jualan luar sepenuhnya | Tekanan hutang pada aliran tunai, yang boleh menghadkan pelaburan; kemungkinan ketegangan jika sebahagian pengurus berada dalam kumpulan pembeli dan yang lain tidak |
Kajian tentang pembelian oleh pengurusan memberi gambaran bercampur tetapi kebanyakannya positif tentang prestasi syarikat selepas itu, dan perlu diketahui had bukti tersebut. Wright, Wilson dan Robbie mengkaji pembelian diterajui pengurusan yang lebih kecil dalam kertas 1996 dalam Journal of Entrepreneurial Finance. Abstrak mereka melaporkan bahawa kebanyakan pembelian bebas yang diikuti kekal bebas sekurang-kurangnya lapan tahun, dan bahawa pembelian itu mengatasi firma bukan pembelian yang dipadankan pada beberapa ukuran kewangan dari sekitar tahun ketiga. Anggaran kelebihan produktiviti mereka bagi pembelian yang bertahan secara purata sekitar 9% berbanding rakan sebaya yang dipadankan dari tahun kedua. Di Amerika Syarikat, Lichtenberg dan Siegel menggunakan data Biro Banci tentang loji pembuatan dari 1981 hingga 1986 dan mendapati bahawa loji yang terlibat dalam pembelian berleveraj mempunyai pertumbuhan produktiviti faktor keseluruhan yang jauh lebih tinggi daripada loji lain dalam industri yang sama. Mereka juga mendapati loji pembelian oleh pengurusan menunjukkan kadar kemandirian yang lebih tinggi.
Anggap ini sebagai isyarat, bukan ramalan. Kedua-dua kajian meliputi tempoh terdahulu dan sampel tertentu, satu diambil daripada loji pembuatan AS dan satu lagi daripada pembelian yang lebih kecil yang dikaji oleh pusat penyelidikan pembelian. Ia tidak memberitahu anda apa yang akan berlaku dalam firma perkhidmatan di Asia Tenggara hari ini. Apa yang disokongnya ialah idea sederhana: apabila pengurus memiliki bahagian perniagaan yang bermakna dan menanggung hutang sebenar, tingkah laku mereka cenderung berubah. Itu boleh membantu, dan tekanan yang sama juga meninggalkan kurang ruang untuk kesilapan.
Berapa lama pembelian kekal di tangan pemilik barunya bergantung pada perjanjian. Dalam kajian Strategic Management Journal 1994 tentang pembelian UK, Wright dan rakan pengarang mendapati bahawa keluar lebih awal dikaitkan dengan pembelian yang lebih besar, dan dengan yang timbul daripada penswastaan atau daripada syarikat induk bukan UK. MBO kecil yang dijual pengasas ialah haiwan yang berbeza daripada pemisahan korporat yang besar, jadi jangan membuat kesimpulan terlalu jauh.
Bila MBO sesuai
MBO cenderung paling berkesan apabila kebanyakan perkara ini benar:
- Syarikat boleh berjalan tanpa pengasas. Ada pasukan dengan kuasa sebenar, bukan sekadar jawatan. Barisan yang lemah ialah sebab paling lazim bidaan pengurus tidak meyakinkan.
- Aliran tunai cukup stabil untuk menanggung hutang. Pemberi pinjaman perlu melihat bahawa pendapatan menampung bayaran balik dengan ruang berlebihan.
- Pengasas menghargai kesinambungan sama seperti harga. Jika matlamatnya ialah harga tertinggi, jualan terbuka kepada pembeli strategik biasanya memberitahu anda lebih banyak tentang pasaran.
- Pengurus selaras. Pasukan yang bersetuju tentang peranan, ekuiti dan strategi jauh lebih meyakinkan kepada pemberi pinjaman dan penjual.
- Proses yang adil dapat dilaksanakan. Penjual boleh mendapatkan nasihat dan penilaian bebas, dan semua orang menerima bahawa harga mesti boleh dipertahankan.
Dan ia cenderung kurang sesuai apabila pengasas memegang hubungan utama, pengurus tidak dapat mengumpul modal sebenar, atau penjual memerlukan semua hasil serta-merta. Dalam kes itu, jualan kepada pembeli luar atau pelan penggantian beransur-ansur mungkin lebih sesuai.
Laluan tengah yang kerap ialah MBO berperingkat. Pengurus membeli majoriti sekarang dan selebihnya dalam beberapa tahun, dengan pengasas kekal sebagai pengerusi atau penasihat. Ia mengurangkan tunai yang diperlukan di awal dan membolehkan penjual mengekalkan sebahagian potensi kenaikan, dengan kos tempoh pemilikan bersama yang lebih lama.
Fakta Utama: Pembelian oleh pengurusan
- MBO ialah pembelian syarikat oleh pengurus sedia adanya, biasanya dibiayai dengan hutang kanan, hutang mezanin, pembiayaan penjual dan selalunya sokongan ekuiti persendirian.
- MBI ialah pembelian masuk oleh pasukan pengurusan luar; BIMBO menggabungkan orang dalam dan luar; LBO ditakrifkan oleh pembiayaan berat hutang, bukan oleh siapa yang membeli.
- Jensen (1989, Harvard Business Review) menerangkan organisasi yang berbentuk korporat tetapi tiada pemegang saham awam dan menggunakan hutang awam dan persendirian, bukan ekuiti awam, sebagai modal utama.
- SBA menyenaraikan perubahan pemilikan, penuh atau separa, sebagai kegunaan layak hasil pinjaman 7(a); layanan nota penjual ditetapkan dalam SOP SBA, yang edisi 8.1 berkuat kuasa pada 1 Oktober 2026.
- Anabtawi mengenal pasti tindakan tersembunyi dan ciri tersembunyi sebagai jurang maklumat yang menjadikan pembelian oleh pengurusan terdedah kepada penetapan harga terlalu rendah.
- Wright, Wilson dan Robbie (1996) melaporkan bahawa kebanyakan pembelian yang lebih kecil yang dikaji kekal bebas sekurang-kurangnya lapan tahun, dengan kelebihan produktiviti purata sekitar 9% berbanding rakan sebaya yang dipadankan dari tahun kedua.
- Lichtenberg dan Siegel (1989) mendapati pertumbuhan produktiviti yang lebih tinggi dalam loji pembuatan AS yang menjalani pembelian berleveraj, 1981 hingga 1986.
Bacaan Berkaitan
