Pembeli Strategik berbanding Pembeli Kewangan
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
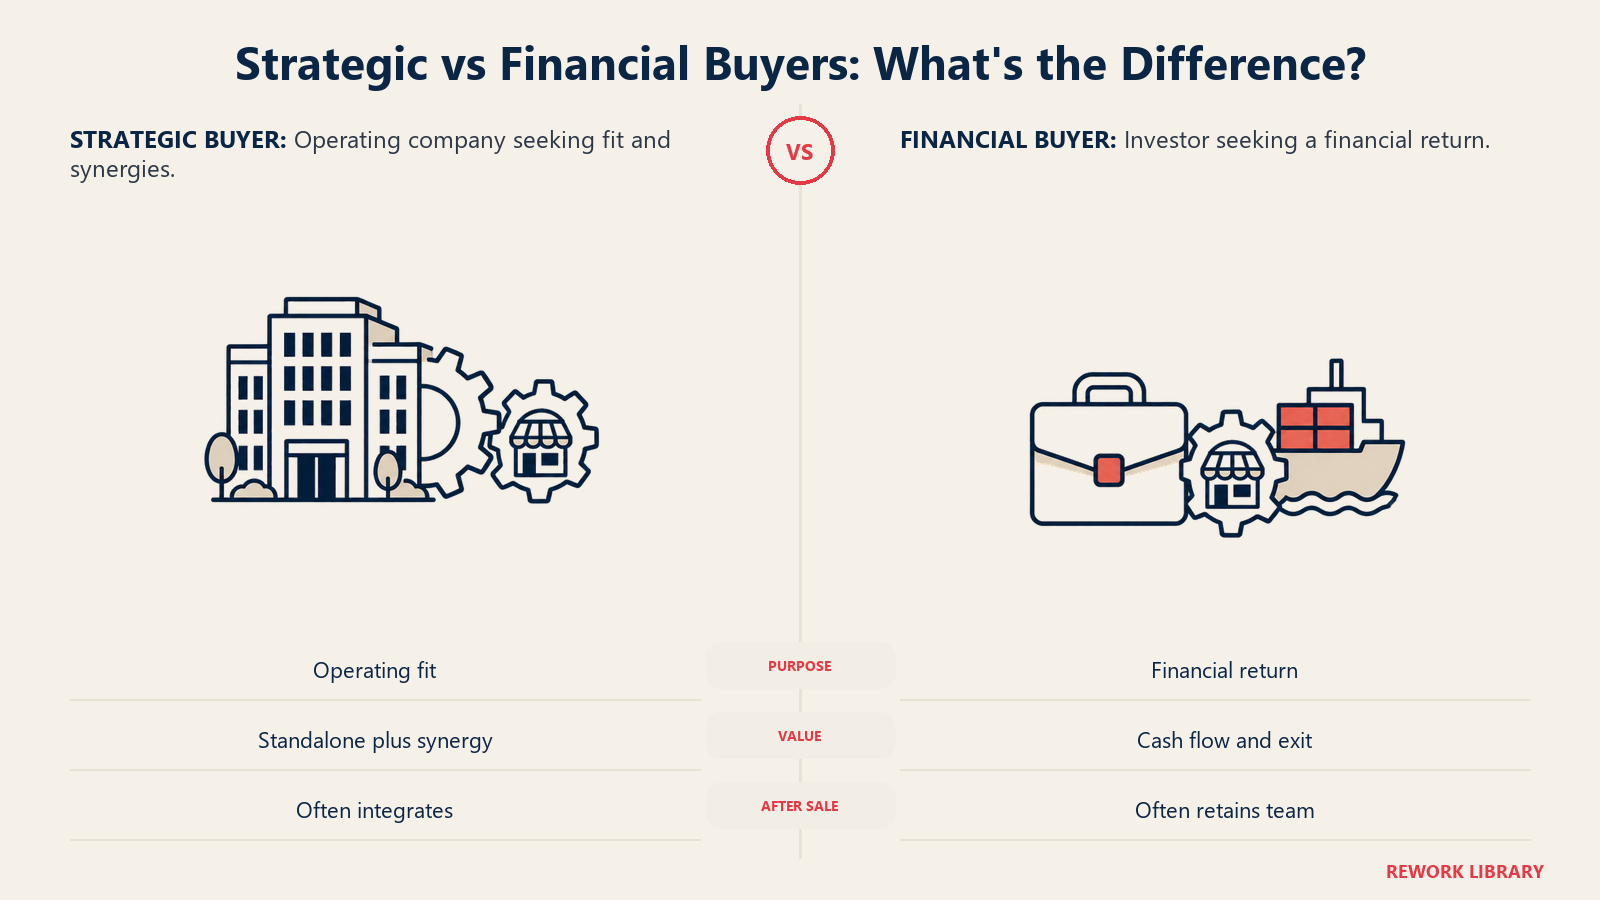
Apabila pengasas memutuskan untuk menjual, soalan pertama biasanya "berapa harganya?" Soalan pertama yang lebih berguna ialah "kepada siapa?" Dua pembeli boleh melihat syarikat yang sama, hasil yang sama dan keuntungan yang sama, lalu pergi dengan harga yang berbeza, terma urusan yang berbeza dan rancangan yang sangat berbeza untuk orang anda. Sebabnya mudah. Mereka membeli perniagaan itu atas sebab yang berbeza.
Artikel ini mentakrifkan kedua-dua jenis pembeli, menerangkan cara masing-masing menilai syarikat, membandingkan struktur urusan yang cenderung mereka gunakan, dan meliputi apa yang biasanya berlaku kepada pasukan, jenama dan pengasas selepas itu. Ia juga meneliti hibrid yang mengaburkan garis pemisah. Ia berada dalam topik lebih luas pilihan exit untuk pemilik perniagaan, yang meliputi laluan lain, seperti pembelian oleh pengurusan dan pemilikan pekerja.
Fakta Utama
- Pembeli strategik ialah syarikat operasi yang memperoleh perniagaan lain untuk mengukuhkan perniagaannya sendiri. Pembeli kewangan ialah pelabur, seperti dana ekuiti persendirian, family office, search fund atau syarikat pegangan, yang memperoleh perniagaan terutamanya untuk pulangan kewangan.
- Dalam kajian terhadap sasaran syarikat awam yang diterbitkan dalam Journal of Financial Economics, Bargeron, Schlingemann, Stulz dan Zutter (2008) mendapati pemegang saham sasaran menerima premium 63% lebih tinggi apabila pengambil alih ialah firma awam berbanding firma ekuiti persendirian, dan premium 14% lebih tinggi berbanding apabila ia firma operasi persendirian.
- Kertas yang sama melaporkan bahawa jurang itu kekal selepas mengawal ciri urusan dan sasaran yang lazim, dan ia paling ketara apabila membandingkan pembida persendirian dengan pembida awam bagi sasaran yang pemilikan pengurusannya rendah.
- Kajian itu meliputi sasaran tersenarai, jadi anggaplah ia bukti tentang cara jenis pembida menjejaskan harga, bukan peraturan penetapan harga untuk syarikat milik persendirian.
Siapa sebenarnya setiap pembeli
Pembeli strategik
Pembeli strategik, kadang-kadang dipanggil pembeli perdagangan, ialah syarikat operasi dalam industri yang sama atau bersebelahan. Ia sudah ada pelanggan, produk, pasukan jualan dan asas kos. Ia membeli syarikat anda kerana gabungan itu lebih bernilai kepadanya daripada syarikat anda sendiri.
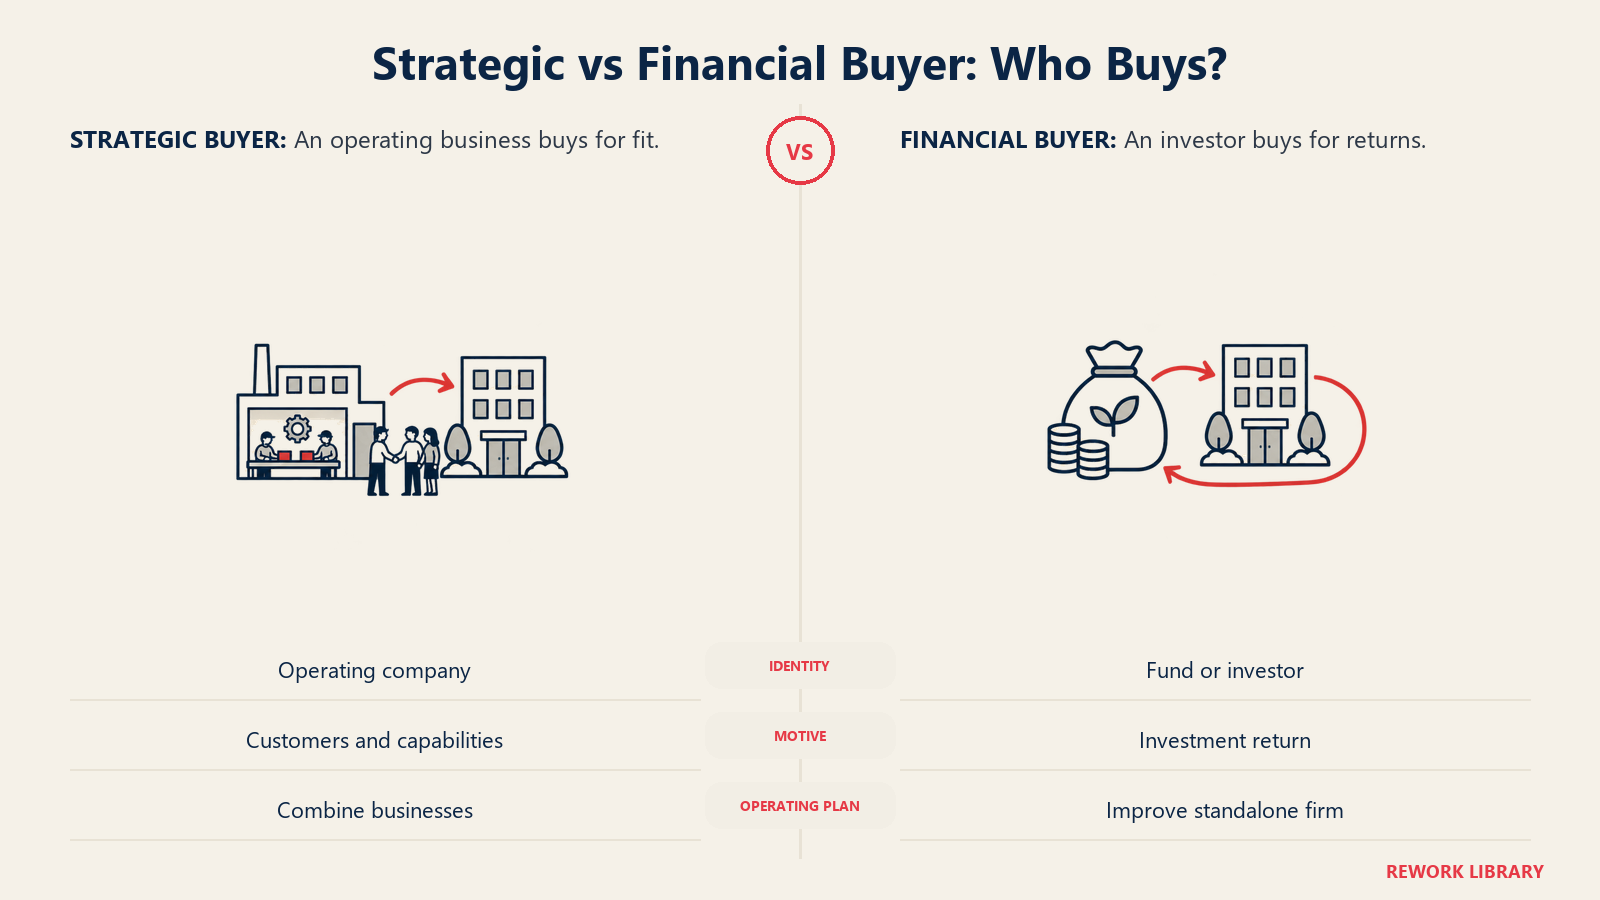
Motif lazim:
- Menambah pelanggan atau pasaran. Pengedar serantau membeli pengedar serantau lain untuk memasuki wilayah atau negara baharu.
- Menambah produk atau keupayaan. Firma perisian membeli firma yang lebih kecil untuk modul yang akan mengambil masa dua tahun untuk dibina. Di hujung yang kecil, ini bertindih dengan idea acqui-hire, yang ganjaran utamanya ialah pasukan.
- Menyingkirkan pesaing. Lebih sedikit pesaing bermakna penetapan harga yang lebih baik.
- Mengurangkan kos. Dua pasukan kewangan, dua gudang dan dua set insurans menjadi satu.
Pembeli kewangan
Pembeli kewangan tidak berhasrat mengendalikan perniagaan anda sebagai sebahagian daripada syarikat operasi lain. Ia membeli perniagaan sebagai aset, menjangka dapat memperbaikinya, dan menjangka menjualnya atau mengutip aliran tunai kemudian. Jenis utamanya:
- Dana ekuiti persendirian. Modal terhimpun daripada pelabur luar, disalurkan kepada syarikat sepanjang hayat dana yang tetap, lazimnya dengan pelan untuk exit dalam beberapa tahun. Mekaniknya diliputi dalam ekuiti persendirian diterangkan.
- Family office. Wahana pelaburan untuk keluarga kaya, sering lebih sabar daripada dana kerana tiada hayat dana yang tetap. Lihat perkhidmatan family office untuk cara ia berfungsi.
- Search fund. Seorang individu atau pasangan, disokong pelabur, yang menghimpun wang untuk mencari satu syarikat lalu menjalankannya sebagai CEO.
- Syarikat pegangan. Kumpulan bermodal kekal yang membeli perniagaan dan mengekalkannya tanpa had masa, sering membiarkan pengurusan sedia ada kekal.
Jenis-jenis ini berbeza antara satu sama lain. Search fund yang mahu menjalankan syarikat anda dan dana PE yang mahu menjualnya dalam lima tahun akan meminta perkara yang sangat berbeza, jadi jangan anggap "pembeli kewangan" sebagai satu personaliti.
Cara masing-masing menilai perniagaan anda
Di sinilah kedua-duanya paling berbeza. Kedua-duanya bermula daripada kewangan yang sama, tetapi mereka mengemukakan soalan yang berbeza. Untuk kaedah asasnya, lihat kaedah penilaian perniagaan dan entri glosari tentang penilaian serta EBITDA.
Lensa strategik: berapa nilainya kepada kami?
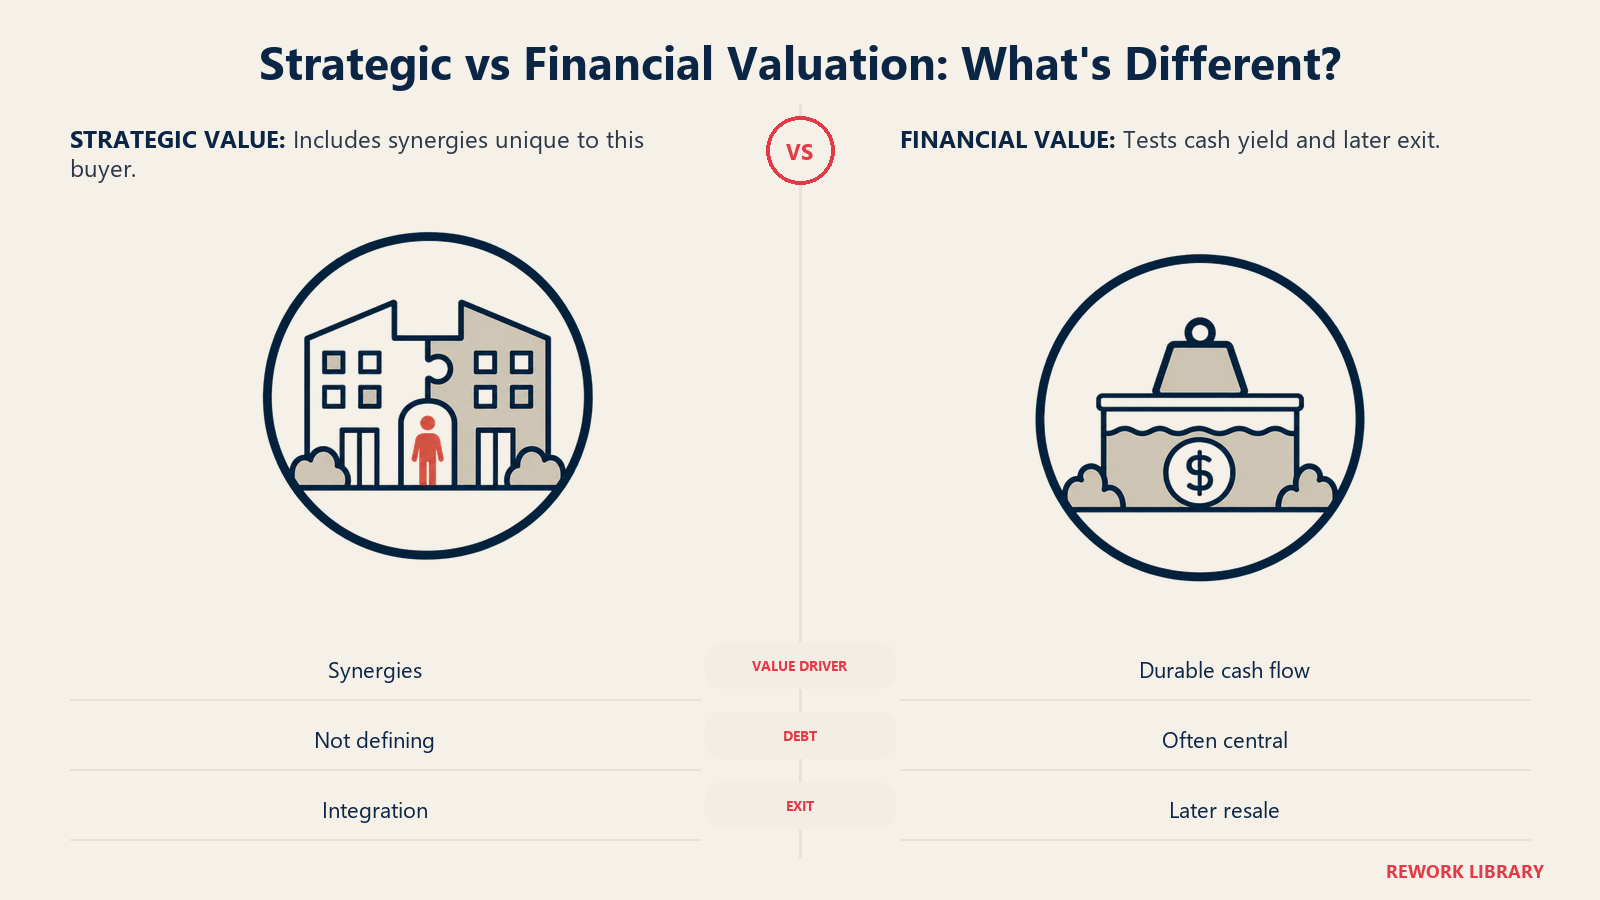
Pembeli strategik membina nilai yang merangkumi apa yang syarikat anda hasilkan hari ini ditambah apa yang gabungan itu tambahkan. Bahagian kedua itu ialah sinergi:
- Sinergi hasil. Menjual silang produk mereka kepada pelanggan anda dan sebaliknya.
- Sinergi kos. Kakitangan, pejabat, pembekal dan sistem yang bertindih.
- Nilai keupayaan. Lesen, teknologi, lokasi atau pasukan yang lambat atau mahal untuk dibina.
Pada dasarnya, pembeli strategik boleh membayar lebih daripada nilai kendiri anda, kerana ia boleh menyimpan sebahagian sinergi untuk dirinya dan masih menyerahkan sebahagian kepada anda. Dalam praktik ia tidak akan menyerahkan semuanya. Pembeli berunding untuk berkongsi hanya sebanyak kelebihan yang perlu.
Tawaran strategik juga bergantung pada kesesuaian. Pembeli yang tiada pertindihan sebenar dengan syarikat anda akan menilainya hampir sama seperti pembeli kewangan. Pembeli dengan pertindihan mendalam mungkin membayar premium besar, tetapi biasanya hanya ada segelintir pembeli sedemikian.
Lensa kewangan: apa yang akan dijana, dan apa yang boleh ditanggung?
Pembeli kewangan menilai syarikat anda berdasarkan apa yang boleh dijananya sendiri, ditambah apa yang boleh diperbaiki pembeli. Soalannya kebanyakannya tentang tunai:
- Adakah aliran tunai tahan lama? Hasil berulang, pelanggan yang pelbagai dan margin yang stabil menaikkan nilai. Pergantungan pada satu pelanggan atau satu individu menurunkannya.
- Berapa banyak hutang yang boleh ditampung perniagaan? Ramai pembeli kewangan membiayai sebahagian harga dengan wang pinjaman yang dicagarkan pada aliran tunai perniagaan itu sendiri. Perniagaan yang stabil dan boleh diramal boleh menanggung lebih banyak hutang, yang membolehkan pembeli membayar lebih sambil masih mencapai pulangan sasarannya.
- Apakah exit-nya? Dana yang mesti menjual dalam beberapa tahun menetapkan harga perniagaan berdasarkan apa yang akan dibayar pembeli seterusnya.
Pembeli kewangan juga cenderung membayar untuk kualiti pengurusan, kerana mereka biasanya tidak mempunyai eksekutif operasi yang menunggu untuk mengambil alih. Itulah sebabnya syarikat yang bergantung pada pengasasnya lebih sukar dijual kepada mereka, masalah yang diliputi dalam risiko individu utama.
Mengapa bukti menunjuk dua arah
Kajian Bargeron et al. ialah titik rujukan yang berguna kerana ia mengasingkan jenis pembida. Bagi sasaran awam, ia mendapati pembida ekuiti persendirian membayar premium jauh lebih rendah daripada pengambil alih awam, dan firma operasi persendirian berada di tengah. Penulis juga mendapati perbezaan itu kekal selepas mengawal ciri urusan dan sasaran yang biasa, dan pembida awam menaikkan premium mereka dengan pemilikan pengurusan dan institusi yang lebih tinggi di sasaran sedangkan pembida persendirian tidak berbuat demikian.
Bacaan yang wajar untuk pengasas adalah sempit. Siapa pembida boleh mengubah apa yang dibayar, bagi sasaran yang sama. Ia tidak menyatakan pembeli strategik sentiasa membayar lebih, dan ia tidak menyatakan apa-apa secara langsung tentang syarikat milik persendirian di Southeast Asia. Bagi firma yang diurus pemilik, laluan bukti yang lebih baik ialah menjalankan proses dan melihat tawaran sebenar.
Bagaimana struktur urusan berbeza
Harga ialah satu angka. Struktur menentukan berapa banyak yang sebenarnya anda terima, bila, dan apa yang masih mengikat anda selepas itu.
Jualan penuh berbanding jualan separa
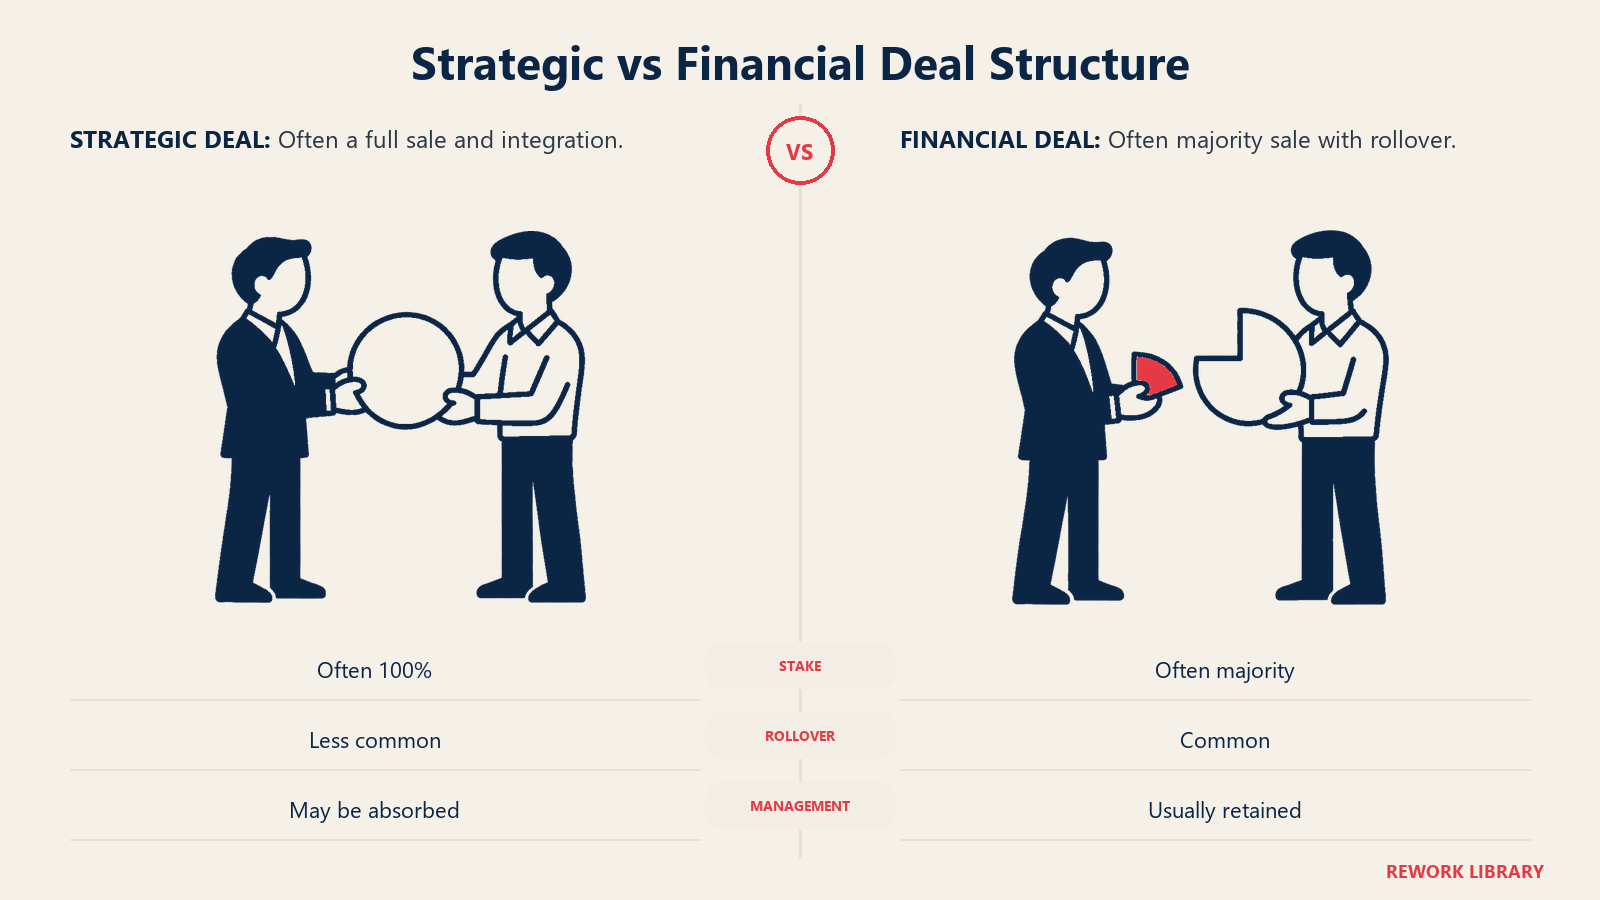
Pembeli strategik lebih kerap membeli 100% syarikat. Mereka mahukan kawalan dan integrasi, dan mereka tidak dapat mengintegrasikan perniagaan yang hanya dimiliki sebahagiannya. Pembeli kewangan kerap membeli majoriti dan membiarkan penjual memegang pegangan minoriti.
Ekuiti rollover
Pembeli kewangan sering meminta pengasas melabur semula sebahagian hasil jualan, kadang-kadang dipanggil ekuiti rollover, ke dalam struktur pemilikan baharu. Idea ini ialah bayaran kedua apabila pembeli pula menjual. Bagi pengasas ia bermakna dua perkara: anda masih terdedah kepada hasil perniagaan, dan sebahagian harga tajuk ialah kertas, bukan tunai. Pembeli strategik kurang berkemungkinan meminta ini, walaupun ia mungkin menawarkan saham sendiri sebagai sebahagian daripada harga.
Earn-out
Earn-out menjadikan sebahagian harga bergantung pada perniagaan mencapai sasaran selepas jualan. Kedua-dua jenis pembeli menggunakannya, terutamanya apabila pengasas dan pembeli tidak sependapat tentang hasil masa depan. Ia membawa risiko tertentu: selepas penutupan, pembeli mengawal perniagaan. Jika earn-out anda bergantung pada hasil dan pembeli menggabungkan pelanggan anda ke dalam akaunnya sendiri, angka yang menjadi asas bayaran anda mungkin sukar diukur. Nyatakan dengan jelas cara sasaran dikira sebelum menandatangani.
Pengekalan pengurusan
Pembeli kewangan umumnya mahu pasukan sedia ada terus menjalankan perniagaan, sekurang-kurangnya sepanjang tempoh pegangan mereka. Mereka sering mengaitkan sebahagian pakej dengan kekal berkhidmat. Pembeli strategik mungkin ada pengurus sendiri untuk beberapa peranan, jadi mereka mungkin mengekalkan lebih sedikit eksekutif anda.
| Ciri | Pembeli strategik | Pembeli kewangan |
|---|---|---|
| Siapa mereka | Syarikat operasi, sering pesaing, pembekal atau pemain bersebelahan | Dana PE, family office, search fund atau syarikat pegangan |
| Mengapa membeli | Sinergi: pelanggan, keupayaan, penjimatan kos | Pulangan atas modal daripada aliran tunai dan pertumbuhan |
| Asas penilaian | Nilai kendiri ditambah bahagian sinergi | Aliran tunai tahan lama, kapasiti hutang, nilai exit |
| Pegangan lazim | Sering 100% | Sering majoriti, dengan pengasas mengekalkan minoriti |
| Ekuiti rollover | Kurang lazim | Lazim |
| Pengurusan selepas penutupan | Sering sebahagiannya digantikan atau diserap | Biasanya diminta kekal dan menjalankannya |
| Jenama | Sering dilebur ke dalam jenama pembeli | Biasanya dikekalkan |
| Integrasi | Berat | Ringan, dengan pelaporan dan tadbir urus ditambah |
| Risiko utama pengasas | Peranan dan pasukan mungkin lenyap | Pemilik kedua dan jualan seterusnya kelak |
Anggaplah jadual ini sebagai kecenderungan. Pembeli individu melanggar corak ini, dan term sheet ialah satu-satunya panduan yang boleh dipercayai.
Apa yang berlaku selepas itu
Pasukan
Dengan pembeli strategik, soalan lazimnya ialah pertindihan. Fungsi yang menduplikasi fungsi pembeli, seperti kewangan, HR dan pejabat belakang, paling berkemungkinan digabungkan. Kakitangan yang berdepan pelanggan dan teknikal biasanya sebab urusan itu berlaku, jadi pembeli cenderung mahu mengekalkan mereka. Jika anda telah menjanjikan keselamatan kepada pasukan anda, minta butiran khusus: bonus pengekalan, komitmen peranan, tempoh notis sebelum sebarang penyusunan semula.
Dengan pembeli kewangan, pasukan lebih kerap kekal utuh, tetapi jangkaan berubah. Pelaporan bulanan menjadi lebih ketat, sasaran menjadi lebih tegas dan keputusan yang dahulunya tidak formal melalui lembaga. Sesetengah pasukan mendapati ini menjelaskan. Yang lain mendapatinya membebankan.
Jenama
Pembeli strategik sering menamatkan jenama syarikat yang diperoleh, atau mengekalkannya untuk tempoh peralihan kemudian melebur ke dalam jenamanya sendiri. Pengasas yang mengambil berat tentang legasi dan identiti syarikat patut bertanya secara langsung tentang rancangan jenama pembeli, dan mendapatkan komitmen bertulis jika ia penting. Pembeli kewangan biasanya mengekalkan jenama yang bernilai dengan sendirinya, kerana jenama ialah sebahagian daripada apa yang mereka bayar.
Pengasas
Di bawah pembeli strategik, pengasas lazimnya kekal untuk tempoh peralihan, seperti setahun atau dua, kemudian pergi. Peranan itu sering mengecil apabila syarikat diserap ke dalam struktur yang lebih besar. Di bawah pembeli kewangan, pengasas lebih berkemungkinan kekal sebagai CEO atau beralih ke peranan pengerusi, dengan lembaga baharu, garis pelaporan baharu dan, sering, ekuiti rollover. Kekal bermakna bekerja untuk pelabur dengan jadual mereka sendiri, tugas yang berbeza daripada menjalankan syarikat sendiri.
Kes hibrid: platform yang disokong PE
Kedua-dua kategori menjadi kabur dalam satu susunan yang lazim. Dana ekuiti persendirian membeli syarikat sebagai "platform," kemudian menggunakannya untuk memperoleh syarikat yang lebih kecil dalam sektor yang sama, dikenali sebagai pemerolehan tambahan. Dari sudut penjual pemerolehan tambahan, pembelinya ialah pengambil alih strategik: syarikat operasi dalam industri anda, dengan pelanggan dan pasukan pengurusan, yang mahu syarikat anda sesuai dengannya. Tetapi pemiliknya ialah pembeli kewangan dengan sasaran pulangan dan exit akhirnya.
Itu membawa akibat praktikal:
- Penetapan harga sinergi mungkin tersedia. Platform boleh membayar untuk pertindihan, dan pemiliknya sanggup, kerana pemerolehan sampingan menaikkan nilai platform pada exit-nya sendiri.
- Rollover lazim. Pemilik platform sering mahu anda mengambil ekuiti dalam kumpulan gabungan.
- Jam masih berjalan. Platform itu sendiri akan dijual, jadi masa depan anda bergantung sebahagiannya pada jualan kemudian itu.
Sebaliknya juga berlaku. Sesetengah pembeli strategik membentuk cabang pelaburan yang membuat pelaburan minoriti gaya kewangan. Apabila pembeli menggambarkan dirinya dengan cara yang tidak sepadan dengan labelnya, tanya siapa pemiliknya, bagaimana ia dibiayai dan berapa lama ia merancang memegang.
Bagaimana penjual memutuskan
Tiada pembeli yang lebih baik secara sejagat. Soalan yang betul ialah jenis mana yang sepadan dengan apa yang anda mahukan selepas penutupan. Telusuri perkara ini mengikut urutan.
- Apa yang anda mahu lakukan seterusnya? Jika jawapannya "pergi dalam setahun," pembelian penuh dan tempoh peralihan pembeli strategik sesuai. Jika "terus menjalankan ini, dengan modal dan rakan kongsi," pembeli kewangan lebih sesuai.
- Setakat mana perniagaan bergantung pada anda? Semakin ia bergantung pada anda secara peribadi, semakin sukar menjualnya kepada pembeli yang menjangka pengurusan sedia ada akan meneruskan. Mengurangkan pergantungan itu sebelum jualan biasanya melebarkan pilihan anda.
- Adakah pertindihan strategik sebenar? Jika hanya satu atau dua syarikat akan beroleh manfaat daripada gabungan, persaingan di sebelah itu terhad. Sertakan pembeli kewangan juga, supaya anda ada penanda aras harga.
- Apa yang penting selain harga? Susun keselamatan pasukan, kesinambungan jenama, kelajuan, kepastian penutupan dan peranan anda sendiri mengikut keutamaan. Kemudian bandingkan tawaran pada semuanya, bukan hanya angka tajuk.
- Berapa banyak harga yang pasti? Tawaran tunai penuh yang lebih rendah boleh bernilai lebih daripada tawaran lebih tinggi yang terdiri daripada earn-out dan ekuiti rollover. Tanya berapa bahagian setiap bidaan dibayar semasa penutupan.
- Jalankan proses. Cara paling boleh dipercayai untuk mengetahui apa yang akan dibayar pelbagai pembeli ialah menjemput kedua-dua jenis, di bawah kerahsiaan, dan membandingkan tawaran sebenar.
Bandingkan juga dengan laluan bukan pasaran, seperti pembelian oleh pengurusan atau pemilikan pekerja. Ia cenderung membayar dengan cara berbeza tetapi mungkin sesuai untuk pengasas yang mengutamakan kesinambungan.
Bacaan Berkaitan

Co-Founder & COO
On this page
- Fakta Utama
- Siapa sebenarnya setiap pembeli
- Pembeli strategik
- Pembeli kewangan
- Cara masing-masing menilai perniagaan anda
- Lensa strategik: berapa nilainya kepada kami?
- Lensa kewangan: apa yang akan dijana, dan apa yang boleh ditanggung?
- Mengapa bukti menunjuk dua arah
- Bagaimana struktur urusan berbeza
- Jualan penuh berbanding jualan separa
- Ekuiti rollover
- Earn-out
- Pengekalan pengurusan
- Apa yang berlaku selepas itu
- Pasukan
- Jenama
- Pengasas
- Kes hibrid: platform yang disokong PE
- Bagaimana penjual memutuskan
- Bacaan Berkaitan