Bahasa Indonesia
Lembah Kematian Startup: Mengapa Perusahaan Mandek Setelah Peluncuran
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Lembah kematian adalah rentang antara pendanaan atau peluncuran pertama sebuah perusahaan dan titik ketika pendapatan menutup biaya. Pengeluaran berjalan mendahului pemasukan selama berbulan-bulan atau bertahun-tahun, kas kumulatif turun, dan perusahaan harus bertahan dengan dana yang sudah dihimpun sampai kurvanya berbalik. Banyak perusahaan muda tidak berhasil menyeberang.
Artikel ini menjelaskan asal istilah tersebut, seperti apa kurva arus kasnya, mengapa kesenjangan itu terbuka, model-model bernama yang menggambarkannya, serta apa yang bisa dan tidak bisa dikatakan oleh data kelangsungan hidup. Ini adalah tulisan konsep. Artikel ini tidak memberi tahu pendiri mana pun apa yang harus dilakukan. Untuk gambaran yang lebih luas tentang mengapa perusahaan muda tutup, lihat mengapa startup gagal.
Dua makna dari satu frasa
"Lembah kematian" dipakai untuk dua gagasan yang berkaitan, dan mencampuradukkannya menimbulkan kebingungan.
Makna dalam kebijakan inovasi. Di sini lembah berada di antara riset dan produk. Universitas atau laboratorium pemerintah menghasilkan temuan yang menjanjikan, tetapi tidak ada yang mendanai pekerjaan mahal dan berisiko untuk mengubahnya menjadi sesuatu yang bisa dibeli pelanggan. Salah satu penggunaan awal yang paling jelas dalam konteks kebijakan muncul dalam sebuah volume National Research Council tahun 1999, ketika seorang juru bicara Anggota Kongres AS Vernon Ehlers, yang menjelaskan laporan kebijakan sains kongresionalnya, mengatakan bahwa kesenjangan antara riset dasar dan riset terapan atau pengembangan produk yang digerakkan industri disebut sebagai "lembah kematian". Laporan yang dimaksud, disusun pada 1997 dan 1998 dan disetujui DPR pada Oktober 1998, adalah pernyataan kebijakan sains nasional. Itu adalah penggunaan frasa tersebut, bukan bukti siapa yang pertama kali mengucapkannya. Istilah itu sudah beredar di kalangan alih teknologi saat itu, dan asal-usul pastinya tidak terdokumentasi dengan baik.
Pembahasan akademis yang paling terkenal datang beberapa tahun kemudian. Lewis Branscomb dan Philip Auerswald menulis laporan tahun 2002 untuk US National Institute of Standards and Technology tentang pendanaan pengembangan teknologi tahap awal, lalu menyusul makalah tahun 2003, Valleys of Death and Darwinian Seas, di Journal of Technology Transfer. Argumen mereka adalah bahwa asimetri informasi dan motivasi, bersama kesenjangan kelembagaan, dapat secara sistematis menghalangi investasi swasta dalam pengembangan teknologi tahap awal.
Makna dalam pendanaan startup. Dalam percakapan startup, lembah adalah bentuk arus kas, bukan kesenjangan pendanaan antarlembaga. Perusahaan sudah meluncur, atau menghimpun uang pertamanya, dan sedang berbelanja untuk menemukan pelanggan, tetapi pendapatan masih kecil. Kedua makna itu tumpang tindih. Perusahaan deep-tech yang keluar dari laboratorium bisa menghadapi keduanya sekaligus. Tetapi startup perangkat lunak dengan produk jadi bisa berada di lembah keuangan tanpa pernah menyentuh kesenjangan riset.
Sisa artikel ini sebagian besar membahas makna kedua.
Kurva J dari kas kumulatif
Petakan posisi kas kumulatif perusahaan muda dari waktu ke waktu. Ia dimulai dari nol atau dari jumlah yang dihimpun. Biaya langsung mulai berjalan: gaji, alat kerja, infrastruktur, pemasaran, hukum. Pendapatan datang belakangan dan lebih kecil. Maka garisnya turun.
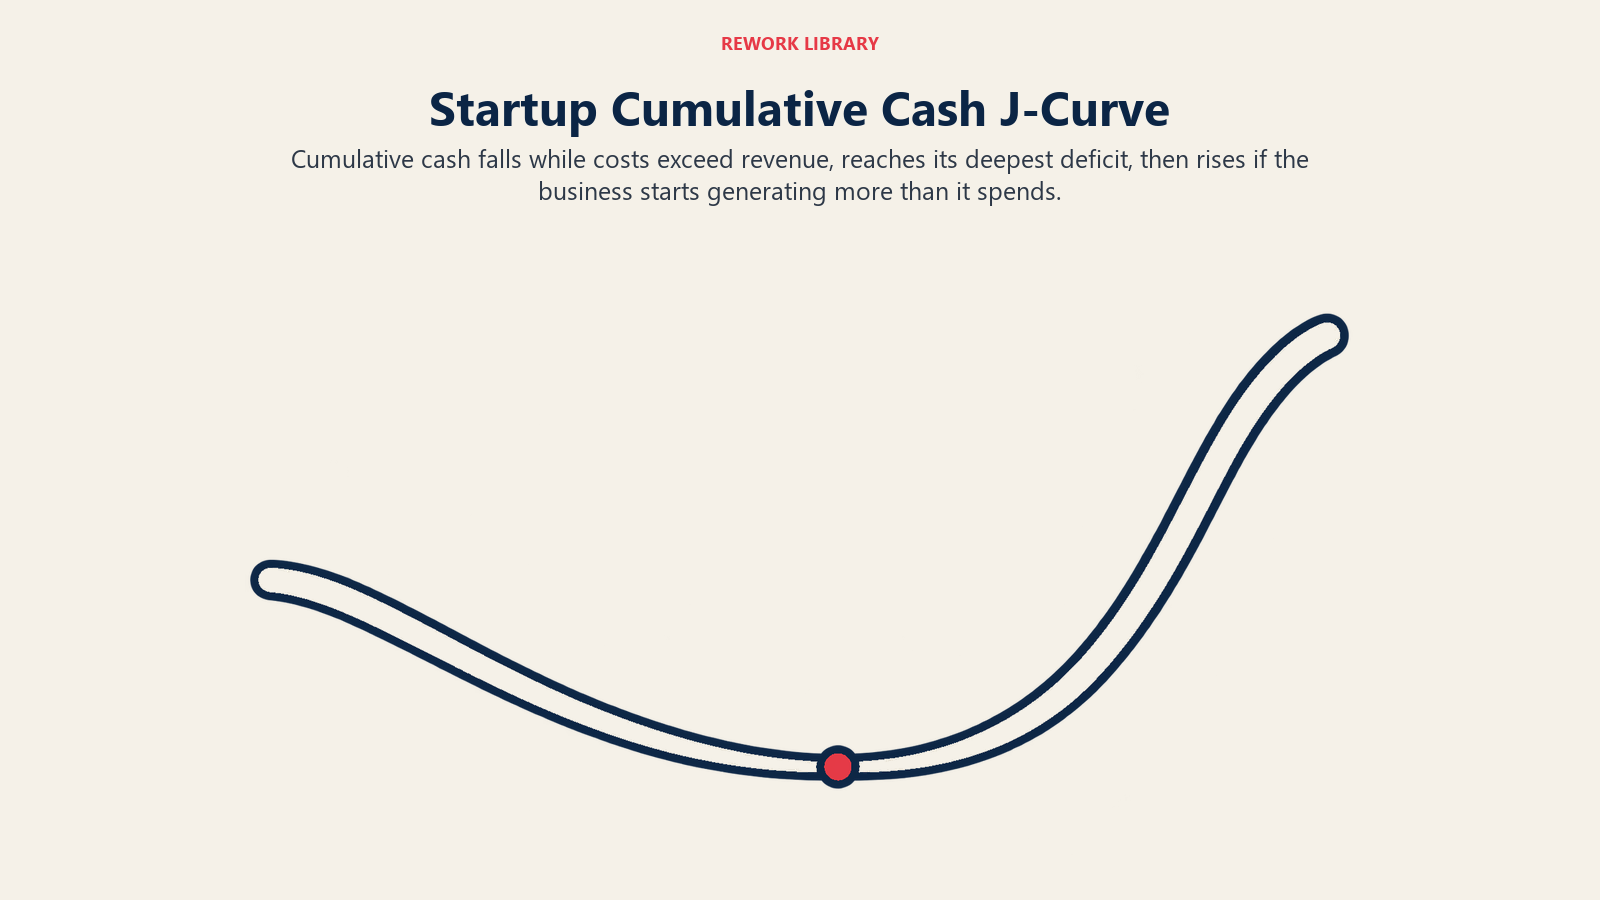
Pada akhirnya, jika bisnisnya berjalan, pendapatan bulanan melampaui pengeluaran bulanan, garis mencapai dasar dan mulai naik. Bentuknya adalah J: turun panjang, titik terendah, lalu naik yang akhirnya melewati level awal. Titik terendah itu adalah defisit kas kumulatif terdalam yang dicapai perusahaan.
Tiga hal mendefinisikan lembah pada kurva itu.
- Kedalaman. Berapa banyak kas yang dihabiskan perusahaan sebelum berbalik. Ini ditentukan oleh burn rate dan lamanya penurunan.
- Panjang. Berapa bulan berlalu antara dolar pertama yang dibelanjakan dan bulan pertama saat bisnis membiayai dirinya sendiri.
- Dana yang tersedia. Apakah kas perusahaan mencakup seluruh kedalaman penurunan. Inilah garis pemisah antara lembah yang berhasil diseberangi dan lembah yang mengakhiri perusahaan.
Cara berguna untuk mengatakannya: lembah tidak berbahaya karena kas menurun. Lembah berbahaya ketika runway habis sebelum kurva berbalik. Perusahaan yang menghimpun cukup dana untuk mencapai dasar dan naik kembali tidak pernah berada dalam bahaya maut. Perusahaan yang menghimpun jumlah sama tetapi mendapati dasarnya dua kali lebih dalam daripada rencana, berada dalam bahaya itu.
Label "kurva J" juga dipakai dalam private equity dan modal ventura untuk imbal hasil sebuah dana, yang menunjukkan imbal hasil negatif di awal akibat biaya dan penghapusan sebelum keuntungan tiba. Itu bentuk yang berkaitan untuk hal yang berbeda (dana investor, bukan kas satu perusahaan), jadi periksa yang mana yang dimaksud sebuah sumber.
Mengapa lembah terbuka
Kesenjangan antara pengeluaran dan pemasukan bukan kegagalan manajemen dengan sendirinya. Sebagian besar alasannya bersifat struktural.
Biaya datang lebih dulu, pendapatan menyusul. Perusahaan harus merekrut, membangun, dan meluncur sebelum bisa menjual. Bahkan setelah peluncuran, pelanggan awal butuh waktu untuk ditemukan, dicoba, dan dikonversi. Dengan pelanggan bisnis, siklus penjualan beberapa bulan berarti pengeluaran hari ini menghasilkan pendapatan kuartal depan atau lebih lambat.
Pendapatan awal kecil dan tidak merata. Pelanggan pertama sering mendapat diskon, berada dalam pilot, atau berjangka pendek. Pendapatan yang ada mungkin belum berulang, sehingga tidak bisa diperkirakan dengan percaya diri.
Produk belum selesai belajar. Banyak startup meluncur sebelum tahu pelanggan mana yang paling menghargai produknya. Mencari tahu hal itu membutuhkan iterasi, dan iterasi memakan bulan-bulan. Inilah sebabnya lembah tumpang tindih dengan pencarian product-market fit. Sebelum perusahaan mencapai fit, menambah pengeluaran cenderung memperpanjang penurunan, bukan memperpendeknya.
Pendanaan tiba per putaran, bukan terus-menerus. Kas datang dalam gumpalan, dan di antara gumpalan itu perusahaan harus membuktikan cukup banyak untuk menghimpun yang berikutnya. Jeda antarputaran adalah tempat banyak lembah menjadi fatal, karena investor menilai perusahaan dari lintasannya, dan lintasan yang datar atau tidak jelas tidak memenuhi syarat.
Ekspektasi bergeser antartahap. Investor seed mungkin mendukung tim dan sebuah tesis. Investor Series A biasanya menginginkan bukti: pelanggan, retensi, cara berulang untuk mendapatkan lebih banyak. Perubahan dalam apa yang dihitung sebagai bukti adalah rintangan tersendiri. Tahap seed adalah tempat bukti pertama itu dibangun, dan pendanaan Series A, B, dan C membahas perbedaan antarputaran.
Series A crunch
Versi paling terkenal dari kesenjangan pendanaan adalah apa yang disebut Series A crunch: perusahaan yang telah menghimpun putaran seed kesulitan menghimpun putaran berikutnya.
Crunchbase, penyedia data ventura, melacak hal ini untuk startup AS yang menghimpun putaran seed senilai $1 juta atau lebih. Dalam analisis Mei 2026 oleh Gené Teare, Crunchbase melaporkan bahwa dari perusahaan yang menghimpun putaran seed $1 juta ke atas pada 2023, hanya 24% yang telah melangkah lebih jauh. Tulisan yang sama menyebutkan bahwa startup AS membutuhkan waktu lebih lama untuk menghimpun Series A setelah putaran seed sebesar itu, dengan jeda yang kini membentang lebih dari dua tahun.
Tiga peringatan berlaku. Ini adalah populasi startup AS berbasis ventura dengan putaran seed $1 juta atau lebih, bukan startup secara umum. "Melangkah lebih jauh" adalah ukuran Crunchbase untuk pendanaan tahap lanjut, yang tidak sama dengan perusahaan itu sehat atau tidak sehat. Dan kohort terbaru belum punya banyak waktu, sehingga angkanya akan berubah seiring makin banyak perusahaan mencapai putaran berikutnya.
Yang didukung oleh data adalah mekanismenya, bukan angka yang tepat: makin lama penantian antarputaran, makin banyak bagian lembah yang harus dibiayai perusahaan dari kas yang ada, dan makin besar burn rate yang ditetapkan untuk jadwal lebih cepat menjadi risiko. Bridge round adalah satu solusi sementara, dan down round adalah salah satu harga dari menghimpun dana dalam posisi yang lebih lemah.
Model-model bernama yang menggambarkan rentang yang sama
Beberapa kerangka terkenal menggambarkan bagian-bagian lembah dari sudut yang berbeda. Kerangka-kerangka ini tidak bersaing; masing-masing melihat bagian berbeda dari masalah yang sama.
| Model | Sumber | Yang digambarkan | Populasi |
|---|---|---|---|
| Lembah kematian (kebijakan) | Literatur alih teknologi, dibahas dalam volume National Research Council tahun 1999 | Kesenjangan antara riset dasar dan pengembangan produk yang digerakkan industri | Lembaga riset dan komersialisasi teknologi |
| Valleys of Death and Darwinian Seas | Auerswald dan Branscomb, 2003 | Kesenjangan pendanaan teknologi tahap awal, dan seleksi pasar yang menyusul | Inovasi berbasis teknologi di AS |
| Trough of sorrow (lembah kesedihan) | Digambarkan oleh Paul Graham dan mitra Y Combinator lainnya, seperti dijelaskan Andrew Chen | Fase tengah setelah kegembiraan awal memudar dan sebelum product-market fit | Startup berbasis ventura |
| Jurang (chasm) | Geoffrey Moore | Kesenjangan antara early adopter dan pasar arus utama | Adopsi produk teknologi |
| Krisis Greiner | Larry Greiner | Krisis yang memaksa perusahaan yang berkembang mengubah cara pengelolaannya | Organisasi yang bertumbuh |
Perhatikan apa yang berbeda. Model kebijakan membahas siapa yang membayar pekerjaan awal yang berisiko. Trough of sorrow membahas semangat dan metrik di tengah jalan. Jurang membahas pelanggan. Hanya pandangan arus kas, kurva J, yang mengukur hal yang benar-benar mengakhiri perusahaan: uang.
Apa kata data kelangsungan hidup
Data publik yang paling bersih bukan tentang startup secara khusus. US Bureau of Labor Statistics menerbitkan kelangsungan hidup establishment sektor swasta menurut tahun pembukaan, mencakup setiap establishment sektor swasta baru, dari restoran hingga kantor perangkat lunak. Establishment adalah satu lokasi fisik, bukan perusahaan, sehingga penutupan bisa berarti bisnis gagal, pindah, bergabung, atau dijual.
Untuk kohort establishment yang dibuka pada tahun yang berakhir Maret 2013, tabel itu memberikan angka-angka berikut.
| Tahun setelah dibuka | Porsi kohort awal yang masih beroperasi | Porsi penyintas tahun sebelumnya yang masih beroperasi |
|---|---|---|
| 1 | 79,6% | 79,6% |
| 2 | 68,9% | 86,6% |
| 3 | 61,4% | 89,0% |
| 4 | 55,3% | 90,1% |
| 5 | 50,6% | 91,5% |
| 10 | 34,7% | 92,2% (hanya tahun ke-10) |
Kohort terbaru dengan tahun pertama penuh, tahun yang berakhir Maret 2024, menunjukkan 77,9% masih beroperasi setelah satu tahun. Titik data terbaru dalam tabel adalah Maret 2025, ketika tingkat kelangsungan hidup kohort 2013 sejak lahir adalah 30,4%.
Dua pembacaan penting di sini.
Pertama, penurunan paling curam terjadi di tahun pertama. Sekitar satu dari lima establishment dalam kohort 2013 hilang dalam dua belas bulan. Itu konsisten dengan gagasan bahwa rentang paling awal adalah yang paling berisiko, meskipun data tidak bisa memberi tahu mengapa setiap establishment tertentu tutup.
Kedua, tingkat kehilangan tahunan menurun seiring waktu. Penyintas dari tahun-tahun sebelumnya lebih mungkin melewati tahun berikutnya: porsinya naik dari 79,6% di tahun pertama menjadi 91,5% di tahun kelima. Dengan kata sederhana, peluang membaik semakin lama bisnis beroperasi. Itu sesuai dengan bentuk lembah, di mana bagian sulitnya ada di awal dan risikonya mereda setelah pendapatan mapan. Tetapi itu tidak membuktikan penyebabnya. Bisnis yang lebih tua berbeda dari yang lebih baru dalam banyak hal, dan penyintas, menurut definisinya, adalah yang tidak tersaring keluar.
Catatan tentang populasi adalah yang terpenting. Ini adalah establishment, bukan perusahaan, dan bukan startup berbasis ventura. Perusahaan perangkat lunak berbasis ventura yang baru, restoran baru, dan kantor cabang baru dari perusahaan yang sudah ada semuanya ada dalam data. Gunakan sebagai tolok ukur dasar betapa sulitnya mempertahankan bisnis baru apa pun, bukan sebagai peluang bagi startup teknologi. Data kelulusan Crunchbase di atas mencakup populasi yang lebih sempit (startup AS dengan putaran seed $1 juta ke atas), dan kedua rangkaian data menjawab pertanyaan yang berbeda. Yang satu tentang tetap buka. Yang lain tentang menghimpun putaran berikutnya.
Bagaimana runway dan burn rate membingkai lembah
Jika lembah adalah kurva, runway dan burn rate adalah cara pendiri membaca di mana posisi perusahaan pada kurva itu.
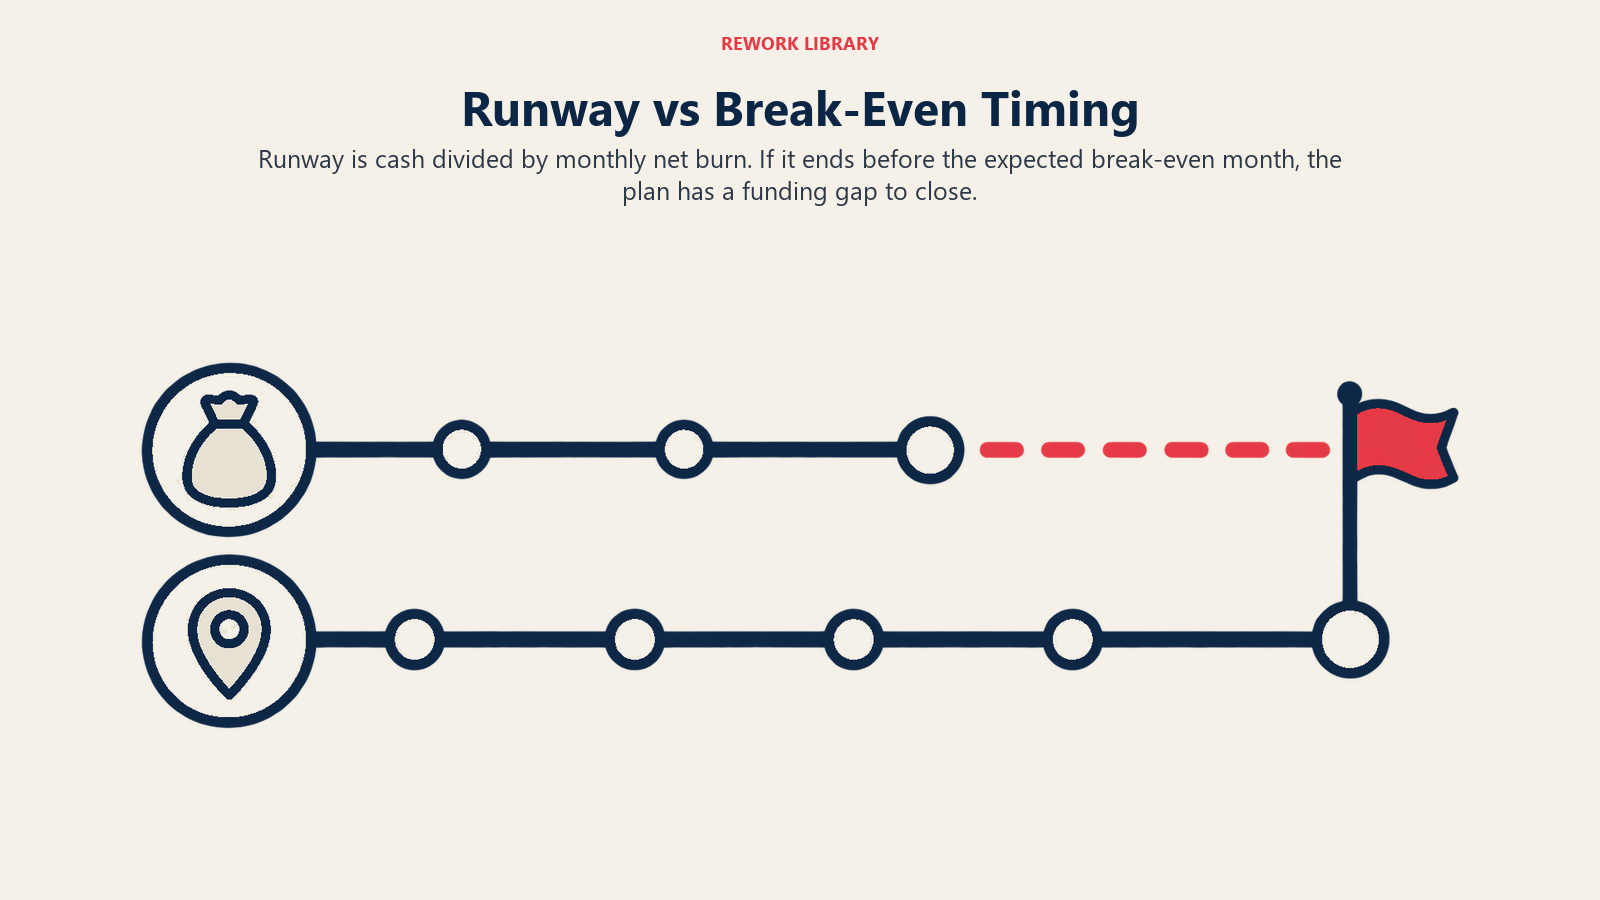
Burn rate adalah kas bersih yang hilang dari perusahaan per bulan. Runway adalah kas di tangan dibagi burn tersebut, dinyatakan dalam bulan. Keduanya bersama-sama memberi tenggat: tanggal ketika kas mencapai nol jika tidak ada yang berubah.
Lembah menambahkan pertanyaan kedua. Berapa bulan sampai bisnis membiayai dirinya sendiri? Jika runway 18 bulan dan perusahaan memperkirakan titik impas dalam 24 bulan, rencana itu punya lubang enam bulan. Hanya ada beberapa cara menutup lubang seperti itu, dan masing-masing mengorbankan sesuatu:
- Menghimpun lebih banyak uang, yang mengencerkan kepemilikan dan bergantung pada investor yang mengatakan ya.
- Memangkas burn, yang memperlambat pekerjaan yang seharusnya menghasilkan pendapatan.
- Menaikkan pendapatan lebih cepat, yang bergantung pada respons pasar yang tidak dikendalikan siapa pun.
- Memperpendek jalur dengan mempersempit produk atau pelanggan ke yang paling dekat untuk membayar.
Tidak satu pun gratis, dan tidak satu pun dijamin. Yang dilakukan pembingkaian ini adalah membuat pertukaran itu terlihat sejak dini, saat pilihan masih banyak, bukan terlambat, saat tinggal satu.
Beberapa sinyal cenderung menunjukkan posisi perusahaan pada kurva. Retensi yang bertahan menunjukkan bahwa penurunan mungkin sedang mencapai dasar. Siklus penjualan yang terus memanjang menunjukkan kebalikannya. Jika tim tidak bisa menyebutkan bulan titik impasnya, berarti belum punya rencana untuk lembah itu.
Di mana lembah berada dalam model tahap
Lembah tidak dipetakan ke satu tahap. Ia dimulai setelah pendanaan luar yang pertama dan berlangsung hingga tahap apa pun yang sedang dijalani perusahaan ketika pendapatan akhirnya menyusul. Bagi banyak perusahaan perangkat lunak, itu berarti tahap seed dan bagian awal tahap berikutnya. Tahap-tahap startup berjalan dalam urutan itu dari ide hingga exit. Perusahaan yang berhasil menyeberangi lembah sering masuk ke fase scale-up.
Fakta Utama: Lembah Kematian Startup
- Lembah kematian punya dua makna: kesenjangan pendanaan dari riset ke produk dalam kebijakan inovasi, dan rentang arus kas kumulatif negatif antara peluncuran dan pendapatan berkelanjutan dalam pendanaan startup.
- Sebuah volume National Research Council tahun 1999 menggambarkan kesenjangan antara riset dasar dan pengembangan produk yang digerakkan industri sebagai "lembah kematian", dalam pidato tentang laporan kebijakan sains Anggota Kongres Vernon Ehlers.
- Makalah Auerswald dan Branscomb tahun 2003, Valleys of Death and Darwinian Seas, berargumen bahwa asimetri informasi dan motivasi dapat menghalangi investasi swasta dalam teknologi tahap awal.
- Kurva J dari kas kumulatif turun ketika pengeluaran melampaui pendapatan, mencapai dasar, lalu naik jika bisnis berjalan. Lembah itu fatal ketika runway habis sebelum kurva berbalik.
- Di antara establishment sektor swasta AS yang dibuka pada tahun yang berakhir Maret 2013, 50,6% masih beroperasi setelah lima tahun dan 34,7% setelah sepuluh tahun. Ini adalah establishment, bukan startup.
- Crunchbase menemukan bahwa hanya 24% startup AS yang menghimpun putaran seed $1 juta ke atas pada 2023 yang telah melangkah lebih jauh, dan bahwa penantian untuk Series A kini melebihi dua tahun.
Bacaan Terkait

Co-Founder & COO