Das Tal des Todes bei Startups: Warum Unternehmen nach dem Launch ins Stocken geraten
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
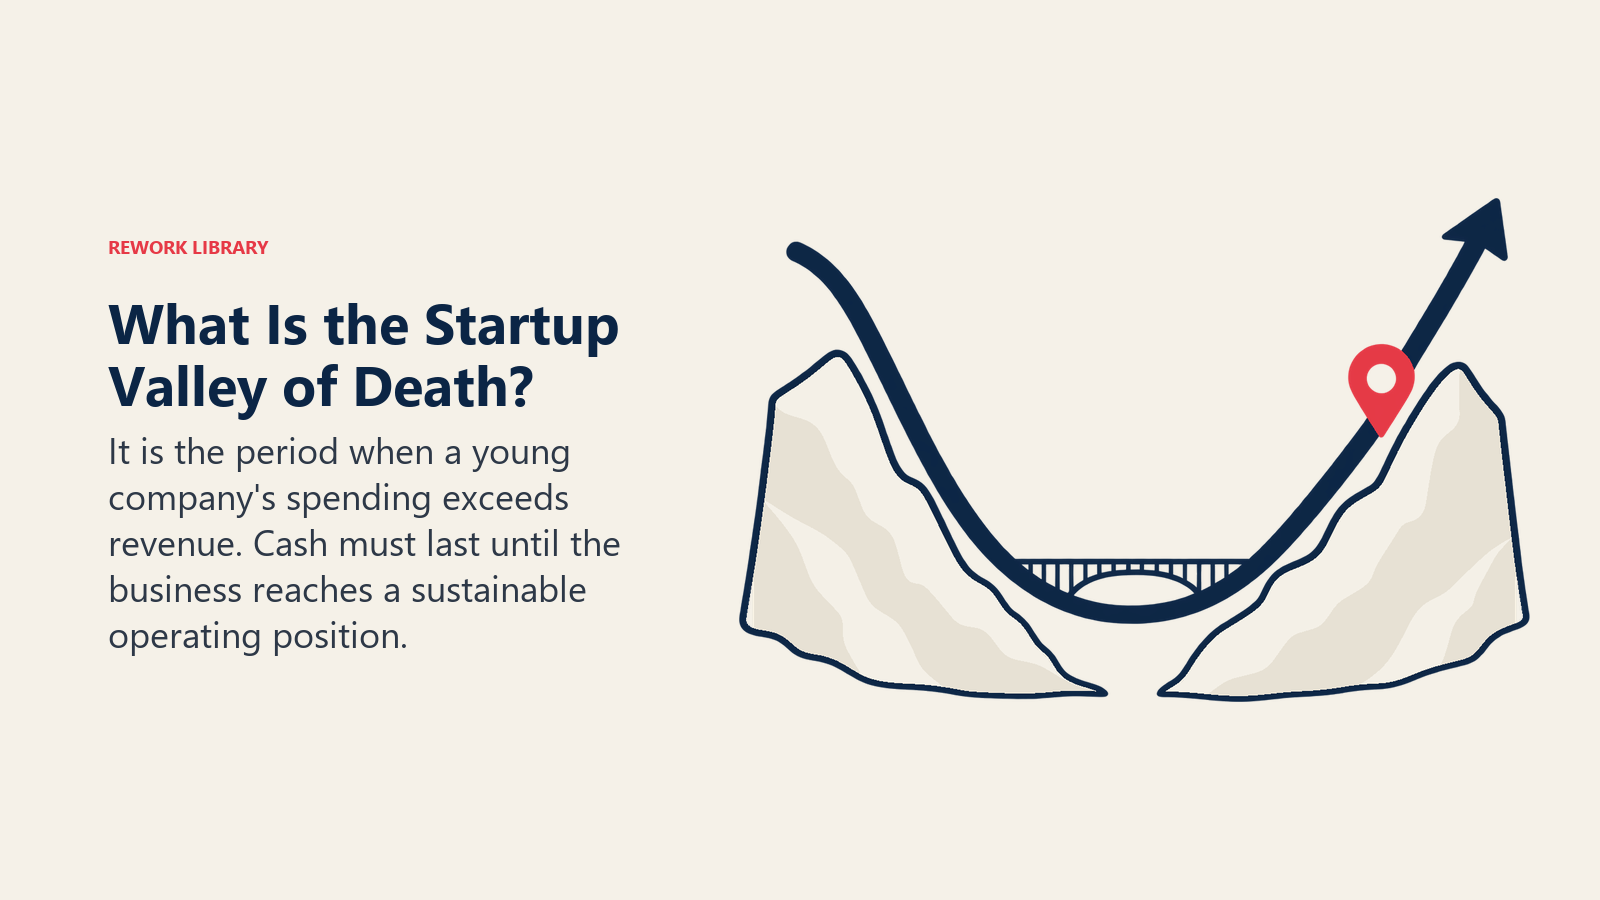
Das Tal des Todes ist die Strecke zwischen der ersten Finanzierung oder dem Launch eines Unternehmens und dem Punkt, an dem der Umsatz die Kosten deckt. Die Ausgaben liegen Monate oder Jahre vor den Einnahmen, der kumulierte Cashflow sinkt, und das Unternehmen muss von dem leben, was es eingesammelt hat, bis sich die Kurve dreht. Viele junge Unternehmen schaffen es nicht hinüber.
Dieser Artikel erklärt, woher der Begriff stammt, wie die Cashflow-Kurve aussieht, warum die Lücke entsteht, welche benannten Modelle sie beschreiben und was Überlebensdaten sagen können und was nicht. Er ist ein Konzeptartikel und sagt keinem einzelnen Gründer, was er tun soll. Einen breiteren Blick darauf, warum junge Unternehmen schließen, bietet Warum Startups scheitern.
Zwei Bedeutungen einer Wendung
„Tal des Todes“ steht für zwei verwandte Ideen, und sie zu vermischen sorgt für Verwirrung.
Die innovationspolitische Bedeutung. Hier liegt das Tal zwischen Forschung und Produkt. Eine Universität oder ein staatliches Labor liefert ein vielversprechendes Ergebnis, aber niemand finanziert die teure, riskante Arbeit, daraus etwas zu machen, das ein Kunde kaufen kann. Eine der klarsten frühen Verwendungen im politischen Kontext findet sich in einem Band des National Research Council von 1999, in dem ein Sprecher des US-Abgeordneten Vernon Ehlers bei der Beschreibung von dessen Bericht zur Wissenschaftspolitik des Kongresses sagt, die Lücke zwischen Grundlagenforschung und industriegetriebener angewandter Forschung oder Produktentwicklung werde als „Tal des Todes“ bezeichnet. Der fragliche Bericht, 1997 und 1998 erarbeitet und im Oktober 1998 vom Repräsentantenhaus gebilligt, war eine nationale wissenschaftspolitische Erklärung. Das ist eine Verwendung der Wendung und kein Beleg dafür, wer sie zuerst sagte. Der Begriff kursierte damals bereits in Kreisen des Technologietransfers, und sein genauer Ursprung ist nicht gut dokumentiert.
Die bekannteste akademische Behandlung folgte einige Jahre später. Lewis Branscomb und Philip Auerswald verfassten 2002 für das US National Institute of Standards and Technology einen Bericht über die Finanzierung früher Technologieentwicklung und ließen 2003 im Journal of Technology Transfer den Aufsatz Valleys of Death and Darwinian Seas folgen. Ihr Argument: Asymmetrien bei Information und Motivation sowie institutionelle Lücken können private Investitionen in frühe Technologieentwicklung systematisch abschrecken.
Die startup-finanzielle Bedeutung. In der Startup-Sprache ist das Tal eine Cashflow-Form und keine Finanzierungslücke zwischen Institutionen. Ein Unternehmen ist gestartet oder hat sein erstes Geld eingesammelt und gibt Geld aus, um Kunden zu finden, doch der Umsatz ist noch klein. Beide Bedeutungen überschneiden sich. Ein Deep-Tech-Unternehmen, das aus einem Labor kommt, kann beides zugleich erleben. Ein Software-Startup mit fertigem Produkt kann aber im finanziellen Tal stecken, ohne je die Forschungslücke zu berühren.
Der Rest dieses Artikels handelt überwiegend von der zweiten Bedeutung.
Die J-Kurve des kumulierten Cashflows
Tragen Sie die kumulierte Cash-Position eines jungen Unternehmens über die Zeit ab. Sie beginnt bei null oder beim eingesammelten Betrag. Kosten fallen sofort an: Gehälter, Werkzeuge, Infrastruktur, Marketing, Recht. Der Umsatz kommt später und kleiner. Die Linie sinkt also.
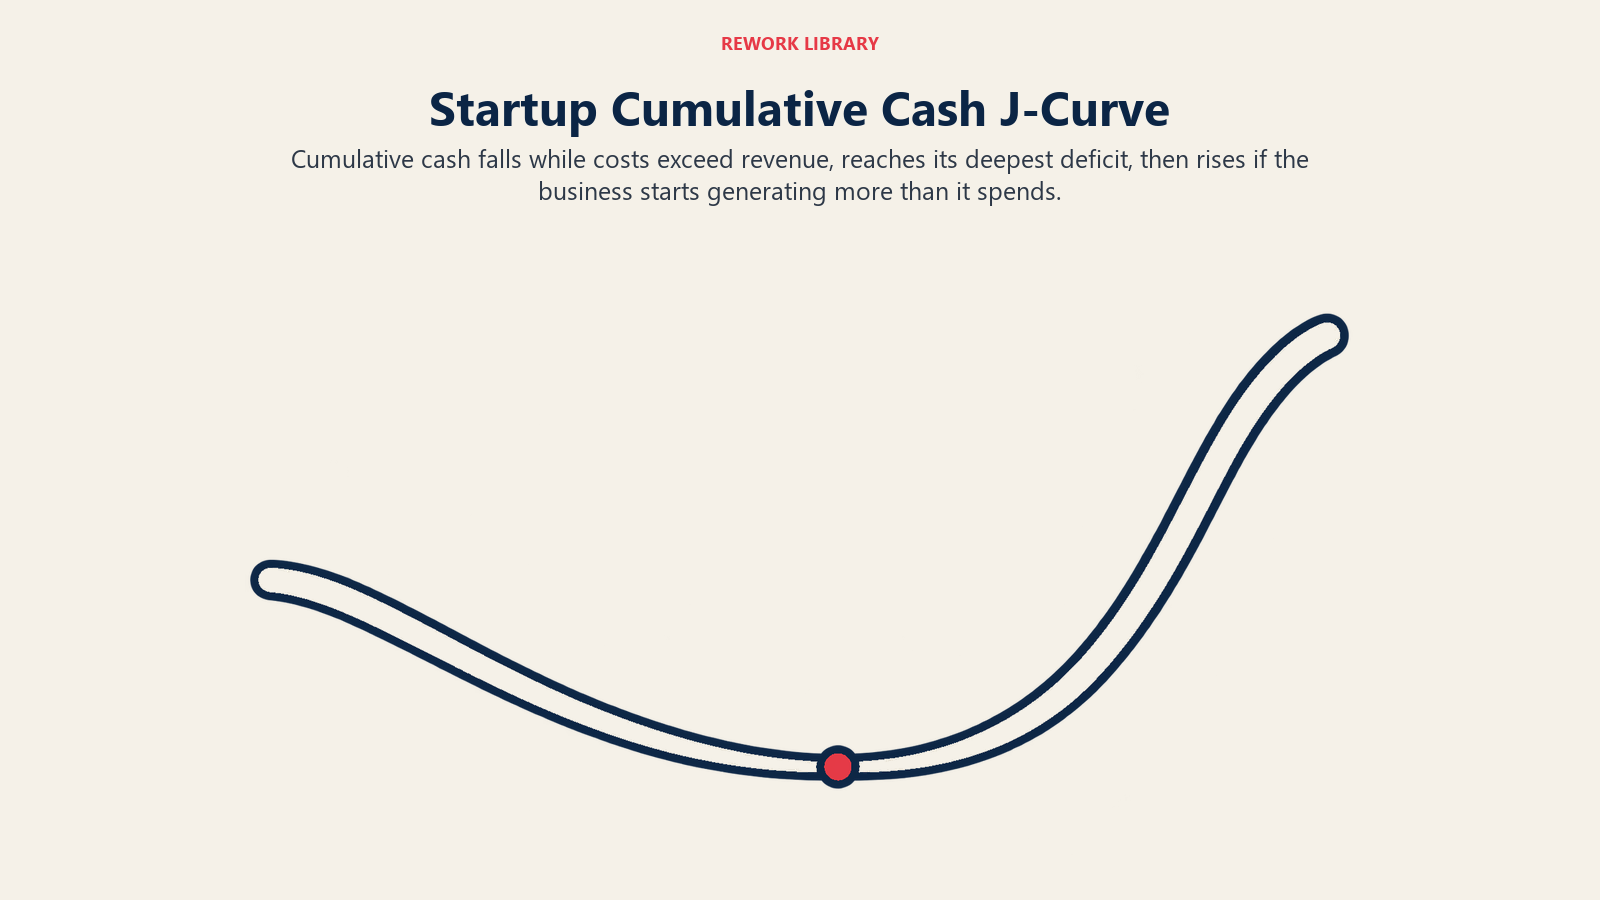
Funktioniert das Geschäft, überholt der monatliche Umsatz irgendwann die monatlichen Ausgaben, die Linie erreicht ihren Tiefpunkt und steigt. Die Form ist ein J: ein langer Abstieg, ein Tiefpunkt, dann ein Anstieg, der schließlich das Ausgangsniveau übersteigt. Der Tiefpunkt ist das tiefste kumulierte Cash-Defizit, das das Unternehmen erreicht.
Drei Dinge bestimmen das Tal auf dieser Kurve.
- Tiefe. Wie viel Geld das Unternehmen verbraucht, bevor sich die Kurve dreht. Das bestimmen die Burn Rate und die Dauer der Delle.
- Länge. Wie viele Monate zwischen dem ersten ausgegebenen Dollar und dem ersten Monat vergehen, in dem sich das Geschäft selbst trägt.
- Vorhandene Finanzierung. Ob das Geld des Unternehmens die volle Tiefe der Delle abdeckt. Das ist die Grenze zwischen einem Tal, das durchquert wird, und einem, das das Unternehmen beendet.
Man kann es so sagen: Das Tal ist nicht gefährlich, weil das Geld sinkt. Es ist gefährlich, wenn der Runway endet, bevor sich die Kurve dreht. Ein Unternehmen, das genug eingesammelt hatte, um den Tiefpunkt zu erreichen und wieder herauszuklettern, war nie in Lebensgefahr. Ein Unternehmen, das denselben Betrag eingesammelt hatte, aber feststellte, dass der Tiefpunkt doppelt so tief lag wie geplant, war es sehr wohl.
Das Etikett „J-Kurve“ wird auch im Private Equity und Wagniskapital für die Renditen eines Fonds verwendet, die durch Gebühren und Abschreibungen zunächst negativ ausfallen, bevor Gewinne eintreffen. Das ist eine verwandte Form für etwas anderes (der Fonds eines Investors, nicht der Cashflow eines einzelnen Unternehmens), prüfen Sie also, welche eine Quelle meint.
Warum das Tal entsteht
Die Lücke zwischen Ausgaben und Einnahmen ist für sich genommen kein Managementversagen. Die meisten Gründe sind struktureller Natur.
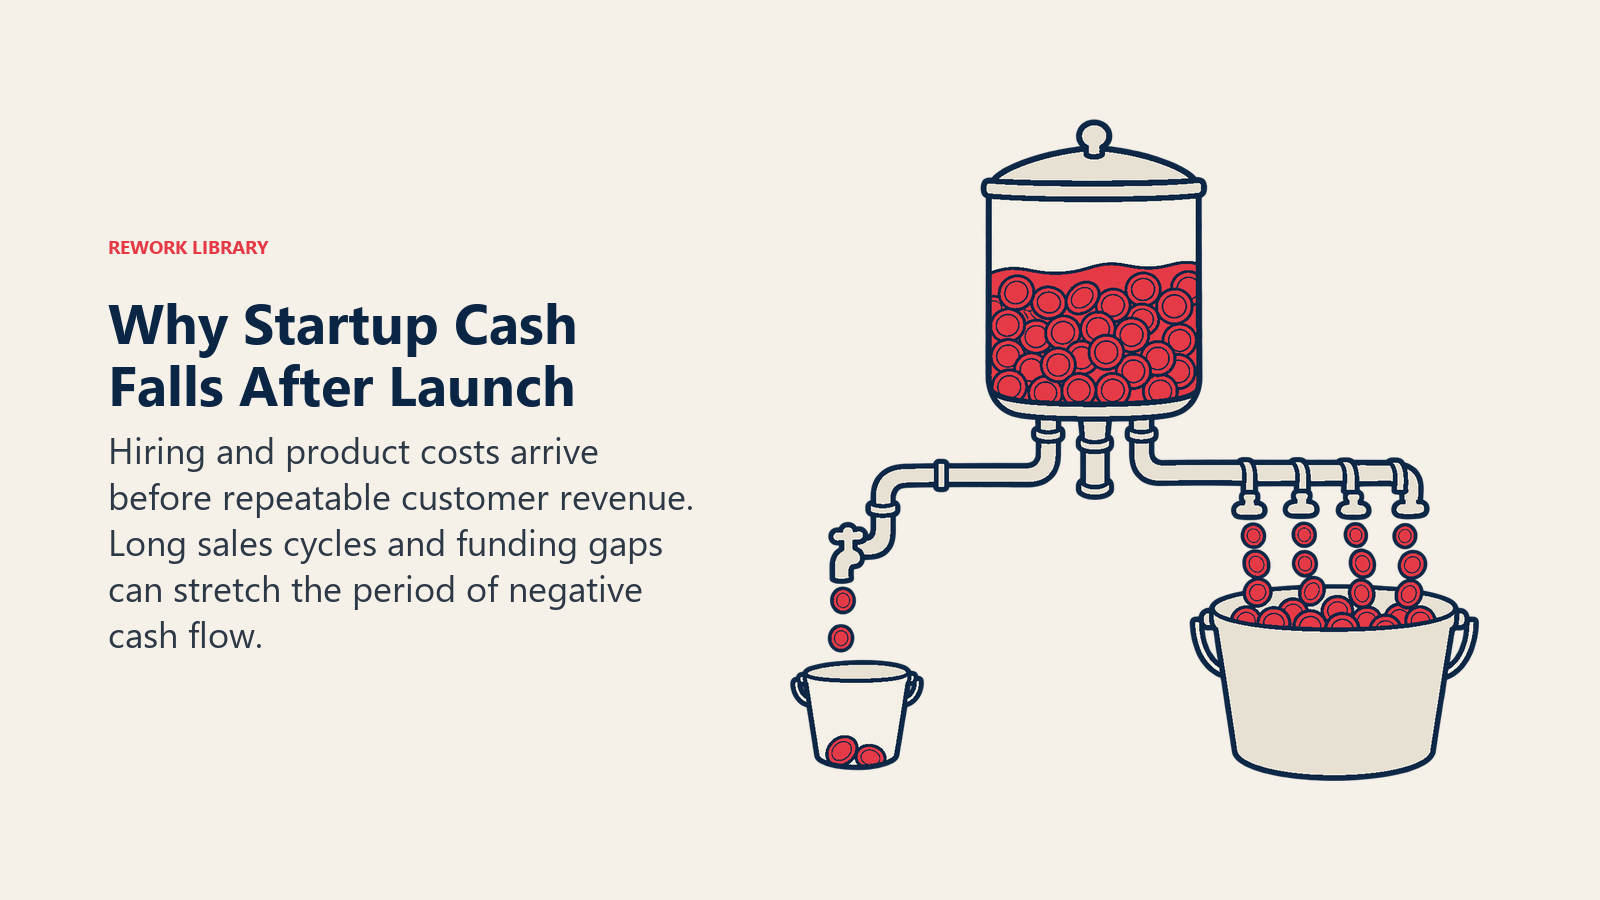
Zuerst kommen die Kosten, später der Umsatz. Ein Unternehmen muss einstellen, bauen und starten, bevor es verkaufen kann. Selbst nach dem Launch brauchen frühe Kunden Zeit, bis sie gefunden, getestet und gewonnen sind. Bei Geschäftskunden bedeuten Verkaufszyklen von mehreren Monaten, dass die heutigen Ausgaben erst im nächsten Quartal oder später Umsatz bringen.
Früher Umsatz ist klein und unregelmäßig. Die ersten Kunden bekommen oft Rabatte, laufen über Pilotprojekte oder kurze Laufzeiten. Der vorhandene Umsatz ist womöglich noch nicht wiederholbar und lässt sich daher nicht sicher prognostizieren.
Das Produkt hat noch nicht fertig gelernt. Viele Startups starten, bevor sie wissen, welche Kunden das Produkt am meisten schätzen. Das herauszufinden braucht Iteration, und Iteration kostet Monate. Deshalb überschneidet sich das Tal mit der Suche nach Product-Market-Fit. Solange das Unternehmen keinen Fit hat, dehnt zusätzliches Geld die Delle tendenziell, statt sie zu verkürzen.
Finanzierung kommt in Runden, nicht kontinuierlich. Geld fließt in Schüben, und zwischen den Schüben muss das Unternehmen genug beweisen, um den nächsten einzusammeln. Die Lücke zwischen Runden ist der Punkt, an dem viele Täler tödlich werden, denn Investoren bewerten ein Unternehmen nach seiner Entwicklung, und eine flache oder unklare Entwicklung nimmt die Hürde nicht.
Erwartungen verschieben sich zwischen den Phasen. Ein Seed-Investor unterstützt vielleicht ein Team und eine These. Ein Series-A-Investor will in der Regel Belege: Kunden, Bindung, eine wiederholbare Methode, mehr zu gewinnen. Der Wandel dessen, was als Beweis gilt, ist selbst eine Hürde. In der Seed-Phase wird dieser erste Beweis aufgebaut, und Series A, B und C Finanzierung behandelt, wie sich die Runden unterscheiden.
Der Series-A-Crunch
Die bekannteste Version der Finanzierungslücke ist der sogenannte Series-A-Crunch: Unternehmen, die eine Seed-Runde eingesammelt haben, tun sich schwer, die nächste zu bekommen.
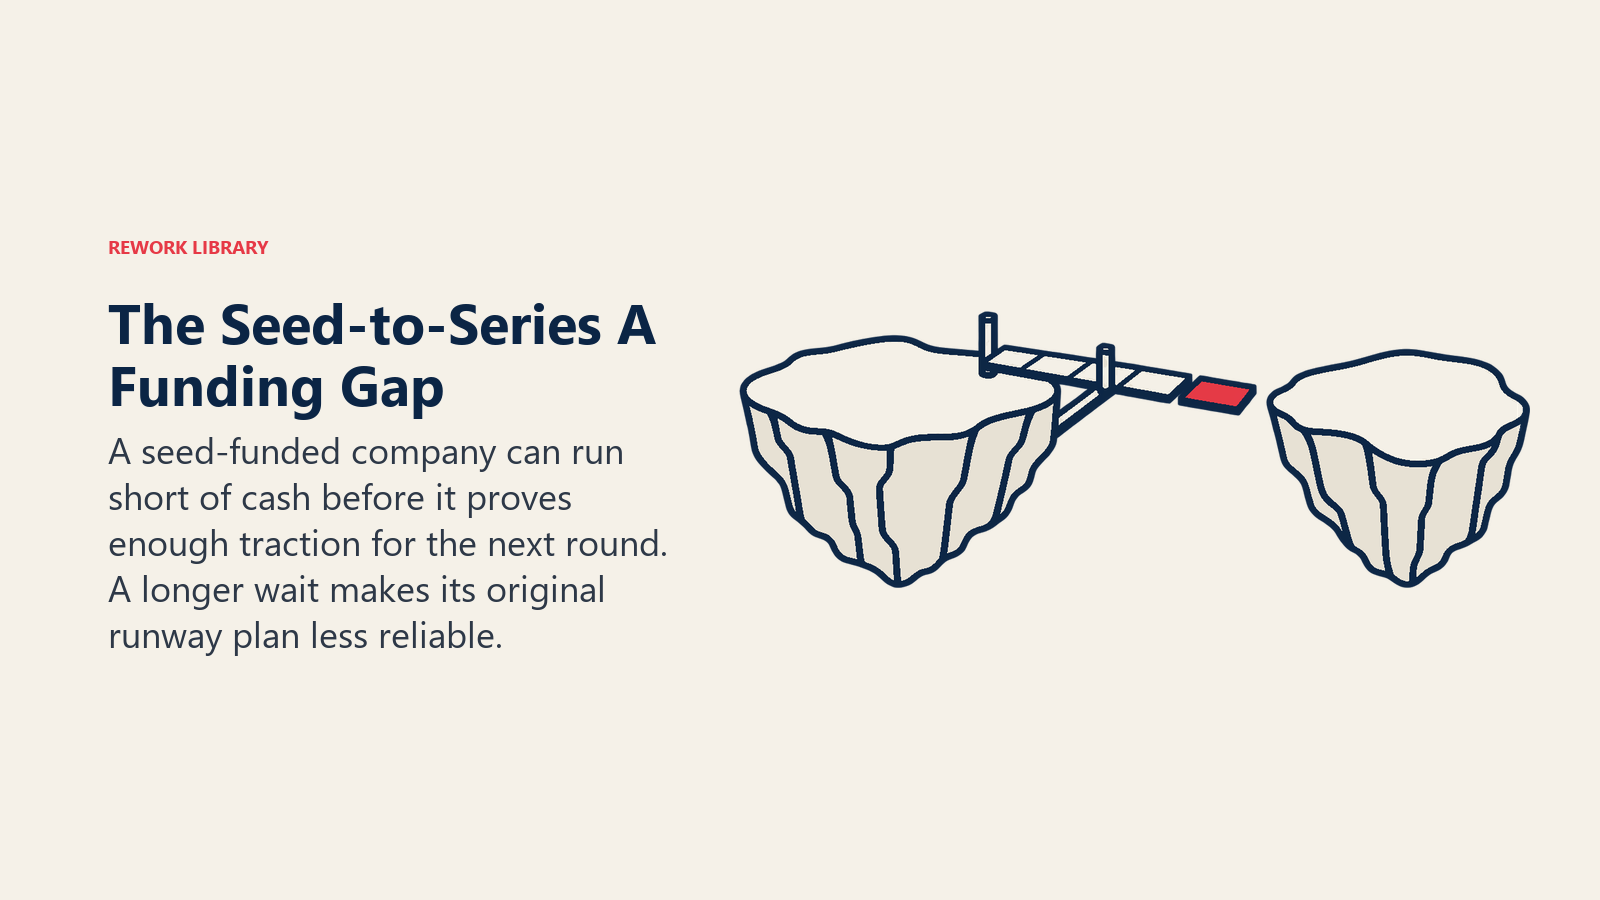
Crunchbase, ein Anbieter von Wagniskapitaldaten, verfolgt das für US-Startups, die Seed-Runden von mindestens 1 Million \(eingesammelt haben. In einer Analyse von Gené Teare vom Mai 2026 [berichtete Crunchbase, dass von den Unternehmen, die 2023 eine Seed-Runde von mindestens 1 Million\) einsammelten, nur 24 % weitergekommen waren](https://news.crunchbase.com/seed/data-bigger-deals-longer-seriesa-2026/). Derselbe Beitrag besagt, dass US-Startups nach einer Seed-Runde dieser Größe länger für eine Series A brauchen, wobei sich die Lücke inzwischen auf mehr als zwei Jahre dehnt.
Drei Vorbehalte gelten. Es handelt sich um eine Population wagniskapitalfinanzierter US-Startups mit Seed-Runden von mindestens 1 Million $, nicht um Startups allgemein. „Weitergekommen“ ist Crunchbases Maß für spätere Finanzierung, das nicht dasselbe ist, wie dass das Unternehmen gesund oder ungesund wäre. Und neuere Kohorten hatten noch nicht viel Zeit, ihre Zahlen werden sich also ändern, wenn mehr Unternehmen ihre nächste Runde erreichen.
Was die Daten stützen, ist der Mechanismus, keine genaue Quote: Je länger das Warten zwischen Runden, desto mehr vom Tal muss ein Unternehmen aus vorhandenem Geld finanzieren, und desto eher wird eine Burn Rate, die für einen schnelleren Zeitplan ausgelegt war, zum Risiko. Eine Bridge-Runde ist ein Überbrückungsmittel, und eine Down Round ist ein Preis dafür, aus einer schwächeren Position Geld einzusammeln.
Benannte Modelle, die dieselbe Strecke beschreiben
Mehrere bekannte Frameworks beschreiben Teile des Tals aus verschiedenen Blickwinkeln. Sie konkurrieren nicht, sondern betrachten verschiedene Teile desselben Problems.
| Modell | Quelle | Was es beschreibt | Population |
|---|---|---|---|
| Tal des Todes (Politik) | Literatur zum Technologietransfer, besprochen in einem Band des National Research Council von 1999 | Die Lücke zwischen Grundlagenforschung und industriegetriebener Produktentwicklung | Forschungseinrichtungen und Technologiekommerzialisierung |
| Valleys of Death and Darwinian Seas | Auerswald und Branscomb, 2003 | Finanzierungslücken bei früher Technologie und die spätere Marktselektion, die folgt | Technologiebasierte Innovation in den USA |
| Trough of Sorrow | Von Paul Graham und anderen Y-Combinator-Partnern gezeichnet, beschrieben von Andrew Chen | Die Mittelphase, nachdem die anfängliche Begeisterung verfliegt und bevor Product-Market-Fit erreicht ist | Wagniskapitalfinanzierte Startups |
| Chasm | Geoffrey Moore | Die Kluft zwischen Early Adopters und dem Massenmarkt | Verbreitung von Technologieprodukten |
| Greiners Krisen | Larry Greiner | Die Krisen, die ein wachsendes Unternehmen zwingen, die Art seiner Führung zu ändern | Wachsende Organisationen |
Beachten Sie, worin sie sich unterscheiden. Das politische Modell fragt, wer die riskante frühe Arbeit bezahlt. Das Trough of Sorrow betrifft Stimmung und Kennzahlen in der Mitte. Das Chasm betrifft Kunden. Nur die Cashflow-Sicht, die J-Kurve, misst das, was ein Unternehmen tatsächlich beendet: Geld.
Was die Überlebensdaten sagen
Die sauberste öffentliche Datenlage betrifft nicht Startups im Besonderen. Das US Bureau of Labor Statistics veröffentlicht das Überleben privatwirtschaftlicher Betriebsstätten nach Eröffnungsjahr, das jede neue privatwirtschaftliche Betriebsstätte erfasst, vom Restaurant bis zum Softwarebüro. Eine Betriebsstätte ist ein einzelner physischer Standort und kein Unternehmen, eine Schließung kann also bedeuten, dass ein Geschäft scheiterte, umzog, fusionierte oder verkauft wurde.
Für die Kohorte der Betriebsstätten, die im Jahr bis März 2013 eröffnet wurden, nennt die Tabelle diese Werte.
| Jahre nach der Eröffnung | Anteil der ursprünglichen Kohorte, der noch arbeitet | Anteil der Überlebenden des Vorjahres, der noch arbeitet |
|---|---|---|
| 1 | 79,6 % | 79,6 % |
| 2 | 68,9 % | 86,6 % |
| 3 | 61,4 % | 89,0 % |
| 4 | 55,3 % | 90,1 % |
| 5 | 50,6 % | 91,5 % |
| 10 | 34,7 % | 92,2 % (nur Jahr 10) |
Die jüngste Kohorte mit vollem ersten Jahr, das Jahr bis März 2024, zeigt 77,9 % noch in Betrieb nach einem Jahr. Der jüngste Datenpunkt der Tabelle ist März 2025, als die Überlebensquote der Kohorte von 2013 seit der Gründung bei 30,4 % lag.
Zwei Lesarten sind hier wichtig.
Erstens liegt der steilste Rückgang im ersten Jahr. Etwa jede fünfte Betriebsstätte der Kohorte von 2013 war innerhalb von zwölf Monaten verschwunden. Das passt zur Vorstellung, dass die früheste Strecke die riskanteste ist, auch wenn die Daten nicht sagen können, warum eine einzelne Betriebsstätte schloss.
Zweitens sinkt die jährliche Ausfallquote mit der Zeit. Überlebende früherer Jahre schaffen das nächste Jahr mit höherer Wahrscheinlichkeit: Der Anteil steigt von 79,6 % im ersten Jahr auf 91,5 % im fünften. Einfach gesagt: Die Chancen verbessern sich, je länger ein Geschäft läuft. Das passt zur Form des Tals, in dem der harte Teil früh liegt und das Risiko nachlässt, sobald Umsatz etabliert ist. Die Ursache beweist es aber nicht. Ältere Geschäfte unterscheiden sich in vielem von neueren, und Überlebende sind per Definition die, die nicht herausgefiltert wurden.
Der Vorbehalt zur Population ist der wichtige. Es sind Betriebsstätten, keine Firmen und keine wagniskapitalfinanzierten Startups. Ein neues wagniskapitalfinanziertes Softwareunternehmen, ein neues Restaurant und eine neue Filiale eines bestehenden Unternehmens stecken alle in den Daten. Nutzen Sie sie als Referenz dafür, wie schwer es ist, ein beliebiges neues Geschäft am Laufen zu halten, nicht als Wahrscheinlichkeit für ein Technologie-Startup. Die oben genannten Crunchbase-Daten zum Weiterkommen betreffen eine engere Population (US-Startups mit Seed-Runden von mindestens 1 Million $), und die beiden Reihen beantworten unterschiedliche Fragen. Die eine betrifft, ob man geöffnet bleibt. Die andere, ob man die nächste Runde einsammelt.
Wie Runway und Burn Rate das Tal einordnen
Ist das Tal eine Kurve, sind Runway und Burn Rate die Mittel, mit denen ein Gründer abliest, wo auf der Kurve das Unternehmen steht.
Die Burn Rate ist das Nettogeld, das das Unternehmen pro Monat verliert. Der Runway ist das vorhandene Geld geteilt durch diese Burn Rate, ausgedrückt in Monaten. Zusammen ergeben sie eine Frist: das Datum, an dem das Geld null erreicht, wenn sich nichts ändert.
Das Tal fügt eine zweite Frage hinzu. Wie viele Monate dauert es, bis sich das Geschäft selbst trägt? Beträgt der Runway 18 Monate und rechnet das Unternehmen mit dem Break-even nach 24, hat der Plan ein Loch von sechs Monaten. Es gibt nur wenige Wege, ein solches Loch zu schließen, und jeder geht mit einem Zugeständnis einher:
- Mehr Geld einsammeln, was die Beteiligung verwässert und davon abhängt, dass Investoren zusagen.
- Die Burn Rate senken, was die Arbeit bremst, die den Umsatz erzeugen sollte.
- Den Umsatz schneller steigern, was von einer Marktreaktion abhängt, die niemand kontrolliert.
- Den Weg verkürzen, indem man Produkt oder Kunden auf das eingrenzt, was dem Bezahlen am nächsten ist.
Nichts davon ist gratis, und nichts ist garantiert. Die Rahmung macht das Abwägen früh sichtbar, wenn es mehr Optionen gibt, statt spät, wenn es nur noch eine gibt.
Einige Signale zeigen tendenziell, wo ein Unternehmen auf der Kurve steht. Bindung, die hält, deutet darauf hin, dass die Delle ihren Tiefpunkt erreicht. Ein Verkaufszyklus, der sich weiter verlängert, deutet auf das Gegenteil. Wenn das Team seinen Break-even-Monat nicht nennen kann, hat es noch keinen Plan für das Tal.
Wo das Tal im Phasenmodell liegt
Das Tal entspricht nicht einer einzelnen Phase. Es beginnt nach der ersten externen Finanzierung und reicht durch die Phase, in der sich das Unternehmen befindet, wenn der Umsatz endlich aufholt. Für viele Softwareunternehmen heißt das die Seed-Phase und den frühen Teil der nächsten. Die Phasen eines Startups verlaufen in dieser Reihenfolge von der Idee bis zum Exit. Unternehmen, die das Tal durchqueren, gehen oft in eine Scale-up-Phase über.
Wichtige Fakten: Das Tal des Todes bei Startups
- Das Tal des Todes hat zwei Bedeutungen: eine Finanzierungslücke zwischen Forschung und Produkt in der Innovationspolitik und eine Strecke mit negativem kumuliertem Cashflow zwischen Launch und tragfähigem Umsatz in der Startup-Finanzierung.
- Ein Band des National Research Council von 1999 beschreibt die Lücke zwischen Grundlagenforschung und industriegetriebener Produktentwicklung als „Tal des Todes“, in einer Rede über den Bericht von Abgeordnetem Vernon Ehlers zur Wissenschaftspolitik.
- Auerswalds und Branscombs Aufsatz von 2003, Valleys of Death and Darwinian Seas, argumentiert, dass Asymmetrien bei Information und Motivation private Investitionen in frühe Technologie abschrecken können.
- Die J-Kurve des kumulierten Cashflows sinkt, wenn die Ausgaben den Umsatz übersteigen, erreicht ihren Tiefpunkt und steigt dann, wenn das Geschäft funktioniert. Das Tal ist tödlich, wenn der Runway endet, bevor sich die Kurve dreht.
- Von den privatwirtschaftlichen US-Betriebsstätten, die im Jahr bis März 2013 eröffnet wurden, arbeiteten nach fünf Jahren noch 50,6 % und nach zehn noch 34,7 %. Das sind Betriebsstätten, keine Startups.
- Crunchbase stellte fest, dass nur 24 % der US-Startups, die 2023 eine Seed-Runde von mindestens 1 Million $ einsammelten, weitergekommen waren und dass das Warten auf eine Series A inzwischen mehr als zwei Jahre beträgt.
Weiterführende Lektüre

Co-Founder & COO