O vale da morte das startups: por que as empresas estagnam após o lançamento
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
O vale da morte é o trecho entre o primeiro financiamento ou lançamento de uma empresa e o ponto em que a receita cobre os custos. Os gastos correm à frente da receita por meses ou anos, o caixa acumulado cai, e a empresa precisa sobreviver com o que captou até a curva virar. Muitas empresas jovens não conseguem atravessar.
Este artigo explica de onde veio o termo, como é a curva do fluxo de caixa, por que a lacuna se abre, os modelos nomeados que a descrevem e o que os dados de sobrevivência podem e não podem dizer. É um texto conceitual. Não diz a nenhum fundador o que fazer. Para uma visão mais ampla de por que as empresas jovens fecham, veja por que as startups fracassam.
Dois significados para uma mesma expressão
"Vale da morte" é usado para duas ideias relacionadas, e misturá-las causa confusão.
O significado de política de inovação. Aqui o vale fica entre a pesquisa e o produto. Uma universidade ou um laboratório do governo produz um resultado promissor, mas ninguém financia o trabalho caro e arriscado de transformá-lo em algo que um cliente possa comprar. Um dos primeiros usos mais claros em um contexto de políticas públicas aparece em um volume de 1999 do National Research Council, em que um porta-voz do deputado americano Vernon Ehlers, ao descrever o relatório de política científica do congressista, diz que a lacuna entre a pesquisa básica e a pesquisa aplicada voltada à indústria ou ao desenvolvimento de produtos é chamada de "vale da morte". O relatório em questão, produzido em 1997 e 1998 e aprovado pela Câmara em outubro de 1998, era uma declaração nacional de política científica. Esse é um uso da expressão, não uma prova de quem a disse primeiro. O termo já circulava nos meios de transferência de tecnologia nessa época, e sua origem exata não é bem documentada.
O tratamento acadêmico mais conhecido veio alguns anos depois. Lewis Branscomb e Philip Auerswald escreveram em 2002 um relatório para o US National Institute of Standards and Technology sobre o financiamento do desenvolvimento de tecnologia em estágio inicial e o seguiram com um artigo de 2003, Valleys of Death and Darwinian Seas, no Journal of Technology Transfer. O argumento deles é que as assimetrias de informação e de motivação, junto com lacunas institucionais, podem desestimular sistematicamente o investimento privado no desenvolvimento de tecnologia em estágio inicial.
O significado de finanças de startups. No jargão de startups, o vale é uma forma do fluxo de caixa, não uma lacuna de financiamento entre instituições. A empresa já lançou, ou captou seu primeiro dinheiro, e está gastando para encontrar clientes, mas a receita ainda é pequena. Os dois significados se sobrepõem. Uma empresa de deep tech saindo de um laboratório pode enfrentar os dois ao mesmo tempo. Mas uma startup de software com um produto pronto pode estar no vale financeiro sem nunca tocar na lacuna da pesquisa.
O restante deste artigo trata principalmente do segundo significado.
A curva J do caixa acumulado
Trace a posição de caixa acumulado de uma empresa jovem ao longo do tempo. Ela começa em zero ou no valor captado. Os custos começam imediatamente: salários, ferramentas, infraestrutura, marketing, jurídico. A receita chega depois e menor. Então a linha mergulha.
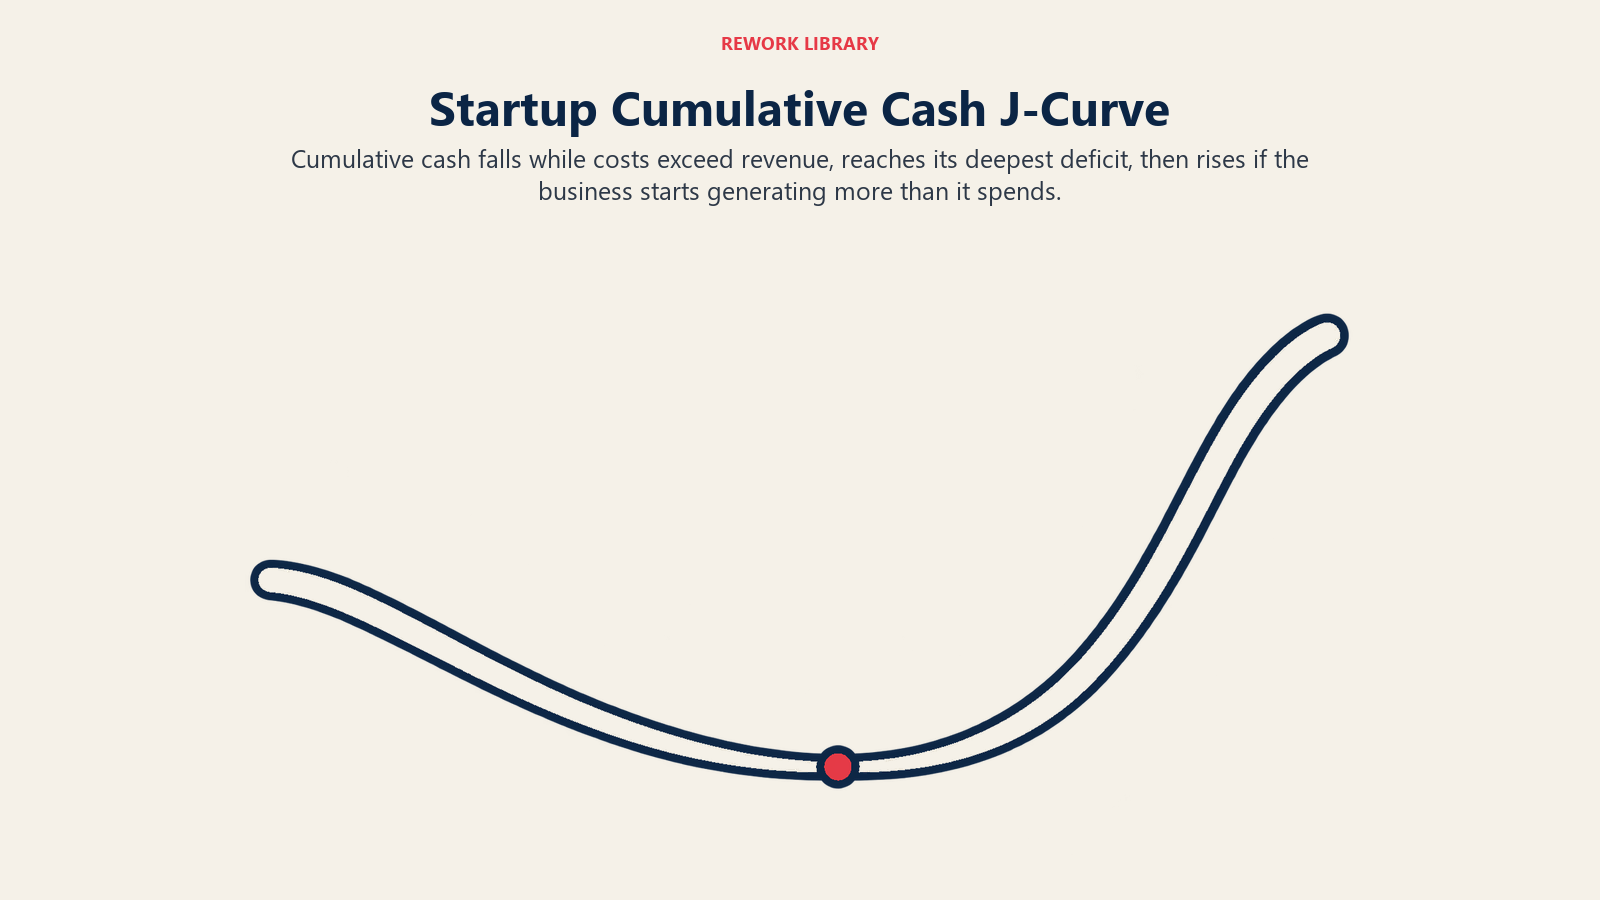
Por fim, se o negócio funciona, a receita mensal ultrapassa o gasto mensal, a linha toca o fundo e sobe. A forma é um J: uma longa descida, um ponto baixo e depois uma subida que acaba passando do nível inicial. O ponto baixo é o maior déficit de caixa acumulado que a empresa atinge.
Três coisas definem o vale nessa curva.
- Profundidade. Quanto caixa a empresa consome antes de virar. Isso é determinado pela burn rate e por quanto tempo dura a queda.
- Extensão. Quantos meses se passam entre o primeiro dólar gasto e o primeiro mês em que o negócio se paga.
- Recursos disponíveis. Se o caixa da empresa cobre toda a profundidade da queda. Essa é a linha entre um vale que é atravessado e um que acaba com a empresa.
Uma forma útil de dizer: o vale não é perigoso porque o caixa diminui. Ele é perigoso quando o runway acaba antes de a curva virar. Uma empresa que captou o bastante para chegar ao fundo e sair nunca esteve em perigo mortal. Uma que captou o mesmo valor, mas descobriu que o fundo era o dobro da profundidade planejada, esteve.
O rótulo "curva J" também é usado em private equity e venture capital para os retornos de um fundo, que mostram retornos negativos no início, por causa de taxas e baixas contábeis, antes de os ganhos chegarem. É uma forma parecida para outra coisa (o fundo de um investidor, não o caixa de uma única empresa), então confira a qual das duas uma fonte se refere.
Por que o vale se abre
A lacuna entre gastos e receita não é, por si só, uma falha de gestão. A maioria das razões é estrutural.
Os custos vêm primeiro, a receita vem depois. A empresa precisa contratar, construir e lançar antes de poder vender. Mesmo depois do lançamento, os primeiros clientes levam tempo para ser encontrados, testar o produto e converter. Com clientes empresariais, ciclos de vendas de vários meses fazem o gasto de hoje gerar receita só no próximo trimestre ou depois.
A receita inicial é pequena e irregular. Os primeiros clientes costumam ter desconto, estar em pilotos ou em prazos curtos. A receita que existe pode ainda não ser recorrente, então não dá para projetá-la com confiança.
O produto ainda não terminou de aprender. Muitas startups lançam antes de saber quais clientes mais valorizam o produto. Descobrir isso exige iteração, e iteração custa meses. É por isso que o vale se sobrepõe à busca pelo product-market fit. Enquanto a empresa não tem o fit, aumentar os gastos tende a alongar a queda em vez de encurtá-la.
O financiamento chega em rodadas, não continuamente. O caixa entra em blocos, e entre um bloco e outro a empresa precisa provar o suficiente para captar o próximo. O intervalo entre rodadas é onde muitos vales se tornam fatais, porque os investidores avaliam a empresa pela trajetória, e uma trajetória estagnada ou pouco clara não passa no corte.
As expectativas mudam entre os estágios. Um investidor seed pode apostar em uma equipe e em uma tese. Um investidor de Series A normalmente quer evidências: clientes, retenção, uma forma repetível de conquistar mais. A mudança no que conta como prova já é um obstáculo em si. O estágio seed é onde essa primeira prova é construída, e o artigo sobre financiamento Series A, B e C mostra como as rodadas diferem.
O Series A crunch
A versão mais conhecida da lacuna de financiamento é o chamado Series A crunch: as empresas que captaram uma rodada seed têm dificuldade para captar a seguinte.
A Crunchbase, provedora de dados de venture capital, acompanha isso para startups americanas que captaram rodadas seed de $1 milhão ou mais. Em uma análise de maio de 2026 feita por Gené Teare, a Crunchbase informou que, das empresas que captaram uma rodada seed de $1 milhão ou mais em 2023, apenas 24% haviam avançado. O mesmo texto diz que as startups americanas têm levado mais tempo para captar uma Series A depois de um seed desse tamanho, com o intervalo agora passando de dois anos.
Três ressalvas se aplicam. Essa é uma população de startups americanas financiadas por venture capital com rodadas seed de $1 milhão ou mais, não de startups em geral. "Avançaram" é a medida da Crunchbase para financiamento em estágio posterior, o que não é o mesmo que a empresa estar saudável ou não. E as coortes recentes ainda tiveram pouco tempo, então seus números vão mudar à medida que mais empresas chegarem à próxima rodada.
O que os dados sustentam é o mecanismo, não uma taxa precisa: quanto maior a espera entre rodadas, maior a parte do vale que a empresa tem de financiar com o caixa que já tem, e mais uma burn rate definida para um cronograma mais rápido se torna um risco. Uma bridge round é um paliativo, e uma down round é um dos custos de captar em posição mais fraca.
Modelos nomeados que descrevem o mesmo trecho
Vários frameworks conhecidos descrevem partes do vale por ângulos diferentes. Eles não competem entre si; olham para partes diferentes do mesmo problema.
| Modelo | Fonte | O que descreve | População |
|---|---|---|---|
| Vale da morte (política) | Literatura de transferência de tecnologia, discutida em um volume do National Research Council de 1999 | A lacuna entre a pesquisa básica e o desenvolvimento de produtos voltado à indústria | Instituições de pesquisa e comercialização de tecnologia |
| Valleys of Death and Darwinian Seas | Auerswald e Branscomb, 2003 | As lacunas de financiamento de tecnologia em estágio inicial e a seleção de mercado posterior | Inovação baseada em tecnologia nos EUA |
| Trough of sorrow (vale da tristeza) | Desenhado por Paul Graham e outros sócios da Y Combinator, conforme descrito por Andrew Chen | A fase intermediária depois que a empolgação inicial passa e antes do product-market fit | Startups financiadas por venture capital |
| Abismo (chasm) | Geoffrey Moore | A lacuna entre os early adopters e o mercado de massa | Adoção de produtos de tecnologia |
| Crises de Greiner | Larry Greiner | As crises que forçam uma empresa em crescimento a mudar a forma como é gerida | Organizações em crescimento |
Repare no que difere. O modelo de política trata de quem paga pelo trabalho inicial arriscado. O trough of sorrow trata do moral e das métricas no meio do caminho. O abismo trata dos clientes. Só a visão do fluxo de caixa, a curva J, mede aquilo que de fato acaba com uma empresa: dinheiro.
O que dizem os dados de sobrevivência
Os dados públicos mais limpos não são sobre startups especificamente. O US Bureau of Labor Statistics publica a sobrevivência de estabelecimentos do setor privado por ano de abertura, cobrindo todo novo estabelecimento do setor privado, de restaurantes a escritórios de software. Um estabelecimento é um único local físico, não uma empresa, então um fechamento pode significar que o negócio fracassou, mudou de endereço, foi incorporado ou foi vendido.
Para a coorte de estabelecimentos abertos no ano encerrado em março de 2013, a tabela traz estes números.
| Anos após a abertura | Parcela da coorte original ainda em operação | Parcela dos sobreviventes do ano anterior ainda em operação |
|---|---|---|
| 1 | 79,6% | 79,6% |
| 2 | 68,9% | 86,6% |
| 3 | 61,4% | 89,0% |
| 4 | 55,3% | 90,1% |
| 5 | 50,6% | 91,5% |
| 10 | 34,7% | 92,2% (apenas o ano 10) |
A coorte mais recente com um primeiro ano completo, a do ano encerrado em março de 2024, mostra 77,9% ainda em operação após um ano. O dado mais recente da tabela é de março de 2025, quando a taxa de sobrevivência da coorte de 2013 desde o nascimento era de 30,4%.
Duas leituras importam aqui.
Primeiro, a queda mais acentuada ocorre no primeiro ano. Cerca de um em cada cinco estabelecimentos da coorte de 2013 havia desaparecido em doze meses. Isso é coerente com a ideia de que o trecho inicial é o mais arriscado, embora os dados não consigam dizer por que cada estabelecimento fechou.
Segundo, a taxa anual de perda diminui com o tempo. Os sobreviventes dos anos anteriores têm mais chance de passar pelo ano seguinte: a parcela sobe de 79,6% no ano um para 91,5% no ano cinco. Em termos simples, as chances melhoram quanto mais tempo um negócio está em operação. Isso combina com a forma do vale, em que a parte difícil é no começo e o risco diminui quando a receita se estabelece. Mas não prova a causa. Os negócios mais antigos diferem dos mais novos em muitos aspectos, e os sobreviventes são, por definição, os que não foram filtrados.
A ressalva sobre a população é a mais importante. São estabelecimentos, não empresas, e não startups financiadas por venture capital. Uma nova empresa de software financiada por venture capital, um novo restaurante e uma nova filial de uma empresa existente estão todos nos dados. Use-os como referência de quão difícil é manter em funcionamento qualquer negócio novo, não como as chances de uma startup de tecnologia. Os dados de graduação da Crunchbase acima cobrem uma população mais estreita (startups americanas com rodadas seed de $1 milhão ou mais), e as duas séries respondem a perguntas diferentes. Uma trata de continuar aberta. A outra trata de captar a próxima rodada.
Como runway e burn rate enquadram o vale
Se o vale é uma curva, runway e burn rate são a forma como o fundador lê em que ponto da curva a empresa está.
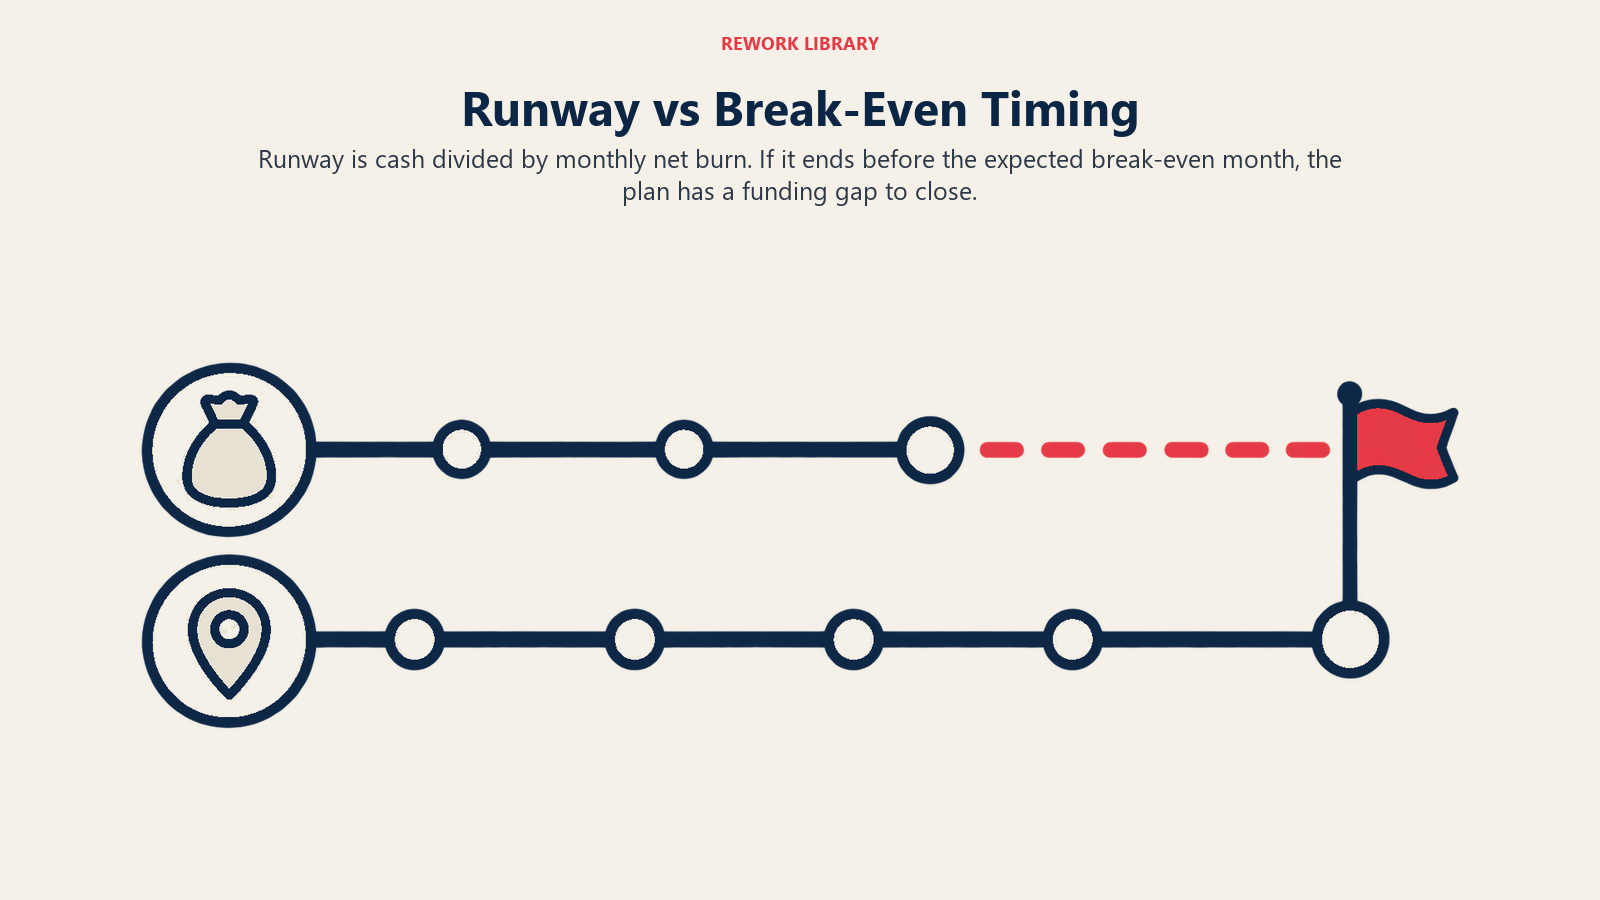
A burn rate é o caixa líquido que a empresa perde por mês. O runway é o caixa disponível dividido por essa queima, expresso em meses. Juntos, eles dão um prazo: a data em que o caixa chega a zero se nada mudar.
O vale acrescenta uma segunda pergunta. Quantos meses faltam até o negócio se pagar? Se o runway é de 18 meses e a empresa espera atingir o ponto de equilíbrio em 24, o plano tem um buraco de seis meses. Há poucas formas de fechar um buraco assim, e cada uma tem um custo:
- Captar mais dinheiro, o que dilui a participação e depende de os investidores dizerem sim.
- Cortar a queima, o que desacelera o trabalho que deveria produzir a receita.
- Aumentar a receita mais rápido, o que depende de uma resposta do mercado que ninguém controla.
- Encurtar o caminho, restringindo o produto ou o cliente ao que está mais perto de pagar.
Nenhuma dessas opções é gratuita, e nenhuma é garantida. O que esse enquadramento faz é tornar a escolha visível cedo, quando há mais opções, em vez de tarde, quando há uma só.
Alguns sinais costumam mostrar em que ponto da curva uma empresa está. Uma retenção que se mantém sugere que a queda pode estar chegando ao fundo. Um ciclo de vendas que não para de se alongar sugere o contrário. Se a equipe não consegue dizer o mês do seu ponto de equilíbrio, ela ainda não tem um plano para o vale.
Onde o vale se encaixa no modelo de estágios
O vale não corresponde a um único estágio. Ele começa depois do primeiro financiamento externo e atravessa o estágio em que a empresa estiver quando a receita finalmente a alcançar. Para muitas empresas de software, isso significa o estágio seed e a parte inicial do seguinte. Os estágios de uma startup seguem essa sequência da ideia à saída. As empresas que atravessam o vale muitas vezes passam para uma fase de scale-up.
Fatos principais: o vale da morte das startups
- O vale da morte tem dois significados: uma lacuna de financiamento entre a pesquisa e o produto na política de inovação e um trecho de fluxo de caixa acumulado negativo entre o lançamento e a receita sustentável nas finanças de startups.
- Um volume de 1999 do National Research Council descreve a lacuna entre a pesquisa básica e o desenvolvimento de produtos voltado à indústria como o "vale da morte", em uma fala sobre o relatório de política científica do deputado Vernon Ehlers.
- O artigo de 2003 de Auerswald e Branscomb, Valleys of Death and Darwinian Seas, argumenta que as assimetrias de informação e de motivação podem desestimular o investimento privado em tecnologia em estágio inicial.
- A curva J do caixa acumulado mergulha quando o gasto supera a receita, toca o fundo e sobe se o negócio funciona. O vale é fatal quando o runway acaba antes de a curva virar.
- Entre os estabelecimentos do setor privado americano abertos no ano encerrado em março de 2013, 50,6% ainda operavam após cinco anos e 34,7% após dez. São estabelecimentos, não startups.
- A Crunchbase constatou que apenas 24% das startups americanas que captaram uma rodada seed de $1 milhão ou mais em 2023 haviam avançado e que a espera por uma Series A agora passa de dois anos.
Leitura relacionada

Co-Founder & COO