Estruturas de propriedade familiar explicadas
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Uma estrutura de propriedade familiar é o arranjo jurídico e prático que define quem detém as ações de uma empresa familiar, que direitos essas ações dão e como os sócios agem em conjunto. Ela fica por baixo de tudo o mais na governança familiar. Dividendos, sucessão, conflitos e planejamento patrimonial dependem dela, porque todos voltam à mesma pergunta: quem é dono do quê, e quem decide?
Este artigo é a visão geral da seção de propriedade e patrimônio da coleção sobre empresa familiar. Ele percorre as principais formas de uma família deter um negócio, de um único fundador com todas as ações a um trust, uma holding ou um voto reunido entre dezenas de primos. Mostra como a estrutura certa tende a mudar à medida que a família cresce e indica artigos mais detalhados sobre cada peça. É material de referência geral, não aconselhamento jurídico ou tributário. O direito societário, o direito de trusts e as regras fiscais diferem muito de país para país, então uma estrutura real exige consultores na jurisdição onde estão os sócios e a empresa.
Por que a estrutura importa antes de tudo
A maioria das disputas familiares que parecem pessoais é, em parte, estrutural. Um irmão que se sente ignorado pode simplesmente ter ações sem voto. Um primo que quer vender pode não ter comprador nem preço acordado. Um fundador que quer proteger a empresa de um divórcio ou de um credor pode ter deixado ações no nome de uma pessoa física, onde ficam expostas.
O modelo dos três círculos da empresa familiar é uma boa forma de entender por quê. As pessoas em uma empresa familiar estão no círculo da família, no da propriedade, no do negócio ou em uma sobreposição. O círculo da propriedade é o que a estrutura molda diretamente. Ela decide quem está nele, o que cada um pode fazer ali dentro e com que facilidade pode sair.
Uma boa estrutura cumpre quatro tarefas ao mesmo tempo:
- Mantém o controle coerente. Alguém, ou um pequeno órgão, consegue tomar decisões sem negociar com todos os acionistas.
- Protege a participação da família. As ações não escorrem para estranhos por venda, divórcio ou insolvência.
- Trata os sócios com equidade. Os sócios que não trabalham no negócio ainda recebem informação, um retorno justo e um caminho para vender.
- Sobrevive ao crescimento. O arranjo continua funcionando quando cinco sócios viram cinquenta.
Nenhuma estrutura faz as quatro coisas com perfeição, e é por isso que as famílias costumam combinar várias.
Participação direta de pessoas físicas
A estrutura mais simples é aquela em que pessoas físicas são donas de ações da empresa operacional em seu próprio nome. Um fundador detém 100%. Depois, o fundador e o cônjuge detêm juntos, ou o fundador doa ações aos filhos.
É simples, barata e fácil de explicar. Os direitos de cada sócio seguem o contrato social e a lei, sem camada extra. Para um negócio de um ou dois sócios, pode ser tudo de que se precisa.
As fraquezas aparecem à medida que a família cresce:
- As ações ficam expostas. O que uma pessoa possui pode ser afetado pelo divórcio, pelas dívidas ou pela morte dela, conforme a lei local.
- O controle se fragmenta. Cada vez que as ações passam a vários herdeiros, os votos se espalham. Dez herdeiros com 10% cada podem travar uma empresa que um único fundador conduzia sozinho.
- Não há decisão no nível da família. Sem um acordo comum, cada sócio decide por conta própria se vende, a quem e por que preço.
A participação direta não é errada. É o ponto de partida da maioria das famílias, e as outras estruturas abaixo são, em boa parte, respostas aos seus limites. O modo como as ações passam depois de uma geração a outra está em transferência de propriedade entre gerações.
Classes de ações com e sem voto
Uma empresa pode emitir mais de uma classe de ações. A divisão usual é entre ações com voto, que dão direitos de decisão, e ações sem voto, que dão apenas direitos econômicos, ou seja, um crédito sobre dividendos e sobre o produto de uma venda.
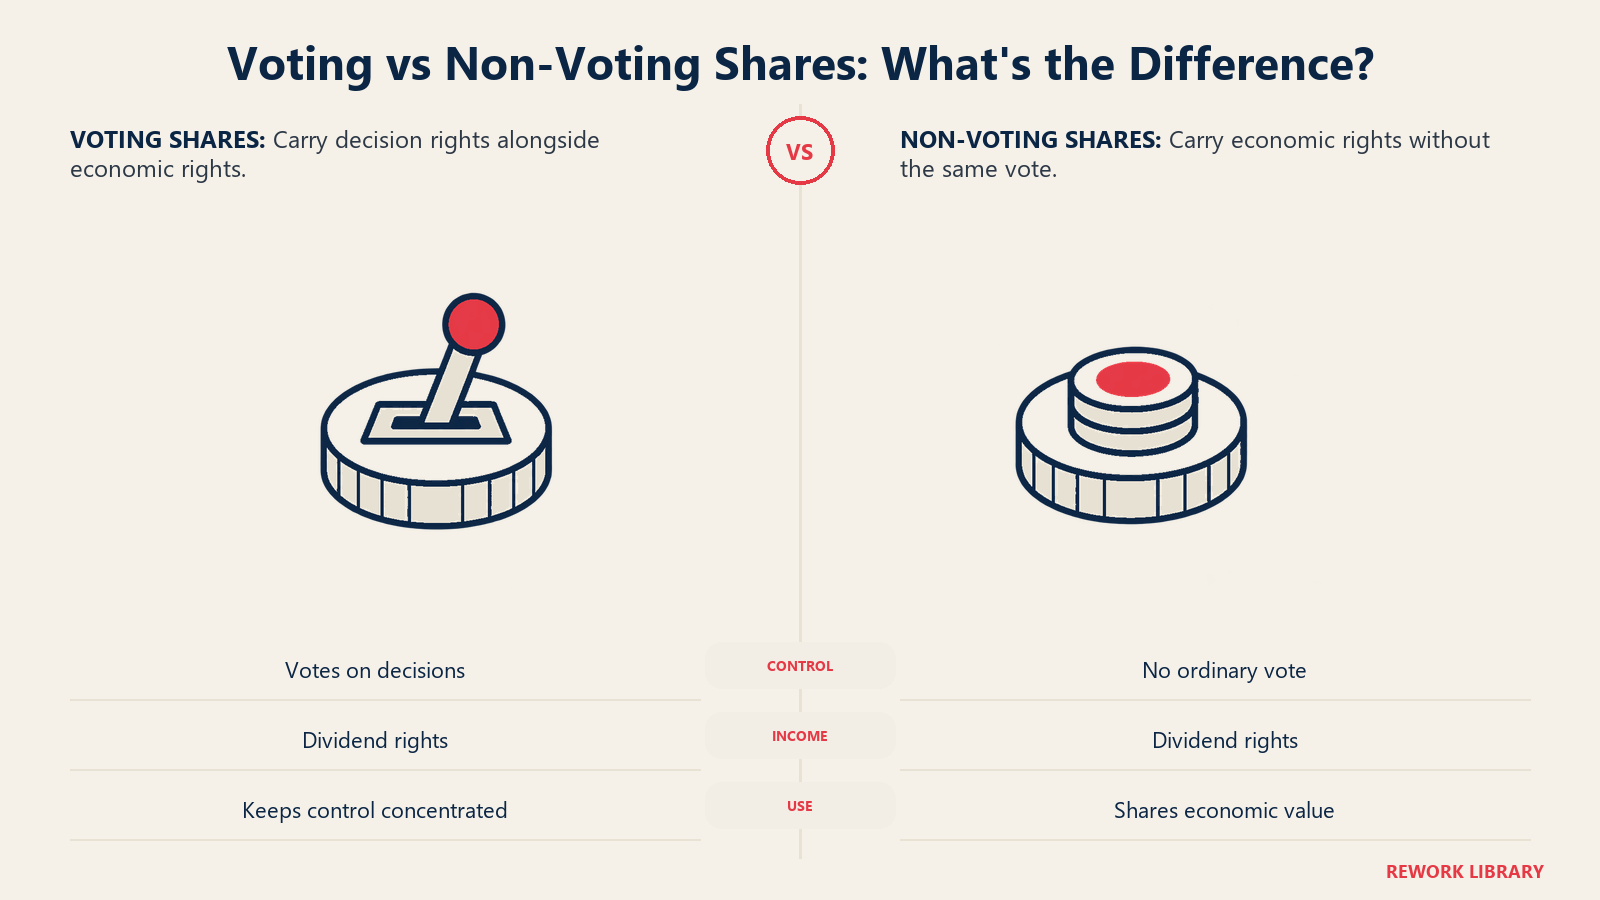
Segundo o guia de pesquisa da EBSCO sobre planejamento sucessório e transferências de negócios, recapitalizar em ações com voto e sem voto permite que o dono mantenha o controle das operações em vida enquanto começa a transferir a propriedade a outras pessoas na forma de ações sem voto. O texto descreve uma sociedade familiar limitada (family limited partnership) como abordagem paralela, com o controle na participação do sócio gerente e a propriedade nas participações dos sócios limitados.
O atrativo é claro. Um fundador ou um herdeiro ativo fica com o voto, e os demais herdeiros participam do valor sem opinar sobre a gestão da empresa. O risco é que os titulares sem voto podem se sentir sócios de segunda classe. O Family Business Governance Handbook do IFC lista a clareza nos direitos das diferentes classes de ações, direitos de voto versus direitos econômicos, entre suas práticas de direitos dos acionistas (no contexto de uma empresa familiar que se prepara para abrir o capital). As famílias obtêm o mesmo benefício em âmbito privado ao registrar por escrito o que cada classe garante: dividendos, informação e uma saída.
A existência das classes, a forma como devem ser descritas e as proteções dos titulares sem voto dependem do direito societário local.
Holdings
Em uma estrutura de holding, os membros da família são donos de uma empresa que é dona do negócio operacional. As ações da família ficam um nível acima, e a empresa operacional enxerga um único acionista.
Essa camada extra faz várias coisas. Dá à família um lugar único para definir regras sobre quem pode entrar no grupo de sócios. Permite à família deter mais de um negócio, ou ativos não operacionais, sob um mesmo teto. Pode separar o que a família possui do que os gestores da empresa operacional conduzem, o que facilita trazer uma gestão não familiar. E faz da decisão de propriedade uma decisão da família tomada no nível da holding, em vez de uma série de escolhas individuais.
Os custos são mais uma entidade para manter, contabilidade e governança extras e consequências fiscais e jurídicas que variam muito. A estrutura também não resolve o conflito por si só. Apenas leva a discussão para uma nova sala de reuniões, a menos que a família também tenha regras acordadas. A mecânica, as finalidades e as contrapartidas estão no artigo dedicado à holding familiar.
Trusts e fundações
Um trust separa o título jurídico do benefício. Um administrador (trustee) detém as ações segundo termos escritos e exerce os direitos a elas associados, enquanto os beneficiários nomeados recebem o benefício. Uma fundação é um veículo parecido em alguns sistemas jurídicos, em que uma entidade sem donos detém ativos para uma finalidade declarada.
As famílias usam esses veículos para manter a propriedade consolidada ao longo das gerações, para definir quem pode se beneficiar e em que condições, e para reduzir a chance de as ações caírem em mãos de fora. O resumo da EBSCO observa que o dono deve avaliar se os filhos recebem a propriedade plena ou por meio de uma entidade como um trust.
Duas ressalvas se aplicam. Primeiro, o direito de trusts e fundações é uma das áreas mais específicas de cada jurisdição. Uma estrutura que funciona bem em um país pode não existir ou ser muito tributada em outro. Segundo, a pessoa ou o órgão que atua como trustee tem poder real sobre as ações, então quem é, como é escolhido e como presta contas importa tanto quanto o próprio documento jurídico.
Votos reunidos e voting trusts
Quando uma família tem muitos acionistas, surge outro problema. Mesmo que cada sócio tenha direito a voto, a família pode querer votar em bloco, para que as decisões sobre o conselho, grandes negócios ou uma venda não sejam determinadas por quaisquer poucos acionistas que por acaso discordem.
Há várias maneiras de fazer isso:
- Um acordo de voto. Os acionistas combinam por contrato votar suas ações de determinada maneira, ou seguir uma decisão majoritária tomada antes dentro da família.
- Um voting trust. Os acionistas transferem os direitos de voto de suas ações a um trustee ou a um pequeno grupo de trustees, que vota o bloco inteiro. Os sócios mantêm o interesse econômico.
- Um acordo de acionistas com limites de transferência. A família acrescenta regras sobre quem pode comprar ações, um direito de preferência para os sócios atuais e um método de avaliação acordado.
O objetivo prático é o mesmo em cada caso: falar com uma só voz no nível dos acionistas, mesmo quando a família é grande. O custo é que os sócios individuais abrem mão de alguma autonomia, e por isso essas ferramentas precisam de adesão real da família, e não de imposição. O acordo que está por trás da maioria dos arranjos reunidos é tratado no artigo sobre o acordo de acionistas da família. As regras dos voting trusts variam de país para país e, em alguns lugares, têm requisitos formais ou limites de prazo.
Como a propriedade costuma evoluir por estágio
A descrição mais conhecida de como a propriedade familiar muda vem do trabalho de Gersick e colegas em Generation to Generation (1997). A consultoria CFEG o resume na página sobre os três estágios de desenvolvimento. A dimensão da propriedade tem três estágios, e cada um tende a pedir uma estrutura diferente.
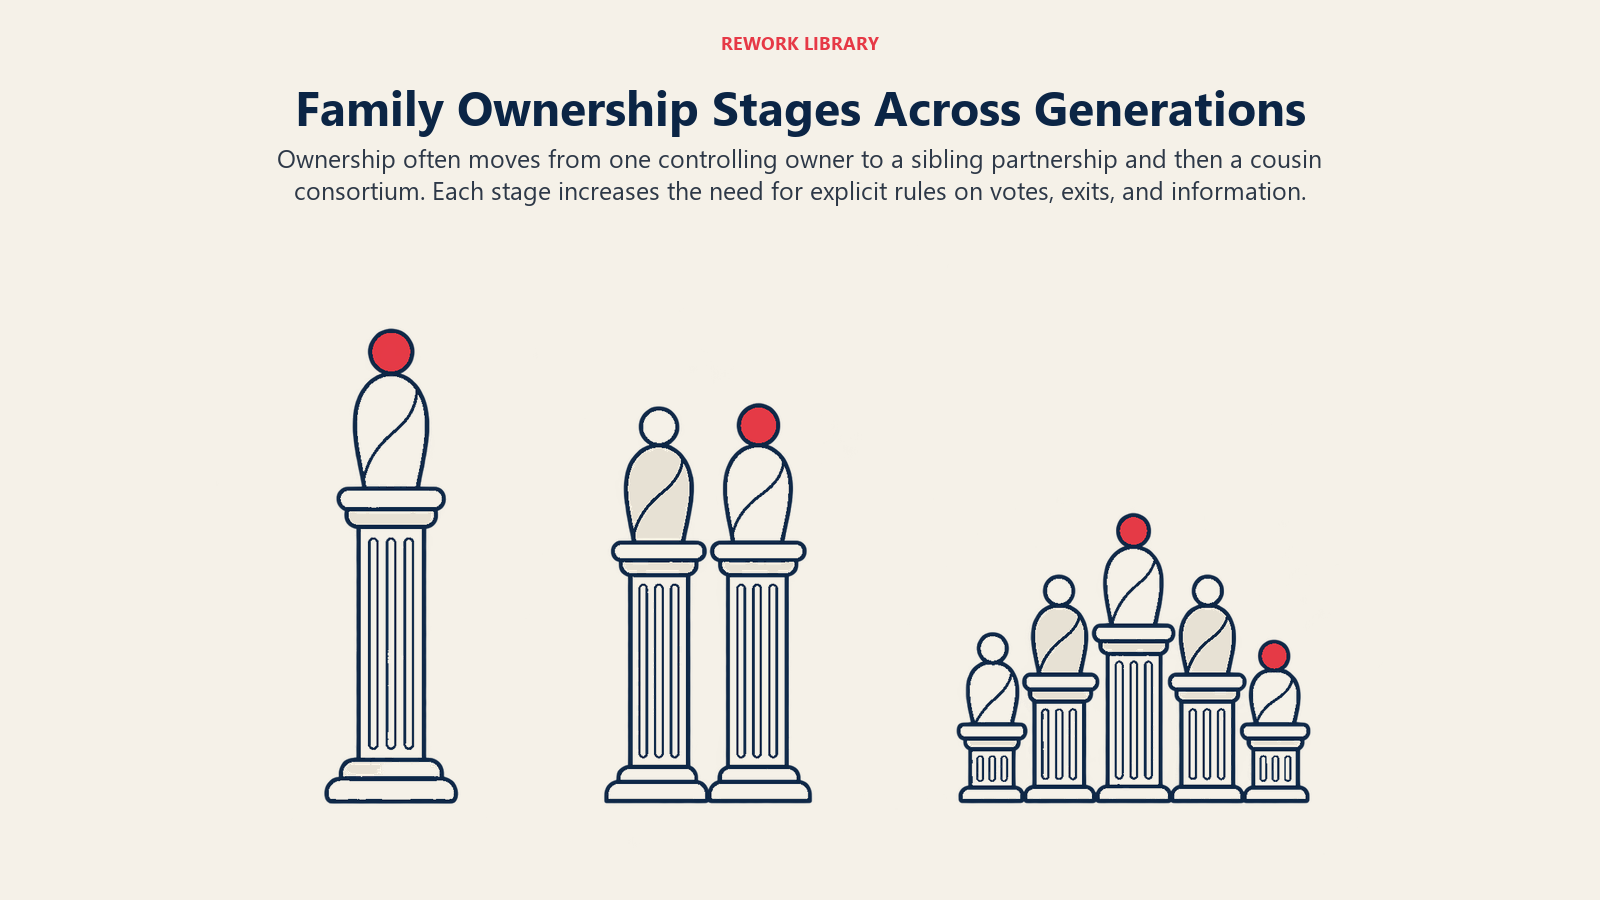
Proprietário controlador
Um sócio, ou um sócio e o cônjuge, detém o controle. A CFEG descreve a família nesse estágio como tipicamente pequena, com o negócio no centro da vida dela e o fundador muitas vezes visto como indispensável. O risco que ela aponta é a dependência da liderança e das decisões de uma única pessoa.
A participação direta costuma servir aqui. As questões estruturais dizem respeito ao futuro: quem será dono das ações se o sócio morrer ou ficar impedido de agir, e se existem um testamento e um acordo de acionistas básico. É também quando as famílias muitas vezes criam uma holding cedo, porque é mais fácil montá-la antes que a propriedade se espalhe.
Sociedade de irmãos
Irmãos e irmãs são donos do negócio em conjunto e, com frequência, o administram em conjunto. A CFEG lista, entre as questões comuns, a tensão entre irmãos em torno de poder e equidade, o equilíbrio entre dividendos e reinvestimento e a construção de sistemas profissionais.
É aqui que a estrutura começa a pesar. As classes de ações podem separar os irmãos que dirigem a empresa dos que não dirigem. Um acordo de acionistas define quem pode vender e por que preço. Uma política de dividendos é importante porque os irmãos que trabalham no negócio e os que não trabalham vão querer coisas diferentes dos mesmos lucros. As famílias que precisam de um arcabouço escrito claro costumam começar a redigir uma constituição familiar nesta fase.
Consórcio de primos
A propriedade passa a um grupo maior e mais variado de primos. Segundo a CFEG, poucos familiares trabalham no negócio nesse estágio, gestores não familiares muitas vezes o conduzem e a família tende a migrar para funções no conselho. A lista de prioridades inclui aceitar as diferenças entre os ramos da família e redefinir a missão familiar para uma família grande.
Aqui, os arranjos informais costumam deixar de funcionar. As famílias recorrem muitas vezes a uma holding, a um trust ou a um pool de voto para manter os sócios agindo em conjunto. O manual do IFC descreve a pressão de fundo: à medida que o grupo de acionistas cresce, a maioria deles fica com uma porcentagem menor da empresa, o que resulta em dividendos menores e pode gerar frustração com os familiares que recebem salário. Muitas famílias no estágio dos primos precisam responder a questões sobre dispersão da propriedade, isto é, como um número crescente de pequenos titulares pode continuar engajado ou ser comprado. Muitas também criam um family office para administrar o patrimônio e a administração compartilhados.
Nem toda família passa pelos três estágios. Algumas vendem antes do terceiro. Outras mantêm um único proprietário controlador por várias gerações, passando as ações a um só herdeiro. Os estágios são um padrão, não um cronograma, e são uma lente dentro do ciclo de vida da empresa familiar, mais amplo.
Fatos principais: estruturas de propriedade familiar
- Gersick e colegas descrevem três estágios de propriedade: proprietário controlador, sociedade de irmãos e consórcio de primos (resumo da CFEG de Generation to Generation, 1997).
- Recapitalizar em ações com voto e sem voto permite que o dono mantenha o controle operacional enquanto transfere a propriedade a outras pessoas na forma de ações sem voto (EBSCO Research Starters).
- À medida que o grupo de acionistas de uma família cresce, a maioria deles detém uma porcentagem menor e recebe dividendos menores, o que, segundo o IFC, pode gerar frustração e conflito (IFC Family Business Governance Handbook).
- O IFC afirma que oferecer aos acionistas uma opção de liquidez poderia ajudar a evitar muitos conflitos e melhorar as chances de sobrevivência do negócio (mesma fonte).
- Em uma pesquisa da Family Business Magazine de novembro de 2025 com 291 empresas familiares, quase dois terços realizavam reuniões de acionistas, 61% tinham políticas de distribuição e menos de uma em cada cinco tinha um conselho de sócios (Family Business Magazine).
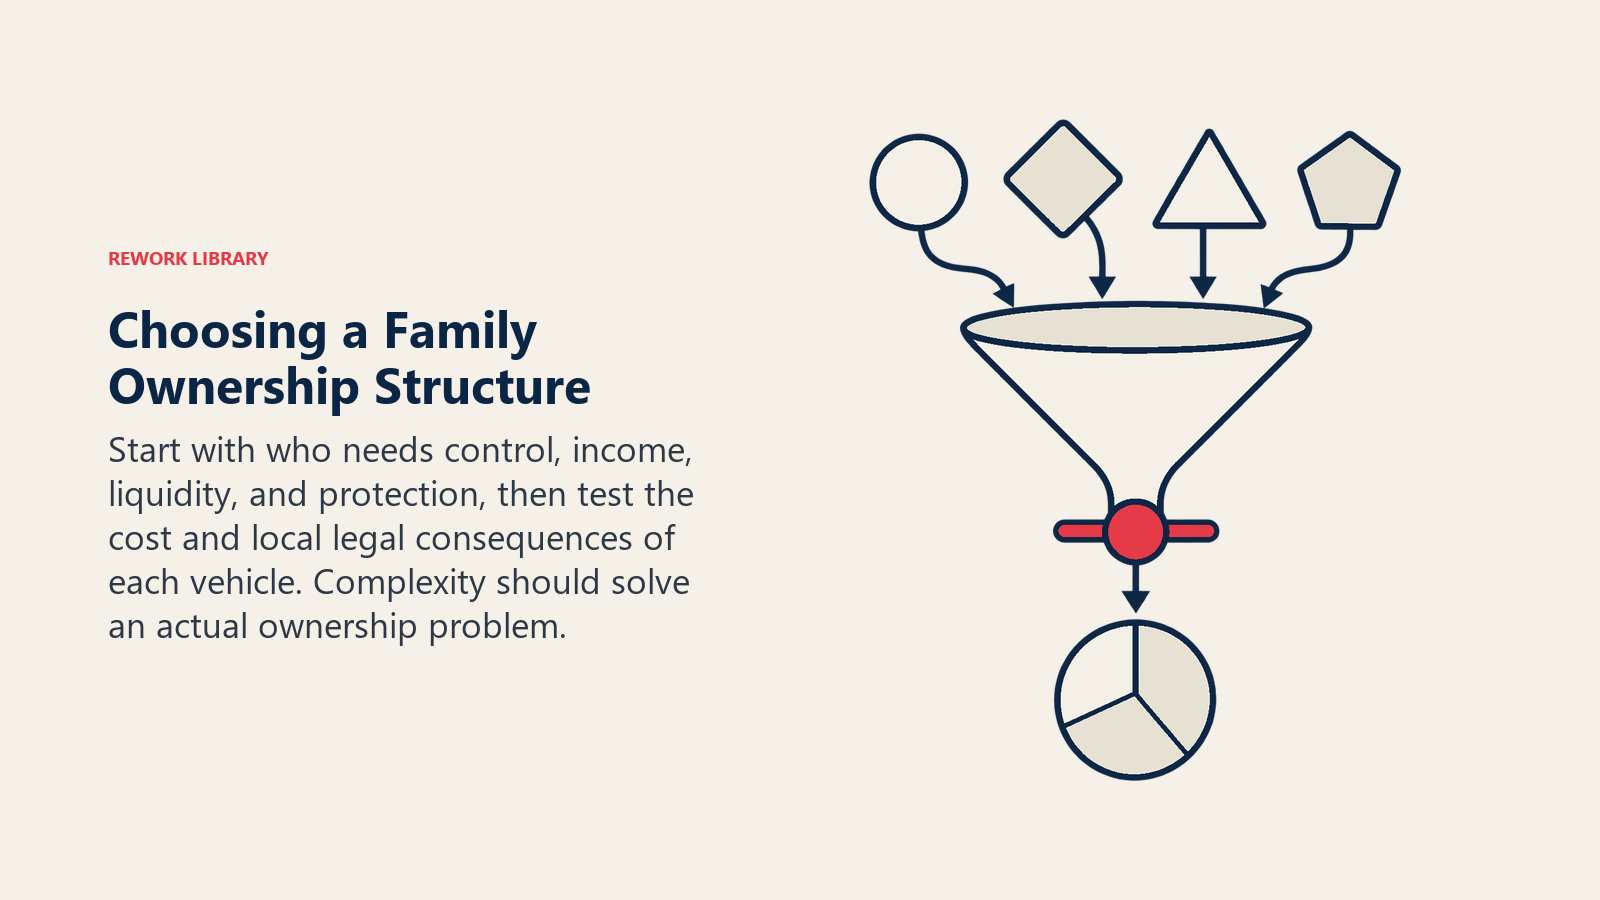
Como escolher entre as estruturas
Algumas perguntas costumam estreitar as opções:
| Pergunta | Aponta para |
|---|---|
| Há um único sócio, ou apenas dois ou três? | Participação direta, um acordo de acionistas básico |
| O controle precisa ficar com quem dirige a empresa? | Classes com e sem voto, ou um acordo de voto |
| A família detém vários negócios ou ativos não operacionais? | Uma holding |
| Proteger as ações de reivindicações externas é prioridade? | Um trust ou uma holding, sujeito à lei local |
| Há muitos acionistas que precisam agir em conjunto? | Um voting trust ou voto reunido, mais limites de transferência |
| A família precisa de administração e planejamento patrimonial compartilhados? | Um family office |
Trate a tabela como um ponto de partida para a conversa, não como uma regra. Cada resposta tem implicações jurídicas e fiscais locais que os consultores precisam testar.
Alguns princípios valem para a maioria dos casos:
- Acrescente estrutura antes que seja urgente. É mais fácil colocar as ações em uma holding ou em um trust antes que se espalhem por muitos herdeiros.
- Escreva as regras. Uma estrutura sem acordo por trás tende a produzir as mesmas disputas que nenhuma estrutura. O IFC diz que uma boa política de participação acionária define se parentes por casamento e outros familiares podem ter ações e como os membros podem vender por dinheiro.
- Planeje a saída. O IFC descreve um fundo de resgate de ações, financiado pela contribuição de uma pequena porcentagem dos lucros a cada ano, que recompra as ações que os familiares querem liquidar.
- Ajuste a estrutura ao estágio. Revise o arranjo à medida que a família cresce. O que funcionou para uma sociedade de irmãos pode não servir a um consórcio de primos.
- Separe propriedade de gestão. Decidir quem precisa de um voto e quem precisa de um salário são duas perguntas diferentes.
Erros comuns
Criar complexidade cedo demais. Um pequeno negócio com dois herdeiros raramente precisa de uma estrutura de várias camadas. O custo e a administração podem superar o benefício.
Criá-la tarde demais. Depois que as ações se espalharam por muitas pessoas, consolidá-las exige a concordância de todos os titulares.
Confundir controle com propriedade. Dar ações a um herdeiro sem pensar no voto, ou dar um voto sem pensar na economia, deixa alguém com a sensação de ter sido enganado.
Ignorar parentes por casamento e cônjuges. Sem regras escritas sobre quem pode deter ações, a propriedade pode sair da linhagem de sangue por divórcio ou herança.

Co-Founder & COO
On this page
- Por que a estrutura importa antes de tudo
- Participação direta de pessoas físicas
- Classes de ações com e sem voto
- Holdings
- Trusts e fundações
- Votos reunidos e voting trusts
- Como a propriedade costuma evoluir por estágio
- Proprietário controlador
- Sociedade de irmãos
- Consórcio de primos
- Como escolher entre as estruturas
- Erros comuns