Eigentümerstrukturen von Familienunternehmen erklärt
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Eine Eigentümerstruktur im Familienunternehmen ist die rechtliche und praktische Regelung, die festlegt, wer die Anteile eines Familienunternehmens hält, welche Rechte diese Anteile tragen und wie die Eigentümer gemeinsam handeln. Sie liegt unter allem anderen in der Family Governance. Dividenden, Nachfolge, Konflikte und Vermögensplanung hängen alle von ihr ab, weil alle auf dieselbe Frage zurückführen: Wem gehört was, und wer darf entscheiden?
Dieser Artikel ist die Übersicht für den Abschnitt zu Eigentum und Vermögen in der Sammlung zum Familienunternehmen. Er geht die wichtigsten Wege durch, wie Familien ein Unternehmen halten, vom einzelnen Gründer mit allen Anteilen bis zum Trust, zur Holding oder zu einer gebündelten Stimme über Dutzende von Cousins und Cousinen. Er zeigt, wie sich die passende Struktur mit dem Wachstum der Familie typischerweise verändert, und verweist auf vertiefende Artikel zu jedem Baustein. Es handelt sich um allgemeines Referenzmaterial, nicht um Rechts- oder Steuerberatung. Gesellschaftsrecht, Trustrecht und Steuerregeln unterscheiden sich von Land zu Land stark, sodass eine echte Struktur Berater in der Rechtsordnung braucht, in der die Eigentümer und das Unternehmen ihren Sitz haben.
Warum Struktur vor allem anderen zählt
Die meisten Familienstreitigkeiten, die persönlich wirken, sind zum Teil strukturell bedingt. Ein Geschwister, das sich übergangen fühlt, hält womöglich schlicht Anteile ohne Stimmrecht. Ein Cousin, der verkaufen möchte, findet womöglich weder einen Käufer noch einen vereinbarten Preis. Ein Gründer, der das Unternehmen vor einer Scheidung oder einem Gläubiger schützen will, hat womöglich Anteile auf den Namen einer Einzelperson gelassen, wo sie angreifbar sind.
Das Drei-Kreise-Modell des Familienunternehmens ist eine nützliche Sichtweise, um zu verstehen, warum. Menschen in einem Familienunternehmen stehen im Familienkreis, im Eigentümerkreis, im Unternehmenskreis oder in einer Überschneidung. Der Eigentümerkreis ist der, den die Struktur unmittelbar formt. Sie entscheidet, wer dazugehört, was man dort tun kann und wie leicht man ihn wieder verlassen kann.
Eine gute Struktur erfüllt vier Aufgaben zugleich:
- Hält die Kontrolle kohärent. Jemand, oder ein kleines Gremium, kann entscheiden, ohne mit jedem Gesellschafter zu verhandeln.
- Schützt die Beteiligung der Familie. Anteile geraten nicht durch Verkauf, Scheidung oder Insolvenz in fremde Hände.
- Behandelt Eigentümer fair. Eigentümer, die nicht im Unternehmen arbeiten, erhalten dennoch Informationen, eine faire Rendite und einen Weg zum Verkauf.
- Übersteht Wachstum. Die Regelung funktioniert weiter, wenn aus fünf Eigentümern fünfzig werden.
Keine einzelne Struktur erfüllt alle vier perfekt, weshalb Familien meist mehrere kombinieren.
Direkter Einzelbesitz von Anteilen
Die einfachste Struktur ist, dass Einzelpersonen Anteile an der Betriebsgesellschaft auf ihren eigenen Namen halten. Ein Gründer hält 100 %. Später halten Gründer und Ehepartner sie gemeinsam, oder der Gründer überträgt Anteile als Schenkung an die Kinder.
Das ist einfach, günstig und leicht zu erklären. Die Rechte jedes Eigentümers folgen der Satzung des Unternehmens und dem Gesetz, ohne zusätzliche Ebene. Für ein Unternehmen mit einem oder zwei Eigentümern kann das alles sein, was nötig ist.
Die Schwächen zeigen sich, wenn die Familie wächst:
- Anteile sind angreifbar. Was eine Person besitzt, kann je nach lokalem Recht von deren Scheidung, Schulden oder Tod betroffen sein.
- Kontrolle zersplittert. Jedes Mal, wenn Anteile auf mehrere Erben übergehen, verteilen sich die Stimmen. Zehn Erben mit je 10 % können ein Unternehmen blockieren, das ein Gründer allein geführt hat.
- Es gibt keine Entscheidung auf Familienebene. Ohne gemeinsame Vereinbarung entscheidet jeder Eigentümer einzeln, ob, an wen und zu welchem Preis er verkauft.
Direkter Besitz ist nicht falsch. Er ist der Ausgangspunkt, von dem die meisten Familien starten, und die anderen Strukturen unten sind überwiegend Antworten auf seine Grenzen. Wie Anteile danach zwischen den Generationen wechseln, behandelt die generationenübergreifende Übertragung von Eigentum.
Anteilsklassen mit und ohne Stimmrecht
Ein Unternehmen kann mehr als eine Klasse von Anteilen ausgeben. Die übliche Aufteilung sind stimmberechtigte Anteile, die Entscheidungsrechte tragen, und stimmrechtslose Anteile, die nur wirtschaftliche Rechte tragen, also einen Anspruch auf Dividenden und Verkaufserlöse.
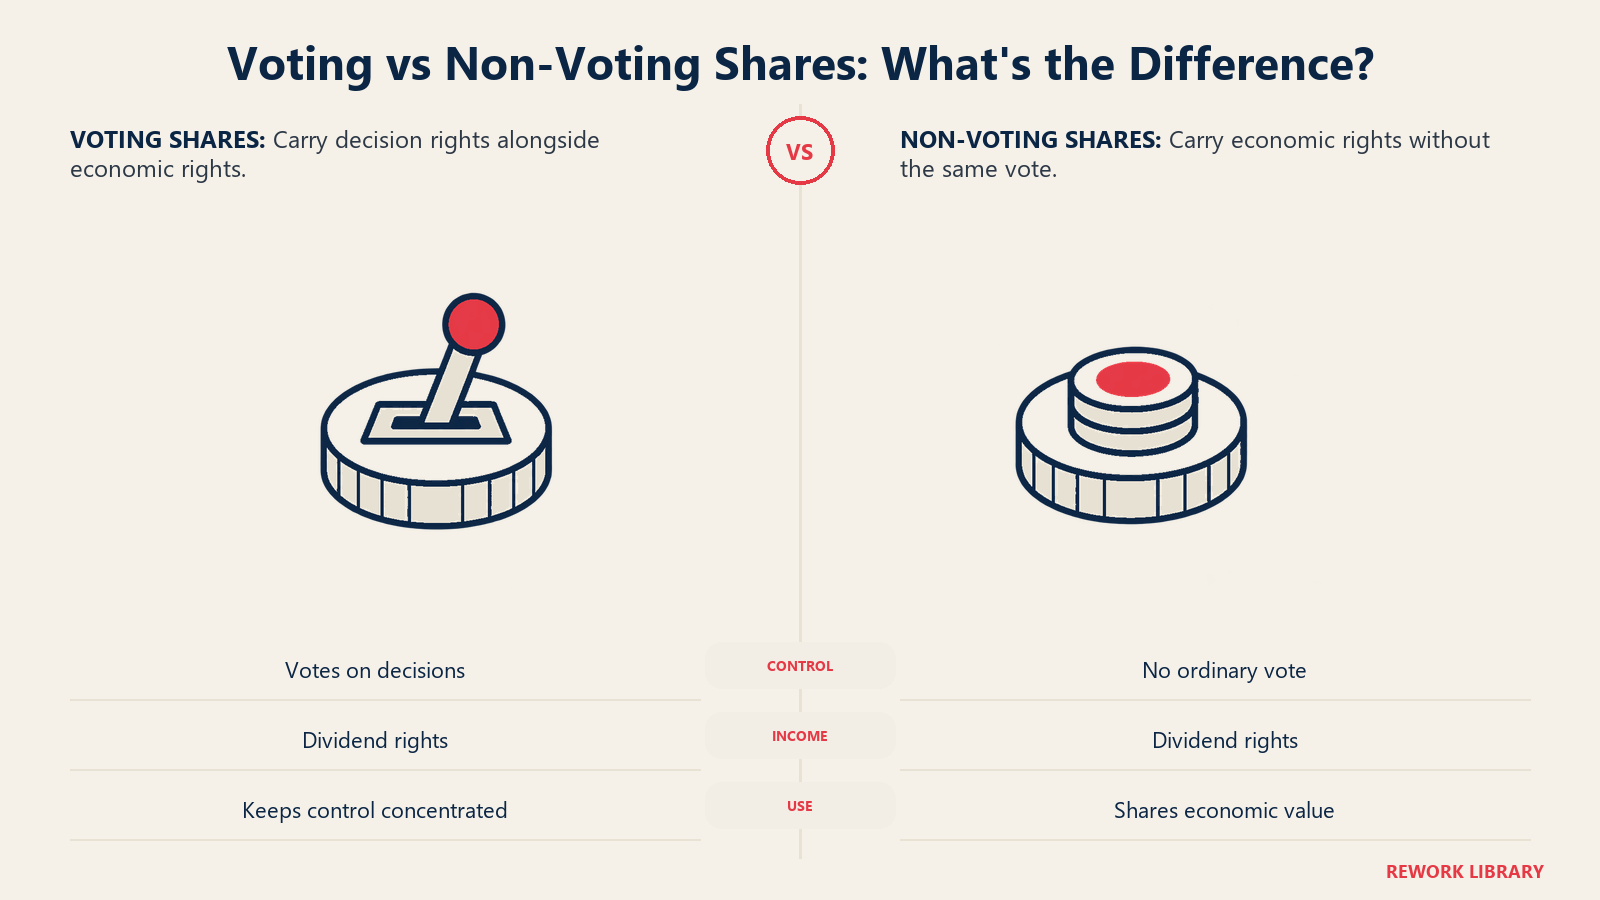
Laut dem Research Starter von EBSCO zu Nachfolgeplanung und Übertragungen im Unternehmen kann ein Eigentümer durch eine Rekapitalisierung in stimmberechtigte und stimmrechtslose Anteile zu Lebzeiten die Kontrolle über das operative Geschäft behalten und zugleich beginnen, das Eigentum als stimmrechtslose Anteile an andere zu übertragen. Als parallelen Ansatz beschreibt er eine Familienkommanditgesellschaft, bei der die Kontrolle im Komplementäranteil und das Eigentum in den Kommanditanteilen liegt.
Der Reiz liegt auf der Hand. Ein Gründer oder ein aktiver Erbe behält die Stimme, und die anderen Erben haben am Wert teil, ohne bei der Führung des Unternehmens mitzureden. Das Risiko ist, dass sich Inhaber ohne Stimmrecht wie Eigentümer zweiter Klasse fühlen können. Das Family Business Governance Handbook der IFC nennt Klarheit bei den Rechten der verschiedenen Anteilsklassen, Stimmrechte gegenüber wirtschaftlichen Rechten, unter seinen Praktiken zu Gesellschafterrechten (im Kontext eines Familienunternehmens, das sich auf den Börsengang vorbereitet). Familien erreichen denselben Nutzen auch privat, indem sie aufschreiben, was jeder Klasse zusteht: Dividenden, Information und ein Ausweg.
Ob Klassen zulässig sind, wie sie beschrieben werden müssen und welchen Schutz Inhaber ohne Stimmrecht genießen, hängt vom lokalen Gesellschaftsrecht ab.
Holdinggesellschaften
Bei einer Holdingstruktur besitzen Familienmitglieder eine Gesellschaft, die das operative Unternehmen besitzt. Die Anteile der Familie liegen eine Ebene höher, und die Betriebsgesellschaft sieht einen einzigen Gesellschafter.
Diese zusätzliche Ebene bewirkt mehreres. Sie gibt der Familie einen zentralen Ort, um Regeln dazu festzulegen, wer der Eigentümergruppe beitreten darf. Sie erlaubt der Familie, mehr als ein Unternehmen oder nicht operative Vermögenswerte unter einem Dach zu halten. Sie kann trennen, was der Familie gehört und was die Manager der Betriebsgesellschaft führen, was es leichter macht, familienexternes Management hinzuzuziehen. Und sie macht Eigentumsentscheidungen zu einer Familienentscheidung auf Ebene der Holding statt zu einer Reihe individueller Entscheidungen.
Die Kosten sind eine weitere Gesellschaft, die unterhalten werden muss, zusätzlicher Aufwand für Buchhaltung und Governance sowie steuerliche und rechtliche Folgen, die stark variieren. Die Struktur löst Konflikte auch nicht von selbst. Sie verlegt den Streit lediglich in einen neuen Sitzungssaal, sofern die Familie nicht auch vereinbarte Regeln hat. Mechanik, Zwecke und Abwägungen stehen im eigenen Artikel zur Familienholding.
Trusts und Stiftungen
Ein Trust trennt den Rechtstitel vom Nutzen. Ein Treuhänder (Trustee) hält die Anteile nach schriftlichen Bedingungen und übt die damit verbundenen Rechte aus, während benannte Begünstigte den Nutzen erhalten. Eine Stiftung ist in manchen Rechtsordnungen ein verwandtes Vehikel, bei dem eine Einheit ohne Eigentümer Vermögen für einen festgelegten Zweck hält.
Familien nutzen diese Vehikel, um das Eigentum über die Generationen hinweg gebündelt zu halten, um festzulegen, wer unter welchen Bedingungen begünstigt sein kann, und um die Wahrscheinlichkeit zu verringern, dass Anteile in fremde Hände gelangen. Die Zusammenfassung von EBSCO merkt an, dass ein Eigentümer erwägen sollte, ob Kinder das Eigentum unmittelbar erhalten oder über eine Einheit wie einen Trust.
Zwei Warnungen gelten. Erstens gehört das Trust- und Stiftungsrecht zu den am stärksten rechtsordnungsspezifischen Gebieten überhaupt. Eine Struktur, die in einem Land gut funktioniert, kann in einem anderen nicht verfügbar sein oder hoch besteuert werden. Zweitens hat die Person oder das Gremium, das als Trustee handelt, echte Macht über die Anteile, sodass es ebenso wichtig ist, wer das ist, wie er oder sie ausgewählt wird und wie er oder sie zur Rechenschaft gezogen wird, wie das Rechtsdokument selbst.
Gebündelte Stimmen und Stimmrechtstrusts
Sobald eine Familie viele Gesellschafter hat, taucht ein anderes Problem auf. Selbst wenn jeder Eigentümer Anspruch auf eine Stimme hat, möchte die Familie womöglich als Block abstimmen, damit Entscheidungen über das Board, große Deals oder einen Verkauf nicht davon abhängen, welche wenigen Gesellschafter gerade anderer Meinung sind.
Dafür gibt es mehrere Wege:
- Eine Stimmbindungsvereinbarung. Gesellschafter verpflichten sich vertraglich, ihre Anteile in bestimmter Weise zu stimmen oder einer zuvor innerhalb der Familie getroffenen Mehrheitsentscheidung zu folgen.
- Ein Stimmrechtstrust. Gesellschafter übertragen die Stimmrechte ihrer Anteile an einen Trustee oder eine kleine Gruppe von Trustees, die den ganzen Block stimmen. Die Eigentümer behalten ihr wirtschaftliches Interesse.
- Ein Gesellschaftervertrag mit Übertragungsbeschränkungen. Die Familie ergänzt Regeln dazu, wer Anteile kaufen darf, ein Vorkaufsrecht für bestehende Eigentümer und eine vereinbarte Bewertungsmethode.
Das praktische Ziel ist in jedem Fall dasselbe: auf Gesellschafterebene mit einer Stimme sprechen, auch wenn die Familie groß ist. Der Preis ist, dass einzelne Eigentümer einen Teil ihrer Autonomie aufgeben, und deshalb brauchen diese Instrumente echte Zustimmung der Familie, statt auferlegt zu werden. Die Vereinbarung, die hinter den meisten gebündelten Regelungen steht, behandelt der Artikel zum Gesellschaftervertrag der Familie. Die Regeln für Stimmrechtstrusts unterscheiden sich von Land zu Land, und an manchen Orten gelten förmliche Anforderungen oder Befristungen.
Wie sich das Eigentum je Phase üblicherweise entwickelt
Die bekannteste Beschreibung, wie sich Familieneigentum wandelt, stammt aus der Arbeit von Gersick und Kollegen in Generation to Generation (1997). Die Beratung CFEG fasst sie auf ihrer Seite zu den drei Entwicklungsphasen zusammen. Die Eigentumsdimension hat drei Phasen, und jede verlangt tendenziell eine andere Struktur.
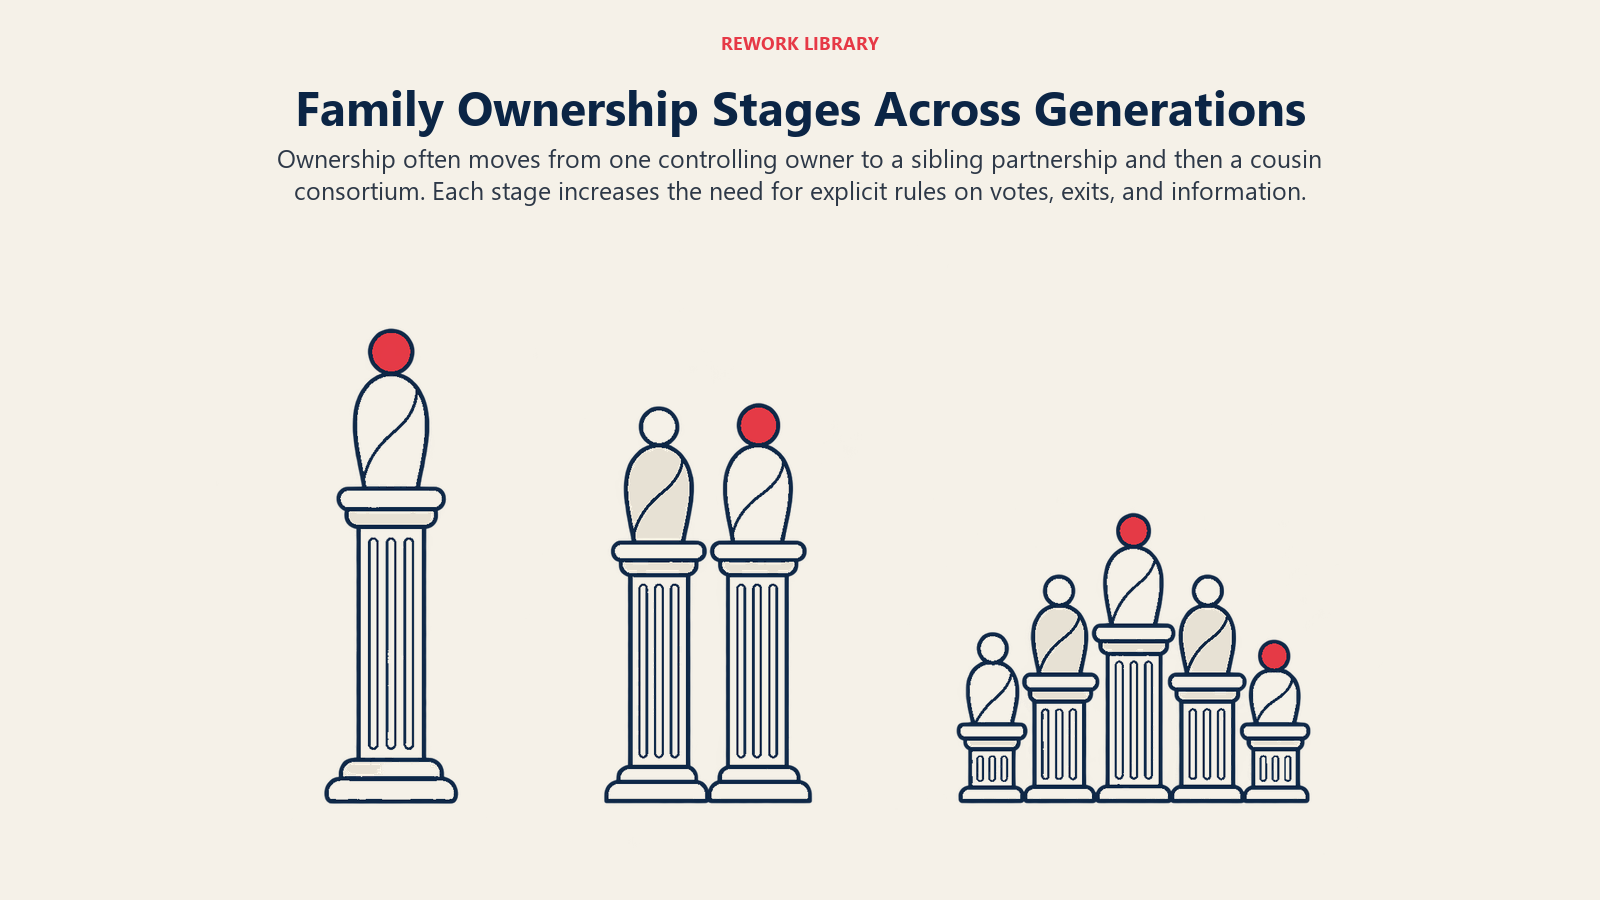
Beherrschender Eigentümer
Ein Eigentümer, oder ein Eigentümer samt Ehepartner, hält die Kontrolle. CFEG beschreibt die Familie in dieser Phase als typischerweise klein, mit dem Unternehmen im Mittelpunkt ihres Lebens und einem Gründer, der oft als unverzichtbar gilt. Das Risiko, das es benennt, ist die Abhängigkeit von der Führung und den Entscheidungen einer einzelnen Person.
Hier passt in der Regel direkter Anteilsbesitz. Die strukturellen Fragen betreffen die Zukunft: wem die Anteile gehören werden, wenn der Eigentümer stirbt oder handlungsunfähig wird, und ob ein Testament und ein grundlegender Gesellschaftervertrag existieren. Das ist auch der Zeitpunkt, zu dem Familien oft früh eine Holding gründen, weil sie sich leichter aufbauen lässt, bevor sich das Eigentum verteilt.
Geschwisterpartnerschaft
Brüder und Schwestern besitzen das Unternehmen gemeinsam und führen es oft auch gemeinsam. CFEG nennt unter den häufigen Themen Geschwisterspannungen um Macht und Fairness, den Ausgleich zwischen Dividenden und Reinvestition und den Aufbau professioneller Systeme.
Hier beginnt die Struktur, Gewicht zu tragen. Anteilsklassen können die Geschwister, die das Unternehmen führen, von denen trennen, die es nicht tun. Ein Gesellschaftervertrag legt fest, wer verkaufen darf und zu welchem Preis. Eine Dividendenpolitik ist wichtig, weil Geschwister, die im Unternehmen arbeiten, und Geschwister, die es nicht tun, von denselben Gewinnen Unterschiedliches wollen. Familien, die einen klaren schriftlichen Rahmen brauchen, beginnen hier oft, eine Familienverfassung zu entwerfen.
Cousin-Konsortium
Das Eigentum geht an eine größere und vielfältigere Gruppe von Cousins und Cousinen über. Laut CFEG arbeiten in dieser Phase nur wenige Familienmitglieder im Unternehmen, es wird oft von familienexternen Managern geführt, und die Familie wechselt tendenziell in Board-Rollen. Zu den genannten Prioritäten gehören, Unterschiede zwischen Familienzweigen zu akzeptieren und die Familienmission für eine große Familie neu zu definieren.
Hier funktionieren informelle Regelungen meist nicht mehr. Familien stützen sich oft auf eine Holding, einen Trust oder einen Stimmenpool, damit die Eigentümer gemeinsam handeln. Das IFC-Handbuch beschreibt den zugrunde liegenden Druck: Wächst der Kreis der Gesellschafter, hält die Mehrzahl von ihnen einen kleineren Prozentsatz des Unternehmens, was zu niedrigeren Dividenden führt und Frustration gegenüber Familienmitgliedern erzeugen kann, die ein Gehalt beziehen. Viele Familien in der Cousin-Phase müssen Fragen zur Streuung der Eigentümerschaft beantworten, also dazu, wie eine wachsende Zahl kleiner Inhaber eingebunden bleiben oder ausgezahlt werden kann. Viele richten außerdem ein Family Office ein, das gemeinsames Vermögen und Verwaltung betreut.
Nicht jede Familie durchläuft alle drei Phasen. Manche verkaufen vor der dritten. Manche behalten über mehrere Generationen einen einzelnen beherrschenden Eigentümer, indem sie die Anteile an einen Erben weitergeben. Die Phasen sind ein Muster, kein Fahrplan, und sie sind eine Linse auf den breiteren Lebenszyklus des Familienunternehmens.
Wichtige Fakten: Eigentümerstrukturen von Familienunternehmen
- Gersick und Kollegen beschreiben drei Eigentumsphasen: beherrschender Eigentümer, Geschwisterpartnerschaft und Cousin-Konsortium (Zusammenfassung von Generation to Generation, 1997, durch CFEG).
- Eine Rekapitalisierung in stimmberechtigte und stimmrechtslose Anteile erlaubt einem Eigentümer, die operative Kontrolle zu behalten und das Eigentum als stimmrechtslose Anteile an andere zu übertragen (EBSCO Research Starters).
- Wächst der Kreis der Gesellschafter einer Familie, hält die Mehrzahl einen kleineren Prozentsatz und erhält niedrigere Dividenden, was laut IFC Frustration und Konflikte erzeugen kann (IFC Family Business Governance Handbook).
- Die IFC sagt, eine Liquiditätsoption für Gesellschafter könne viele Konflikte vermeiden und die Überlebenschancen des Unternehmens verbessern (gleiche Quelle).
- In einer Umfrage des Family Business Magazine vom November 2025 unter 291 Familienunternehmen hielten fast zwei Drittel Gesellschafterversammlungen ab, 61 % hatten Ausschüttungsrichtlinien und weniger als jedes fünfte einen Eigentümerrat (Family Business Magazine).
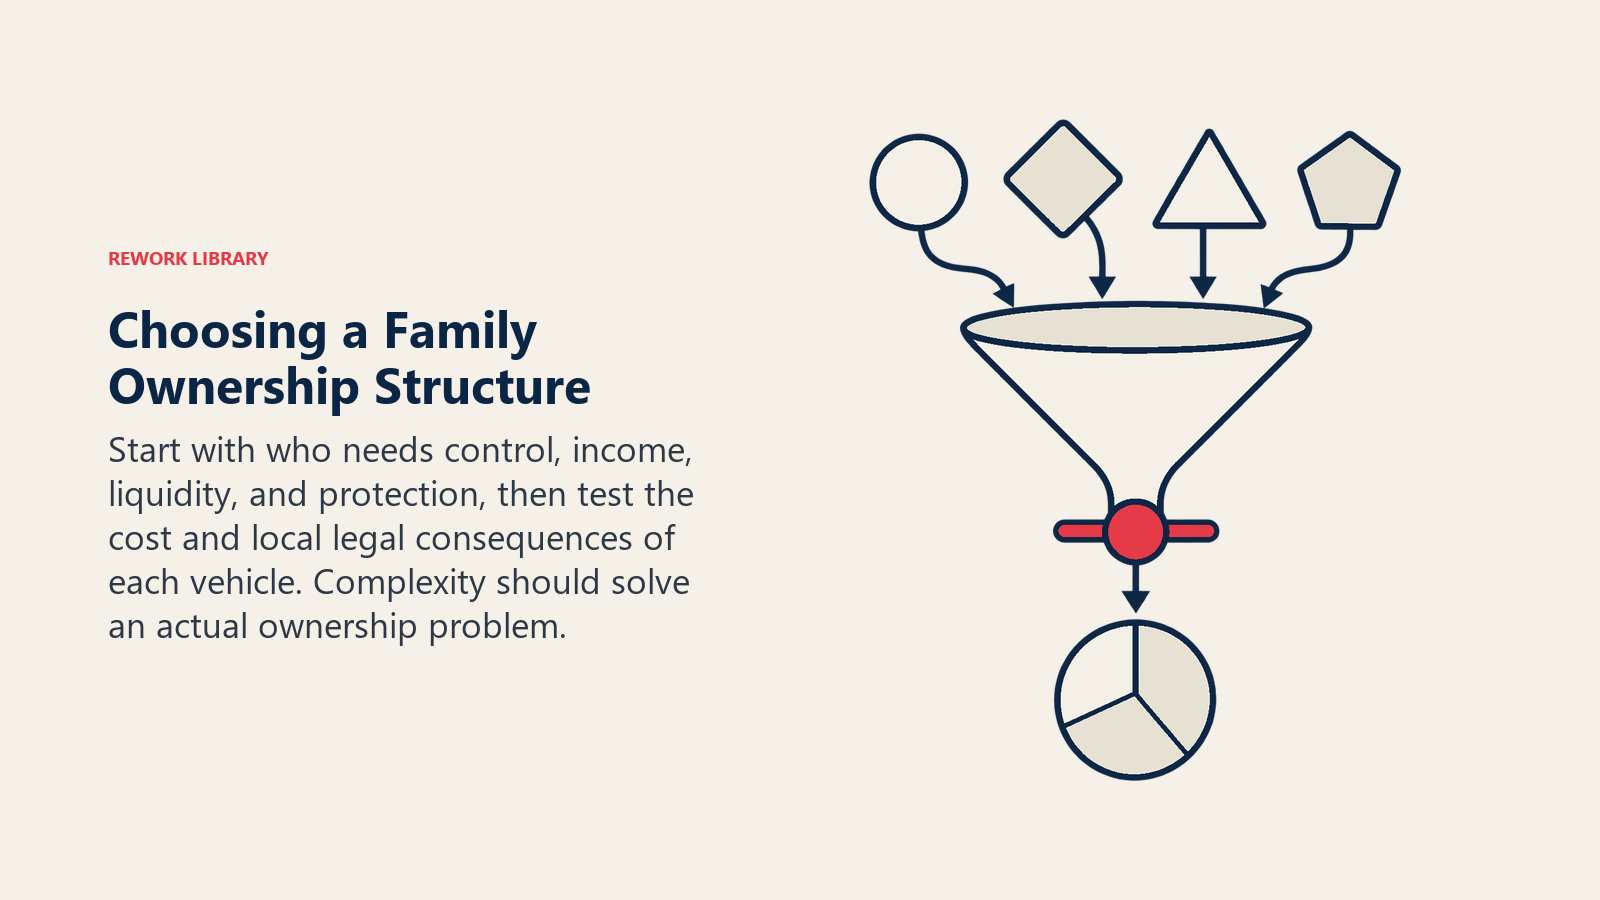
Zwischen den Strukturen wählen
Einige Fragen grenzen die Optionen meist ein:
| Frage | Spricht für |
|---|---|
| Gibt es einen Eigentümer oder nur zwei oder drei? | Direkten Besitz, einen grundlegenden Gesellschaftervertrag |
| Muss die Kontrolle bei denen bleiben, die das Unternehmen führen? | Stimmberechtigte und stimmrechtslose Klassen oder eine Stimmbindungsvereinbarung |
| Hält die Familie mehrere Unternehmen oder nicht operative Vermögenswerte? | Eine Holding |
| Ist der Schutz der Anteile vor Ansprüchen Dritter eine Priorität? | Einen Trust oder eine Holding, vorbehaltlich des lokalen Rechts |
| Gibt es viele Gesellschafter, die gemeinsam handeln müssen? | Einen Stimmrechtstrust oder eine gebündelte Stimme, dazu Übertragungsbeschränkungen |
| Braucht die Familie gemeinsame Verwaltung und Vermögensplanung? | Ein Family Office |
Verstehen Sie die Tabelle als Gesprächsanstoß, nicht als Regel. Jede Antwort hat lokale rechtliche und steuerliche Folgen, die Berater prüfen müssen.
Einige Grundsätze gelten in den meisten Fällen:
- Struktur schaffen, bevor es dringend wird. Anteile lassen sich leichter in eine Holding oder einen Trust einbringen, bevor sie sich auf viele Erben verteilt haben.
- Die Regeln aufschreiben. Eine Struktur ohne Vereinbarung dahinter erzeugt tendenziell dieselben Streitigkeiten wie gar keine Struktur. Die IFC sagt, eine gute Gesellschafterrichtlinie legt fest, ob Angeheiratete und andere nahestehende Familienmitglieder Anteile besitzen dürfen und wie Mitglieder gegen Geld verkaufen können.
- Den Ausstieg planen. Die IFC beschreibt einen Anteilsrückkauffonds, der finanziert wird, indem jedes Jahr ein kleiner Prozentsatz der Gewinne eingezahlt wird, und der Anteile zurückkauft, die Familienmitglieder zu Geld machen wollen.
- Die Struktur der Phase anpassen. Überprüfen Sie die Regelung erneut, wenn die Familie wächst. Was für eine Geschwisterpartnerschaft funktionierte, passt womöglich nicht zu einem Cousin-Konsortium.
- Eigentum vom Management trennen. Zu entscheiden, wer eine Stimme braucht und wer ein Gehalt, sind zwei verschiedene Fragen.
Häufige Fehler
Zu früh Komplexität aufbauen. Ein kleines Unternehmen mit zwei Erben braucht selten eine mehrstufige Struktur. Kosten und Aufwand können den Nutzen übersteigen.
Zu spät aufbauen. Nachdem sich Anteile auf viele Personen verstreut haben, erfordert ihre Zusammenführung die Zustimmung jedes Inhabers.
Kontrolle mit Eigentum verwechseln. Einem Erben Anteile zu geben, ohne an das Stimmrecht zu denken, oder ein Stimmrecht, ohne an die Wirtschaftlichkeit zu denken, lässt jemanden sich betrogen fühlen.
Angeheiratete und Ehepartner ignorieren. Ohne schriftliche Regeln dazu, wer Anteile halten darf, kann das Eigentum durch Scheidung oder Erbschaft aus der Blutslinie abwandern.

Co-Founder & COO
On this page
- Warum Struktur vor allem anderen zählt
- Direkter Einzelbesitz von Anteilen
- Anteilsklassen mit und ohne Stimmrecht
- Holdinggesellschaften
- Trusts und Stiftungen
- Gebündelte Stimmen und Stimmrechtstrusts
- Wie sich das Eigentum je Phase üblicherweise entwickelt
- Beherrschender Eigentümer
- Geschwisterpartnerschaft
- Cousin-Konsortium
- Zwischen den Strukturen wählen
- Häufige Fehler