Streuung der Eigentümerschaft über die Generationen
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
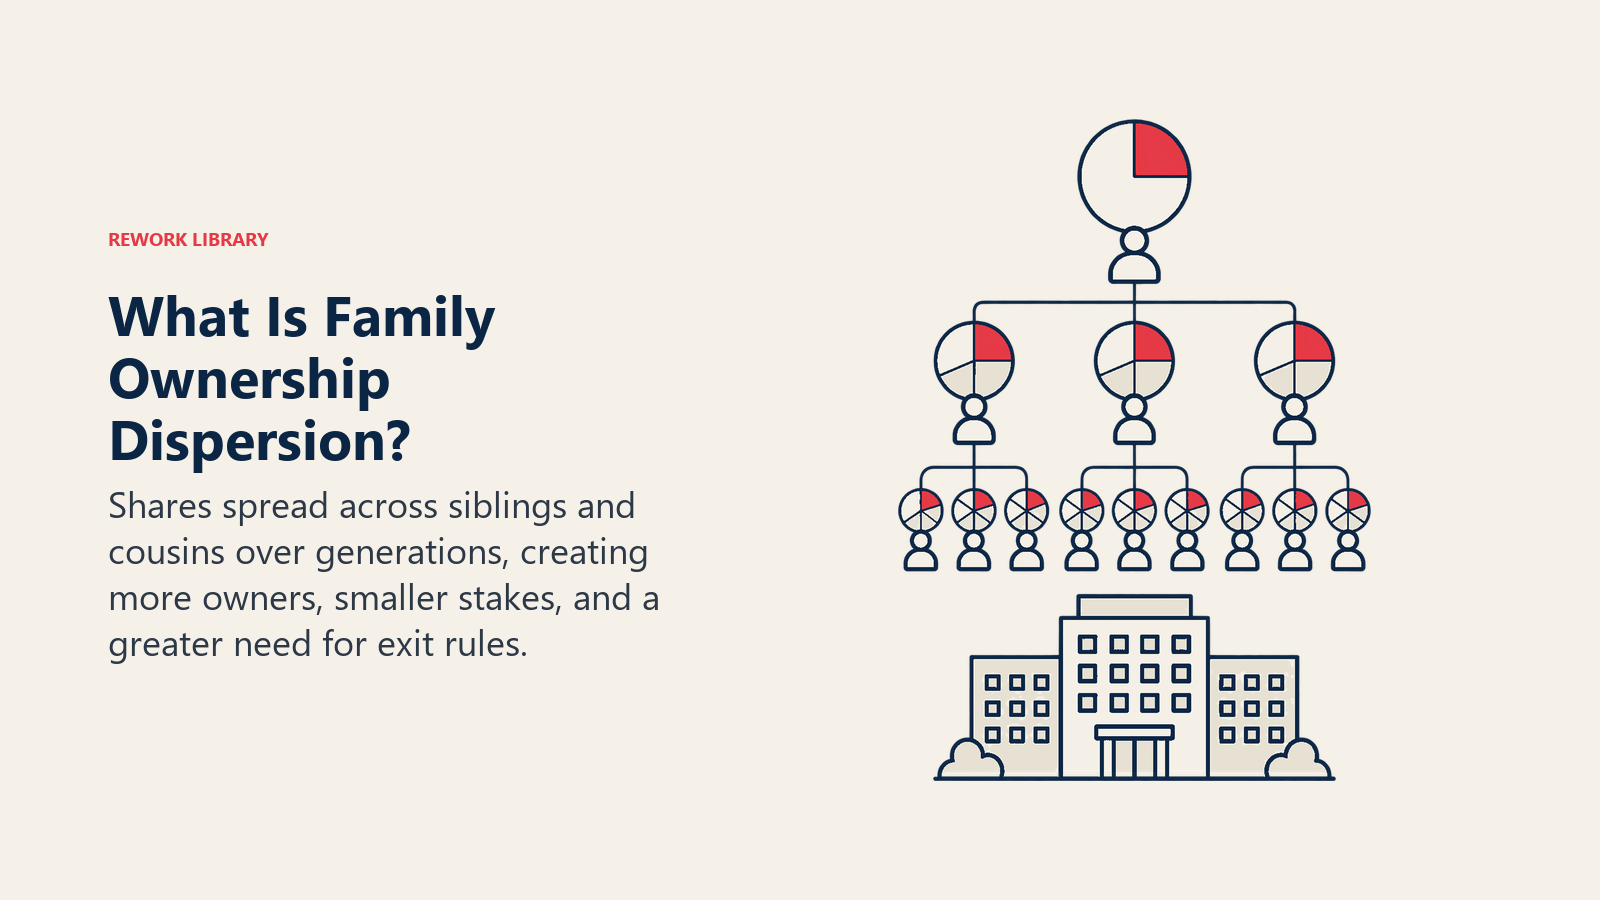
Die Streuung der Eigentümerschaft beschreibt, was mit den Anteilen eines Familienunternehmens geschieht, wenn die Familie wächst. Ein Gründer hält alles. Zwei oder drei Kinder erben es. Ein Dutzend Cousins und Cousinen erbt von ihnen. Nichts wurde verkauft, und niemand hat etwas falsch gemacht, und doch haben sich die Menschen am Tisch und das, was sie vom Unternehmen wollen, völlig verändert.
Dieser Artikel erklärt, warum es zur Streuung kommt, was sie mit Entscheidungsfindung, Dividenden und Familienbindung macht, was die Forschung über ihren Zusammenhang mit der Performance sagt und welche Instrumente Familien nutzen, um sie beherrschbar zu halten. Es handelt sich um allgemeines Referenzmaterial, nicht um Rechts- oder Steuerberatung. Gesellschaftsrecht, Erbrecht und Trustrecht unterscheiden sich von Land zu Land stark, sodass jede echte Struktur Berater dort braucht, wo die Eigentümer und das Unternehmen ihren Sitz haben.
Warum das Eigentum zersplittert
Die Standardbeschreibung ist die Eigentumsdimension des Entwicklungsmodells aus dem Buch Generation to Generation von Gersick, Davis, McCollom Hampton und Lansberg aus dem Jahr 1997. Die Zusammenfassung des Modells der Beratung CFEG beschreibt drei Phasen: den beherrschenden Eigentümer, bei dem ein Eigentümer (oder ein Eigentümer samt Ehepartner) die Kontrolle hält; die Geschwisterpartnerschaft, in der Brüder und Schwestern das Unternehmen gemeinsam kontrollieren; und das Cousin-Konsortium, in dem Familie und Unternehmen größer und komplexer geworden sind. Das IFC Family Business Governance Handbook nutzt dieselben drei Phasen und ergänzt einen Vorbehalt: Das Modell schreibt nicht vor, dass jedes Familienunternehmen alle durchläuft. Manche verschwinden früh durch Insolvenz oder Übernahme.
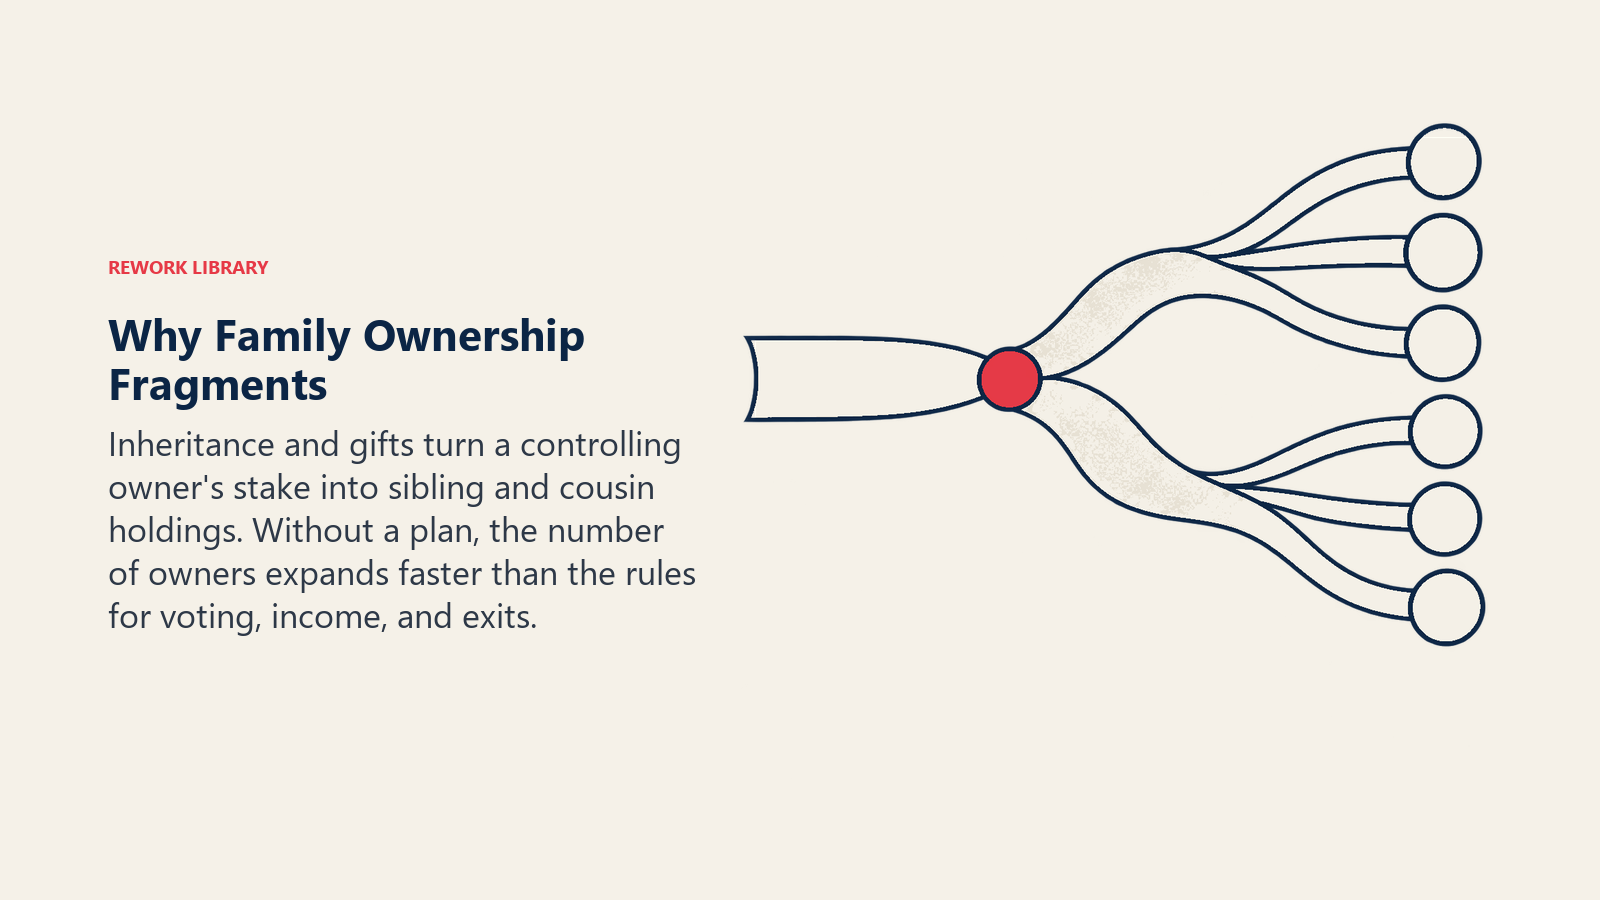
Die Mechanik ist Arithmetik plus Gewohnheit. Wenn ein beherrschender Eigentümer stirbt oder in den Ruhestand geht, gehen die Anteile meist auf mehrere Kinder über, oft zu gleichen Teilen. Jedes Kind hat dann eigene Kinder, und die nächste Übertragung teilt die Beteiligung erneut. Kommen Heiraten, Scheidungen und Wiederverheiratungen hinzu, wächst der Kreis der Anspruchsberechtigten weiter. Der Artikel zur generationenübergreifenden Übertragung von Eigentum behandelt, wie die Anteile tatsächlich den Besitzer wechseln. Dieser hier handelt davon, was die entstehende Gestalt mit der Familie macht.
Die Streuung ist kein Automatismus. Eine Familie kann das Eigentum konzentriert halten, indem sie die Anteile an einen Erben weitergibt, stimmrechtslose Anteilsklassen nutzt oder Beteiligte auszahlt. Aber Konzentration hat einen Preis, der meist in der Fairness unter Geschwistern bezahlt wird, und viele Familien entscheiden sich fürs Teilen. Das ist eine legitime Entscheidung. Probleme beginnen, wenn die Entscheidung per Voreinstellung fällt und niemand für das Folgende plant.
| Phase | Typische Eigentümer | Eigentumsmuster | Zentrale Eigentumsfragen |
|---|---|---|---|
| Beherrschender Eigentümer | Gründer, vielleicht Ehepartner | Konzentriert auf eine Person oder ein Paar | Nachfolge, Nachlassplanung |
| Geschwisterpartnerschaft | Brüder und Schwestern | Geteilt, oft ungefähr gleich | Fairness, Dividenden versus Reinvestition |
| Cousin-Konsortium | Cousins, Angeheiratete, mehrere Familienzweige | Auf viele Inhaber verteilt | Liquidität, Dividendenpolitik, wer dabei ist und wer nicht |
Die Zusammenfassung der dritten Phase im IFC-Handbuch nennt Gesellschafterrechte der Familie, Liquidität der Anteile und Dividendenpolitik unter den häufigen Themen. Das ist die praktische Signatur der Streuung.
Was die Streuung mit Familie und Unternehmen macht
Mehr Eigentümer, mehr verschiedene Bedürfnisse
In der Phase des beherrschenden Eigentümers sind Eigentümer, Manager und Familie meist dieselbe Person. In der Cousin-Phase fallen diese Rollen auseinander. Einige Cousins arbeiten im Unternehmen. Andere sitzen im Board. Wieder andere halten einen kleinen Anteil, leben im Ausland und haben seit Jahren nicht daran gedacht. Das Drei-Kreise-Modell ist hier nützlich: Jede Person nimmt eine andere Mischung aus Familien-, Eigentümer- und Unternehmensrollen ein und will etwas anderes vom Unternehmen.
CFEG merkt an, dass in der Cousin-Phase nur wenige Familienmitglieder im Unternehmen beschäftigt sind, wobei oft familienexterne Manager es führen, während die Familie in Board-Rollen wechselt. Das ist ein gesundes Muster, wenn die Familie es erwartet. Es erzeugt Groll, wenn einige Cousins davon ausgegangen sind, das Unternehmen werde sie immer beschäftigen.
Kleinere Anteile, niedrigere Dividenden
Das IFC-Handbuch benennt die Ökonomie klar. Wächst der Kreis der Gesellschafter, hält die Mehrzahl von ihnen einen kleineren Prozentsatz der Anteile, was zu niedrigeren Dividenden führt, falls das Unternehmen überhaupt welche zahlt. Diese Frustration, heißt es dort, könne Konflikte zwischen Minderheitsgesellschaftern und Familienmitgliedern erzeugen, die ein Gehalt beziehen. Aktive Eigentümer wiederum bevorzugen oft die Reinvestition. Es ist dieselbe Spannung wie in der Geschwisterphase, nun verteilt auf mehr Menschen mit weniger Informationen.
Schwächere emotionale Bindung
Dieser Punkt ist schwerer zu messen und leicht abzutun. Ein Enkel, der den Gründer nie kennengelernt und das Werk nie besucht hat, sieht das Unternehmen als Vermögenswert, nicht als Familienprojekt. CFEG nennt als Aufgaben der Cousin-Phase, die psychologischen Auswirkungen von Vermögen auf Familien zu managen und Unterschiede zwischen den Familienzweigen zu akzeptieren. Ohne bewusste Anstrengung wird Eigentum zu einer Zeile auf einem Kontoauszug, und die Loyalität dünnt aus. Die Vermögensseite davon wird im Muster „shirtsleeves to shirtsleeves“ (der Vater erstellt's, der Sohn erhält's, beim Enkel zerfällt's) untersucht, also dem Aufbau und Verlust von Vermögen binnen dreier Generationen.
Schwierigere Entscheidungen und mehr Konflikte
Mehr Stimmberechtigte bedeuten langsamere, politischere Entscheidungen über Reinvestition, Strategie, Einstellungen und Ausstiege. Auch alte Geschwisterstreitigkeiten werden häufig weitergereicht: Das IFC-Handbuch sagt, Konflikte aus der Geschwisterphase würden höchstwahrscheinlich in die Cousin-Generation mitgenommen. Der Artikel zu Konflikten im Familienunternehmen geht tiefer darauf ein, wie Meinungsverschiedenheiten eskalieren.
Was die Forschung zur Performance sagt
Die Evidenz zu Streuung und Ergebnissen ist dünner als die Folklore. Eine Studie, die man kennen sollte, ist die Arbeit von De Massis, Kotlar, Campopiano und Cassia aus dem Jahr 2013 im Journal of Family Business Strategy, Dispersion of family ownership and the performance of small-to-medium size private family firms. Anhand von 494 kleinen und mittleren privaten Familienunternehmen in Italien vertreten die Autoren einen U-förmigen Zusammenhang zwischen dem Grad der Streuung des Familieneigentums und der Unternehmensperformance und berichten, dafür empirische Belege gefunden zu haben. Sie behandeln außerdem die Beteiligung von Familienmitgliedern im Top-Management als moderierenden Faktor.
Seien Sie vorsichtig damit, was das aussagt und was nicht. Es ist eine Studie zu privaten KMU eines Landes, also keine Regel für alle Familienunternehmen. Und ein U-förmiger Verlauf bedeutet nicht, dass Streuung schlicht gut oder schlecht ist. Er legt nahe, dass die Wirkung davon abhängt, wie weit die Streuung fortgeschritten ist und wer das Unternehmen führt. Die praktische Erkenntnis ist bescheiden: Streuung hat keine einzelne vorhersagbare Wirkung, daher zählt wahrscheinlich mehr, wie sie gesteuert wird, als die Zahl der Inhaber.
Wichtige Fakten: Streuung der Eigentümerschaft
- Das Modell von Gersick und Kollegen beschreibt drei Eigentumsphasen: beherrschender Eigentümer, Geschwisterpartnerschaft und Cousin-Konsortium (Zusammenfassung von CFEG).
- Die IFC weist darauf hin, dass nicht jedes Familienunternehmen alle drei Phasen durchläuft (IFC Family Business Governance Handbook).
- Wächst der Kreis der Gesellschafter, hält die Mehrzahl von ihnen einen kleineren Prozentsatz und erhält niedrigere Dividenden, was Konflikte mit angestellten Familienmitgliedern erzeugen kann (gleiche IFC-Quelle).
- Die IFC sagt, eine Liquiditätsoption für Gesellschafter könne viele Konflikte vermeiden und die Überlebenschancen des Unternehmens erhöhen, und beschreibt einen Anteilsrückkauffonds, der aus einem kleinen Teil der Jahresgewinne finanziert wird (gleiche Quelle).
- Eine Studie von 2013 zu 494 privaten italienischen Familien-KMU fand Belege für einen U-förmigen Zusammenhang zwischen der Streuung des Familieneigentums und der Performance (De Massis et al., Journal of Family Business Strategy).
Instrumente, mit denen Familien die Streuung steuern
Kein einzelnes Instrument funktioniert für jede Familie. Die meisten kombinieren mehrere, passend zur Phase, in der sie sich befinden.
Festlegen, wer überhaupt Eigentümer sein darf
Das IFC-Handbuch sagt, manche Familien legten schon in den frühesten Phasen Gesellschafterrichtlinien fest, auch zu der Frage, ob Angeheiratete und andere nahestehende Familienmitglieder Anteile halten dürfen. Übliche Regeln beschränken das Eigentum auf Abkömmlinge in direkter Linie, verlangen, dass Anteile in der Familie bleiben, sofern sie nicht zu vereinbarten Bedingungen verkauft werden, oder schließen Ehepartner aus. Das wird manchmal als Beschneiden des Stammbaums bezeichnet und ist am ehesten akzeptabel, wenn es aufgeschrieben wird, bevor jemand ein persönliches Interesse an der Antwort hat. Diese Regeln stehen meist in der Familienverfassung oder in einem Gesellschaftervertrag.
Menschen einen Ausweg geben
Die eigene Antwort der IFC auf frustrierte Minderheitseigentümer ist Liquidität. Eine gute Gesellschafterrichtlinie definiert, wie Familienmitglieder Anteile gegen Geld verkaufen können, und manche Familien richten einen Anteilsrückkauffonds ein, der Anteile von Verwandten zurückkauft, die aussteigen wollen, und jedes Jahr aus einem kleinen Prozentsatz der Gewinne finanziert wird. Varianten sind ein interner Markt, auf dem Verwandte untereinander zu einem Formelpreis handeln, und ein Rückkauf durch das Unternehmen von ausscheidenden Inhabern. Die vereinbarte Bewertungsmethode zählt mehr als das Vehikel, denn wer im Moment des Verkaufs über den Preis streitet, riskiert, dass Beziehungen zerbrechen.
Rückkäufe verringern die Streuung auch, indem sie Anteile bei denen bündeln, die bleiben wollen. Sie brauchen jedoch Geld, und das Unternehmen muss die Zahlungen verkraften, ohne das Wachstum auszuhungern. Das Gesellschaftsrecht vieler Länder beschränkt Rückkäufe, prüfen Sie das also vor Ort.
Stimmrechte von der Ökonomie trennen
Anteilsklassen können jedem Erben eine finanzielle Beteiligung geben, während die Stimmen bei einer kleineren Gruppe konzentriert bleiben. Stimmrechtstrusts, bei denen mehrere Inhaber ihre Stimmen Treuhändern übertragen, und Familienholdings, bei denen Verwandte die Holding statt des operativen Unternehmens direkt besitzen, folgen demselben Gedanken: viele Eigentümer, eine Stimme. Der Artikel zur Familienholding behandelt die Struktur im Detail. Der Preis dafür ist, dass sich Inhaber ohne Stimmrecht wie Eigentümer zweiter Klasse fühlen können, weshalb die Rechte, die sie haben, etwa auf Information, Dividenden und Ausstieg, schriftlich festgehalten werden sollten.
Nach Familienzweigen konzentrieren
Manche Familien verteilen Eigentum und Vertretung nach Familienzweigen statt nach Einzelpersonen. Jeder Zweig, der von einem Kind des Gründers abstammt, hält ein Anteilspaket und benennt einen Vertreter für das Board oder den Rat. So kann ein Zweig mit sechs Mitgliedern einen Zweig mit zwei nicht überstimmen, und die Zahl der Stimmen in jedem Raum bleibt begrenzt. Der Nachteil ist, dass sich Zweigdenken zu Fraktionen verhärten kann und die Vertreter der Zweige gegenüber ihren eigenen Mitgliedern klar rechenschaftspflichtig sein müssen.
Eine Dividendenpolitik bewusst festlegen
Verstreute Eigentümer beurteilen das Unternehmen weitgehend danach, was es ihnen auszahlt. Eine schriftliche Dividendenpolitik, die eine planbare Ausschüttung festlegt und zugleich genug Kapital im Unternehmen belässt, verringert den Eindruck, aktive Eigentümer nähmen sich über Gehälter alles. Die IFC zählt die Verteilung des Unternehmenskapitals, einschließlich Dividenden, Verschuldung und Gewinnhöhe, zu den dominierenden Themen der Cousin-Phase.
Governance für eine große Eigentümergruppe aufbauen
Governance-Institutionen lassen eine große Gruppe als geschlossener Eigentümer handeln. Eine Familienversammlung bringt erwachsene Familienmitglieder zusammen, damit sie informiert und verbunden bleiben. Ein Familienrat ist ein kleineres Gremium, das die Familie vertritt, Richtlinien entwirft und mit dem Board spricht. Zusammen mit einem Gesellschaftervertrag ersetzen sie die informelle Autorität des Gründers durch Regeln. Der Artikel zum Lebenszyklus des Familienunternehmens zeigt, wann welches Instrument typischerweise nötig wird.
Eine praktische Abfolge
- Das aktuelle Eigentum erfassen: wer was hält, nach Zweigen, und wer aktiv ist.
- Es unter dem geltenden Erbrecht ein und zwei Generationen fortschreiben, damit die Familie die wahrscheinliche Gestalt sieht.
- Die Grundsätze festlegen: wer Eigentümer sein darf, wie Anteile verkauft werden können und was Stimmrechte bedeuten.
- Einen Liquiditätsweg und eine Bewertungsmethode schaffen, bevor jemand sie braucht.
- Die Dividendenpolitik mit Beiträgen aktiver und nicht aktiver Eigentümer schreiben.
- Die Struktur (Anteilsklassen, Holding, Trust) mit lokalen Beratern wählen.
- Versammlung und Rat einrichten, damit die Eigentümer informiert bleiben.
- Alle paar Jahre überprüfen, denn der Plan, der zur Geschwisterphase passte, passt selten zur Cousin-Phase.
Das größere Bild, wie diese Bausteine zusammenpassen, finden Sie unter Eigentümerstrukturen von Familienunternehmen.

Co-Founder & COO
On this page
- Warum das Eigentum zersplittert
- Was die Streuung mit Familie und Unternehmen macht
- Mehr Eigentümer, mehr verschiedene Bedürfnisse
- Kleinere Anteile, niedrigere Dividenden
- Schwächere emotionale Bindung
- Schwierigere Entscheidungen und mehr Konflikte
- Was die Forschung zur Performance sagt
- Instrumente, mit denen Familien die Streuung steuern
- Festlegen, wer überhaupt Eigentümer sein darf
- Menschen einen Ausweg geben
- Stimmrechte von der Ökonomie trennen
- Nach Familienzweigen konzentrieren
- Eine Dividendenpolitik bewusst festlegen
- Governance für eine große Eigentümergruppe aufbauen
- Eine praktische Abfolge