Dispersión de la propiedad a lo largo de las generaciones
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
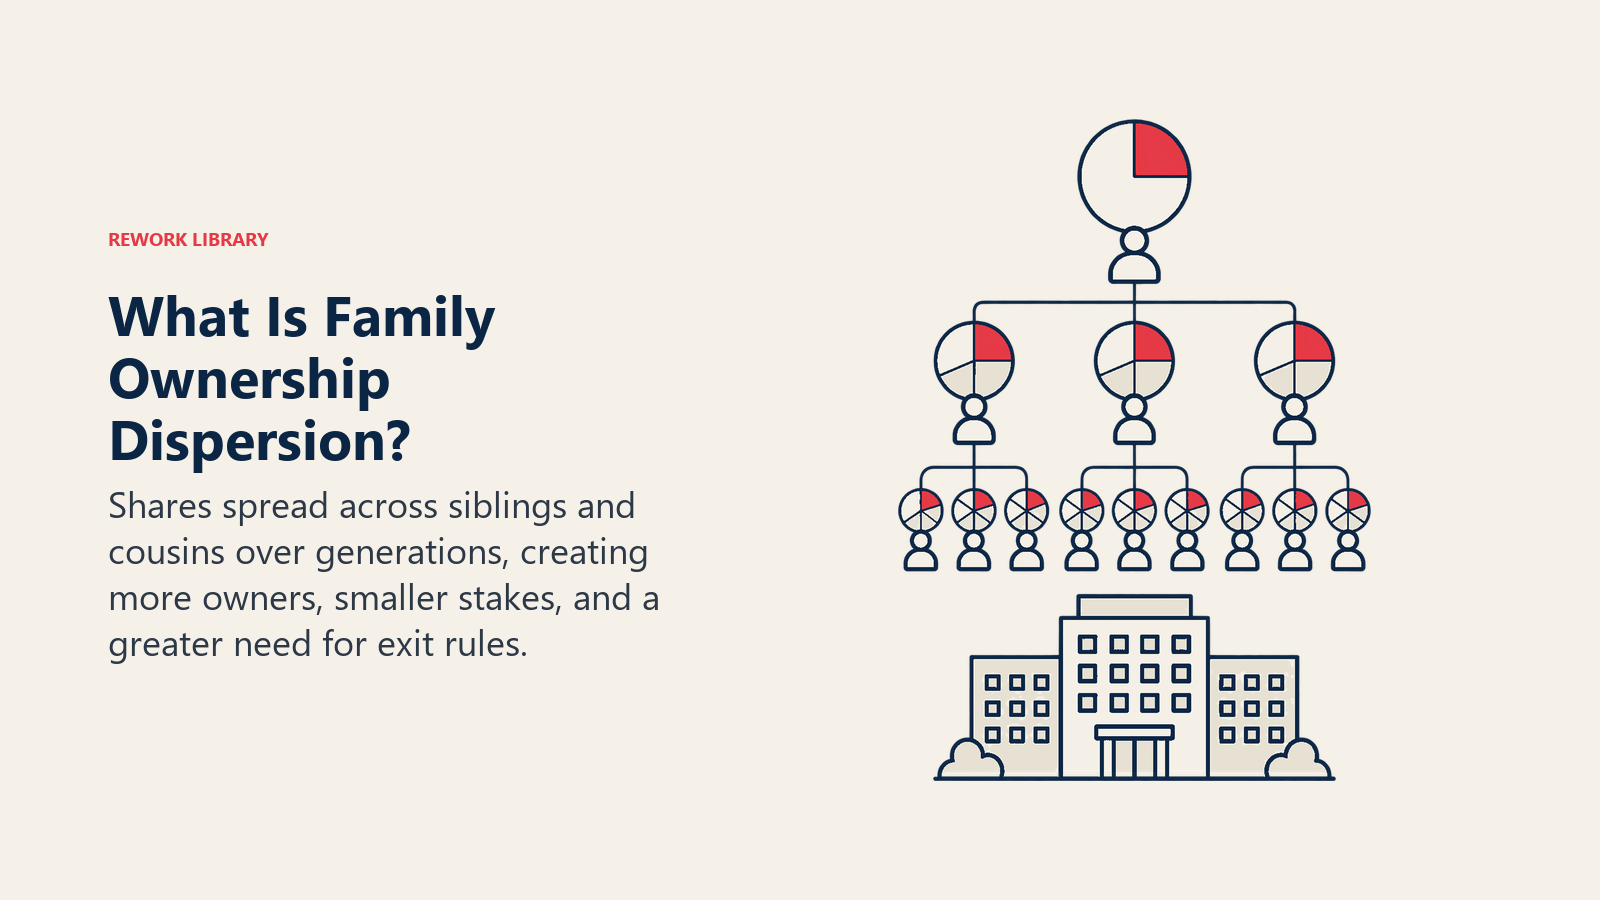
La dispersión de la propiedad es lo que ocurre con las acciones de una empresa familiar a medida que la familia crece. Un fundador lo posee todo. Dos o tres hijos lo heredan. Una docena de primos hereda de ellos. No se ha vendido nada y nadie ha hecho nada mal, pero las personas sentadas a la mesa, y lo que esperan de la empresa, han cambiado por completo.
Este artículo explica por qué ocurre la dispersión, qué efecto tiene en la toma de decisiones, los dividendos y el vínculo familiar, qué dice la investigación sobre su relación con el desempeño y qué herramientas usan las familias para mantenerla manejable. Es material de referencia general, no asesoría legal ni tributaria. El derecho societario, las reglas sucesorias y el derecho de fideicomisos varían mucho de un país a otro, de modo que toda estructura real necesita asesores en el lugar donde residen los propietarios y la empresa.
Por qué se fragmenta la propiedad
La forma estándar de describirlo es la dimensión de propiedad del modelo de desarrollo del libro de 1997 Generation to Generation, de Gersick, Davis, McCollom Hampton y Lansberg. El resumen del modelo de la consultora CFEG describe tres etapas: un propietario controlador, en el que un propietario (o un propietario y su cónyuge) mantiene el control; una sociedad de hermanos, en la que hermanos y hermanas controlan juntos el negocio; y un consorcio de primos, en el que la familia y la empresa han crecido y se han vuelto más complejas. El IFC Family Business Governance Handbook utiliza las mismas tres etapas y añade una salvedad: el modelo no exige que toda empresa familiar pase por todas ellas. Algunas desaparecen pronto por quiebra o adquisición.
La mecánica es aritmética más costumbre. Cuando un propietario controlador fallece o se retira, las acciones suelen pasar a varios hijos, a menudo en partes iguales. Cada hijo tiene luego sus propios hijos, y la siguiente transmisión vuelve a dividir la participación. Si se suman matrimonios, divorcios y segundas nupcias, el grupo con derechos no deja de ampliarse. El artículo sobre la transmisión intergeneracional de la propiedad explica cómo se mueven físicamente las acciones. Este trata de lo que la forma resultante le hace a la familia.
La dispersión no es automática. Una familia puede mantener la propiedad concentrada traspasando las acciones a un solo heredero, mediante clases sin voto o comprando la parte de otros. Pero la concentración tiene un precio, que suele pagarse en equidad entre hermanos, y muchas familias eligen repartir. Es una decisión legítima. El problema empieza cuando la decisión se toma por defecto y nadie planifica lo que viene después.
| Etapa | Propietarios típicos | Patrón de propiedad | Principales cuestiones de propiedad |
|---|---|---|---|
| Propietario controlador | Fundador, quizá un cónyuge | Concentrada en una persona o pareja | Sucesión, planificación patrimonial |
| Sociedad de hermanos | Hermanos y hermanas | Compartida, a menudo en partes similares | Equidad, dividendos frente a reinversión |
| Consorcio de primos | Primos, parientes políticos, varias ramas | Repartida entre muchos titulares | Liquidez, política de dividendos, quién entra y quién sale |
El resumen del manual de la IFC sobre la tercera etapa menciona los derechos de participación accionaria de la familia, la liquidez de las acciones y la política de dividendos entre las cuestiones habituales. Esa es la huella práctica de la dispersión.
Qué le hace la dispersión a una familia y a su empresa
Más propietarios, necesidades más distintas
En la etapa del propietario controlador, el propietario, el directivo y la familia suelen ser la misma persona. En la etapa de los primos, esos papeles se separan. Algunos primos trabajan en el negocio. Otros integran el consejo. Otros tienen una porción pequeña, viven en el extranjero y llevan años sin pensar en ello. El modelo de los tres círculos resulta útil aquí: cada persona ocupa una mezcla distinta de funciones familiares, de propiedad y de negocio, y quiere cosas distintas de la empresa.
CFEG señala que, en la etapa de los primos, pocos familiares trabajan en el negocio, y a menudo lo dirigen gerentes no familiares mientras la familia pasa a funciones en el consejo. Es un patrón sano si la familia lo espera. Genera resentimiento si algunos primos daban por hecho que la empresa siempre los emplearía.
Participaciones más pequeñas, dividendos más bajos
El manual de la IFC expone la economía con claridad. A medida que crece el número de accionistas, la mayoría termina con un porcentaje menor de las acciones, lo que produce dividendos más bajos si la empresa paga alguno. Esa frustración, dice, puede generar conflicto entre los accionistas minoritarios y los familiares que reciben un salario. Mientras tanto, los propietarios activos suelen preferir reinvertir. Es la misma tensión que enfrenta la etapa de los hermanos, ahora repartida entre más personas con menos información.
Un vínculo emocional más débil
Este aspecto es más difícil de medir y fácil de descartar. Un nieto que nunca conoció al fundador y jamás ha visitado la planta se relaciona con la empresa como con un activo, no como con un proyecto familiar. CFEG enumera como tareas de la etapa de los primos gestionar el impacto psicológico de la riqueza en las familias y aceptar las diferencias entre ramas. Sin un esfuerzo deliberado, la propiedad se convierte en una línea en un estado de cuenta y la lealtad se diluye. El aspecto patrimonial de esto se explora en el patrón "shirtsleeves to shirtsleeves", la fortuna que se pierde en tres generaciones.
Decisiones más difíciles y más conflicto
Más votantes significa decisiones más lentas y más políticas sobre reinversión, estrategia, contratación y salidas. Las viejas disputas entre hermanos también tienden a heredarse: el manual de la IFC dice que los conflictos de la etapa de los hermanos probablemente se arrastrarían a la generación de los primos. El artículo sobre el conflicto en la empresa familiar profundiza en cómo escalan los desacuerdos.
Qué dice la investigación sobre el desempeño
La evidencia sobre la dispersión y los resultados es más escasa que el folclore. Un estudio que conviene conocer es el artículo de 2013 de De Massis, Kotlar, Campopiano y Cassia en el Journal of Family Business Strategy, Dispersion of family ownership and the performance of small-to-medium size private family firms. A partir de 494 pequeñas y medianas empresas familiares privadas de Italia, los autores sostienen, y aportan respaldo empírico, que existe una relación en forma de U entre el grado de dispersión de la propiedad familiar y el desempeño de la empresa. También tratan la participación de familiares en la alta dirección como un factor moderador.
Conviene ser cuidadoso con lo que eso dice y lo que no dice. Es un solo estudio de las pymes privadas de un solo país, de modo que no es una regla para todas las empresas familiares. Y una forma de U no significa que la dispersión sea simplemente buena o mala. Sugiere que el efecto depende de hasta dónde haya llegado la dispersión y de quién dirija la empresa. La conclusión práctica es modesta: la dispersión no tiene un único efecto predecible, así que probablemente importa más cómo se gobierna que el número de titulares.
Datos clave: dispersión de la propiedad
- El modelo de Gersick y sus colegas describe tres etapas de propiedad: propietario controlador, sociedad de hermanos y consorcio de primos (resumen de CFEG).
- La IFC señala que no toda empresa familiar pasa por las tres etapas (IFC Family Business Governance Handbook).
- A medida que crece el número de accionistas, la mayoría tiene un porcentaje menor y recibe dividendos más bajos, lo que puede generar conflicto con los familiares asalariados (misma fuente de la IFC).
- La IFC afirma que una opción de liquidez para los accionistas podría ayudar a evitar muchos conflictos y aumentar las posibilidades de supervivencia del negocio, y describe un fondo de recompra de acciones financiado con una pequeña parte de los beneficios anuales (misma fuente).
- Un estudio de 2013 sobre 494 pymes familiares privadas italianas encontró respaldo para una relación en forma de U entre la dispersión de la propiedad familiar y el desempeño (De Massis et al., Journal of Family Business Strategy).
Herramientas que usan las familias para manejar la dispersión
Ninguna herramienta funciona para todas las familias. La mayoría combina varias, elegidas según la etapa en que se encuentran.
Decidir quién puede ser propietario
El manual de la IFC dice que algunas familias definen políticas de participación accionaria desde las primeras etapas, incluido si los parientes políticos y otros familiares pueden tener acciones. Las reglas habituales limitan la propiedad a los descendientes de sangre, exigen que las acciones permanezcan en la familia salvo que se vendan en condiciones acordadas, o excluyen a los cónyuges. A veces se llama a esto podar el árbol genealógico, y resulta más aceptable cuando se deja por escrito antes de que alguien tenga un interés personal en la respuesta. Estas reglas suelen figurar en el protocolo familiar o en un pacto de accionistas.
Ofrecer una vía de salida
La propia respuesta de la IFC para los propietarios minoritarios frustrados es la liquidez. Una buena política de participación accionaria define cómo pueden los familiares vender sus acciones por efectivo, y algunas familias crean un fondo de recompra de acciones que readquiere las de los parientes que quieren salir, financiado cada año con un pequeño porcentaje de los beneficios. Las variantes incluyen un mercado interno donde los parientes se compran y venden entre sí a un precio por fórmula, y la recompra por parte de la empresa a los titulares que se van. El método de valoración acordado importa más que el vehículo, porque discutir el precio en el momento de la venta es cuando se rompen las relaciones.
Las recompras también reducen la dispersión al consolidar las acciones entre quienes quieren quedarse. Eso sí, requieren efectivo, y la empresa tiene que poder costear los pagos sin frenar su crecimiento. En muchos lugares el derecho societario restringe las recompras, así que conviene verificarlo localmente.
Separar los votos de lo económico
Las clases de acciones pueden dar a cada heredero una participación financiera y, a la vez, concentrar los votos en un grupo más reducido. Los fideicomisos de voto, en los que varios titulares depositan sus votos en fiduciarios, y las sociedades holding familiares, en las que los parientes son dueños de la holding y no del negocio operativo de forma directa, funcionan con la misma idea: muchos propietarios, una sola voz. El artículo sobre la sociedad holding familiar trata la estructura en detalle. La contrapartida es que los titulares sin voto pueden sentirse propietarios de segunda clase, por lo que los derechos que sí tienen, como la información, los dividendos y la salida, deben quedar por escrito.
Concentrar por ramas
Algunas familias asignan la propiedad y la representación por ramas y no por individuos. Cada rama, descendiente de uno de los hijos del fundador, posee un bloque de acciones y propone a un representante para el consejo o el órgano familiar. Así se evita que una rama con seis miembros supere en votos a una con dos, y se limita el número de voces en cualquier sala. La desventaja es que el pensamiento por ramas puede endurecerse en facciones, y los representantes de cada rama necesitan rendir cuentas con claridad ante sus propios miembros.
Fijar una política de dividendos a conciencia
Los propietarios dispersos juzgan la empresa en gran medida por lo que les paga. Una política de dividendos escrita, que establezca un reparto previsible sin dejar de mantener suficiente capital en el negocio, reduce la sensación de que los propietarios activos se lo llevan todo a través de los salarios. La IFC incluye la asignación del capital corporativo, con los dividendos, la deuda y los niveles de beneficio, entre las cuestiones dominantes de la etapa de los primos.
Construir un gobierno para un grupo grande de propietarios
Las instituciones de gobierno permiten que un grupo numeroso actúe como un propietario coherente. Una asamblea familiar reúne a los familiares adultos para que se mantengan informados y unidos. Un consejo de familia es un órgano más reducido que representa a la familia, redacta políticas y dialoga con el consejo de administración. Junto con un pacto de accionistas, sustituyen la autoridad informal del fundador por reglas. El artículo sobre el ciclo de vida de la empresa familiar muestra cuándo suele hacerse necesaria cada herramienta.
Una secuencia práctica
- Mapear la propiedad actual: quién tiene qué, por rama, y quién es activo.
- Proyectarla una y dos generaciones hacia adelante con las reglas sucesorias vigentes, para que la familia vea la forma probable.
- Decidir los principios: quién puede ser propietario, cómo pueden venderse las acciones y qué significan los votos.
- Crear una vía de liquidez y un método de valoración antes de que alguien los necesite.
- Redactar la política de dividendos con aportes de los propietarios activos e inactivos.
- Elegir la estructura (clases de acciones, sociedad holding, fideicomiso) con asesores locales.
- Poner en marcha la asamblea y el consejo para que los propietarios se mantengan informados.
- Revisarlo cada pocos años, porque el plan que se ajustaba a la etapa de los hermanos rara vez se ajusta a la de los primos.
Para ver el panorama más amplio de cómo encajan estas piezas, consulte las estructuras de propiedad familiar.

Co-Founder & COO
On this page
- Por qué se fragmenta la propiedad
- Qué le hace la dispersión a una familia y a su empresa
- Más propietarios, necesidades más distintas
- Participaciones más pequeñas, dividendos más bajos
- Un vínculo emocional más débil
- Decisiones más difíciles y más conflicto
- Qué dice la investigación sobre el desempeño
- Herramientas que usan las familias para manejar la dispersión
- Decidir quién puede ser propietario
- Ofrecer una vía de salida
- Separar los votos de lo económico
- Concentrar por ramas
- Fijar una política de dividendos a conciencia
- Construir un gobierno para un grupo grande de propietarios
- Una secuencia práctica