La sucesión en las empresas familiares: los principales modelos
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
La sucesión en la empresa familiar es el proceso por el cual el liderazgo y la propiedad de una compañía pasan de una persona o generación a la siguiente, manteniendo intactas tanto la familia como el negocio. Suena a un solo hecho, una fiesta de jubilación y un apretón de manos. En realidad son varias decisiones, tomadas a lo largo de años, sobre quién dirige la empresa, quién la posee y qué pasa con todos los demás.
Este artículo es el eje de la sección de la biblioteca sobre la sucesión en la empresa familiar. Define el término, separa las dos vías que la sucesión siempre implica, expone los principales modelos entre los que eligen las familias y explica cómo enmarca el proceso la investigación. También remite a los artículos más profundos sobre cada pieza, para que pueda ir directo al que necesita.
Qué significa la sucesión en la empresa familiar
La sucesión en una empresa familiar es distinta de la sucesión en una compañía con accionistas dispersos. En una empresa de capital disperso, el consejo elige a un nuevo CEO y los accionistas siguen adelante. En una empresa familiar, quien se va suele ser el fundador, quien llega puede ser su hijo, y entre quienes observan hay hermanos, primos, cónyuges y empleados que conocen a todos desde la infancia. La decisión es a la vez empresarial y familiar. Esa superposición es el sentido del modelo de los tres círculos de la empresa familiar.
En una sucesión se transmiten dos cosas, y no tienen por qué avanzar juntas:
- Gestión. Quién ocupa el puesto de CEO y los cargos superiores, y con qué autoridad.
- Propiedad. Quién posee las acciones, en qué proporciones y quién tiene los votos.
La mayoría de las sucesiones fallidas nacen de tratar ambas como una sola decisión. Un hijo puede heredar acciones sin estar capacitado para dirigir la empresa. Un directivo no familiar sólido puede dirigir la empresa sin ser dueño de una sola acción. El artículo sobre la sucesión en la propiedad frente a la sucesión en la gestión explica esa división en detalle, y es la idea más útil de esta sección.
Datos clave
- Entre dos tercios y tres cuartas partes de las empresas familiares quiebran o son vendidas por el fundador durante su propio mandato (IFC Family Business Governance Handbook).
- La IFC afirma que un plan de sucesión exitoso selecciona al mejor candidato posible, esté o no emparentado con la familia (misma fuente).
- La planificación de la sucesión afectó al 44% de las empresas familiares de EE. UU. y al 34% a nivel mundial en el último año (PwC 12th Family Business Survey, página de EE. UU.).
- Lansberg identificó la falta de planificación de la sucesión como una razón clave por la que las empresas de primera generación no sobreviven a sus fundadores (The Succession Conspiracy, 1988).
- El modelo de Gersick et al. traza el cambio generacional desde la anticipación hasta el traspaso, y luego la separación y la jubilación (Generation to Generation, 1996).
Por qué lo que está en juego es tanto
El Family Business Governance Handbook de la International Finance Corporation plantea el problema sin rodeos. Afirma que entre dos tercios y tres cuartas partes de las empresas familiares quiebran o son vendidas por el fundador durante su propio mandato. También califica la planificación de la sucesión como el asunto más importante que debe abordarse durante la vida del fundador si el negocio ha de llegar a la siguiente etapa, y describe la sucesión del CEO como probablemente el asunto más importante que enfrentan las empresas, incluidas las de propiedad familiar.
La sucesión es también un asunto que los líderes actuales dicen que los está perjudicando ahora. En la 12th Global Family Business Survey de PwC, según se resume en la página de la encuesta de PwC para EE. UU., la planificación de la sucesión había afectado al 44% de las empresas familiares de EE. UU. en el último año, frente al 34% a nivel mundial. La muestra es una encuesta de PwC a propietarios y altos directivos de empresas familiares, así que léala como una medida de lo que reportan los encuestados, no de todas las empresas familiares.
Si la sucesión importa tanto, ¿por qué las familias la posponen? El manual de la IFC enumera razones que le sonarán conocidas a cualquiera que haya observado de cerca una empresa familiar:
- Evitar fricciones entre varios candidatos de la familia.
- Dudar de que alguien pueda reemplazar al líder actual.
- Reticencia a hablar de la pérdida de un líder familiar.
- Un CEO actual que no puede aceptar que la empresa sobrevivirá sin él.
Las dos últimas razones son el núcleo psicológico del problema. Ivan Lansberg, en su artículo de 1988 en Family Business Review, "The Succession Conspiracy", identificó la falta de planificación de la sucesión como una de las razones más importantes por las que muchas empresas familiares de primera generación no sobreviven a sus fundadores. Examinó los factores que obstaculizan la planificación y cómo se pueden manejar esas barreras. El título es la clave: todos los que rodean al fundador acuerdan en silencio no tocar el tema.
Los principales modelos de sucesión
Las familias no eligen de un menú oficial, pero las opciones se agrupan en un puñado de modelos reconocibles. El libro de Lansberg de 1999, Succeeding Generations, plantea las opciones como un recorrido que va desde la sucesión directa hasta la construcción de sociedades entre hermanos y primos. Los modelos siguientes amplían ese rango para incluir el liderazgo externo y la salida, ya que son las opciones a las que recurren las familias cuando la cantera familiar se agota o cuando la familia decide que el negocio debe irse.
| Modelo | Quién dirige | Quién es dueño | Mejor cuando |
|---|---|---|---|
| Un único sucesor familiar | Un miembro de la familia, normalmente un hijo | La familia, a menudo con ese sucesor en control | Existe un candidato claramente capacitado y dispuesto |
| Sociedad de hermanos | Dos o más hermanos, que comparten o se reparten los roles | Los hermanos en conjunto | Los hermanos son capaces y tienen roles complementarios |
| Consorcio de primos | Un primo elegido o un gerente externo | Muchos primos de distintas ramas | La propiedad está muy repartida y ninguna rama domina |
| CEO externo a la familia | Un directivo externo o de larga trayectoria no familiar | La familia | Ningún candidato familiar está listo, o la empresa necesita habilidades que la familia no tiene |
| Venta o salida | El equipo del comprador | El comprador | La familia no quiere continuar, o el negocio necesita capital que la familia no puede aportar |
Un único sucesor familiar
Esta es la imagen clásica: el fundador entrega el puesto de CEO a un hijo, y la propiedad fluye hacia ese hijo, a menudo junto con hermanos que tienen acciones pero no trabajan en el negocio. Es sencillo de describir y brutal de ejecutar. Exige a alguien capacitado y dispuesto, y exige que los demás herederos acepten que el puesto va a una sola persona. El artículo sobre el liderazgo de la próxima generación explica cómo se preparan, se ponen a prueba y se hacen aceptar los sucesores por parte de la familia y del personal.
Sociedad de hermanos
Aquí dos o más hijos toman el relevo juntos. El manual de la IFC lo trata como una etapa de propiedad distinta. Describe la gestión y la propiedad pasando a los hijos del fundador, con un gobierno que se vuelve más complejo porque participan más miembros de la familia. Entre los desafíos que enumera están mantener la armonía entre los hermanos, formalizar los procesos del negocio, establecer canales de comunicación eficientes y asegurar la planificación de la sucesión en los puestos clave de gestión. Las sociedades de hermanos pueden ser el modelo más sólido o el más frágil, según casi por completo lo claramente que estén escritos los roles y los derechos de decisión.
Consorcio de primos
En la tercera generación, la propiedad se reparte entre ramas. La IFC describe la etapa de confederación de primos como el punto en que el gobierno se vuelve más complejo porque participan más miembros de la familia, directa o indirectamente, y dice que abarca la mayoría de las cuestiones de gobierno familiar, incluidos el empleo, los derechos accionarios y la resolución de conflictos. La sucesión en la gestión en esta etapa a menudo sale por completo del linaje familiar, porque una cantera de primos rara vez produce un líder evidente. La sucesión en la propiedad, por su parte, se convierte en una cuestión de cómo se mueven las acciones entre decenas de personas, que es el terreno de la transferencia de la propiedad entre generaciones.
CEO externo a la familia
Un número creciente de familias conserva la propiedad y entrega la gestión a un profesional externo. El manual de la IFC es directo al respecto: un plan de sucesión exitoso selecciona al mejor candidato posible para el puesto, esté o no emparentado con la familia. Señala que algunas familias contratan CEO externos cuando los candidatos internos carecen de las calificaciones, y recurren a cazatalentos profesionales para ampliar el grupo de candidatos. Este modelo cambia el papel de la familia de operadora a propietaria, y ese cambio es más difícil de lo que parece. El tratamiento completo está en el artículo sobre el CEO externo a la familia, incluido cómo deben cambiar las expectativas de la familia, el consejo y la estructura de compensación.
Venta o salida
Vender es un resultado legítimo de la sucesión, no un fracaso de esta. Una familia puede vender a un competidor, a un comprador privado, a un equipo directivo o mediante una oferta pública. La IFC señala que salir a bolsa resuelve las necesidades de liquidez de los accionistas que prefieren mantener su patrimonio en otros activos. La venta suele darse cuando nadie quiere el puesto, cuando la familia no logra ponerse de acuerdo sobre la propiedad o cuando la empresa necesita un capital que la familia no puede o no quiere aportar. La disciplina importante es tomar la decisión a propósito, y con suficiente anticipación para obtener un precio justo, y no como respuesta a una muerte o a una pelea.
Dos vías, no una
Los modelos anteriores mezclan liderazgo y propiedad de una manera en que las familias reales rara vez lo hacen. Una forma útil de mantener claras las opciones es llevar dos planes en paralelo.
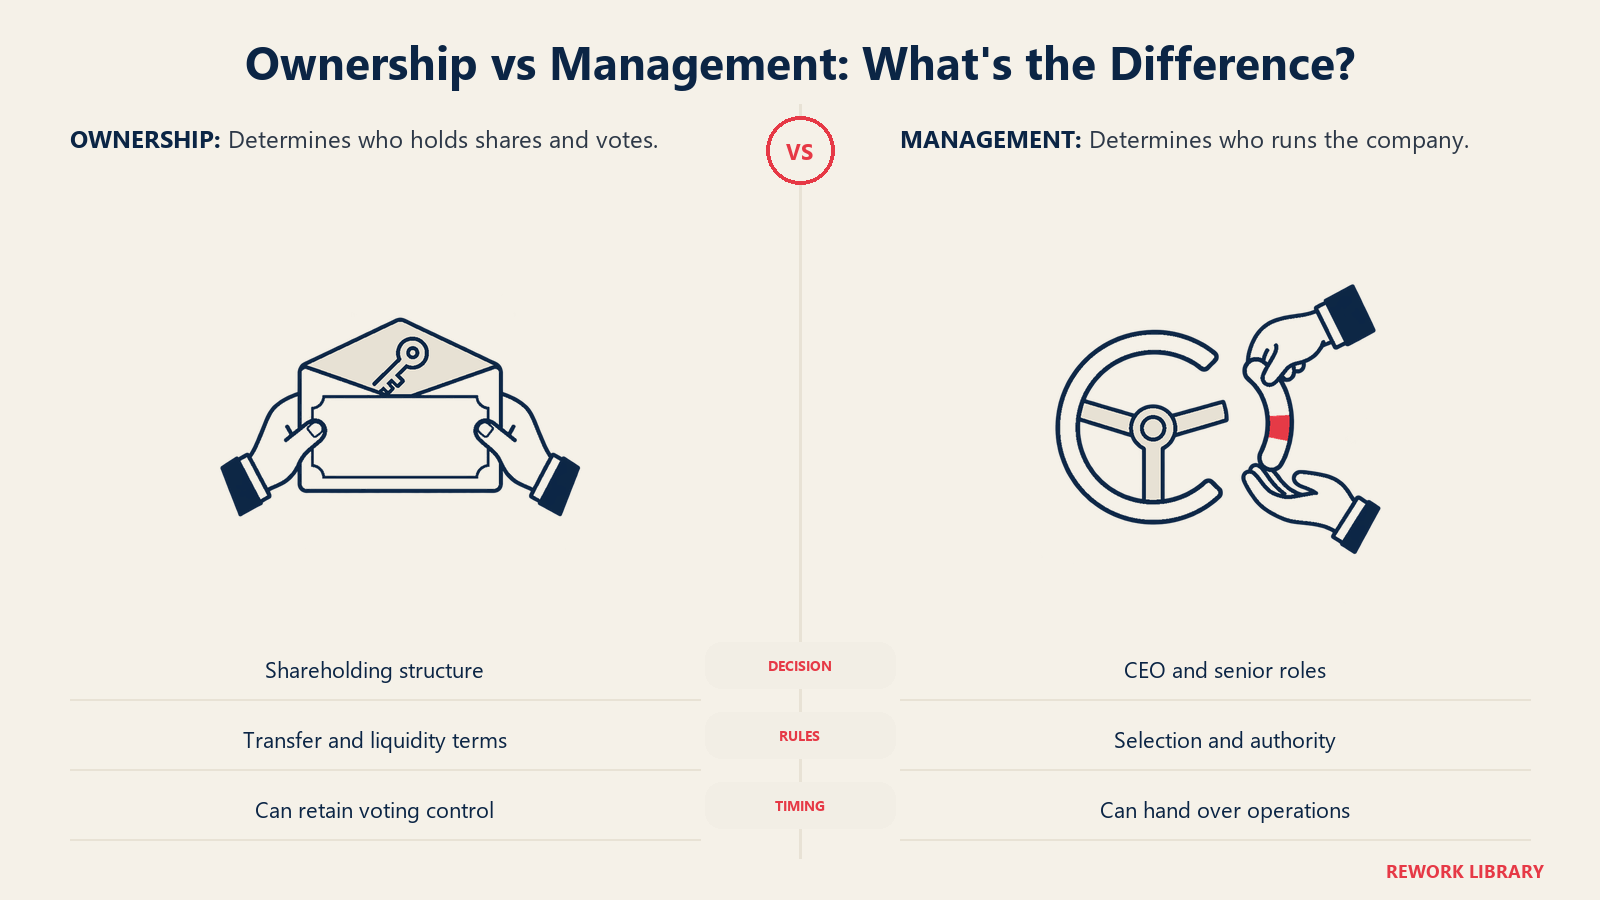
Vía de la gestión. ¿Quién es el próximo CEO y cuáles son los criterios? ¿Quién integra el equipo directivo? ¿Cuál es el calendario para que el líder actual se haga a un lado, y qué papel, si lo hay, conserva después? La IFC sugiere iniciar el proceso de selección del CEO desde que se nombra al CEO actual, construir sistemas de desarrollo de carrera para los candidatos internos, buscar el consejo de consejeros independientes y de altos directivos de confianza, construir consenso entre el consejo, los directivos no familiares y la familia, y aclarar la transición, incluida la participación del CEO saliente después de su retiro.
Vía de la propiedad. ¿Quién será dueño de las acciones tras la transición y con qué estructura? ¿Las acciones van por igual a todos los hijos o sobre todo a quienes están en el negocio? ¿Cómo venden los parientes que quieren salir, y a qué precio? ¿Qué evita que la propiedad se fragmente hasta que nadie pueda decidir nada? Estas preguntas suelen acabar en un protocolo familiar y en pactos de accionistas.
Separar las vías permite a la familia tomar decisiones que no podría tomar como paquete. Un fundador puede conservar el control del voto mientras un CEO no familiar dirige las operaciones. Una familia puede tener a dos hermanos al frente y a cinco primos como accionistas pasivos. Una empresa puede nombrar a un CEO de la familia y aun así exigir que el puesto vaya al mejor candidato. El punto es que "quién la dirige" y "quién es el dueño" son preguntas distintas con respuestas distintas.
Cómo enmarca el proceso la investigación
El marco académico más citado aquí es el modelo de desarrollo de Kelin Gersick, John Davis, Marion McCollom Hampton e Ivan Lansberg. Su libro de 1996, Generation to Generation: Life Cycles of the Family Business, presenta un modelo multidimensional y lo usa para explorar las etapas de la vida de una empresa familiar. Sigue el cambio generacional en el liderazgo desde la anticipación hasta el traspaso, y luego la separación y la jubilación. Ese marco refleja bien cómo funciona la sucesión en la práctica: la familia, el grupo de propietarios y el negocio avanzan cada uno con su propio reloj, y los problemas empiezan cuando se desfasan. El artículo sobre el ciclo de vida de la empresa familiar recorre las etapas en detalle.
La conclusión práctica es que la sucesión no es un único traspaso. Es una transición larga en la que el titular se prepara para soltar, el sucesor se prepara para asumir y la familia se prepara para convivir con el resultado. Un plan que cubre solo el día en que cambia el cargo pasa por alto la mayor parte del trabajo.
El patrón detrás de las transiciones fallidas
En la tercera generación, la pregunta de cómo sobreviven la riqueza y el control se vuelve ineludible. La versión popular de ese problema tiene nombre, y el artículo sobre de mangas de camisa a mangas de camisa examina el dicho, la evidencia que lo respalda y lo que hacen las familias al respecto. El propio manual de la IFC afirma que cerca del 95 por ciento de las empresas familiares no sobreviven a la tercera generación de propiedad, aunque las cifras de este tipo se remontan a muestras pequeñas de hace décadas y la investigación posterior las pone en duda, que es justamente lo que desentraña ese artículo.
La mayoría de las transiciones fallidas comparten rasgos reconocibles, y cada uno se conecta con un modelo anterior:
- Sin sucesor nombrado, o sin proceso. La empresa va a la deriva hasta que un problema de salud fuerza la decisión. Es el clásico problema del riesgo de persona clave, y en una empresa familiar se complica porque la persona clave también es un padre o una madre.
- La vía equivocada para la situación. Una familia entrega la gestión y la propiedad a un hijo que solo encaja en una de las dos.
- Criterios difusos. La familia nunca acordó qué hace a un buen CEO, así que la selección se vuelve una votación sobre quién es más querido.
- Sin lugar para el líder saliente. Un fundador que se hace a un lado sin un papel definido a menudo sigue en el edificio y socava al sucesor.
- Sin voz independiente. Sin consejeros o asesores externos, nadie puede decirle a la familia una verdad incómoda. El consejo de la empresa familiar es donde suele ubicarse esa voz.
Cómo elegir un modelo
Ningún modelo es correcto en general. Algunas preguntas acotan el campo en una familia concreta:
- ¿Hay un candidato y está dispuesto? La disposición importa tanto como la capacidad. Un heredero reticente es un mal CEO.
- ¿Es el candidato la mejor opción? El estándar de la IFC es el mejor candidato posible para el puesto, de la familia o no.
- ¿Puede la familia convivir con el resultado en la propiedad? Si el control terminara en una rama y las demás se sintieran perjudicadas, planifique desde el principio la liquidez o las compras de participaciones.
- ¿Necesita el negocio algo que la familia no puede aportar? El capital, la escala o las habilidades especializadas pueden inclinar hacia un CEO externo a la familia o una venta.
- ¿Cuánto tiempo hay por delante? Cuanto antes empiece la planificación, más modelos siguen abiertos. Para la versión genérica de esta pregunta sobre liderazgo, el artículo de la biblioteca sobre la planificación de la sucesión es un buen complemento.
Note que ninguna de estas es una cuestión legal. La estructura legal y fiscal sigue a la decisión sobre lo que la familia quiere.
Adónde ir a continuación
Esta sección de la biblioteca profundiza en cada pieza:
- La transferencia de la propiedad entre generaciones explica cómo se mueven las acciones entre generaciones.
- El liderazgo de la próxima generación explica cómo preparar y poner a prueba a los sucesores.
- El CEO externo a la familia explica cómo incorporar a alguien de fuera.
- La sucesión en la propiedad frente a la sucesión en la gestión explica la división en dos vías.
- De mangas de camisa a mangas de camisa explica por qué la riqueza y el control se erosionan hacia la tercera generación.

Co-Founder & COO
On this page
- Qué significa la sucesión en la empresa familiar
- Datos clave
- Por qué lo que está en juego es tanto
- Los principales modelos de sucesión
- Un único sucesor familiar
- Sociedad de hermanos
- Consorcio de primos
- CEO externo a la familia
- Venta o salida
- Dos vías, no una
- Cómo enmarca el proceso la investigación
- El patrón detrás de las transiciones fallidas
- Cómo elegir un modelo
- Adónde ir a continuación