Bahasa Indonesia
Pertumbuhan vs Profitabilitas: Cara Startup Menyeimbangkan Keduanya
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Setiap perusahaan muda cepat atau lambat menghadapi pertanyaan yang sama. Apakah Anda mengeluarkan uang agar tumbuh lebih cepat, atau menahan diri dan menghasilkan uang sekarang? Tidak ada jawaban yang benar di mana-mana. Pertukaran ini nyata, berubah menurut bisnis dan tahapnya, dan sebagian besar pemikiran yang berguna tentangnya bermuara pada beberapa uji sederhana.
Artikel ini menjelaskan mengapa startup yang didukung modal ventura condong ke pertumbuhan, kapan logika itu runtuh, dan tiga alat yang dipakai pendiri dan investor untuk menilai keseimbangannya: uji default alive dari Paul Graham, Rule of 40, dan burn multiple. Artikel ini juga membahas bagaimana keseimbangan bergeser seiring perusahaan matang. Jika Anda baru mengenal kosakata tahap awal, panduan tentang tahap-tahap startup adalah peta yang berguna untuk dibaca lebih dulu.
Mengapa startup sering memilih pertumbuhan
Bisnis kecil biasa bisa dengan wajar menargetkan laba sejak awal. Startup yang didukung modal ventura biasanya tidak bisa, dan biasanya tidak mau. Ada tiga alasan yang umum.
Unit economics menghargai skala. Jika setiap pelanggan bernilai lebih besar daripada biaya untuk mendapatkannya, maka menambah pelanggan menambah nilai. Bila itu benar, mengeluarkan uang hari ini untuk mengakuisisi pelanggan adalah investasi, bukan kerugian. Ujiannya adalah unit economics: jika hitungannya berjalan per pelanggan, tumbuh lebih cepat berarti mendapatkan lebih banyak hal baik lebih awal.
Pasar direbut. Di beberapa kategori, perusahaan pertama yang mencapai pangsa besar mendapat keunggulan yang bertahan lama, seperti merek, distribusi, atau persyaratan pemasok. Pesaing yang menunggu sampai untung mungkin mendapati pelanggan yang baik sudah diambil.
Efek jaringan menguntungkan yang terbesar. Di marketplace, produk sosial, dan platform, setiap pengguna baru membuat produk lebih bernilai bagi yang lain. Unggul sedikit saja bisa menggelinding menjadi keunggulan yang sulit dikejar. Versi ekstrem dari pemikiran ini adalah blitzscaling, yang dengan sengaja mengutamakan kecepatan di atas efisiensi.
Ketiga argumen itu berbagi satu syarat: pertumbuhan harus membeli sesuatu yang tahan lama. Di situlah juga logikanya gagal.
Ketika logika mengutamakan pertumbuhan gagal
"Tumbuh dulu, untung kemudian" adalah taruhan, bukan hukum. Ia cenderung salah dalam beberapa cara yang mudah dikenali.
- Unit economics-nya memang tidak pernah baik. Jika setiap pelanggan lebih mahal untuk dilayani dan didapat daripada yang pernah mereka bayarkan kembali, pertumbuhan memperdalam kerugian. Volume yang lebih besar membuat model yang buruk makin buruk.
- Tidak ada parit pertahanan (moat) yang nyata. Jika pesaing bisa menyalin produk dan pelanggan tidak lengket, pasarnya tidak "direbut." Pasarnya disewa.
- Pertumbuhan dibeli, bukan diraih. Akuisisi berbayar bisa membuat grafik pertumbuhan tampak sehat padahal permintaan dasarnya tipis. Ketika pengeluaran berhenti, pertumbuhan berhenti.
- Pendanaannya tidak terjamin. Rencana yang bergantung pada penggalangan putaran berikutnya terancam bila putaran itu tidak datang.
Poin terakhir itu inti dari kerangka Paul Graham, yang dibahas berikutnya. Dan tanda peringatan yang terkait adalah apakah perusahaan sudah menemukan permintaan nyata sama sekali. Jika belum, kecepatan bukan obatnya; lihat penjelasan product-market fit sebelum menggelontorkan uang.
Default alive atau default dead
Dalam esainya Oktober 2015 Default Alive or Default Dead?, Paul Graham menawarkan uji sederhana untuk startup yang belum mencapai profitabilitas. Ia membingkainya sebagai pertanyaan: dengan asumsi pengeluaran tetap konstan dan pertumbuhan pendapatan sama seperti beberapa bulan terakhir, apakah perusahaan mencapai profitabilitas dengan uang yang tersisa?
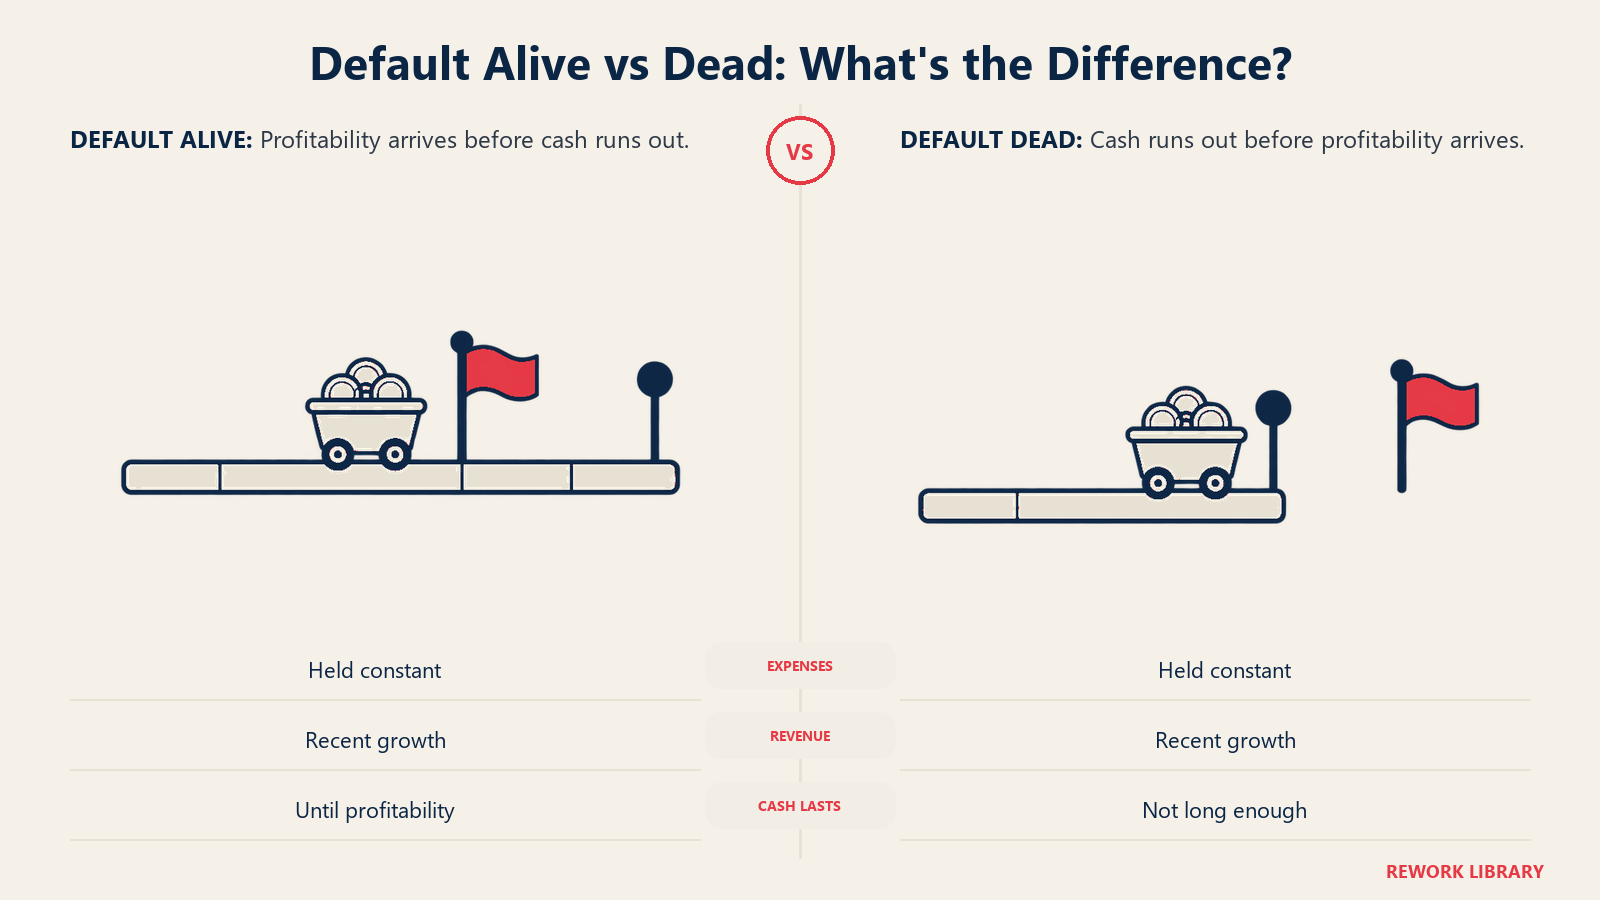
Jika ya, perusahaan itu default alive. Jika tidak, ia default dead. Ujian ini berguna karena menggantikan optimisme yang samar dengan pemeriksaan aritmetika memakai angka yang sudah dimiliki para pendiri.
Dua poin lain dari esai itu layak dipertahankan. Pertama, Graham mencatat bahwa jika pertumbuhan pendapatan Anda curam, ia memberi contoh "di atas 5x setahun," Anda bisa mulai mengandalkan minat investor meski belum untung. Tetapi ia menambahkan bahwa investor begitu berubah-ubah sehingga Anda tidak pernah bisa lebih dari sekadar mulai mengandalkan mereka. Kedua, ia mengamati bahwa hubungan antara seberapa banyak startup membelanjakan uang dan seberapa cepat ia tumbuh ternyata sangat kecil.
Pengamatan kedua itu menentang refleks bahwa lebih banyak pengeluaran selalu berarti lebih banyak pertumbuhan. Graham juga berargumen bahwa masalah sebenarnya bagi perusahaan default dead biasanya adalah produknya, yang daya tariknya hanya sedang-sedang saja, dan bahwa jawabannya sering berupa melakukan hal-hal yang tidak dapat diskalakan atau mendesain ulang produk, bukan sekadar memangkas biaya.
Berikut cara kasar untuk menjalankan pemeriksaannya sendiri:
- Ambil pengeluaran bulanan Anda saat ini dan tahan tetap datar.
- Proyeksikan pendapatan ke depan dengan laju pertumbuhan terkini Anda.
- Temukan bulan ketika pendapatan pertama kali menutupi pengeluaran.
- Bandingkan kas yang akan terbakar untuk mencapai titik itu dengan kas yang Anda miliki.
Jika kas habis lebih dulu, Anda default dead menurut angka hari ini. Runway dan burn rate Anda adalah dua masukan yang bekerja di sini.
Fakta Utama: Pertumbuhan vs Profitabilitas
- Uji default alive Graham menanyakan apakah perusahaan mencapai profitabilitas dengan kas yang tersisa jika pengeluaran tetap konstan dan pendapatan tumbuh pada laju terkininya (sumber).
- Graham menulis bahwa pertumbuhan pendapatan yang curam memungkinkan Anda mulai mengandalkan minat investor, tetapi investor terlalu berubah-ubah untuk diandalkan sepenuhnya (sumber).
- Versi Rule of 40 dari Brad Feld menyatakan laju pertumbuhan ditambah laba harus berjumlah 40% (sumber).
- Feld menyebut aturan ini berasal dari investor tahap lanjut yang menamainya aturan 40%, dan menerapkannya pada perusahaan SaaS pada skala besar (sumber).
- David Sacks mendefinisikan burn multiple sebagai net burn dibagi net new ARR (sumber).
Rule of 40
Rule of 40 adalah jalan pintas untuk menilai apakah perusahaan menyeimbangkan pertumbuhan dan laba dengan wajar. Dalam tulisannya Februari 2015 The Rule of 40, Brad Feld menyatakannya dengan lugas: laju pertumbuhan Anda ditambah laba Anda harus berjumlah 40%. Ia menisbahkannya pada investor tahap lanjut yang ditemuinya dalam rapat dewan, yang firmanya menyebutnya aturan 40%, bukan mengklaimnya sebagai milik sendiri.
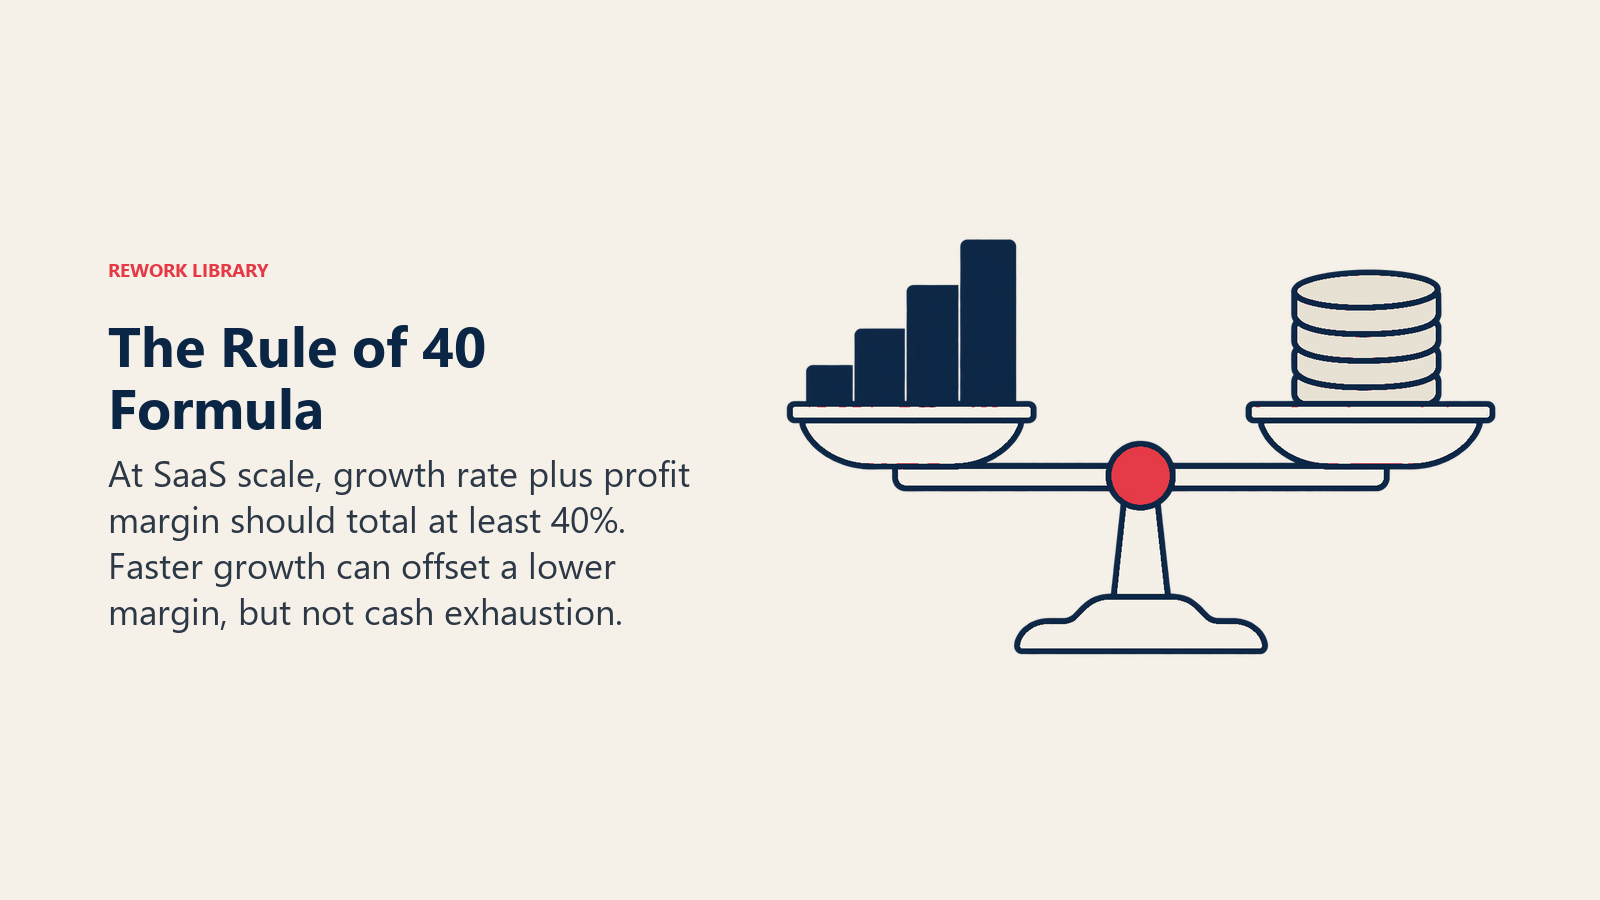
Intinya adalah bahwa pertumbuhan dan laba dapat saling menggantikan sampai batas tertentu. Contoh Feld: perusahaan yang tumbuh 20% seharusnya menghasilkan laba 20%, yang tumbuh 40% bisa impas, dan yang tumbuh 50% mampu menanggung kerugian 10%. Ia menyarankan memakai pertumbuhan MRR tahun-ke-tahun untuk sisi pertumbuhan dan EBITDA untuk sisi laba, dan mencatat definisi laba bisa bervariasi. Ia membingkainya untuk perusahaan SaaS pada skala besar, sehingga kurang cocok bagi startup yang belum memiliki pendapatan.
Berikut contoh hipotetis, dengan angka rekaan, untuk menunjukkan cara kerja aritmetikanya.
| Perusahaan | Laju pertumbuhan | Margin laba | Jumlah | Memenuhi aturan? |
|---|---|---|---|---|
| A | 60% | -15% | 45% | Ya |
| B | 25% | 5% | 30% | Tidak |
| C | 10% | 30% | 40% | Ya |
Perusahaan A merugi tetapi tumbuh cukup cepat untuk membenarkannya. Perusahaan C tumbuh lambat tetapi sangat menguntungkan. Keduanya lolos. Perusahaan B berada di tengah yang tidak nyaman: tidak tumbuh cepat dan tidak menghasilkan banyak, sehingga tak satu pun narasi mendukungnya.
Aturan ini punya batas. Ia adalah rata-rata kasar dari dua hal yang sangat berbeda, dan tidak berkata apa pun tentang berapa lama kas bertahan. Perusahaan bisa mencapai 40 dengan laju pertumbuhan yang sebentar lagi anjlok. Untuk mekanisme khusus SaaS, termasuk cara memperbaiki masing-masing sisi, lihat pembahasan mendalam tentang optimasi Rule of 40.
Burn multiple dan pertumbuhan yang efisien
Rule of 40 bekerja pada skala besar. Lebih awal, banyak startup tidak memiliki margin laba yang layak diukur, sehingga investor melihat efisiensi: berapa biaya kas untuk menambah setiap unit pertumbuhan?
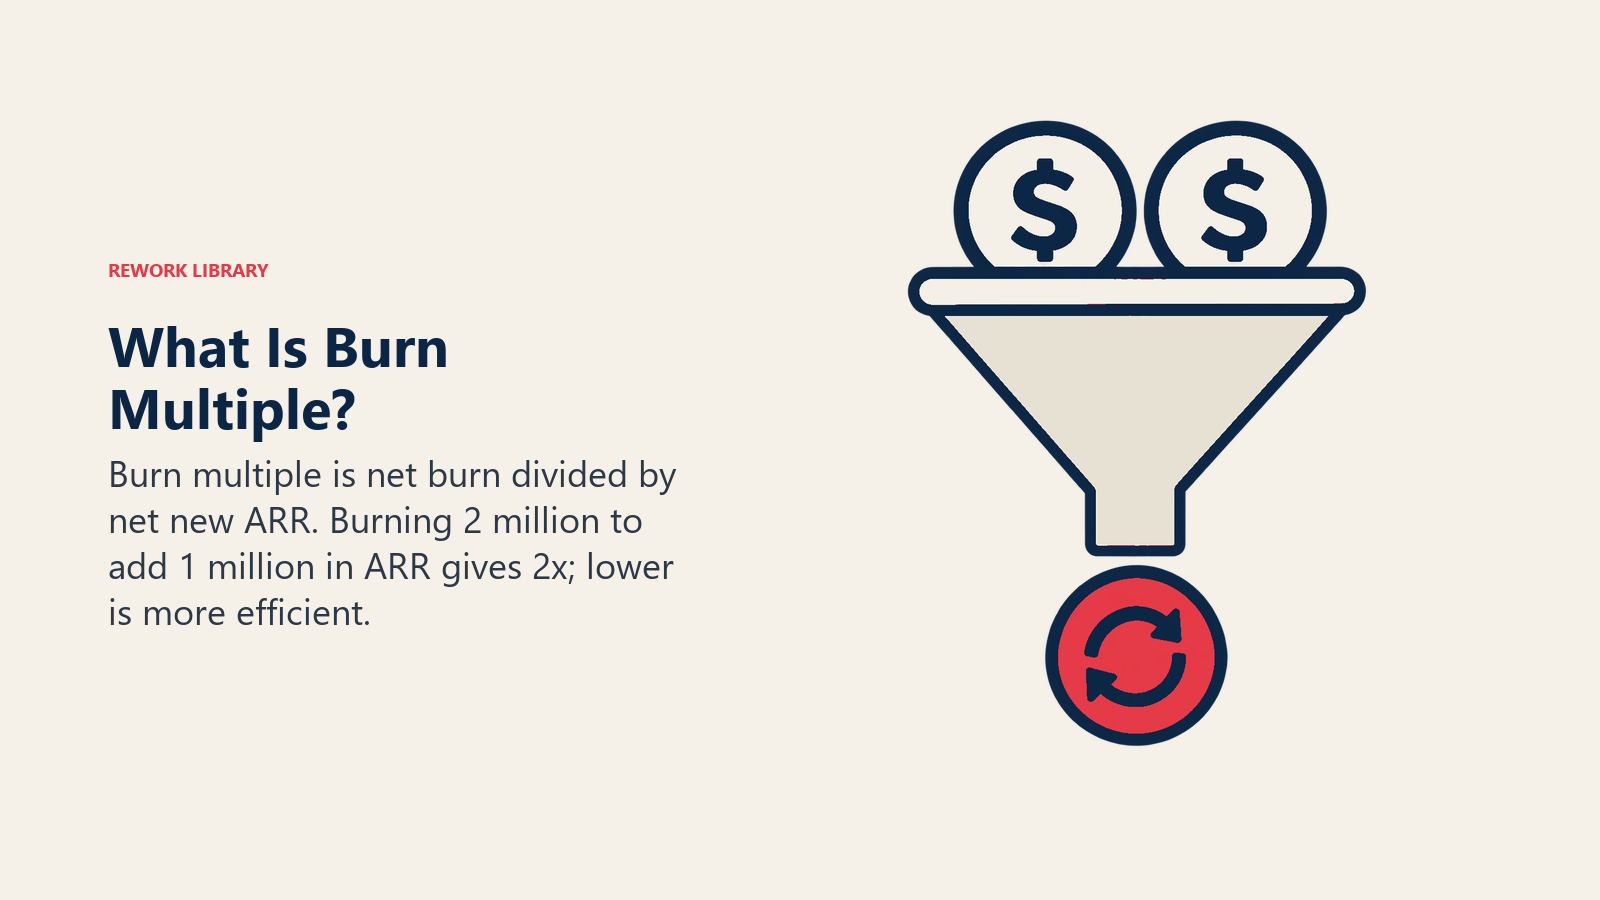
David Sacks dari Craft Ventures mempopulerkan burn multiple dalam artikel April 2020, The Burn Multiple. Ia mendefinisikannya sebagai net burn dibagi net new ARR. Sebagai contoh hipotetis, jika perusahaan membakar 2 juta dan menambah 1 juta pendapatan berulang tahunan baru pada periode yang sama, burn multiple-nya adalah 2.
Makin rendah makin baik, karena berarti lebih sedikit kas yang terpakai per dolar pendapatan baru. Sacks menetapkan tolok ukur menurut tahap dan berargumen bahwa angka itu harus membaik seiring perusahaan matang, dan bahwa multiple yang memburuk menandakan masalah meski pertumbuhan utamanya tampak bagus. Ambang spesifiknya lebih baik dibaca di sumber aslinya daripada dikutip dari tangan kedua di sini.
Yang ditangkap burn multiple adalah gagasan pertumbuhan yang efisien: tumbuh cepat tanpa membutuhkan tumpukan kas yang makin besar untuk melakukannya. Ia juga melengkapi default alive. Burn multiple memberi tahu seberapa efisien pertumbuhan hari ini, dan uji default alive memberi tahu apakah efisiensi itu cukup untuk bertahan hidup.
Bagaimana keseimbangan bergeser menurut tahap
Campuran yang tepat tidak tetap. Ia bergerak seiring perubahan perusahaan dan situasi pendanaannya, dan pergeseran di bawah adalah pola umum, bukan aturan dengan angka yang menyertainya.
| Tahap | Penekanan umum | Alasannya |
|---|---|---|
| Ide dan pre-seed | Belajar, bukan pertumbuhan atau laba | Tujuannya menemukan masalah yang nyata |
| Seed | Tanda awal permintaan dan model yang meyakinkan | Investor mendanai bukti traksi, bukan laporan laba rugi yang sudah jadi |
| Pertumbuhan | Menskalakan yang berhasil, mengawasi efisiensi | Pengeluaran dibenarkan hanya jika unit economics bertahan |
| Matang | Laba dan penghasilan kas | Pertumbuhan melambat, sehingga margin menanggung lebih banyak beban |
Artikel tentang tahap awal vs tahap pertumbuhan membahas bagaimana pertanyaannya berubah di antara keduanya. Benang merahnya adalah biaya kesalahan naik seiring pengeluaran. Di awal, kelebihan belanja atas tebakan yang buruk masih bisa dilewati. Kemudian, ia bisa mengakhiri perusahaan.
Pasar modal juga berpengaruh. Ketika uang mudah digalang, membakar kas demi pertumbuhan murah untuk dibiayai, dan ketika ketat, investor mengajukan pertanyaan lebih keras tentang efisiensi. Pendiri tidak dapat mengendalikan siklus itu, dan itulah argumen praktis untuk kebiasaan default alive: ketahuilah posisi Anda jika tidak ada uang baru yang datang.
Cara praktis untuk memutuskan
Menggabungkan semua alat menghasilkan rutinitas keputusan yang singkat.
- Periksa unit economics. Apakah setiap pelanggan bernilai lebih besar daripada biaya mendapatkan dan melayaninya? Jika tidak, perbaiki itu sebelum membelanjakan lebih banyak.
- Jalankan uji default alive. Dengan angka saat ini, apakah Anda mencapai profitabilitas sebelum kas habis?
- Ukur efisiensi. Berapa burn multiple Anda, dan apakah membaik atau memburuk?
- Terapkan Rule of 40 setelah Anda mencapai skala besar. Apakah pertumbuhan ditambah margin melewati ambang?
- Tanyakan apa yang dibeli oleh pengeluaran itu. Jika membeli moat, efek jaringan, atau basis pelanggan yang tahan lama, itu investasi. Jika hanya membeli angka di grafik, bukan.
Dan jika jawabannya saling bertentangan, percayalah pada yang paling dekat dengan kas. Narasi pertumbuhan bisa bertahan dari banyak perdebatan. Saldo bank nol tidak bisa.
Bacaan Terkait
