Crescimento vs rentabilidade: como as startups equilibram os dois
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Toda empresa jovem acaba enfrentando a mesma pergunta. Você gasta dinheiro para crescer mais rápido ou segura o ritmo e ganha dinheiro agora? Nenhuma das respostas vale para todos os casos. O trade-off é real, muda conforme o negócio e o estágio, e a maior parte do raciocínio útil sobre ele se resume a alguns testes simples.
Este artigo explica por que as startups apoiadas por venture capital tendem ao crescimento, quando essa lógica deixa de valer e três ferramentas que fundadores e investidores usam para julgar o equilíbrio: o teste de default alive de Paul Graham, a Regra dos 40 e o burn multiple. Também mostra como o equilíbrio muda à medida que a empresa amadurece. Se o vocabulário do estágio inicial ainda é novidade para você, um guia sobre os estágios de uma startup é um bom mapa para começar.
Por que as startups muitas vezes escolhem o crescimento
Um pequeno negócio comum pode, com sensatez, buscar lucro desde o início. Uma startup apoiada por venture capital geralmente não pode e geralmente não quer. Há três motivos comuns.
Unit economics premiam a escala. Se cada cliente vale mais do que custa conquistar, então adicionar clientes adiciona valor. Quando isso é verdade, gastar hoje para adquirir clientes é um investimento, não uma perda. O teste é o unit economics: se a conta fecha por cliente, crescer mais rápido significa apenas ter mais de uma coisa boa mais cedo.
Mercados são conquistados. Em algumas categorias, a primeira empresa a atingir uma grande fatia ganha vantagens duradouras, como marca, distribuição ou condições com fornecedores. Um rival que espera ser lucrativo pode encontrar os bons clientes já ocupados.
Efeitos de rede favorecem o maior. Em marketplaces, produtos sociais e plataformas, cada novo usuário torna o produto mais valioso para os demais. Estar um pouco à frente pode virar uma liderança difícil de alcançar. A versão extrema desse pensamento é o blitzscaling, que prioriza deliberadamente a velocidade em detrimento da eficiência.
Os três argumentos compartilham uma condição: o crescimento precisa estar comprando algo duradouro. É também aí que a lógica falha.
Quando a lógica do crescimento em primeiro lugar falha
"Cresça agora, lucre depois" é uma aposta, não uma lei. Costuma dar errado de algumas formas reconhecíveis.
- O unit economics nunca foi bom. Se cada cliente custa mais para atender e conquistar do que jamais devolve, o crescimento aprofunda o prejuízo. Mais volume piora um modelo ruim.
- Não há um fosso competitivo de verdade. Se um concorrente pode copiar o produto e os clientes não são fiéis, o mercado não está "conquistado". Está alugado.
- O crescimento está sendo comprado, não conquistado. A aquisição paga pode fazer o gráfico de crescimento parecer saudável enquanto a demanda real é fraca. Quando o gasto para, o crescimento para.
- O financiamento não é garantido. Um plano que depende de captar a próxima rodada fica exposto se a rodada não vier.
Esse último ponto é o centro do enquadramento de Paul Graham, tratado a seguir. E um sinal de alerta relacionado é se a empresa chegou a encontrar demanda real. Se não encontrou, velocidade não é a solução; veja product-market fit explicado antes de despejar dinheiro.
Default alive ou default dead
No ensaio de outubro de 2015 Default Alive or Default Dead?, Paul Graham propõe um teste simples para uma startup que ainda não chegou à rentabilidade. Ele o formula como uma pergunta: supondo que as despesas permaneçam constantes e que o crescimento da receita seja o dos últimos meses, a empresa chega à rentabilidade com o dinheiro que lhe resta?
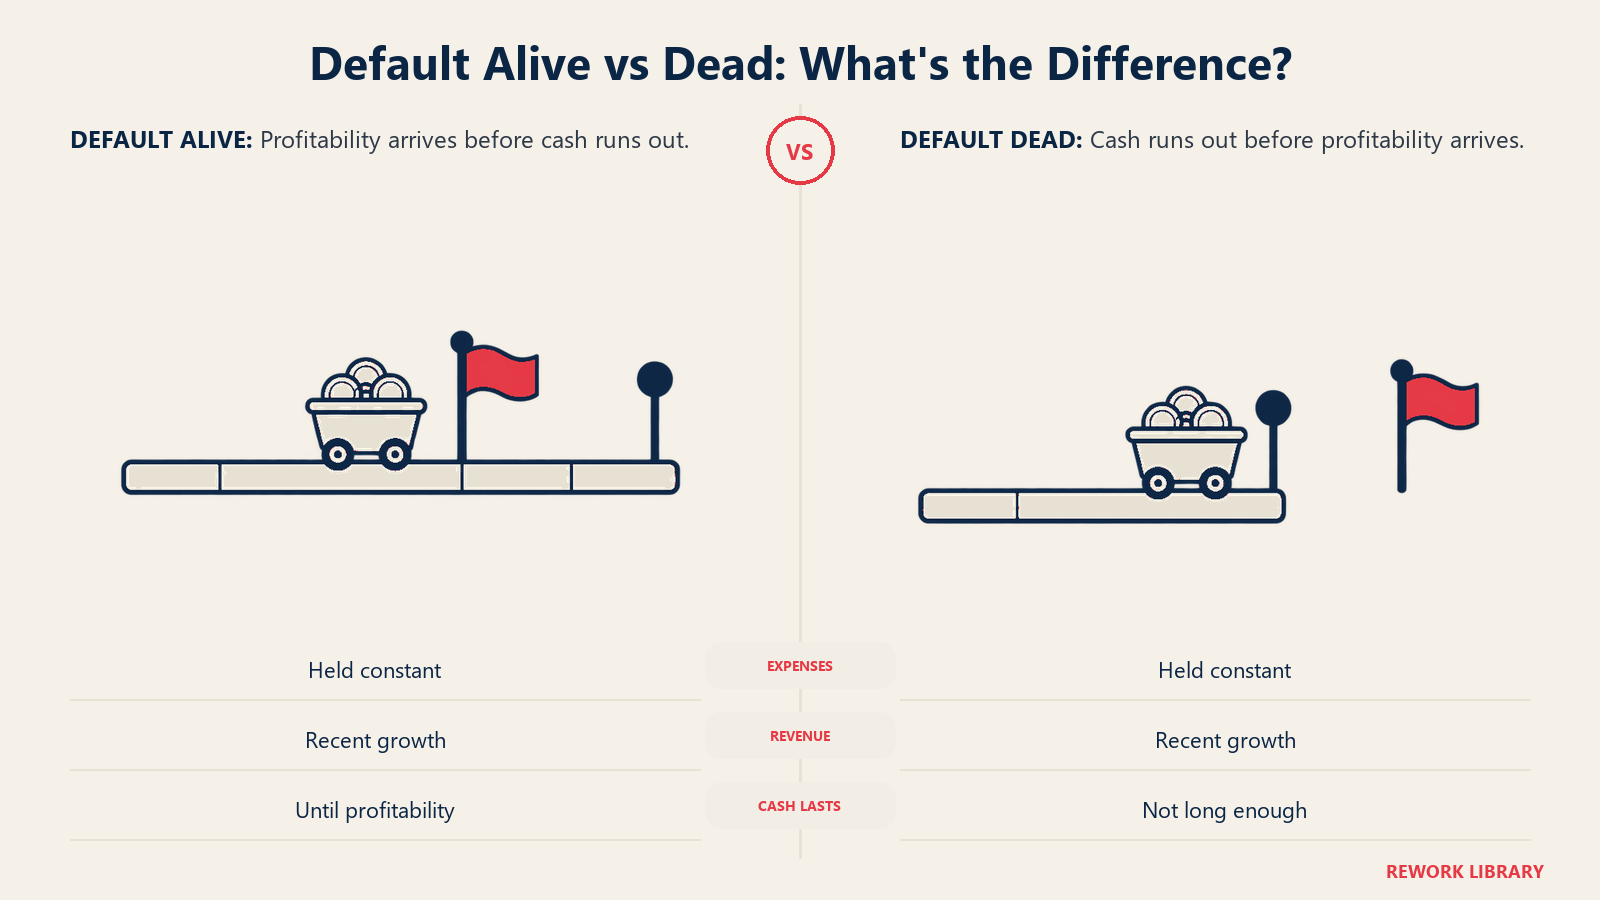
Se sim, a empresa é default alive. Se não, é default dead. O teste é útil porque troca o otimismo vago por uma checagem aritmética com números que os fundadores já têm.
Dois outros pontos do ensaio merecem ser guardados. Primeiro, Graham observa que, se você tem um crescimento de receita acentuado, e ele dá como exemplo "mais de 5x ao ano", pode começar a contar com o interesse dos investidores mesmo sem ser rentável. Mas acrescenta que os investidores são tão inconstantes que você nunca pode fazer mais do que começar a contar com eles. Segundo, ele observa que há surpreendentemente pouca ligação entre quanto uma startup gasta e a velocidade com que cresce.
Essa segunda observação vai contra o reflexo de que gastar mais sempre significa crescer mais. Graham também argumenta que o problema real de uma empresa default dead costuma ser o produto, que é apenas moderadamente atraente, e que a resposta muitas vezes é fazer coisas que não escalam ou redesenhar o produto, em vez de simplesmente cortar custos.
Eis uma forma aproximada de fazer a checagem você mesmo:
- Pegue suas despesas mensais atuais e mantenha-as fixas.
- Projete a receita para a frente usando sua taxa de crescimento recente.
- Encontre o mês em que a receita passa a cobrir as despesas.
- Compare o caixa que você queimaria até lá com o caixa que você tem.
Se o caixa acabar primeiro, você é default dead com os números de hoje. Seu runway e seu burn rate são os dois insumos que fazem o trabalho.
Fatos principais: Crescimento vs rentabilidade
- O teste de default alive de Graham pergunta se uma empresa chega à rentabilidade com o caixa restante, caso as despesas permaneçam constantes e a receita cresça à sua taxa recente (fonte).
- Graham escreve que um crescimento de receita acentuado permite começar a contar com o interesse dos investidores, mas que eles são inconstantes demais para se contar totalmente com eles (fonte).
- A versão de Brad Feld da Regra dos 40 diz que a taxa de crescimento mais o lucro devem somar 40% (fonte).
- Feld atribui a regra a um investidor de estágio avançado que a chamou de regra dos 40% e a aplica a empresas de SaaS em escala (fonte).
- David Sacks define o burn multiple como a queima líquida de caixa dividida pelo novo ARR líquido (fonte).
A Regra dos 40
A Regra dos 40 é um atalho para julgar se uma empresa está equilibrando crescimento e lucro com sensatez. No post de fevereiro de 2015 The Rule of 40, Brad Feld a enuncia de forma direta: sua taxa de crescimento mais seu lucro devem somar 40%. Ele a atribui a um investidor de estágio avançado que conheceu em uma reunião de conselho, cuja firma a chamava de regra dos 40%, em vez de reivindicá-la como sua.
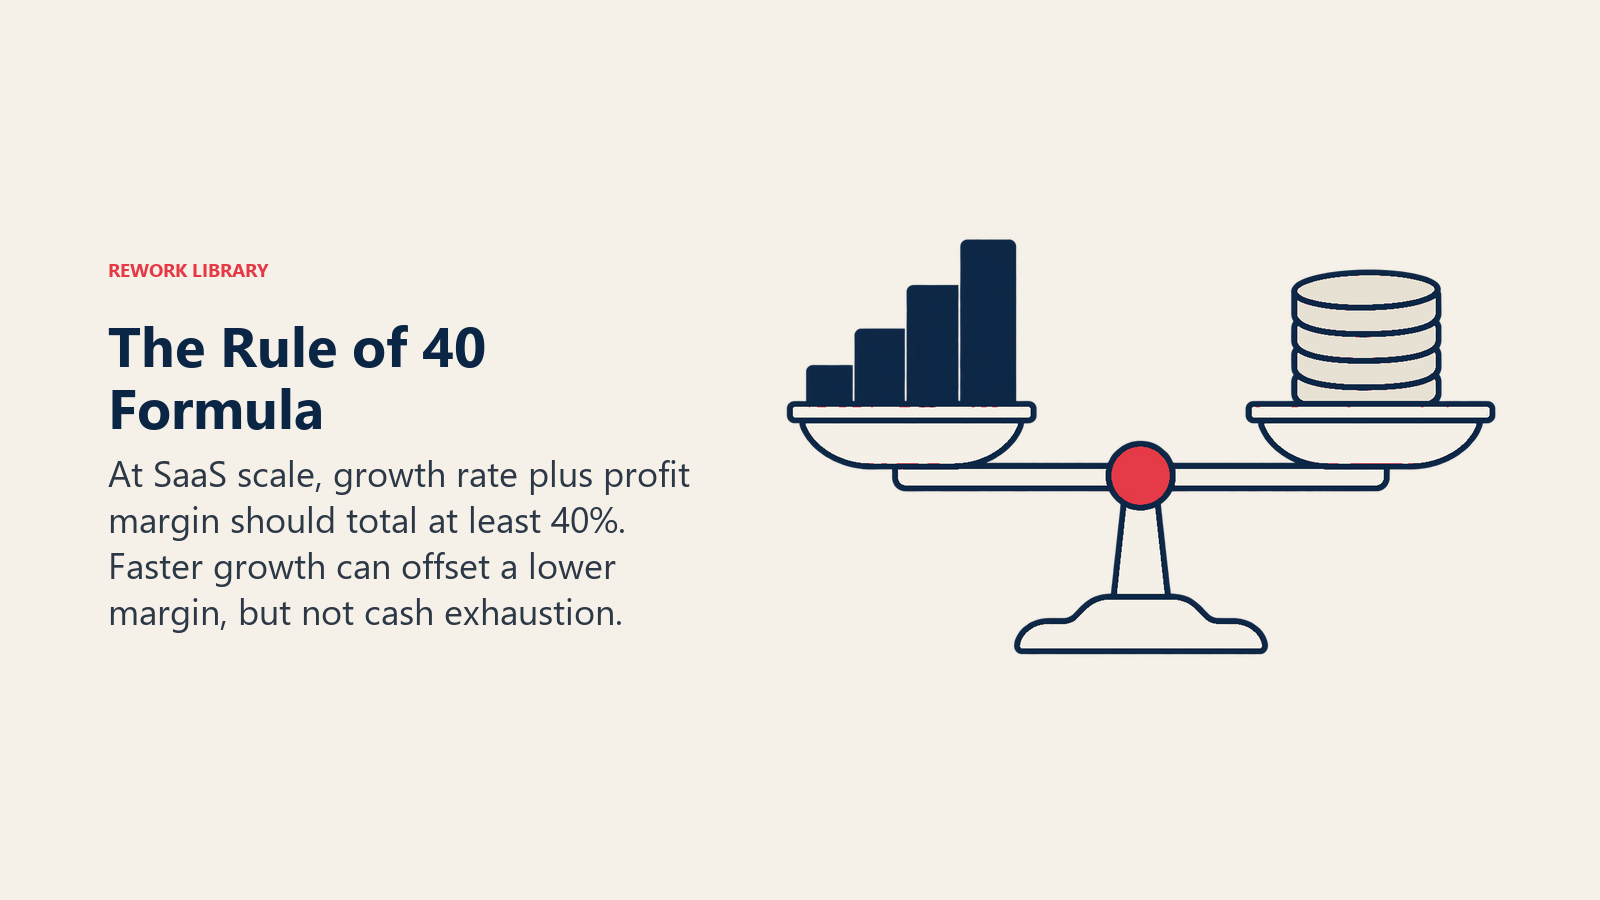
O ponto é que crescimento e lucro são intercambiáveis até certo limite. Os exemplos de Feld: uma empresa que cresce 20% deveria ter 20% de lucro, uma que cresce 40% pode ficar no zero a zero, e uma que cresce 50% pode se dar ao luxo de um prejuízo de 10%. Ele sugere usar o crescimento do MRR ano contra ano para o lado do crescimento e o EBITDA para o lado do lucro, e observa que a definição de lucro pode variar. Ele a enquadra para empresas de SaaS em escala, então é pouco adequada para uma startup ainda sem receita.
Segue um exemplo prático hipotético, com números inventados, para mostrar como a aritmética funciona.
| Empresa | Taxa de crescimento | Margem de lucro | Soma | Atende à regra? |
|---|---|---|---|---|
| A | 60% | -15% | 45% | Sim |
| B | 25% | 5% | 30% | Não |
| C | 10% | 30% | 40% | Sim |
A empresa A está perdendo dinheiro, mas cresce rápido o bastante para justificar isso. A empresa C cresce devagar, mas é muito lucrativa. Ambas passam. A empresa B está no meio desconfortável: não cresce rápido nem ganha muito, então nenhuma das duas narrativas a sustenta.
A regra tem limites. É uma média grosseira de duas coisas muito diferentes e não diz nada sobre quanto tempo o caixa dura. Uma empresa pode atingir 40 com uma taxa de crescimento prestes a despencar. Para a mecânica específica de SaaS, incluindo como melhorar cada lado, veja o aprofundamento sobre otimização da Regra dos 40.
Burn multiple e crescimento eficiente
A Regra dos 40 funciona em escala. Mais cedo, muitas startups não têm margem de lucro que valha a pena medir, então os investidores olham a eficiência: quanto caixa custa adicionar cada unidade de crescimento?
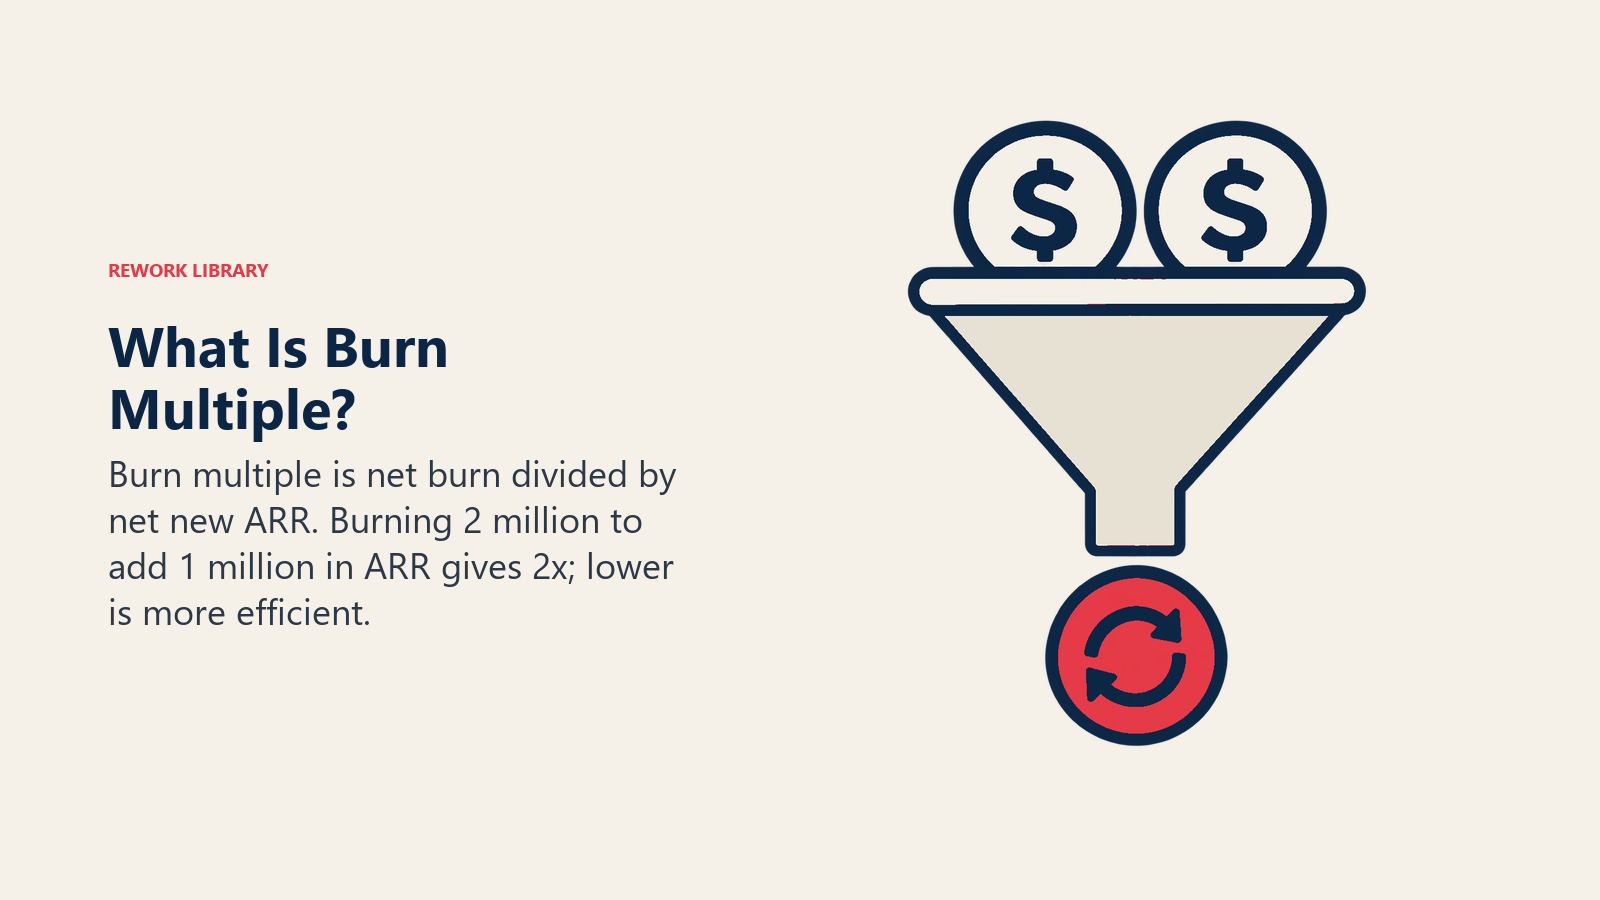
David Sacks, da Craft Ventures, popularizou o burn multiple em um artigo de abril de 2020, The Burn Multiple. Ele o define como a queima líquida de caixa dividida pelo novo ARR líquido. Como exemplo hipotético, se uma empresa queima 2 milhões e adiciona 1 milhão de nova receita recorrente anual no mesmo período, seu burn multiple é 2.
Quanto menor, melhor, porque significa menos caixa consumido por dólar de nova receita. Sacks apresenta benchmarks por estágio e argumenta que o número deve melhorar à medida que a empresa amadurece e que um múltiplo em piora sinaliza problemas mesmo quando o crescimento aparente é bom. Seus limiares específicos valem ser lidos no original, em vez de citados aqui em segunda mão.
O que o burn multiple captura é a ideia de crescimento eficiente: crescer rápido sem precisar de pilhas cada vez maiores de caixa para isso. Ele também complementa o default alive. O burn multiple diz quão eficiente é o crescimento de hoje, e o teste de default alive diz se essa eficiência basta para sobreviver.
Como o equilíbrio muda conforme o estágio
A mistura certa não é fixa. Ela se move conforme a empresa e sua situação de financiamento mudam, e as mudanças abaixo são padrões gerais, não regras com números atrelados.
| Estágio | Ênfase típica | Por quê |
|---|---|---|
| Ideia e pre-seed | Aprender, não crescer nem lucrar | O objetivo é encontrar um problema real |
| Seed | Primeiros sinais de demanda e um modelo crível | Investidores financiam evidência de tração, não uma DRE pronta |
| Crescimento | Escalar o que funciona, vigiando a eficiência | O gasto só se justifica se o unit economics se sustentar |
| Maduro | Lucro e geração de caixa | O crescimento desacelera, então a margem carrega mais peso |
O artigo sobre estágio inicial vs estágio de crescimento mostra como as perguntas mudam entre os dois. O fio condutor é que o custo de errar aumenta com o gasto. No início, gastar demais em um palpite ruim é algo de que se sobrevive. Mais tarde, pode acabar com a empresa.
Os mercados de capitais também importam. Quando captar dinheiro é fácil, queimar caixa para crescer é barato de financiar e, quando o dinheiro está curto, os investidores fazem perguntas mais duras sobre eficiência. O fundador não controla esse ciclo, e esse é o argumento prático para o hábito do default alive: saber onde você estaria se nenhum dinheiro novo chegasse.
Um jeito prático de decidir
Juntar as ferramentas dá uma rotina de decisão curta.
- Confira o unit economics. Cada cliente vale mais do que custa conquistar e atender? Se não, corrija isso antes de gastar mais.
- Faça o teste de default alive. Com os números atuais, você chega à rentabilidade antes que o caixa acabe?
- Meça a eficiência. Qual é o seu burn multiple e ele está melhorando ou piorando?
- Aplique a Regra dos 40 quando estiver em escala. Crescimento mais margem superam o patamar?
- Pergunte o que o gasto compra. Se compra um fosso competitivo, um efeito de rede ou uma base de clientes duradoura, é investimento. Se compra apenas um número em um gráfico, não é.
E se as respostas divergirem, confie na que está mais perto do caixa. Uma história de crescimento sobrevive a muitos argumentos. Um saldo bancário zerado, não.
Leitura relacionada

Co-Founder & COO