Wachstum vs. Profitabilität: Wie Startups beides ausbalancieren
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
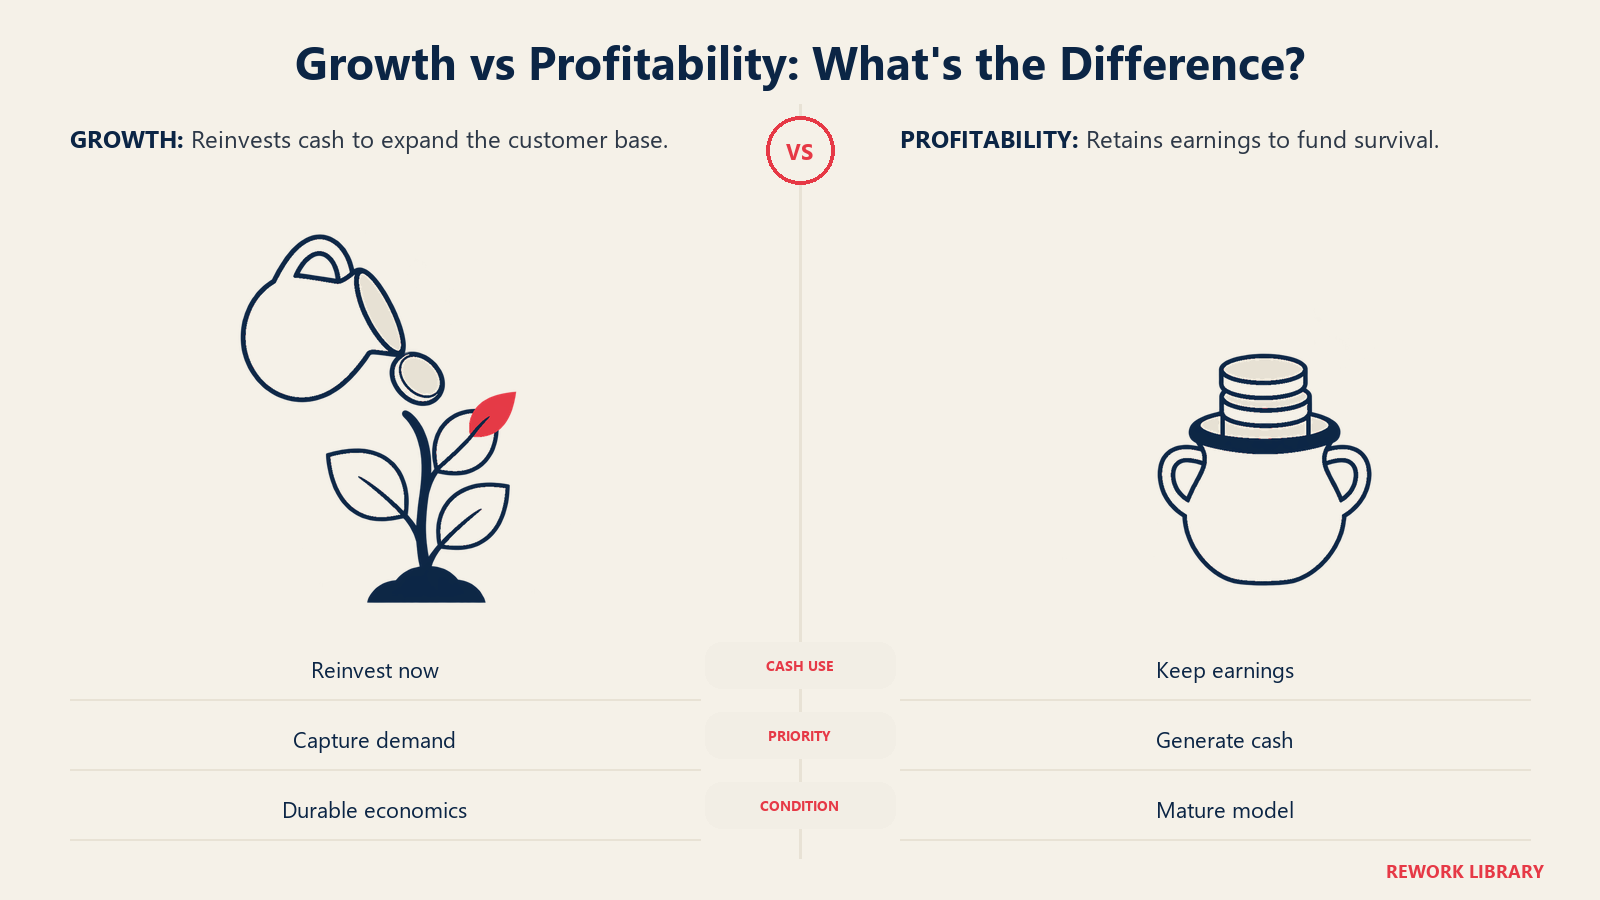
Jedes junge Unternehmen steht irgendwann vor derselben Frage. Geben Sie Geld aus, um schneller zu wachsen, oder halten Sie sich zurück und verdienen jetzt Geld? Keine der beiden Antworten gilt überall. Der Zielkonflikt ist real, er ändert sich mit dem Geschäft und seiner Phase, und das meiste Brauchbare dazu lässt sich auf wenige einfache Tests zurückführen.
Dieser Artikel erklärt, warum wagniskapitalfinanzierte Startups zum Wachstum neigen, wann diese Logik bricht und mit welchen drei Werkzeugen Gründer und Investoren die Balance beurteilen: Paul Grahams Default-Alive-Test, die Rule of 40 und das Burn Multiple. Er behandelt auch, wie sich die Balance verschiebt, wenn ein Unternehmen reift. Wenn Sie mit dem Vokabular der Frühphase noch nicht vertraut sind, ist ein Leitfaden zu den Phasen eines Startups zunächst eine nützliche Landkarte.
Warum Startups oft Wachstum wählen
Ein normales kleines Unternehmen kann sinnvollerweise von Anfang an Profitabilität anstreben. Ein wagniskapitalfinanziertes Startup kann das meist nicht und will es meist auch nicht. Dafür gibt es drei häufige Gründe.
Unit Economics belohnen Skalierung. Wenn jeder Kunde mehr wert ist, als es kostet, ihn zu gewinnen, schafft jeder zusätzliche Kunde Wert. Trifft das zu, ist das Geld, das Sie heute für die Kundengewinnung ausgeben, eine Investition und kein Verlust. Der Test sind die Unit Economics: Wenn die Rechnung pro Kunde aufgeht, bedeutet schnelleres Wachstum nur, mehr von etwas Gutem früher zu bekommen.
Märkte werden besetzt. In manchen Kategorien erhält das erste Unternehmen, das einen großen Anteil erreicht, dauerhafte Vorteile, etwa bei Marke, Vertrieb oder Lieferantenkonditionen. Ein Wettbewerber, der mit dem Gewinn wartet, findet die guten Kunden womöglich schon vergeben.
Netzwerkeffekte begünstigen den Größten. Bei Marktplätzen, sozialen Produkten und Plattformen macht jeder neue Nutzer das Produkt für die anderen wertvoller. Ein kleiner Vorsprung kann zu einem Vorsprung anwachsen, der schwer aufzuholen ist. Die extreme Form dieses Denkens ist Blitzscaling, das Tempo bewusst über Effizienz stellt.
Alle drei Argumente setzen dasselbe voraus: Das Wachstum muss etwas Dauerhaftes erkaufen. Genau da scheitert die Logik auch.
Wenn die Wachstum-zuerst-Logik scheitert
„Jetzt wachsen, später Gewinn machen“ ist eine Wette, kein Gesetz. Sie geht in einigen erkennbaren Fällen schief.
- Die Unit Economics waren nie gut. Wenn jeder Kunde mehr kostet, ihn zu bedienen und zu gewinnen, als er je zurückzahlt, vertieft Wachstum den Verlust. Mehr Volumen macht ein schlechtes Modell schlechter.
- Es gibt keinen echten Burggraben. Wenn ein Wettbewerber das Produkt kopieren kann und die Kunden nicht treu sind, ist der Markt nicht „besetzt“. Er ist gemietet.
- Wachstum wird gekauft, nicht verdient. Bezahlte Akquise kann eine Wachstumskurve gesund aussehen lassen, während die zugrunde liegende Nachfrage dünn ist. Wenn die Ausgaben aufhören, hört das Wachstum auf.
- Die Finanzierung ist nicht garantiert. Ein Plan, der davon abhängt, die nächste Runde einzusammeln, ist gefährdet, wenn die Runde ausbleibt.
Der letzte Punkt ist der Kern von Paul Grahams Rahmen, der als Nächstes behandelt wird. Ein verwandtes Warnzeichen ist, ob das Unternehmen überhaupt echte Nachfrage gefunden hat. Wenn nicht, ist Tempo nicht die Lösung. Lesen Sie Product-Market-Fit erklärt, bevor Sie Geld hineinpumpen.
Default Alive oder Default Dead
In seinem Essay Default Alive or Default Dead? vom Oktober 2015 bietet Paul Graham einen einfachen Test für ein Startup, das noch nicht profitabel ist. Er formuliert ihn als Frage: Erreicht das Unternehmen die Profitabilität mit dem Geld, das ihm bleibt, wenn die Ausgaben konstant bleiben und das Umsatzwachstum so ist wie in den letzten Monaten?
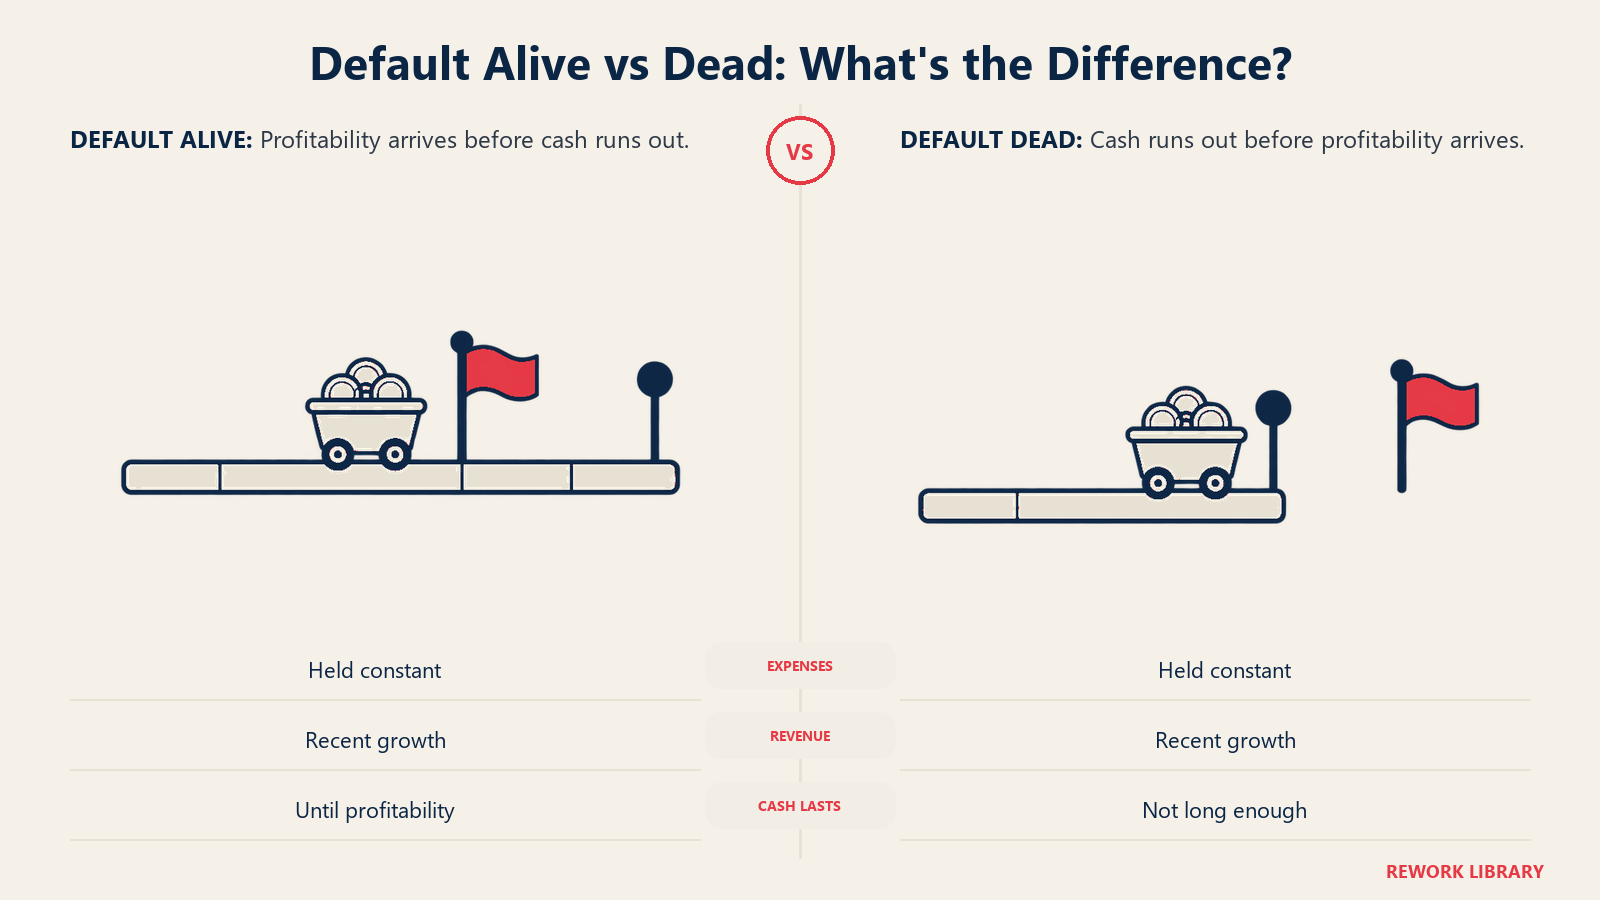
Wenn ja, ist das Unternehmen Default Alive. Wenn nein, ist es Default Dead. Der Test ist nützlich, weil er vages Wunschdenken durch eine Rechenprobe mit Zahlen ersetzt, die die Gründer ohnehin haben.
Zwei weitere Punkte aus dem Essay sind festhaltenswert. Erstens merkt Graham an, dass Sie bei steilem Umsatzwachstum, als Beispiel nennt er „über 5x pro Jahr“, anfangen können, auf das Interesse von Investoren zu zählen, auch wenn Sie nicht profitabel sind. Er fügt aber hinzu, dass Investoren so launisch sind, dass man nie mehr als anfangen kann, auf sie zu zählen. Zweitens beobachtet er, dass es erstaunlich wenig Zusammenhang gibt zwischen dem, was ein Startup ausgibt, und der Geschwindigkeit, mit der es wächst.
Diese zweite Beobachtung widerspricht dem Reflex, dass mehr Ausgaben immer mehr Wachstum bedeuten. Graham argumentiert außerdem, das eigentliche Problem eines Default-Dead-Unternehmens sei meist das Produkt, das nur mäßig attraktiv ist, und die Antwort bestehe oft darin, Dinge zu tun, die nicht skalieren, oder das Produkt neu zu gestalten, statt einfach Kosten zu senken.
So können Sie die Prüfung grob selbst durchführen:
- Nehmen Sie Ihre aktuellen monatlichen Ausgaben und halten Sie sie konstant.
- Projizieren Sie den Umsatz mit Ihrer jüngsten Wachstumsrate nach vorn.
- Finden Sie den Monat, in dem der Umsatz die Ausgaben erstmals deckt.
- Vergleichen Sie das Geld, das Sie bis dahin verbrennen würden, mit dem Geld, das Sie haben.
Wenn das Geld zuerst ausgeht, sind Sie nach den heutigen Zahlen Default Dead. Ihre Runway und Ihre Burn Rate sind die beiden Eingaben, die die Arbeit leisten.
Wichtige Fakten: Wachstum vs. Profitabilität
- Grahams Default-Alive-Test fragt, ob ein Unternehmen mit seinem verbleibenden Geld Profitabilität erreicht, wenn die Ausgaben konstant bleiben und der Umsatz mit der jüngsten Rate wächst (Quelle).
- Graham schreibt, steiles Umsatzwachstum lasse Sie anfangen, auf das Interesse von Investoren zu zählen, doch Investoren seien zu launisch, um sich ganz auf sie zu verlassen (Quelle).
- Brad Felds Fassung der Rule of 40 besagt, dass Wachstumsrate plus Gewinn zusammen 40 % ergeben sollen (Quelle).
- Feld schreibt die Regel einem Spätphasen-Investor zu, der sie die 40-%-Regel nannte, und wendet sie auf SaaS-Unternehmen im größeren Maßstab an (Quelle).
- David Sacks definiert das Burn Multiple als Nettoburn geteilt durch neuen Netto-ARR (Quelle).
Die Rule of 40
Die Rule of 40 ist eine Abkürzung, um zu beurteilen, ob ein Unternehmen Wachstum und Gewinn vernünftig ausbalanciert. In seinem Beitrag The Rule of 40 vom Februar 2015 sagt Brad Feld es schlicht: Ihre Wachstumsrate plus Ihr Gewinn sollen 40 % ergeben. Er schreibt sie einem Spätphasen-Investor zu, den er bei einer Board-Sitzung traf und dessen Firma sie die 40-%-Regel nannte, statt sie als seine eigene auszugeben.
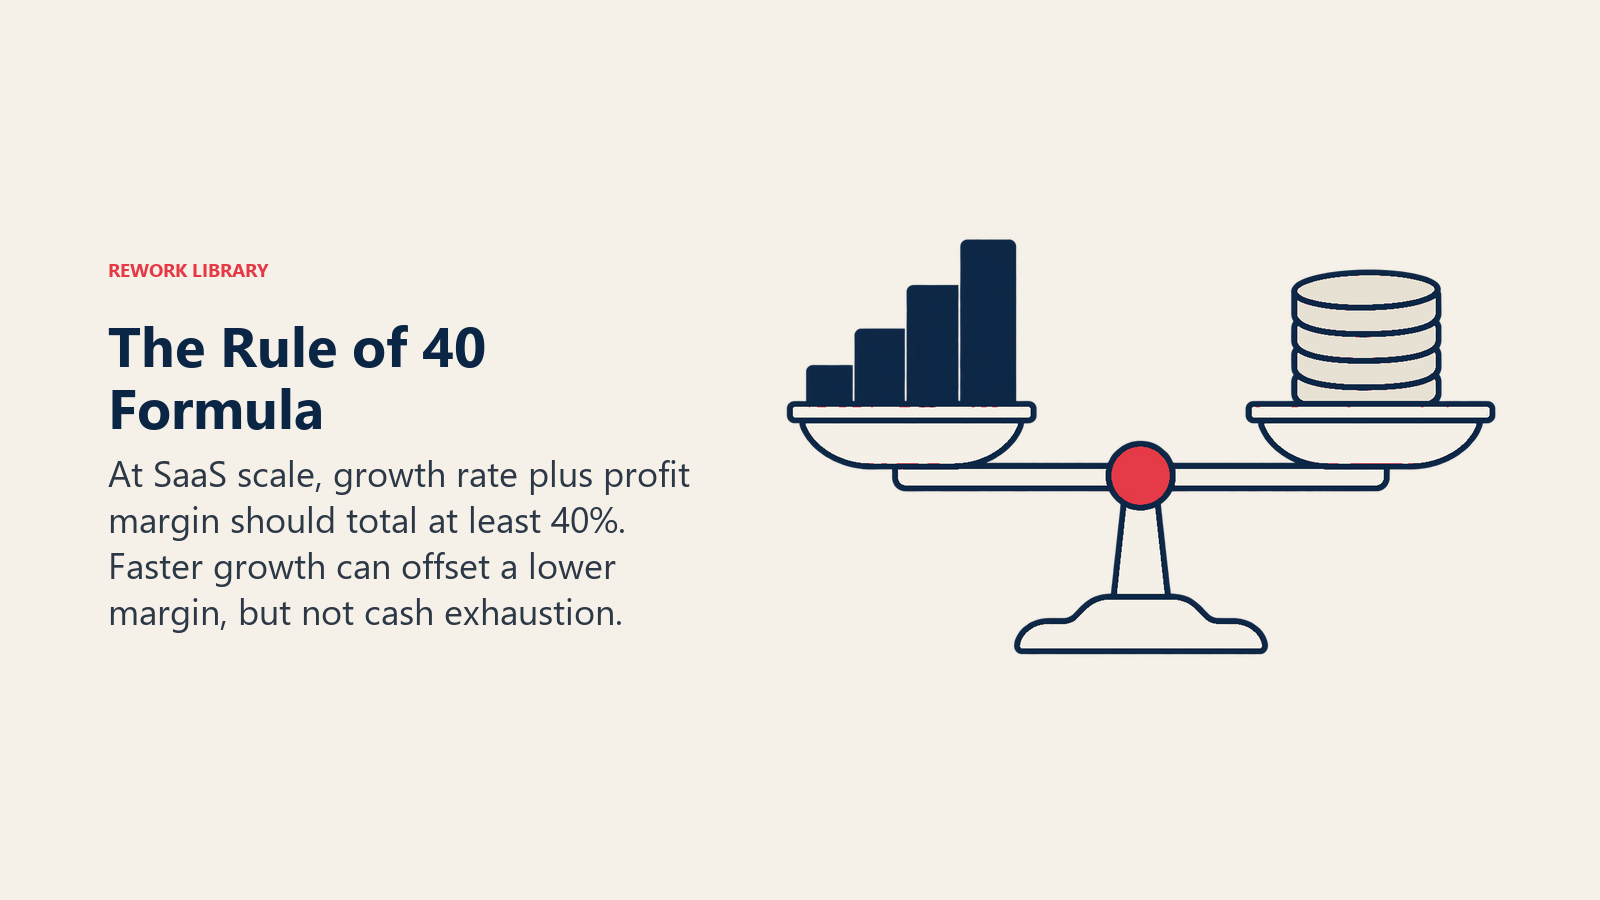
Der Punkt ist, dass Wachstum und Gewinn bis zu einer Grenze austauschbar sind. Felds Beispiele: Ein Unternehmen mit 20 % Wachstum sollte 20 % Gewinn machen, eines mit 40 % Wachstum kann die Gewinnschwelle erreichen, und eines mit 50 % Wachstum kann sich 10 % Verlust leisten. Er schlägt vor, auf der Wachstumsseite das MRR-Wachstum im Jahresvergleich zu verwenden und auf der Gewinnseite das EBITDA, und merkt an, dass die Gewinndefinition variieren kann. Er formuliert sie für SaaS-Unternehmen im größeren Maßstab, sie passt also schlecht zu einem Startup ohne Umsatz.
Hier ein hypothetisches Rechenbeispiel mit erfundenen Zahlen, das zeigt, wie die Arithmetik funktioniert.
| Unternehmen | Wachstumsrate | Gewinnmarge | Summe | Erfüllt die Regel? |
|---|---|---|---|---|
| A | 60 % | -15 % | 45 % | Ja |
| B | 25 % | 5 % | 30 % | Nein |
| C | 10 % | 30 % | 40 % | Ja |
Unternehmen A macht Verlust, wächst aber schnell genug, um ihn zu rechtfertigen. Unternehmen C wächst langsam, ist aber sehr profitabel. Beide bestehen. Unternehmen B steckt in der unbequemen Mitte: Es wächst nicht schnell und verdient nicht viel, sodass keine der beiden Geschichten es trägt.
Die Regel hat Grenzen. Sie ist ein grober Durchschnitt zweier sehr verschiedener Dinge und sagt nichts darüber, wie lange das Geld reicht. Ein Unternehmen kann 40 erreichen, mit einer Wachstumsrate, die gleich zusammenbricht. Die SaaS-spezifische Mechanik, einschließlich der Frage, wie Sie jede Seite verbessern, finden Sie in der Vertiefung zur Optimierung der Rule of 40.
Burn Multiple und effizientes Wachstum
Die Rule of 40 funktioniert im größeren Maßstab. Früher haben viele Startups keine Gewinnmarge, die zu messen sich lohnt, deshalb schauen Investoren stattdessen auf die Effizienz: Wie viel Geld kostet es, jede Einheit Wachstum hinzuzufügen?
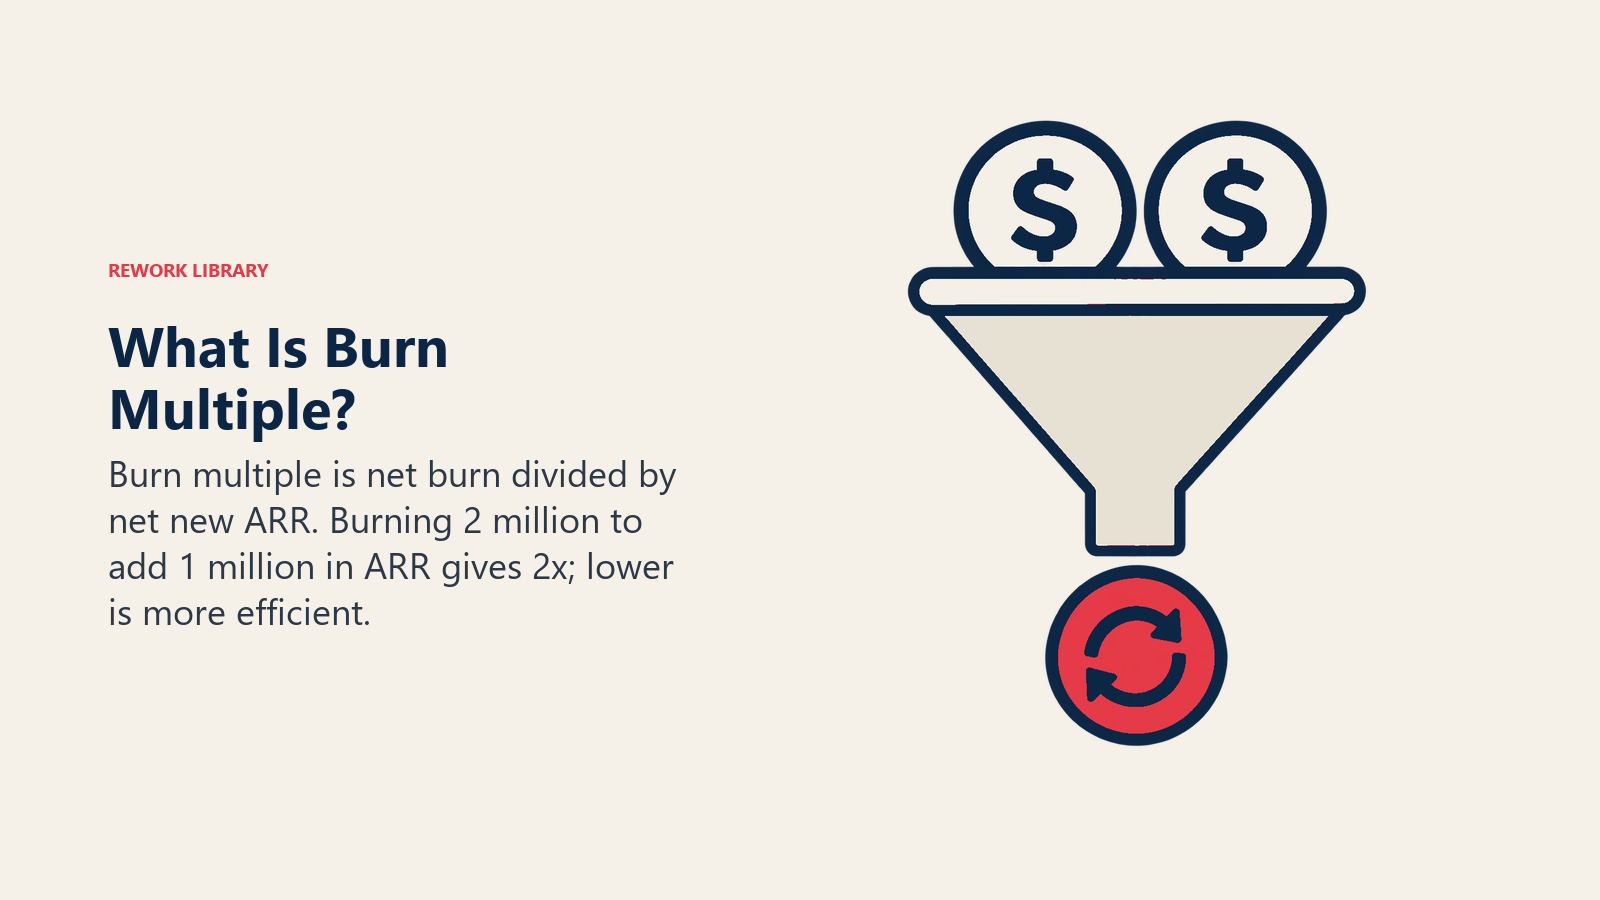
David Sacks von Craft Ventures machte das Burn Multiple in einem Artikel vom April 2020, The Burn Multiple, bekannt. Er definiert es als Nettoburn geteilt durch neuen Netto-ARR. Als hypothetisches Beispiel: Wenn ein Unternehmen 2 Millionen verbrennt und im selben Zeitraum 1 Million neuen jährlich wiederkehrenden Umsatz hinzufügt, beträgt sein Burn Multiple 2.
Niedriger ist besser, denn es bedeutet weniger verbrauchtes Geld pro Dollar neuen Umsatzes. Sacks nennt Benchmarks nach Phase und argumentiert, die Zahl solle sich mit der Reife des Unternehmens verbessern, und ein sich verschlechterndes Multiple signalisiere Ärger, selbst wenn das Wachstum nach außen gut aussieht. Seine genauen Schwellenwerte lesen Sie besser im Original, statt sie hier aus zweiter Hand zu zitieren.
Das Burn Multiple erfasst die Idee des effizienten Wachstums: schnell zu wachsen, ohne dafür immer größere Geldberge zu brauchen. Es ergänzt auch Default Alive. Das Burn Multiple sagt Ihnen, wie effizient das heutige Wachstum ist, und der Default-Alive-Test sagt Ihnen, ob diese Effizienz zum Überleben reicht.
Wie sich die Balance mit der Phase verschiebt
Die richtige Mischung ist nicht fest. Sie verschiebt sich, wenn sich das Unternehmen und seine Finanzierungslage ändern, und die folgenden Verschiebungen sind allgemeine Muster, keine Regeln mit festen Zahlen.
| Phase | Typischer Schwerpunkt | Warum |
|---|---|---|
| Idee und Pre-Seed | Lernen, weder Wachstum noch Gewinn | Das Ziel ist, ein echtes Problem zu finden |
| Seed | Erste Anzeichen von Nachfrage und ein glaubwürdiges Modell | Investoren finanzieren Belege für Traktion, keine fertige GuV |
| Wachstum | Skalieren, was funktioniert, und auf Effizienz achten | Ausgaben sind nur gerechtfertigt, wenn die Unit Economics halten |
| Reif | Gewinn und Cash-Generierung | Das Wachstum verlangsamt sich, die Marge trägt also mehr Gewicht |
Der Artikel zu Frühphase vs. Wachstumsphase behandelt, wie sich die Fragen zwischen den beiden ändern. Der gemeinsame Faden ist, dass die Kosten eines Irrtums mit den Ausgaben steigen. Anfangs ist es überlebbar, bei einer falschen Vermutung zu viel auszugeben. Später kann es das Unternehmen beenden.
Auch die Kapitalmärkte zählen. Wenn Geld leicht zu bekommen ist, lässt sich das Verbrennen für Wachstum günstig finanzieren, und wenn es knapp ist, stellen Investoren härtere Fragen zur Effizienz. Ein Gründer kann diesen Zyklus nicht steuern, und das ist das praktische Argument für die Default-Alive-Gewohnheit: Wissen, wo Sie stünden, wenn kein neues Geld käme.
Ein praktischer Weg zur Entscheidung
Zusammen ergeben die Werkzeuge eine kurze Entscheidungsroutine.
- Prüfen Sie die Unit Economics. Ist jeder Kunde mehr wert, als es kostet, ihn zu gewinnen und zu bedienen? Wenn nicht, beheben Sie das, bevor Sie mehr ausgeben.
- Führen Sie den Default-Alive-Test durch. Erreichen Sie nach den aktuellen Zahlen die Profitabilität, bevor das Geld ausgeht?
- Messen Sie die Effizienz. Wie hoch ist Ihr Burn Multiple, und verbessert oder verschlechtert es sich?
- Wenden Sie die Rule of 40 an, sobald Sie größer sind. Übersteigen Wachstum plus Marge die Hürde?
- Fragen Sie, was die Ausgaben erkaufen. Wenn sie einen Burggraben, einen Netzwerkeffekt oder einen dauerhaften Kundenstamm erkaufen, sind sie Investition. Wenn sie nur eine Zahl in einer Grafik erkaufen, sind sie es nicht.
Und wenn die Antworten auseinandergehen, vertrauen Sie derjenigen, die dem Geld am nächsten ist. Eine Wachstumsgeschichte übersteht viele Einwände. Ein Kontostand von null nicht.
Weiterführende Lektüre
