El ciclo de vida de la empresa familiar: fundador, sociedad de hermanos, consorcio de primos
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
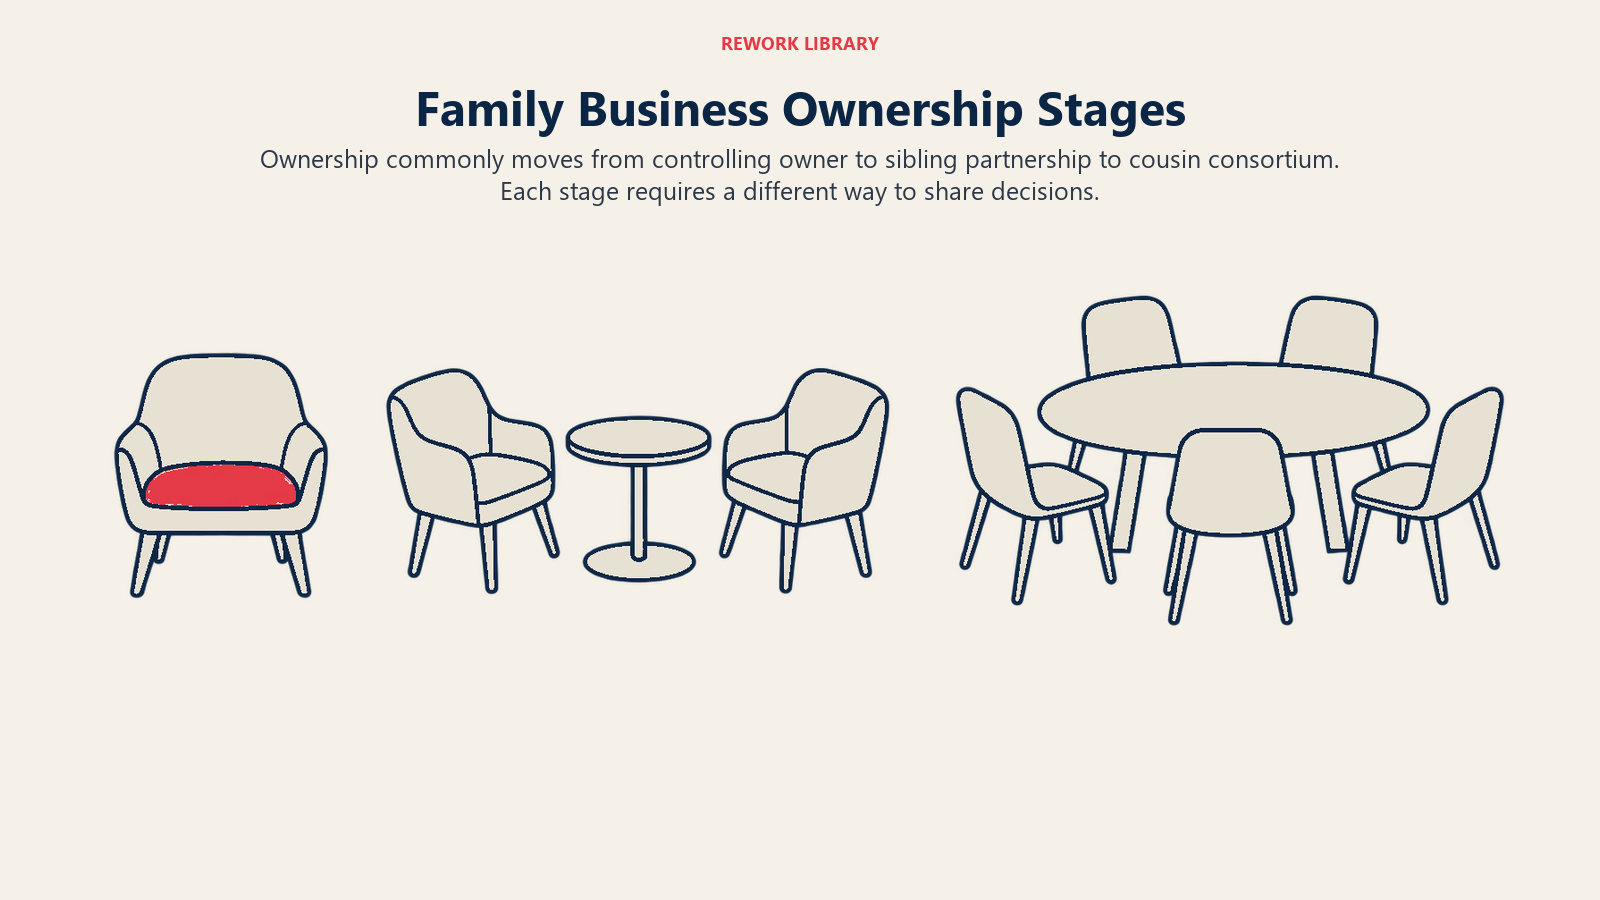
Una empresa familiar no envejece como una startup. Una startup pasa por etapas de tamaño y estructura. Una empresa familiar también lo hace, pero además atraviesa etapas de propiedad, y esas etapas cambian quién tiene voz, quién cobra y qué tipo de discusión es probable que estalle en la próxima cena familiar.
El mapa más conocido de ese recorrido viene de Kelin Gersick, John Davis, Marion McCollom Hampton e Ivan Lansberg, cuyo libro Generation to Generation: Life Cycles of the Family Business (Harvard Business School Press, 1997) sigue siendo la referencia estándar. Este artículo recorre su modelo: las tres etapas de propiedad, los otros dos ejes que corren en paralelo y qué cambia cada vez que la propiedad pasa al siguiente grupo.
El modelo en un párrafo
Gersick y sus coautores tratan a la empresa familiar como un sistema que se desarrolla a lo largo de tres ejes a la vez: propiedad, familia y negocio. Un artículo revisado por pares en el Oradea Journal of Business and Economics resume bien la lógica: la dimensión familiar muestra qué generación o generaciones operan el negocio, la dimensión empresarial muestra hasta qué punto las tareas están separadas entre familiares y no familiares, y la dimensión de propiedad muestra la estructura de propiedad y su etapa.
Un estudio de caso brasileño sobre un grupo familiar, publicado en REAd (Revista Eletrônica de Administração) en 2013, enumera las etapas que el modelo asigna a cada eje. Eso nos da la cuadrícula completa:
| Eje | Etapas |
|---|---|
| Propiedad | Propietario controlador, sociedad de hermanos, consorcio de primos |
| Familia | Familia empresaria joven, ingreso en el negocio, trabajo conjunto, traspaso del testigo |
| Negocio | Puesta en marcha, expansión/formalización, madurez |
El eje de la propiedad recibe la mayor atención, y con razón. Es el que más directamente moldea el gobierno. Pero los otros dos ejes explican por qué dos empresas en la misma etapa de propiedad pueden sentirse completamente distintas.
Datos clave
- El modelo proviene de Gersick, Davis, McCollom Hampton y Lansberg, Generation to Generation: Life Cycles of the Family Business (Harvard Business School Press, 1997), según el resumen del Center for Family Enterprise Group.
- Tiene tres etapas de propiedad: propietario controlador, sociedad de hermanos y consorcio de primos (CFEG).
- También sigue un eje familiar con cuatro etapas y un eje empresarial con tres etapas (REAd, 2013).
- En la etapa de hermanos, las tensiones típicas son el poder y la equidad entre hermanos y el equilibrio entre dividendos y reinversión (CFEG).
- En la etapa de primos, por lo general pocos familiares trabajan en el negocio, y los retos incluyen aceptar las diferencias entre ramas familiares y el impacto psicológico de la riqueza (CFEG).
Etapa 1: propietario controlador
En la primera etapa de propiedad, una persona (o una persona y su cónyuge) tiene el control. Según el resumen del modelo de CFEG, el fundador en esta etapa suele estar en el centro de la actividad, la familia es pequeña con relaciones intensas y el negocio ocupa el centro de la vida familiar.
Es un arreglo eficiente. Una persona decide. No hace falta una votación de accionistas, porque el accionista es el jefe. Por eso tantas empresas familiares funcionan bien durante años a base de instinto y de un apretón de manos.
También es donde se plantan los riesgos. Cuando una persona es la propietaria, la CEO y la fuente de todas las relaciones importantes, la compañía asume lo que describe el riesgo de persona clave: el negocio solo puede ser tan duradero como la salud, la energía y el criterio de un individuo. Nada obliga al fundador a dejar por escrito quién decide qué, así que nada se escribe.
Las empresas de propietario controlador pueden permanecer en esta etapa mucho tiempo. La etapa no la define la antigüedad de la compañía. La define que la propiedad siga consolidada en un solo propietario o pareja.
Qué necesita esta etapa
- Claridad sobre el papel del fundador. Si el fundador es el propietario, el directivo o ambos, y por cuánto tiempo.
- Una conversación temprana sobre la sucesión. No una decisión, solo una conversación. La guía de planificación de la sucesión explica cómo empezar una antes de que se convierta en una emergencia.
- Voces externas. Un consejo asesor da a un propietario controlador alguien que puede decir que no sin arriesgar una ruptura familiar.
Etapa 2: sociedad de hermanos
La segunda etapa comienza cuando la propiedad pasa a los hermanos y hermanas. En la descripción del modelo de CFEG, los hermanos controlan juntos el negocio mediante la propiedad, las familias son más grandes y diversas, y el negocio mismo es mayor y más complejo.
Todo lo que era simple pasa a ser compartido. Un único decisor se convierte en un grupo que tiene que ponerse de acuerdo. Y esas personas comparten padres, recuerdos de infancia y viejos agravios, nada de lo cual aparece en un organigrama.
CFEG nombra las tensiones típicas: la tensión entre hermanos en torno al poder y la equidad, y el equilibrio entre pagar dividendos y reinvertir en la compañía. Ambas están conectadas. Un hermano que trabaja en el negocio puede querer reinversión y un salario que refleje el trabajo. Un hermano que no trabaja en el negocio puede querer dividendos. Ambas posturas son razonables, y ambas tratan de dinero y de equidad a la vez, por eso se sienten personales.
El gobierno es donde el modelo se vuelve práctico. Un artículo sobre la profesionalización de la empresa familiar de Sandu, publicado en el International Journal of Entrepreneurship en 2019, adapta el marco de Gersick y enumera las prioridades de la etapa de hermanos: definir la estructura de poder entre los hermanos y establecer órganos familiares como una asamblea familiar, un consejo de familia o un family office, además de un protocolo familiar. El artículo subraya también que los roles y las estructuras de poder claramente definidos en esta etapa ayudan a prevenir conflictos.
Qué necesita esta etapa
- Roles por escrito. Quién dirige la compañía, quién se sienta en el consejo, quién es «solo» propietario.
- Una forma justa de valorar el trabajo. Pagar por el puesto, retornar por el capital, y no confundir ambos.
- Un foro familiar separado del consejo. Las discusiones familiares necesitan un lugar donde ocurrir que no sea la sala del consejo. El modelo de los tres círculos explica por qué: familia, propiedad y negocio son sistemas distintos, y mezclarlos es la raíz de buena parte de los conflictos de las empresas familiares.
- Una dirección que no sea automáticamente familiar. Suele ser el momento en que profesionalizar el negocio empieza a importar, porque el negocio ha superado la gestión informal.
Etapa 3: consorcio de primos
La tercera etapa llega cuando la propiedad pasa a los primos, la tercera generación y las siguientes. El resumen de CFEG describe el control pasando a un grupo de primos, con familias grandes y diversas y negocios mayores y complejos.
La forma del grupo de propietarios cambia. En la etapa de hermanos, todos crecieron en la misma casa. En la etapa de primos, los propietarios pertenecen a ramas distintas, pueden vivir en ciudades distintas y apenas conocerse. CFEG señala que, por lo general, pocos familiares trabajan en el negocio en esta etapa. Así que la mayoría de los propietarios no son directivos. Son accionistas, y tienen preocupaciones de accionista: ¿está bien dirigida la compañía?, ¿puedo vender?, ¿por qué debería mi rama aceptar dividendos menores para que otra rama financie una nueva iniciativa?
Los retos que enumera CFEG son aceptar las diferencias entre ramas y manejar el impacto psicológico de la riqueza. La riqueza que llega por herencia, en lugar de por el trabajo, puede cambiar la manera en que las personas se relacionan con el negocio y entre sí.
En materia de gobierno, las prioridades de la etapa de primos en el artículo de Sandu son refinar las estructuras de gobierno, un consejo de administración o un consejo de asesores, pactos de accionistas y un consejo de familia. En términos sencillos, los métodos informales que funcionaban para fundadores y hermanos dejan de funcionar. Un grupo de este tamaño necesita reglas que no dependan de que todos se caigan bien.
Qué necesita esta etapa
- Un consejo de verdad, idealmente con miembros independientes, que represente a la compañía y no a una sola rama.
- Pactos de accionistas que regulen cómo pueden comprarse, venderse o transferirse las acciones.
- Un consejo de familia que mantenga a los propietarios informados y comprometidos aunque no trabajen en el negocio.
- Un propósito compartido. Cuando menos propietarios trabajan en el negocio, algo distinto del contacto diario tiene que mantenerlos unidos. Aquí la cultura compartida pesa más, no menos.
Cómo se comparan las etapas
| Propietario controlador | Sociedad de hermanos | Consorcio de primos | |
|---|---|---|---|
| Quién tiene el control | Una persona o una pareja | Hermanos y hermanas juntos | Un grupo de primos |
| Forma típica de la familia | Pequeña, intensa | Más grande, más diversa | Grande, diversa, con varias ramas |
| Tensión típica | Dependencia del fundador | Poder, equidad, dividendos frente a reinversión | Diferencias entre ramas, riqueza, distancia del negocio |
| Énfasis en el gobierno | Sucesión y desarrollo del liderazgo | Estructura de poder, consejo o asamblea de familia, protocolo | Consejo, pactos de accionistas, consejo de familia |
| Quién trabaja en la empresa | El fundador, a menudo un cónyuge | Varios hermanos | Por lo general pocos familiares |
La tabla es una simplificación y debe leerse como tal. El modelo describe patrones típicos, no reglas. Una empresa puede saltarse por completo la etapa de hermanos si un fundador traspasa la propiedad a un solo hijo, y una compañía puede permanecer en la etapa de propietario controlador durante varias generaciones si la propiedad se mantiene consolidada.
Los otros dos ejes
El eje familiar
El eje familiar sigue a las personas más que a las acciones. Sus cuatro etapas, tal como las enumera el estudio de REAd, son familia empresaria joven, ingreso en el negocio, trabajo conjunto y traspaso del testigo.
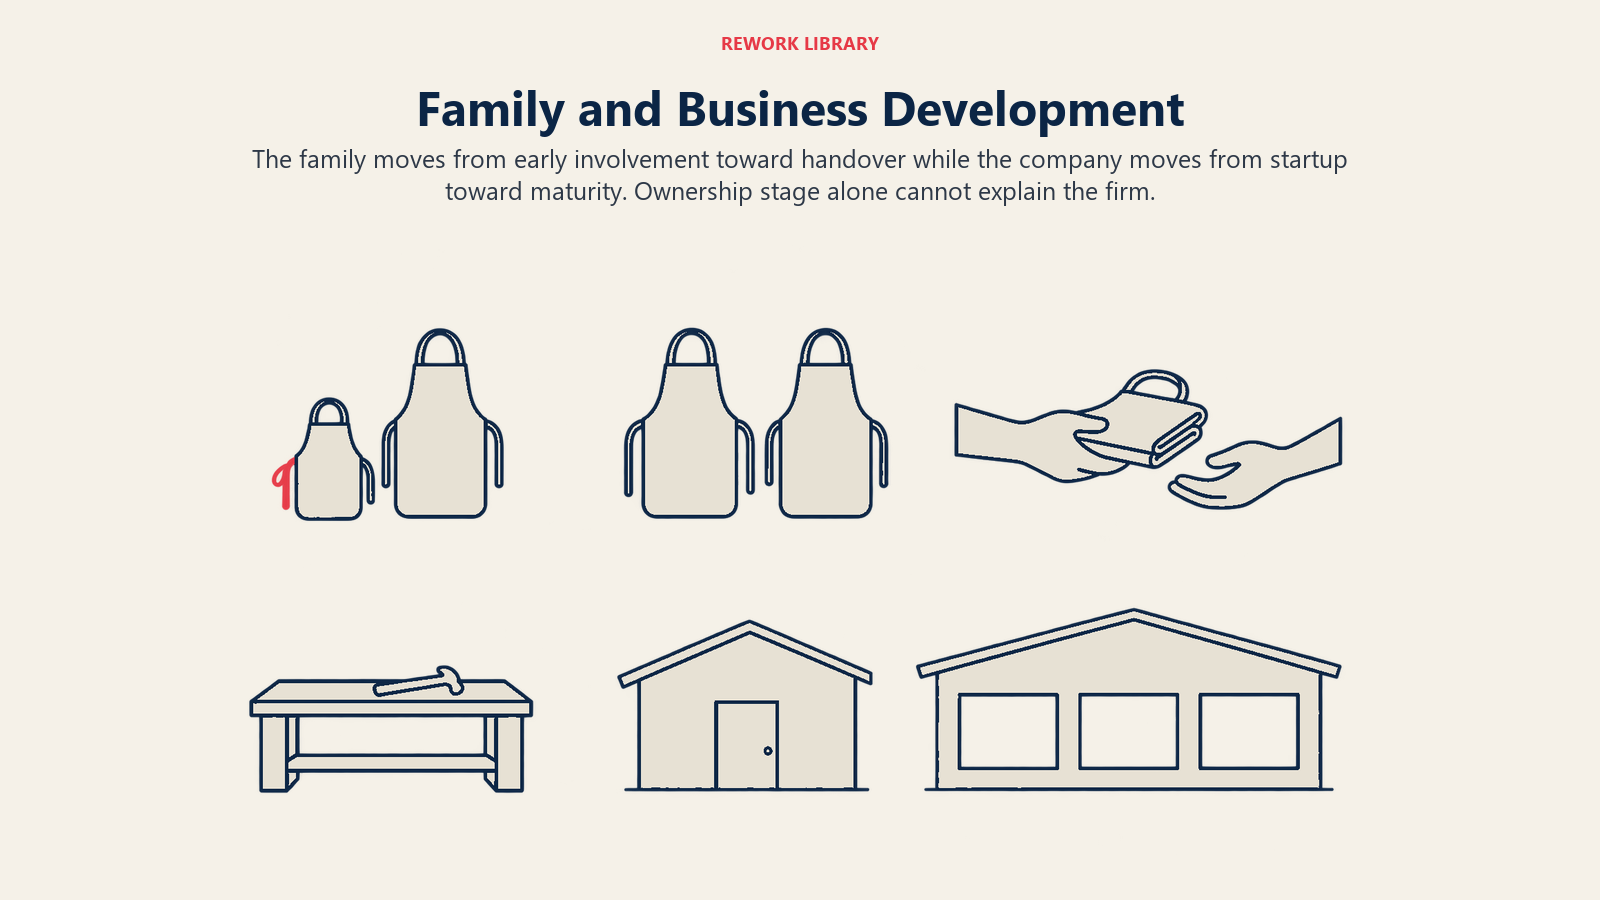
Este es el eje que explica por qué la misma estructura de propiedad se desarrolla de forma distinta en hogares distintos. Una sociedad de hermanos donde los propietarios tienen treinta y tantos años y acaban de incorporarse al negocio es una situación distinta a otra en que tienen sesenta y piensan en sus propios hijos. Los nombres de las etapas apuntan además a una secuencia de preguntas: ¿quién entra y cuándo?, ¿cómo trabajan los parientes codo con codo?, ¿cómo suelta la generación mayor?
El eje empresarial
El eje empresarial sigue a la compañía: puesta en marcha, expansión/formalización y madurez. Si ha leído sobre el modelo de crecimiento de Greiner, la lógica le resultará familiar. Las compañías pasan por fases, y cada fase tiene sus propias exigencias de gestión. La diferencia es que el modelo de Greiner mira solo a la organización, y el de Gersick pregunta qué pasa cuando esa organización además es propiedad de una familia y está dotada de personal por ella.
La etapa de expansión/formalización es donde las empresas familiares suelen sentir fricción. Formalizar significa descripciones de puesto, presupuestos, líneas de reporte y evaluaciones de desempeño. Para parientes acostumbrados a trabajar con base en la confianza, eso puede sentirse como un insulto antes que como un beneficio.
Por qué los ejes importan en conjunto
El valor real del modelo está en combinar los tres ejes. Una empresa en la etapa de sociedad de hermanos, en la fase de expansión/formalización, con los hermanos en la etapa familiar de «trabajo conjunto», enfrenta una combinación de presiones muy específica. Si se añade un fundador que no ha soltado del todo, el «traspaso del testigo» se superpone con el «trabajo conjunto».
El artículo de Oradea describe este uso directamente: examinar las dimensiones juntas o por separado puede ayudar a las empresas familiares a evaluar su propia situación. Una forma práctica de aplicarlo es una autoevaluación. Pregunte dónde se ubica en cada eje y anote dónde las respuestas no coinciden. El desajuste, como un grupo de propietarios de la etapa de primos dirigiendo una compañía con la informalidad de la época de puesta en marcha, suele ser donde empiezan los problemas.
Usar el modelo sin interpretarlo de más
Tres advertencias.
Es descriptivo. Las etapas describen lo que tiende a ocurrir. No predicen que una familia determinada vaya a tener dificultades en alguna etapa.
Las empresas reales son más desordenadas. La propiedad puede repartirse entre un fundador y varios hijos a la vez. Algunas ramas pueden tener más acciones que otras. Algunas empresas incorporan inversionistas externos o propietarios no familiares. El modelo es un vocabulario de partida, no una plantilla en la que meter a una familia a la fuerza.
El gobierno puede construirse pronto. Nada impide que un propietario controlador cree un consejo o redacte un protocolo familiar antes de que lleguen los hermanos. Las etapas de hermanos y de primos traen consigo las estructuras que suelen necesitar, pero una familia que construye esas estructuras con antelación afronta la transición desde una posición más sólida.
Para saber cómo se conectan las etapas con la pregunta de largo plazo sobre qué empresas perduran, vea longevidad de la empresa familiar y, para las ventajas e inconvenientes de cada estructura, fortalezas y debilidades de las empresas familiares.
Lecturas relacionadas

Co-Founder & COO
On this page
- El modelo en un párrafo
- Datos clave
- Etapa 1: propietario controlador
- Qué necesita esta etapa
- Etapa 2: sociedad de hermanos
- Qué necesita esta etapa
- Etapa 3: consorcio de primos
- Qué necesita esta etapa
- Cómo se comparan las etapas
- Los otros dos ejes
- El eje familiar
- El eje empresarial
- Por qué los ejes importan en conjunto
- Usar el modelo sin interpretarlo de más
- Lecturas relacionadas