La transmisión de la propiedad entre generaciones, explicada
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
La transmisión de la propiedad entre generaciones es el proceso por el cual las acciones, las participaciones societarias u otras formas de capital de una empresa familiar pasan de una generación a la siguiente. Es una pieza de la sucesión, y con frecuencia la que más se aplaza, porque obliga al fundador a responder preguntas incómodas: quién recibe qué, cuándo y en qué condiciones.
Este artículo explica las principales vías por las que la propiedad pasa de una generación a otra, cómo piensan las familias el reparto igualitario frente al reparto justo entre herederos, qué cambia cuando unos herederos trabajan en la empresa y otros no, cómo plantear el momento adecuado y qué documentos de gobierno evitan que todo el arreglo termine en una disputa. Es material de referencia general, no asesoría fiscal ni jurídica. Las normas sobre donaciones, herencias, impuestos y derecho societario varían enormemente de un país a otro, por lo que cualquier plan real requiere un asesor calificado en la jurisdicción donde residen los propietarios y la sociedad.
La sucesión en la propiedad no es la sucesión en la gestión
Traspasar el cargo de CEO y traspasar las acciones son dos decisiones distintas, y las familias que las confunden tienden a quedarse estancadas. Un fundador puede entregar la gestión diaria a los 60 años y conservar el control de las acciones durante 20 años más. También puede donar acciones a hijos que nunca trabajarán en la empresa. El artículo sobre sucesión en la propiedad frente a sucesión en la gestión analiza esa separación en profundidad.
El modelo de los tres círculos de la empresa familiar muestra por qué importa. Una persona puede estar en el círculo de la familia, en el de la propiedad, en el de la empresa, o en cualquier combinación de los tres. Un hijo que hereda acciones pero no tiene un puesto en la empresa ocupa una posición distinta de la de su hermano que la dirige, y con intereses distintos. El Family Business Governance Handbook de la IFC ilustra la tensión: un propietario que depende de los dividendos quiere pagos más altos y más frecuentes, mientras que un propietario-gestor prefiere reinvertir.
La transmisión de la propiedad es el momento en que se crean esas posiciones distintas. El mecanismo que usted elija decide quién tiene acciones, cuántas, con qué derechos y quién puede vender a quién.
Los principales mecanismos
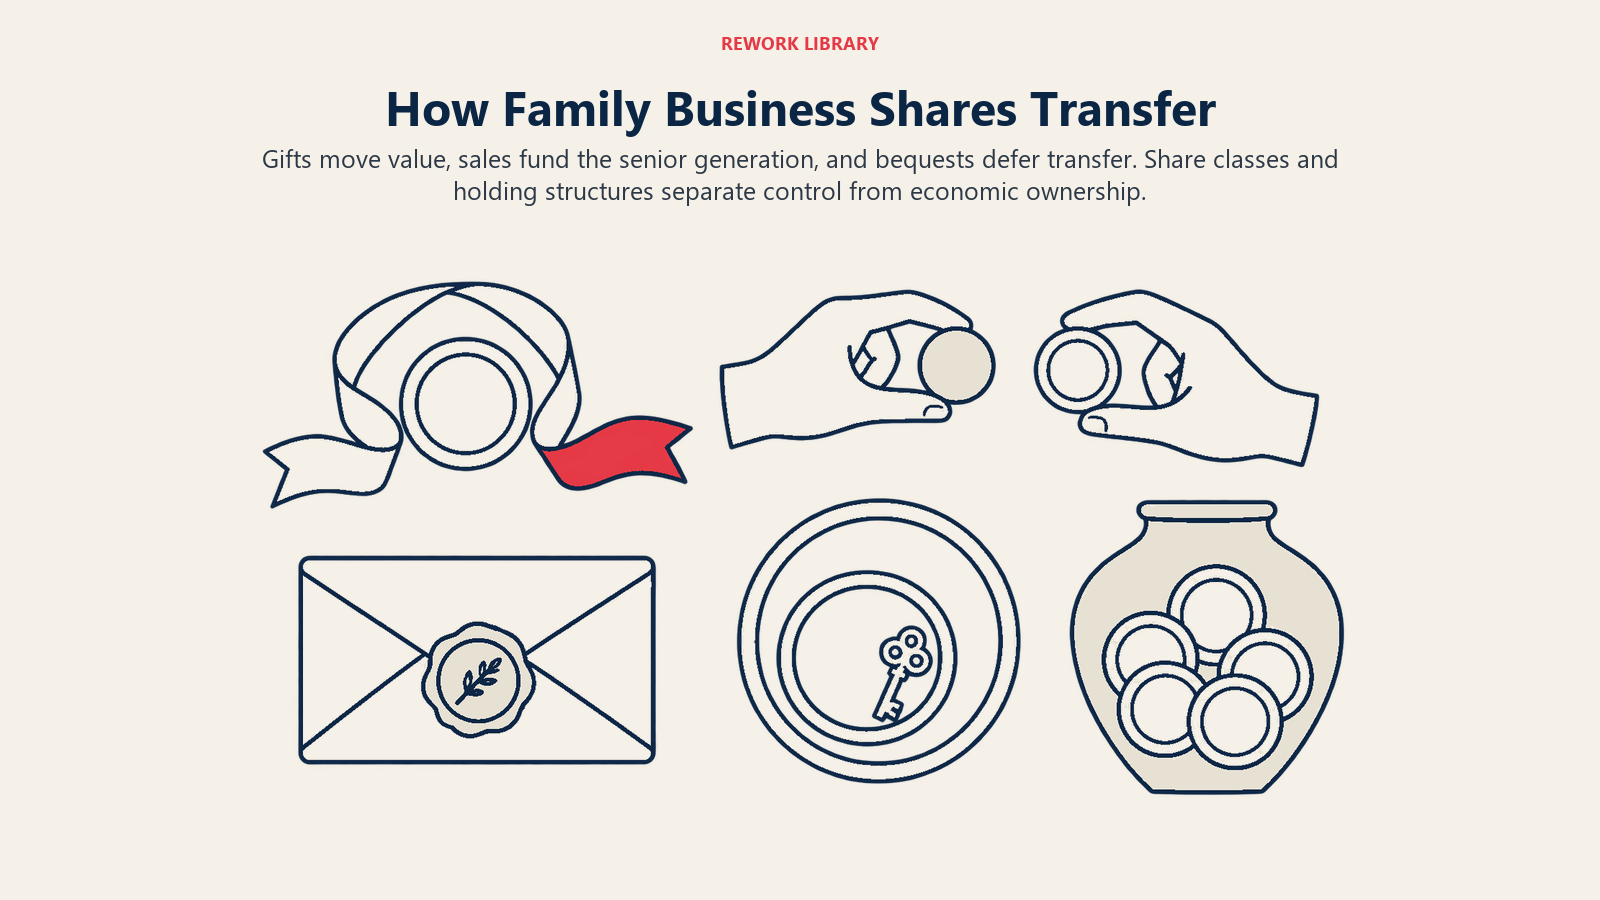
La mayoría de las transmisiones recurre a uno de los siguientes mecanismos o a una combinación. Ninguno es el mejor por definición. Cada uno cambia control, liquidez para la generación mayor, equidad y complejidad.
Donación
La generación mayor entrega acciones a la siguiente, de forma gradual o por bloques. La donación saca valor del patrimonio del propietario y le permite conservar una participación con voto. El EBSCO research starter sobre planificación y transmisión de la sucesión empresarial enumera la donación en vida y la donación por causa de muerte como dos de las cuatro vías básicas (las otras son la venta en vida y la venta por causa de muerte).
Las desventajas son prácticas. Según un artículo de Family Business Magazine sobre vender o donar una empresa familiar, la donación puede aprovechar las exenciones para donaciones en vida y reducir las obligaciones del impuesto sucesorio, pero el propietario puede quedarse con muy poco para su jubilación, y queda la duda de si los herederos que no pagaron por sus acciones sentirán la misma responsabilidad. Que exista alguna exención, y de qué monto, depende por completo del país.
Venta a la siguiente generación
Los herederos compran las acciones, a menudo a plazos y con financiamiento del vendedor. El mismo artículo de Family Business Magazine describe una venta en la que la siguiente generación compra como lo haría un tercero ajeno, con la idea de que tenga "skin in the game", es decir, algo propio en juego. El inconveniente que señala es que el patrimonio del propietario pasa a contener el efectivo de la venta, que a su vez puede tributar al fallecer.
La venta da a la generación mayor ingresos para el retiro y da a los compradores una participación real. También coloca una carga de deuda sobre los sucesores, que quizá deban pagar las cuotas con los dividendos de la propia empresa. Aquí importa acordar de antemano un método de valoración, para que nadie discuta el precio el día de la operación.
Legado por causa de muerte
Algunos propietarios lo conservan todo hasta su fallecimiento y transmiten las acciones mediante testamento o plan sucesorio. Es fácil de explicar y evita financiar el retiro con la empresa. Pero entrega la propiedad en el peor momento: la familia está de duelo, el papel del fundador queda de pronto vacío y los herederos no han practicado como propietarios. El artículo sobre el riesgo de persona clave explica por qué un negocio que depende de una sola persona es frágil justo en este punto.
Clases de acciones: con voto y sin voto
Una herramienta estructural habitual es dividir el capital en clases. Según el resumen de EBSCO, recapitalizar en acciones con voto y sin voto permite al propietario conservar el control de las operaciones en vida y empezar a traspasar la propiedad a otros como acciones sin voto. También describe la sociedad familiar en comandita como una estructura similar: el control reside en la participación del socio colectivo y la propiedad económica en las participaciones de los socios comanditarios.
El atractivo es evidente. El fundador, o el hijo que dirige la empresa, conserva el poder de decisión. Los demás herederos obtienen valor económico sin voto. El costo es que los titulares sin voto pueden sentirse propietarios de segunda, por lo que esta fórmula funciona mejor cuando la familia lo ha conversado y ha dejado por escrito a qué tienen derecho esos titulares, como dividendos, información y una vía de salida. Que existan acciones sin voto o participaciones en comandita, y cuánto cuestan, depende del derecho societario local.
Fideicomisos y estructuras de holding
Las familias suelen colocar las acciones en un fideicomiso o en una sociedad holding familiar, en lugar de donarlas directamente a las personas. La sociedad holding familiar es dueña del negocio operativo, y los miembros de la familia son dueños de la holding. Los fines habituales son mantener unida la propiedad familiar, fijar reglas de voto comunes y dificultar que las acciones se filtren hacia cónyuges, acreedores o terceros. Los fideicomisos añaden un fiduciario que ostenta la titularidad legal conforme a reglas escritas.
Estos vehículos son potentes y dependen mucho de cada jurisdicción. También pueden añadir costos y una capa de gobierno, de modo que un negocio pequeño con dos herederos quizá no los necesite. En el caso de las familias muy adineradas, suelen coexistir con un family office.
Empleados y compradores externos
No toda transmisión se queda en la familia. El artículo de Family Business Magazine citado arriba describe también un plan de propiedad accionaria para empleados como tercera opción, con los límites habituales: complejidad, requisitos regulatorios y, posiblemente, valores de salida menores que los que pagaría un comprador estratégico. Una venta a un comprador ajeno a la familia, o a la dirección, es un desenlace legítimo cuando ningún heredero quiere ser propietario del negocio. Debe figurar en la lista de opciones para que la familia lo elija deliberadamente y no por omisión.
| Mecanismo | Lo que conserva la generación mayor | Principal ventaja | Principal riesgo |
|---|---|---|---|
| Donaciones graduales | El control, si las acciones tienen voto y se conservan | Traslada valor pronto y forma hábitos de propietario | Financiación del retiro, actitud de merecimiento |
| Venta a los herederos | Efectivo y, a veces, control durante un tiempo | Los herederos tienen skin in the game | Deuda para los sucesores, disputas de valoración |
| Legado por causa de muerte | Todo hasta el fallecimiento | Sencillo, no requiere financiación | Cambio brusco, propietarios sin preparación |
| Acciones con voto y sin voto | El control del voto | Separa el control de lo económico | Los herederos sin voto se sienten excluidos |
| Fideicomiso o sociedad holding | Depende de los términos | Mantiene la propiedad consolidada | Costo, complejidad, normas locales |
Igualitario o equitativo: cómo repartir la propiedad entre los herederos
La pregunta más difícil no es el vehículo jurídico. Es si todos los hijos reciben lo mismo.
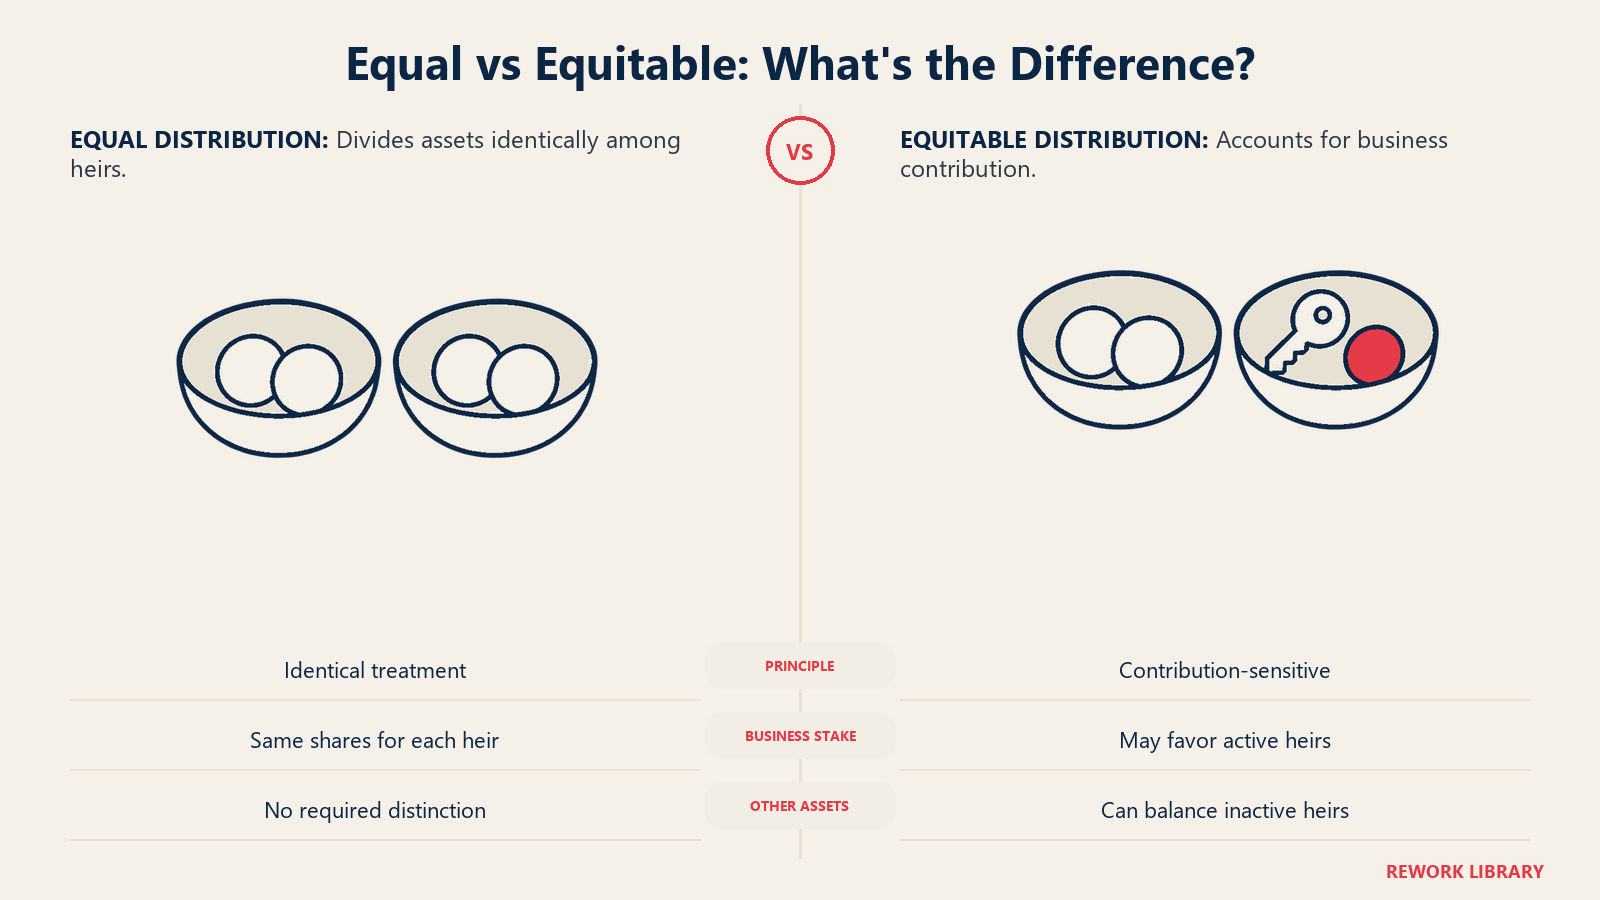
En un artículo de Family Business Magazine de 2017, Meg Muldoon distinguía entre "igualitario" y "equitativo". El reparto igualitario divide los activos de forma idéntica entre todos los hijos. El reparto equitativo tiene en cuenta lo que cada hijo ha aportado al crecimiento de la empresa. Su escenario, con un hijo que hizo crecer la compañía y otro que no, muestra el problema de una división obligatoria al 50/50: el hijo activo recibe la misma participación que un hermano que no tuvo ningún papel, y los dos quedan atados el uno al otro.
Las soluciones que propone consisten sobre todo en dar a los herederos bienes distintos, no un trato distinto:
- Los herederos activos reciben acciones adicionales como recompensa por su función.
- Los herederos inactivos reciben otros activos, como inversiones o el producto de seguros de vida, en lugar de participaciones en el negocio.
- El seguro de vida equilibra el patrimonio cuando el negocio va principalmente a los hijos que trabajan en él.
El artículo de Family Business Magazine sobre vender o donar describe la misma disyuntiva. Califica la elección entre acciones iguales para todos los hijos y acciones limitadas a quienes trabajan en el negocio como una decisión preliminar crítica, y describe un modelo híbrido en el que unas acciones se asignan por igual y otras se ganan.
No existe una respuesta neutral. El trato igualitario es fácil de defender y puede arruinar la toma de decisiones. El trato equitativo protege el negocio y puede parecer favoritismo. Lo que ayuda es explicitar el principio desde temprano, explicar el razonamiento a todos los hijos mientras el fundador vive y acompañarlo de una compensación por otra vía. Los hermanos que entienden la lógica antes de que las acciones cambien de manos tienden a discutir menos que los que se enteran por un testamento.
Propietarios activos e inactivos
Cuando las acciones llegan a una segunda o tercera generación, la familia suele dividirse entre quienes trabajan en el negocio y quienes solo son dueños de una parte. Sus intereses divergen. Los propietarios activos quieren retener utilidades e invertir. Los inactivos quieren dividendos, información y, a veces, una salida.
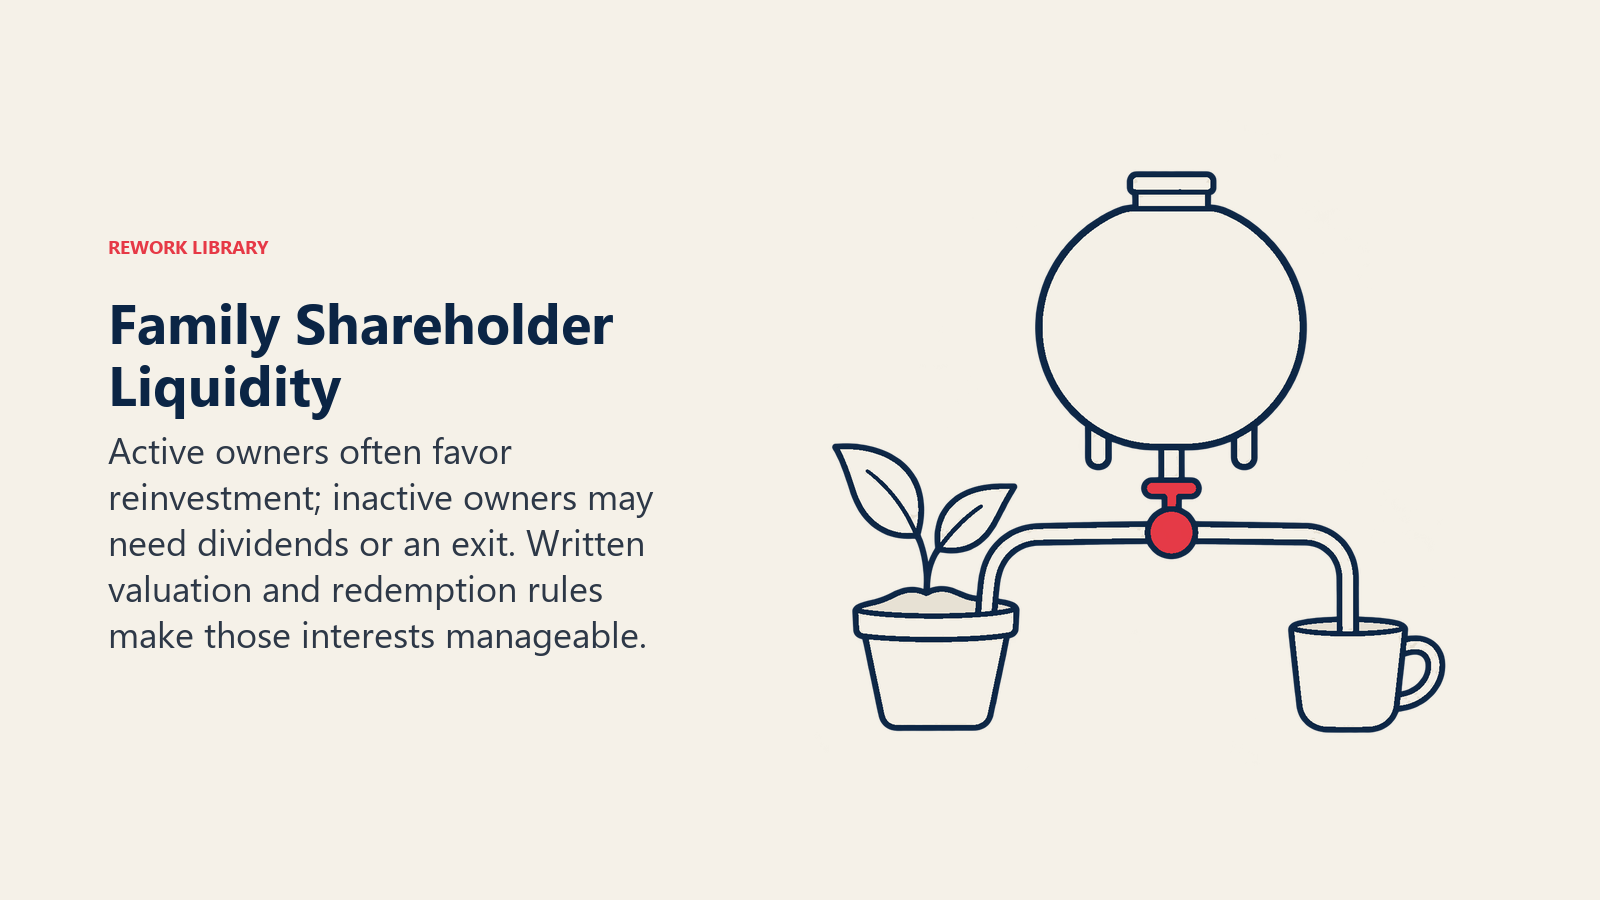
El manual de la IFC aborda el punto de la salida. Dice que ofrecer a los accionistas una opción de liquidez para sus acciones podría evitar muchos conflictos y mejorar las probabilidades de supervivencia de la empresa. Uno de los mecanismos que describe es un fondo de rescate de acciones, financiado con una pequeña parte de las utilidades cada año, que recompra las acciones que los familiares desean liquidar. También señala que las familias deberían definir pronto sus políticas de tenencia accionaria, incluida la cuestión de si los cónyuges de los familiares y otros parientes políticos pueden ser accionistas.
Piense en estas preguntas como las que cada familia debe responder por escrito:
- ¿Quién puede ser accionista: solo los descendientes por sangre, los cónyuges, los fideicomisos?
- ¿Se pueden vender las acciones a otros familiares, a terceros o a ambos?
- ¿Qué ocurre si un accionista se divorcia, fallece o queda incapacitado?
- ¿Cómo se valora una acción cuando alguien quiere salir?
- ¿Qué reciben los propietarios que no trabajan en el negocio y qué información tienen?
El acuerdo de compraventa entre socios (buy-sell agreement) es la herramienta habitual para los tres puntos intermedios. El resumen de EBSCO describe tres tipos: la compra cruzada, en la que cada propietario restante compra personalmente la participación del que sale; el rescate de acciones, en el que la empresa la recompra; y los híbridos que combinan ambos.
El momento: ¿cuándo debe pasar la propiedad?
No existe una edad única correcta, pero varias consideraciones tiran en direcciones opuestas.
Transmita pronto y de forma gradual cuando la generación mayor quiera que los sucesores aprendan lo que significa ser propietario, cuando el patrimonio esté concentrado en un solo activo o cuando los herederos estén listos y el fundador no vaya a ser el cuello de botella. Las transmisiones tempranas dan a la familia tiempo para poner a prueba su gobierno mientras el fundador sigue ahí para arbitrar.
Transmita tarde cuando el retiro del fundador dependa del negocio, cuando los sucesores aún no hayan demostrado su valía o cuando las relaciones familiares sean inestables. Conservar el control del voto mientras se entrega la gestión es un compromiso frecuente.
Evite transmitir por inercia. Un plan que solo existe en la cabeza del fundador deja a la familia sin proceso alguno si el fundador fallece o queda incapacitado.
En el artículo de Family Business Magazine sobre donar y vender, el inconveniente que se señala de dar demasiado pronto es el riesgo para la seguridad financiera del propio propietario. Esperar demasiado tiene otro costo: los herederos reciben la propiedad sin haber hecho ningún aprendizaje. Un plan escalonado, con hitos vinculados al desarrollo de los herederos y a la independencia financiera del propietario, suele situarse entre ambos extremos. El proceso de planificación más amplio se trata en planificación de la sucesión y en el artículo central sobre sucesión en la empresa familiar.
El gobierno que respalda la transmisión
Los documentos jurídicos llevan a cabo la transmisión, pero el gobierno familiar consigue que la familia la acepte.
Datos clave: transmisión de la propiedad
- En una encuesta de Family Business Magazine y Brightstar Capital Partners a 291 empresas familiares, cerca del 67% celebraba juntas de accionistas, el 61% tenía políticas de distribución y cerca del 50% tenía un protocolo o carta familiar (Family Business Magazine, noviembre de 2025).
- Solo el 45% de esas empresas tenía un consejo de familia y el 11% tenía un consejo NextGen (misma fuente).
- La IFC afirma que ofrecer a los accionistas una opción de liquidez podría ayudar a evitar muchos conflictos y aumentar las probabilidades de supervivencia de la empresa (IFC Family Business Governance Handbook).
- La IFC describe un fondo de rescate de acciones como una forma de recomprar las acciones que los familiares quieren vender, normalmente financiado con una pequeña parte de las utilidades cada año (misma fuente).
- Las acciones con voto y sin voto permiten a un propietario conservar el control operativo mientras traslada la propiedad económica a otros (EBSCO Research Starters).
Varias herramientas de gobierno familiar importan específicamente para la propiedad:
- Un pacto de accionistas o un protocolo familiar. El protocolo familiar es donde la familia deja por escrito su política sobre quién puede ser accionista, cómo funcionan las transmisiones y cómo se deciden los dividendos. Es el documento que convierte las intenciones del fundador en reglas que la siguiente generación puede seguir.
- Un consejo de familia. El consejo de familia redacta las políticas de tenencia accionaria para que las adopte la familia ampliada, y el manual de la IFC incluye las políticas de tenencia accionaria entre las que un consejo suele redactar.
- Un consejo de administración capaz de resistir la presión familiar. Un consejo independiente de la empresa familiar puede verificar si las exigencias de dividendos y las decisiones de los propietarios-gestores se equilibran de forma justa.
- Una vía para los conflictos. Las transmisiones figuran entre los detonantes más comunes de conflictos en la empresa familiar, así que acuerde de antemano cómo se resolverán las disputas sobre valoración o elegibilidad.
Las cifras de la encuesta muestran lo desigual que es esto. La investigación Pulse halló que aproximadamente el 67% de las empresas celebraba juntas de accionistas, pero solo alrededor de la mitad tenía un protocolo familiar por escrito. Tómelo como una instantánea de un conjunto de encuestados y no como una medida de todas las empresas familiares. Sí sugiere que muchas familias celebran reuniones sin haber puesto por escrito las reglas que rigen las acciones.
Una secuencia práctica
Las familias que gestionan bien la transmisión de la propiedad tienden a seguir un orden, aunque no lo describan así:
- Decidir el principio: igualitario, equitativo o híbrido, y quién cuenta como futuro propietario.
- Separar el plan de propiedad del plan de gestión, y decírselo a la familia.
- Redactar la política de tenencia accionaria: elegibilidad, reglas de transmisión, método de valoración, vía de liquidez.
- Elegir el mecanismo o la combinación: donaciones, ventas, clases de acciones, fideicomisos o una sociedad holding, con asesores locales.
- Firmar los acuerdos de compraventa y de accionistas antes de que cambie de manos la primera acción.
- Escalonar la transmisión según las necesidades de retiro del fundador y la preparación de los herederos.
- Revisarla a medida que la familia crece, porque el arreglo de la etapa dos rara vez sirve para la etapa tres.
La transmisión de la propiedad también se conecta con el resto del grupo de artículos. El liderazgo de la próxima generación trata de quién dirige la empresa, y el ciclo de "shirtsleeves to shirtsleeves" (de la camisa a la camisa) explica por qué la riqueza suele no sobrevivir a tres generaciones.

Co-Founder & COO
On this page
- La sucesión en la propiedad no es la sucesión en la gestión
- Los principales mecanismos
- Donación
- Venta a la siguiente generación
- Legado por causa de muerte
- Clases de acciones: con voto y sin voto
- Fideicomisos y estructuras de holding
- Empleados y compradores externos
- Igualitario o equitativo: cómo repartir la propiedad entre los herederos
- Propietarios activos e inactivos
- El momento: ¿cuándo debe pasar la propiedad?
- El gobierno que respalda la transmisión
- Una secuencia práctica