Opciones de salida para propietarios de empresas: venta, fusión, IPO y buyout
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
La mayoría de los propietarios imaginan la salida como un evento único: se vende la empresa, se cobra y se va uno. En la práctica es un menú. Hay al menos nueve vías distintas para salir de un negocio dirigido por su propietario, y se diferencian en cuatro aspectos que importan a quien se va: cuánto efectivo llega, con qué rapidez, cuánto control o participación se conserva y qué ocurre después con el equipo.
Este artículo es la visión general del tema Exit & Ownership Options. Expone todas las vías lado a lado, explica las decisiones que hay debajo de ellas y remite a los artículos detallados de cada una. No le dice qué vía elegir, porque la correcta depende de sus objetivos y de cómo se ve el negocio desde fuera. Sí le dice qué comparar.
La salida son dos decisiones, no una
La sucesión en una empresa dirigida por su fundador agrupa la dirección, la propiedad y el papel en el consejo. La salida es la mitad de propiedad de ese conjunto, y trae su propio par de preguntas.
¿Qué quiere obtener de ella? Algunos propietarios quieren el precio más alto. Otros quieren proteger al equipo, mantener vivo el nombre, seguir involucrados unos años más o traspasar la empresa a un hijo. Estos objetivos tiran en direcciones distintas, y la vía que maximiza el precio rara vez es la que maximiza la continuidad.
¿Qué puede sostener realmente el negocio? Un comprador, un prestamista o un inversor bursátil preguntarán, cada uno, si la empresa funciona sin usted. Es la cuestión del riesgo de persona clave, y afecta a todas las vías de este artículo, aunque no por igual. Un comprador estratégico puede pagar por lo que usted ha construido incluso si usted es central en ello, mientras que un fideicomiso de empleados o una IPO necesitarán un equipo directivo capaz de seguir sin usted.
Anotar sus objetivos por orden de prioridad antes de hablar con cualquier asesor es lo más útil que puede hacer. Los asesores cobran por operaciones, y una lista clara le protege de que le vendan la vía que a ellos les resulta más fácil.
Las nueve vías de un vistazo
1. Venta a un comprador estratégico (trade sale)
Un competidor, un proveedor, un cliente o una empresa adyacente compra el negocio porque encaja con su propia estrategia. Los compradores estratégicos pueden pagar más que los financieros cuando esperan ahorros o ingresos adicionales de combinar ambas empresas. La contrapartida es que la operación suele poner fin a su independencia, y su equipo puede enfrentarse a una integración, a despidos o a un cambio de cultura. El artículo sobre compradores estratégicos frente a compradores financieros explica cómo piensa cada tipo sobre el precio y qué le pedirán.
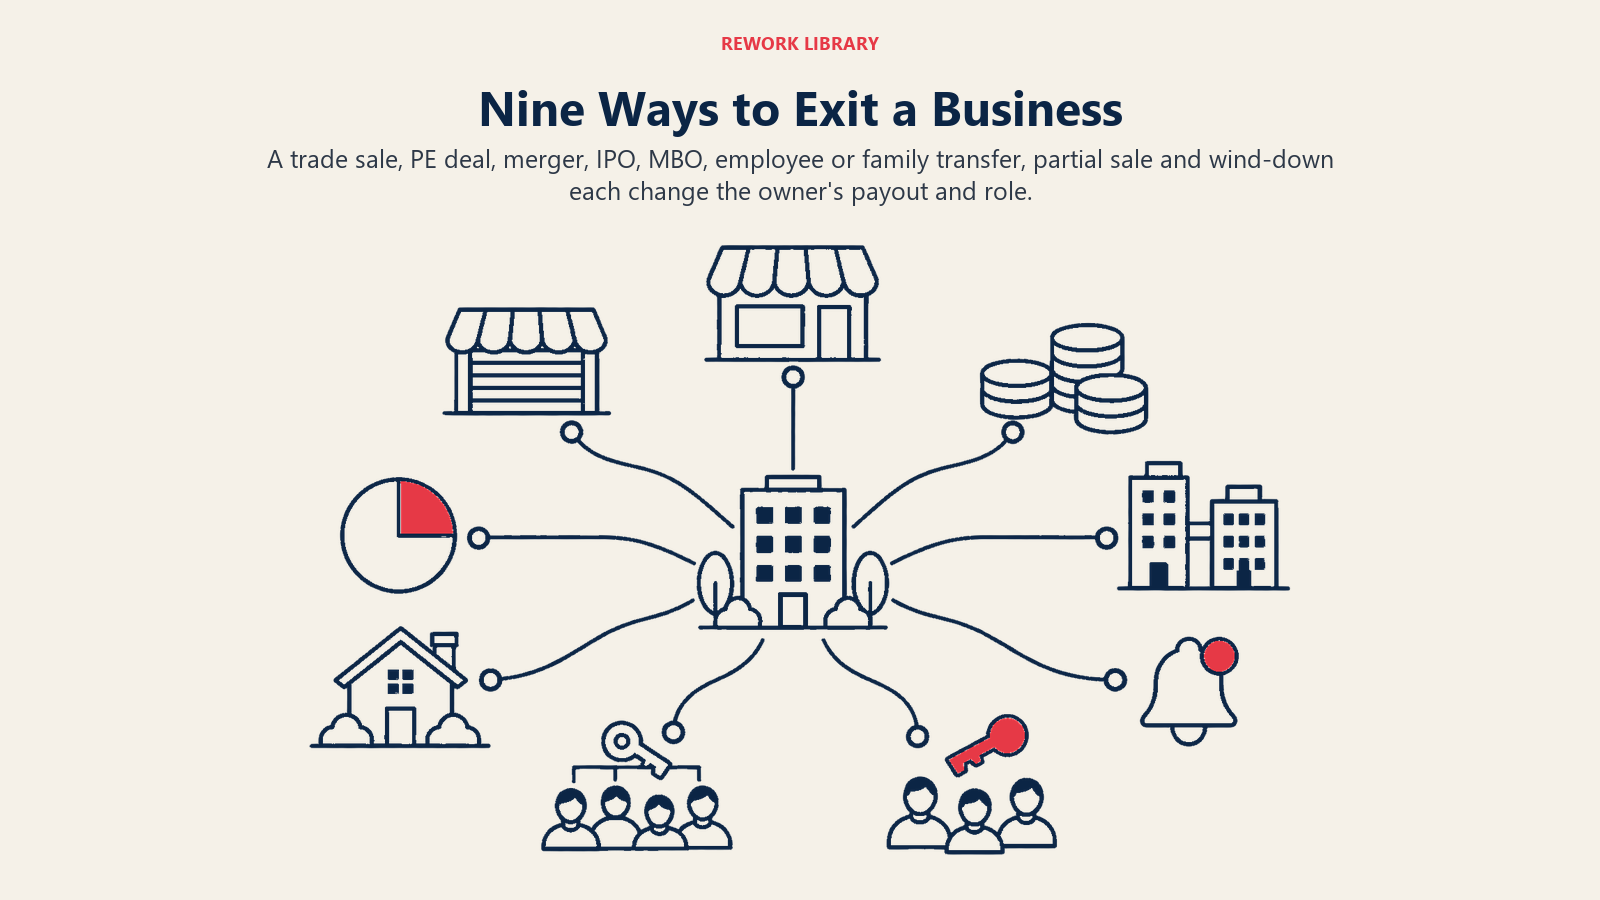
2. Venta a private equity
Una firma de private equity compra toda la empresa o parte de ella, normalmente con dinero prestado, y pretende volver a venderla al cabo de unos años. Para un propietario, el atractivo es un primer pago elevado y la opción de conservar una participación minoritaria en una segunda venta. El inconveniente es que ahora trabaja para inversores con un reloj en marcha. Private equity explicado cubre cómo se estructuran estas operaciones, qué significa la reinversión de capital (rollover equity) y qué cambia en su día a día.
3. Fusión
En una fusión, dos empresas se combinan y los propietarios de ambos lados reciben acciones de la nueva entidad en lugar de efectivo (o además de él). Puede convenir a un fundador que busca escala, una plataforma mayor y una salida parcial sin una ruptura limpia. También es la vía en la que la cultura y la gobernanza dan más sorpresas, porque alguien tiene que mandar después y no siempre puede ser usted. Las fusiones rara vez son un evento de liquidez limpio, así que compruebe por cuánto pueden venderse sus acciones y cuándo.
4. Oferta pública inicial (IPO)
Una oferta pública inicial es, en general, el momento en que una empresa vende por primera vez sus acciones al público. Puede captar capital y dar a los propietarios un mercado para sus acciones, pero es la vía de salida que más exige al negocio. Habrá que cumplir con la información pública, soportar el escrutinio externo y atender a un mercado que espera resultados constantes. Vender sus propias acciones también suele ser gradual y estar restringido, no un cobro único. Para la mayoría de las empresas dirigidas por su propietario con un equipo de unas pocas decenas o unos cientos de personas, una IPO no es una vía realista, y lo mejor es tratarla como una forma de captar capital y crear un mercado para las acciones, con la salida llegando después.
5. Management buyout
Las personas que ya dirigen el negocio se lo compran a usted, normalmente con financiación externa y a menudo con una parte del precio pagada con el tiempo. Puede preservar la cultura y mantener el negocio en manos conocidas, y los directivos conocen la empresa lo bastante bien como para que la operación avance más rápido que una venta a un extraño. La debilidad es que los directivos rara vez tienen el efectivo, de modo que el precio depende de lo que los prestamistas financien y de lo que usted esté dispuesto a diferir. Consulte management buyout para conocer la mecánica.
6. Propiedad de los empleados
Los empleados adquieren la empresa mediante un fideicomiso o un plan en lugar de comprar acciones una a una. En Estados Unidos, el vehículo principal es el employee stock ownership plan, o ESOP. En el Reino Unido, es el employee ownership trust, o EOT. Otros países tienen sus propias versiones, y las reglas varían mucho según la jurisdicción, por lo que es esencial el asesoramiento local. El artículo sobre la propiedad de los empleados explica cómo funcionan estas estructuras, cómo se financian y qué significan para la dirección y la cultura.
7. Traspaso familiar
La propiedad pasa a un hijo, una hija u otro familiar, mediante venta, donación o una combinación de ambas. Mantiene la empresa en la familia y puede preservar los valores del fundador, pero plantea dudas sobre la equidad entre herederos, la verdadera idoneidad del sucesor y el tratamiento fiscal y legal del traspaso. La colección sobre empresas familiares lo trata en profundidad en la transferencia intergeneracional de la propiedad.
8. Venta gradual o parcial (recapitalización)
Usted vende una participación minoritaria o mayoritaria sin dejar su puesto, a menudo a un inversor, y puede vender el resto más adelante. Esto le da algo de liquidez ahora y le permite seguir dirigiendo el negocio, lo que conviene a los propietarios que no están listos para irse. También pone una valoración a la empresa y a una nueva parte en su cap table, así que conviene leer las condiciones sobre control, derechos de salida y qué ocurre si usted y el inversor discrepan.
9. Liquidación ordenada
Usted deja de operar, cobra las cuentas pendientes, paga a los acreedores, vende o enajena los activos y distribuye lo que queda. Es la salida menos atractiva y a menudo la correcta para un negocio que en realidad es una práctica personal o que depende tanto de su fundador que nadie más lo compraría. Aun así requiere planificación: los clientes necesitan un lugar adonde ir, el personal necesita preaviso, y los contratos y arrendamientos deben cerrarse correctamente.
Las vías comparadas
| Vía | Efectivo al cierre | Su participación posterior | Principal restricción |
|---|---|---|---|
| Venta estratégica | A menudo alto, a veces con earn-out | Normalmente un periodo de traspaso y luego se sale | Encaje del comprador e integración |
| Private equity | Primer pago elevado, más un posible segundo cobro | A menudo se queda, con los inversores marcando el rumbo | Apalancamiento y un horizonte temporal fijo |
| Fusión | Mezcla de efectivo y acciones | Depende de los términos de la fusión | Gobernanza y cultura |
| IPO | Mayormente diferido, mediante ventas graduales de acciones | Obligaciones de empresa cotizada | Escala, preparación y coste |
| Management buyout | Depende de la financiación, a menudo en parte diferido | Flexible, a menudo un rol de transición | Capacidad de los directivos para financiar el precio |
| Propiedad de los empleados | A menudo financiado con el tiempo | Flexible | Necesidad de un equipo directivo duradero |
| Traspaso familiar | A menudo gradual o en parte donado | A menudo consultivo | Equidad y capacidad del sucesor |
| Venta parcial | Una parte ahora, el resto después | Normalmente continúa | Control compartido con un inversor |
| Liquidación | Solo el valor de los activos | Ninguna | El valor depende de los activos, no del negocio en marcha |
Tome la tabla como un mapa de contrapartidas, no como un ranking. Una vía que parece inferior en efectivo puede ganar si se cuenta lo que usted conserva, a quién protege y cuán probable es que la operación se cierre.
Por qué pagan los compradores, sea cual sea la vía
Toda vía que implica un precio se apoya en una valoración, y toda valoración se apoya en lo que gana el negocio y en cuán probable es que esas ganancias continúen. Las dos cifras que más se citan son la propia valoración, que es la estimación de lo que vale la empresa, y el múltiplo de beneficios que se le aplica. El artículo sobre métodos de valoración de empresas explica cómo se construyen esas estimaciones y por qué dos asesores razonables pueden llegar a cifras distintas.
Tres factores mueven esa cifra más de lo que los propietarios esperan.
Cuánto depende de usted. Si los clientes importantes le compran a usted personalmente, si usted aprueba cada decisión o si nadie más conoce la lógica de precios, los compradores descuentan el negocio o incorporan el riesgo en un earn-out. Reducir la dependencia del fundador es a la vez una tarea de sucesión y una palanca de precio.
Cuán limpias están las cifras. Los compradores pagan por beneficios que pueden verificar. Los gastos personales pasados por la empresa, los acuerdos informales con partes vinculadas y la documentación incompleta frenan el proceso e invitan a recortes de precio.
Cuán predecibles son los ingresos. Los ingresos repetidos, contratados o recurrentes son más fáciles de valorar que los proyectos puntuales.
Nada de esto es motivo para esperar; es motivo para empezar antes.
Dónde están los propietarios en la práctica
Conviene tener a la vista dos conjuntos de cifras, con la salvedad de que ambos proceden de Estados Unidos y ninguno es una previsión para su mercado.
El Exit Planning Institute informa de que solo entre el 20% y el 30% de los negocios que salen al mercado se venden realmente, es decir, que una gran proporción de los propietarios que intentan vender no lo consigue. La misma página señala que los Baby Boomers poseen el 51% del mercado empresarial estadounidense y se espera que hagan la transición en los próximos diez años. La lectura práctica: una salida lleva más tiempo que un anuncio de venta, y un plan que depende de un solo comprador es frágil.
En cuanto a la propiedad de los empleados, el National Center for Employee Ownership informa de que, con datos de 2023, Estados Unidos tenía 6609 planes identificados como ESOP, con activos totales superiores a $2 billones y 15,1 millones de participantes. Esa es la escala de una vía en un país, y muestra que la propiedad de los empleados es un camino consolidado y no un experimento marginal.
El tratamiento fiscal puede cambiar los cálculos rápidamente. En el Reino Unido, por ejemplo, el gobierno anunció que la desgravación del impuesto sobre ganancias de capital en las enajenaciones cualificadas a un EOT bajaría del 100% al 50% para las enajenaciones a partir del 26 de noviembre de 2025. Una vía que parecía la más barata un año puede verse distinta al siguiente, por lo que quien planifique una salida debe confirmar las reglas vigentes en la fecha de la operación, en el país donde tributan él y la empresa.
Cómo acotar las opciones
No necesita resolverlo todo de una vez. Una secuencia razonable es la siguiente.
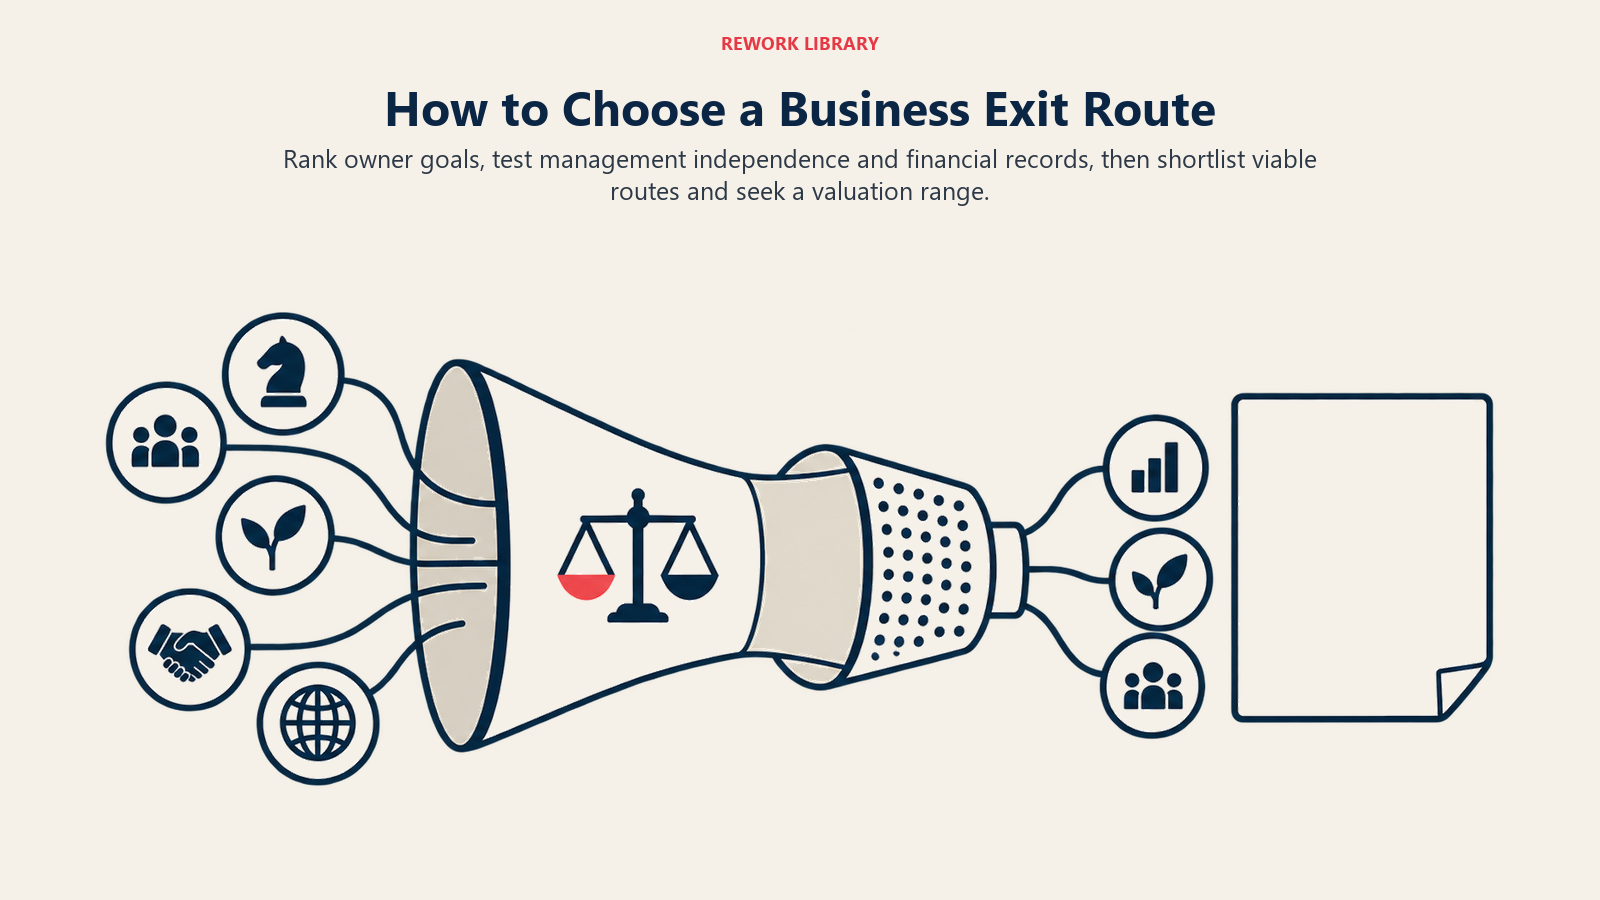
- Ordene sus objetivos. Precio, rapidez, continuidad para el personal, su propio papel futuro y el nombre o legado de la empresa. Póngalos en orden.
- Ponga a prueba el negocio. Pregúntese si funciona un mes sin usted, si tres personas podrían describir cómo se ganan los clientes clave y si las cuentas resistirían el escrutinio de un extraño.
- Preseleccione dos o tres vías. Descarte las que sus objetivos o el tamaño de su empresa excluyan. Un fundador con un equipo de veinte personas difícilmente se dirige a una IPO.
- Obtenga un rango de valoración. No una sola cifra. Los rangos muestran cuánto del precio depende de supuestos que usted puede influir.
- Planifique un plazo más largo del que espera. Un negocio que está preparado también tiene más opciones.
A algunos propietarios les resulta útil llevar dos vías en paralelo, como invitar a un comprador estratégico mientras exploran un management buyout, porque una alternativa creíble mejora las condiciones de ambas.
Datos clave: opciones de salida para propietarios de empresas
- Hay al menos nueve vías de salida: venta estratégica, venta a private equity, fusión, IPO, management buyout, propiedad de los empleados, traspaso familiar, venta parcial y liquidación ordenada.
- Una IPO se refiere, en general, al momento en que una empresa vende por primera vez sus acciones al público (SEC, Investor.gov).
- El Exit Planning Institute afirma que solo entre el 20% y el 30% de los negocios que salen al mercado se venden realmente.
- El NCEO contó 6609 ESOP en Estados Unidos con datos de 2023, que poseen más de $2 billones en activos y abarcan a 15,1 millones de participantes.
- La desgravación británica del impuesto sobre ganancias de capital para las enajenaciones cualificadas a un employee ownership trust se redujo del 100% al 50% para las enajenaciones a partir del 26 de noviembre de 2025 (HMRC/HM Treasury).
- Las reglas de salida y el tratamiento fiscal varían según el país, así que confírmelos localmente antes de elegir una vía.
Lecturas relacionadas

Co-Founder & COO
On this page
- La salida son dos decisiones, no una
- Las nueve vías de un vistazo
- 1. Venta a un comprador estratégico (trade sale)
- 2. Venta a private equity
- 3. Fusión
- 4. Oferta pública inicial (IPO)
- 5. Management buyout
- 6. Propiedad de los empleados
- 7. Traspaso familiar
- 8. Venta gradual o parcial (recapitalización)
- 9. Liquidación ordenada
- Las vías comparadas
- Por qué pagan los compradores, sea cual sea la vía
- Dónde están los propietarios en la práctica
- Cómo acotar las opciones
- Lecturas relacionadas