Sucesión en la propiedad frente a sucesión en la gestión
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
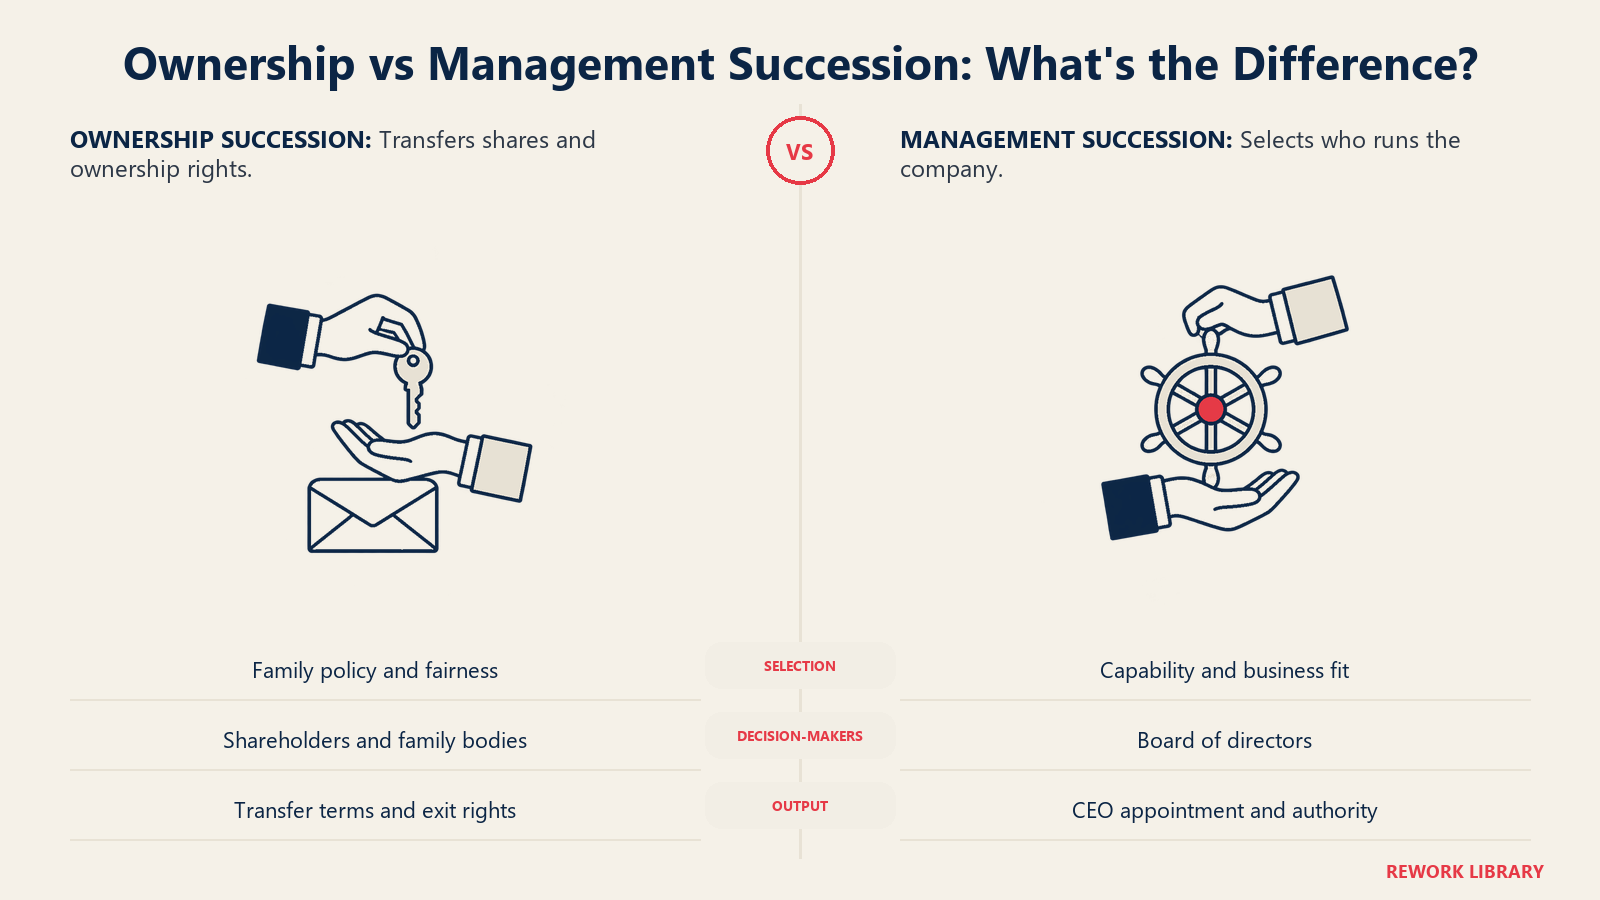
La sucesión en la empresa familiar son en realidad dos transiciones de las que se habla como si fueran una sola. La primera es la sucesión en la gestión: quién dirigirá la compañía. La segunda es la sucesión en la propiedad: quién será titular de sus acciones. Tienen objetivos distintos, candidatos distintos, plazos distintos y responsables de decisión distintos. Cuando una familia las trata como un único hecho, lo habitual es que una vía absorba en silencio a la otra y que alguien termine con un papel que no se eligió para él.
Este artículo explica por qué conviene separar las dos vías, presenta las cuatro combinaciones de propietario y gestor a las que puede llegar una familia y compara las vías en objetivos, plazos y gobierno. Después repasa los órganos que intervienen en cada una y los errores que nacen de mezclarlas.
Para ver el panorama completo de cómo planifica el traspaso una familia empresaria, comience por el artículo central sobre la sucesión en la empresa familiar. Este artículo se centra en una distinción dentro de él.
Dos vías, dos preguntas
La sucesión en la gestión responde a una pregunta: ¿quién tiene las habilidades, el criterio y el prestigio para dirigir esta compañía durante los próximos diez años? Es una decisión de talento. El grupo de candidatos puede incluir familiares, ejecutivos de larga trayectoria y personas contratadas de fuera.
La sucesión en la propiedad responde a otra: ¿quién debe ser titular de las acciones, en qué proporciones, con qué derechos y con qué salida? Es una decisión sobre patrimonio, control y equidad entre parientes. El grupo suele limitarse a familiares, cónyuges y, a veces, fideicomisos o vehículos de tenencia.
El modelo de los tres círculos hace visible la separación. El marco de John Davis y Renato Tagiuri, creado en Harvard Business School en 1978, describe un sistema de empresa familiar como tres grupos que se superponen: familia, empresa y propiedad. La sucesión en la gestión atañe sobre todo al círculo de la empresa. La sucesión en la propiedad atañe al círculo de la propiedad. Una persona puede estar en ambos, pero nada lo exige. Nuestro artículo sobre el modelo de los tres círculos de la empresa familiar recorre las siete posiciones que resultan.
Los investigadores de la empresa familiar lo dicen sin rodeos. En una guía publicada en FamilyBusiness.org, Tom Rüsen, Torsten Groth y Arist von Schlippe escriben que la sucesión en la propiedad y la sucesión en el liderazgo "no deben confundirse, y ambas son decisivas para un proceso de sucesión eficiente". Añaden que las familias tienden a centrarse en la gestión operativa y a descuidar la sucesión de los accionistas, y que surgen problemas cuando hermanos, ramas familiares o patriarcas siguen dominando las operaciones mucho después de haber cedido formalmente sus acciones.
Datos clave: sucesión en la propiedad frente a sucesión en la gestión
- La sucesión en la propiedad (accionistas) y la sucesión en el liderazgo (gestión) deben tratarse como procesos separados, según Rüsen, Groth y von Schlippe (FamilyBusiness.org).
- El modelo de los tres círculos, creado en 1978 por Renato Tagiuri y John Davis en Harvard Business School, separa los grupos de familia, empresa y propiedad (CFEG).
- El manual de la IFC califica la sucesión del CEO y de la alta dirección como "probablemente el asunto más importante" al que se enfrentan las empresas, y dice que algunos asesores empiezan a seleccionar al próximo CEO ya cuando se nombra al CEO actual (IFC Family Business Governance Handbook).
- En un estudio de empresas danesas, las sucesiones con un CEO familiar redujeron la rentabilidad operativa sobre activos en al menos cuatro puntos porcentuales en torno a la transición (Bennedsen et al., NBER).
Las cuatro combinaciones
Una vez separadas las dos preguntas, la familia tiene una pequeña cuadrícula de resultados posibles. Cada respuesta a "¿quién es el dueño?" puede combinarse con cada respuesta a "¿quién dirige?".
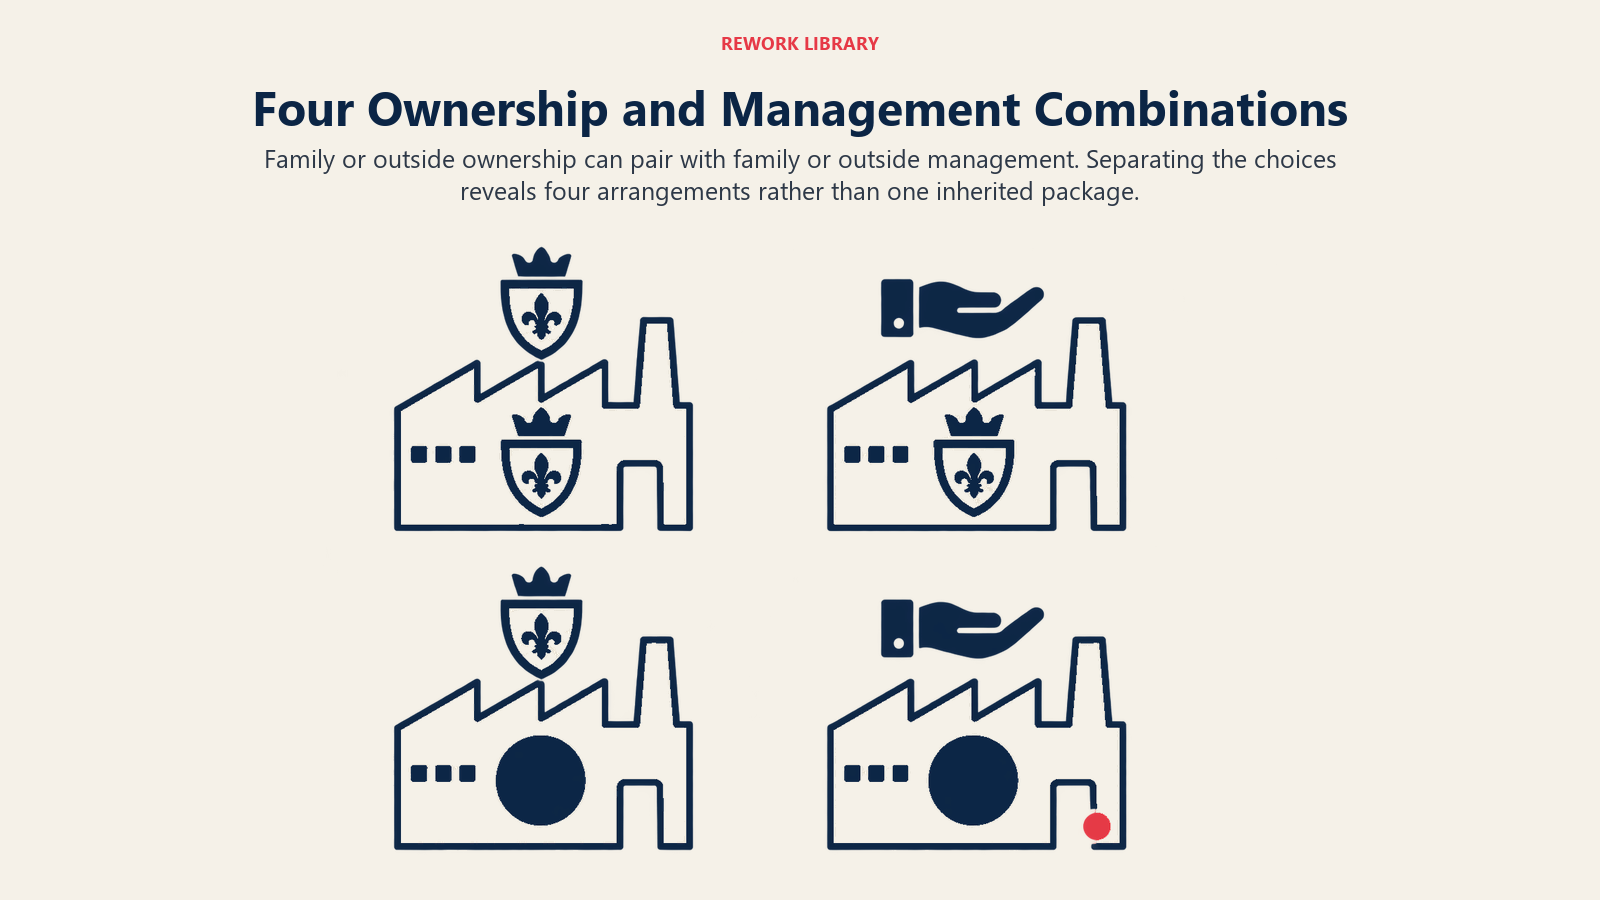
| La familia gestiona | Gestionan personas ajenas | |
|---|---|---|
| La familia es propietaria | Propiedad familiar, gestión familiar | Propiedad familiar, gestión profesional |
| Propiedad parcial o total de terceros | Gestión familiar, con inversionistas externos | En gran medida ajena a la familia en ambas vías |
Es un marco analítico y no una clasificación estándar, pero cada celda describe un arreglo real.
La familia posee y la familia gestiona
Es la imagen por defecto de una empresa familiar y aquí es donde más fácil resulta confundir las dos vías. La misma persona es fundadora, directora ejecutiva y accionista mayoritaria, de modo que un solo retiro parece un solo hecho. Aquí la sucesión debe desenredarse a propósito. Un hijo que es el CEO evidente puede no ser el propietario evidente del 100% de las acciones, y los hermanos que nunca trabajarán en la empresa quizá sigan necesitando ser dueños de una parte. La superposición del modelo de los tres círculos, en la que una persona ocupa varios sectores a la vez, es justamente lo que hace frágil este arreglo en el momento del traspaso.
La familia posee y gestionan personas ajenas
Aquí la familia conserva el control de las acciones y contrata a un CEO externo a la familia para dirigir la compañía. Separa limpiamente la pregunta del talento de la pregunta de la propiedad, y a menudo es la forma en que una empresa familiar sobrevive al punto en que ningún familiar quiere o puede dirigir. La tarea de la familia pasa a ser ejercer bien la propiedad: elegir el consejo, fijar la política de dividendos y exigir cuentas al ejecutivo. Es una habilidad propia, y por eso el gobierno importa más, no menos, en este arreglo.
Propiedad parcial de terceros y gestión familiar
Una familia puede incorporar capital privado, un inversionista minoritario o empleados accionistas mientras un familiar sigue en el puesto de director ejecutivo. La sucesión en la propiedad ahora incluye a personas ajenas, de modo que la valoración de las acciones, los derechos de salida y los derechos de información se vuelven cuestiones formales. La sucesión en la gestión sigue necesitando un candidato familiar, pero esa persona responde ante un grupo de propietarios más amplio.
En gran medida ajena a la familia en ambas vías
En el extremo, la familia vende la mayor parte o la totalidad de su participación y no gestiona. Es menos un plan de sucesión que una salida, pero conviene nombrarlo, porque a veces las familias llegan aquí por omisión tras no haber planificado ninguna de las dos vías.
Por qué mezclar las vías causa problemas
La propiedad se trata como un premio al liderazgo
Cuando el sucesor en el puesto de director ejecutivo es automáticamente el sucesor en las acciones, todo hermano o primo que no gestiona queda fuera del lado patrimonial del negocio. Esa es una semilla habitual de resentimiento y una fuente regular de las disputas que se tratan en el conflicto en la empresa familiar.
El liderazgo se trata como una herencia
El error opuesto es igual de costoso. Si todo accionista espera un empleo, la empresa acaba dotando de personal a una reclamación familiar en lugar de a un puesto. El manual de la IFC dice claramente que los planes de sucesión deben "seleccionar al mejor candidato posible para el puesto, sea o no pariente de la familia", y observa que las familias exitosas reconocen que algunos familiares deben dar un paso al costado y ser sustituidos por personas ajenas más capacitadas. También describe las "Family First Companies" como empresas que funcionan como redes de seguridad con estándares de cualificación más laxos, en contraste con las "Business First Companies". El artículo sobre la política de empleo familiar explica cómo ponen las familias por escrito esos estándares de ingreso.
La evidencia sobre los CEO familiares
La investigación más citada sobre este punto es la de Morten Bennedsen, Kasper Nielsen, Francisco Pérez-González y Daniel Wolfenzon. Con datos daneses y usando el sexo del primer hijo del CEO saliente como forma de aislar la causa de la correlación, hallaron que las sucesiones familiares tuvieron un gran impacto causal negativo en el desempeño de la empresa: la rentabilidad operativa sobre activos cayó al menos cuatro puntos porcentuales en torno a la transición. El efecto fue más fuerte en las industrias de rápido crecimiento, en los sectores que requieren trabajadores muy cualificados y en las empresas relativamente grandes.
Tómelo como un estudio de un solo país, no como una ley. Lo que muestra es por qué la vía del liderazgo merece su propio criterio de selección en lugar de resolverse según quién sea hijo del propietario.
Una sola persona, sin contrapeso
Cuando el propietario y el gestor son la misma persona durante décadas, no existe ningún órgano cuya tarea sea preguntar si el gestor sigue siendo el adecuado. Separar las vías crea ese contrapeso. Un consejo puede cuestionar al CEO. Un foro de propietarios puede cuestionar al consejo.
Las dos vías comparadas
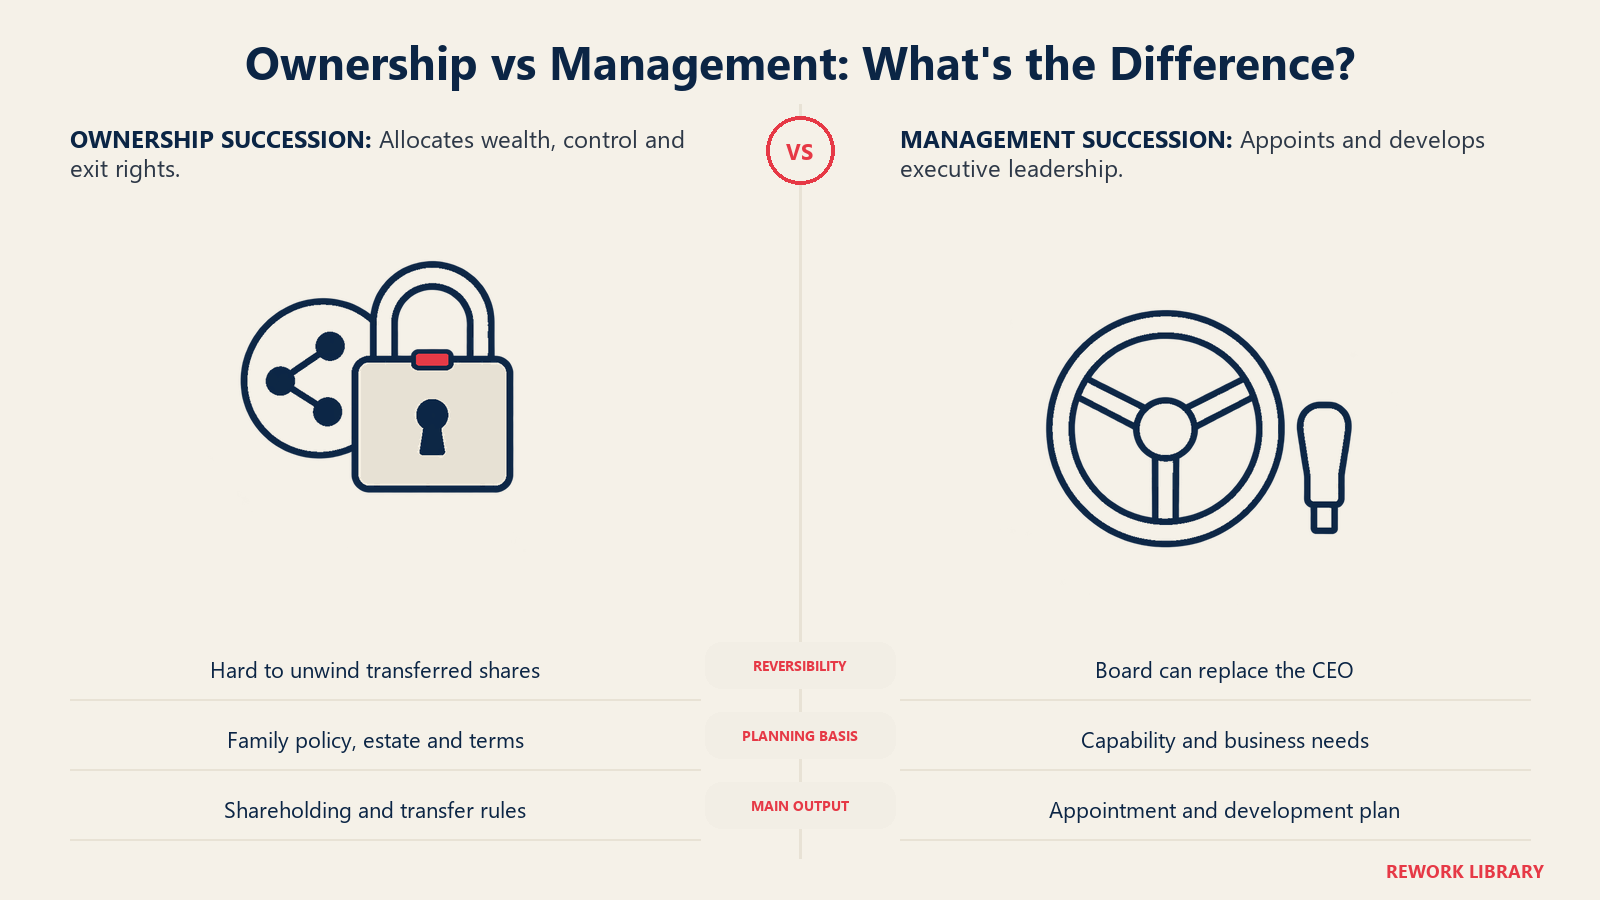
| Sucesión en la gestión | Sucesión en la propiedad | |
|---|---|---|
| Pregunta central | ¿Quién dirige la empresa? | ¿Quién es titular de las acciones y en qué condiciones? |
| Base de la selección | Capacidad, ajuste a las necesidades del negocio | Equidad, política familiar, planificación patrimonial y fiscal |
| Grupo de candidatos | Familiares y no familiares | Sobre todo familiares, cónyuges, fideicomisos o entidades |
| Plazo típico | Ligado a la carrera del ejecutivo y a las necesidades de la empresa | Ligado a la planificación patrimonial, la etapa vital y los acuerdos familiares |
| Órgano principal | Consejo de administración | Accionistas, asamblea familiar y consejo de familia |
| Resultado | Nombramiento del CEO, plan de desarrollo | Política de tenencia accionaria, condiciones de transmisión, derechos de salida |
| ¿Reversible? | Sí, el consejo puede sustituir a un CEO | Difícil de revertir una vez transmitidas las acciones |
La fila de la reversibilidad es la más importante. Un mal CEO puede sustituirse. Una transmisión de acciones mal estructurada es difícil de deshacer, y esa es una razón por la que la vía de la propiedad merece más antelación. La mecánica de traspasar acciones entre generaciones se trata en transmisión de la propiedad entre generaciones.
El momento: por qué las vías siguen relojes distintos
La vía de la gestión suele marcarla el negocio. El manual de la IFC señala que muchos asesores recomiendan iniciar el proceso de selección del próximo CEO ya cuando se nombra al CEO actual, puesto que formar candidatos internos lleva años. La decisión misma se ancla a cuándo planea retirarse el ejecutivo actual y a cuándo necesita la empresa un nuevo líder.
La vía de la propiedad la marca la familia. Sigue la planificación patrimonial, las edades de la próxima generación, las restricciones fiscales y jurídicas y la proporción del patrimonio familiar que está en la empresa.
Ambas pueden desacoplarse deliberadamente. En el caso que describen Rüsen, Groth y von Schlippe, la familia definió una vía de sucesión separada para cada ámbito. La próxima generación recibió acciones a los 18 años, la mayoría de edad legal en Alemania, aunque todavía no estaba claro quién asumiría los puestos de gestión. Además, cada miembro firmó a los 18 años una renuncia a la herencia, para que más adelante no hubiera que entregar ninguna legítima. En el lado del liderazgo, quien aspirara a un puesto de gestión pasaba por un assessment center que ponía a prueba sus habilidades frente a las necesidades definidas por el consejo de supervisión.
Es el diseño de una familia, no una plantilla. Pero muestra el principio: la propiedad puede transmitirse pronto y de forma previsible mientras el liderazgo se decide más tarde y por méritos.
Una nota sobre la secuencia
Ninguna de las dos vías debería concluir antes de haber pensado en la otra. Entregar las acciones sin saber quién dirigirá deja a un nuevo grupo de propietarios en la incertidumbre sobre el futuro de la compañía. Nombrar un CEO sin tener una visión de la propiedad deja al sucesor respondiendo ante accionistas cuyas condiciones no se han fijado. La disciplina más amplia de la planificación de la sucesión trata la continuidad del liderazgo como una cantera, y la versión familiar añade una segunda cantera para la propiedad.
Los órganos de cada vía
Cada vía tiene su propio conjunto de responsables de decisión. Las familias se meten en problemas cuando un solo órgano hace en silencio ambos trabajos.
En la vía de la gestión
- El consejo de administración. Nombra y supervisa al director ejecutivo. El artículo sobre el consejo de administración de la empresa familiar explica en qué se diferencia de un foro familiar. Cuando una familia no tiene un consejo formal, un consejo asesor es un primer paso habitual.
- Un comité de nombramientos o de sucesión. A menudo un subconjunto del consejo, gestiona el proceso de selección del CEO.
- El CEO actual. Participa en el desarrollo y el traspaso, pero no es el único juez del sucesor.
En la vía de la propiedad
- La junta de accionistas. El órgano jurídico mediante el cual los propietarios ejercen sus derechos.
- La asamblea familiar. El manual de la IFC dice que suele reunirse una o dos veces al año para aprobar las principales políticas familiares y elegir representantes.
- El consejo de familia. Un grupo pequeño y elegido, de entre 5 y 9 miembros según la IFC, que se reúne de dos a seis veces al año, redacta las políticas familiares y propone candidatos al consejo de administración.
- Un fondo de rescate de acciones. La IFC describe estos fondos como un medio para que los accionistas puedan liquidar su participación a un precio justo.
El consejo de familia es la bisagra entre las dos vías, porque proporciona candidatos al consejo de administración pero no nombra al CEO. Ese límite es la principal protección contra que la política de la propiedad decida la gestión.
La familia también fija las reglas por las que se rigen ambas vías. El manual de la IFC aconseja definir las políticas de tenencia accionaria en las primeras etapas, incluida la cuestión de si los cónyuges y otros parientes pueden ser accionistas. El protocolo familiar es donde esas políticas suelen ponerse por escrito.
Cómo llevarlo a la práctica
Una familia que quiera mantener separadas las vías puede seguir una secuencia breve:
- Nombrar por escrito las dos vías y asignar a cada una su responsable. Un órgano se encarga de la selección del liderazgo y otro del plan de transmisión de acciones.
- Decidir primero los principios de propiedad, como quién puede ser accionista y cómo pueden venderse o rescatarse las acciones.
- Fijar criterios de ingreso para los puestos de gestión que se apliquen por igual a candidatos familiares y no familiares.
- Empezar a identificar y formar candidatos al liderazgo mucho antes de la fecha del traspaso.
- Acordar dónde se encuentran las dos vías: por ejemplo, que el consejo de familia recomiende miembros del consejo de administración mientras que solo este nombra al CEO.
- Revisar ambos planes según un calendario, no solo cuando el líder actual está a punto de irse.
Los fundadores tienen aquí una exposición particular porque suelen estar en los tres círculos a la vez, de modo que su salida lo mueve todo al mismo tiempo. Las notas sobre el riesgo de persona clave explican por qué esa concentración es un riesgo incluso antes de que se planifique una transición.
Lecturas relacionadas

Co-Founder & COO
On this page
- Dos vías, dos preguntas
- Las cuatro combinaciones
- La familia posee y la familia gestiona
- La familia posee y gestionan personas ajenas
- Propiedad parcial de terceros y gestión familiar
- En gran medida ajena a la familia en ambas vías
- Por qué mezclar las vías causa problemas
- La propiedad se trata como un premio al liderazgo
- El liderazgo se trata como una herencia
- La evidencia sobre los CEO familiares
- Una sola persona, sin contrapeso
- Las dos vías comparadas
- El momento: por qué las vías siguen relojes distintos
- Una nota sobre la secuencia
- Los órganos de cada vía
- En la vía de la gestión
- En la vía de la propiedad
- Cómo llevarlo a la práctica
- Lecturas relacionadas