Cómo atraer y retener a directivos no familiares
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Una empresa familiar puede nombrar a un CEO. Lo que no puede es dotar de familiares una función de finanzas, una organización de ventas, un equipo de operaciones y un área de tecnología. En algún punto del camino que va de unas pocas decenas de empleados a unos cientos, las personas que realmente dirigen la mayor parte de la compañía dejan de compartir el apellido de los dueños.
Eso convierte a la plana mayor no familiar en una de las partes más importantes y menos comentadas de una empresa familiar. La cuestión del CEO recibe toda la atención, y tiene su propio artículo sobre cómo incorporar a un CEO externo a la familia. Este artículo trata de todos los demás en la cúpula: el CFO, el COO y los responsables de ventas, producto, recursos humanos y tecnología. Explica por qué las empresas familiares contratan a directivos externos, las barreras que los hacen difíciles de atraer y fáciles de perder, qué dice la investigación, cómo diseñar la compensación cuando no hay capital sobre la mesa y qué apoyos de gobierno hacen creíble todo el arreglo.
Forma parte del tema más amplio de la profesionalización de una empresa familiar y de la sección sobre estrategias de crecimiento de la empresa familiar.
Por qué las empresas familiares contratan a directivos externos
Pocas veces las familias contratan a altos directivos externos porque les guste la idea. Contratan porque la compañía ha superado la oferta de habilidades y de horas de la familia. El IFC Family Business Governance Handbook describe el patrón sin rodeos. En los primeros años, un fundador motivado y unos pocos parientes cercanos pueden dirigir el negocio de manera informal. A medida que la compañía crece y sus operaciones se complican, señala el manual, se vuelven necesarios una estructura de gestión más formal, una toma de decisiones descentralizada y un cuerpo directivo calificado.
El mismo manual es tajante sobre lo que ocurre cuando las familias se resisten. Afirma que muchas empresas familiares ignoran la necesidad de profesionalizarse y reservan los puestos de alta dirección exclusivamente para familiares. Muchos de esos parientes son buenos gestores, pero incluso cuando todos lo son, quizá no tengan las habilidades especializadas que necesita una compañía más grande y compleja. Las familias exitosas, sostiene, aceptan que a más largo plazo algunos de sus miembros deben dar un paso al costado y ser reemplazados por externos calificados.
Los detonantes habituales son fáciles de reconocer:
- Una habilidad que la familia no tiene. Finanzas, cumplimiento normativo, tecnología o expansión internacional exigen una experiencia que nadie en la familia posee.
- Más trabajo del que los parientes pueden cargar. La compañía necesita más líderes senior de los que la familia puede aportar.
- Necesidad de una voz neutral. Un externo puede decirle que no a un primo sin que se convierta en una disputa familiar.
- Profundidad sucesoria. Los pasos de la IFC para construir el equipo directivo incluyen desarrollar capacitación interna para que los empleados calificados se preparen para asignaciones senior. Una familia que quiere tener una elección real entre futuros CEO necesita una plana mayor no familiar sólida de la cual echar mano.
La dependencia también es medible. Chua, Chrisman y Sharma encuestaron a directivos de la cúpula de 272 empresas familiares canadienses para un artículo de 2003 en Family Business Review. La sucesión ocupó el primer lugar entre sus preocupaciones, y la inquietud por las relaciones con los gestores no familiares quedó muy cerca en segundo lugar. Los autores hallaron que tanto el grado como el carácter crítico de la dependencia de una empresa respecto de los gestores no familiares eran determinantes estadísticamente significativos de la importancia de esas relaciones. En pocas palabras, cuanto más depende una empresa familiar de externos, y cuanto más críticos son, más importa la relación para los dueños.
Las barreras que dificultan atraer y retener a los externos
Si los directivos no familiares son tan valiosos, ¿por qué a las empresas familiares les cuesta retenerlos? La respuesta es un conjunto de problemas estructurales, y la mayoría tiene que ver con el puesto, no con la persona.
El techo profesional
El manual de la IFC señala el primero. En muchas empresas familiares, una parte o la totalidad de los puestos de alta dirección está estrictamente reservada a los familiares. Eso puede dañar la motivación y el desempeño de los gestores no familiares que saben que, por mucho que trabajen, nunca formarán parte de la alta dirección de la compañía. El manual concluye que a muchas empresas familiares les resulta muy difícil atraer y retener a gestores no familiares talentosos.
Este es el techo de cristal en su forma más simple. Un candidato que mira una empresa familiar se hace una pregunta antes que cualquier otra: ¿cuál es el cargo más alto que puedo ocupar aquí de manera realista? Si la respuesta honesta es "este, y no más allá", las mejores personas lo descuentan.
Percepciones de justicia
La segunda barrera es lo justa que parece la empresa en el trato a las personas. Barnett y Kellermanns, en un artículo de 2006 en Entrepreneurship Theory and Practice titulado "Are We Family and Are We Treated as Family?", sostienen que la influencia familiar moldea las percepciones de justicia de los empleados no familiares principalmente a través de su efecto en las prácticas de recursos humanos. Su modelo propone que los niveles bajos de influencia familiar tienen poco efecto en la justicia de las prácticas de HR, que los niveles moderados tienen efectos positivos y que los niveles altos tienen efectos negativos sobre la justicia tanto de los procesos de decisión como de los resultados. El artículo es un modelo conceptual, no una prueba con datos, así que debe leerse como una hipótesis bien argumentada sobre dónde se quiebra la justicia, no como un resultado medido. El artículo sobre empleados familiares y no familiares recoge la evidencia más amplia sobre justicia y confianza.
Paquetes inferiores y exigencias idiosincrásicas
La tercera barrera es la oferta misma. Chrisman, Memili y Misra explican en un artículo de 2014 en Entrepreneurship Theory and Practice que las metas no económicas centradas en la familia pueden reducir la capacidad de las pequeñas y medianas empresas familiares para atraer a gestores no familiares de alta calidad. Señalan paquetes de compensación total inferiores, menos oportunidades de ascenso, estrategias idiosincrásicas y expectativas de desempeño más altas. También sostienen que la racionalidad limitada restringe la capacidad de los gestores no familiares para cumplir esas expectativas una vez contratados. Al resultado lo llaman la "maldición del ganador": no se alcanzan plenamente ni las metas económicas ni las no económicas de los dueños familiares.
Influencia familiar en el diseño de la remuneración
Un cuarto problema se aloja dentro de la estructura de compensación. Li, Ryan y Wang, en un documento de trabajo sobre incentivos de compensación para directivos no familiares, informan de que los directivos no familiares reciben incentivos más débiles a la asunción de riesgos y más débiles de pago por desempeño cuando la propiedad familiar es alta y cuando familiares ocupan cargos ejecutivos o de consejeros. Es un documento de trabajo, así que debe tomarse como preliminar. Pero coincide con lo que describen los directivos: cuanto más domina la familia, menos se parece el paquete de remuneración al de una compañía donde los externos tienen una participación real.
| Barrera | Lo que vive el directivo | Fuente de la afirmación |
|---|---|---|
| Techo profesional | Los puestos senior están reservados a parientes | IFC Handbook |
| Dudas sobre la justicia | Las decisiones de HR parecen depender de los lazos familiares | Barnett y Kellermanns (2006) |
| Paquetes débiles | Menor remuneración total, menos vías de ascenso | Chrisman, Memili y Misra (2014) |
| Incentivos atenuados | Menos remuneración ligada al desempeño o al riesgo | Li, Ryan y Wang (documento de trabajo) |
Diseño de la compensación sin capital
La mayoría de las familias no entregará acciones a un directivo contratado, y muchas no deberían hacerlo. Las acciones llevan votos, dividendos y un derecho sobre un negocio que la familia ha pasado generaciones construyendo. Cederlas a un CFO puede crear más problemas de los que resuelve. Pero la ausencia de capital no implica la ausencia de una participación. El conjunto de herramientas habitual tiene tres partes. Son patrones de diseño genéricos, no una prescripción, y un abogado y un asesor fiscal deben dar forma a cualquier plan real.
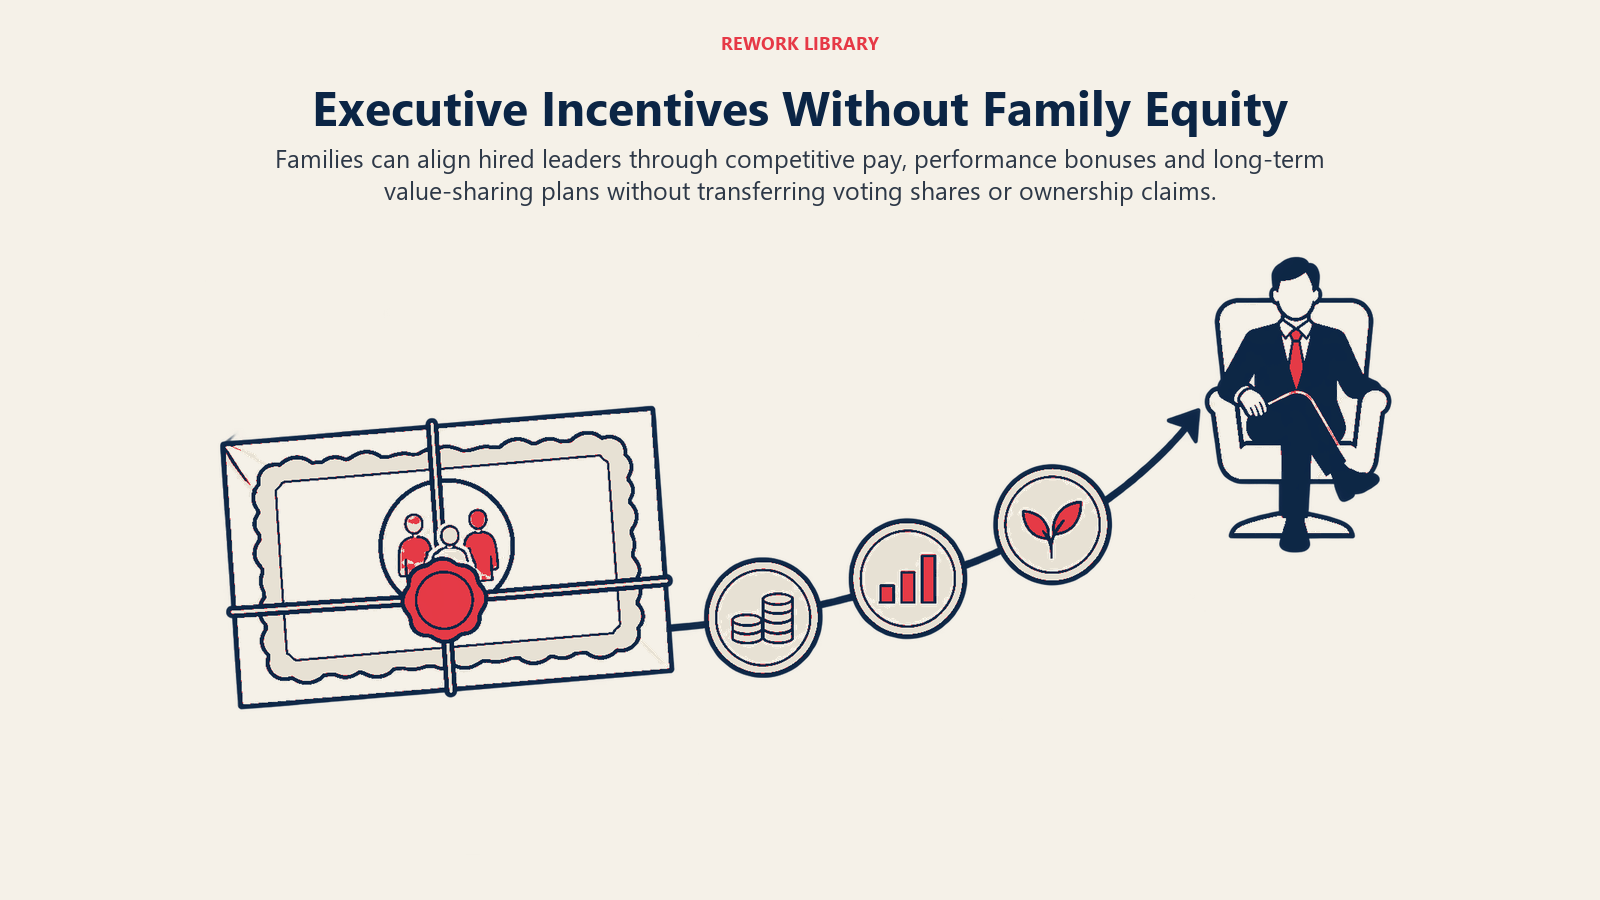
Salario base y bono anual fijados con referencia al mercado. La base es una remuneración competitiva para el cargo, fijada por el consejo o por un comité de compensación, no por el familiar que esté más a mano. El manual de la IFC recomienda un sistema de remuneración que dé los incentivos adecuados a todos los gestores según su desempeño y no según sus lazos con la familia.
Planes de incentivos a largo plazo. Se pagan a lo largo de varios años frente a metas como el crecimiento de las utilidades, la generación de caja o un hito estratégico. Le dan al directivo una razón para quedarse durante todo el ciclo de una decisión.
Acciones fantasma o derechos de revalorización de acciones. Son planes en efectivo que siguen el valor de la compañía, o de una unidad definida, como si el directivo tuviera acciones, sin emitir ninguna en realidad. El directivo participa del valor que ayuda a crear, y la familia conserva sus votos y su propiedad. Los calendarios de consolidación, los métodos de valoración y los detonantes de pago requieren una redacción cuidadosa, porque una fórmula de valoración en la que el directivo no confía frustra el propósito.
Hay una salvedad de investigación que conviene conocer. El modelo de principal y agente de 2011 de Jörn Block en Family Business Review analizó cómo debería pagarse a los gestores no familiares en las grandes empresas familiares. Concluyó que sus contratos deberían llevar niveles bajos de incentivo ligados a medidas de desempeño de corto plazo, moderados por la sensibilidad del gestor a los incentivos, su aversión al riesgo y los errores de medición del esfuerzo. También halló que los contratos de los gestores familiares deberían incluir incentivos de corto plazo relativamente mayores. Es un resultado teórico, no una observación de contratos reales, pero coincide con el argumento práctico a favor de medidas de largo plazo frente a bonos anuales para el externo.
El principio de diseño que subyace a todo esto es simple. Sean cuales sean los instrumentos, el directivo debería poder explicar, en dos frases, cómo se mueve su remuneración con el desempeño de la compañía y quién decide.
Apoyos de gobierno que hacen creíble la oferta
La remuneración por sí sola no responde al verdadero temor del candidato, que es que su autoridad se esfume la primera vez que un familiar no esté de acuerdo. De eso se encarga el gobierno.
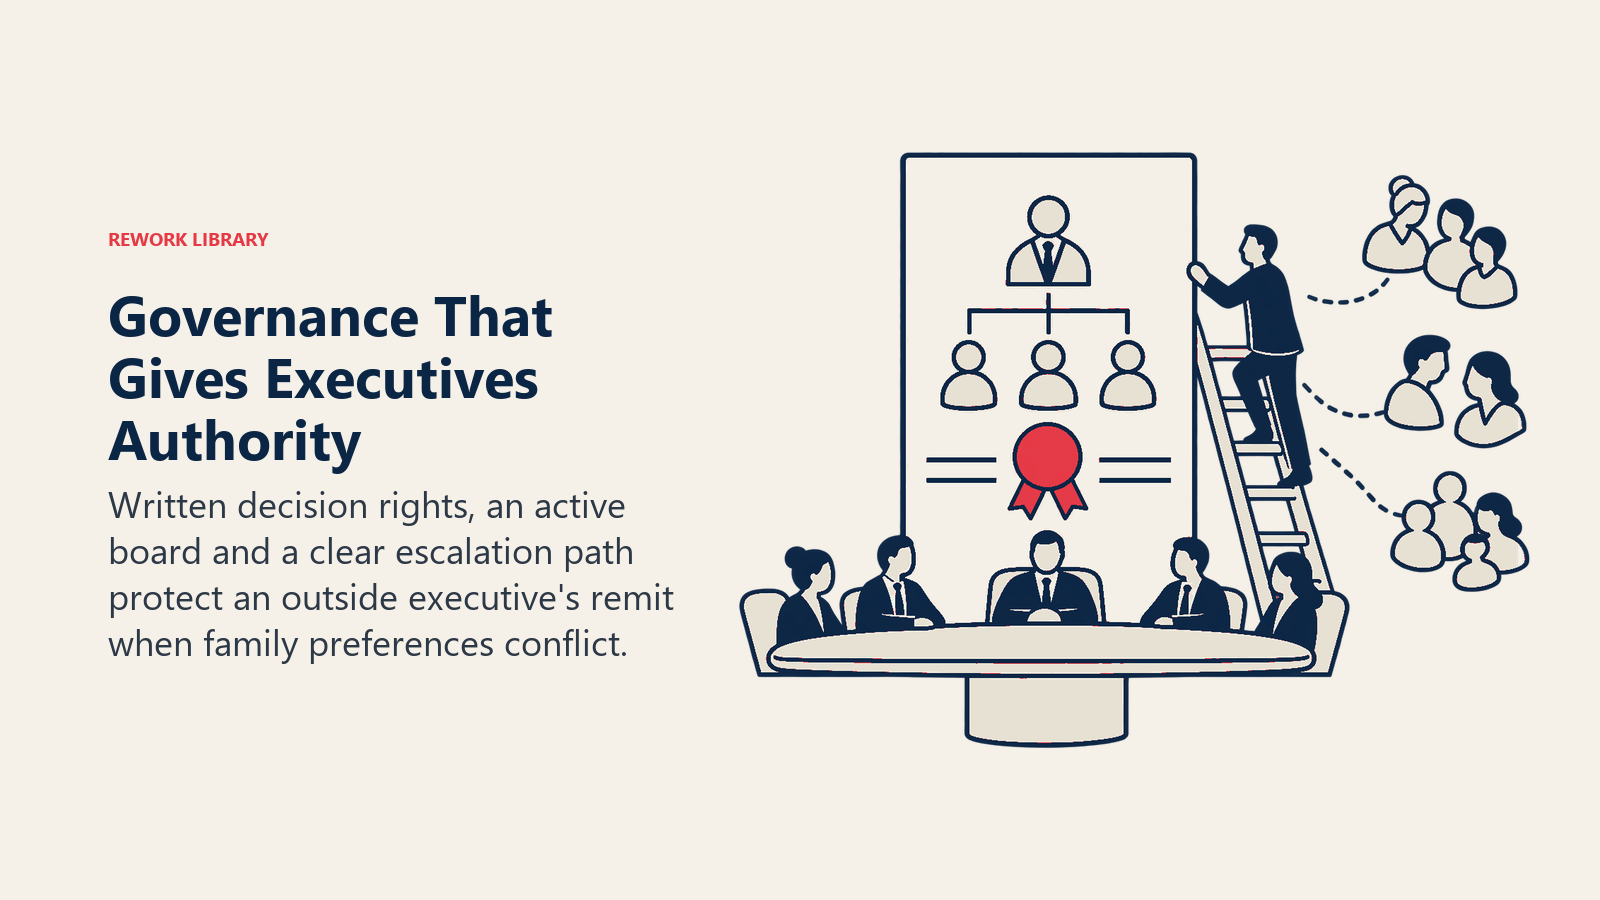
Un consejo independiente o asesor. El manual de la IFC cita un estudio de más de 80 compañías de propiedad familiar dirigidas por la tercera generación o posteriores, que halló que un consejo externo activo era el elemento más crítico para su supervivencia y su éxito. Para un directivo no familiar, un consejo externo es además un lugar donde las decisiones se toman por sus méritos, y donde hay a quién apelar aparte de la familia. El artículo sobre el consejo de la empresa familiar explica cómo constituir uno. El manual señala también que la mayoría de las empresas familiares reservan los puestos del consejo para parientes y unos pocos gestores no familiares de confianza, y que eso dificulta que los consejeros externos echen raíces.
Una política de empleo familiar por escrito. El manual de la IFC afirma que una política de empleo clara y justa, que abarque tanto a empleados familiares como no familiares, facilita mantener motivadas e interesadas en el crecimiento de la compañía a las mejores personas. Indica que esa política alinea los incentivos de los empleados con el desempeño, sin importar los lazos familiares. El artículo sobre la política de empleo familiar explica qué incluir en una. El efecto práctico es que las decisiones sobre parientes siguen reglas que un directivo puede leer, y no se negocian caso por caso.
Derechos de decisión ligados al cargo. La IFC incluye la descentralización de la toma de decisiones entre sus pasos, con facultades de decisión vinculadas a las funciones y responsabilidades de los gestores y no a sus lazos con la familia. Un CFO no familiar con un límite de autoridad claro es más eficaz que uno que necesita la bendición de un pariente para cada aprobación.
Una vía visible de ascenso. Si el puesto máximo está abierto al mejor candidato, dígalo en el protocolo familiar o en la política de empleo, y cúmplalo. Si no lo está, dígalo también, y compense el techo por otras vías, con un alcance significativo, una buena remuneración y un asiento real en las decisiones estratégicas.
Respaldo del consejo y del consejo de familia. Blumentritt, Keyt y Astrachan entrevistaron a 27 familiares y CEO no familiares para un estudio de 2007 en Family Business Review. Hallaron que las contrataciones exitosas de CEO no familiares se caracterizaban por elegir a alguien con competencias tanto empresariales como interpersonales, y por el respaldo de los consejos y de los consejos de familia de la empresa. El estudio trata de CEO y se basa en una muestra pequeña de entrevistas, pero la lección se extiende a toda la plana mayor: la posición del directivo depende de que las instituciones de la familia lo respalden. El consejo de familia es donde se acuerda ese respaldo.
Una lista de verificación práctica para la familia
Si desea atraer y retener a una plana mayor no familiar sólida, repase estas preguntas antes de la próxima contratación senior.
- ¿Cuál es el techo? Decida qué cargos están abiertos a directivos no familiares, y déjelo por escrito.
- ¿Quién fija la remuneración? Traslade la compensación de los directivos al consejo o a un comité, con datos de mercado como respaldo.
- ¿Cuál es la participación? Si no va a emitir acciones, decida si un plan de largo plazo o las acciones fantasma dan una participación real en el valor creado.
- ¿Quién decide qué? Escriba la autoridad del directivo y los asuntos que requieren la aprobación del consejo.
- ¿Cómo se gestiona a los parientes? Establezca una política de empleo familiar para que el directivo no sea el único que la hace cumplir.
- ¿A quién pueden acudir? Dele al directivo un canal hacia el consejo que no pase por el familiar al que debe reportar.
- ¿Qué pasa si termina? Acuerden los términos de salida, incluidos el preaviso, cualquier incentivo no consolidado y lo que la persona podrá hacer después.
Si además está sopesando el futuro del puesto máximo, el artículo más amplio sobre planificación de la sucesión es un buen complemento.
Datos clave: directivos no familiares
- Una encuesta a 272 empresas familiares canadienses halló que la sucesión era la principal preocupación de los altos directivos y que las relaciones con los gestores no familiares ocupaban un cercano segundo lugar (Chua, Chrisman y Sharma, Family Business Review, 2003).
- La IFC afirma que reservar los puestos senior para la familia puede desmotivar a los gestores no familiares que saben que nunca llegarán a la alta dirección, y que a muchas empresas familiares les resulta muy difícil atraer y retener a gestores no familiares talentosos (IFC Family Business Governance Handbook).
- Las metas no económicas centradas en la familia pueden dar lugar a paquetes de compensación total inferiores y a menos oportunidades de ascenso para los gestores no familiares, lo que produce una "maldición del ganador" (Chrisman, Memili y Misra, Entrepreneurship Theory and Practice, 2014).
- Las contrataciones exitosas de CEO no familiares en un estudio de 27 entrevistas se distinguían por las competencias empresariales e interpersonales, además del respaldo de consejos y consejos de familia (Blumentritt, Keyt y Astrachan, Family Business Review, 2007).
- Un estudio citado por la IFC halló que un consejo externo activo era el elemento más crítico para la supervivencia y el éxito de más de 80 compañías familiares de tercera generación o posteriores (IFC Family Business Governance Handbook, misma fuente que arriba).
Lecturas relacionadas

Co-Founder & COO
On this page
- Por qué las empresas familiares contratan a directivos externos
- Las barreras que dificultan atraer y retener a los externos
- El techo profesional
- Percepciones de justicia
- Paquetes inferiores y exigencias idiosincrásicas
- Influencia familiar en el diseño de la remuneración
- Diseño de la compensación sin capital
- Apoyos de gobierno que hacen creíble la oferta
- Una lista de verificación práctica para la familia
- Lecturas relacionadas