Familienexterne Führungskräfte gewinnen und halten
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Ein Familienunternehmen kann einen CEO benennen. Es kann aber keine Finanzfunktion, keine Vertriebsorganisation, kein Operations-Team und keine Technologiegruppe mit Verwandten besetzen. Irgendwo auf dem Weg von einigen Dutzend zu einigen Hundert Mitarbeitenden tragen die Menschen, die den größten Teil des Unternehmens tatsächlich führen, nicht mehr den Nachnamen der Eigentümer.
Damit ist die familienexterne Führungsebene einer der wichtigsten und am wenigsten diskutierten Teile eines Familienunternehmens. Die CEO-Frage bekommt die Aufmerksamkeit, und sie hat einen eigenen Artikel dazu, einen familienexternen CEO einzusetzen. Dieser Artikel behandelt alle anderen an der Spitze: CFO, COO und die Leiter von Vertrieb, Produkt, HR und Technologie. Er erklärt, warum Familienunternehmen externe Führungskräfte einstellen, welche Hürden es schwer machen, sie zu gewinnen, und leicht, sie zu verlieren, was die Forschung sagt, wie sich die Vergütung gestalten lässt, wenn keine Beteiligung infrage kommt, und welche Governance-Stützen die ganze Konstellation glaubwürdig machen.
Er gehört zum größeren Thema der Professionalisierung eines Familienunternehmens und zum Abschnitt über Wachstumsstrategien von Familienunternehmen.
Warum Familienunternehmen externe Führungskräfte einstellen
Familien stellen selten leitende Externe ein, weil ihnen die Idee gefällt. Sie tun es, weil das Unternehmen dem Angebot der Familie an Fähigkeiten und Arbeitsstunden entwachsen ist. Das IFC Family Business Governance Handbook beschreibt das Muster direkt. In den frühen Jahren können ein engagierter Gründer und einige enge Verwandte das Geschäft informell führen. Wenn das Unternehmen wächst und seine Abläufe komplexer werden, werden laut Handbuch eine formalere Managementstruktur, dezentrale Entscheidungsfindung und ein qualifiziertes Führungsgremium notwendig.
Dasselbe Handbuch ist deutlich darin, was geschieht, wenn Familien sich dagegen sträuben. Viele Familienunternehmen ignorierten die Notwendigkeit zur Professionalisierung und hielten Spitzenpositionen ausschließlich Familienmitgliedern vor. Viele dieser Verwandten seien fähige Manager, doch selbst wenn sie alle gute Manager sind, fehlen ihnen womöglich die Spezialkenntnisse, die ein größeres, komplexeres Unternehmen braucht. Erfolgreiche Familien, so die Argumentation, akzeptieren, dass langfristig manche Familienmitglieder zurücktreten und durch qualifizierte Externe ersetzt werden sollten.
Die üblichen Auslöser sind leicht zu erkennen:
- Eine Fähigkeit, die der Familie fehlt. Finanzen, Compliance, Technologie oder internationale Expansion verlangen Erfahrung, die in der Familie niemand hat.
- Mehr Arbeit, als Verwandte tragen können. Das Unternehmen braucht mehr Führungskräfte, als die Familie stellen kann.
- Bedarf an einer neutralen Stimme. Ein Externer kann einem Cousin ein Nein sagen, ohne dass daraus ein Familienstreit wird.
- Tiefe für die Nachfolge. Zu den IFC-Schritten für den Aufbau des Managementteams gehört der Ausbau interner Weiterbildung, damit qualifizierte Mitarbeitende sich auf Führungsaufgaben vorbereiten können. Eine Familie, die bei künftigen CEOs wirklich die Wahl haben will, braucht eine starke familienexterne Bank, aus der sie schöpfen kann.
Die Abhängigkeit ist auch messbar. Chua, Chrisman und Sharma befragten für einen Aufsatz von 2003 in Family Business Review Top-Führungskräfte in 272 kanadischen Familienunternehmen. Die Nachfolge stand dort an erster Stelle ihrer Sorgen, dicht gefolgt von der Sorge um die Beziehungen zu familienexternen Managern. Die Autoren stellten fest, dass sowohl das Ausmaß als auch die Kritikalität der Abhängigkeit eines Unternehmens von familienexternen Managern statistisch signifikante Bestimmungsfaktoren dafür waren, wie wichtig diese Beziehungen sind. Einfach gesagt: Je stärker sich ein Familienunternehmen auf Externe stützt und je kritischer diese sind, desto mehr zählt die Beziehung für die Eigentümer.
Die Hürden, die Externe schwer gewinnbar und schwer haltbar machen
Wenn familienexterne Führungskräfte so wertvoll sind, warum tun sich Familienunternehmen so schwer, sie zu halten? Die Antwort ist ein Bündel struktureller Probleme, und die meisten betreffen die Stelle, nicht die Person.
Die Karrieregrenze
Das IFC-Handbuch nennt die erste. In vielen Familienunternehmen sind ein Teil oder alle Spitzenpositionen strikt Familienmitgliedern vorbehalten. Das kann Motivation und Leistung familienexterner Manager schädigen, die wissen, dass sie bei aller Anstrengung nie zur Spitzenführung des Unternehmens gehören werden. Das Handbuch folgert, dass es vielen Familienunternehmen sehr schwerfällt, talentierte familienexterne Manager zu gewinnen und zu halten.
Das ist die gläserne Decke in ihrer schlichtesten Form. Ein Kandidat, der ein Familienunternehmen ansieht, stellt vor allen anderen eine Frage: Was ist die höchste Stelle, die ich hier realistischerweise erreichen kann? Lautet die ehrliche Antwort „diese hier, und nicht weiter“, rechnen die Besten das ein.
Wahrnehmung von Fairness
Die zweite Hürde ist, wie fair das Unternehmen Menschen zu behandeln scheint. Barnett und Kellermanns argumentieren in einem Aufsatz von 2006 in Entrepreneurship Theory and Practice mit dem Titel „Are We Family and Are We Treated as Family?“, dass der Einfluss der Familie die Gerechtigkeitswahrnehmung familienexterner Mitarbeitender vor allem über seine Wirkung auf die Personalpraktiken prägt. Ihr Modell geht davon aus, dass ein geringer Familieneinfluss kaum Auswirkungen auf die Fairness der HR-Praktiken hat, ein mittlerer positive und ein hoher negative Auswirkungen auf die Fairness sowohl der Entscheidungsprozesse als auch der Ergebnisse. Der Aufsatz ist ein konzeptionelles Modell, kein Test an Daten; lesen Sie ihn also als gut begründete Hypothese darüber, wo Fairness bricht, nicht als gemessenes Ergebnis. Der Artikel zu familieninternen und familienexternen Mitarbeitenden behandelt die breitere Evidenz zu Fairness und Vertrauen.
Unterlegene Pakete und eigenwillige Erwartungen
Die dritte Hürde ist das Angebot selbst. Chrisman, Memili und Misra erklären in einem Aufsatz von 2014 in Entrepreneurship Theory and Practice, dass familienzentrierte nichtökonomische Ziele die Fähigkeit kleiner und mittlerer Familienunternehmen verringern können, hochqualifizierte familienexterne Manager zu gewinnen. Sie verweisen auf unterlegene Gesamtvergütungspakete, weniger Aufstiegsmöglichkeiten, eigenwillige Strategien und höhere Leistungserwartungen. Sie argumentieren außerdem, dass begrenzte Rationalität die Fähigkeit familienexterner Manager einschränkt, diese Erwartungen nach der Einstellung zu erfüllen. Das Ergebnis nennen sie den „Winner's Curse“ (Fluch des Gewinners): Weder die ökonomischen noch die nichtökonomischen Ziele der Familieneigentümer werden vollständig erreicht.
Familieneinfluss auf die Vergütungsgestaltung
Ein viertes Problem liegt in der Vergütungsstruktur selbst. Li, Ryan und Wang berichten in einem Arbeitspapier zu Vergütungsanreizen für familienexterne Führungskräfte, dass familienexterne Führungskräfte schwächere Anreize zur Risikobereitschaft und schwächere leistungsbezogene Anreize erhalten, wenn der Familienanteil hoch ist und wenn Familienmitglieder als Führungskräfte oder Mitglieder des Boards tätig sind. Es ist ein Arbeitspapier, behandeln Sie es also als vorläufig. Es deckt sich aber mit dem, was Führungskräfte beschreiben: Je stärker die Familie dominiert, desto weniger gleicht das Vergütungspaket dem eines Unternehmens, in dem Externe einen echten Anteil haben.
| Hürde | Was die Führungskraft erlebt | Quelle der Aussage |
|---|---|---|
| Karrieregrenze | Spitzenpositionen sind Verwandten vorbehalten | IFC-Handbuch |
| Fairnessbedenken | HR-Entscheidungen scheinen von Familienbanden abzuhängen | Barnett und Kellermanns (2006) |
| Schwache Pakete | Geringere Gesamtvergütung, weniger Aufstiegswege | Chrisman, Memili und Misra (2014) |
| Gedämpfte Anreize | Weniger Vergütung an Leistung oder Risiko gekoppelt | Li, Ryan und Wang (Arbeitspapier) |
Vergütungsgestaltung ohne Beteiligung
Die meisten Familien werden einer angestellten Führungskraft keine Anteile übertragen, und viele sollten es nicht. Anteile bringen Stimmrechte, Dividenden und einen Anspruch auf ein Unternehmen mit sich, das die Familie über Generationen aufgebaut hat. Das an einen CFO abzugeben, kann mehr Probleme schaffen, als es löst. Doch das Fehlen von Beteiligung bedeutet nicht das Fehlen eines Anteils am Erfolg. Das übliche Instrumentarium hat drei Teile. Das sind allgemeine Gestaltungsmuster, keine Vorschrift, und ein Anwalt und ein Steuerberater sollten jeden konkreten Plan prägen.
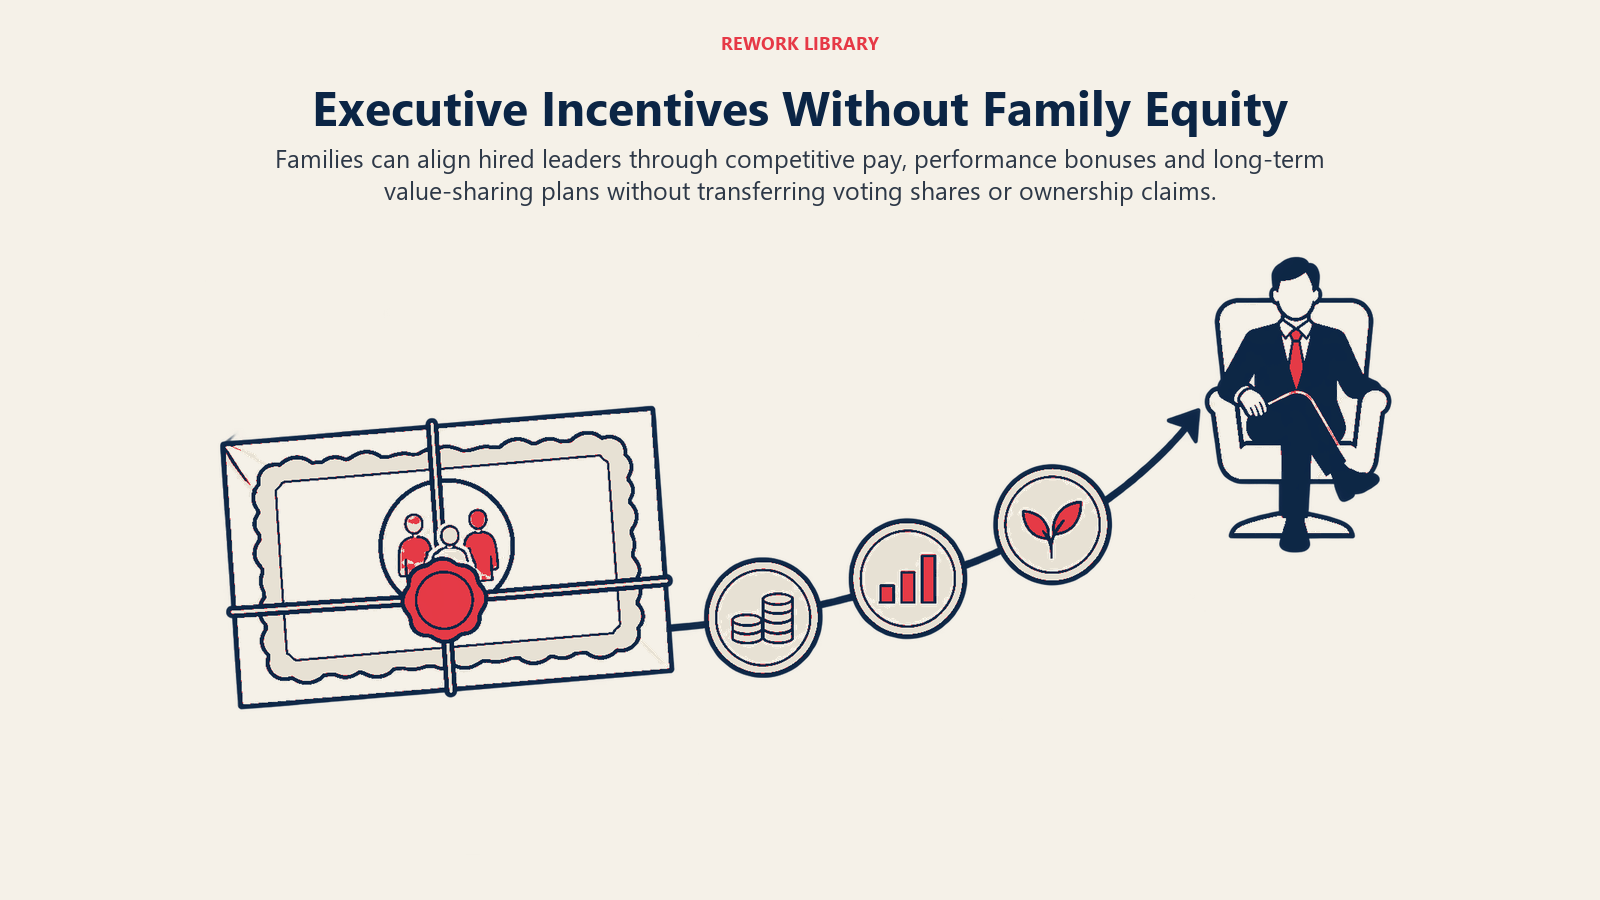
Grundgehalt und Jahresbonus am Markt ausgerichtet. Die Grundlage ist eine Vergütung, die für die Rolle wettbewerbsfähig ist und vom Board oder einem Vergütungsausschuss festgelegt wird, nicht von dem Familienmitglied, das gerade am nächsten sitzt. Das IFC-Handbuch empfiehlt ein Vergütungssystem, das allen Managern die richtigen Anreize gibt, abhängig von ihrer Leistung und nicht von ihren Familienbanden.
Langfristige Anreizpläne. Diese zahlen über mehrere Jahre aus, gemessen an Zielen wie Gewinnwachstum, Cash-Generierung oder einem strategischen Meilenstein. Sie geben einer Führungskraft einen Grund, einen Entscheidungszyklus bis zum Ende mitzutragen.
Phantom Stocks oder Wertsteigerungsrechte. Das sind Barpläne, die den Wert des Unternehmens oder einer definierten Einheit abbilden, als hielte die Führungskraft Anteile, ohne tatsächlich welche auszugeben. Die Führungskraft partizipiert an dem Wert, den sie mitschafft, und die Familie behält ihre Stimmrechte und ihr Eigentum. Unverfallbarkeitsfristen, Bewertungsmethoden und Auszahlungsauslöser müssen sorgfältig formuliert werden, denn eine Bewertungsformel, der die Führungskraft nicht traut, verfehlt ihren Zweck.
Es gibt einen Vorbehalt aus der Forschung, den man kennen sollte. Jörn Blocks Prinzipal-Agent-Modell von 2011 in Family Business Review analysierte, wie familienexterne Manager in großen Familienunternehmen vergütet werden sollten. Es kam zu dem Schluss, dass ihre Verträge niedrige Anreizniveaus tragen sollten, gebunden an kurzfristige Leistungsmaße, abgestimmt auf die Anreizsensibilität, die Risikoaversion und die Messfehler beim Arbeitseinsatz des Managers. Es stellte außerdem fest, dass die Verträge von Familienmanagern relativ stärkere kurzfristige Anreize enthalten sollten. Das ist ein theoretisches Ergebnis, keine Beobachtung realer Verträge, es passt aber zu dem praktischen Argument für langfristige Maße statt Jahresboni beim Externen.
Das Gestaltungsprinzip dahinter ist einfach. Welche Instrumente auch gewählt werden: Die Führungskraft sollte in zwei Sätzen erklären können, wie sich ihre Vergütung mit der Unternehmensleistung bewegt und wer darüber entscheidet.
Governance-Stützen, die das Angebot glaubwürdig machen
Vergütung allein beantwortet nicht die eigentliche Sorge eines Kandidaten, nämlich dass seine Befugnisse verschwinden, sobald ein Familienmitglied anderer Meinung ist. Das leistet die Governance.
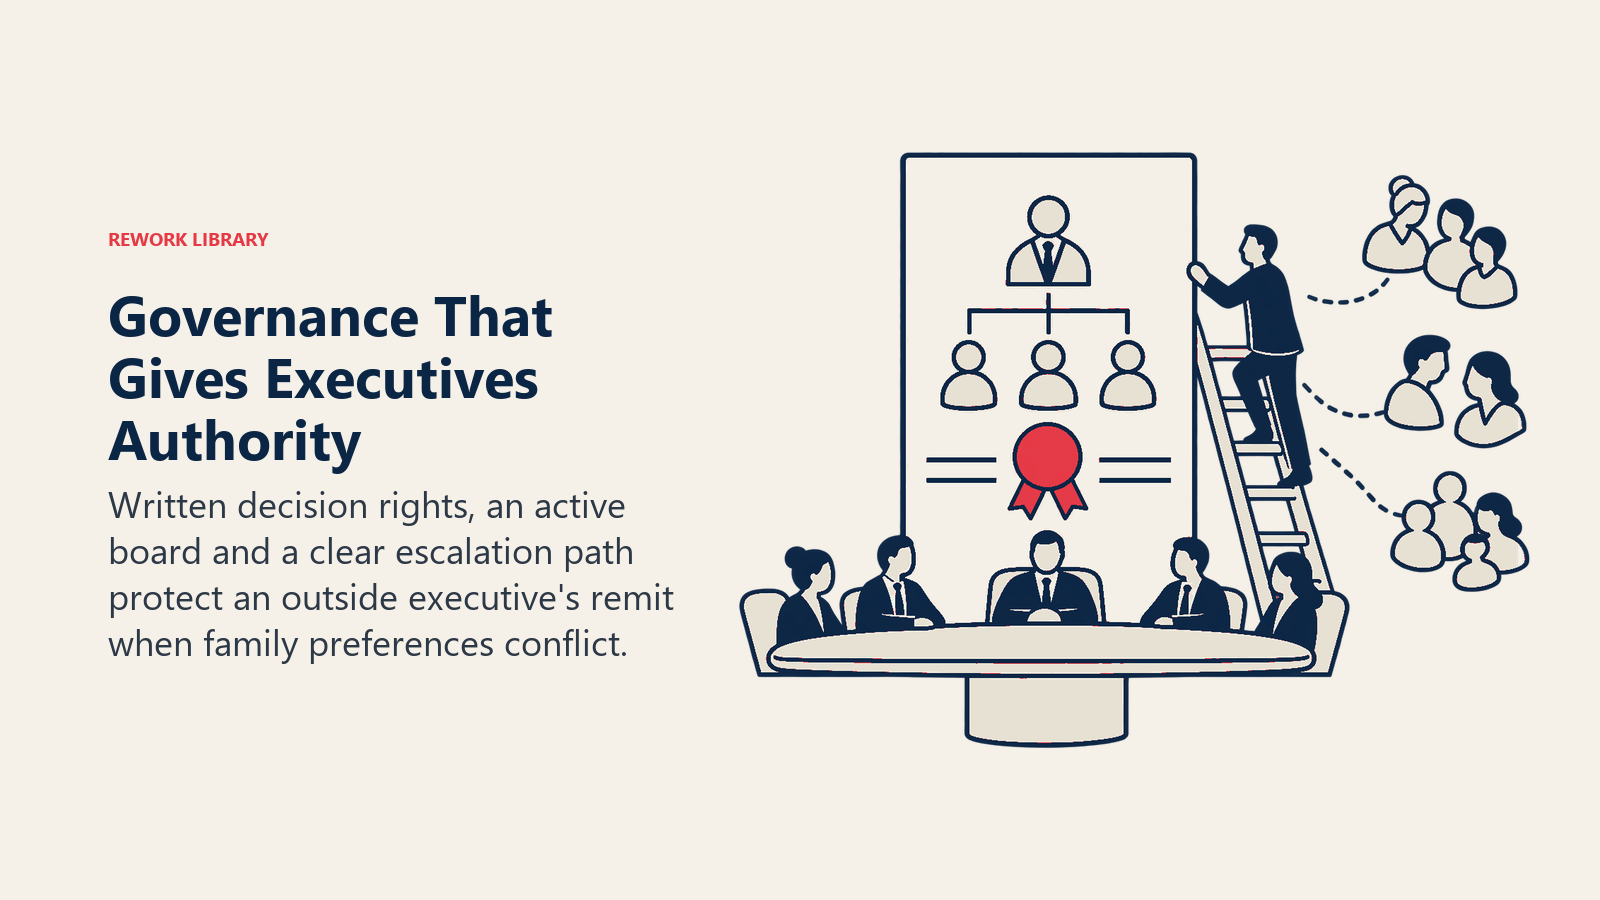
Ein unabhängiges Board oder ein Beirat. Das IFC-Handbuch zitiert eine Studie über mehr als 80 Familienunternehmen in dritter oder späterer Generation, wonach ein aktives externes Board das entscheidendste Element für ihr Überleben und ihren Erfolg war. Für eine familienexterne Führungskraft ist ein externes Board zudem ein Ort, an dem Entscheidungen nach der Sache fallen und an den man sich neben der Familie wenden kann. Der Artikel zum Board im Familienunternehmen zeigt, wie Sie eines aufbauen. Das Handbuch merkt außerdem an, dass die meisten Familienunternehmen Boardsitze für Verwandte und einige wenige vertraute familienexterne Manager reservieren und dass es externen Mitgliedern dadurch schwerer fällt, Fuß zu fassen.
Eine schriftliche Richtlinie zur Beschäftigung von Familienmitgliedern. Laut IFC-Handbuch erleichtert eine klare und faire Beschäftigungsrichtlinie, die familieninterne wie familienexterne Mitarbeitende umfasst, die Motivation der besten Leute und ihr Interesse am Wachstum des Unternehmens. Sie richte die Anreize der Mitarbeitenden unabhängig von Familienbanden an der Leistung aus. Der Artikel zur Richtlinie zur Beschäftigung von Familienmitgliedern erklärt, was hineingehört. Praktisch folgen Entscheidungen über Verwandte dann Regeln, die eine Führungskraft nachlesen kann, und werden nicht von Fall zu Fall ausgehandelt.
An die Rolle gebundene Entscheidungsrechte. Das IFC nennt die Dezentralisierung der Entscheidungsfindung unter seinen Schritten, wobei Entscheidungsbefugnisse an die Rollen und Verantwortlichkeiten der Manager gekoppelt sind und nicht an ihre Familienbanden. Ein familienexterner CFO mit klarer Befugnisgrenze ist wirksamer als einer, der für jede Freigabe den Segen eines Verwandten braucht.
Ein sichtbarer Weg nach oben. Steht die Spitzenposition dem besten Kandidaten offen, halten Sie das in der Familienverfassung oder der Beschäftigungsrichtlinie fest und meinen Sie es ernst. Steht sie nicht offen, sagen Sie auch das, und gleichen Sie die Grenze an anderer Stelle durch bedeutsamen Verantwortungsbereich, Vergütung und einen echten Platz bei strategischen Entscheidungen aus.
Rückendeckung durch Board und Familienrat. Blumentritt, Keyt und Astrachan interviewten für eine Studie von 2007 in Family Business Review 27 Familienmitglieder und familienexterne CEOs. Sie stellten fest, dass erfolgreiche Engagements familienexterner CEOs dadurch gekennzeichnet waren, dass jemand mit unternehmerischen wie zwischenmenschlichen Kompetenzen ausgewählt wurde und dass sowohl die Boards als auch die Räte der Familienunternehmen ihn unterstützten. Die Studie handelt von CEOs und stützt sich auf eine kleine Interviewstichprobe, doch die Lehre gilt für die gesamte Führungsbank: Die Stellung der Führungskraft hängt davon ab, dass die Institutionen der Familie hinter ihr stehen. Im Familienrat wird diese Rückendeckung vereinbart.
Eine praktische Checkliste für die Familie
Wenn Sie eine starke familienexterne Führungsbank gewinnen und halten wollen, gehen Sie diese Fragen vor der nächsten Besetzung einer Spitzenposition durch.
- Wo liegt die Grenze? Entscheiden Sie, welche Rollen familienexternen Führungskräften offenstehen, und halten Sie es schriftlich fest.
- Wer legt die Vergütung fest? Verlagern Sie die Vergütung der Führungskräfte auf das Board oder einen Ausschuss, gestützt auf Marktdaten.
- Was ist der Anteil? Wenn Sie keine Anteile ausgeben, entscheiden Sie, ob ein langfristiger Plan oder Phantom Stocks einen echten Anteil am geschaffenen Wert bieten.
- Wer entscheidet was? Halten Sie die Befugnisse der Führungskraft und die Angelegenheiten schriftlich fest, die der Zustimmung des Boards bedürfen.
- Wie werden Verwandte geführt? Führen Sie eine Richtlinie zur Beschäftigung von Familienmitgliedern ein, damit die Führungskraft nicht allein für die Durchsetzung zuständig ist.
- An wen können sie sich wenden? Geben Sie der Führungskraft einen Kanal zum Board, der nicht über das Familienmitglied läuft, an dem sie vorbeiberichtet.
- Was geschieht, wenn es endet? Vereinbaren Sie die Ausstiegsbedingungen, einschließlich Kündigungsfrist, nicht unverfallbarer Anreize und dessen, was die Person danach tun darf.
Wenn Sie zugleich die Zukunft der Spitzenposition abwägen, ist der umfassendere Artikel zur Nachfolgeplanung eine nützliche Ergänzung.
Wichtige Fakten: Familienexterne Führungskräfte
- Eine Befragung von 272 kanadischen Familienunternehmen ergab, dass die Nachfolge die größte Sorge der Top-Führungskräfte war und die Beziehungen zu familienexternen Managern dicht dahinter folgten (Chua, Chrisman und Sharma, Family Business Review, 2003).
- Laut IFC kann es familienexterne Manager demotivieren, Spitzenrollen der Familie vorzubehalten, wenn sie wissen, dass sie die Spitzenführung nie erreichen werden, und viele Familienunternehmen finden es sehr schwer, talentierte familienexterne Manager zu gewinnen und zu halten (IFC Family Business Governance Handbook).
- Familienzentrierte nichtökonomische Ziele können zu unterlegenen Gesamtvergütungspaketen und weniger Aufstiegsmöglichkeiten für familienexterne Manager führen und einen „Winner's Curse“ erzeugen (Chrisman, Memili und Misra, Entrepreneurship Theory and Practice, 2014).
- Erfolgreiche Engagements familienexterner CEOs in einer Studie mit 27 Interviews zeichneten sich durch unternehmerische und zwischenmenschliche Kompetenzen sowie Unterstützung durch Boards und Räte aus (Blumentritt, Keyt und Astrachan, Family Business Review, 2007).
- Eine vom IFC zitierte Studie ergab, dass ein aktives externes Board das entscheidendste Element für Überleben und Erfolg von mehr als 80 Familienunternehmen in dritter oder späterer Generation war (IFC Family Business Governance Handbook, gleiche Quelle wie oben).
Weiterführende Lektüre

Co-Founder & COO
On this page
- Warum Familienunternehmen externe Führungskräfte einstellen
- Die Hürden, die Externe schwer gewinnbar und schwer haltbar machen
- Die Karrieregrenze
- Wahrnehmung von Fairness
- Unterlegene Pakete und eigenwillige Erwartungen
- Familieneinfluss auf die Vergütungsgestaltung
- Vergütungsgestaltung ohne Beteiligung
- Governance-Stützen, die das Angebot glaubwürdig machen
- Eine praktische Checkliste für die Familie
- Weiterführende Lektüre