Eigentumsübertragung zwischen den Generationen erklärt
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Die generationenübergreifende Eigentumsübertragung ist der Vorgang, bei dem Anteile, Beteiligungen an Personengesellschaften oder anderes Eigenkapital eines Familienunternehmens von einer Generation an die nächste gehen. Sie ist ein Teil der Nachfolge, und oft der Teil, der am längsten aufgeschoben wird, weil er einen Gründer zwingt, unbequeme Fragen zu beantworten: Wer bekommt was, wann und zu welchen Bedingungen?
Dieser Artikel erklärt, auf welchen Wegen Eigentum zwischen den Generationen wechselt, wie Familien über gleiche versus gerechte Aufteilung unter den Erben denken, was sich ändert, wenn manche Erben im Unternehmen arbeiten und andere nicht, wie Sie das Timing bewerten und welche Governance-Dokumente verhindern, dass das Ganze in einen Streit mündet. Es handelt sich um allgemeines Referenzmaterial, nicht um Steuer- oder Rechtsberatung. Die Regeln zu Schenkung, Erbschaft, Steuern und Gesellschaftsrecht unterscheiden sich von Land zu Land erheblich. Jeder reale Plan braucht daher einen qualifizierten Berater in der Rechtsordnung, in der Eigentümer und Unternehmen ihren Sitz haben.
Eigentumsnachfolge ist nicht Führungsnachfolge
Die Übergabe der CEO-Rolle und die Übergabe der Anteile sind zwei getrennte Entscheidungen, und Familien, die beides vermischen, bleiben meist stecken. Ein Gründer kann mit 60 die tägliche Führung abgeben und die Anteile weitere 20 Jahre kontrollieren. Ein Gründer kann auch Anteile an Kinder verschenken, die nie im Unternehmen arbeiten werden. Der Artikel zu Eigentums- und Führungsnachfolge behandelt diese Trennung ausführlich.
Das Drei-Kreise-Modell des Familienunternehmens zeigt, warum das wichtig ist. Eine Person kann im Familienkreis, im Eigentumskreis, im Unternehmenskreis oder in einer beliebigen Überschneidung der drei stehen. Ein Kind, das Anteile erbt, aber keine Stelle im Unternehmen hat, befindet sich in einer anderen Position als ein Geschwister, das es leitet, und hat andere Interessen. Das Family Business Governance Handbook der IFC veranschaulicht die Spannung: Ein Eigentümer, der auf Dividenden angewiesen ist, möchte höhere und häufigere Ausschüttungen, während ein geschäftsführender Eigentümer lieber reinvestiert.
Bei der Eigentumsübertragung entstehen diese unterschiedlichen Positionen erst. Der gewählte Mechanismus entscheidet, wer Anteile hält, wie viele, mit welchen Rechten und wer an wen verkaufen darf.
Die wichtigsten Mechanismen
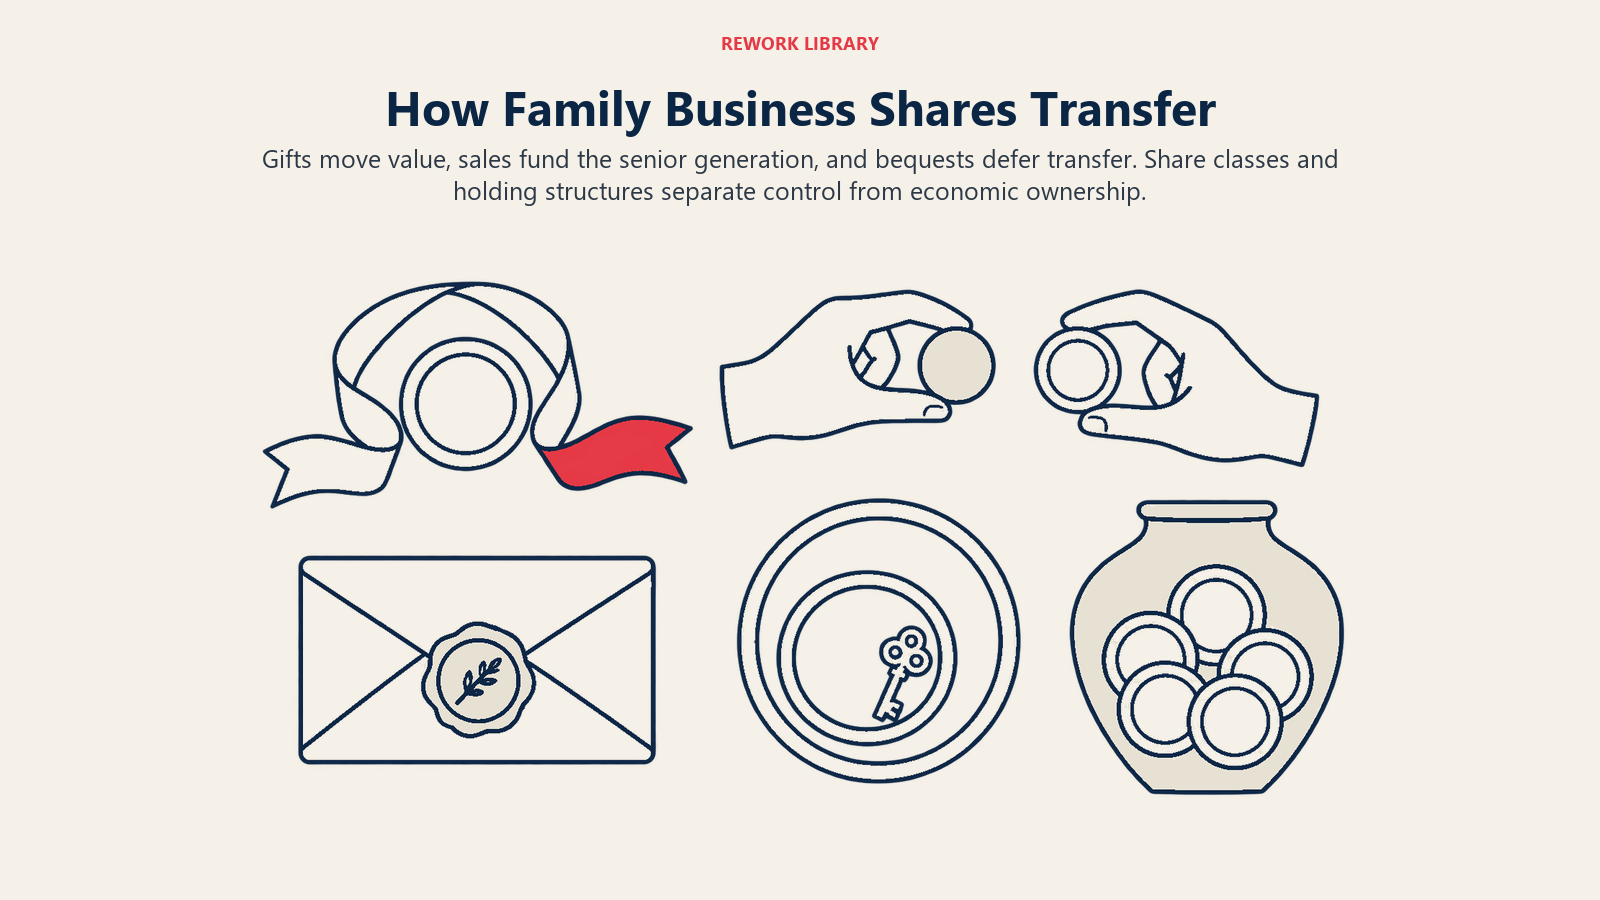
Die meisten Übertragungen nutzen einen oder eine Kombination der folgenden Wege. Keiner ist automatisch der beste. Jeder tauscht Kontrolle, Liquidität für die ältere Generation, Fairness und Komplexität gegeneinander ein.
Schenkung
Die ältere Generation schenkt der nächsten Generation Anteile, entweder schrittweise oder in Blöcken. Eine Schenkung nimmt Wert aus dem Nachlass des Eigentümers und erlaubt es ihm, eine stimmberechtigte Beteiligung zu behalten. Der EBSCO-Überblick zu Nachfolgeplanung und Übertragungen im Unternehmen nennt die Schenkung zu Lebzeiten und von Todes wegen als zwei von vier grundlegenden Wegen (die anderen sind der Verkauf zu Lebzeiten und der Verkauf von Todes wegen).
Die Abwägungen sind praktischer Natur. Laut einem Beitrag im Family Business Magazine über den Verkauf oder die Schenkung eines Familienunternehmens kann eine Schenkung Freibeträge für Schenkungen zu Lebzeiten nutzen und Erbschaftsteuerlasten senken. Doch dem Eigentümer bleibt womöglich zu wenig für den Ruhestand, und es stellt sich die Frage, ob Erben, die ihre Anteile nicht bezahlt haben, dieselbe Verantwortung empfinden. Ob es überhaupt einen Freibetrag gibt und wie hoch er ist, hängt vollständig vom Land ab.
Verkauf an die nächste Generation
Die Erben kaufen die Anteile, oft über einen längeren Zeitraum und oft mit Verkäuferfinanzierung. Derselbe Beitrag im Family Business Magazine beschreibt einen Verkauf, bei dem die nächste Generation wie von einem fremden Dritten kauft, was ihr ein echtes „Skin in the Game“ geben soll. Als Nachteil nennt er, dass der Nachlass des Eigentümers dann Bargeld aus dem Verkauf hält, das beim Tod seinerseits besteuert werden kann.
Ein Verkauf verschafft der älteren Generation Einkommen im Ruhestand und gibt den Käufern eine echte Beteiligung. Er belastet die Nachfolger aber auch mit Schulden, die sie unter Umständen aus den Dividenden des Unternehmens bedienen müssen. Eine vorab vereinbarte Bewertungsmethode ist hier wichtig, damit am Tag des Abschlusses niemand über den Preis streitet.
Vererbung im Todesfall
Manche Eigentümer behalten alles bis zum Tod und geben die Anteile per Testament oder Nachlassplan weiter. Das lässt sich einfach erklären, und die Altersvorsorge muss nicht aus dem Unternehmen finanziert werden. Doch das Eigentum geht im schlechtesten Moment über: Die Familie trauert, die Rolle des Gründers ist plötzlich verwaist, und die Erben hatten keine Gelegenheit, das Eigentümersein zu üben. Der Artikel zum Schlüsselpersonenrisiko erklärt, warum ein Unternehmen, das von einer einzigen Person abhängt, genau an diesem Punkt fragil ist.
Anteilsklassen: mit und ohne Stimmrecht
Ein verbreitetes strukturelles Instrument ist die Aufteilung des Eigenkapitals in Klassen. Laut EBSCO-Überblick kann ein Eigentümer durch eine Rekapitalisierung in stimmberechtigte und stimmrechtslose Anteile zu Lebzeiten die Kontrolle über das operative Geschäft behalten und das Eigentum nach und nach als stimmrechtslose Anteile auf andere übertragen. Er beschreibt auch die Familienkommanditgesellschaft als ähnliche Struktur: Die Kontrolle liegt beim Komplementäranteil, das Eigentum bei den Kommanditanteilen.
Der Reiz liegt auf der Hand. Der Gründer oder das Kind, das das Unternehmen führt, behält die Entscheidungsmacht. Die übrigen Erben erhalten wirtschaftlichen Wert ohne Stimme. Der Preis: Inhaber stimmrechtsloser Anteile können sich wie Eigentümer zweiter Klasse fühlen. Das funktioniert daher am besten, wenn die Familie es besprochen und schriftlich festgehalten hat, worauf stimmrechtslose Inhaber Anspruch haben, etwa auf Dividenden, Informationen und einen Ausstieg. Ob stimmrechtslose Anteile oder Personengesellschaftsbeteiligungen verfügbar sind und was sie kosten, richtet sich nach dem jeweiligen Gesellschaftsrecht.
Trusts und Holdingstrukturen
Familien bringen Anteile oft in einen Trust oder eine Familienholding ein, statt sie direkt an Einzelpersonen zu verschenken. Die Familienholding besitzt das operative Unternehmen, und die Familienmitglieder besitzen die Holding. Übliche Zwecke sind, das Eigentum der Familie zusammenzuhalten, gemeinsame Stimmrechtsregeln festzulegen und zu erschweren, dass Anteile an Ehepartner, Gläubiger oder Außenstehende abfließen. Trusts fügen einen Treuhänder hinzu, der den rechtlichen Titel nach schriftlichen Regeln hält.
Diese Vehikel sind mächtig und stark von der Rechtsordnung abhängig. Sie können zudem Kosten und eine zusätzliche Governance-Ebene mit sich bringen, sodass ein kleines Unternehmen mit zwei Erben sie womöglich nicht braucht. Bei sehr vermögenden Familien stehen sie oft neben einem Family Office.
Mitarbeitende und externe Käufer
Nicht jede Übertragung bleibt in der Familie. Der oben genannte Beitrag im Family Business Magazine beschreibt als dritte Option auch einen Mitarbeiterbeteiligungsplan (Employee Stock Ownership Plan), mit den üblichen Grenzen: Komplexität, regulatorische Anforderungen und möglicherweise niedrigere Exit-Werte, als ein strategischer Käufer zahlen würde. Ein Verkauf an einen familienexternen Käufer oder an das Management ist ein legitimes Ergebnis, wenn kein Erbe das Unternehmen besitzen möchte. Er gehört auf die Liste der Optionen, damit die Familie ihn bewusst wählt und nicht per Zufall.
| Mechanismus | Die ältere Generation behält | Hauptvorteil | Hauptrisiko |
|---|---|---|---|
| Schrittweise Schenkungen | Kontrolle, sofern die Anteile stimmberechtigt sind und behalten werden | Verlagert Wert früh, schafft Eigentümergewohnheiten | Finanzierung des Ruhestands, Anspruchsdenken |
| Verkauf an Erben | Bargeld und zeitweise mitunter Kontrolle | Erben haben „Skin in the Game“ | Schulden bei den Nachfolgern, Bewertungsstreit |
| Vererbung im Todesfall | Alles bis zum Tod | Einfach, keine Finanzierung nötig | Abrupter Wechsel, unvorbereitete Eigentümer |
| Anteile mit und ohne Stimmrecht | Stimmrechtskontrolle | Trennt Kontrolle von Wirtschaftlichkeit | Erben ohne Stimmrecht fühlen sich ausgeschlossen |
| Trust oder Holdinggesellschaft | Hängt von den Bedingungen ab | Hält das Eigentum gebündelt | Kosten, Komplexität, lokale Regeln |
Gleich oder gerecht: Eigentum unter den Erben aufteilen
Die schwierigste Frage ist nicht das Rechtsvehikel. Sie lautet, ob jedes Kind dasselbe bekommt.
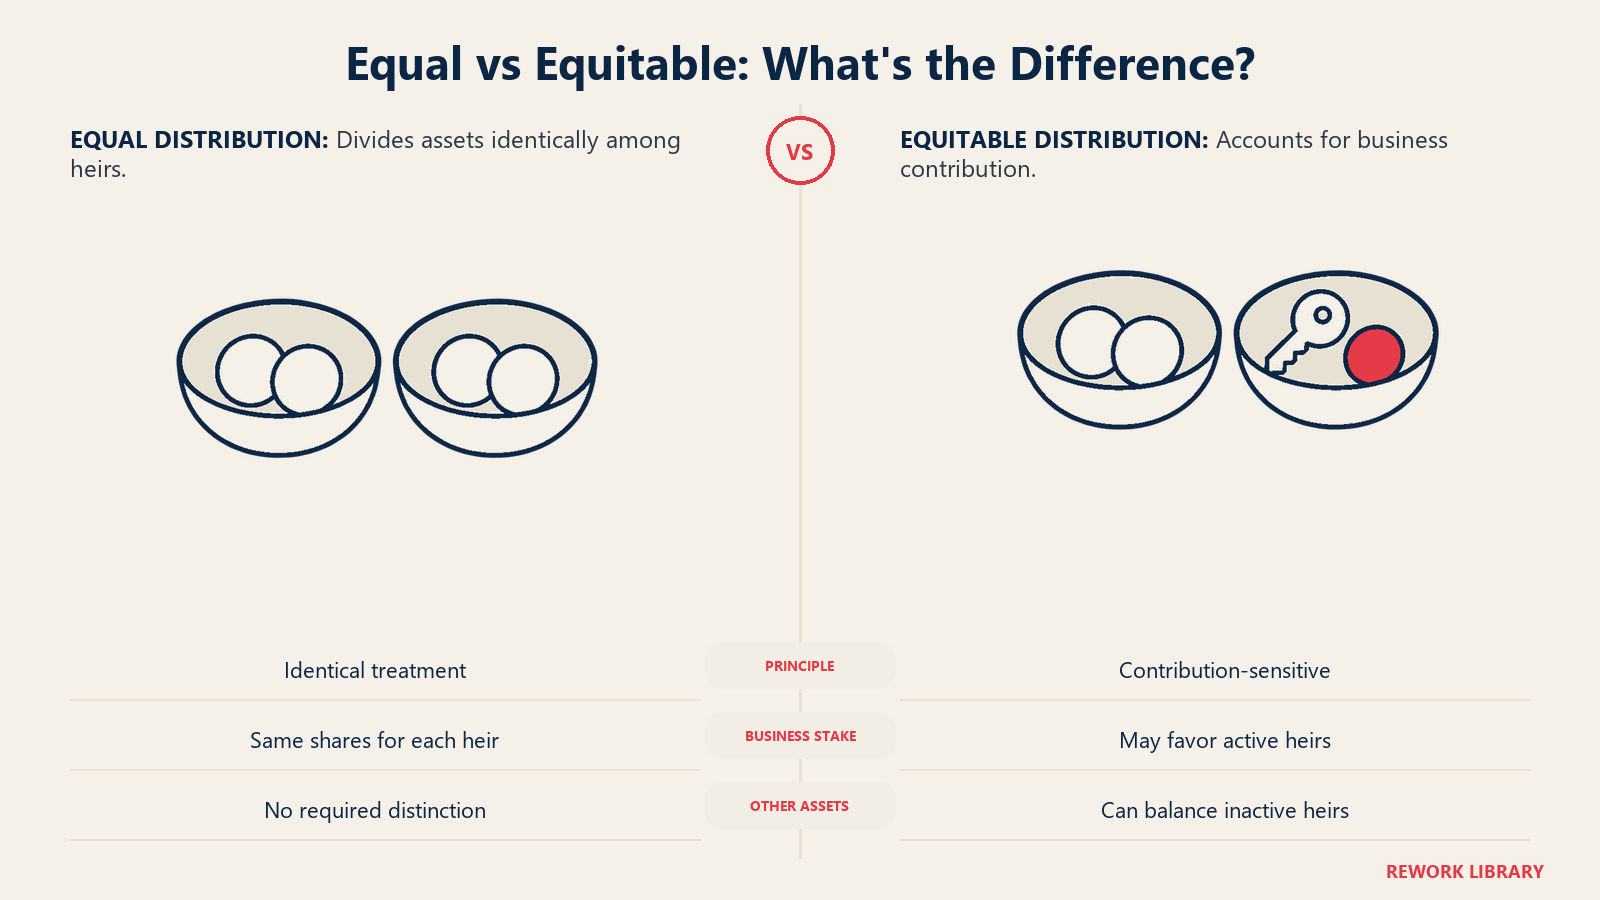
Meg Muldoon unterschied 2017 im Family Business Magazine zwischen „gleich“ und „gerecht“. Bei der gleichen Verteilung wird das Vermögen identisch auf alle Kinder aufgeteilt. Bei der gerechten Verteilung wird berücksichtigt, was jedes Kind zum Wachstum des Unternehmens beigetragen hat. Ihr Szenario, ein Sohn, der das Unternehmen groß gemacht hat, und einer, der es nicht tat, zeigt das Problem einer zwingenden 50/50-Aufteilung: Das aktive Kind erhält denselben Anteil wie ein Geschwister, das nichts beigetragen hat, und beide sind aneinander gebunden.
Ihre Lösungsvorschläge laufen meist darauf hinaus, Erben unterschiedliche Vermögenswerte zu geben statt unterschiedlich zu behandeln:
- Aktive Erben erhalten als Anerkennung für ihre Rolle zusätzliche Anteile.
- Inaktive Erben erhalten andere Vermögenswerte, etwa Kapitalanlagen oder Lebensversicherungsleistungen, statt Unternehmensbeteiligungen.
- Eine Lebensversicherung gleicht den Nachlass aus, wenn das Unternehmen überwiegend an die Kinder geht, die darin arbeiten.
Der Artikel des Family Business Magazine über Verkauf oder Schenkung beschreibt dieselbe Weggabelung. Er nennt die Wahl zwischen gleichen Anteilen für alle Kinder und Anteilen nur für die im Unternehmen tätigen Kinder eine entscheidende Vorabentscheidung und beschreibt ein Mischmodell, bei dem manche Anteile gleich verteilt und andere verdient werden.
Eine neutrale Antwort gibt es nicht. Gleichbehandlung ist leicht zu verteidigen und kann die Entscheidungsfindung lähmen. Gerechte Behandlung schützt das Unternehmen und kann sich wie Bevorzugung anfühlen. Es hilft, das Prinzip früh auszusprechen, allen Kindern die Überlegungen zu erklären, solange der Gründer lebt, und es mit einem Ausgleich an anderer Stelle zu verbinden. Geschwister, die die Logik vor der Übertragung der Anteile verstehen, streiten tendenziell weniger als Geschwister, die sie aus einem Testament erfahren.
Aktive und inaktive Eigentümer
Sobald Anteile die zweite oder dritte Generation erreichen, teilt sich die Familie typischerweise in Menschen, die im Unternehmen arbeiten, und Menschen, die nur einen Teil davon besitzen. Ihre Interessen laufen auseinander. Aktive Eigentümer wollen Gewinne einbehalten und investieren. Inaktive Eigentümer wollen Dividenden, Informationen und manchmal einen Ausstieg.
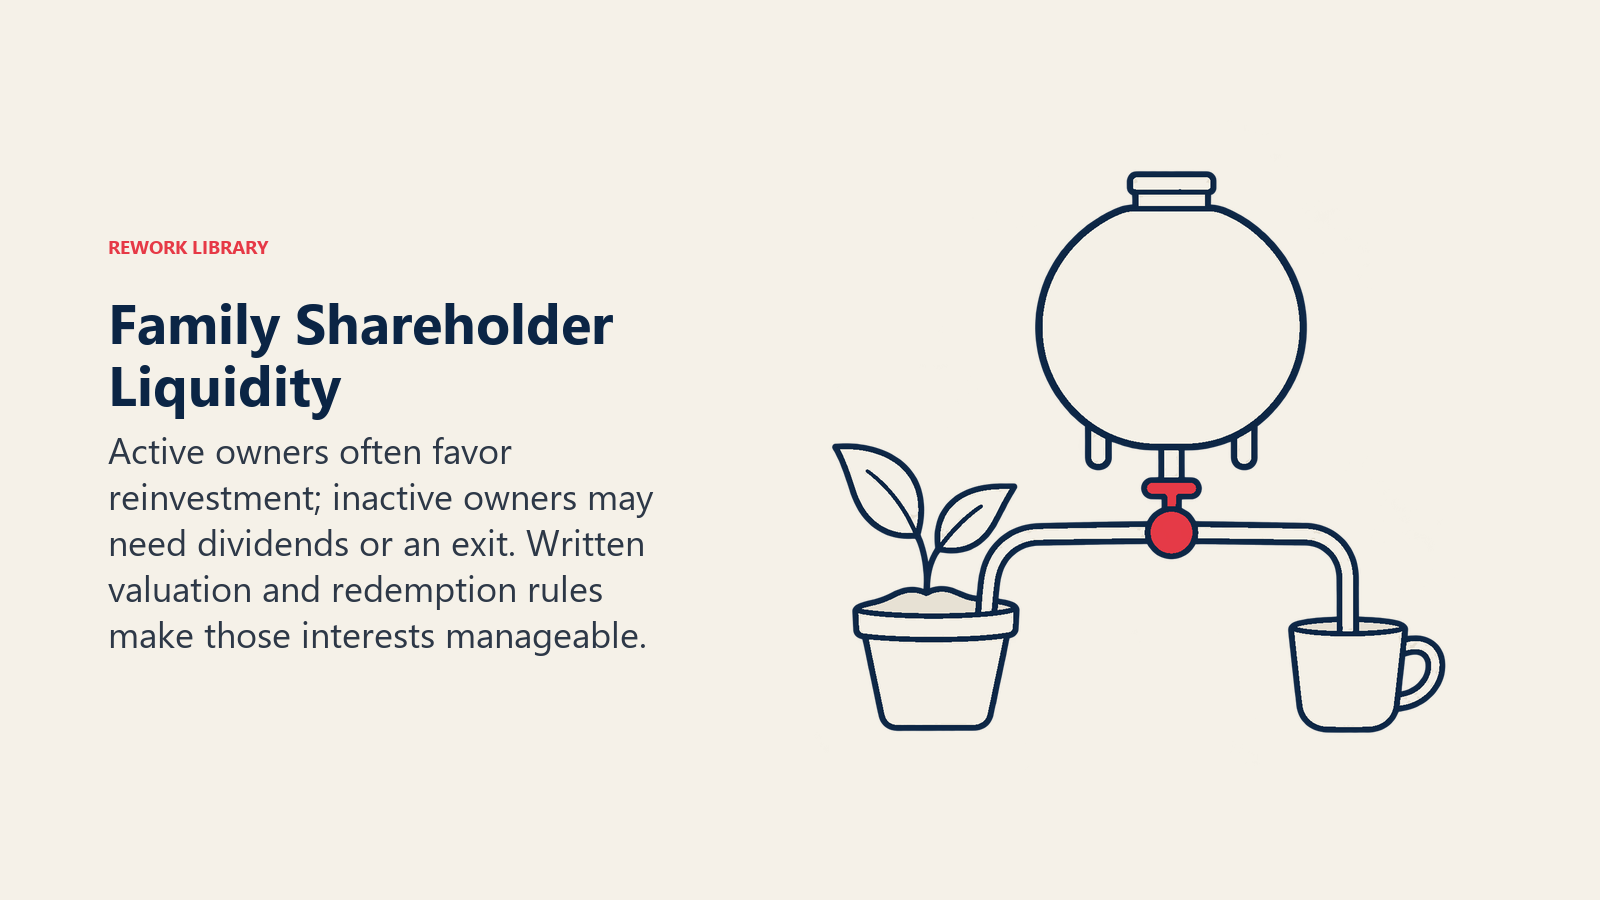
Das IFC-Handbuch geht auf den Ausstiegspunkt ein. Es sagt, dass eine Liquiditätsoption für die Anteile der Gesellschafter viele Konflikte vermeiden und die Überlebenschancen des Unternehmens verbessern könnte. Ein beschriebener Mechanismus ist ein Anteilsrückkauffonds, der durch einen kleinen Prozentsatz der jährlichen Gewinne gespeist wird und Anteile zurückkauft, die Familienmitglieder zu Geld machen möchten. Es hält außerdem fest, dass Familien frühzeitig Gesellschafterrichtlinien festlegen sollten, einschließlich der Frage, ob Schwiegerkinder und andere angeheiratete Familienmitglieder überhaupt Anteile besitzen dürfen.
Betrachten Sie dies als Fragen, die jede Familie schriftlich beantworten muss:
- Wer darf Anteile halten: nur Blutsverwandte in direkter Linie, Ehepartner, Trusts?
- Dürfen Anteile an andere Familienmitglieder, an Außenstehende oder an beide verkauft werden?
- Was geschieht bei Scheidung, Tod oder Arbeitsunfähigkeit eines Gesellschafters?
- Wie wird ein Anteil bewertet, wenn jemand aussteigen will?
- Was erhalten Eigentümer, die nicht im Unternehmen arbeiten, und was wissen sie?
Ein Buy-Sell-Vertrag ist das übliche Instrument für die mittleren drei Punkte. Der EBSCO-Überblick beschreibt drei Typen: den Cross-Purchase, bei dem jeder verbleibende Eigentümer die Beteiligung des ausscheidenden Eigentümers persönlich kauft, den Stock Redemption, bei dem das Unternehmen sie zurückkauft, sowie Hybride, die beides verbinden.
Timing: Wann sollte das Eigentum übergehen?
Es gibt kein einzig richtiges Alter, aber mehrere Überlegungen ziehen in unterschiedliche Richtungen.
Früh und schrittweise übertragen, wenn die ältere Generation möchte, dass die Nachfolger erfahren, wie sich Eigentum anfühlt, wenn der Nachlass sonst auf einen einzigen Vermögenswert konzentriert wäre oder wenn die Erben bereit sind und der Gründer nicht zum Engpass wird. Frühe Übertragungen geben der Familie Zeit, ihre Governance zu erproben, solange der Gründer noch als Schlichter da ist.
Spät übertragen, wenn der Ruhestand des Gründers vom Unternehmen abhängt, wenn sich die Nachfolger noch nicht bewährt haben oder wenn die Beziehungen in der Familie unklar sind. Die Stimmrechtskontrolle zu behalten und dabei die Führung abzugeben, ist ein verbreiteter Kompromiss.
Nicht aus Gewohnheit übertragen. Ein Plan, der nur im Kopf des Gründers existiert, lässt die Familie ohne Verfahren zurück, falls der Gründer stirbt oder handlungsunfähig wird.
In dem Beitrag des Family Business Magazine über Schenkung und Verkauf liegt der genannte Nachteil einer zu frühen Übertragung im Risiko für die finanzielle Sicherheit des Eigentümers. Zu langes Warten hat andere Kosten, nämlich dass Erben Eigentum ohne Lehrzeit erhalten. Ein gestufter Plan mit Meilensteinen, die an die Entwicklung der Erben und die finanzielle Unabhängigkeit des Eigentümers geknüpft sind, liegt tendenziell dazwischen. Der weitere Planungsprozess wird in Nachfolgeplanung und im Hub-Artikel zur Nachfolge im Familienunternehmen behandelt.
Governance, die die Übertragung stützt
Rechtsdokumente tragen die Übertragung, aber die Family Governance sorgt dafür, dass die Familie sie akzeptiert.
Wichtige Fakten: Eigentumsübertragung
- In einer Umfrage von Family Business Magazine und Brightstar Capital Partners unter 291 Familienunternehmen hielten etwa 67 % Gesellschafterversammlungen ab, 61 % hatten Ausschüttungsrichtlinien und etwa 50 % eine Familienverfassung oder Charta (Family Business Magazine, November 2025).
- Nur 45 % dieser Unternehmen hatten einen Familienrat und 11 % einen NextGen-Rat (gleiche Quelle).
- Laut IFC könnte eine Liquiditätsoption für Gesellschafter viele Konflikte vermeiden und die Überlebenschancen des Unternehmens erhöhen (IFC Family Business Governance Handbook).
- Die IFC beschreibt einen Anteilsrückkauffonds als Möglichkeit, Anteile zurückzukaufen, die Familienmitglieder verkaufen möchten, typischerweise finanziert durch einen kleinen Prozentsatz der Gewinne jedes Jahr (gleiche Quelle).
- Stimmberechtigte und stimmrechtslose Anteile erlauben es einem Eigentümer, die operative Kontrolle zu behalten und das wirtschaftliche Eigentum auf andere zu übertragen (EBSCO Research Starters).
Mehrere Instrumente der Family Governance sind speziell für das Eigentum wichtig:
- Ein Gesellschaftervertrag oder eine Familienverfassung. In der Familienverfassung hält die Familie fest, wer Anteile besitzen darf, wie Übertragungen funktionieren und wie über Dividenden entschieden wird. Sie ist das Dokument, das die Absichten eines Gründers in Regeln verwandelt, denen die nächste Generation folgen kann.
- Ein Familienrat. Der Familienrat entwirft Gesellschafterrichtlinien, die die erweiterte Familie annehmen kann, und das IFC-Handbuch zählt Gesellschafterrichtlinien zu den Richtlinien, die ein Rat typischerweise verfasst.
- Ein Aufsichtsgremium, das Druck aus der Familie standhält. Ein unabhängiges Gremium im Familienunternehmen kann prüfen, ob Dividendenforderungen und Entscheidungen der geschäftsführenden Eigentümer fair ausbalanciert werden.
- Ein Konfliktpfad. Übertragungen gehören zu den häufigsten Auslösern von Konflikten im Familienunternehmen. Vereinbaren Sie daher im Voraus, wie Streitigkeiten über Bewertung oder Berechtigung gelöst werden.
Die Umfragewerte zeigen, wie lückenhaft das ist. Die Pulse-Studie ergab, dass etwa 67 % der Unternehmen Gesellschafterversammlungen abhielten, aber nur etwa die Hälfte eine schriftliche Familienverfassung hatte. Verstehen Sie das als Momentaufnahme einer bestimmten Gruppe von Befragten, nicht als Maßstab für alle Familienunternehmen. Es deutet jedoch darauf hin, dass viele Familien Versammlungen abhalten, ohne die Regeln für die Anteile schriftlich festgehalten zu haben.
Eine praktische Abfolge
Familien, die die Eigentumsübertragung gut meistern, folgen tendenziell einer Reihenfolge, auch wenn sie es nicht so nennen:
- Das Prinzip festlegen: gleich, gerecht oder ein Mischmodell, und wer als künftiger Eigentümer gilt.
- Den Eigentumsplan vom Führungsplan trennen und das der Familie so sagen.
- Die Gesellschafterrichtlinie schreiben: Berechtigung, Übertragungsregeln, Bewertungsmethode, Liquiditätsweg.
- Den Mechanismus oder die Mischung wählen: Schenkungen, Verkäufe, Anteilsklassen, Trusts oder eine Holdinggesellschaft, gemeinsam mit lokalen Beratern.
- Buy-Sell- und Gesellschafterverträge abschließen, bevor der erste Anteil übergeht.
- Die Übertragung an den Ruhestandsbedarf des Gründers und die Bereitschaft der Erben koppeln und stufen.
- Sie überprüfen, wenn die Familie wächst, denn die Regelung für Phase zwei passt selten zu Phase drei.
Die Eigentumsübertragung hängt auch mit dem Rest des Themenclusters zusammen. Führung durch die nächste Generation behandelt, wer das Unternehmen leitet, und „Shirtsleeves to shirtsleeves“ erklärt, warum Vermögen oft keine drei Generationen überdauert.

Co-Founder & COO
On this page
- Eigentumsnachfolge ist nicht Führungsnachfolge
- Die wichtigsten Mechanismen
- Schenkung
- Verkauf an die nächste Generation
- Vererbung im Todesfall
- Anteilsklassen: mit und ohne Stimmrecht
- Trusts und Holdingstrukturen
- Mitarbeitende und externe Käufer
- Gleich oder gerecht: Eigentum unter den Erben aufteilen
- Aktive und inaktive Eigentümer
- Timing: Wann sollte das Eigentum übergehen?
- Governance, die die Übertragung stützt
- Eine praktische Abfolge