Exit-Optionen für Unternehmensinhaber: Verkauf, Fusion, IPO und Buyout
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Die meisten Inhaber sehen den Exit als einzelnes Ereignis: Sie verkaufen das Unternehmen, werden bezahlt und gehen. In der Praxis ist es eine Speisekarte. Es gibt mindestens neun verschiedene Wege aus einem inhabergeführten Unternehmen, und sie unterscheiden sich in vier Punkten, die für den Ausscheidenden zählen: wie viel Geld fließt, wie schnell, wie viel Kontrolle oder Beteiligung Sie behalten und was danach mit Ihrem Team geschieht.
Dieser Artikel ist der Überblick zum Thema Exit- und Eigentumsoptionen. Er stellt alle Wege nebeneinander, erklärt die Entscheidungen dahinter und verweist auf die ausführlichen Artikel zu jedem. Er sagt Ihnen nicht, welchen Weg Sie wählen sollen, denn der richtige hängt von Ihren Zielen ab und davon, wie das Unternehmen auf Außenstehende wirkt. Er sagt Ihnen aber, was Sie vergleichen sollten.
Ein Exit besteht aus zwei Entscheidungen, nicht aus einer
Die Nachfolge in einem gründergeführten Unternehmen bündelt Management, Eigentum und Board-Rolle. Ein Exit ist die Eigentumshälfte dieses Bündels, und er bringt ein eigenes Fragenpaar mit.
Was wollen Sie davon haben? Manche Inhaber wollen den höchsten Preis. Andere wollen das Team schützen, den Namen am Leben halten, noch ein paar Jahre beteiligt bleiben oder das Unternehmen an ein Kind weitergeben. Diese Ziele ziehen in verschiedene Richtungen, und der Weg, der den Preis maximiert, ist selten der, der die Kontinuität maximiert.
Was kann das Unternehmen tatsächlich tragen? Ein Käufer, ein Kreditgeber oder ein Börsenanleger wird jeweils fragen, ob das Unternehmen ohne Sie läuft. Das ist die Frage nach dem Schlüsselpersonenrisiko, und sie betrifft jeden Weg in diesem Artikel, wenn auch nicht gleich stark. Ein strategischer Käufer zahlt womöglich für das, was Sie aufgebaut haben, selbst wenn Sie darin zentral sind, während ein Mitarbeiter-Trust oder ein IPO ein Managementteam braucht, das ohne Sie weitermachen kann.
Das Nützlichste, was Sie tun können, ist, Ihre Ziele nach Priorität aufzuschreiben, bevor Sie mit irgendeinem Berater sprechen. Berater werden pro Transaktion bezahlt, und eine klare Liste schützt Sie davor, dass man Ihnen den Weg verkauft, der für den Berater am einfachsten ist.
Die neun Wege im Überblick
1. Trade Sale an einen strategischen Käufer
Ein Wettbewerber, ein Lieferant, ein Kunde oder ein angrenzendes Unternehmen kauft das Unternehmen, weil es zu seiner eigenen Strategie passt. Strategische Käufer können mehr zahlen als Finanzinvestoren, wenn sie Einsparungen oder Zusatzumsätze aus der Kombination beider Unternehmen erwarten. Der Preis dafür: Der Deal beendet meist Ihre Unabhängigkeit, und Ihr Team steht womöglich vor Integration, Stellenabbau oder einem Kulturwandel. Der Artikel zu strategischen und Finanzinvestoren erläutert, wie jeder Typ über den Preis denkt und was er von Ihnen verlangt.
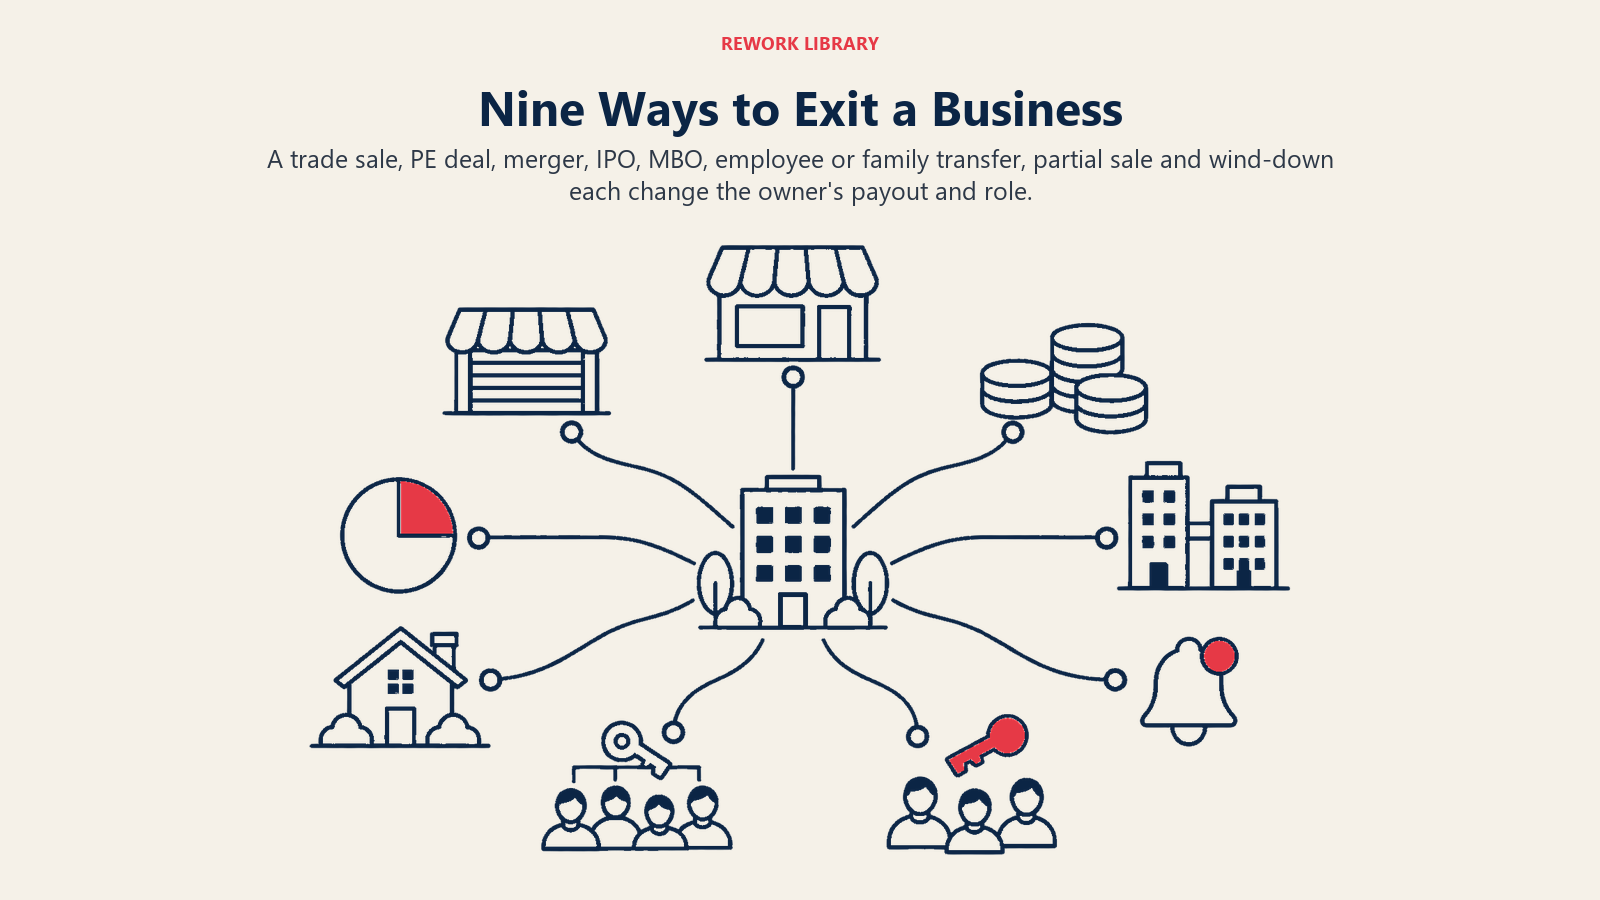
2. Verkauf an Private Equity
Eine Private-Equity-Gesellschaft kauft das ganze Unternehmen oder einen Teil davon, meist mit Fremdkapital, und will es nach einigen Jahren wieder verkaufen. Für einen Inhaber liegt der Reiz in einer hohen ersten Zahlung plus der Möglichkeit, bei einem zweiten Verkauf eine Minderheitsbeteiligung zu behalten. Der Haken: Sie arbeiten nun für Investoren mit einer Uhr im Nacken. Private Equity erklärt behandelt, wie die Deals aufgebaut sind, was Rollover Equity bedeutet und was sich in Ihrer täglichen Rolle ändert.
3. Fusion
Bei einer Fusion schließen sich zwei Unternehmen zusammen, und die Eigentümer beider Seiten erhalten Anteile an der neuen Einheit statt (oder zusätzlich zu) Bargeld. Das kann zu einem Gründer passen, der Größe, eine breitere Plattform und einen Teil-Exit ohne klaren Schnitt will. Es ist auch der Weg, auf dem Kultur und Governance die meisten Überraschungen bringen, weil danach jemand das Sagen haben muss und das nicht immer Sie sein können. Fusionen sind selten ein sauberes Liquiditätsereignis, prüfen Sie also, wofür und wann sich Ihre Anteile verkaufen lassen.
4. Börsengang (IPO)
Ein Börsengang (Initial Public Offering) ist im Allgemeinen der Moment, in dem ein Unternehmen seine Aktien erstmals der Öffentlichkeit anbietet. Er kann Kapital beschaffen und Eigentümern einen Markt für ihre Anteile geben, ist aber der Exit-Weg, der dem Unternehmen am meisten abverlangt. Sie müssen öffentlich berichten, stehen unter externer Beobachtung und bedienen einen Markt, der gleichbleibende Ergebnisse erwartet. Auch der Verkauf Ihrer eigenen Anteile erfolgt tendenziell schrittweise und mit Beschränkungen, nicht als einmaliger Bar-Exit. Für die meisten inhabergeführten Unternehmen mit einem Team von einigen Dutzend oder einigen Hundert Personen ist ein IPO kein realistischer Weg. Er ist am besten als Mittel zur Kapitalbeschaffung und zur Schaffung eines Marktes für Anteile zu verstehen, wobei der Exit später kommt.
5. Management-Buy-out
Die Menschen, die das Unternehmen bereits führen, kaufen es Ihnen ab, meist mit externer Finanzierung und oft mit einem Teil des Preises, der über die Zeit gezahlt wird. Das kann die Kultur bewahren und das Unternehmen in vertrauten Händen halten, und Manager kennen das Unternehmen so gut, dass ein Deal schneller laufen kann als ein Verkauf an einen Fremden. Die Schwäche: Manager haben selten das Geld, der Preis hängt also davon ab, was Kreditgeber finanzieren und was Sie zu stunden bereit sind. Die Mechanik beschreibt der Artikel zum Management-Buy-out.
6. Mitarbeiterbeteiligung
Mitarbeitende erwerben das Unternehmen über einen Trust oder Plan, statt Anteile einzeln zu kaufen. In den Vereinigten Staaten ist das wichtigste Vehikel der Employee Stock Ownership Plan, kurz ESOP. Im Vereinigten Königreich ist es der Employee Ownership Trust, kurz EOT. Andere Länder haben eigene Varianten, und die Regeln unterscheiden sich stark je nach Rechtsordnung, lokale Beratung ist daher unerlässlich. Der Artikel zur Mitarbeiterbeteiligung erklärt, wie diese Strukturen funktionieren, wie sie finanziert werden und was sie für Management und Kultur bedeuten.
7. Übertragung innerhalb der Familie
Das Eigentum geht durch Verkauf, Schenkung oder eine Mischung aus beidem an einen Sohn, eine Tochter oder einen anderen Verwandten über. Das hält das Unternehmen in der Familie und kann die Werte des Gründers bewahren, wirft aber Fragen auf: Fairness unter den Erben, die tatsächliche Eignung des Nachfolgers sowie die steuerliche und rechtliche Behandlung der Übertragung. Die Collection zu Familienunternehmen behandelt das ausführlich unter Eigentumsübertragung zwischen Generationen.
8. Schrittweiser oder teilweiser Verkauf (Rekapitalisierung)
Sie verkaufen einen Minderheits- oder Mehrheitsanteil und bleiben im Amt, oft an einen Investor, und verkaufen den Rest später. Das verschafft Ihnen jetzt etwas Liquidität und lässt Sie das Unternehmen weiterführen, was zu Inhabern passt, die noch nicht gehen wollen. Es setzt auch einen Wert für das Unternehmen fest und bringt einen neuen Beteiligten in Ihre Cap Table, lesen Sie also die Bedingungen zu Kontrolle, Ausstiegsrechten und dazu, was passiert, wenn Sie und der Investor uneins sind.
9. Geordnete Abwicklung
Sie stellen den Geschäftsbetrieb ein, ziehen Forderungen ein, bezahlen Gläubiger, verkaufen oder entsorgen Vermögenswerte und verteilen den Rest. Es ist der unglamouröseste Exit und oft der richtige für ein Unternehmen, das eigentlich eine persönliche Praxis ist oder so stark vom Gründer abhängt, dass sonst niemand es kaufen würde. Auch er braucht Planung: Kunden brauchen eine Anlaufstelle, Beschäftigte eine Kündigungsfrist, und Verträge und Mietverhältnisse müssen ordentlich abgewickelt werden.
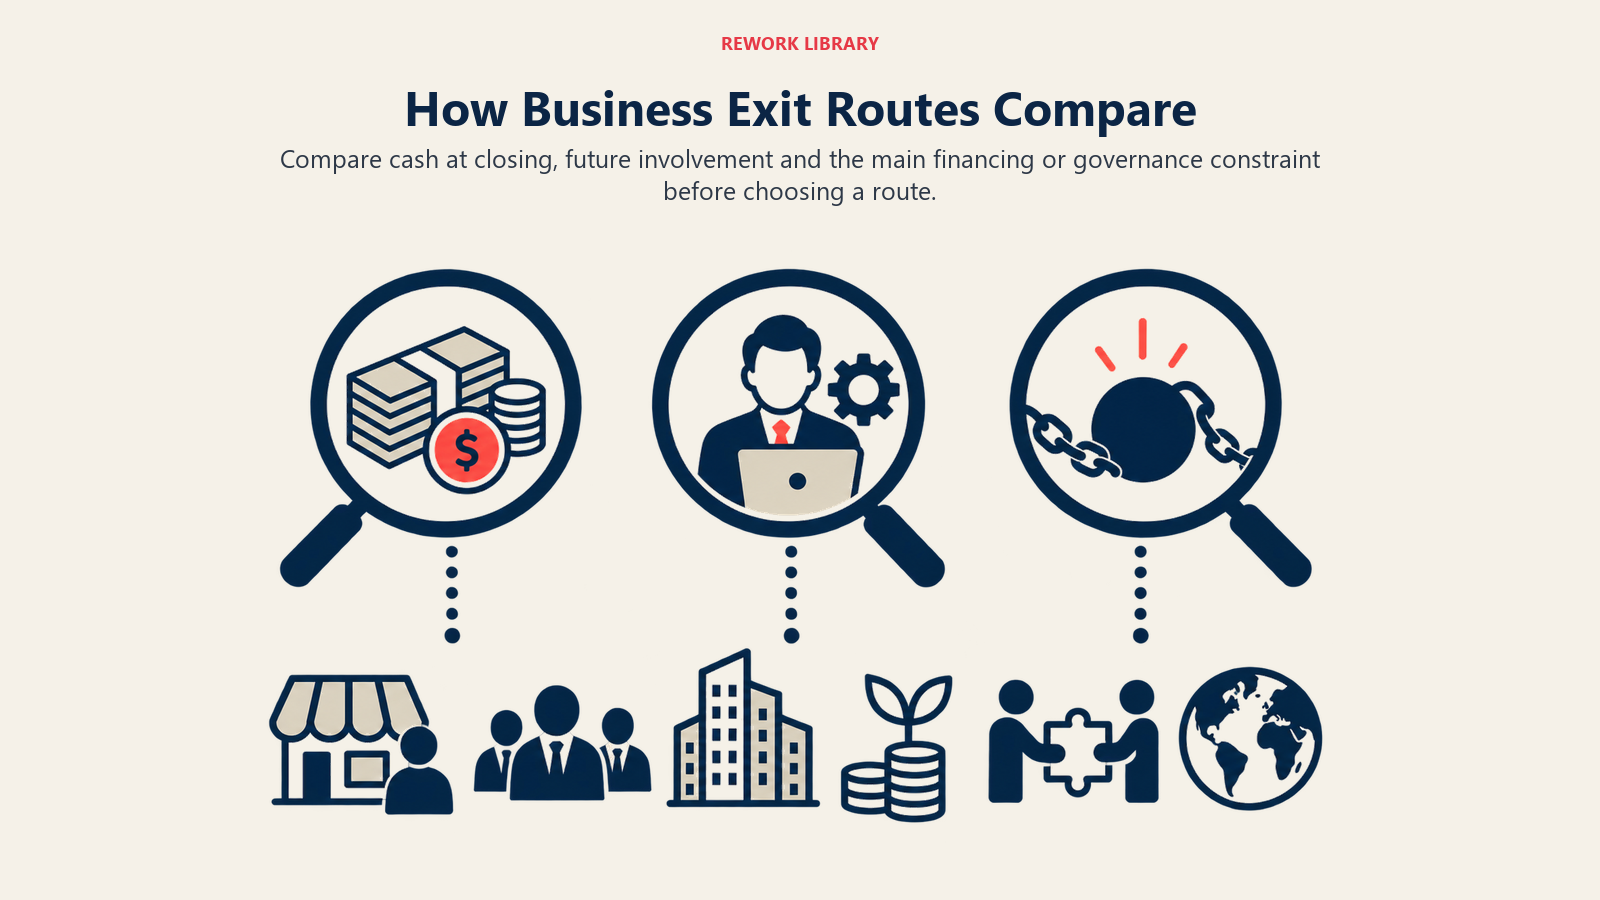
Die Wege im Vergleich
| Weg | Geld bei Abschluss | Ihre Beteiligung danach | Hauptbeschränkung |
|---|---|---|---|
| Trade Sale | Oft hoch, manchmal mit Earn-out | Meist eine Übergabephase, dann Ausstieg | Passung des Käufers und Integration |
| Private Equity | Große erste Zahlung, plus möglicher zweiter Auszahlung | Oft bleiben Sie, die Investoren geben die Richtung vor | Verschuldung und fester Zeithorizont |
| Fusion | Mischung aus Bargeld und Anteilen | Hängt von den Fusionsbedingungen ab | Governance und Kultur |
| IPO | Überwiegend aufgeschoben, durch schrittweise Anteilsverkäufe | Pflichten eines börsennotierten Unternehmens | Größe, Reife und Kosten |
| Management-Buy-out | Hängt von der Finanzierung ab, oft teilweise aufgeschoben | Flexibel, oft eine Übergangsrolle | Fähigkeit der Manager, den Preis zu finanzieren |
| Mitarbeiterbeteiligung | Oft über die Zeit finanziert | Flexibel | Bedarf an einem tragfähigen Managementteam |
| Familienübertragung | Oft schrittweise oder teils geschenkt | Oft beratend | Fairness und Fähigkeiten des Nachfolgers |
| Teilverkauf | Teilweise jetzt, Rest später | Meist Weiterführung | Geteilte Kontrolle mit einem Investor |
| Abwicklung | Nur Vermögenswert | Keine | Der Wert hängt vom Vermögen ab, nicht vom laufenden Betrieb |
Verstehen Sie die Tabelle als Karte der Zielkonflikte, nicht als Rangliste. Ein Weg, der beim Geld schlechter aussieht, kann gewinnen, wenn Sie einrechnen, was Sie behalten, wen Sie schützen und wie wahrscheinlich der Abschluss ist.
Wofür Käufer zahlen, egal welcher Weg
Jeder Weg, der einen Preis beinhaltet, beruht auf einer Bewertung, und jede Bewertung beruht darauf, was das Unternehmen verdient und wie wahrscheinlich es ist, dass diese Erträge anhalten. Die beiden am häufigsten genannten Zahlen sind die Bewertung selbst, also die Schätzung dessen, was das Unternehmen wert ist, und der darauf angewendete Ertragsmultiplikator. Der Artikel zu Methoden der Unternehmensbewertung zeigt, wie diese Schätzungen entstehen und warum zwei vernünftige Berater bei unterschiedlichen Zahlen landen können.
Drei Dinge bewegen diese Zahl stärker, als Inhaber erwarten.
Wie viel von Ihnen abhängt. Wenn wichtige Kunden persönlich bei Ihnen kaufen, wenn Sie jede Entscheidung freigeben oder wenn sonst niemand die Preislogik kennt, schlagen Käufer einen Abschlag auf das Unternehmen auf oder bauen das Risiko in einen Earn-out ein. Die Abhängigkeit vom Gründer zu verringern ist zugleich eine Nachfolgeaufgabe und ein Preishebel.
Wie sauber die Zahlen sind. Käufer zahlen für Erträge, die sie überprüfen können. Private Ausgaben, die über das Unternehmen laufen, informelle Geschäfte mit nahestehenden Parteien und fehlende Dokumentation verlangsamen den Prozess und laden zu Preisabschlägen ein.
Wie planbar der Umsatz ist. Wiederkehrende, vertraglich gesicherte oder regelmäßige Umsätze lassen sich leichter bewerten als einmalige Projekte.
Nichts davon ist ein Grund zu warten, sondern ein Grund, früher anzufangen.
Wo Inhaber in der Praxis stehen
Zwei Zahlenreihen sollten Sie im Blick haben, mit dem Vorbehalt, dass beide aus den Vereinigten Staaten stammen und keine ist eine Prognose für Ihren Markt.
Das Exit Planning Institute berichtet, dass nur 20 % bis 30 % der Unternehmen, die an den Markt gehen, tatsächlich verkauft werden, das heißt, ein großer Teil der Inhaber, die verkaufen wollen, scheitert. Dieselbe Seite vermerkt, dass die Babyboomer 51 % des amerikanischen Unternehmensmarkts besitzen und voraussichtlich in den nächsten zehn Jahren übergeben werden. Die praktische Lesart: Ein Exit dauert länger als ein Inserat, und ein Plan, der von einem einzigen Käufer abhängt, ist brüchig.
Auf der Seite der Mitarbeiterbeteiligung berichtet das National Center for Employee Ownership, dass die Vereinigten Staaten nach Daten von 2023 6.609 als ESOPs identifizierte Pläne mit einem Gesamtvermögen von über 2 Billionen $ und 15,1 Millionen Teilnehmenden hatten. Das ist die Größenordnung eines Weges in einem Land, und es zeigt, dass Mitarbeiterbeteiligung ein etablierter Pfad ist und kein Nischenexperiment.
Die steuerliche Behandlung kann die Rechnung schnell verändern. Im Vereinigten Königreich zum Beispiel kündigte die Regierung an, dass die Befreiung von der Kapitalertragsteuer bei qualifizierten Veräußerungen an einen EOT bei Veräußerungen ab dem 26. November 2025 von 100 % auf 50 % sinken würde. Ein Weg, der in einem Jahr am günstigsten aussah, kann im nächsten anders aussehen. Deshalb sollte jeder, der einen Exit plant, die am Tag des Deals geltenden Regeln in dem Land prüfen, in dem er und das Unternehmen besteuert werden.
So grenzen Sie das Feld ein
Sie müssen das nicht in einer Sitzung klären. Eine vernünftige Reihenfolge sieht so aus.
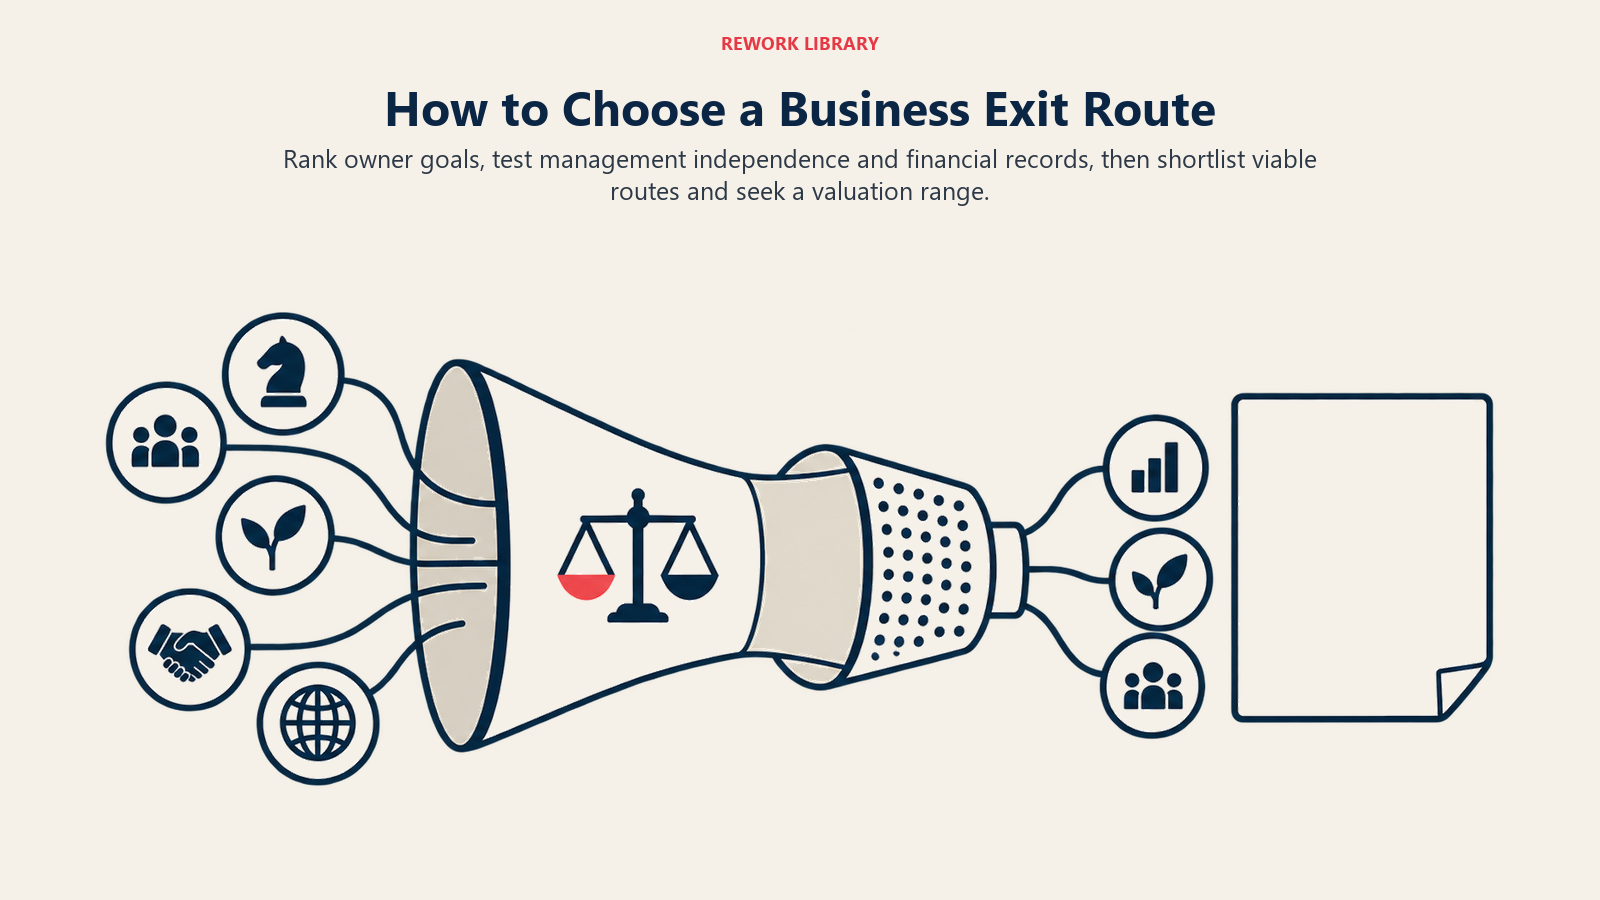
- Ordnen Sie Ihre Ziele. Preis, Tempo, Kontinuität für die Belegschaft, Ihre eigene künftige Rolle und der Name oder das Vermächtnis des Unternehmens. Bringen Sie sie in eine Reihenfolge.
- Testen Sie das Unternehmen. Fragen Sie, ob es einen Monat ohne Sie läuft, ob drei Personen beschreiben könnten, wie wichtige Kunden gewonnen werden, und ob die Finanzen der Prüfung durch einen Fremden standhalten würden.
- Wählen Sie zwei oder drei Wege in die engere Wahl. Streichen Sie die, die Ihre Ziele oder die Größe Ihres Unternehmens ausschließen. Ein Gründer mit einem Team von zwanzig steuert wahrscheinlich nicht auf einen IPO zu.
- Holen Sie eine Bewertungsspanne ein. Nicht eine einzelne Zahl. Spannen zeigen, wie viel vom Preis von Annahmen abhängt, die Sie beeinflussen können.
- Planen Sie einen längeren Zeitraum ein, als Sie erwarten. Ein Unternehmen, das bereit ist, hat auch mehr Optionen.
Manche Inhaber finden es nützlich, zwei Wege parallel zu verfolgen, etwa einen Trade-Käufer einzuladen und zugleich einen Management-Buy-out zu prüfen, weil eine glaubwürdige Alternative die Konditionen auf beiden Seiten verbessert.
Wichtige Fakten: Exit-Optionen für Unternehmensinhaber
- Es gibt mindestens neun Exit-Wege: Trade Sale, Verkauf an Private Equity, Fusion, IPO, Management-Buy-out, Mitarbeiterbeteiligung, Familienübertragung, Teilverkauf und geordnete Abwicklung.
- Ein IPO bezeichnet im Allgemeinen den Zeitpunkt, zu dem ein Unternehmen seine Aktien erstmals der Öffentlichkeit anbietet (SEC, Investor.gov).
- Das Exit Planning Institute nennt: nur 20 % bis 30 % der Unternehmen, die an den Markt gehen, werden tatsächlich verkauft.
- Das NCEO zählte 6.609 ESOPs in den Vereinigten Staaten in den Daten von 2023, mit über 2 Billionen $ Vermögen und 15,1 Millionen Teilnehmenden.
- Die britische Befreiung von der Kapitalertragsteuer für qualifizierte Veräußerungen an einen Employee Ownership Trust wurde bei Veräußerungen ab dem 26. November 2025 von 100 % auf 50 % gekürzt (HMRC/HM Treasury).
- Exit-Regeln und steuerliche Behandlung unterscheiden sich von Land zu Land, prüfen Sie sie daher vor Ort, bevor Sie einen Weg wählen.
Weiterführende Lektüre

Co-Founder & COO
On this page
- Ein Exit besteht aus zwei Entscheidungen, nicht aus einer
- Die neun Wege im Überblick
- 1. Trade Sale an einen strategischen Käufer
- 2. Verkauf an Private Equity
- 3. Fusion
- 4. Börsengang (IPO)
- 5. Management-Buy-out
- 6. Mitarbeiterbeteiligung
- 7. Übertragung innerhalb der Familie
- 8. Schrittweiser oder teilweiser Verkauf (Rekapitalisierung)
- 9. Geordnete Abwicklung
- Die Wege im Vergleich
- Wofür Käufer zahlen, egal welcher Weg
- Wo Inhaber in der Praxis stehen
- So grenzen Sie das Feld ein
- Weiterführende Lektüre