Geschwisterpartnerschaften in Familienunternehmen
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Ein Gründer kann ein Unternehmen aus dem Bauch heraus führen, denn der Instinkt einer einzelnen Person ist der gesamte Entscheidungsprozess. Übergibt man dieses Unternehmen an zwei oder drei Kinder, bricht der Prozess zusammen. Nun gibt es mehrere Eigentümer, die im selben Haus aufgewachsen sind, dieselben Kränkungen im Gedächtnis tragen und über alles uneins sein können, von Gehältern bis zur Frage, ob das Unternehmen Kredite aufnehmen soll.
Das ist die Geschwisterpartnerschaft: die zweite Eigentümerphase im bekanntesten Entwicklungsmodell von Familienunternehmen. Dieser Artikel behandelt, was diese Phase ist, wie sie sich von der Gründerphase unterscheidet, welche Strukturen Geschwister für die gemeinsame Führung nutzen, welche Spannungen immer wieder auftreten, welche Governance-Instrumente sie beherrschbar halten und was sich ändert, wenn die nächste Generation kommt.
Was eine Geschwisterpartnerschaft ist
Der Begriff stammt aus Generation to Generation: Life Cycles of the Family Business von Kelin Gersick, John Davis, Marion McCollom Hampton und Ivan Lansberg (Harvard Business School Press, 1997). Ihr Modell kennt drei Eigentümerphasen: beherrschender Eigentümer, Geschwisterpartnerschaft und Cousin-Konsortium. Die Zusammenfassung des Modells durch die Cambridge Family Enterprise Group beschreibt die Geschwisterpartnerschaft als die Phase, in der Brüder und Schwestern das Unternehmen gemeinsam über das Eigentum kontrollieren, und sagt, Unternehmen gelangten typischerweise dorthin, weil Familien das Eigentum tendenziell zu gleichen Teilen an die nächste Generation weitergeben.
Akademische Forschende definieren sie etwas anders, nämlich über die Beteiligung statt über das Eigentum. In einer Studie von 2011 im South African Journal of Economic and Management Sciences verstehen Shelley Farrington, Elmarie Venter und Christo Boshoff eine Geschwisterpartnerschaft als ein Unternehmen, in dem mindestens zwei Brüder und/oder Schwestern aktiv im Management oder in der Entscheidungsfindung beteiligt sind und erheblichen Einfluss auf die Strategie haben. Das erinnert nützlich daran, dass „Geschwisterpartnerschaft“ die Eigentümergruppe, das Managementteam oder beides beschreiben kann und beide nicht immer übereinstimmen.
Wenn Sie zuerst das vollständige Bild aller drei Phasen möchten, behandelt der Artikel zum Lebenszyklus des Familienunternehmens alles. Dieser hier geht tiefer auf die mittlere Phase ein.
Wie sie sich von der Phase des beherrschenden Eigentümers unterscheidet
Bei einem beherrschenden Eigentümer hat die Autorität eine Quelle. Bei Geschwistern hat sie mehrere, und jede Quelle hat ihre eigene Geschichte mit den anderen. Die Zusammenfassung der CFEG nennt typische Merkmale der Geschwisterphase: Spannungen unter Geschwistern um Macht und Fairness, ein Gleichgewicht zwischen Dividenden und Reinvestition und die Notwendigkeit, professionelle Geschäftssysteme aufzubauen. Sie hält außerdem fest, dass Familien in dieser Phase größer und vielfältiger sind, das Unternehmen größer und komplexer ist und die familiären Beziehungen weniger eng sein können, wenn Geschwister eigene Haushalte gründen.
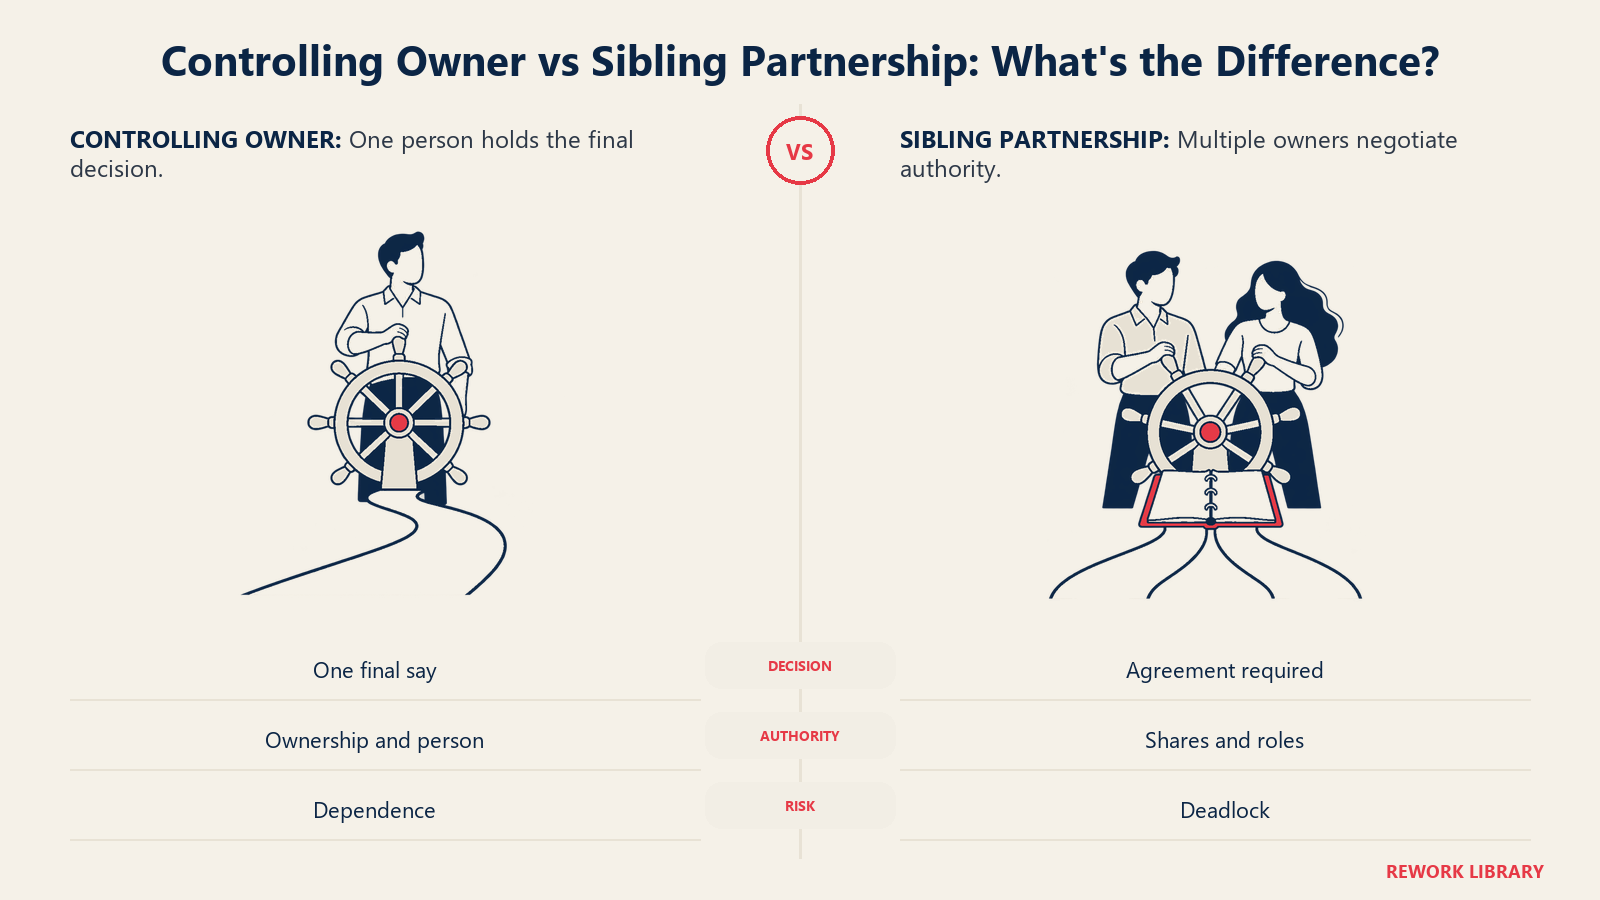
| Beherrschender Eigentümer | Geschwisterpartnerschaft | |
|---|---|---|
| Wer entscheidet | Eine Person oder ein Paar | Eine Gruppe, die sich einigen muss |
| Quelle der Autorität | Eigentum und Persönlichkeit | Anteile, Titel und ausgehandelte Rollen |
| Typisches Risiko | Abhängigkeit von einer Person | Uneinigkeit unter Gleichen |
| Governance | Oft informell | Informelle Regeln beginnen zu versagen |
| Schlüsselfrage | „Wer kommt als Nächstes?“ | „Wie entscheiden wir gemeinsam?“ |
Der praktische Wandel führt von der Autorität zur Einigung. Ein Gründer kann einen Manager überstimmen. Eine Schwester kann einen Bruder nicht überstimmen, der gleich viele Anteile hält. Deshalb beginnen in der Geschwisterphase schriftliche Rollen, ein Entscheidungsprozess und etwas Input von außen zu zählen. Der Artikel zur Nachfolge im Familienunternehmen zeigt, wie sich das Geschwistermodell neben die anderen Optionen einordnet.
Wichtige Fakten: Geschwisterpartnerschaften
- Sie ist die zweite von drei Eigentümerphasen in Generation to Generation von Gersick, Davis, McCollom Hampton und Lansberg (1997), nach dem beherrschenden Eigentümer und vor dem Cousin-Konsortium (CFEG).
- Familien erreichen sie typischerweise, weil das Eigentum zu gleichen Teilen an die nächste Generation weitergegeben wird (CFEG).
- Die typischen Themen sind Spannungen unter Geschwistern um Macht und Fairness, Dividenden versus Reinvestition und der Aufbau professioneller Geschäftssysteme (CFEG).
- In einer Befragung mit 371 verwertbaren Antworten von Geschwisterpartnern waren die Geschwisterbeziehung und die Wahrnehmung von Fairness die wichtigsten Bestimmungsfaktoren der Teameffektivität (Farrington, Venter und Boshoff, 2011).
- In der American Family Business Survey von 2003 erwarteten 35,1 % der Eigentümer, dass in der nächsten Generation Co-CEOs ihr Unternehmen führen würden (Family Business Magazine).
Gängige Strukturen
Es gibt keine einheitliche Vorlage. Familien landen tendenziell bei einer von wenigen Konstellationen, und die richtige hängt von Fähigkeiten, Ehrgeiz und der Frage ab, wer tatsächlich führen will.
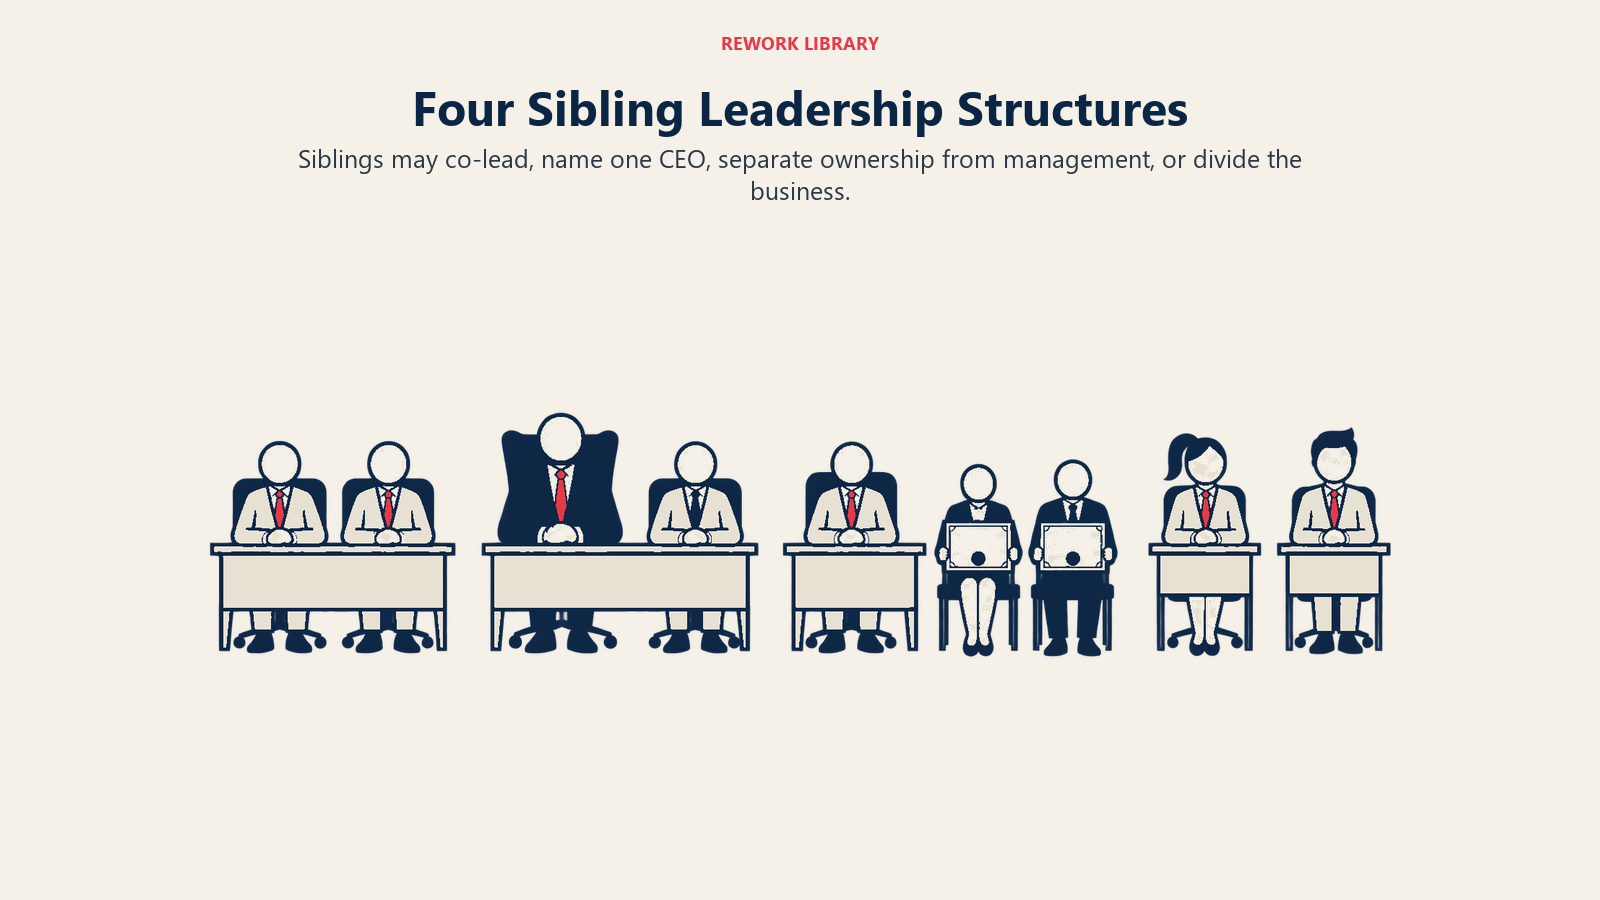
Nicole Bettinger Zeidler und Tom Emigh von The Family Business Consulting Group beschreiben zwei Führungsmodelle. Im Co-Leading-Modell teilen sich Geschwister gleiche Befugnisse auf derselben Ebene, mit Titeln wie Co-CEO oder Co-Präsident oder mit komplementären Rollen wie COO und CFO. Im hierarchischen Modell hat ein Geschwisterteil als CEO die primäre Befugnis, während ein anderes eine nachgeordnete Rolle übernimmt, sodass die Rollen Fähigkeiten und Interessen widerspiegeln statt gleicher Verantwortung. Das Co-Leading-Modell, so sagen sie, verlangt ein hohes Maß an Selbstwahrnehmung und Kommunikation.
| Struktur | Funktionsweise | Wo sie passt | Hauptrisiko |
|---|---|---|---|
| Gemeinsame Führung (Co-CEOs) | Gleiche Befugnisse, gemeinsamer Titel oder Aufteilung nach Funktion | Geschwister mit komplementären Fähigkeiten und hohem Vertrauen | Pattsituation, unklare Verantwortlichkeit |
| Erster unter Gleichen | Ein Geschwisterteil ist CEO, die anderen haben Spitzenrollen und gleiche oder nahezu gleiche Anteile | Es gibt einen klaren Anführer, das Eigentum bleibt aber geteilt | Groll, wenn Vergütungs- oder Statusunterschiede als unverdient empfunden werden |
| Einer führt, die anderen besitzen | Ein Geschwisterteil leitet das Unternehmen, die übrigen sind nur Gesellschafter | Geschwister mit unterschiedlichen Laufbahnen und Zielen | Streit um Informationen und Dividenden |
| Das Unternehmen aufteilen | Jedes Geschwisterteil übernimmt eine Einheit oder einen Vermögenswert | Unvereinbare Ziele, aber teilbare Vermögenswerte | Verlust von Größenvorteilen, komplexe Bewertung |
Die ersten beiden Zeilen folgen dem Co-Leading- und dem hierarchischen Modell der FBCG. „Erster unter Gleichen“ ist die gängige Bezeichnung für die hierarchische Variante, wenn die Anteile gleich bleiben. Die dritte und vierte Zeile spiegeln Konstellationen, die Berater ansprechen, wenn die Ziele der Geschwister auseinanderlaufen. In Kelin Gersicks bekanntem Fallkommentar „Equal Isn't Always Fair“ schlägt ein Experte vor, dass Brüder mit unterschiedlichen Zielen die Beteiligungen aufteilen könnten, sodass jeder getrennt operiert, und ein anderer merkt an, dass jeder Bruder seine Anteile an den anderen, an den Elternteil oder an einen Dritten verkaufen könnte. Eine Partnerschaft zu beenden ist also eine legitime Option und kein Scheitern.
Gemeinsame Führung ist weiter verbreitet, als viele Gründer annehmen. Mike Hennings Beitrag von 2008 „Partners at the top“ verweist auf die American Family Business Survey von 2003, in der mehr als ein Drittel der befragten Eigentümer glaubte, dass in der nächsten Generation Co-CEOs ihr Unternehmen führen würden. Die Umfrage ist alt und stammt aus den USA, verstehen Sie sie also als Hinweis darauf, dass das Modell verbreitet ist, nicht als aktuellen Maßstab.
Die Spannungen, die immer wiederkehren
Gleich versus gerecht
Eltern, die fair sein wollen, greifen oft zur einfachsten Regel: gleiche Anteile, gleiche Titel, gleiche Vergütung. Gersicks Kommentar argumentiert, dass dies nach hinten losgeht. In dem Fall wurden zwei Brüder zu gleichen Partnern mit gleichen Gehältern gemacht, doch einer arbeitete deutlich länger und trieb den Großteil des Wachstums voran. Gersicks Punkt ist, dass pauschale Regeln wie gleiche Befugnisse und gleiche Vergütung Konflikte meist nicht verhindern, weil sie die Verbindung zwischen Belohnung und Beitrag kappen. Er fügt hinzu, dass Eltern ihre Kinder zu gleichen Eigentümern machen, sie aber nicht zu Partnern machen können, da Geschäftspartner einander wählen müssen.
Der Artikel zu Konflikten im Familienunternehmen, häufige Konfliktquellen, zeigt, wie oft Fairness unter anderen Auseinandersetzungen liegt. Die praktische Antwort lautet, drei Dinge zu trennen, die Gleichbehandlung gern verwischt: die Vergütung für die Stelle, die Rendite auf das Kapital und das, was jedes Geschwisterteil über die Stelle hinaus beiträgt. Auch bei gleichem Eigentum kann sich die Vergütung an Rollen und Leistung orientieren.
Aktive versus passive Eigentümer
Arbeiten manche Geschwister im Unternehmen und andere nicht, hat das Unternehmen zwei Arten von Eigentümern mit unterschiedlichen Interessen. Aronoff, Brun de Pontet, Ward und Mendoza nennen dies in Siblings and the Family Business ein Insider-Outsider-Dilemma: Manche Geschwister halten Anteile, ohne im Unternehmen zu arbeiten, was konkurrierende Verantwortlichkeitslinien zwischen Eigentum und Management erzeugt. Die Insider wollen Gehälter und Reinvestition. Die Outsider wollen Dividenden, Informationen und einen Ausweg. Das Drei-Kreise-Modell gibt diesen Positionen Namen, und der Artikel zur Eigentumsübertragung zwischen den Generationen erklärt, wie aktive und inaktive Eigentümer überhaupt entstehen.
Ehepartner und Schwiegerfamilie
Geschwister sind nicht allein Partner. Ihre Ehepartner leben mit den Folgen. In „In-Laws or Outlaws?“ argumentieren Aronoff, Astrachan, Mendoza und Ward, dass ein unzufriedener Ehepartner eine Geschwisterpartnerschaft gefährden kann, ein zufriedener sie dagegen stützt. Sie halten fest, dass Ehepartner über ihren Partner oft eine gefilterte Version der Ereignisse erhalten, was ohne direktes Wissen Groll nähren kann, und sie empfehlen, Ehepartner in Familientreffen einzubeziehen, damit sie die Dinge aus erster Hand hören.
Das ist in Südostasien wichtig, wo die Einbindung der erweiterten Familie üblich ist. Andrea Santiagos Studie von 2011 zur Schwiegerfamilie in philippinischen Familienunternehmen, erschienen in Family Business Review, fand die Position der Schwiegerfamilie mehrdeutig, weder eindeutig familiär noch familienextern, und schlug vor, dem Drei-Kreise-Modell einen eigenen Kreis hinzuzufügen. Sie argumentierte, dass die Stellung der Schwiegerfamilie die Behandlungsmaßstäbe und die Art der Leistungsmessung bestimmt. Mehr zum regionalen Bild finden Sie unter Familienunternehmen in Südostasien.
Rivalität und die Geschwisterbeziehung selbst
Die Farrington-Studie ist hier die direkteste Evidenz. Anhand von Fragebögen an 1.323 Geschwisterpartner (371 verwertbare Antworten) stellten die Autoren fest, dass die Geschwisterbeziehung und Fairness wichtige Bestimmungsfaktoren dafür waren, wie effektiv ein Geschwisterteam war. Sie beschreiben eine gute Beziehung als geprägt von offener Kommunikation, bewältigtem Konflikt, gegenseitigem Respekt und Vertrauen, und sie sagen, Geschwister müssten über Kindheitsrivalitäten und Stereotype hinauskommen. Zur Fairness verweisen sie auf ausgewogene Arbeitslasten, ein Mitspracherecht bei Entscheidungen, faire Entscheidungsprozesse und faire Vergütung. Ein Ergebnis verdient Beachtung: In ihrer Stichprobe zeigte Fairness keinen Einfluss auf die finanzielle Performance, wirkte sich aber auf die Wachstumsperformance und darauf aus, wie zufrieden Geschwister mit ihren Arbeits- und Familienbeziehungen waren.
Dividenden versus Reinvestition
Die CFEG nennt dies ein Kernthema der Phase. Das Geschwisterteil, das das Unternehmen leitet, will meist Geld im Unternehmen halten; das Geschwisterteil mit einer Stelle anderswo will Einkommen. Keines von beiden liegt falsch. Der Artikel zur Dividendenpolitik im Familienunternehmen zeigt, wie Familien vorab eine Regel festlegen, damit der Streit nicht jedes Jahr von Neuem beginnt.
Die Governance-Instrumente, die sie handhabbar machen
Gute Absichten überstehen keinen zehnjährigen Streit ums Geld. Regeln schon. Die folgenden Instrumente sind die üblichen, jeweils der Spannung zugeordnet, die sie bearbeiten.
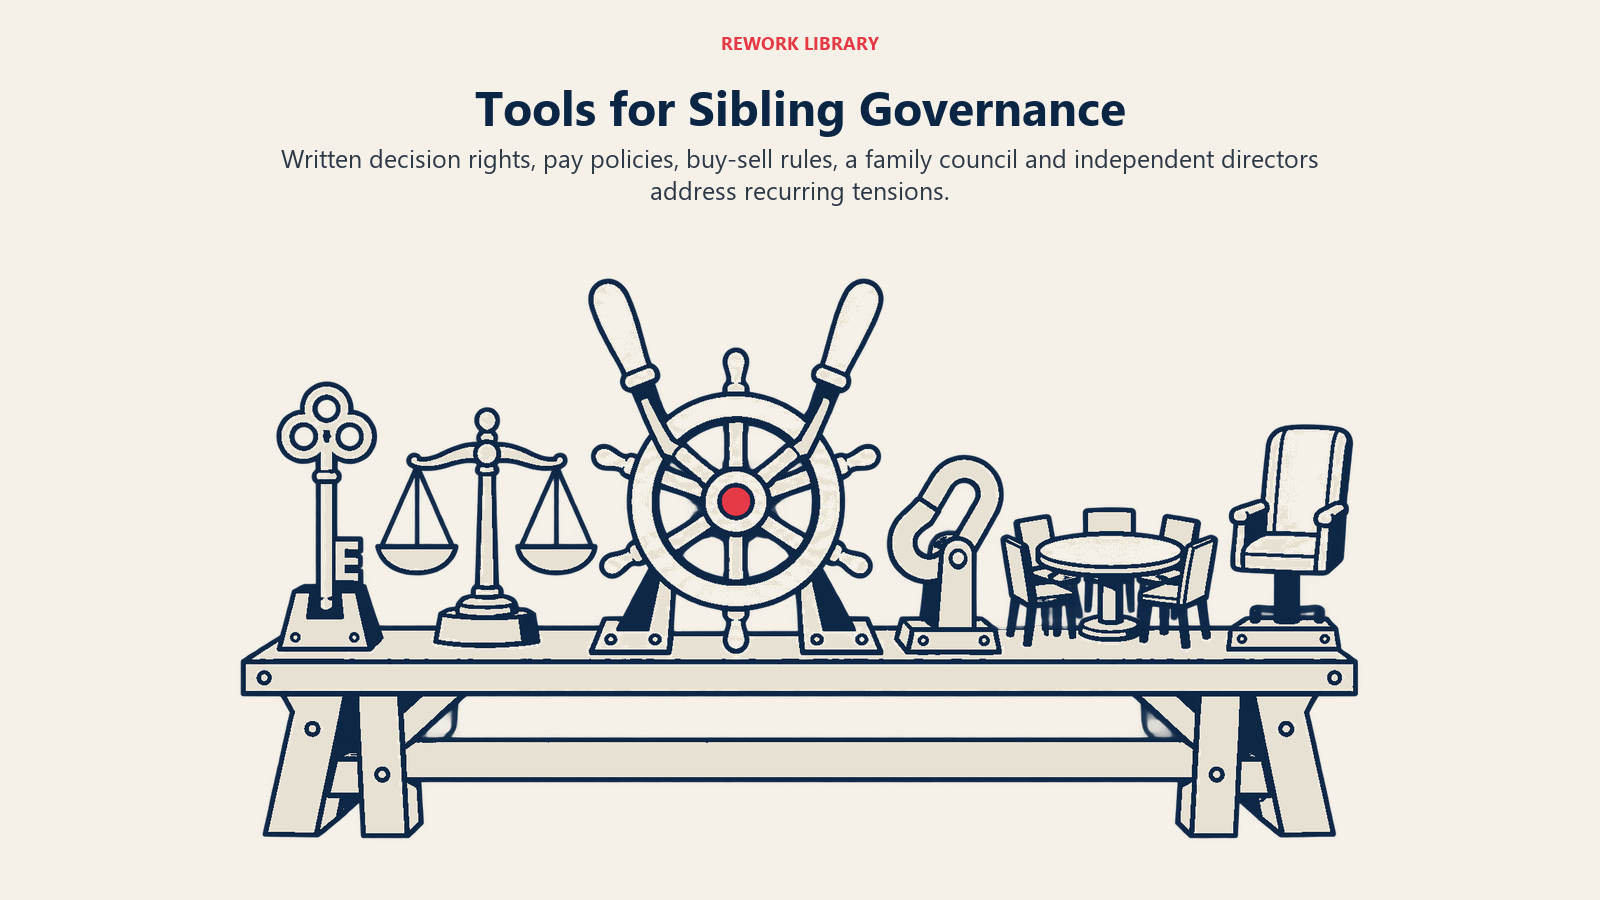
| Spannung | Instrument | Was es leistet |
|---|---|---|
| Wer entscheidet was | Schriftliche Rollen und Entscheidungsrechte | Trennt Entscheidungen der Geschäftsführung, des Boards und der Gesellschafter |
| Gleiche versus gerechte Vergütung | Richtlinie zur Beschäftigung von Familienmitgliedern | Legt Regeln für Eintritt, Vergütung und Beförderung von Verwandten fest |
| Ausstieg, Übertragungen, Streitigkeiten | Gesellschaftervertrag mit Buy-Sell-Regelungen | Definiert, wie Anteile bewertet, gekauft und verkauft werden |
| Aktive versus passive Eigentümer | Familienrat | Gibt Eigentümern und Verwandten ein Forum außerhalb des Sitzungssaals |
| Aufsicht und Objektivität | Board mit unabhängigen Verwaltungsratsmitgliedern | Bietet eine externe Sicht auf Vergütung, Leistung und Nachfolge |
| Ehepartner und Schwiegerfamilie | Einbeziehung in Familientreffen | Verringert gefilterte Informationen und Groll |
Die Autoren der FBCG heben ein leitendes Board mit unabhängigen Mitgliedern als Quelle der Objektivität bei Vergütung, Leistung und Nachfolge hervor. Einer der Kommentatoren in Gersicks Fall fügt hinzu, dass die Brüder, wenn sie keine Buy-Sell-Vereinbarung haben, eine schaffen müssen und dafür wahrscheinlich zuerst eine unabhängige Bewertung brauchen. Der Sinn einer Buy-Sell-Regelung ist, dass alle den Mechanismus bereits kennen, wenn ein Geschwisterteil aussteigen will oder die Partnerschaft nicht mehr funktioniert. Das unter Druck zu entscheiden, bringt Familien vor Gericht.
Beachten Sie, was die Liste nicht enthält: eine Regel, dass alles per Abstimmung entschieden wird. Eine Abstimmung zwischen zwei gleichen Eigentümern endet in einer Pattsituation, und eine unter fünfen kann eine dauerhaft überstimmte Minderheit hinterlassen. Deshalb sollte der Gesellschaftervertrag regeln, wie Pattsituationen aufgelöst werden und welche Entscheidungen mehr als eine einfache Mehrheit erfordern.
Warum Struktur allein nicht genügt
Der FBCG-Beitrag von 2026 „Beyond Structure“ macht einen Punkt, der Wiederholung verdient. Anhand eines Kundenbeispiels argumentiert er, dass Struktur weniger zählt als die Instrumente, Erwartungen, Governance-Systeme und Kommunikationspraktiken, die die Struktur zum Funktionieren bringen, und dass eines der größten Risiken für Harmonie und Performance darin liegt, alle an jeder Geschäftsentscheidung beteiligt zu lassen. Ein Geschwisterteil, das Gesellschafter, aber nicht in der Geschäftsführung ist, erwartet möglicherweise den Informationszugang, den es bei seinem Elternteil sah, während die CEO-Struktur ihn begrenzt. Das ist eine Governance-Lücke, und eine schriftliche Informationsrichtlinie schließt sie.
Dieselbe Logik gilt für die Entscheidung, zusammenzubleiben. In Gersicks Fall sagt ein Kommentator, die Brüder müssten zuerst entscheiden, ob sie wirklich gemeinsam im Geschäft bleiben wollen, und für jeden von ihnen definieren, was „fair“ bei Managementleistung, Vergütung und Kapitalrendite bedeutet. Alles Weitere folgt aus diesem Gespräch.
Eine kurze Checkliste für ein Geschwisterteam
Für einen Gründer, der das Unternehmen auf mehrere Kinder übertragen will, oder für Geschwister, die es gerade geerbt haben:
- Schreiben Sie auf, warum Sie gemeinsam im Geschäft sind. Aronoff und Kollegen empfehlen zu fragen, was Eigentum für jeden Einzelnen bedeutet und welche gemeinsamen Werte, Visionen und Ziele es gibt.
- Wählen Sie ein Führungsmodell bewusst. Gemeinsame Führung, hierarchisch oder einer führt und die anderen besitzen, mit schriftlich festgelegten Titeln und Entscheidungsrechten.
- Trennen Sie Vergütung, Kapital und Beitrag. Gleiche Anteile können mit ungleichen, an Rollen gebundenen Gehältern nebeneinander bestehen.
- Schaffen Sie einen Buy-Sell-Mechanismus, bevor jemand aussteigen will.
- Schaffen Sie ein Forum für nicht mitarbeitende Eigentümer und Ehepartner.
- Holen Sie ein externes Verwaltungsratsmitglied oder einen Berater dazu. Eine neutrale Stimme ist günstiger als eine Familienfehde.
- Überprüfen Sie die Konstellation regelmäßig. Ziele ändern sich, wenn Geschwister älter werden und ihre Haushalte wachsen.
Für einen Eindruck davon, wie externer Input zu einem wachsenden Unternehmen passt, sind die Hinweise zur Professionalisierung eines Familienunternehmens eine gute Ergänzung.
Der nächste Übergang: hin zum Cousin-Konsortium
Die Zusammenfassung der CFEG sagt, dass die Kontrolle, wenn das Eigentum erneut zu gleichen Teilen weitergegeben wird, an eine Gruppe von Cousins übergeht und dass Familien und Unternehmen in der Cousin-Phase noch größer und komplexer sind. Die Arithmetik richtet den Schaden an. Drei Geschwister mit gleichen Anteilen und jeweils zwei Kindern hinterlassen sechs Cousins, die je ein Sechstel besitzen, verteilt über Familienzweige, von denen die meisten wahrscheinlich nicht im Unternehmen arbeiten. Der Artikel zur Streuung der Eigentümerschaft in der Familie behandelt diese Verwässerung im Detail.
Deshalb ist die Geschwisterphase die beste Zeit, Strukturen aufzubauen. Geschwister kennen einander noch und können sich noch persönlich auf Regeln einigen. Die nächste Generation erbt, was die Geschwister aufgebaut haben: einen Gesellschaftervertrag, einen Familienrat und ein Board mit unabhängigen Verwaltungsratsmitgliedern, oder nichts. Manche Familien nutzen die Geschwisterphase, um zu entscheiden, wer künftig Anteile besitzen darf, damit die Cousin-Gruppe überschaubar bleibt. Andere bündeln das Eigentum vor dem Übergang in einem Familienzweig. Beides sind Entscheidungen, die nur die heutigen Eigentümer treffen können.
Nichts davon ist garantiert. Die Phasen sind typische Muster, keine Regeln, und eine Familie kann die Geschwisterphase ganz überspringen, wenn ein Kind übernimmt. Doch für die vielen Unternehmen, in denen das Eigentum tatsächlich an mehrere Kinder geht, ist frühe Vorbereitung die günstigste verfügbare Versicherung.
Weiterführende Lektüre

Co-Founder & COO
On this page
- Was eine Geschwisterpartnerschaft ist
- Wie sie sich von der Phase des beherrschenden Eigentümers unterscheidet
- Gängige Strukturen
- Die Spannungen, die immer wiederkehren
- Gleich versus gerecht
- Aktive versus passive Eigentümer
- Ehepartner und Schwiegerfamilie
- Rivalität und die Geschwisterbeziehung selbst
- Dividenden versus Reinvestition
- Die Governance-Instrumente, die sie handhabbar machen
- Warum Struktur allein nicht genügt
- Eine kurze Checkliste für ein Geschwisterteam
- Der nächste Übergang: hin zum Cousin-Konsortium
- Weiterführende Lektüre