Eigentumsnachfolge und Führungsnachfolge im Vergleich
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
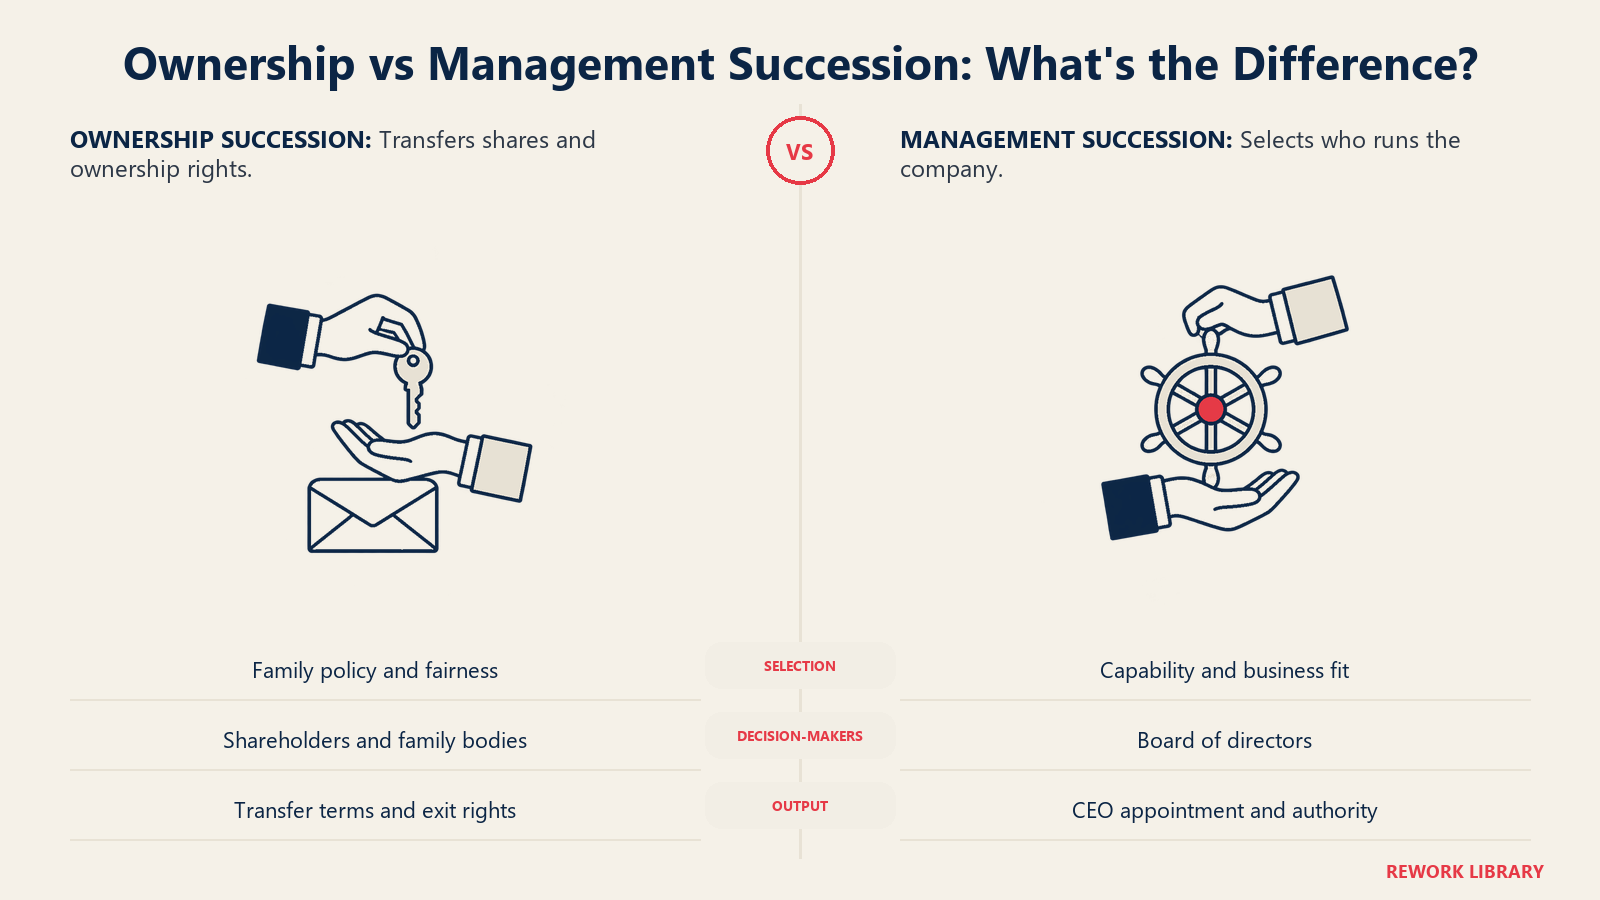
Die Nachfolge im Familienunternehmen besteht eigentlich aus zwei Übergängen, über die gesprochen wird, als wären sie einer. Der erste ist die Führungsnachfolge: Wer wird das Unternehmen leiten? Der zweite ist die Eigentumsnachfolge: Wer wird seine Anteile halten? Sie haben unterschiedliche Ziele, unterschiedliche Kandidaten, unterschiedliche Zeitpläne und unterschiedliche Entscheidungsträger. Behandelt eine Familie beide als ein einziges Ereignis, verschluckt meist ein Pfad stillschweigend den anderen, und am Ende hat jemand eine Rolle, für die er nicht ausgewählt wurde.
Dieser Artikel erklärt, warum die beiden Pfade getrennt werden sollten, zeigt die vier Kombinationen aus Eigentümer und Führungskraft, auf die eine Familie hinauslaufen kann, und vergleicht die Pfade nach Zielen, Timing und Governance. Anschließend behandelt er die beteiligten Gremien jedes Pfads und die Fehler, die aus dem Vermischen entstehen.
Für das Gesamtbild, wie eine Unternehmerfamilie die Übergabe plant, beginnen Sie mit dem Hub zur Nachfolge im Familienunternehmen. Dieser Artikel nimmt eine Unterscheidung darin genauer unter die Lupe.
Zwei Pfade, zwei Fragen
Die Führungsnachfolge beantwortet eine Frage: Wer hat die Fähigkeiten, das Urteilsvermögen und das Standing, dieses Unternehmen in den nächsten zehn Jahren zu leiten? Das ist eine Talententscheidung. Der Kandidatenpool kann Familienmitglieder, langjährige Führungskräfte und externe Neueinstellungen umfassen.
Die Eigentumsnachfolge beantwortet eine andere Frage: Wer soll die Anteile halten, in welchen Anteilen, mit welchen Rechten und mit welchem Ausstieg? Das ist eine Entscheidung über Vermögen, Kontrolle und Fairness unter Verwandten. Der Pool beschränkt sich meist auf Familienmitglieder, angeheiratete Verwandte und mitunter Trusts oder Holdingvehikel.
Das Drei-Kreise-Modell macht die Trennung sichtbar. Das Modell von John Davis und Renato Tagiuri, 1978 an der Harvard Business School entstanden, beschreibt ein Familienunternehmenssystem als drei sich überlappende Gruppen: Familie, Unternehmen und Eigentum. Die Führungsnachfolge betrifft überwiegend den Unternehmenskreis. Die Eigentumsnachfolge betrifft den Eigentumskreis. Eine Person kann in beiden stehen, aber nichts verlangt es. Unser Erklärartikel zum Drei-Kreise-Modell des Familienunternehmens erläutert die sieben Positionen, die sich daraus ergeben.
Forscher zu Familienunternehmen sagen dasselbe direkt. In einem auf FamilyBusiness.org veröffentlichten Leitfaden schreiben Tom Rüsen, Torsten Groth und Arist von Schlippe, Eigentumsnachfolge und Führungsnachfolge „sollten nicht vermengt werden, und beide sind entscheidend für einen effizienten Nachfolgeprozess“. Sie fügen hinzu, dass Familien dazu neigen, sich auf die operative Führung zu konzentrieren und die Gesellschafternachfolge zu vernachlässigen, und dass Probleme entstehen, wenn Geschwister, Familienstämme oder Patriarchen das operative Geschäft noch lange dominieren, nachdem sie ihre Anteile formal übergeben haben.
Wichtige Fakten: Eigentums- und Führungsnachfolge
- Die Eigentumsnachfolge (Gesellschafter) und die Führungsnachfolge (Management) sollten laut Rüsen, Groth und von Schlippe als getrennte Prozesse behandelt werden (FamilyBusiness.org).
- Das Drei-Kreise-Modell, 1978 von Renato Tagiuri und John Davis an der Harvard Business School entwickelt, trennt die Gruppen Familie, Unternehmen und Eigentum (CFEG).
- Das IFC-Handbuch nennt die Nachfolge im CEO-Amt und im Top-Management „wahrscheinlich das wichtigste Thema“, mit dem Unternehmen konfrontiert sind, und sagt, manche Berater begännen mit der Auswahl des nächsten CEO schon bei der Ernennung des amtierenden (IFC Family Business Governance Handbook).
- In einer Studie dänischer Unternehmen senkten Nachfolgen durch Familien-CEOs die operative Rentabilität auf die Aktiva rund um den Übergang um mindestens vier Prozentpunkte (Bennedsen et al., NBER).
Die vier Kombinationen
Trennt man die beiden Fragen, ergibt sich für eine Familie ein kleines Raster möglicher Ergebnisse. Jede Antwort auf „Wem gehört es?“ lässt sich mit jeder Antwort auf „Wer leitet es?“ kombinieren.
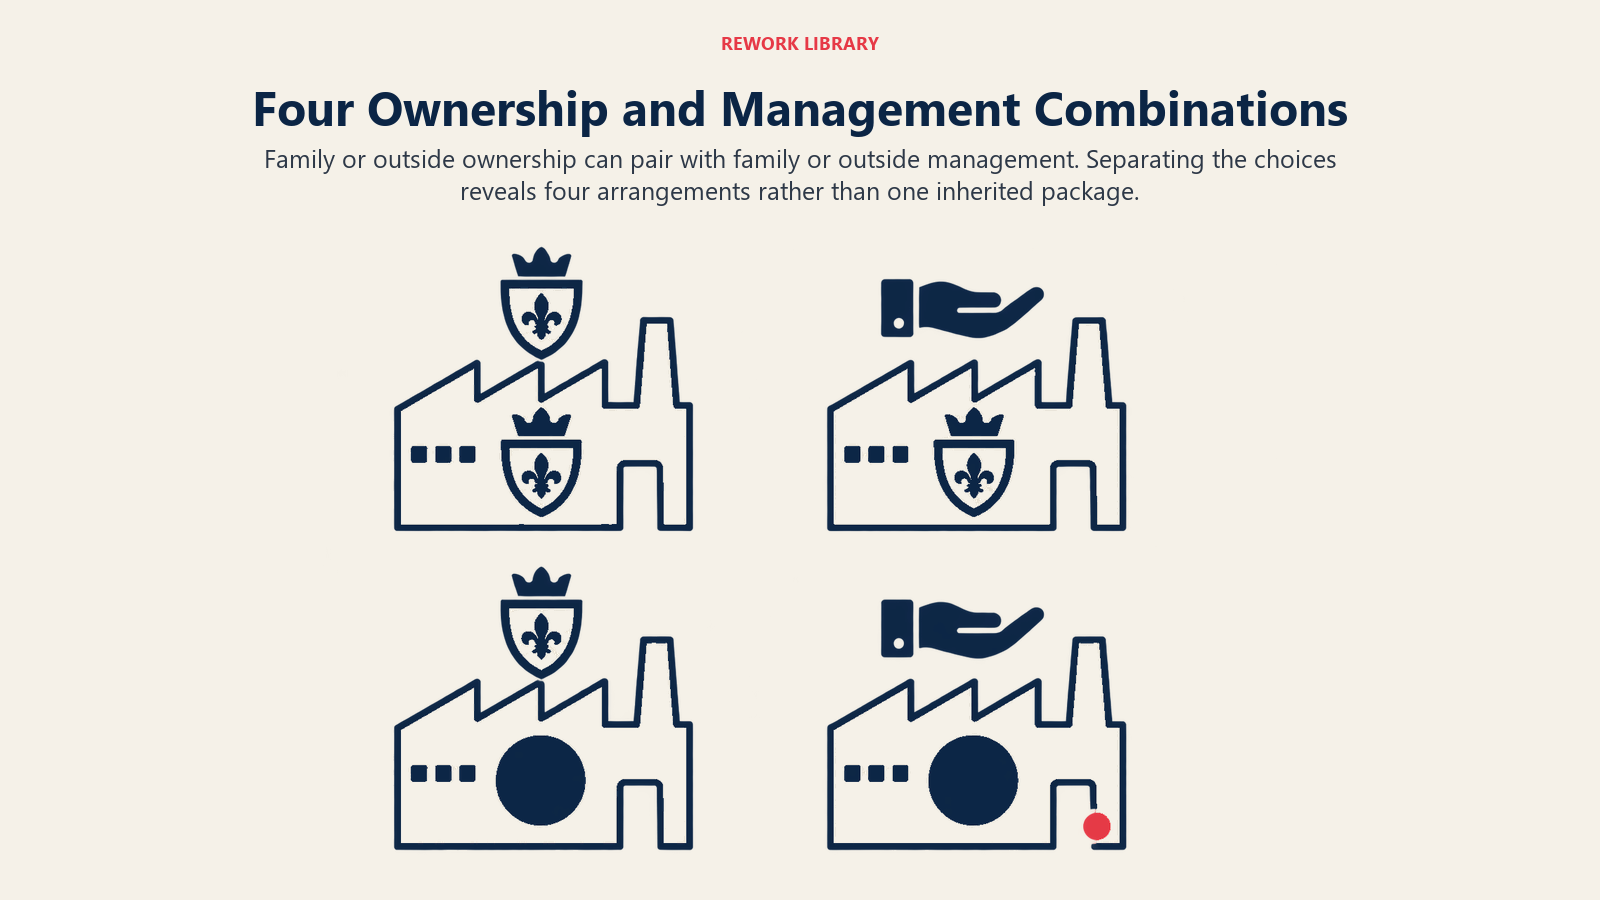
| Die Familie führt | Externe führen | |
|---|---|---|
| Die Familie besitzt | Im Familienbesitz, von der Familie geführt | Im Familienbesitz, professionell geführt |
| Teilweise oder ganz im Besitz Externer | Von der Familie geführt, mit externen Investoren | Weitgehend familienextern auf beiden Pfaden |
Das ist eine analytische Rahmung und keine Standardklassifikation, aber jedes Feld beschreibt eine reale Konstellation.
Die Familie besitzt, die Familie führt
Das ist das Standardbild eines Familienunternehmens, und hier lassen sich die beiden Pfade am leichtesten verwischen. Dieselbe Person ist Gründer, Geschäftsführer und Mehrheitsgesellschafter, sodass ein Ruhestand wie ein einziges Ereignis aussieht. Die Nachfolge muss hier bewusst entflochten werden. Ein Kind, das der naheliegende CEO ist, ist nicht zwingend der naheliegende Eigentümer von 100 % der Anteile, und Geschwister, die nie im Unternehmen arbeiten werden, müssen vielleicht trotzdem einen Teil besitzen. Die Überlappung im Drei-Kreise-Modell, in der eine Person mehrere Sektoren gleichzeitig besetzt, macht diese Konstellation bei der Übergabe genau so fragil.
Die Familie besitzt, Externe führen
Hier behält die Familie die Kontrolle über die Anteile und stellt einen familienexternen CEO ein, der das Unternehmen leitet. Das trennt die Talentfrage sauber von der Eigentumsfrage und ist oft der Weg, auf dem ein Familienunternehmen den Punkt übersteht, an dem kein Familienmitglied führen will oder kann. Die Aufgabe der Familie wird, gut zu besitzen: das Gremium zu besetzen, die Dividendenpolitik festzulegen und die Geschäftsführung zur Rechenschaft zu ziehen. Das ist eine eigene Fähigkeit und der Grund, warum Governance in dieser Konstellation wichtiger wird, nicht weniger wichtig.
Externe besitzen einen Teil, die Familie führt
Eine Familie kann Private Equity, einen Minderheitsinvestor oder Mitarbeitende als Gesellschafter aufnehmen, während ein Familienmitglied auf dem Chefsessel bleibt. Die Eigentumsnachfolge schließt nun Außenstehende ein, sodass Anteilsbewertung, Ausstiegsrechte und Informationsrechte zu formalen Fragen werden. Die Führungsnachfolge braucht weiterhin einen Kandidaten aus der Familie, doch dieser ist einem breiteren Gesellschafterkreis rechenschaftspflichtig.
Weitgehend familienextern auf beiden Pfaden
Am äußersten Ende verkauft die Familie den größten Teil oder ihre gesamte Beteiligung und führt nicht mehr. Das ist weniger ein Nachfolgeplan als ein Exit, aber es lohnt sich, es zu benennen, weil Familien manchmal per Zufall hier landen, nachdem sie keinen der beiden Pfade geplant haben.
Warum das Vermischen der Pfade Ärger macht
Eigentum wird als Belohnung für Führung behandelt
Wenn der Nachfolger im Chefamt automatisch auch der Nachfolger bei den Anteilen ist, bleiben alle nicht operativ tätigen Geschwister oder Cousins auf der Vermögensseite des Unternehmens außen vor. Das ist ein häufiger Keim für Groll und eine regelmäßige Quelle der Streitigkeiten, die beim Thema Konflikte im Familienunternehmen behandelt werden.
Führung wird als Erbe behandelt
Der umgekehrte Fehler ist ebenso teuer. Erwartet jeder Gesellschafter eine Stelle, besetzt das Unternehmen einen Familienanspruch statt einer Rolle. Das IFC-Handbuch sagt klar, dass Nachfolgepläne „den bestmöglichen Kandidaten für die Aufgabe auswählen sollten, unabhängig davon, ob er mit der Familie verwandt ist oder nicht“, und stellt fest, dass erfolgreiche Familien anerkennen, dass manche Familienmitglieder zurücktreten und durch fähigere Externe ersetzt werden sollten. Es beschreibt „Family First Companies“ außerdem als Unternehmen, die wie Sicherheitsnetze mit lockereren Qualifikationsstandards laufen, im Gegensatz zu „Business First Companies“. Der Artikel zur Richtlinie für die Beschäftigung von Familienmitgliedern behandelt, wie Familien solche Einstiegsstandards schriftlich festhalten.
Die Befunde zu Familien-CEOs
Die meistzitierte Forschung dazu stammt von Morten Bennedsen, Kasper Nielsen, Francisco Pérez-González und Daniel Wolfenzon. Anhand dänischer Daten und des Geschlechts des erstgeborenen Kindes des scheidenden CEO als Mittel, Ursache von Korrelation zu trennen, fanden sie, dass Nachfolgen innerhalb der Familie einen großen negativen kausalen Effekt auf die Unternehmensleistung hatten: Die operative Rentabilität auf die Aktiva sank rund um den Übergang um mindestens vier Prozentpunkte. Der Effekt war am stärksten in schnell wachsenden Branchen, in Sektoren, die hoch qualifizierte Arbeitskräfte brauchen, und in relativ großen Unternehmen.
Verstehen Sie das als eine Studie aus einem Land, nicht als Gesetz. Sie zeigt, warum der Führungspfad einen eigenen Auswahlmaßstab verdient, statt dass entscheidet, wer zufällig das Kind des Eigentümers ist.
Eine Person, keine Kontrolle
Sind Eigentümer und Führungskraft jahrzehntelang dieselbe Person, gibt es kein Gremium, dessen Aufgabe es ist zu fragen, ob die Führungskraft noch die richtige ist. Die Trennung der Pfade schafft diese Kontrolle. Ein Gremium kann den CEO hinterfragen. Ein Eigentümerforum kann das Gremium hinterfragen.
Die beiden Pfade im Vergleich
| Führungsnachfolge | Eigentumsnachfolge | |
|---|---|---|
| Kernfrage | Wer leitet das Unternehmen? | Wer hält die Anteile, und zu welchen Bedingungen? |
| Auswahlgrundlage | Fähigkeit, Passung zu den Anforderungen des Unternehmens | Fairness, Familienrichtlinie, Nachlass- und Steuerplanung |
| Kandidatenpool | Familie und Externe | Überwiegend Familie, angeheiratete Verwandte, Trusts oder Gesellschaften |
| Typisches Timing | An die Laufbahn der Führungskraft und den Bedarf des Unternehmens gekoppelt | An Nachlassplanung, Lebensphase und Familienvereinbarungen gekoppelt |
| Hauptgremium | Verwaltungsrat/Aufsichtsrat (Board of Directors) | Gesellschafter, Familienversammlung und Familienrat |
| Ergebnis | Ernennung des CEO, Entwicklungsplan | Gesellschafterrichtlinie, Übertragungsbedingungen, Ausstiegsrechte |
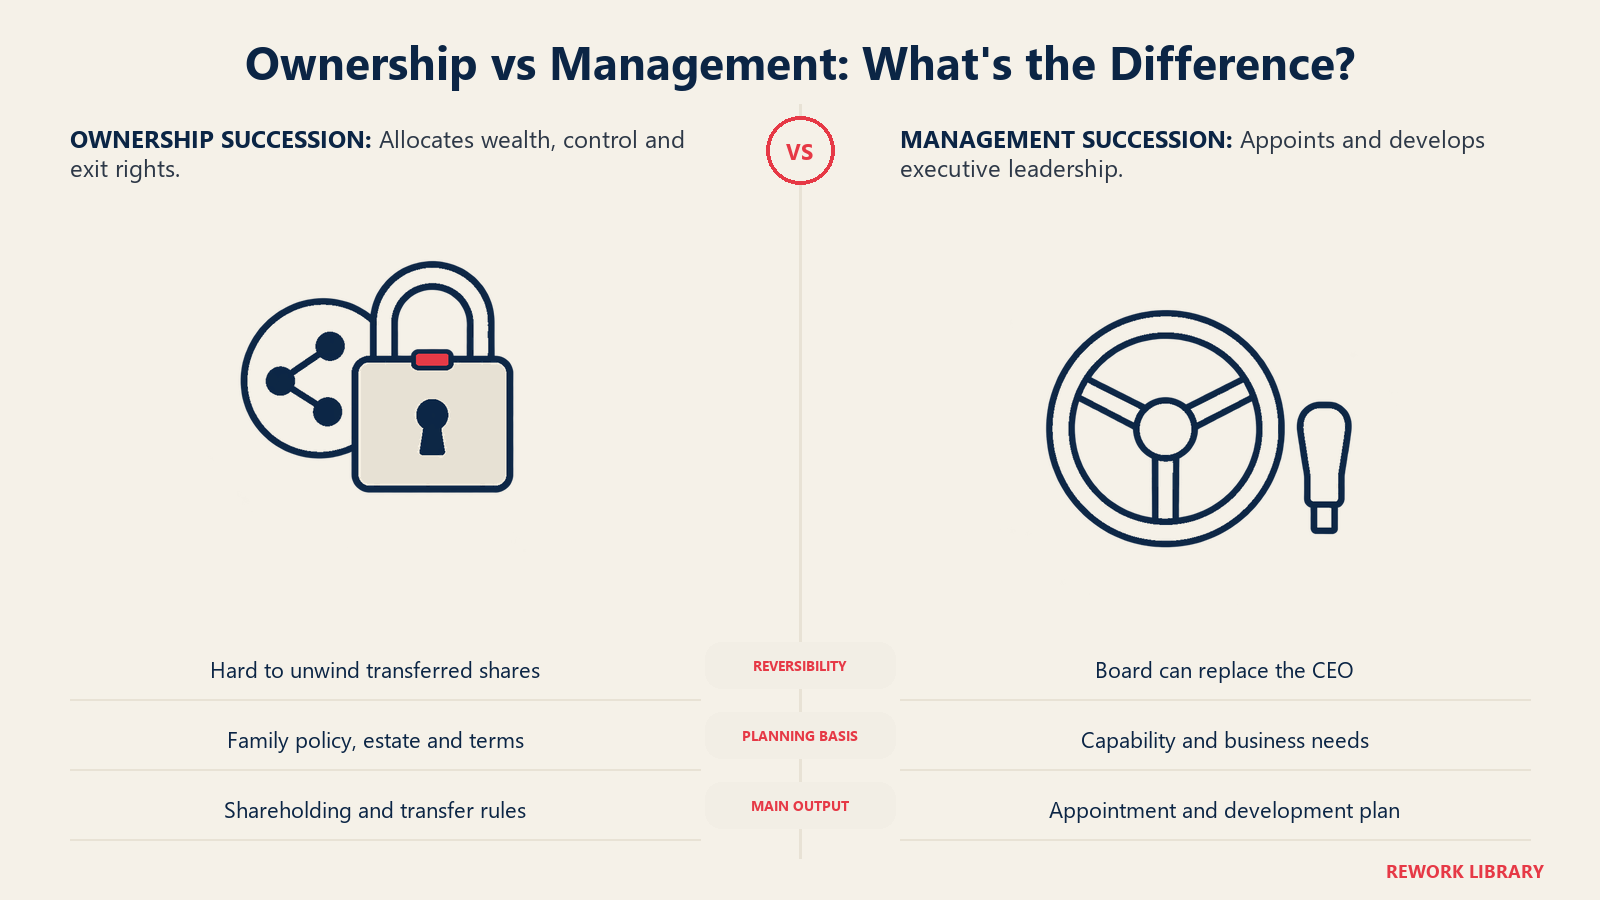
| Umkehrbar? | Ja, das Gremium kann einen CEO ersetzen | Nach der Übertragung der Anteile schwer umkehrbar |
Die Zeile zur Umkehrbarkeit ist die wichtigste. Ein schlechter CEO lässt sich ersetzen. Eine schlecht aufgebaute Anteilsübertragung ist schwer rückgängig zu machen, was ein Grund ist, dem Eigentumspfad mehr Vorlaufzeit zu geben. Die Mechanik der Übertragung von Anteilen zwischen Generationen behandelt der Artikel zur generationenübergreifenden Eigentumsübertragung.
Timing: Warum die Pfade nach unterschiedlichen Uhren laufen
Der Führungspfad wird tendenziell vom Geschäft getaktet. Das IFC-Handbuch hält fest, dass viele Berater empfehlen, den Auswahlprozess für den nächsten CEO schon bei der Ernennung des amtierenden CEO zu beginnen, da die Entwicklung interner Kandidaten Jahre dauert. Die Entscheidung selbst richtet sich danach, wann die amtierende Führungskraft zurücktreten will und wann das Unternehmen einen neuen Chef braucht.
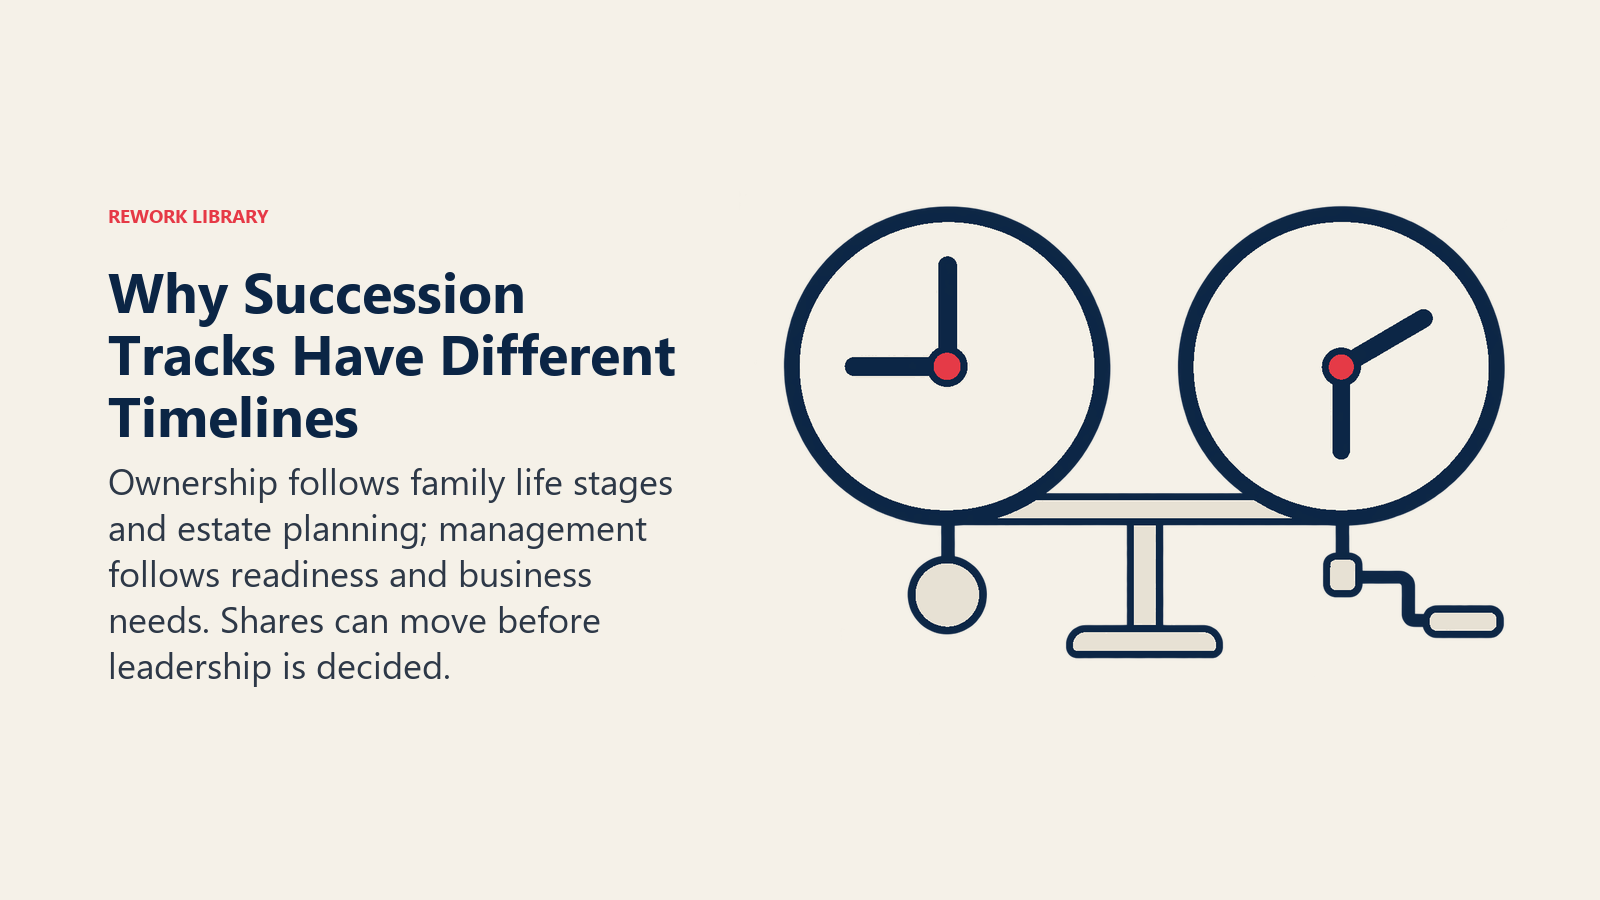
Der Eigentumspfad wird von der Familie getaktet. Er folgt der Nachlassplanung, dem Alter der nächsten Generation, steuerlichen und rechtlichen Vorgaben und dem Anteil des Familienvermögens, der im Unternehmen steckt.
Beide lassen sich bewusst entkoppeln. In dem von Rüsen, Groth und von Schlippe beschriebenen Fallbeispiel legte die Familie für jeden Bereich einen eigenen Nachfolgepfad fest. Die nächste Generation erhielt mit 18 Jahren, dem Alter der Volljährigkeit in Deutschland, Anteile, obwohl noch unklar war, wer Führungsrollen übernehmen würde. Jedes Mitglied unterzeichnete mit 18 außerdem einen Erbverzicht, sodass später kein Pflichtteil herausgegeben werden musste. Auf der Führungsseite durchlief jeder, der an einer Managementposition interessiert war, ein Assessment-Center, das seine Fähigkeiten an den vom Aufsichtsrat definierten Anforderungen prüfte.
Das ist das Design einer Familie, keine Vorlage. Es zeigt aber das Prinzip: Das Eigentum kann früh und planbar übergehen, während die Führung später und nach Leistung entschieden wird.
Ein Hinweis zur Reihenfolge
Keiner der beiden Pfade sollte abgeschlossen werden, bevor der andere durchdacht ist. Anteile zu übergeben, ohne zu wissen, wer führen wird, lässt einen neuen Gesellschafterkreis im Ungewissen über die Zukunft des Unternehmens. Einen CEO zu benennen, ohne die Eigentumsfrage zu kennen, macht den Nachfolger gegenüber Gesellschaftern rechenschaftspflichtig, deren Bedingungen nicht festgelegt sind. Die allgemeinere Disziplin der Nachfolgeplanung behandelt Führungskontinuität als Pipeline, und die Familienvariante fügt eine zweite Pipeline für das Eigentum hinzu.
Die Gremien auf jedem Pfad
Jeder Pfad hat seinen eigenen Kreis von Entscheidungsträgern. Familien geraten in Schwierigkeiten, wenn ein Gremium stillschweigend beide Aufgaben übernimmt.
Auf dem Führungspfad
- Der Verwaltungsrat/Aufsichtsrat (Board of Directors). Er ernennt und überwacht den Geschäftsführer. Der Artikel zum Aufsichtsgremium im Familienunternehmen behandelt, wie es sich von einem Familienforum unterscheidet. Hat eine Familie kein formelles Gremium, ist ein Beirat ein verbreiteter erster Schritt.
- Ein Nominierungs- oder Nachfolgeausschuss. Oft eine Untergruppe des Gremiums, die den Auswahlprozess für den CEO steuert.
- Der amtierende CEO. Beteiligt an Entwicklung und Übergabe, aber nicht alleiniger Richter über den Nachfolger.
Auf dem Eigentumspfad
- Die Gesellschafterversammlung. Das rechtliche Organ, über das Eigentümer ihre Rechte ausüben.
- Die Familienversammlung. Laut IFC-Handbuch tagt sie in der Regel ein- bis zweimal im Jahr, um wichtige Familienrichtlinien zu genehmigen und Vertreter zu wählen.
- Der Familienrat. Eine kleine gewählte Gruppe von 5 bis 9 Mitgliedern laut IFC, die zwei- bis sechsmal im Jahr tagt, Familienrichtlinien entwirft und Kandidaten für das Gremium vorschlägt.
- Ein Anteilsrückkauffonds. Die IFC beschreibt diese Fonds als Möglichkeit für Gesellschafter, zu einem fairen Preis auszusteigen.
Der Rat ist das Scharnier zwischen den beiden Pfaden, weil er das Gremium mit Kandidaten versorgt, aber nicht den CEO ernennt. Diese Grenze ist der wichtigste Schutz davor, dass Eigentümerpolitik über die Führung entscheidet.
Die Familie legt auch die Regeln fest, nach denen beide Pfade laufen. Das IFC-Handbuch rät, Gesellschafterrichtlinien in den frühesten Phasen festzulegen, einschließlich der Frage, ob angeheiratete und verwandte Mitglieder Anteile besitzen dürfen. In einer Familienverfassung werden diese Richtlinien üblicherweise schriftlich festgehalten.
In die Praxis umsetzen
Eine Familie, die die Pfade getrennt halten will, kann eine kurze Abfolge durcharbeiten:
- Die beiden Pfade schriftlich benennen und jedem einen eigenen Verantwortlichen geben. Ein Gremium ist für die Auswahl der Führung zuständig, ein anderes für den Plan zur Anteilsübertragung.
- Zuerst die Eigentumsprinzipien festlegen, etwa wer Anteile besitzen darf und wie Anteile verkauft oder zurückgekauft werden können.
- Einstiegsstandards für Führungsrollen festlegen, die für Kandidaten aus der Familie und von außen gleichermaßen gelten.
- Mit der Identifizierung und Entwicklung von Führungskandidaten lange vor dem Übergabetermin beginnen.
- Vereinbaren, wo sich die beiden Pfade treffen: zum Beispiel, dass der Familienrat Gremienmitglieder empfiehlt, während allein das Gremium den CEO ernennt.
- Beide Pläne nach Kalender überprüfen, nicht nur dann, wenn der amtierende Chef kurz vor dem Abschied steht.
Gründer sind hier besonders exponiert, weil sie meist in allen drei Kreisen gleichzeitig sitzen und ihr Abgang daher alles auf einmal bewegt. Die Hinweise zum Schlüsselpersonenrisiko erklären, warum diese Konzentration schon vor einer geplanten Übergabe ein Risiko ist.
Weiterführende Lektüre

Co-Founder & COO
On this page
- Zwei Pfade, zwei Fragen
- Die vier Kombinationen
- Die Familie besitzt, die Familie führt
- Die Familie besitzt, Externe führen
- Externe besitzen einen Teil, die Familie führt
- Weitgehend familienextern auf beiden Pfaden
- Warum das Vermischen der Pfade Ärger macht
- Eigentum wird als Belohnung für Führung behandelt
- Führung wird als Erbe behandelt
- Die Befunde zu Familien-CEOs
- Eine Person, keine Kontrolle
- Die beiden Pfade im Vergleich
- Timing: Warum die Pfade nach unterschiedlichen Uhren laufen
- Ein Hinweis zur Reihenfolge
- Die Gremien auf jedem Pfad
- Auf dem Führungspfad
- Auf dem Eigentumspfad
- In die Praxis umsetzen
- Weiterführende Lektüre