Bahasa Indonesia
Kemitraan Saudara Kandung dalam Bisnis Keluarga
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Seorang pendiri bisa menjalankan perusahaan berdasarkan naluri, karena naluri satu orang adalah seluruh proses pengambilan keputusannya. Serahkan perusahaan itu kepada dua atau tiga anak, dan prosesnya runtuh. Kini ada beberapa pemilik yang tumbuh di rumah yang sama, mengingat keluhan yang sama, dan bisa berbeda pendapat tentang segalanya, dari gaji hingga apakah bisnis boleh berutang.
Itulah kemitraan saudara kandung: tahap kepemilikan kedua dalam model perkembangan perusahaan keluarga yang paling terkenal. Artikel ini membahas apa tahap tersebut, apa bedanya dengan tahap pendiri, struktur yang dipakai saudara kandung untuk memimpin bersama, ketegangan yang muncul berulang kali, alat tata kelola yang menjaganya tetap terkendali, dan apa yang berubah ketika generasi berikutnya tiba.
Apa Itu Kemitraan Saudara Kandung
Istilah ini berasal dari Generation to Generation: Life Cycles of the Family Business karya Kelin Gersick, John Davis, Marion McCollom Hampton, dan Ivan Lansberg (Harvard Business School Press, 1997). Model mereka memiliki tiga tahap kepemilikan: pemilik pengendali, kemitraan saudara kandung, dan konsorsium sepupu. Ringkasan model tersebut oleh Cambridge Family Enterprise Group menggambarkan kemitraan saudara kandung sebagai tahap di mana kakak-adik mengendalikan bisnis bersama melalui kepemilikan, dan menyebut bahwa perusahaan biasanya sampai di tahap ini karena keluarga cenderung mewariskan kepemilikan secara merata kepada generasi berikutnya.
Peneliti akademik mendefinisikannya sedikit berbeda, berdasarkan keterlibatan, bukan kepemilikan. Dalam studi 2011 di South African Journal of Economic and Management Sciences, Shelley Farrington, Elmarie Venter, dan Christo Boshoff memandang kemitraan saudara kandung sebagai bisnis di mana sedikitnya dua saudara laki-laki dan/atau perempuan terlibat aktif dalam manajemen atau pengambilan keputusan dan memiliki pengaruh besar atas strategi. Ini pengingat yang berguna bahwa "kemitraan saudara kandung" dapat menggambarkan kelompok pemilik, tim manajemen, atau keduanya, dan keduanya tidak selalu sama.
Jika Anda ingin melihat gambaran tiga tahap secara utuh lebih dulu, artikel tentang siklus hidup bisnis keluarga membahas semuanya. Artikel ini membahas tahap tengah secara lebih dalam.
Apa Bedanya dengan Tahap Pemilik Pengendali
Di bawah pemilik pengendali, wewenang bersumber dari satu titik. Di bawah saudara kandung, sumbernya banyak, dan tiap sumber punya sejarahnya sendiri dengan yang lain. Ringkasan CFEG mencantumkan ciri khas tahap saudara kandung: ketegangan antarsaudara seputar kekuasaan dan keadilan, keseimbangan yang harus dicapai antara dividen dan reinvestasi, dan kebutuhan membangun sistem bisnis yang profesional. Ringkasan itu juga mencatat bahwa keluarga di tahap ini lebih besar dan lebih beragam, bisnisnya lebih besar dan lebih kompleks, dan hubungan keluarga bisa makin renggang seiring saudara membangun rumah tangga masing-masing.
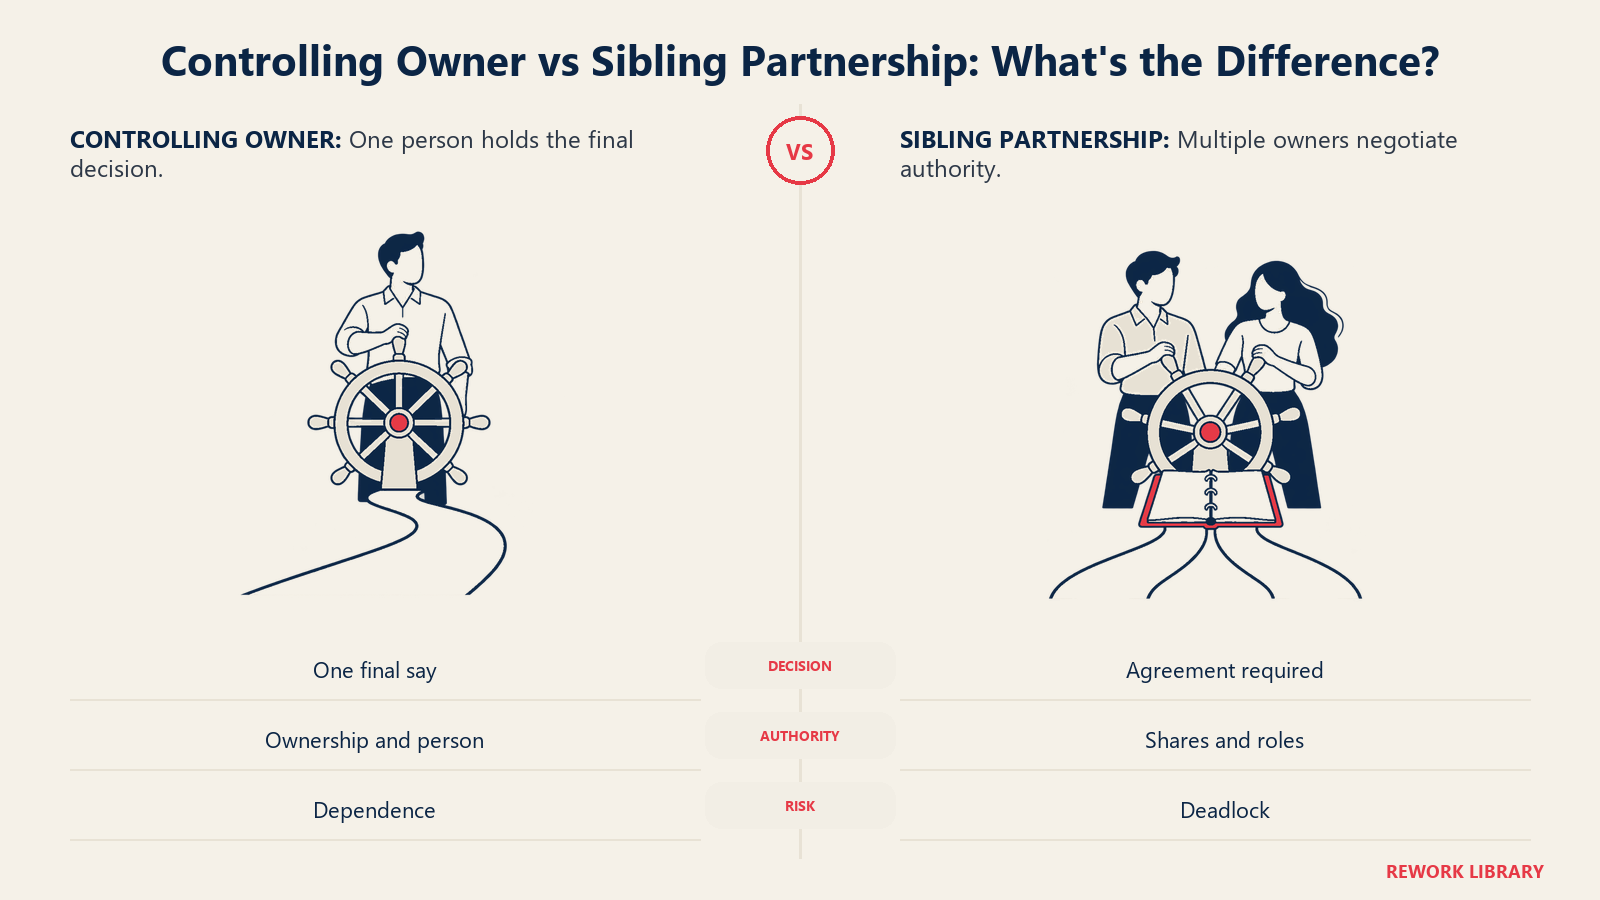
| Pemilik pengendali | Kemitraan saudara kandung | |
|---|---|---|
| Siapa yang memutuskan | Satu orang atau sepasang suami istri | Kelompok yang harus bersepakat |
| Sumber wewenang | Kepemilikan dan kepribadian | Saham, jabatan, dan peran yang dinegosiasikan |
| Risiko khas | Ketergantungan pada satu orang | Perbedaan pendapat di antara pihak yang setara |
| Tata kelola | Sering informal | Aturan informal mulai gagal |
| Pertanyaan kunci | "Siapa berikutnya?" | "Bagaimana kita memutuskan bersama?" |
Pergeserannya yang praktis adalah dari wewenang menuju kesepakatan. Pendiri bisa mengesampingkan seorang manajer. Seorang kakak perempuan tidak bisa mengesampingkan adik laki-laki yang memegang jumlah saham yang sama. Itulah mengapa tahap saudara kandung adalah saat peran tertulis, proses pengambilan keputusan, dan masukan dari luar mulai penting. Artikel tentang suksesi bisnis keluarga menunjukkan bagaimana model saudara kandung berdampingan dengan opsi lainnya.
Fakta Utama: Kemitraan Saudara Kandung
- Ini tahap kedua dari tiga tahap kepemilikan dalam Generation to Generation (1997) karya Gersick, Davis, McCollom Hampton, dan Lansberg, setelah pemilik pengendali dan sebelum konsorsium sepupu (CFEG).
- Keluarga biasanya mencapainya karena kepemilikan diwariskan secara merata kepada generasi berikutnya (CFEG).
- Persoalan khasnya adalah ketegangan antarsaudara seputar kekuasaan dan keadilan, dividen versus reinvestasi, dan pembangunan sistem bisnis yang profesional (CFEG).
- Dalam survei dengan 371 tanggapan yang dapat dipakai dari mitra saudara kandung, hubungan antarsaudara dan persepsi keadilan menjadi penentu utama efektivitas tim (Farrington, Venter, dan Boshoff, 2011).
- Dalam American Family Business Survey 2003, 35,1% pemilik memperkirakan co-CEO akan memimpin perusahaan mereka pada generasi berikutnya (Family Business Magazine).
Struktur yang Umum
Tidak ada satu templat tunggal. Keluarga cenderung berlabuh pada salah satu dari beberapa pengaturan, dan yang tepat bergantung pada keahlian, ambisi, dan siapa yang benar-benar ingin memimpin.
Nicole Bettinger Zeidler dan Tom Emigh dari The Family Business Consulting Group menjelaskan dua model kepemimpinan. Dalam model kepemimpinan bersama (co-leading), saudara berbagi wewenang yang setara di tingkat yang sama, dengan jabatan seperti co-CEO atau co-president, atau peran yang saling melengkapi seperti COO dan CFO. Dalam model hierarkis, satu saudara memegang wewenang utama sebagai CEO sementara yang lain mengambil peran sekunder, sehingga peran mencerminkan keahlian dan minat, bukan tanggung jawab yang setara. Model kepemimpinan bersama, kata mereka, menuntut tingkat kesadaran diri dan komunikasi yang tinggi.
| Struktur | Cara kerjanya | Cocok untuk | Risiko utama |
|---|---|---|---|
| Kepemimpinan bersama (co-CEO) | Wewenang setara, jabatan bersama atau dibagi menurut fungsi | Saudara dengan keahlian yang saling melengkapi dan kepercayaan tinggi | Kebuntuan, akuntabilitas tidak jelas |
| Yang pertama di antara yang setara | Satu saudara menjadi CEO, yang lain memegang peran senior dan saham yang sama atau hampir sama | Ada pemimpin yang jelas, tetapi kepemilikan tetap bersama | Kekesalan jika kesenjangan gaji atau status terasa tidak layak |
| Satu mengoperasikan, yang lain memiliki | Satu saudara menjalankan perusahaan, sisanya hanya pemegang saham | Saudara dengan karier dan tujuan yang berbeda | Sengketa informasi dan dividen |
| Membagi bisnis | Setiap saudara mengambil satu unit atau aset | Tujuan tidak cocok tetapi aset dapat dibagi | Hilangnya skala, valuasi yang rumit |
Dua baris pertama mengikuti model kepemimpinan bersama dan hierarkis dari FBCG. "Yang pertama di antara yang setara" adalah sebutan lazim untuk versi hierarkis ketika saham tetap sama. Baris ketiga dan keempat mencerminkan pengaturan yang diajukan para penasihat ketika tujuan saudara-saudara menyimpang. Dalam ulasan kasus Kelin Gersick yang terkenal, "Equal Isn't Always Fair", seorang pakar menyarankan agar kakak-adik yang tujuannya berbeda membagi kepemilikan sehingga masing-masing menjalankan usahanya sendiri, dan pakar lain mencatat bahwa salah satu dari mereka bisa menjual sahamnya kepada yang lain, kepada orang tua, atau kepada pihak ketiga. Dengan kata lain, mengakhiri kemitraan adalah opsi yang sah, bukan kegagalan.
Kepemimpinan bersama lebih arus utama daripada yang dikira banyak pendiri. Artikel Mike Henning tahun 2008 "Partners at the top" mengutip American Family Business Survey 2003, di mana lebih dari sepertiga pemilik yang disurvei yakin co-CEO akan memimpin perusahaan mereka pada generasi berikutnya. Itu survei lama dan survei AS, jadi anggaplah sebagai tanda bahwa model ini lazim, bukan sebagai tolok ukur terkini.
Ketegangan yang Terus Kembali
Setara versus adil
Orang tua yang ingin berlaku adil sering meraih aturan paling sederhana: saham sama, jabatan sama, gaji sama. Ulasan Gersick berpendapat bahwa ini justru berbalik merugikan. Dalam kasus itu, dua kakak-adik dijadikan mitra setara dengan gaji yang sama, tetapi salah satunya bekerja jauh lebih lama dan menggerakkan sebagian besar pertumbuhan. Poin Gersick adalah bahwa aturan menyeluruh seperti wewenang yang sama dan gaji yang sama biasanya tidak mencegah konflik, karena memutus kaitan antara imbalan dan kontribusi. Ia menambahkan bahwa orang tua bisa menjadikan anak-anak pemilik yang setara tetapi tidak bisa menjadikan mereka mitra, karena mitra bisnis harus saling memilih.
Artikel tentang konflik bisnis keluarga, sumber-sumber konflik yang umum, menunjukkan betapa sering keadilan berada di balik pertengkaran lain. Jawaban praktisnya adalah memisahkan tiga hal yang cenderung dikaburkan oleh perlakuan yang sama rata: gaji untuk pekerjaan, imbal hasil atas modal, dan apa yang disumbangkan tiap saudara di luar pekerjaannya. Jika kepemilikan sama, gaji tetap bisa mengikuti peran dan kinerja.
Pemilik aktif versus pasif
Ketika sebagian saudara bekerja di bisnis dan yang lain tidak, perusahaan memiliki dua jenis pemilik dengan kepentingan berbeda. Aronoff, Brun de Pontet, Ward, dan Mendoza, dalam Siblings and the Family Business, menyebut ini dilema orang dalam-orang luar: sebagian saudara memiliki ekuitas tanpa bekerja di bisnis, yang menciptakan garis akuntabilitas yang bersaing antara kepemilikan dan manajemen. Orang dalam menginginkan gaji dan reinvestasi. Orang luar menginginkan dividen, informasi, dan jalan keluar. Model tiga lingkaran memberi nama pada posisi-posisi ini, dan artikel tentang pengalihan kepemilikan antargenerasi menjelaskan bagaimana pemilik aktif dan tidak aktif muncul sejak awal.
Pasangan dan ipar
Saudara kandung tidak bermitra sendirian. Pasangan mereka menanggung akibatnya. Dalam "In-Laws or Outlaws?", Aronoff, Astrachan, Mendoza, dan Ward berpendapat bahwa pasangan yang tidak bahagia dapat mengancam kemitraan saudara kandung sementara yang puas akan mendukungnya. Mereka mencatat bahwa pasangan sering menerima versi peristiwa yang sudah disaring melalui pasangannya, yang dapat menumbuhkan kekesalan tanpa pengetahuan langsung, dan mereka menyarankan agar pasangan disertakan dalam pertemuan keluarga supaya mendengar langsung.
Hal ini penting di Asia Tenggara, di mana keterlibatan keluarga besar adalah hal biasa. Studi 2011 Andrea Santiago tentang ipar dalam bisnis keluarga Filipina, yang terbit di Family Business Review, menemukan posisi ipar ambigu, tidak jelas keluarga maupun non-keluarga, dan mengusulkan penambahan satu lingkaran tersendiri pada model tiga lingkaran. Ia berpendapat bahwa posisi seorang ipar menentukan standar perlakuan dan cara kinerja diukur. Untuk gambaran regional yang lebih lengkap, lihat bisnis keluarga di Asia Tenggara.
Persaingan dan hubungan antarsaudara itu sendiri
Studi Farrington adalah bukti paling langsung di sini. Dengan kuesioner yang dikirim kepada 1.323 mitra saudara kandung (371 tanggapan yang dapat dipakai), para penulis menemukan bahwa hubungan antarsaudara dan keadilan merupakan penentu penting efektivitas tim saudara kandung. Mereka menggambarkan hubungan yang baik sebagai hubungan yang ditandai komunikasi terbuka, konflik yang terkelola, saling menghormati, dan saling percaya, dan mereka menyatakan bahwa saudara kandung perlu melampaui persaingan dan stereotip masa kecil. Soal keadilan, mereka menunjuk pada beban kerja yang adil, suara dalam keputusan, proses pengambilan keputusan yang adil, dan kompensasi yang adil. Satu hasil patut dicatat: dalam sampel mereka, keadilan tidak berpengaruh pada kinerja keuangan, tetapi memengaruhi kinerja pertumbuhan dan seberapa puas saudara-saudara terhadap pekerjaan dan hubungan keluarga mereka.
Dividen versus reinvestasi
CFEG menyebut ini sebagai persoalan inti tahap ini. Saudara yang menjalankan perusahaan biasanya ingin kas tetap di dalam; saudara yang bekerja di tempat lain menginginkan penghasilan. Tidak ada yang salah. Artikel tentang kebijakan dividen bisnis keluarga membahas cara keluarga menetapkan aturan sebelumnya agar perdebatan tidak diulang setiap tahun.
Alat Tata Kelola yang Mengelolanya
Niat baik tidak bertahan menghadapi perselisihan uang selama sepuluh tahun. Aturan yang bertahan. Alat-alat berikut adalah yang lazim, dicocokkan dengan ketegangan yang ditangani masing-masing.
| Ketegangan | Alat | Fungsinya |
|---|---|---|
| Siapa memutuskan apa | Peran dan hak keputusan tertulis | Memisahkan keputusan eksekutif, dewan, dan pemegang saham |
| Gaji setara versus adil | Kebijakan ketenagakerjaan keluarga | Menetapkan aturan masuk, gaji, dan promosi bagi kerabat |
| Keluar, pengalihan, sengketa | Perjanjian pemegang saham dengan ketentuan beli-jual | Menetapkan cara saham dinilai, dibeli, dan dijual |
| Pemilik aktif versus pasif | Dewan keluarga | Memberi pemilik dan kerabat forum di luar ruang rapat dewan |
| Pengawasan dan objektivitas | Dewan dengan direktur independen | Memberi pandangan dari luar tentang gaji, kinerja, dan suksesi |
| Pasangan dan ipar | Disertakan dalam pertemuan keluarga | Mengurangi informasi yang disaring dan kekesalan |
Para penulis FBCG menyoroti dewan pengurus dengan direktur independen sebagai sumber objektivitas dalam hal kompensasi, kinerja, dan suksesi. Salah satu pemberi komentar dalam kasus Gersick menambahkan bahwa jika kakak-adik tidak memiliki perjanjian beli-jual, mereka perlu membuatnya, dan untuk itu mereka mungkin membutuhkan valuasi independen terlebih dahulu. Inti ketentuan beli-jual adalah bahwa jika seorang saudara ingin keluar, atau kemitraan berhenti berfungsi, semua orang sudah tahu mekanismenya. Memutuskannya di bawah tekanan adalah cara keluarga berakhir di pengadilan.
Perhatikan apa yang tidak ada dalam daftar: aturan bahwa segalanya diputuskan lewat pemungutan suara. Pemungutan suara antara dua pemilik yang setara berujung buntu, dan pemungutan suara di antara lima orang dapat menyisakan minoritas yang selamanya kalah suara. Itulah mengapa perjanjian pemegang saham harus menyatakan bagaimana kebuntuan diselesaikan dan keputusan mana yang memerlukan lebih dari mayoritas sederhana.
Mengapa Struktur Saja Tidak Cukup
Artikel FBCG tahun 2026 "Beyond Structure" membuat poin yang layak diulang. Dengan contoh klien, artikel itu berpendapat bahwa struktur kurang penting dibandingkan alat, ekspektasi, sistem tata kelola, dan praktik komunikasi yang membuat struktur itu berfungsi, dan bahwa salah satu risiko terbesar bagi keharmonisan dan kinerja adalah membiarkan semua orang tetap terlibat dalam setiap keputusan bisnis. Saudara yang menjadi pemegang saham tetapi bukan eksekutif mungkin mengharapkan akses informasi seperti yang dinikmati orang tuanya, sementara struktur CEO membatasinya. Itu celah tata kelola, dan kebijakan informasi tertulis dapat menutupnya.
Logika yang sama berlaku untuk keputusan tetap bersama. Dalam kasus Gersick, seorang pemberi komentar menyatakan bahwa kakak-adik itu pertama-tama perlu memutuskan apakah mereka sungguh ingin tetap berbisnis bersama, dan mendefinisikan apa arti "adil" bagi masing-masing dalam kinerja manajemen, kompensasi, dan imbal hasil investasi. Segala hal lain mengikuti dari percakapan itu.
Daftar Periksa Singkat untuk Tim Saudara Kandung
Bagi pendiri yang bersiap menyerahkan bisnis kepada lebih dari satu anak, atau saudara kandung yang baru saja mewarisinya:
- Tuliskan mengapa Anda berbisnis bersama. Aronoff dan rekan-rekan menyarankan bertanya apa arti kepemilikan bagi tiap orang dan apa nilai, visi, serta tujuan bersama.
- Pilih model kepemimpinan dengan sengaja. Kepemimpinan bersama, hierarkis, atau satu mengoperasikan dan yang lain memiliki, dengan jabatan dan hak keputusan tertulis.
- Pisahkan gaji, modal, dan kontribusi. Saham yang sama dapat berdampingan dengan gaji yang tidak sama yang dikaitkan dengan peran.
- Siapkan mekanisme beli-jual sebelum ada yang ingin keluar.
- Buat forum bagi pemilik yang tidak bekerja dan pasangan.
- Tambahkan direktur atau penasihat dari luar. Suara yang netral lebih murah daripada perseteruan keluarga.
- Tinjau pengaturan secara berkala. Tujuan berubah seiring saudara-saudara menua dan rumah tangga mereka bertambah.
Untuk memahami bagaimana masukan dari luar cocok bagi perusahaan yang sedang tumbuh, catatan tentang memprofesionalkan bisnis keluarga adalah pendamping yang baik.
Transisi Berikutnya: Menuju Konsorsium Sepupu
Ringkasan CFEG menyatakan bahwa ketika kepemilikan kembali diwariskan secara merata, kendali berpindah ke sekelompok sepupu, dan keluarga serta bisnis di tahap sepupu lebih besar dan lebih kompleks lagi. Hitungannyalah yang menimbulkan kerusakan. Tiga saudara dengan saham yang sama dan masing-masing dua anak menyisakan enam sepupu yang masing-masing memiliki seperenam, tersebar di berbagai cabang, dan sebagian besar mungkin tidak bekerja di perusahaan. Artikel tentang penyebaran kepemilikan keluarga membahas pengenceran itu secara rinci.
Itulah mengapa tahap saudara kandung adalah waktu terbaik untuk membangun struktur. Saudara-saudara masih saling mengenal dan masih bisa menyepakati aturan secara tatap muka. Generasi berikutnya mewarisi apa pun yang disiapkan saudara-saudara itu: perjanjian pemegang saham, dewan keluarga, dan dewan dengan direktur independen, atau tidak sama sekali. Sebagian keluarga memanfaatkan tahap saudara kandung untuk memutuskan siapa yang boleh memiliki saham di masa depan, demi menjaga kelompok sepupu tetap terkelola. Yang lain mengonsolidasikan kepemilikan ke satu cabang sebelum transisi. Keduanya adalah pilihan yang hanya dapat dibuat oleh para pemilik saat ini.
Tidak ada dari semua ini yang dijamin. Tahap-tahap itu adalah pola khas, bukan aturan, dan keluarga bisa melewati tahap saudara kandung sama sekali jika satu anak mengambil alih. Namun bagi banyak perusahaan di mana kepemilikan memang berpindah ke beberapa anak, bersiap sejak dini adalah asuransi termurah yang tersedia.
Bacaan Terkait

Co-Founder & COO
On this page
- Apa Itu Kemitraan Saudara Kandung
- Apa Bedanya dengan Tahap Pemilik Pengendali
- Struktur yang Umum
- Ketegangan yang Terus Kembali
- Setara versus adil
- Pemilik aktif versus pasif
- Pasangan dan ipar
- Persaingan dan hubungan antarsaudara itu sendiri
- Dividen versus reinvestasi
- Alat Tata Kelola yang Mengelolanya
- Mengapa Struktur Saja Tidak Cukup
- Daftar Periksa Singkat untuk Tim Saudara Kandung
- Transisi Berikutnya: Menuju Konsorsium Sepupu
- Bacaan Terkait