Sociedades de irmãos em empresas familiares
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Um fundador pode tocar uma empresa por instinto, porque o instinto de uma só pessoa é todo o processo de decisão. Entregue essa empresa a dois ou três filhos e o processo quebra. Agora há vários donos que cresceram na mesma casa, lembram as mesmas mágoas e podem discordar de tudo, de salários a se o negócio deve ou não pegar dinheiro emprestado.
Essa é a sociedade de irmãos: o segundo estágio de propriedade no modelo de desenvolvimento mais conhecido das empresas familiares. Este artigo cobre o que é esse estágio, como ele difere do estágio do fundador, as estruturas que os irmãos usam para liderar juntos, as tensões que aparecem repetidamente, as ferramentas de governança que as mantêm administráveis e o que muda quando a próxima geração chega.
O que é uma sociedade de irmãos
O termo vem de Generation to Generation: Life Cycles of the Family Business, de Kelin Gersick, John Davis, Marion McCollom Hampton e Ivan Lansberg (Harvard Business School Press, 1997). O modelo deles tem três estágios de propriedade: proprietário controlador, sociedade de irmãos e consórcio de primos. O resumo do modelo feito pelo Cambridge Family Enterprise Group descreve a sociedade de irmãos como o estágio em que irmãos e irmãs controlam o negócio em conjunto por meio da propriedade, e diz que as empresas costumam chegar a ele porque as famílias tendem a passar a propriedade em partes iguais para a geração seguinte.
Os pesquisadores acadêmicos a definem de modo um pouco diferente, pelo envolvimento e não pela propriedade. Em um estudo de 2011 no South African Journal of Economic and Management Sciences, Shelley Farrington, Elmarie Venter e Christo Boshoff tratam a sociedade de irmãos como um negócio em que pelo menos dois irmãos e/ou irmãs estão ativamente envolvidos na gestão ou na tomada de decisões e têm influência considerável sobre a estratégia. É um bom lembrete de que "sociedade de irmãos" pode descrever o grupo de proprietários, a equipe de gestão ou ambos, e os dois nem sempre coincidem.
Se você quiser ver primeiro o quadro completo dos três estágios, o artigo sobre o ciclo de vida da empresa familiar cobre tudo. Este aprofunda o estágio do meio.
Como difere do estágio do proprietário controlador
Com um proprietário controlador, a autoridade tem uma única fonte. Com irmãos, tem várias, e cada fonte tem sua própria história com as outras. O resumo do CFEG lista as características típicas do estágio dos irmãos: tensão entre irmãos em torno de poder e justiça, um equilíbrio a buscar entre dividendos e reinvestimento e a necessidade de montar sistemas profissionais de negócio. Também observa que as famílias nesse estágio são maiores e mais diversas, o negócio é maior e mais complexo e as relações familiares podem ficar menos próximas à medida que os irmãos formam seus próprios lares.
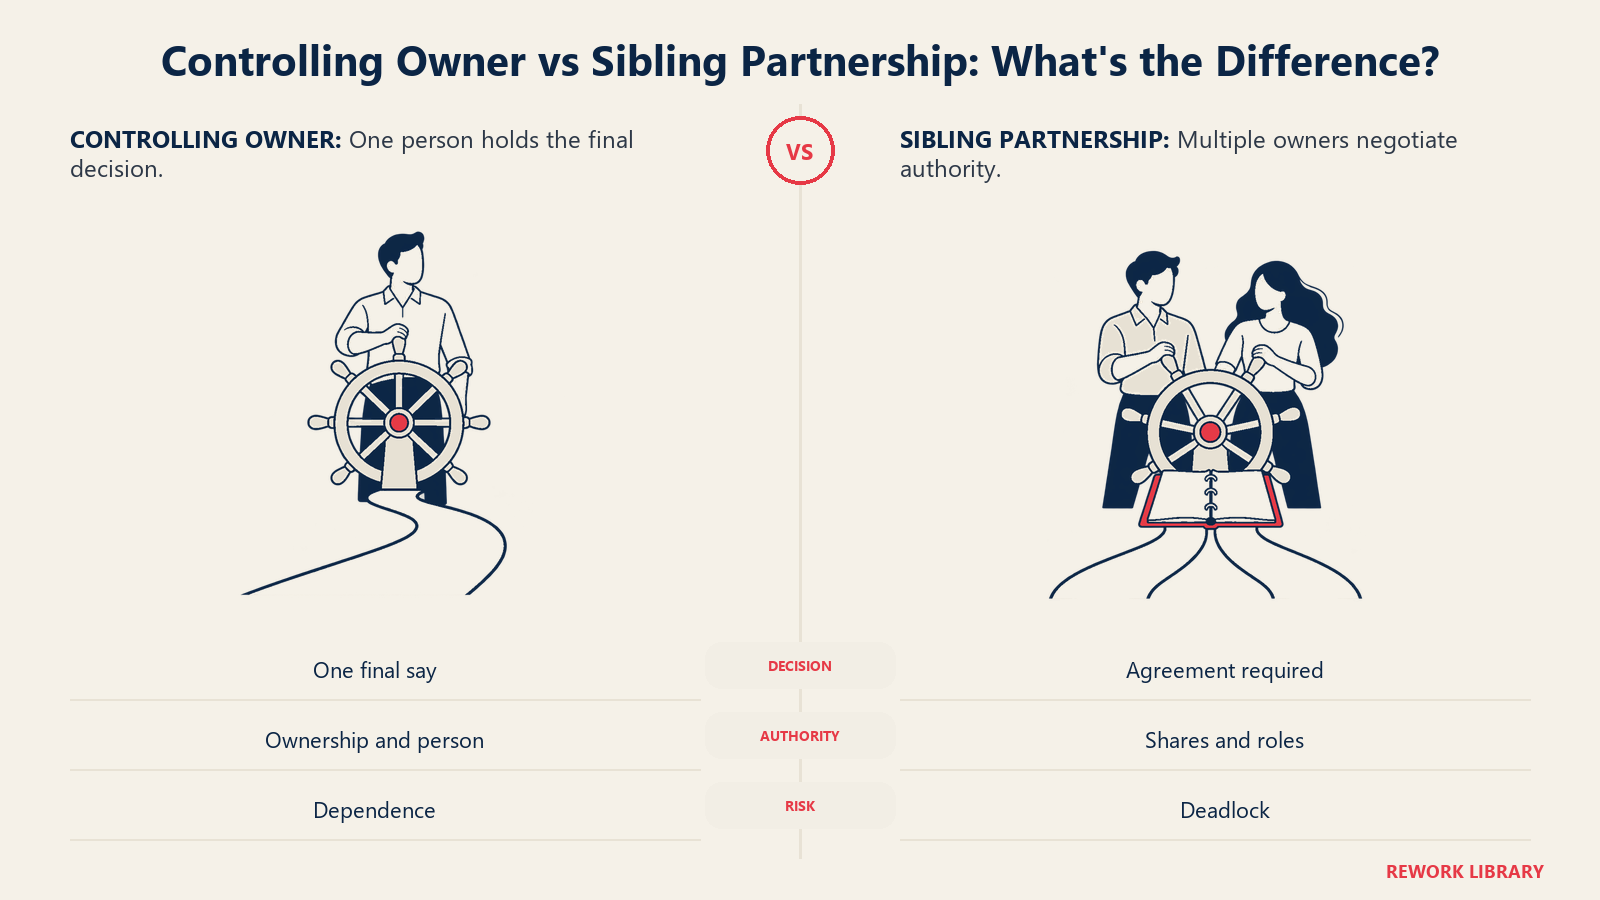
| Proprietário controlador | Sociedade de irmãos | |
|---|---|---|
| Quem decide | Uma pessoa ou um casal | Um grupo que precisa chegar a um acordo |
| Fonte da autoridade | Propriedade e personalidade | Ações, títulos e papéis negociados |
| Risco típico | Dependência de uma só pessoa | Divergência entre iguais |
| Governança | Muitas vezes informal | As regras informais começam a falhar |
| Pergunta-chave | "Quem vem depois?" | "Como decidimos juntos?" |
A mudança prática é da autoridade para o acordo. Um fundador pode passar por cima de um gerente. Uma irmã não pode passar por cima de um irmão que tem o mesmo número de ações. É por isso que o estágio dos irmãos é aquele em que papéis por escrito, um processo de decisão e alguma orientação externa começam a importar. O artigo sobre a sucessão na empresa familiar mostra como o modelo de irmãos se encaixa ao lado das outras opções.
Fatos principais: sociedades de irmãos
- É o segundo dos três estágios de propriedade em Generation to Generation, de Gersick, Davis, McCollom Hampton e Lansberg (1997), depois do proprietário controlador e antes do consórcio de primos (CFEG).
- As famílias costumam chegar a ele porque a propriedade é passada em partes iguais para a próxima geração (CFEG).
- As questões típicas são a tensão entre irmãos em torno de poder e justiça, dividendos versus reinvestimento e a montagem de sistemas profissionais de negócio (CFEG).
- Em uma pesquisa com 371 respostas utilizáveis de sócios irmãos, a relação entre os irmãos e as percepções de justiça foram os principais determinantes da eficácia da equipe (Farrington, Venter e Boshoff, 2011).
- Na American Family Business Survey de 2003, 35,1% dos proprietários esperavam que co-CEOs liderassem a empresa na próxima geração (Family Business Magazine).
Estruturas comuns
Não existe um modelo único. As famílias tendem a chegar a um de alguns arranjos, e o certo depende de competências, ambição e de quem realmente quer tocar o negócio.
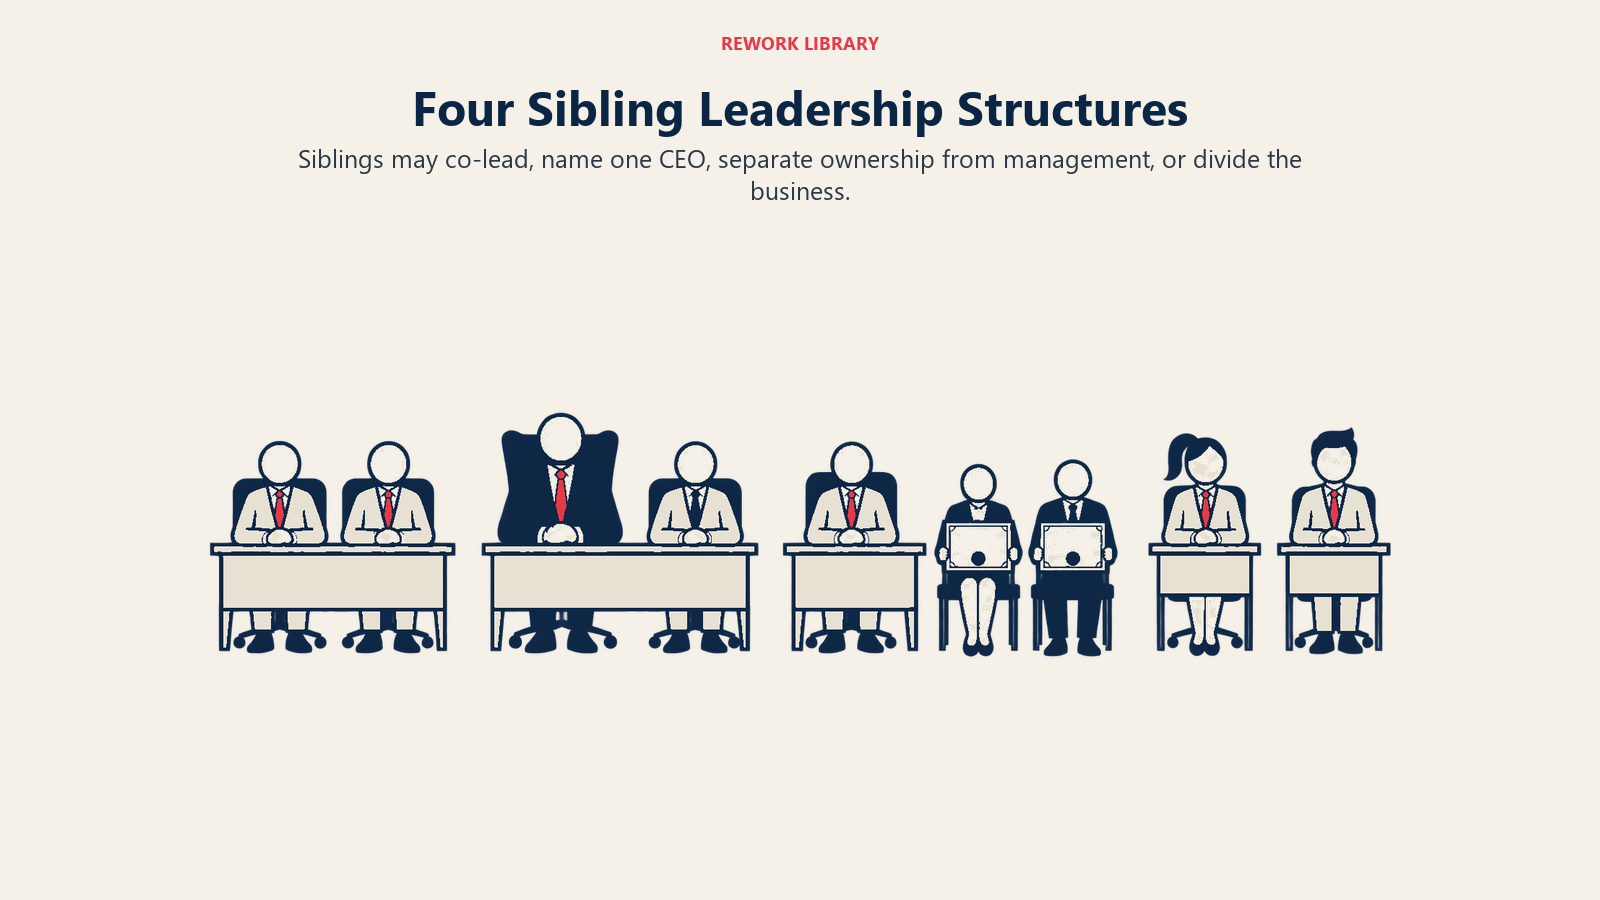
Nicole Bettinger Zeidler e Tom Emigh, do The Family Business Consulting Group, descrevem dois modelos de liderança. No modelo de co-liderança, os irmãos compartilham autoridade igual no mesmo nível, com títulos como co-CEO ou copresidente, ou papéis complementares, como COO e CFO. No modelo hierárquico, um irmão detém a autoridade principal como CEO enquanto outro assume um papel secundário, o que permite que os papéis reflitam competências e interesses e não uma responsabilidade igual. O modelo de co-liderança, segundo eles, exige um alto nível de autoconhecimento e de comunicação.
| Estrutura | Como funciona | Onde se encaixa | Principal risco |
|---|---|---|---|
| Co-liderança (co-CEOs) | Autoridade igual, título compartilhado ou divisão por função | Irmãos com competências complementares e muita confiança | Impasse, responsabilidade pouco clara |
| Primeiro entre iguais | Um irmão é CEO, os outros ocupam cargos seniores e têm ações iguais ou quase iguais | Existe um líder claro, mas a propriedade continua compartilhada | Ressentimento se as diferenças de remuneração ou de status parecerem imerecidas |
| Um opera, os outros são donos | Um irmão toca a empresa, os demais são apenas acionistas | Irmãos com carreiras e objetivos diferentes | Disputas por informação e dividendos |
| Dividir o negócio | Cada irmão fica com uma unidade ou ativo | Objetivos incompatíveis, mas ativos divisíveis | Perda de escala, avaliação complexa |
As duas primeiras linhas seguem os modelos de co-liderança e hierárquico do FBCG. "Primeiro entre iguais" é o rótulo comum para a versão hierárquica quando as ações continuam iguais. A terceira e a quarta linhas refletem arranjos que os consultores levantam quando os objetivos dos irmãos divergem. No conhecido comentário de caso de Kelin Gersick, "Equal Isn't Always Fair", um especialista sugere que irmãos com objetivos diferentes poderiam dividir as participações para que cada um opere separadamente, e outro observa que qualquer um dos irmãos poderia vender suas ações ao outro, ao pai ou a um terceiro. Encerrar uma sociedade, em outras palavras, é uma opção legítima e não um fracasso.
A co-liderança é mais comum do que muitos fundadores imaginam. O texto de Mike Henning, de 2008, "Partners at the top", cita a American Family Business Survey de 2003, na qual mais de um terço dos proprietários pesquisados acreditava que co-CEOs liderariam a empresa na próxima geração. É uma pesquisa antiga e americana, então trate-a como sinal de que o modelo é comum, e não como uma referência atual.
As tensões que sempre voltam
Igual versus equitativo
Pais que querem ser justos muitas vezes recorrem à regra mais simples: ações iguais, títulos iguais, remuneração igual. O comentário de Gersick argumenta que isso sai pela culatra. No caso, dois irmãos foram feitos sócios iguais com salários iguais, mas um trabalhava muito mais horas e impulsionou a maior parte do crescimento. O ponto de Gersick é que regras gerais, como autoridade igual e remuneração igual, em geral não evitam o conflito, porque rompem o vínculo entre recompensa e contribuição. Ele acrescenta que os pais podem tornar os filhos donos em partes iguais, mas não podem torná-los sócios, já que sócios de negócios precisam escolher uns aos outros.
O artigo sobre conflitos na empresa familiar, fontes comuns de conflito, mostra com que frequência a justiça está por baixo de outras brigas. A resposta prática é separar três coisas que o tratamento igual tende a confundir: o pagamento pelo cargo, o retorno sobre o capital e o que cada irmão contribui além do cargo. Se a propriedade é igual, a remuneração ainda pode seguir os papéis e o desempenho.
Donos ativos versus passivos
Quando alguns irmãos trabalham no negócio e outros não, a empresa tem dois tipos de donos com interesses diferentes. Aronoff, Brun de Pontet, Ward e Mendoza, escrevendo em Siblings and the Family Business, chamam isso de dilema entre quem está dentro e quem está fora: alguns irmãos detêm participação sem trabalhar no negócio, o que cria linhas concorrentes de responsabilidade entre propriedade e gestão. Os de dentro querem salários e reinvestimento. Os de fora querem dividendos, informação e uma saída. O modelo dos três círculos dá nome a essas posições, e o artigo sobre a transferência de propriedade entre gerações explica como surgem donos ativos e inativos.
Cônjuges e familiares por afinidade
Os irmãos não se associam sozinhos. Seus cônjuges convivem com as consequências. Em "In-Laws or Outlaws?", Aronoff, Astrachan, Mendoza e Ward argumentam que um cônjuge infeliz pode ameaçar uma sociedade de irmãos, enquanto um satisfeito a apoia. Eles observam que os cônjuges muitas vezes recebem uma versão filtrada dos acontecimentos por meio de seus parceiros, o que pode gerar ressentimento sem conhecimento direto, e recomendam incluir os cônjuges nas reuniões de família para que ouçam as coisas em primeira mão.
Isso importa no Sudeste Asiático, onde o envolvimento da família estendida é normal. O estudo de 2011 de Andrea Santiago sobre familiares por afinidade em empresas familiares filipinas, publicado na Family Business Review, constatou que a posição do familiar por afinidade é ambígua, nem claramente da família nem claramente de fora, e propôs acrescentar um círculo distinto ao modelo dos três círculos. Ela argumentou que o lugar onde o familiar por afinidade se situa determina os padrões de tratamento e a forma como o desempenho é medido. Para saber mais sobre o panorama regional, veja empresa familiar no Sudeste Asiático.
A rivalidade e a própria relação entre irmãos
O estudo de Farrington é a evidência mais direta aqui. Usando questionários enviados a 1.323 sócios irmãos (371 respostas utilizáveis), os autores constataram que a relação entre os irmãos e a justiça eram determinantes importantes da eficácia de uma equipe de irmãos. Eles descrevem uma boa relação como aquela marcada por comunicação aberta, conflito administrado, respeito mútuo e confiança, e dizem que os irmãos precisam superar rivalidades e estereótipos da infância. Sobre a justiça, apontam cargas de trabalho equitativas, voz nas decisões, processos decisórios justos e remuneração justa. Um resultado merece destaque: na amostra deles, a justiça não mostrou influência sobre o desempenho financeiro, mas afetou o desempenho de crescimento e o quanto os irmãos se sentiam satisfeitos com o trabalho e com as relações familiares.
Dividendos versus reinvestimento
O CFEG aponta isso como uma questão central do estágio. O irmão que toca a empresa geralmente quer o caixa mantido dentro; o irmão que tem emprego em outro lugar quer renda. Nenhum dos dois está errado. O artigo sobre a política de dividendos da empresa familiar mostra como as famílias definem uma regra com antecedência para que a discussão não recomece todo ano.
As ferramentas de governança que as administram
Boas intenções não sobrevivem a dez anos de desacordo sobre dinheiro. Regras sobrevivem. As ferramentas abaixo são as habituais, associadas à tensão que cada uma trata.
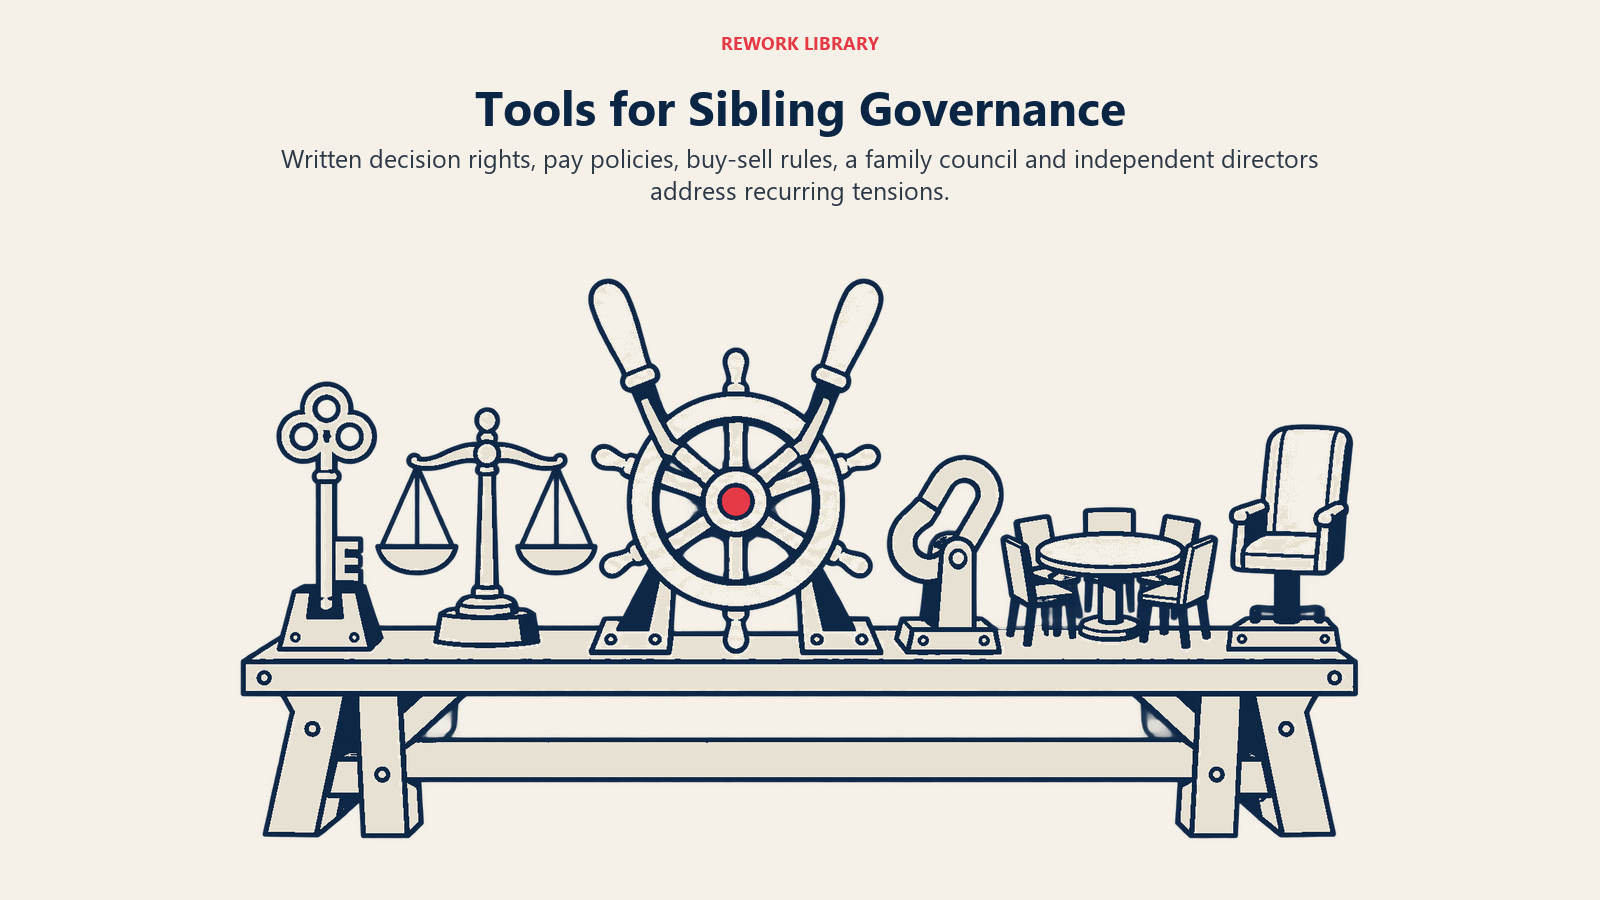
| Tensão | Ferramenta | O que faz |
|---|---|---|
| Quem decide o quê | Papéis e direitos de decisão por escrito | Separa as decisões executivas, do conselho e dos acionistas |
| Remuneração igual versus equitativa | Política de emprego de familiares | Define regras de entrada, remuneração e promoção para parentes |
| Saída, transferências, disputas | Acordo de acionistas com cláusulas de compra e venda | Define como as ações são avaliadas, compradas e vendidas |
| Donos ativos versus passivos | Conselho de família | Dá aos donos e parentes um fórum fora da sala do conselho |
| Supervisão e objetividade | Conselho com conselheiros independentes | Dá uma visão externa sobre remuneração, desempenho e sucessão |
| Cônjuges e familiares por afinidade | Inclusão nas reuniões de família | Reduz a informação filtrada e o ressentimento |
Os autores do FBCG destacam um conselho de administração com conselheiros independentes como fonte de objetividade sobre remuneração, desempenho e sucessão. Um dos comentaristas do caso de Gersick acrescenta que, se os irmãos não têm um acordo de compra e venda, precisam criar um, e que para isso provavelmente precisarão primeiro de uma avaliação independente. O objetivo de uma cláusula de compra e venda é que, se um irmão quiser sair, ou se a sociedade deixar de funcionar, todos já conheçam o mecanismo. Decidir isso sob pressão é como as famílias acabam no tribunal.
Repare no que a lista não inclui: uma regra de que tudo se decide por votação. Uma votação entre dois donos iguais termina em impasse, e uma votação entre cinco pode deixar uma minoria permanentemente vencida. É por isso que o acordo de acionistas deve dizer como os impasses são resolvidos e quais decisões exigem mais do que uma maioria simples.
Por que a estrutura, sozinha, não basta
O texto do FBCG de 2026, "Beyond Structure", traz um ponto que vale repetir. Usando o exemplo de um cliente, ele argumenta que a estrutura importa menos do que as ferramentas, as expectativas, os sistemas de governança e as práticas de comunicação que fazem a estrutura funcionar, e que um dos maiores riscos para a harmonia e o desempenho é deixar todos envolvidos em todas as decisões de negócio. Um irmão que é acionista, mas não executivo, pode esperar o acesso à informação que viu um dos pais ter, enquanto a estrutura do CEO limita esse acesso. Isso é uma lacuna de governança, e uma política de informação por escrito a resolve.
A mesma lógica vale para a decisão de continuar juntos. No caso de Gersick, um comentarista diz que os irmãos primeiro precisam decidir se realmente querem continuar juntos no negócio e definir o que "justo" significa para cada um deles em desempenho de gestão, remuneração e retorno sobre o investimento. Todo o resto decorre dessa conversa.
Um checklist curto para uma equipe de irmãos
Para um fundador que se prepara para passar o negócio a mais de um filho, ou para irmãos que acabaram de herdá-lo:
- Escreva por que vocês estão juntos no negócio. Aronoff e colegas sugerem perguntar o que a propriedade significa para cada pessoa e quais são os valores, a visão e os objetivos compartilhados.
- Escolha um modelo de liderança de propósito. Co-liderança, hierárquico, ou um operando e os outros sendo donos, com títulos e direitos de decisão por escrito.
- Separe remuneração, capital e contribuição. Ações iguais podem coexistir com salários desiguais atrelados aos papéis.
- Implante um mecanismo de compra e venda antes que alguém queira sair.
- Crie um fórum para donos que não trabalham na empresa e para cônjuges.
- Acrescente um conselheiro ou consultor externo. Uma voz neutra custa menos do que uma briga de família.
- Revise o arranjo regularmente. Os objetivos mudam à medida que os irmãos envelhecem e suas famílias crescem.
Para ter uma ideia de como a visão externa se encaixa em uma empresa em crescimento, as notas sobre a profissionalização da empresa familiar são um bom complemento.
A próxima transição: rumo ao consórcio de primos
O resumo do CFEG diz que, quando a propriedade é passada em partes iguais mais uma vez, o controle passa a um grupo de primos, e que as famílias e empresas no estágio dos primos são ainda maiores e mais complexas. A aritmética faz o estrago. Três irmãos com ações iguais e dois filhos cada um deixam seis primos com um sexto cada, espalhados por ramos, a maioria dos quais provavelmente não trabalha na empresa. O artigo sobre a dispersão da propriedade familiar cobre essa diluição em detalhes.
É por isso que o estágio dos irmãos é a melhor hora para construir estruturas. Os irmãos ainda se conhecem e ainda conseguem concordar com regras cara a cara. A próxima geração herda o que os irmãos montarem: um acordo de acionistas, um conselho de família e um conselho de administração com conselheiros independentes, ou nada. Algumas famílias usam o estágio dos irmãos para decidir quem poderá ter ações no futuro, a fim de manter o grupo de primos administrável. Outras consolidam a propriedade em um ramo antes da transição. Ambas são escolhas que só os donos atuais podem fazer.
Nada disso é garantido. Os estágios são padrões típicos, não regras, e uma família pode pular totalmente o estágio dos irmãos se um único filho assumir. Mas, para as muitas empresas em que a propriedade de fato passa a vários filhos, preparar-se cedo é o seguro mais barato disponível.
Leitura relacionada

Co-Founder & COO
On this page
- O que é uma sociedade de irmãos
- Como difere do estágio do proprietário controlador
- Estruturas comuns
- As tensões que sempre voltam
- Igual versus equitativo
- Donos ativos versus passivos
- Cônjuges e familiares por afinidade
- A rivalidade e a própria relação entre irmãos
- Dividendos versus reinvestimento
- As ferramentas de governança que as administram
- Por que a estrutura, sozinha, não basta
- Um checklist curto para uma equipe de irmãos
- A próxima transição: rumo ao consórcio de primos
- Leitura relacionada