Bahasa Indonesia
Apa Itu Tim Pendiri (Founding Team)?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Tim pendiri adalah kelompok kecil orang yang bersama-sama menciptakan perusahaan dan menanggung risiko paling awalnya. Mereka berbagi ide, bulan-bulan pertama tanpa bayaran, dan keputusan-keputusan sulit yang pertama. Sebagian besar wujud perusahaan muda ditentukan oleh kelompok ini, jauh sebelum ada produk, merek, atau daftar gaji.
Itulah sebabnya investor, penasihat, dan operator berpengalaman menghabiskan begitu banyak waktu untuk menilai tim. Itu juga sebabnya pilihan yang dibuat tim pendiri pada minggu-minggu pertamanya, tentang siapa yang masuk, siapa memiliki apa, dan siapa yang memutuskan, cenderung bergema selama bertahun-tahun. Artikel ini adalah hub untuk topik tersebut. Artikel ini mendefinisikan siapa yang dihitung, membahas ukuran dan komposisi, menguraikan keputusan-keputusan awal, dan merangkum temuan riset tentang perilaku tim semacam ini.
Siapa yang termasuk tim pendiri
Tidak ada definisi hukum, sehingga labelnya sering melar. Dalam praktik, tiga kelompok sering dikacaukan.
| Kelompok | Yang mendefinisikan mereka | Ekuitas yang lazim |
|---|---|---|
| Pendiri (co-founder) | Hadir sejak awal, menanggung risiko awal, biasanya tidak dibayar atau dibayar rendah, dan diharapkan bertahan untuk jangka panjang | Porsi terbesar, biasanya di-vesting selama beberapa tahun |
| Karyawan pendiri | Bergabung sangat awal, sering sebagai karyawan nomor satu sampai sepuluh, dan punya pengaruh nyata pada produk atau penjualan | Porsi lebih kecil, sering dari pool opsi karyawan |
| Karyawan awal | Bergabung setelah ada produk atau pendapatan, direkrut untuk peran yang jelas | Pemberian opsi kecil atau tidak ada |
Garis antara dua kelompok pertama adalah soal penilaian, dan layak ditetapkan dengan sengaja. Sebagian perusahaan melabeli perekrutan yang sangat awal sebagai "co-founder" untuk memikatnya, lalu menyesali besarnya kepemilikan dan status yang dibawa label itu. Perusahaan lain membiarkan orang yang praktis adalah co-founder hanya menerima paket karyawan, dan kekecewaan menumpuk diam-diam.
Uji yang berguna adalah apakah orang itu menanggung jenis risiko yang sama dengan orang-orang yang memulai perusahaan. Apakah ia bekerja tanpa gaji normal? Apakah ia berkomitmen sebelum ada bukti bahwa ini akan berhasil? Apakah perusahaan akan macet tanpa dia pada tahun pertama? Jika jawaban jujurnya kebanyakan ya, ia adalah pendiri. Jika kebanyakan tidak, ia adalah perekrutan awal, dan itu tetap bisa menjadi peran yang sangat berharga.
Gelar adalah pertanyaan tersendiri lagi. Menjadi pendiri tidak berarti menjadi CEO, dan orang dengan gelar CEO belum tentu orang yang memulai idenya. Kami mengurainya di founder vs co-founder vs CEO.
Ukuran dan komposisi
Kebanyakan tim pendiri berukuran kecil. Dua atau tiga orang adalah bentuk yang umum, dan kelompok pendiri yang sangat besar jarang ada karena setiap pendiri tambahan menambah satu porsi ekuitas yang harus dinegosiasikan dan satu suara lagi dalam setiap keputusan.
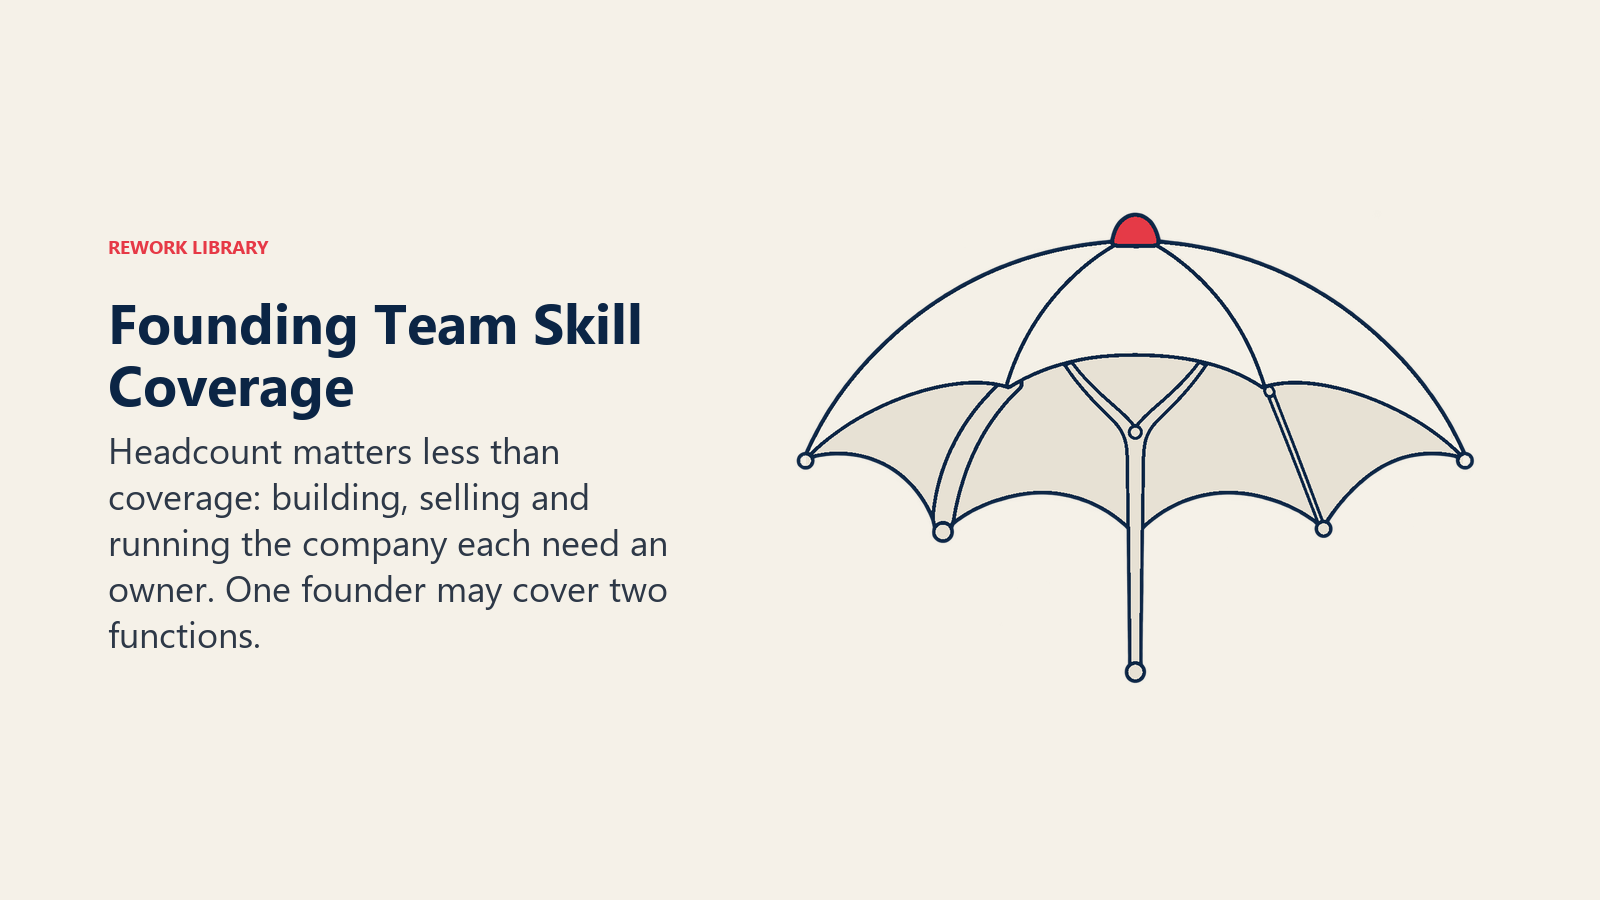
Pertanyaan yang lebih berguna daripada jumlah orang adalah komposisi. Tim yang baik biasanya mencakup pekerjaan yang dituntut tahap pertama:
- Membangun: seseorang yang bisa membuat produk, atau mengarahkan mereka yang membuatnya.
- Menjual dan distribusi: seseorang yang bisa berbicara dengan pelanggan dan mendatangkan pendapatan pertama.
- Menjalankan perusahaan: seseorang yang menangani keuangan, perekrutan, dan pekerjaan operasional yang tidak glamor.
Dalam tim kecil, satu orang sering menutup dua di antaranya. Intinya bukan jumlah kursi yang tetap. Intinya memastikan tidak ada pekerjaan penting yang menjadi pekerjaan tak seorang pun. Rincian siapa mengerjakan apa dibahas di peran co-founder.
Dua jenis kecocokan penting di luar keterampilan.
Kekuatan yang saling melengkapi. Tim yang semua anggotanya kuat di hal yang sama cenderung terlalu banyak berinvestasi pada hal itu dan mengabaikan sisanya. Tim berisi tiga insinyur akan membangun banyak hal dan menjual sangat sedikit.
Riwayat hubungan. Banyak tim pendiri terbentuk di antara orang yang sudah saling kenal, seperti mantan rekan kerja, teman kuliah, atau sahabat. Hubungan sebelumnya memberi Anda rekam jejak tentang bagaimana seseorang bersikap saat tertekan, sesuatu yang tidak bisa diberikan wawancara. Ini juga membawa risiko: orang yang saling menyukai menghindari percakapan sulit tentang kinerja, kepemilikan, dan peran. Keakraban paling membantu bila dipasangkan dengan keterusterangan.
Tim juga membutuhkan alasan bersama untuk berada di sana. Orang dengan pengetahuan mendalam tentang suatu masalah dan dorongan pribadi untuk menyelesaikannya adalah aset yang berbeda dari orang berbakat yang mencari ide apa saja. Gagasan itu dibahas di founder-market fit.
Dan sebagian orang melewatkan pertanyaan ini sepenuhnya dan memulai sendirian. Itu jalur yang sah dengan pertukaran yang nyata, dibahas di solo founder vs co-founder. Pengalaman sebelumnya juga penting, dan serial entrepreneur membawa kekuatan dan titik buta yang berbeda ke dalam tim dibandingkan pendiri pemula.
Fakta Utama
- Tim pendiri adalah kelompok kecil yang menciptakan perusahaan dan menanggung risiko awal. Tidak ada definisi hukum, jadi tim harus mendefinisikannya sendiri.
- Tiga kelompok sering kabur batasnya: pendiri, karyawan pendiri, dan karyawan awal. Mereka biasanya berbeda dalam risiko yang ditanggung, kepemilikan, dan masa kerja yang diharapkan.
- Studi Noam Wasserman terhadap 212 start-up Amerika dari akhir 1990-an dan awal 2000-an adalah salah satu riset yang paling banyak dikutip tentang keputusan pendiri.
- Materi Kauffman Foundation tentang riset Wasserman melaporkan bahwa 73 persen tim membagi ekuitas dalam waktu sebulan setelah pendirian.
- Y Combinator menyarankan pembagian yang hampir sama rata di antara co-founder dan jadwal vesting yang lazim selama empat tahun dengan cliff satu tahun.
- Paul Graham berpendapat bahwa keberhasilan sebuah startup hampir selalu merupakan fungsi dari para pendirinya.
Keputusan awal yang paling penting
Tim pendiri membuat puluhan pilihan dalam bulan-bulan pertamanya. Segelintir di antaranya berbobot luar biasa karena sulit dibalikkan.
Ekuitas: bagaimana kepemilikan dibagi
Ekuitas menentukan siapa yang ikut menikmati keuntungan dan, secara tidak langsung, siapa yang merasa sebagai pemilik. Pembahasan lebih dalam ada di ekuitas founder, jadi di sini hanya tingkat konsep.
Dua gagasan melakukan sebagian besar pekerjaan.
Pembagiannya. Panduan Y Combinator adalah mengutamakan pembagian yang sama rata, atau mendekati sama rata, di antara co-founder. Alasannya, dalam tulisan tentang membagi ekuitas di antara pendiri, adalah bahwa membangun perusahaan yang sangat bernilai membutuhkan 7 hingga 10 tahun, sehingga perbedaan kecil kontribusi pada tahun pertama tidak seharusnya membenarkan jurang permanen yang besar. Pernyataan lugas Michael Seibel di sana adalah bahwa jika Anda tidak bersedia memberi mitra porsi yang sama, mungkin Anda telah memilih mitra yang salah. Itu satu aliran pemikiran, dan tidak semua orang setuju, tetapi itu titik awal yang berguna untuk diperdebatkan.
Vesting. Vesting berarti para pendiri memperoleh sahamnya seiring waktu, bukan memilikinya sepenuhnya sejak hari pertama. Y Combinator menggambarkan susunan yang lazim sebagai vesting empat tahun dengan cliff satu tahun. Jika seseorang pergi pada tahun pertama, ia pergi tanpa membawa apa pun. Setelah cliff, mereka memperoleh 25 persen sahamnya, lalu tambahan 1/48 dari total saham mereka setiap bulan hingga empat tahun berakhir.
Mengapa ini penting? Tanpa vesting, co-founder yang pergi setelah tiga bulan bisa menyimpan irisan besar perusahaan selamanya sementara yang lain mengerjakan semuanya. Vesting melindungi mereka yang bertahan. Vesting juga melindungi pendiri yang pergi dari negosiasi yang canggung, karena aturannya sudah ditetapkan sebelumnya. Putaran pendanaan berikutnya dan dilusi dilacak di cap table.
Waktu. Ada jebakan bila ini dilakukan terlalu cepat. Riset Wasserman, yang dibagikan lewat video Kauffman Foundation tentang pembagian ekuitas, mencatat bahwa 73 persen tim membagi ekuitasnya dalam waktu sebulan setelah pendirian, tepat di awal. Materi yang sama mengingatkan bahwa banyak naluri alami tentang pembagian itu keliru atau kontraproduktif, dan menyarankan menunda negosiasi jika model bisnis, strategi, atau komitmen masing-masing orang masih belum pasti. Pembagian yang disepakati pada minggu kedua, sebelum ada yang tahu siapa akan memikul beban yang mana, bisa terasa adil saat itu dan tidak adil setahun kemudian.
Hak keputusan: siapa memutuskan apa
Ekuitas menyatakan siapa yang memiliki perusahaan. Hak keputusan menyatakan siapa yang memutuskan berbagai hal. Keduanya berkaitan tetapi tidak identik, dan tim yang tidak memisahkannya berakhir dalam kebuntuan.
Selesaikan beberapa pertanyaan sejak awal:
- Siapa yang memegang keputusan akhir soal produk, perekrutan, dan pengeluaran?
- Keputusan apa yang membutuhkan persetujuan semua pendiri, seperti menjual perusahaan, menggalang dana pada valuasi tertentu, atau memberhentikan seorang pendiri?
- Apa yang terjadi ketika dua mitra setara tidak sependapat dan tak ada yang mau mengalah?
Tulisan YC menambahkan satu poin praktis: ia menyarankan agar hanya CEO yang memegang kursi dewan sebelum penggalangan dana ekuitas yang signifikan, supaya dewan dapat bertindak bila suatu saat harus memberhentikan seorang co-founder. Ini pengingat bahwa pilihan tata kelola yang dibuat sambil lalu di awal dapat membatasi opsi di kemudian hari.
Peran: siapa mengerjakan apa
Kejelasan peran lebih murah daripada konflik. Setiap pendiri harus tahu apa yang dimilikinya, apa yang menjadi tanggung jawabnya, dan di mana wewenangnya berakhir. Tumpang tindih adalah tempat gesekan bermula, dan celah adalah tempat pekerjaan penting diam-diam tidak dikerjakan. Peran juga berubah seiring perusahaan tumbuh, jadi penugasan pertama tidak boleh dianggap permanen. Tinjau setiap beberapa bulan, terutama setelah tahap baru dimulai, seperti dijelaskan di tahap-tahap startup.
Apa yang terjadi jika seseorang pergi
Kepergian cukup sering terjadi sehingga tidak merencanakannya adalah kecerobohan. Perjanjian pendirian harus mencakup vesting saat keluar, apa yang dapat dibeli kembali oleh perusahaan, dan bagaimana tanggung jawab diserahterimakan. Menyepakati aturan selagi semua orang masih berteman jauh lebih mudah daripada mengarangnya di tengah sengketa.
Mengapa investor sangat menimbang tim
Investor tahap awal sering tidak dapat mengevaluasi produk yang nyaris belum ada atau pasar yang masih terbentuk. Yang dapat mereka evaluasi adalah orangnya.
Paul Graham menyampaikannya dengan lugas dalam Startups in 13 Sentences. Ia menulis bahwa keberhasilan sebuah startup hampir selalu merupakan fungsi dari para pendirinya, dan ia membandingkan co-founder dengan lokasi dalam properti: Anda bisa mengubah apa saja tentang sebuah rumah kecuali letaknya. Ide bisa direvisi dan produk dibangun ulang, tetapi mengganti co-founder itu menyakitkan dan jarang terjadi.
Itulah logika di balik cara investor membaca sebuah tim:
- Apakah orang-orang ini mampu mengeksekusi? Pekerjaan masa lalu, produk yang sudah dirilis, dan bukti kecepatan.
- Apakah mereka saling melengkapi? Celah dalam tim adalah risiko yang harus diperhitungkan investor.
- Apakah mereka berkomitmen dan sejalan? Komitmen yang setara, vesting yang masuk akal, dan cap table yang bersih menandakan kematangan. Pembagian yang tidak biasa atau co-founder dengan keahlian kunci yang tidak ada menimbulkan pertanyaan.
- Mengapa mereka? Kaitan antara para pendiri dan masalahnya, lagi-lagi pertanyaan founder-market fit.
Dokumen-dokumen tim pendiri yang dikelola dengan baik adalah bagian dari pitch. Dokumen itu menunjukkan bahwa orang-orangnya mampu membuat keputusan sulit lebih awal, persis yang dibutuhkan investor dari mereka di kemudian hari.
Apa kata riset
Dilema pendiri menurut Wasserman
Riset yang paling banyak dikutip tentang keputusan pendiri berasal dari Noam Wasserman dari Harvard Business School. Dalam artikel Harvard Business Review tahun 2008, The Founder's Dilemma, ia melaporkan 212 start-up Amerika yang didirikan pada akhir 1990-an dan awal 2000-an. Artikel itu dibuka dengan mencatat bahwa CEO-founder yang sukses, jenis yang memulai perusahaan besar dan memimpinnya bertahun-tahun, adalah "jenis yang sangat langka."
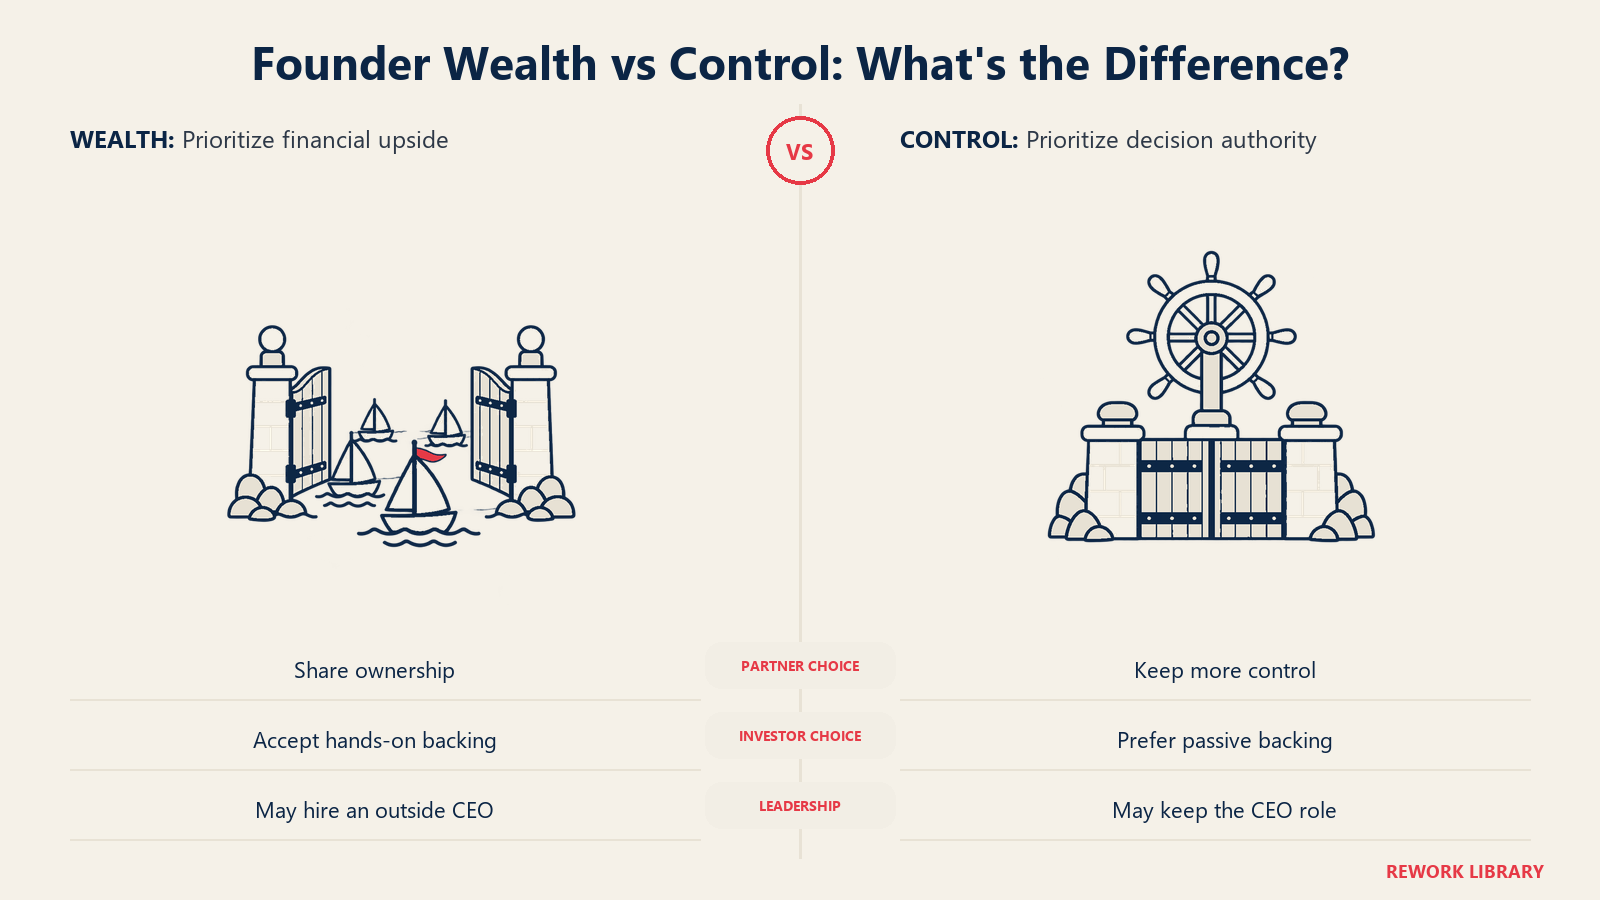
Karyanya yang lebih luas, yang kemudian diperluas menjadi buku, membingkai pilihan-pilihan itu sebagai ketegangan antara dua tujuan. Pendiri yang memprioritaskan kekayaan (jalur "Rich") membuat keputusan berbeda dari mereka yang memprioritaskan kendali (jalur "King"). Ringkasan ceramahnya di Business of Software 2008 menguraikan tiga pertukaran yang berulang:
- Berjalan sendiri versus mencari co-founder, yang menukar kendali dengan peluang keberhasilan.
- Memilih investor pasif versus investor yang terlibat langsung, yang menukar kendali dengan kekayaan.
- Tetap menjadi CEO versus merekrut pemimpin dari luar, yang lagi-lagi menukar kendali dengan keuntungan finansial.
Anda tidak harus menerima setiap kesimpulannya untuk menganggap kerangka ini berguna. Kerangka ini memaksa tim pendiri bertanya, sebelum keputusan besar pertama, apa yang sebenarnya diinginkan masing-masing orang. Pendiri yang ingin menjalankan perusahaan selama puluhan tahun dan pendiri yang menginginkan exit sebesar mungkin sama-sama bisa benar, tetapi mereka tidak seharusnya menemukan ketidakcocokan itu di tengah negosiasi pendanaan.
Dinamika tim berubah seiring waktu
Tim pendiri tidak diam dalam satu keadaan. Kelompok yang bekerja baik saat berdua dan belum ada pendapatan menghadapi tekanan berbeda saat sepuluh orang dan pelanggan besar pertama. Lima tahap perkembangan kelompok yang klasik (forming, storming, norming, performing, adjourning) adalah cara praktis untuk melihat hal ini. Storming, fase perselisihan soal peran dan wewenang, bukan tanda tim rusak. Itu tahap yang dilalui kebanyakan tim, dan tim yang membicarakannya sampai tuntas keluar dengan kesepakatan yang lebih tajam.
Daftar periksa singkat sebelum peluncuran
Jika Anda sedang membentuk tim sekarang, pertanyaan-pertanyaan ini layak dijawab secara tertulis:
- Siapa yang ada di tim pendiri, dan siapa perekrutan awal? Apakah kita sepakat soal garisnya?
- Apa yang dimiliki setiap orang, dan berapa komitmen waktu yang diharapkan?
- Bagaimana ekuitas dibagi, dan apakah ada jadwal vesting dengan cliff?
- Siapa memutuskan apa, dan bagaimana kita memecahkan kebuntuan?
- Apa yang terjadi jika seorang pendiri pergi, pada tahun pertama dan sesudahnya?
- Apa yang diinginkan masing-masing dari kita dari perusahaan ini dalam lima tahun?
- Apakah kita menunda sebagian dari ini karena situasinya masih belum jelas, dan jika ya, sampai kapan?
Pertanyaan ketujuh adalah yang dilewati tim. "Kami belum tahu, jadi kami akan memutuskan pada tanggal ini" yang jujur lebih baik daripada pembagian cepat yang tidak dipercaya siapa pun.
Bacaan Terkait

Co-Founder & COO
On this page
- Siapa yang termasuk tim pendiri
- Ukuran dan komposisi
- Fakta Utama
- Keputusan awal yang paling penting
- Ekuitas: bagaimana kepemilikan dibagi
- Hak keputusan: siapa memutuskan apa
- Peran: siapa mengerjakan apa
- Apa yang terjadi jika seseorang pergi
- Mengapa investor sangat menimbang tim
- Apa kata riset
- Dilema pendiri menurut Wasserman
- Dinamika tim berubah seiring waktu
- Daftar periksa singkat sebelum peluncuran
- Bacaan Terkait