¿Qué es un equipo fundador?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Un equipo fundador es el pequeño grupo de personas que crea una empresa en conjunto y asume su riesgo más temprano. Comparten la idea, los primeros meses sin sueldo y las primeras decisiones difíciles. Gran parte de lo que llega a ser una empresa joven lo decide este grupo, mucho antes de que haya un producto, una marca o una nómina.
Por eso los inversores, los asesores y los operadores con experiencia dedican tanto tiempo al equipo. También por eso las decisiones que toma un equipo fundador en sus primeras semanas, sobre quién entra, quién es dueño de qué y quién decide, tienden a resonar durante años. Este artículo es el hub de ese tema. Define quién cuenta, analiza el tamaño y la composición, repasa las primeras decisiones y resume lo que dice la investigación sobre cómo se comportan estos equipos.
Quién forma parte del equipo fundador
No existe una definición legal, así que la etiqueta se estira. En la práctica, se confunden tres grupos.
| Grupo | Qué los define | Capital típico |
|---|---|---|
| Fundadores (cofundadores) | Estuvieron desde el inicio, asumieron el riesgo original, suelen trabajar sin sueldo o con sueldo bajo y se espera que se queden a largo plazo | Las mayores participaciones, normalmente con vesting a lo largo de varios años |
| Empleados fundadores | Se incorporaron muy pronto, a menudo como empleado número uno a diez, y tienen influencia real en producto o ventas | Participaciones menores, a menudo de un pool de opciones para empleados |
| Primeros empleados | Se incorporaron cuando ya había producto o ingresos, contratados para un rol definido | Pequeñas concesiones de opciones o ninguna |
La línea entre los dos primeros es una cuestión de criterio, y conviene trazarla a propósito. Algunas empresas llaman "cofundador" a una contratación muy temprana para atraerla, y luego lamentan cuánta propiedad y estatus lleva esa etiqueta. Otras dejan a una persona que es en la práctica cofundadora con el paquete de un empleado, y el resentimiento crece en silencio.
Una prueba útil es si la persona asumió el mismo tipo de riesgo que quienes crearon la empresa. ¿Trabajó sin un sueldo normal? ¿Se comprometió antes de que hubiera evidencia de que funcionaría? ¿Se habría estancado la empresa sin ella durante el primer año? Si las respuestas honestas son en su mayoría afirmativas, es un fundador. Si son en su mayoría negativas, es una contratación temprana, y eso puede seguir siendo un rol sumamente valioso.
Los títulos son otra cuestión aparte. Ser fundador no significa ser CEO, y la persona con el título de CEO puede no ser quien inició la idea. Lo desenredamos en fundador vs cofundador vs CEO.
Tamaño y composición
La mayoría de los equipos fundadores son pequeños. Lo habitual es que sean dos o tres personas, y los grupos fundadores muy grandes son raros porque cada fundador adicional añade una participación que negociar y otra voz en cada decisión.
La pregunta más útil que el número de personas es la composición. Un buen equipo suele cubrir el trabajo que exige la primera etapa:
- Construir: alguien que pueda hacer el producto o dirigir a quienes lo hacen.
- Vender y distribuir: alguien que pueda hablar con los clientes y traer los primeros ingresos.
- Dirigir la empresa: alguien que se ocupe del dinero, la contratación y el trabajo operativo poco glamuroso.
En un equipo pequeño, una persona suele cubrir dos de esos frentes. La clave no es un número fijo de asientos. Es asegurarse de que ninguna tarea crítica sea de nadie. Los detalles de quién hace qué se tratan en roles de cofundadores.
Dos tipos de ajuste importan más allá de las habilidades.
Fortalezas complementarias. Los equipos en los que todos son fuertes en lo mismo tienden a invertir demasiado en eso e ignorar el resto. Un equipo de tres ingenieros construirá mucho y venderá muy poco.
Historia de la relación. Muchos equipos fundadores se forman entre personas que ya se conocen, como antiguos colegas, compañeros de estudios o amigos. Una relación previa da un historial de cómo se comporta alguien bajo estrés, algo que una entrevista no puede dar. También conlleva un riesgo: las personas que se aprecian evitan las conversaciones difíciles sobre desempeño, propiedad y roles. La familiaridad ayuda más cuando va acompañada de franqueza.
Los equipos también necesitan una razón compartida para estar ahí. Una persona con un conocimiento profundo de un problema y una inclinación personal a resolverlo es un activo distinto de una persona con talento que busca cualquier idea. Esa idea se explora en founder-market fit.
Y algunas personas se saltan la cuestión por completo y empiezan solas. Es un camino legítimo con contrapartidas reales, que se tratan en fundador individual vs cofundadores. La experiencia previa también cuenta, y los emprendedores en serie aportan a un equipo un conjunto distinto de fortalezas y puntos ciegos que los fundadores primerizos.
Datos clave
- Un equipo fundador es el pequeño grupo que crea la empresa y asume el riesgo original. No hay una definición legal, así que los equipos tienen que definirlo por sí mismos.
- A menudo se confunden tres grupos: fundadores, empleados fundadores y primeros empleados. Suelen diferir en el riesgo asumido, la propiedad y la permanencia esperada.
- El estudio de Noam Wasserman sobre 212 start-ups estadounidenses de finales de los años noventa y principios de los 2000 es una de las investigaciones más citadas sobre las decisiones de los fundadores.
- El material de la Kauffman Foundation sobre la investigación de Wasserman indica que el 73 por ciento de los equipos reparte el capital en el primer mes desde la fundación.
- Y Combinator aconseja repartos casi iguales entre cofundadores y un calendario de vesting típico de cuatro años con un cliff de un año.
- Paul Graham sostiene que el éxito de una startup es casi siempre una función de sus fundadores.
Las primeras decisiones que más importan
Los equipos fundadores toman decenas de decisiones en sus primeros meses. Un puñado tiene un peso inusual porque es difícil de revertir.
Capital: cómo se reparte la propiedad
El capital decide quién participa en el potencial de ganancia y, de manera indirecta, quién se siente dueño. Un tratamiento más a fondo está en capital del fundador, así que aquí solo veremos el nivel conceptual.
Dos ideas hacen la mayor parte del trabajo.
El reparto. La recomendación de Y Combinator es favorecer repartos iguales, o casi iguales, entre cofundadores. Su razonamiento, en una publicación sobre cómo repartir el capital entre fundadores, es que se necesitan entre 7 y 10 años para construir una empresa de gran valor, por lo que las pequeñas diferencias de aportación durante el primer año no deberían justificar grandes brechas permanentes. La formulación directa de Michael Seibel es que, si usted no está dispuesto a dar a un socio una parte igual, quizá haya elegido al socio equivocado. Es una escuela de pensamiento y no todos están de acuerdo, pero es un punto de partida útil contra el cual argumentar.
Vesting. Vesting significa que los fundadores se ganan sus acciones con el tiempo en lugar de ser dueños plenos desde el primer día. Y Combinator describe la configuración típica como cuatro años de vesting con un cliff de un año. Si alguien se va durante el primer año, se marcha sin nada. Tras el cliff gana el 25 por ciento de sus acciones, y luego 1/48 adicional del total de sus acciones cada mes hasta completar los cuatro años.
¿Por qué importa? Sin vesting, un cofundador que se va a los tres meses podría conservar para siempre una porción grande de la empresa mientras los demás hacen todo el trabajo. El vesting protege a quienes se quedan. También protege al fundador que se va de negociaciones incómodas, porque las reglas se fijaron de antemano. Las rondas de financiación posteriores y la dilución se registran en la cap table.
El momento. Hay una trampa en hacerlo demasiado rápido. La investigación de Wasserman, difundida mediante un video de la Kauffman Foundation sobre repartos de capital, señala que el 73 por ciento de los equipos reparte su capital en el primer mes desde la fundación, justo al principio. El mismo material advierte de que muchos instintos naturales sobre los repartos son erróneos o contraproducentes, y sugiere aplazar la negociación si el modelo de negocio, la estrategia o el compromiso de cada persona siguen siendo inciertos. Un reparto acordado en la segunda semana, antes de que nadie sepa quién cargará con qué, puede parecer justo entonces e injusto un año después.
Derechos de decisión: quién decide qué
El capital dice quién es dueño de la empresa. Los derechos de decisión dicen quién decide las cosas. Están relacionados pero no son idénticos, y los equipos que no los separan acaban en un bloqueo.
Resuelva unas cuantas preguntas pronto:
- ¿Quién tiene la última palabra sobre producto, contratación y gasto?
- ¿Qué decisiones requieren el acuerdo de todos los fundadores, como vender la empresa, levantar capital con una valoración determinada o remover a un fundador?
- ¿Qué pasa cuando dos socios iguales discrepan y ninguno cede?
La publicación de YC añade un punto práctico: sugiere que solo el CEO ocupe un asiento en el board antes de una ronda de financiación significativa, de modo que el board pueda actuar si alguna vez tiene que remover a un cofundador. Es un recordatorio de que las decisiones de gobierno corporativo tomadas con ligereza al principio pueden limitar las opciones más adelante.
Roles: quién hace qué
La claridad de roles es más barata que el conflicto. Cada fundador debe saber de qué es dueño, de qué responde y dónde termina su autoridad. El solapamiento es donde empieza la fricción, y los vacíos son donde el trabajo importante queda sin hacer en silencio. Los roles también cambian a medida que crece la empresa, así que la primera asignación no debe tratarse como permanente. Revísela cada pocos meses, sobre todo al comenzar una nueva etapa, como se describe en las etapas de una startup.
Qué pasa si alguien se va
Las salidas son lo bastante comunes como para que sea temerario no planificarlas. Un acuerdo de fundadores debe cubrir el vesting en caso de salida, qué puede recomprar la empresa y cómo se traspasan las responsabilidades. Acordar las reglas mientras todos siguen siendo amigos es mucho más fácil que improvisarlas durante una disputa.
Por qué los inversores pesan tanto al equipo
Los inversores en etapa inicial a menudo no pueden evaluar un producto que apenas existe ni un mercado que todavía se está formando. Lo que sí pueden evaluar es a las personas.
Paul Graham lo expone con claridad en Startups in 13 Sentences. Escribe que el éxito de una startup es casi siempre una función de sus fundadores, y compara a los cofundadores con la ubicación en el sector inmobiliario: se puede cambiar cualquier cosa de una casa salvo dónde está. Las ideas pueden revisarse y los productos reconstruirse, pero reemplazar a un cofundador es doloroso y poco frecuente.
Esa es la lógica detrás de cómo los inversores leen a un equipo:
- ¿Pueden estas personas ejecutar? Trabajo previo, productos lanzados y evidencia de velocidad.
- ¿Se complementan? Las carencias del equipo son riesgos que el inversor tiene que valorar.
- ¿Están comprometidos y alineados? Un compromiso igual, un vesting sensato y una cap table limpia señalan madurez. Un reparto inusual o la ausencia de un cofundador con una habilidad clave plantea preguntas.
- ¿Por qué ellos? El vínculo entre los fundadores y el problema, de nuevo la cuestión del founder-market fit.
Los documentos de un equipo fundador bien gestionado son parte del pitch. Demuestran que las personas pueden tomar decisiones difíciles por adelantado, que es justo lo que los inversores necesitarán de ellas más adelante.
Qué dice la investigación
Los dilemas del fundador según Wasserman
La investigación más citada sobre las decisiones de los fundadores proviene de Noam Wasserman, de Harvard Business School. En un artículo de Harvard Business Review de 2008, The Founder's Dilemma, informó sobre 212 start-ups estadounidenses fundadas a finales de los años noventa y principios de los 2000. El artículo comienza señalando que los CEO-fundadores exitosos, los que inician una gran empresa y la dirigen durante muchos años, son "una rara especie".
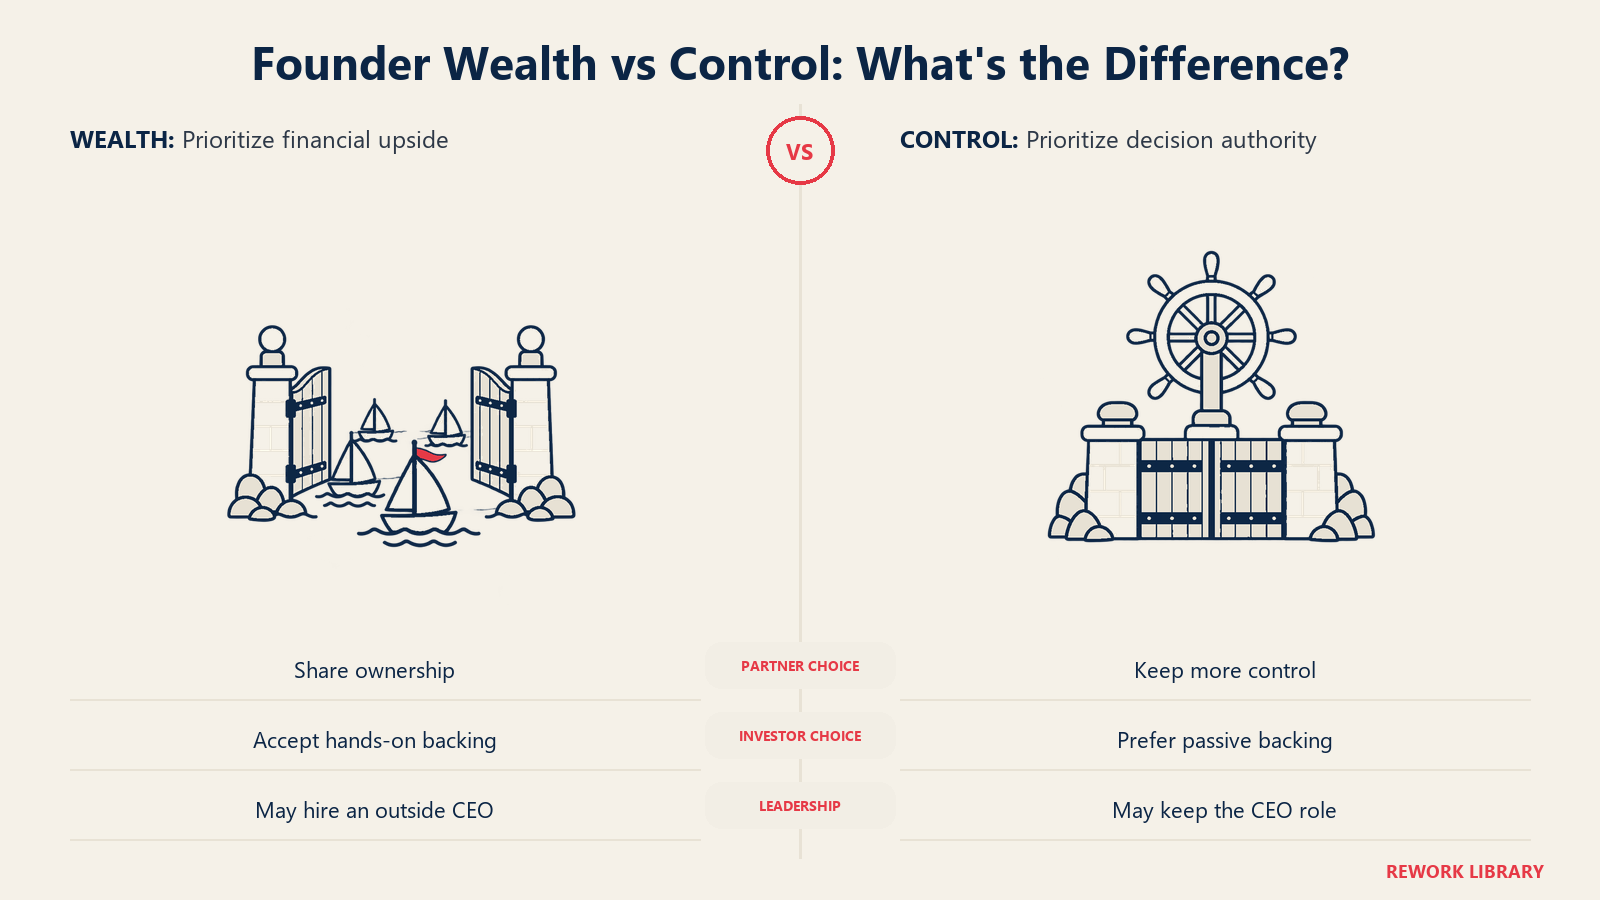
Su trabajo más amplio, ampliado después en un libro, plantea las decisiones como una tensión entre dos objetivos. Los fundadores que priorizan la riqueza (el camino "Rich") toman decisiones distintas de las de quienes priorizan el control (el camino "King"). Un resumen de su charla de 2008 en Business of Software describe tres disyuntivas recurrentes:
- Empezar solo o buscar un cofundador, lo que intercambia control por probabilidades de éxito.
- Elegir inversores pasivos o inversores involucrados, lo que intercambia control por riqueza.
- Seguir como CEO o contratar a un líder externo, lo que de nuevo intercambia control por ganancia financiera.
No es necesario aceptar todas las conclusiones para encontrar útil el marco. Obliga a un equipo fundador a preguntarse, antes de la primera gran decisión, qué quiere realmente cada persona. Un fundador que quiere dirigir la empresa durante décadas y un fundador que quiere la mayor salida posible pueden tener razón los dos, pero no deberían descubrir la discrepancia durante una negociación de financiación.
La dinámica del equipo cambia con el tiempo
Los equipos fundadores no se quedan en un solo estado. El grupo que funciona bien con dos personas y sin ingresos enfrenta presiones distintas con diez personas y un primer gran cliente. Las clásicas cinco etapas del desarrollo de un grupo (formación, conflicto, normalización, desempeño, disolución) son una forma práctica de verlo. El conflicto, la fase de desacuerdo sobre roles y autoridad, no es señal de que el equipo esté roto. Es una etapa por la que pasa la mayoría de los equipos, y los que lo conversan salen con acuerdos más precisos.
Una breve lista de verificación previa al lanzamiento
Si está formando un equipo ahora, vale la pena responder estas preguntas por escrito:
- ¿Quién forma parte del equipo fundador y quién es una contratación temprana? ¿Estamos de acuerdo en la línea?
- ¿De qué es dueña cada persona y cuál es su dedicación de tiempo esperada?
- ¿Cómo se reparte el capital y existe un calendario de vesting con cliff?
- ¿Quién decide qué y cómo desempatamos?
- ¿Qué pasa si un fundador se va, en el primer año y después?
- ¿Qué quiere cada uno de nosotros de esta empresa dentro de cinco años?
- ¿Estamos aplazando alguna de estas cuestiones porque las cosas todavía no están claras y, de ser así, hasta cuándo?
La pregunta siete es la que los equipos se saltan. Un "todavía no lo sabemos, así que lo decidiremos antes de esta fecha" honesto es mejor que un reparto rápido en el que nadie cree.
Lecturas relacionadas

Co-Founder & COO
On this page
- Quién forma parte del equipo fundador
- Tamaño y composición
- Datos clave
- Las primeras decisiones que más importan
- Capital: cómo se reparte la propiedad
- Derechos de decisión: quién decide qué
- Roles: quién hace qué
- Qué pasa si alguien se va
- Por qué los inversores pesan tanto al equipo
- Qué dice la investigación
- Los dilemas del fundador según Wasserman
- La dinámica del equipo cambia con el tiempo
- Una breve lista de verificación previa al lanzamiento
- Lecturas relacionadas