O que é uma equipe fundadora?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Uma equipe fundadora é o pequeno grupo de pessoas que cria uma empresa em conjunto e carrega seu risco mais inicial. Elas dividem a ideia, os primeiros meses sem remuneração e as primeiras decisões difíceis. Quase tudo o que uma empresa jovem se tornará é decidido por esse grupo, muito antes de existir um produto, uma marca ou uma folha de pagamento.
É por isso que investidores, mentores e operadores experientes dedicam tanto tempo à equipe. É também por isso que as escolhas que uma equipe fundadora faz nas primeiras semanas, sobre quem entra, quem é dono de quê e quem decide, tendem a ecoar por anos. Este artigo é o ponto central sobre o tema. Ele define quem conta, analisa tamanho e composição, percorre as decisões iniciais e resume o que a pesquisa diz sobre o comportamento dessas equipes.
Quem faz parte da equipe fundadora
Não há definição legal, então o rótulo acaba sendo esticado. Na prática, três grupos se confundem.
| Grupo | O que os define | Equity típico |
|---|---|---|
| Fundadores (cofundadores) | Presentes no início, assumiram o risco original, em geral sem remuneração ou com remuneração baixa, e devem ficar por muito tempo | Maiores participações, normalmente com vesting ao longo de vários anos |
| Funcionários fundadores | Entraram muito cedo, muitas vezes como funcionário número um a dez, e têm influência real em produto ou vendas | Participações menores, geralmente de um pool de opções para funcionários |
| Funcionários iniciais | Entraram quando já havia produto ou receita, contratados para uma função definida | Pequenas concessões de opções ou nenhuma |
A fronteira entre os dois primeiros é uma questão de julgamento, e vale traçá-la de propósito. Algumas empresas chamam de "cofundador" um profissional muito inicial para atraí-lo e depois se arrependem do quanto de propriedade e status esse rótulo carrega. Outras deixam alguém que, na prática, é cofundador com um pacote de funcionário, e o ressentimento cresce em silêncio.
Um teste útil é ver se a pessoa assumiu o mesmo tipo de risco que quem começou a empresa. Trabalhou sem salário normal? Comprometeu-se antes de haver qualquer evidência de que daria certo? A empresa teria empacado no primeiro ano sem ela? Se as respostas sinceras forem em sua maioria sim, é fundadora. Se forem em sua maioria não, é uma contratação inicial, o que ainda pode ser um papel extremamente valioso.
Os títulos são outra questão. Ser fundador não significa ser CEO, e quem tem o título de CEO pode não ser quem começou a ideia. Desembaraçamos isso em fundador vs cofundador vs CEO.
Tamanho e composição
A maioria das equipes fundadoras é pequena. Duas ou três pessoas é o formato comum, e grupos fundadores muito grandes são raros, porque cada fundador adicional traz uma fatia de equity para negociar e mais uma voz em cada decisão.
Mais útil do que o número de pessoas é a composição. Uma boa equipe costuma cobrir o trabalho que a primeira etapa exige:
- Construir: alguém que consiga fazer o produto ou dirigir quem o faz.
- Vender e distribuir: alguém que converse com clientes e traga a primeira receita.
- Tocar a empresa: alguém que cuide de dinheiro, contratações e do trabalho operacional pouco glamoroso.
Em uma equipe pequena, uma pessoa muitas vezes cobre duas dessas frentes. O ponto não é ter um número fixo de cadeiras. É garantir que nenhuma tarefa crítica fique sem dono. Os detalhes de quem faz o quê estão em papéis dos cofundadores.
Dois tipos de encaixe importam além das habilidades.
Forças complementares. Equipes em que todos são fortes na mesma coisa tendem a investir demais nela e ignorar o resto. Uma equipe de três engenheiros vai construir muito e vender pouquíssimo.
Histórico de relacionamento. Muitas equipes fundadoras se formam entre pessoas que já se conhecem, como ex-colegas de trabalho, de faculdade ou amigos. Uma relação anterior dá um histórico de como alguém se comporta sob estresse, algo que uma entrevista não revela. Também traz um risco: pessoas que gostam umas das outras evitam conversas difíceis sobre desempenho, propriedade e papéis. A familiaridade ajuda mais quando vem acompanhada de franqueza.
As equipes também precisam de um motivo compartilhado para estarem ali. Uma pessoa com conhecimento profundo de um problema e uma atração pessoal por resolvê-lo é um ativo diferente de uma pessoa talentosa em busca de qualquer ideia. Essa ideia é explorada em founder-market fit.
E algumas pessoas pulam a questão e começam sozinhas. É um caminho legítimo, com concessões reais, tratado em fundador solo vs cofundadores. A experiência prévia também importa, e empreendedores seriais trazem à equipe um conjunto diferente de pontos fortes e pontos cegos em comparação com fundadores de primeira viagem.
Fatos principais
- Uma equipe fundadora é o pequeno grupo que cria a empresa e assume o risco original. Não há definição legal, então as equipes precisam defini-la por conta própria.
- Três grupos costumam ser confundidos: fundadores, funcionários fundadores e funcionários iniciais. Em geral, eles diferem no risco assumido, na propriedade e no tempo de casa esperado.
- O estudo de Noam Wasserman com 212 start-ups americanas do fim dos anos 1990 e início dos anos 2000 é uma das pesquisas mais citadas sobre decisões de fundadores.
- Material da Kauffman Foundation sobre a pesquisa de Wasserman relata que 73% das equipes dividem o equity no primeiro mês após a fundação.
- A Y Combinator aconselha divisões quase iguais entre cofundadores e um cronograma de vesting típico de quatro anos com cliff de um ano.
- Paul Graham argumenta que o sucesso de uma startup é quase sempre função de seus fundadores.
As decisões iniciais que mais importam
As equipes fundadoras tomam dezenas de decisões nos primeiros meses. Um punhado delas pesa muito mais porque é difícil reverter.
Equity: como a propriedade é dividida
O equity define quem participa do ganho potencial e, indiretamente, quem se sente dono. Um tratamento mais profundo está em participação dos fundadores, então aqui fica só o nível conceitual.
Duas ideias fazem a maior parte do trabalho.
A divisão. A orientação da Y Combinator é preferir divisões iguais, ou próximas disso, entre cofundadores. O raciocínio, em um post sobre como dividir o equity entre fundadores, é que leva de 7 a 10 anos para construir uma empresa de grande valor, então pequenas diferenças de contribuição no primeiro ano não deveriam justificar grandes disparidades permanentes. A formulação direta de Michael Seibel ali é que, se você não está disposto a dar a um sócio uma parte igual, talvez tenha escolhido o sócio errado. É uma linha de pensamento, e nem todos concordam, mas é um padrão útil para ser contestado.
Vesting. Vesting significa que os fundadores conquistam suas ações ao longo do tempo, em vez de serem donos delas integralmente no primeiro dia. A Y Combinator descreve a configuração típica como quatro anos de vesting com cliff de um ano. Se alguém sai no primeiro ano, vai embora sem nada. Depois do cliff, conquista 25% de suas ações e, a partir daí, mais 1/48 do total de suas ações a cada mês até completar os quatro anos.
Por que isso importa? Sem vesting, um cofundador que sai depois de três meses poderia ficar com uma fatia grande da empresa para sempre enquanto os outros fazem todo o trabalho. O vesting protege quem fica. Também protege o fundador que sai de negociações constrangedoras, porque as regras foram definidas de antemão. As rodadas de investimento posteriores e a diluição são acompanhadas na cap table.
Timing. Há uma armadilha em fazer isso rápido demais. A pesquisa de Wasserman, compartilhada em um vídeo da Kauffman Foundation sobre divisão de equity, observa que 73% das equipes dividem seu equity no primeiro mês após a fundação, logo no começo. O mesmo material alerta que muitos instintos naturais sobre divisões estão errados ou são contraproducentes e sugere adiar a negociação se o modelo de negócio, a estratégia ou o comprometimento de cada pessoa ainda forem incertos. Uma divisão acertada na segunda semana, antes de alguém saber quem vai carregar qual peso, pode parecer justa na hora e injusta um ano depois.
Direitos de decisão: quem decide o quê
O equity diz quem é dono da empresa. Os direitos de decisão dizem quem decide as coisas. Estão relacionados, mas não são idênticos, e equipes que não os separam acabam em impasse.
Resolva algumas perguntas cedo:
- Quem tem a palavra final em produto, contratações e gastos?
- Quais decisões exigem a concordância de todos os fundadores, como vender a empresa, captar recursos a determinado valuation ou afastar um fundador?
- O que acontece quando dois sócios iguais discordam e nenhum cede?
O post da YC acrescenta um ponto prático: sugere que apenas o CEO ocupe uma cadeira no conselho antes de uma captação relevante de equity, para que o conselho possa agir caso precise afastar um cofundador. É um lembrete de que decisões de governança tomadas sem muito cuidado no início podem limitar as opções depois.
Papéis: quem faz o quê
Clareza de papéis custa menos que conflito. Cada fundador deve saber pelo que responde, do que é responsável e onde termina sua autoridade. A sobreposição é onde começa o atrito, e as lacunas são onde trabalho importante deixa de ser feito sem ninguém notar. Os papéis também mudam à medida que a empresa cresce, então a primeira atribuição não deve ser tratada como permanente. Revise-a a cada poucos meses, principalmente depois que uma nova etapa começa, como descrito em estágios de uma startup.
O que acontece se alguém sair
As saídas são comuns o bastante para que não planejá-las seja imprudência. Um acordo de fundadores deve tratar do vesting na saída, do que a empresa pode recomprar e de como as responsabilidades serão repassadas. Combinar as regras enquanto todos ainda são amigos é muito mais fácil do que improvisá-las no meio de uma disputa.
Por que os investidores dão tanto peso à equipe
Investidores em estágio inicial muitas vezes não conseguem avaliar um produto que mal existe ou um mercado que ainda está se formando. O que conseguem avaliar são as pessoas.
Paul Graham defende isso com clareza em Startups in 13 Sentences. Ele escreve que o sucesso de uma startup é quase sempre função de seus fundadores e compara os cofundadores à localização no setor imobiliário: você pode mudar tudo em uma casa, menos o lugar onde ela está. Ideias podem ser revistas e produtos reconstruídos, mas substituir um cofundador é doloroso e raro.
Essa é a lógica de como os investidores leem uma equipe:
- Essas pessoas conseguem executar? Trabalhos anteriores, produtos entregues e evidências de velocidade.
- Elas se complementam? Lacunas na equipe são riscos que o investidor precisa precificar.
- Estão comprometidas e alinhadas? Comprometimento igual, vesting sensato e uma cap table limpa sinalizam maturidade. Uma divisão incomum ou a falta de um cofundador com uma habilidade-chave levanta questionamentos.
- Por que elas? A ligação entre os fundadores e o problema, de novo a pergunta do founder-market fit.
A documentação de uma equipe fundadora bem conduzida faz parte do pitch. Ela mostra que as pessoas conseguem tomar decisões difíceis com antecedência, que é exatamente o que os investidores precisarão delas mais adiante.
O que a pesquisa diz
Os dilemas dos fundadores segundo Wasserman
A pesquisa mais citada sobre decisões de fundadores vem de Noam Wasserman, da Harvard Business School. Em um artigo de 2008 na Harvard Business Review, The Founder's Dilemma, ele relatou o estudo de 212 start-ups americanas fundadas no fim dos anos 1990 e início dos anos 2000. O artigo abre observando que CEOs-fundadores de sucesso, aqueles que começam uma grande empresa e a lideram por muitos anos, são "uma raça muito rara".
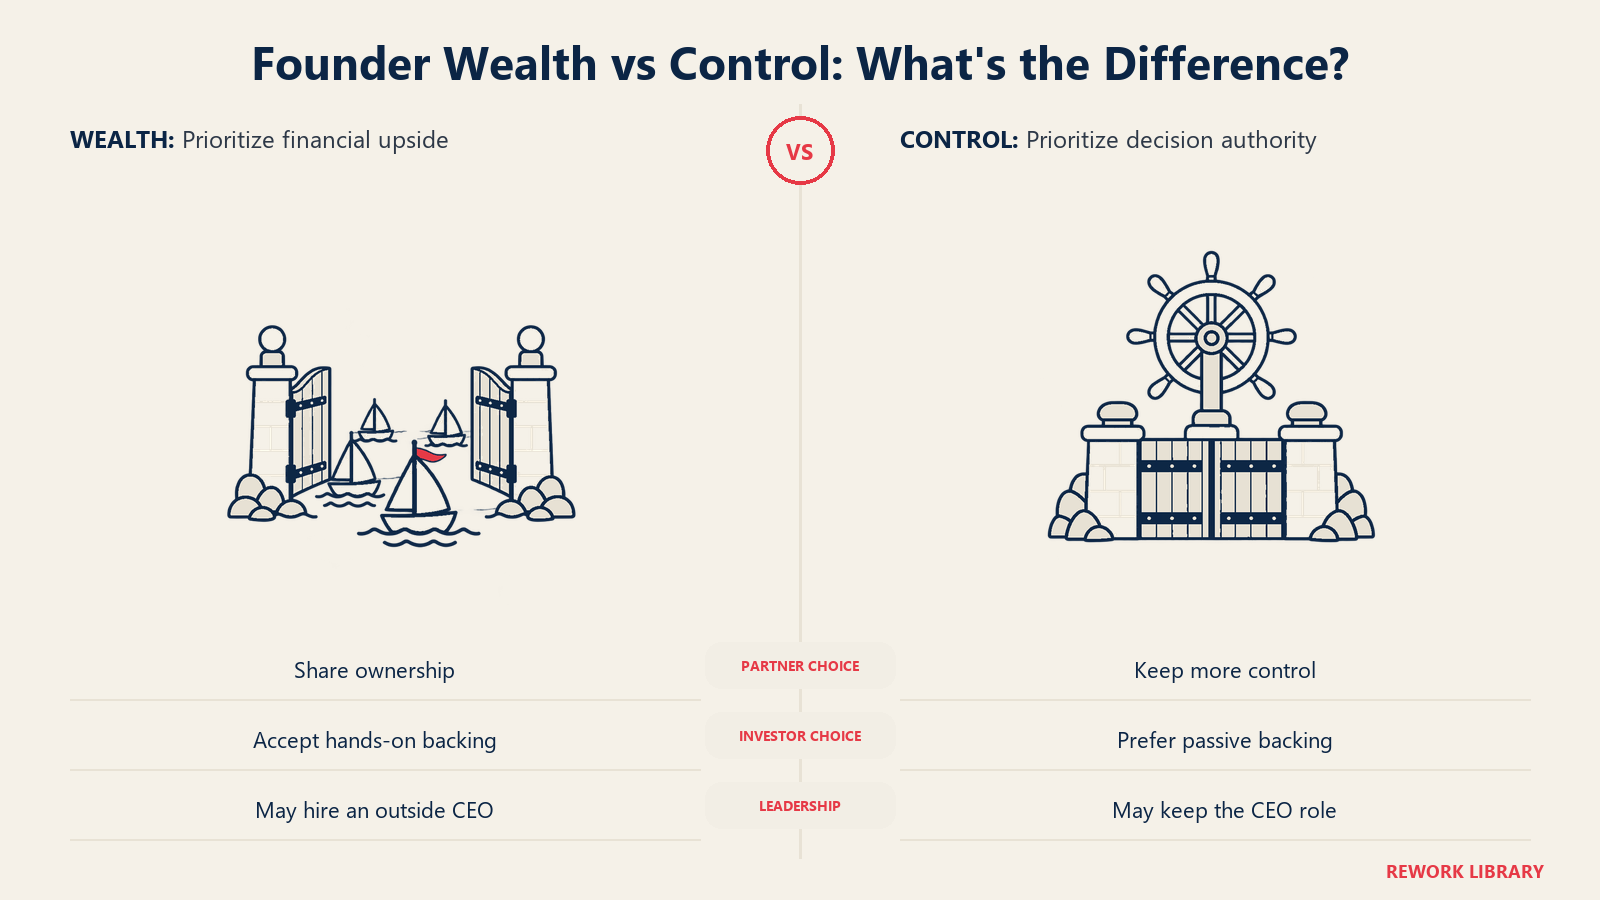
Seu trabalho mais amplo, depois expandido em um livro, apresenta as escolhas como uma tensão entre dois objetivos. Fundadores que priorizam a riqueza (o caminho "Rich") tomam decisões diferentes das de quem prioriza o controle (o caminho "King"). Um resumo de sua palestra de 2008 no Business of Software descreve três dilemas recorrentes:
- Ir sozinho ou buscar um cofundador, o que troca controle por chances de sucesso.
- Escolher investidores passivos ou investidores que põem a mão na massa, o que troca controle por riqueza.
- Continuar como CEO ou contratar um líder de fora, o que mais uma vez troca controle por ganho financeiro.
Você não precisa aceitar todas as conclusões para achar o enquadramento útil. Ele obriga uma equipe fundadora a perguntar, antes da primeira grande decisão, o que cada pessoa realmente quer. Um fundador que quer dirigir a empresa por décadas e um fundador que quer a maior saída possível podem ambos estar certos, mas não deveriam descobrir a incompatibilidade no meio de uma negociação de investimento.
A dinâmica da equipe muda com o tempo
As equipes fundadoras não ficam num único estado. O grupo que funciona bem com duas pessoas e nenhuma receita enfrenta pressões diferentes com dez pessoas e um primeiro grande cliente. Os clássicos cinco estágios de desenvolvimento de grupos (formação, tempestade, normatização, desempenho, encerramento) são um jeito prático de enxergar isso. A tempestade, a fase de desacordo sobre papéis e autoridade, não é sinal de que a equipe está quebrada. É um estágio pelo qual a maioria das equipes passa, e as que conversam sobre ele saem com acordos mais afiados.
Um checklist rápido de pré-lançamento
Se você está formando uma equipe agora, vale responder a estas perguntas por escrito:
- Quem está na equipe fundadora e quem é contratação inicial? Concordamos sobre a fronteira?
- O que cada pessoa assume e qual é a dedicação de tempo esperada?
- Como o equity é dividido e há um cronograma de vesting com cliff?
- Quem decide o quê e como desempatamos?
- O que acontece se um fundador sair, no primeiro ano e depois?
- O que cada um de nós quer desta empresa em cinco anos?
- Estamos adiando algum desses pontos porque as coisas ainda não estão claras e, se sim, até quando?
A pergunta sete é a que as equipes pulam. Um "ainda não sabemos, então decidiremos até esta data" honesto é melhor do que uma divisão apressada em que ninguém acredita.
Leitura relacionada

Co-Founder & COO
On this page
- Quem faz parte da equipe fundadora
- Tamanho e composição
- Fatos principais
- As decisões iniciais que mais importam
- Equity: como a propriedade é dividida
- Direitos de decisão: quem decide o quê
- Papéis: quem faz o quê
- O que acontece se alguém sair
- Por que os investidores dão tanto peso à equipe
- O que a pesquisa diz
- Os dilemas dos fundadores segundo Wasserman
- A dinâmica da equipe muda com o tempo
- Um checklist rápido de pré-lançamento
- Leitura relacionada