Was ist ein Gründerteam?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Ein Gründerteam ist die kleine Gruppe von Menschen, die gemeinsam ein Unternehmen aufbauen und sein frühestes Risiko tragen. Sie teilen die Idee, die ersten unbezahlten Monate und die ersten schweren Entscheidungen. Das meiste von dem, was aus einem jungen Unternehmen wird, entscheidet sich in dieser Gruppe, lange bevor es ein Produkt, eine Marke oder eine Gehaltsliste gibt.
Deshalb verwenden Investoren, Berater und erfahrene Praktiker so viel Zeit auf das Team. Deshalb hallen auch die Entscheidungen, die ein Gründerteam in den ersten Wochen trifft, oft jahrelang nach: wer dabei ist, wem was gehört und wer entscheidet. Dieser Artikel ist der Hub zu diesem Thema. Er definiert, wer dazugehört, betrachtet Größe und Zusammensetzung, geht die frühen Entscheidungen durch und fasst zusammen, was die Forschung über das Verhalten solcher Teams sagt.
Wer zum Gründerteam gehört
Es gibt keine rechtliche Definition, deshalb wird das Etikett gedehnt. In der Praxis werden drei Gruppen verwechselt.
| Gruppe | Was sie auszeichnet | Typische Anteile |
|---|---|---|
| Gründer (Mitgründer) | Waren von Anfang an dabei, trugen das ursprüngliche Risiko, meist unbezahlt oder unterbezahlt, und sollen langfristig bleiben | Die größten Anteile, meist über mehrere Jahre per Vesting erworben |
| Gründungsmitarbeiter | Kamen sehr früh dazu, oft als Mitarbeiter Nummer eins bis zehn, und haben echten Einfluss auf Produkt oder Vertrieb | Kleinere Anteile, oft aus einem Mitarbeiter-Optionspool |
| Frühe Mitarbeiter | Kamen dazu, als es ein Produkt oder Umsatz gab, und wurden für eine klar umrissene Rolle eingestellt | Kleine Optionszusagen oder keine |
Die Grenze zwischen den ersten beiden ist eine Ermessensfrage, und es lohnt sich, sie bewusst zu ziehen. Manche Unternehmen nennen eine sehr frühe Einstellung „Mitgründer“, um sie zu gewinnen, und bereuen dann, wie viel Eigentum und Status dieses Etikett mitbringt. Andere lassen jemanden, der faktisch Mitgründer ist, mit dem Paket eines Angestellten stehen, und der Groll wächst im Stillen.
Ein brauchbarer Test ist, ob die Person dieselbe Art von Risiko eingegangen ist wie die, die das Unternehmen gegründet haben. Hat sie ohne normales Gehalt gearbeitet? Hat sie sich festgelegt, bevor es Belege gab, dass es funktioniert? Wäre das Unternehmen im ersten Jahr ohne sie ins Stocken geraten? Wenn die ehrlichen Antworten überwiegend Ja lauten, ist sie ein Gründer. Lauten sie überwiegend Nein, ist sie eine frühe Einstellung, und auch das kann eine ungemein wertvolle Rolle sein.
Titel sind wieder eine andere Frage. Gründer zu sein bedeutet nicht, CEO zu sein, und wer den CEO-Titel trägt, hat die Idee womöglich nicht begonnen. Das entwirren wir unter Gründer vs. Mitgründer vs. CEO.
Größe und Zusammensetzung
Die meisten Gründerteams sind klein. Zwei oder drei Personen sind die übliche Form, und sehr große Gründergruppen sind selten, weil jeder weitere Gründer einen Anteil zum Aushandeln und eine weitere Stimme in jeder Entscheidung mitbringt.
Nützlicher als die Kopfzahl ist die Frage nach der Zusammensetzung. Ein gutes Team deckt in der Regel die Arbeit ab, die die erste Phase verlangt:
- Entwickeln: jemand, der das Produkt bauen kann oder diejenigen anleitet, die es tun.
- Verkaufen und Vertrieb: jemand, der mit Kunden sprechen und den ersten Umsatz hereinholen kann.
- Das Unternehmen führen: jemand, der sich um Geld, Einstellungen und die unglamouröse operative Arbeit kümmert.
In einem kleinen Team deckt eine Person oft zwei davon ab. Es geht nicht um eine feste Zahl von Plätzen, sondern darum, dass keine kritische Aufgabe niemandes Aufgabe ist. Wer genau was tut, behandelt Rollen der Mitgründer.
Über Fähigkeiten hinaus zählen zwei Arten von Passung.
Sich ergänzende Stärken. Teams, in denen alle dasselbe gut können, investieren tendenziell zu viel in dieses eine und vernachlässigen den Rest. Ein Team aus drei Ingenieuren baut viel und verkauft sehr wenig.
Gemeinsame Vorgeschichte. Viele Gründerteams entstehen unter Menschen, die sich schon kennen, etwa ehemaligen Kollegen, Kommilitonen oder Freunden. Eine frühere Beziehung liefert eine Erfahrung damit, wie sich jemand unter Stress verhält, die ein Vorstellungsgespräch nicht liefern kann. Sie birgt auch ein Risiko: Menschen, die sich mögen, weichen harten Gesprächen über Leistung, Eigentum und Rollen aus. Vertrautheit hilft am meisten, wenn sie mit Direktheit einhergeht.
Teams brauchen außerdem einen gemeinsamen Grund, dabei zu sein. Eine Person mit tiefem Wissen über ein Problem und persönlichem Antrieb, es zu lösen, ist ein anderes Kapital als eine talentierte Person, die irgendeine Idee sucht. Diesen Gedanken vertieft Founder-Market-Fit.
Und manche überspringen die Frage ganz und starten allein. Das ist ein legitimer Weg mit echten Abwägungen, behandelt unter Einzelgründer vs. Mitgründer. Auch frühere Erfahrung zählt: Serial Entrepreneurs bringen andere Stärken und blinde Flecken in ein Team ein als Erstgründer.
Wichtige Fakten
- Ein Gründerteam ist die kleine Gruppe, die das Unternehmen aufbaut und das ursprüngliche Risiko trägt. Es gibt keine rechtliche Definition, die Teams müssen sie also selbst festlegen.
- Drei Gruppen werden oft verwischt: Gründer, Gründungsmitarbeiter und frühe Mitarbeiter. Sie unterscheiden sich meist im eingegangenen Risiko, im Eigentum und in der erwarteten Verweildauer.
- Noam Wassermans Studie zu 212 amerikanischen Start-ups aus den späten 1990er- und frühen 2000er-Jahren gehört zu den meistzitierten Arbeiten über Gründerentscheidungen.
- Materialien der Kauffman Foundation zu Wassermans Forschung berichten, dass 73 Prozent der Teams ihre Anteile innerhalb eines Monats nach der Gründung aufteilen.
- Y Combinator rät zu annähernd gleichen Aufteilungen unter Mitgründern und zu einem typischen Vesting-Plan von vier Jahren mit einem Cliff von einem Jahr.
- Paul Graham argumentiert, der Erfolg eines Startups sei fast immer eine Funktion seiner Gründer.
Die frühen Entscheidungen, auf die es am meisten ankommt
Gründerteams treffen in den ersten Monaten Dutzende von Entscheidungen. Eine Handvoll wiegt ungewöhnlich schwer, weil sie sich kaum rückgängig machen lässt.
Anteile: Wie das Eigentum aufgeteilt wird
Anteile bestimmen, wer am Aufwärtspotenzial teilhat und, indirekt, wer sich als Eigentümer fühlt. Eine ausführlichere Behandlung finden Sie unter Gründeranteile, hier daher nur die Konzeptebene.
Zwei Ideen leisten die Hauptarbeit.
Die Aufteilung. Y Combinator rät zu gleichen oder annähernd gleichen Aufteilungen unter Mitgründern. Die Begründung in einem Beitrag zur Aufteilung der Anteile unter Gründern lautet, dass es 7 bis 10 Jahre dauert, ein Unternehmen von großem Wert aufzubauen, kleine Unterschiede im Beitrag im ersten Jahr also keine großen dauerhaften Abstände rechtfertigen sollten. Michael Seibels deutliche Formulierung dort ist: Wer nicht bereit ist, einem Partner einen gleichen Anteil zu geben, hat vielleicht den falschen Partner gewählt. Das ist eine Denkschule, und nicht alle stimmen zu, aber es ist eine nützliche Vorgabe, an der man sich reiben kann.
Vesting. Vesting bedeutet, dass Gründer ihre Anteile im Lauf der Zeit verdienen, statt sie am ersten Tag vollständig zu besitzen. Y Combinator beschreibt den typischen Aufbau als vier Jahre Vesting mit einem Cliff von einem Jahr. Wer im ersten Jahr geht, geht mit nichts. Nach dem Cliff verdient die Person 25 Prozent ihrer Anteile, danach jeden Monat zusätzlich 1/48 ihrer gesamten Anteile, bis die vier Jahre um sind.
Warum ist das wichtig? Ohne Vesting könnte ein Mitgründer, der nach drei Monaten geht, für immer ein großes Stück des Unternehmens behalten, während die anderen die ganze Arbeit leisten. Vesting schützt diejenigen, die bleiben. Es schützt auch den ausscheidenden Gründer vor unangenehmen Verhandlungen, weil die Regeln vorab feststanden. Spätere Finanzierungsrunden und Verwässerung werden in der Cap Table nachgehalten.
Zeitpunkt. Es gibt eine Falle darin, das zu schnell zu tun. Wassermans Forschung, geteilt in einem Video der Kauffman Foundation zur Aufteilung von Anteilen, hält fest, dass 73 Prozent der Teams ihre Anteile innerhalb eines Monats nach der Gründung aufteilen, ganz am Anfang. Dasselbe Material warnt, dass viele naheliegende Instinkte bei Aufteilungen falsch oder kontraproduktiv sind, und empfiehlt, die Verhandlung zu verschieben, wenn Geschäftsmodell, Strategie oder das Engagement der Einzelnen noch ungewiss sind. Eine Aufteilung, die in Woche zwei vereinbart wird, bevor jemand weiß, wer welche Last trägt, kann sich dann fair anfühlen und ein Jahr später unfair.
Entscheidungsrechte: Wer was entscheidet
Anteile sagen, wem das Unternehmen gehört. Entscheidungsrechte sagen, wer Dinge entscheidet. Beides hängt zusammen, ist aber nicht dasselbe, und Teams, die es nicht trennen, landen in der Pattsituation.
Klären Sie früh einige Fragen:
- Wer hat das letzte Wort bei Produkt, Einstellungen und Ausgaben?
- Welche Entscheidungen brauchen die Zustimmung aller Gründer, etwa der Verkauf des Unternehmens, eine Kapitalaufnahme zu einer bestimmten Bewertung oder die Abberufung eines Gründers?
- Was geschieht, wenn zwei gleichberechtigte Partner uneins sind und keiner nachgibt?
Der Beitrag von YC bringt einen praktischen Punkt hinzu: Er empfiehlt, dass vor einer größeren Kapitalrunde nur der CEO einen Board-Sitz hält, damit das Board handeln kann, falls es je einen Mitgründer abberufen muss. Es ist eine Erinnerung daran, dass beiläufig getroffene Governance-Entscheidungen am Anfang später Optionen einschränken können.
Rollen: Wer was tut
Klarheit über Rollen ist billiger als Konflikte. Jeder Gründer sollte wissen, was ihm gehört, wofür er verantwortlich ist und wo seine Befugnis endet. Überschneidungen sind der Ort, an dem Reibung beginnt, und Lücken der Ort, an dem wichtige Arbeit still liegen bleibt. Rollen ändern sich auch mit dem Wachstum des Unternehmens, die erste Zuordnung sollte also nicht als endgültig gelten. Überprüfen Sie sie alle paar Monate, besonders zu Beginn einer neuen Phase, wie unter Phasen eines Startups beschrieben.
Was passiert, wenn jemand geht
Abgänge sind häufig genug, dass es fahrlässig wäre, nicht dafür zu planen. Eine Gründervereinbarung sollte das Vesting beim Ausscheiden regeln, was das Unternehmen zurückkaufen kann und wie Aufgaben übergeben werden. Die Regeln zu vereinbaren, solange alle noch befreundet sind, ist weit einfacher, als sie mitten im Streit zu improvisieren.
Warum Investoren das Team so stark gewichten
Investoren in der Frühphase können ein Produkt, das kaum existiert, oder einen Markt, der sich erst bildet, oft nicht bewerten. Bewerten können sie die Menschen.
Paul Graham legt das in Startups in 13 Sentences schlicht dar. Er schreibt, der Erfolg eines Startups sei fast immer eine Funktion seiner Gründer, und er vergleicht Mitgründer mit der Lage bei Immobilien: Bei einem Haus können Sie alles ändern, nur nicht, wo es steht. Ideen lassen sich überarbeiten und Produkte neu bauen, aber einen Mitgründer zu ersetzen ist schmerzhaft und selten.
Das ist die Logik dahinter, wie Investoren ein Team lesen:
- Können diese Menschen umsetzen? Frühere Arbeit, ausgelieferte Produkte und Belege für Tempo.
- Ergänzen sie sich? Lücken im Team sind Risiken, die der Investor einpreisen muss.
- Sind sie engagiert und aufeinander abgestimmt? Gleiches Engagement, sinnvolles Vesting und eine saubere Cap Table signalisieren Reife. Eine ungewöhnliche Aufteilung oder ein fehlender Mitgründer mit einer Schlüsselfähigkeit wirft Fragen auf.
- Warum sie? Die Verbindung zwischen den Gründern und dem Problem, wieder die Frage des Founder-Market-Fit.
Die Unterlagen eines gut geführten Gründerteams sind Teil des Pitchs. Sie zeigen, dass die Menschen schwierige Entscheidungen vorab treffen können, genau das, was Investoren später von ihnen brauchen.
Was die Forschung sagt
Wassermans Gründerdilemmata
Die am häufigsten zitierte Forschung zu Gründerentscheidungen stammt von Noam Wasserman von der Harvard Business School. In einem Artikel der Harvard Business Review von 2008, The Founder’s Dilemma, berichtete er über 212 amerikanische Start-ups, die in den späten 1990er- und frühen 2000er-Jahren gegründet wurden. Der Artikel beginnt mit der Feststellung, dass erfolgreiche Gründer-CEOs, also diejenigen, die ein großes Unternehmen gründen und viele Jahre führen, „eine sehr seltene Spezies“ seien.
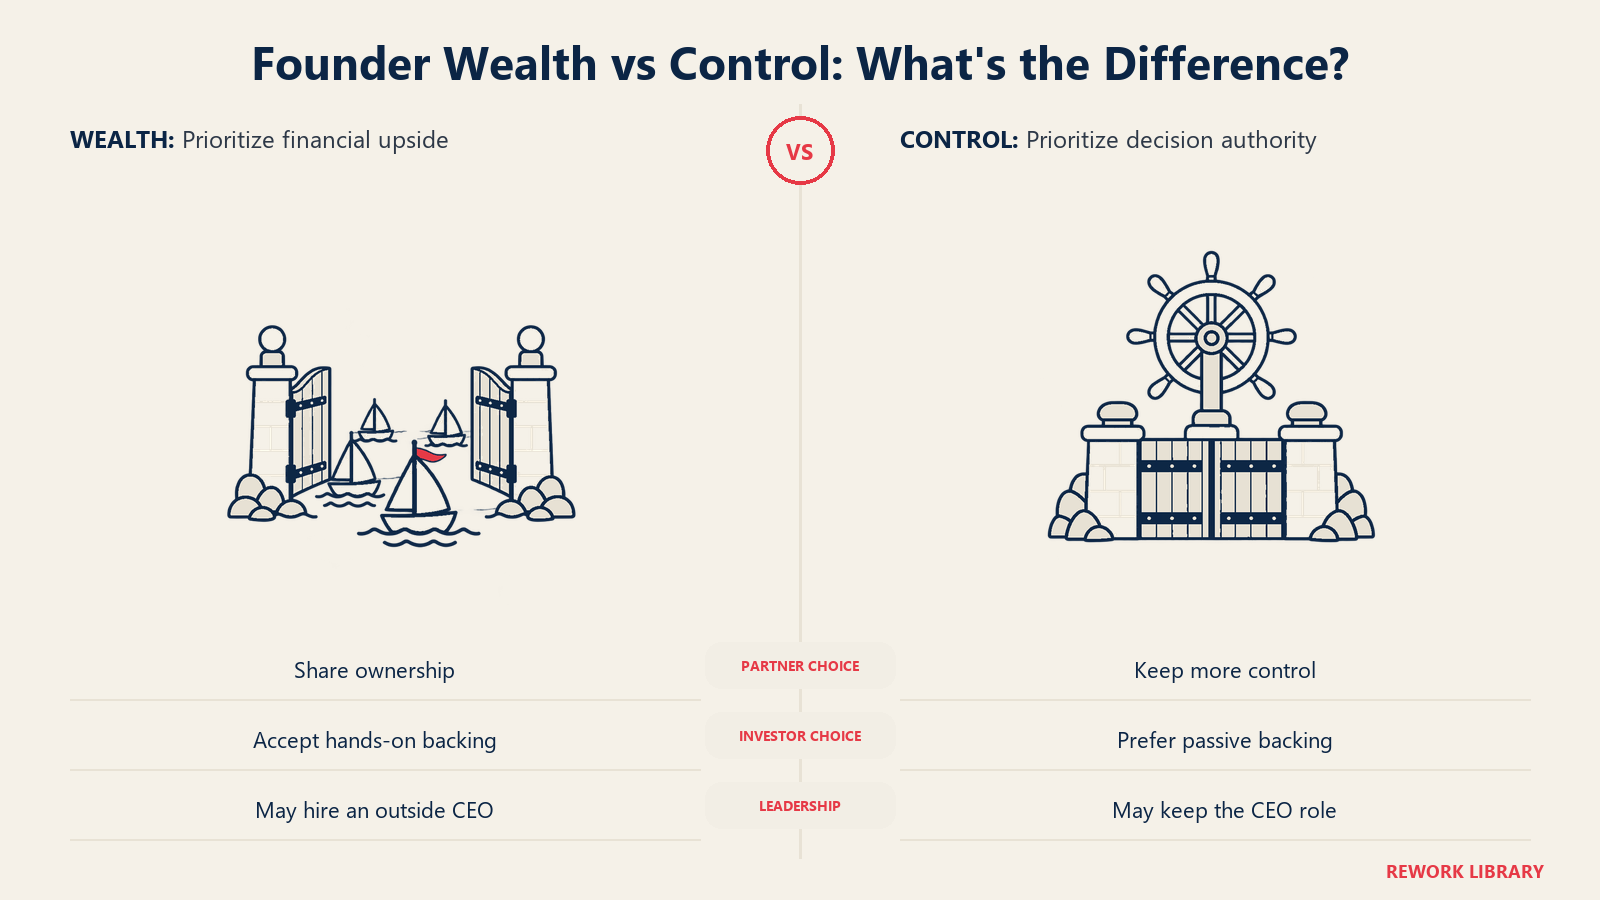
Seine breitere Arbeit, später zu einem Buch ausgebaut, beschreibt die Entscheidungen als Spannung zwischen zwei Zielen. Gründer, die Vermögen priorisieren (der „Rich“-Weg), treffen andere Entscheidungen als jene, die Kontrolle priorisieren (der „King“-Weg). Eine Zusammenfassung seines Vortrags bei Business of Software 2008 beschreibt drei wiederkehrende Zielkonflikte:
- Allein gründen oder einen Mitgründer suchen: Kontrolle gegen Erfolgsaussichten.
- Passive oder aktiv mitarbeitende Investoren wählen: Kontrolle gegen Vermögen.
- CEO bleiben oder einen externen Leiter einstellen: wieder Kontrolle gegen finanziellen Gewinn.
Sie müssen nicht jede Schlussfolgerung teilen, um den Rahmen nützlich zu finden. Er zwingt ein Gründerteam dazu, vor der ersten großen Entscheidung zu fragen, was jeder Einzelne tatsächlich will. Ein Gründer, der das Unternehmen jahrzehntelang führen will, und ein Gründer, der den größtmöglichen Exit will, können beide recht haben, sollten die Unstimmigkeit aber nicht mitten in einer Finanzierungsverhandlung entdecken.
Die Teamdynamik ändert sich im Lauf der Zeit
Gründerteams bleiben nicht in einem Zustand. Die Gruppe, die zu zweit und ohne Umsatz gut funktioniert, steht bei zehn Personen und einem ersten großen Kunden unter anderem Druck. Die klassischen fünf Phasen der Gruppenentwicklung (Forming, Storming, Norming, Performing, Adjourning) sind ein praktisches Mittel, das zu sehen. Storming, die Phase der Meinungsverschiedenheit über Rollen und Befugnisse, ist kein Zeichen, dass das Team kaputt ist. Es ist eine Phase, die die meisten Teams durchlaufen, und diejenigen, die darüber sprechen, gehen mit schärferen Vereinbarungen daraus hervor.
Eine kurze Checkliste vor dem Start
Wenn Sie gerade ein Team bilden, lohnt es sich, diese Fragen schriftlich zu beantworten:
- Wer gehört zum Gründerteam, und wer ist eine frühe Einstellung? Sind wir uns über die Grenze einig?
- Was verantwortet jede Person, und welchen zeitlichen Einsatz erwarten wir?
- Wie werden die Anteile aufgeteilt, und gibt es einen Vesting-Plan mit Cliff?
- Wer entscheidet was, und wie lösen wir ein Patt?
- Was passiert, wenn ein Gründer geht, im ersten Jahr und danach?
- Was wollen wir jeweils in fünf Jahren von diesem Unternehmen?
- Verschieben wir etwas davon, weil noch vieles unklar ist, und wenn ja, bis wann?
Frage sieben ist die, die Teams überspringen. Ein ehrliches „Wir wissen es noch nicht, deshalb entscheiden wir bis zu diesem Datum“ ist besser als eine schnelle Aufteilung, an die niemand glaubt.
Weiterführende Lektüre

Co-Founder & COO
On this page
- Wer zum Gründerteam gehört
- Größe und Zusammensetzung
- Wichtige Fakten
- Die frühen Entscheidungen, auf die es am meisten ankommt
- Anteile: Wie das Eigentum aufgeteilt wird
- Entscheidungsrechte: Wer was entscheidet
- Rollen: Wer was tut
- Was passiert, wenn jemand geht
- Warum Investoren das Team so stark gewichten
- Was die Forschung sagt
- Wassermans Gründerdilemmata
- Die Teamdynamik ändert sich im Lauf der Zeit
- Eine kurze Checkliste vor dem Start
- Weiterführende Lektüre