¿Qué es un emprendedor en serie?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Un emprendedor en serie es alguien que inicia, dirige y deja un negocio, y luego inicia otro. La etiqueta se usa con ligereza, a menudo como un cumplido, como si haber fundado varias empresas significara automáticamente saber construir la siguiente. La investigación es más interesante que eso. La experiencia parece ayudar, pero solo en algunos aspectos, y puede perjudicar silenciosamente en otros.
Este artículo cubre la definición académica, cómo separan los investigadores a los fundadores en serie de los fundadores de portafolio y de los primerizos, qué encontró un estudio muy conocido sobre el éxito repetido, si el fracaso enseña algo y dónde termina la ventaja de un fundador con trayectoria. Si usted contrata a uno, invierte junto a uno o compite con uno, conviene saber qué partes de su reputación se sostienen.
La definición que usan los investigadores
En la literatura sobre emprendimiento, a las personas con experiencia previa como propietarias de negocios se las llama emprendedores habituales (habitual entrepreneurs), también descritos como emprendedores experimentados o reincidentes. La revisión de referencia es una monografía de 2008 en Foundations and Trends in Entrepreneurship, de Mike Wright, Paul Westhead, Gry Agnete Alsos y Deniz Ucbasaran, titulada Habitual Entrepreneurs. Divide ese grupo en dos tipos:
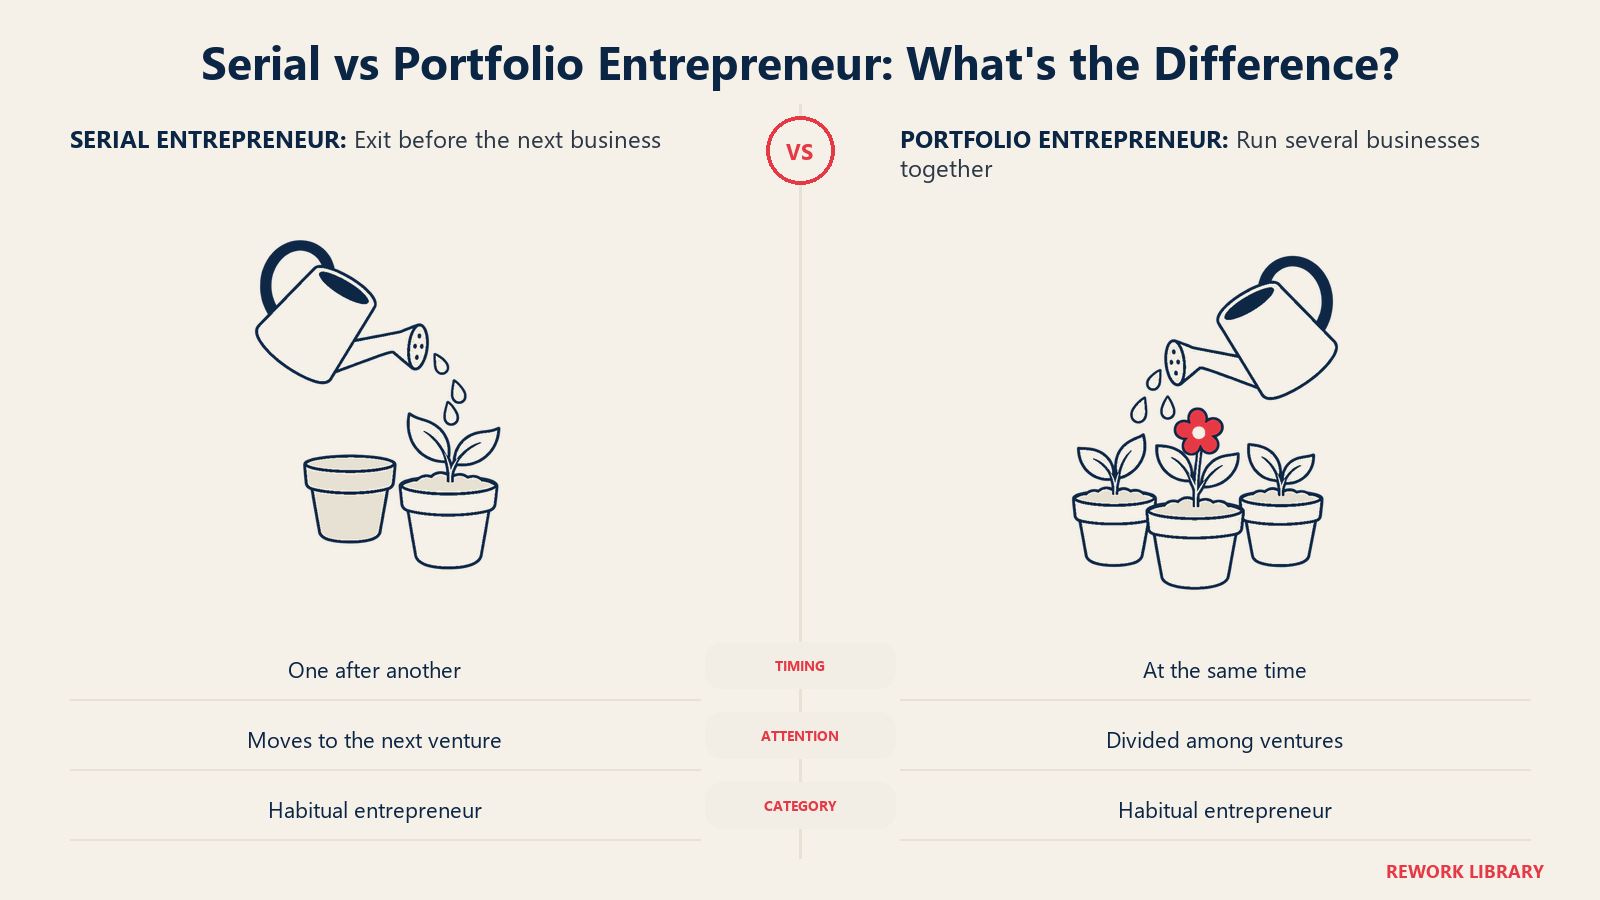
- Los emprendedores en serie salen de un negocio antes de iniciar otro.
- Los emprendedores de portafolio manejan varios negocios al mismo tiempo.
Ambos se comparan con los emprendedores novatos, personas sin experiencia previa como propietarias de negocios. La revisión compara los grupos en capital humano, como la educación y la motivación, en comportamiento, como la obtención de recursos y el reconocimiento de oportunidades, y en desempeño. Una línea de su resumen vale la pena tener presente: "The nature of an entrepreneur's business ownership experience may not be homogeneous" (la naturaleza de la experiencia de un emprendedor como propietario de negocios puede no ser homogénea). En palabras sencillas, "fundador con experiencia" no es una sola categoría.
| Tipo | Qué hacen | Pregunta típica sobre ellos |
|---|---|---|
| Novato | Inician su primer negocio | ¿Qué pueden hacer sin una trayectoria? |
| En serie | Salen de un negocio y luego inician el siguiente | ¿Se transfirió la experiencia anterior? |
| De portafolio | Son dueños de varios negocios a la vez | ¿Puede la atención repartirse entre todos? |
Note lo que la definición deja fuera. Nada en ella dice que el emprendimiento anterior haya tenido éxito, ni que la persona se haya ido en buenos términos. Un fundador cuya primera empresa cerró y uno que vendió la suya por una gran suma son ambos emprendedores en serie en cuanto inician una tercera. Por eso la siguiente pregunta importa.
¿El éxito previo predice el éxito futuro?
La prueba más citada de esto proviene de Paul Gompers, Anna Kovner, Josh Lerner y David Scharfstein. Circuló como el documento de trabajo NBER 12592 con el título Skill vs. Luck in Entrepreneurship and Venture Capital: Evidence from Serial Entrepreneurs, y se publicó después como "Performance Persistence in Entrepreneurship" en el Journal of Financial Economics en 2010. El resumen del NBER dice que los emprendedores con antecedentes de éxito superan a los fundadores primerizos y a quienes tuvieron emprendimientos fallidos.
El resumen de Working Knowledge de Harvard Business School, The Success of Persistent Entrepreneurs, ofrece las cifras. En el estudio, los emprendedores exitosos tenían una probabilidad de 34 por ciento de tener éxito en su siguiente empresa respaldada por capital de riesgo, frente a 23 por ciento de quienes habían fracasado antes y 22 por ciento de los primerizos. En esa investigación, "éxito" significaba que el fundador inició una empresa que salió a bolsa.
| Historial del fundador | Probabilidad de éxito en la siguiente empresa respaldada por capital de riesgo |
|---|---|
| Tuvo éxito antes | 34% |
| Fracasó antes | 23% |
| Fundador primerizo | 22% |
Lea la tabla con cuidado, porque dice tres cosas distintas.
El éxito previo muestra una brecha real. Doce puntos porcentuales es significativo, y es la base del instinto común de que los inversionistas deberían preferir a los fundadores probados.
El fracaso previo no es una desventaja, pero tampoco una ventaja. El grupo que fracasó está un punto por encima de los primerizos. Fuera lo que fuera lo que enseñó el fracaso, aquí no produjo una mejora medible en los resultados.
La muestra es estrecha. Se trata de empresas respaldadas por capital de riesgo, y el éxito se define como una oferta pública inicial. Eso es una porción diminuta de los negocios. Un distribuidor familiar o una firma de servicios autofinanciada (bootstrapped) no están en estos datos, y los números no deberían estirarse para cubrirlos.
El planteamiento del estudio es habilidad frente a suerte. Si el éxito fuera sobre todo suerte, una victoria pasada no diría nada del próximo intento. La persistencia que encontraron los autores es su evidencia de que la habilidad importa. El resumen añade que los inversionistas de capital de riesgo con experiencia son buenos para detectar a los fundadores primerizos que probablemente se convertirán en emprendedores reincidentes, y que las inversiones en fundadores reincidentes exitosos obtuvieron rendimientos superiores. Note lo que eso implica para el resto de nosotros: el mundo exterior descuenta en parte la trayectoria, lo que alimenta las ventajas que se analizan más abajo.
¿El fracaso hace mejores a los fundadores?
La historia popular dice que el fracaso es la matrícula. Los fundadores que han pasado por un cierre supuestamente regresan más sabios. La investigación es menos reconfortante.
Ucbasaran, Westhead y Wright resumieron sus hallazgos en un artículo de Harvard Business Review de 2011, Why serial entrepreneurs don't learn from failure. Su resumen dice que, en lugar de aprender de los errores, los emprendedores en serie son igual de propensos a ser demasiado optimistas después del fracaso que antes. El mismo resumen afirma que esto los convierte en un riesgo notable para los inversionistas, porque los fracasos pasados no producen necesariamente más cautela ni evaluaciones más realistas.
Un capítulo relacionado de 2006 de los mismos autores, Habitual Entrepreneurs Experiencing Failure: Overconfidence and the Motivation to Try Again, señala la tensión. Los autores observan que el exceso de confianza puede conducir al fracaso, pero el fracaso también puede minar la confianza en sí mismo y la motivación de las que dependen las decisiones. Así, un revés tira en dos direcciones a la vez. Puede sacudir la creencia de un fundador y, por separado, dejar intacto su optimismo.
Junto con la comparación 22 / 23 / 34, el cuadro es coherente. El fracaso por sí solo no mejora de manera confiable los resultados. Lo que parece importar es si el fundador convierte la experiencia en un comportamiento específico y cambiado, como probar la demanda antes o abandonar una idea fallida más pronto. La mera existencia de una empresa fallida en un currículum no es evidencia de eso.
Datos clave
- Los investigadores llaman emprendedores habituales a las personas con propiedad previa de negocios y los dividen en tipos en serie (secuencial) y de portafolio (simultáneo).
- Una revisión de 2008 de Wright, Westhead, Alsos y Ucbasaran señala que la experiencia como propietario de negocios "puede no ser homogénea".
- En el estudio de Gompers, Kovner, Lerner y Scharfstein sobre empresas respaldadas por capital de riesgo, quienes habían tenido éxito antes tenían una probabilidad de 34 por ciento de tener éxito a continuación, frente a 23 por ciento de quienes habían fracasado y 22 por ciento de los primerizos.
- En ese estudio, éxito significó que la empresa del fundador salió a bolsa.
- Ucbasaran, Westhead y Wright informan que los emprendedores en serie son igual de propensos a ser demasiado optimistas después del fracaso que antes.
- Una trayectoria es evidencia de la habilidad de un fundador, pero solo en el entorno donde se ganó.
Las ventajas de un fundador con trayectoria
¿Qué lleva un fundador reincidente a una nueva empresa? La investigación anterior no prueba cada una de estas ventajas por separado, así que tome la lista como mecanismos plausibles coherentes con los hallazgos, no como efectos medidos.
- Una red que ya existe. Se puede contactar por mensaje a antiguos clientes, empleados, proveedores e inversionistas, en lugar de recurrir al contacto en frío. El hallazgo del equipo de Gompers de que los inversionistas de capital de riesgo con experiencia identifican a los probables emprendedores reincidentes sugiere que los inversionistas se forman opiniones sobre los fundadores desde temprano.
- Acceso más fácil al dinero. Una trayectoria visible reduce el costo de la primera conversación con un inversionista. El estudio trata el desempeño superior como una señal de habilidad, y los inversionistas responden a las señales. Nuestro artículo sobre el inversionista ángel explica quiénes suelen firmar esos primeros cheques.
- Reconocimiento de patrones. Un fundador que ha visto a una empresa pasar de cero a un equipo de cincuenta ha presenciado más de una vez las mismas fallas: contrataciones que se adelantan a los ingresos, un fundador que no sabe delegar, un proceso de ventas que vive en la cabeza de una sola persona. Reconocerlas pronto es una ventaja real, aunque sea difícil de medir.
- Menor costo de los errores ordinarios. La constitución de la sociedad, los contratos, las primeras contrataciones y la mecánica de la participación accionaria de los fundadores son cosas que un fundador de segunda vez no tiene que aprender bajo presión.
Son ventajas de ejecución y de acceso. Ninguna es una ventaja para saber si los clientes quieren el producto, que es un problema aparte.
Las trampas
La experiencia también crea sus propios modos de fracaso. De nuevo, son riesgos que conviene vigilar, respaldados donde se indica por la investigación anterior.
- Exceso de confianza. El hallazgo de HBR es la evidencia más sólida aquí. Si el optimismo sobrevive intacto a un fracaso, un fundador puede leer la siguiente idea con más generosidad de la que justifican los datos.
- Reutilizar el playbook anterior. Un enfoque de ventas que funcionó para un producto de software de mercado medio puede fallar con otro comprador. El hábito que más ayuda en una empresa, moverse rápido por instinto, es el que perjudica cuando el mercado ha cambiado.
- Saltarse el descubrimiento. Los fundadores que ya lo han hecho a veces suponen que ya conocen al cliente. El descubrimiento de clientes (customer discovery) sigue siendo necesario para un producto nuevo, sin importar cuántas empresas haya detrás del fundador.
- Anclarse en una definición pasada de éxito. Quien consideró una gran salida como la meta puede subestimar un negocio más lento y rentable, lo que es un compromiso real que se trata en crecimiento vs. rentabilidad.
- Atención dividida (fundadores de portafolio). La división de la revisión entre tipos en serie y de portafolio existe porque dirigir varios negocios a la vez plantea una pregunta distinta: ¿cómo se reparte el tiempo limitado de una sola persona? Nuestro artículo sobre el riesgo de persona clave muestra lo que ocurre cuando demasiado depende de un solo individuo.
Un resumen justo es que la experiencia eleva el piso de la ejecución y hace poco por sí sola para elevar el techo del criterio.
Fundadores en serie y ajuste fundador-mercado
La investigación sobre fundadores reincidentes se conecta con una idea popular: que el emparejamiento más importante no es entre fundador y producto, sino entre fundador y mercado. El ajuste fundador-mercado (founder-market fit) pregunta si esta persona en particular tiene la formación, la perspicacia y la credibilidad para ganar en este espacio en particular.
Un emprendedor en serie puede tenerlo o no. El estudio de Gompers prueba si el éxito pasado predice el éxito futuro en las empresas respaldadas por capital de riesgo en general, no si un éxito pasado en una industria se transfiere a otra. La lectura sensata es más acotada que el titular: una trayectoria es más sólida como evidencia cuando el nuevo emprendimiento se parece al anterior en cliente, enfoque de ventas y mercado. Si un fundador que construyó software de logística entra ahora en el sector salud, la cifra de 34 por ciento dice poco sobre sus probabilidades, porque la habilidad que produjo la victoria anterior puede no aplicar.
Esa distinción es útil para tres públicos:
- Los fundadores deben preguntarse con honestidad cuáles de sus resultados pasados vinieron de una habilidad transferible y cuáles de un mercado que simplemente estaba listo.
- Los inversionistas y asesores deben ponderar la coincidencia de dominio, no solo el número de empresas previas.
- Los empleados que se suman a un fundador reincidente deben preguntar qué aprendió específicamente el fundador y qué haría distinto ahora. Las respuestas vagas merecen una confianza vaga.
Si usted es nuevo en las preguntas de etapa que hay detrás de todo esto, las etapas de una startup muestran dónde caen las primeras decisiones, y qué es un pivot cubre qué hacer cuando la primera respuesta es incorrecta. Un fundador reincidente necesita ambas tanto como un primerizo. La cuestión relacionada de emprender en solitario se trata en fundador individual vs. cofundadores.
Cómo usar esto como fundador o inversionista
De la investigación se desprenden algunas verificaciones prácticas, ninguna de las cuales exige creer en la mística del emprendedor en serie.
- Pregunte cuál fue realmente el resultado anterior. "He iniciado cuatro empresas" y "dirigí una empresa hasta su salida a bolsa" son afirmaciones distintas. La brecha del estudio está entre el éxito previo y todo lo demás.
- Separe a la persona del mercado. Pregunte qué cambió entre el emprendimiento anterior y el nuevo, y qué lecciones se mantienen.
- Busque un comportamiento cambiado tras el fracaso. Un fundador que puede describir una decisión concreta que ahora toma de otra manera es mejor apuesta que uno que describe el fracaso solo como mala suerte.
- Aplique las mismas pruebas que aplicaría cualquiera. Valide la demanda y el ajuste antes de escalar, con los mismos métodos que para un fundador primerizo. El método lean startup se creó exactamente para eso.
- Revise la atención. En el caso de un emprendedor de portafolio, pregunte quién dirige cada negocio día a día.
Preguntas frecuentes sobre los emprendedores en serie
¿Qué es un emprendedor en serie?
Un emprendedor en serie es alguien que sale de un negocio antes de iniciar otro. Los investigadores lo ubican dentro del grupo más amplio de los emprendedores habituales, es decir, cualquier persona con experiencia previa como propietaria de negocios, y lo contrastan con los fundadores novatos que no la tienen.
¿Cuál es la diferencia entre un emprendedor en serie y uno de portafolio?
En la literatura académica, un emprendedor en serie inicia negocios uno tras otro, saliendo de cada uno antes del siguiente. Un emprendedor de portafolio es dueño de varios negocios y los dirige al mismo tiempo. La distinción aparece en la revisión de 2008 "Habitual Entrepreneurs", de Wright, Westhead, Alsos y Ucbasaran.
¿Los emprendedores en serie tienen más probabilidades de tener éxito?
Solo si su emprendimiento anterior tuvo éxito. En el estudio de Gompers, Kovner, Lerner y Scharfstein sobre empresas respaldadas por capital de riesgo, quienes habían tenido éxito antes tenían una probabilidad de 34 por ciento de tener éxito a continuación, frente a 23 por ciento de quienes habían fracasado y 22 por ciento de los primerizos. Allí, éxito significó que la empresa salió a bolsa, así que las cifras describen un grupo estrecho.
¿Fracasar una vez hace mejor a un emprendedor la segunda vez?
La evidencia no muestra que lo haga de manera confiable. En el estudio anterior, a los fundadores que habían fracasado antes les fue más o menos igual que a los primerizos. Un resumen aparte de Harvard Business Review, de Ucbasaran, Westhead y Wright, informa que los emprendedores en serie son igual de propensos a ser demasiado optimistas después del fracaso que antes.
¿Qué ventajas tienen los fundadores reincidentes?
Entre las plausibles están una red existente, un acceso más fácil a los inversionistas, el reconocimiento de patrones de empresas anteriores y menos errores de principiante en lo básico legal y de contratación. La investigación citada aquí no mide cada una por separado, así que tómelas como mecanismos probables y no como efectos comprobados.
¿Cómo se relaciona ser un emprendedor en serie con el ajuste fundador-mercado?
Una trayectoria ayuda más cuando el nuevo emprendimiento se parece al anterior en cliente, mercado y enfoque de ventas. Una victoria pasada en una industria es una evidencia más débil para una empresa en una muy distinta, porque las habilidades que la produjeron pueden no transferirse.
Lecturas relacionadas

Co-Founder & COO