O que é um empreendedor serial?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Um empreendedor serial é alguém que abre, comanda e deixa um negócio, e depois abre outro. O rótulo é usado sem muito rigor, muitas vezes como elogio, como se ter fundado várias empresas significasse automaticamente saber construir a próxima. A pesquisa é mais interessante do que isso. A experiência parece ajudar, mas só em alguns aspectos, e pode atrapalhar silenciosamente em outros.
Este artigo cobre a definição acadêmica, como os pesquisadores separam fundadores seriais de fundadores de portfólio e de estreantes, o que um estudo muito conhecido encontrou sobre sucesso repetido, se o fracasso ensina alguma coisa e onde termina a vantagem de um fundador reincidente. Se você vai contratar, investir ao lado ou competir com um deles, vale saber quais partes da reputação se sustentam.
A definição que os pesquisadores usam
Na literatura de empreendedorismo, pessoas com experiência anterior como donas de negócios são chamadas de empreendedores habituais, também descritos como empreendedores experientes ou reincidentes. A revisão de referência é uma monografia de 2008 na Foundations and Trends in Entrepreneurship, de Mike Wright, Paul Westhead, Gry Agnete Alsos e Deniz Ucbasaran, intitulada Habitual Entrepreneurs. Ela divide esse grupo em dois tipos:
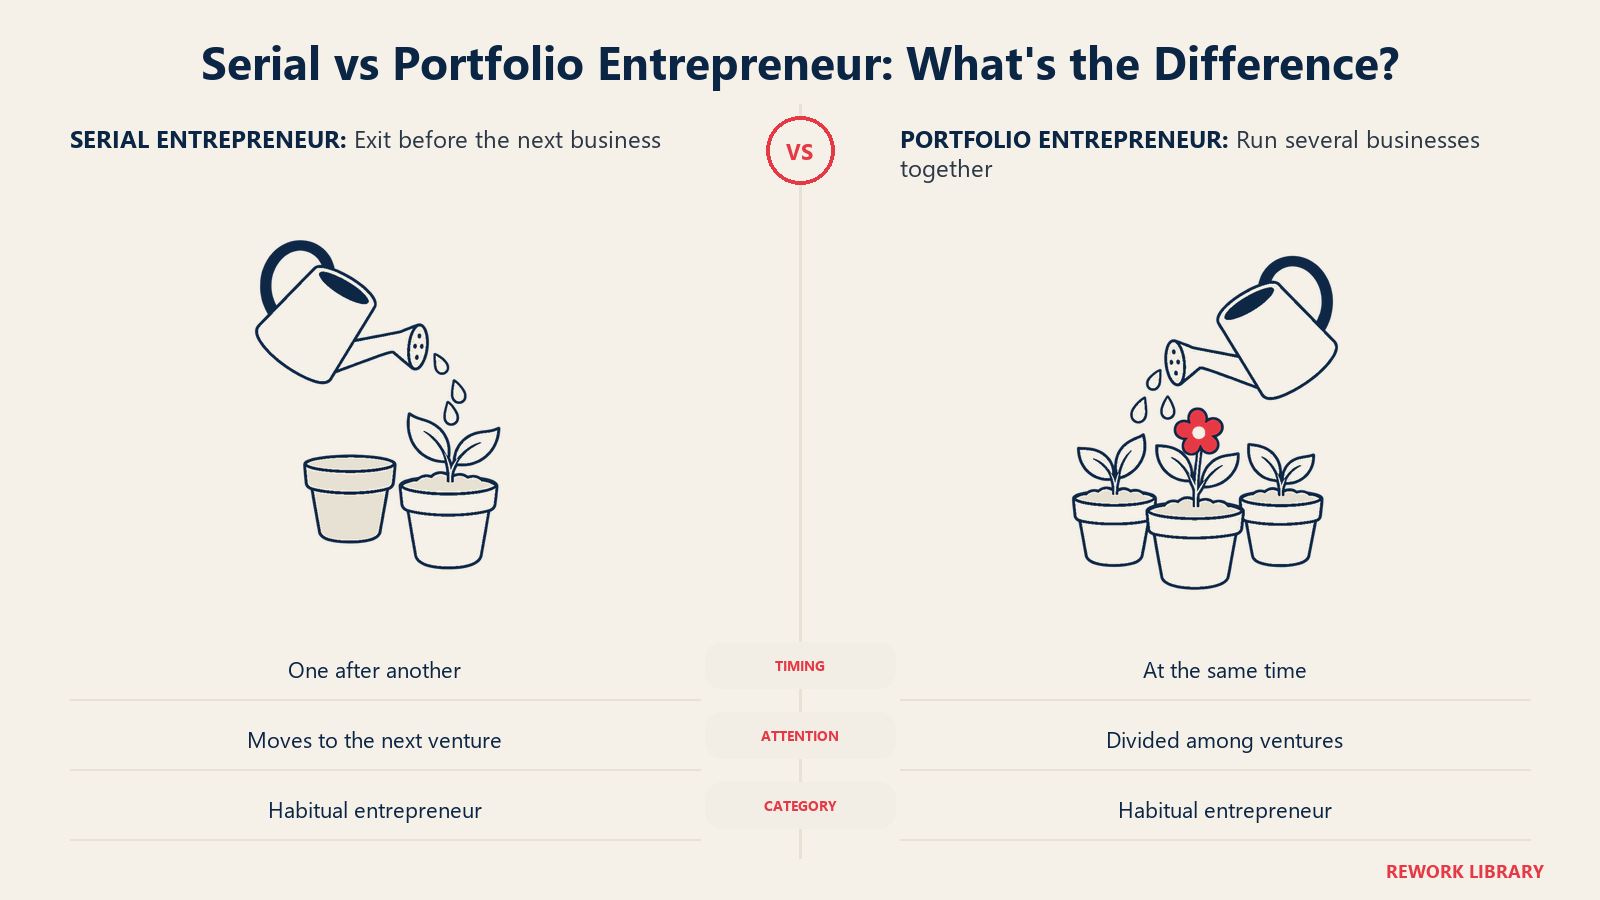
- Empreendedores seriais saem de um empreendimento antes de começar outro.
- Empreendedores de portfólio gerenciam vários negócios ao mesmo tempo.
Ambos são comparados com os empreendedores novatos, pessoas sem experiência anterior como donas de negócios. A revisão compara os grupos em capital humano, como educação e motivação, em comportamento, como obter recursos e reconhecer oportunidades, e em desempenho. Uma frase do resumo vale guardar: "The nature of an entrepreneur's business ownership experience may not be homogeneous" (a natureza da experiência de um empreendedor como dono de negócios pode não ser homogênea). Em termos simples, "fundador experiente" não é uma categoria única.
| Tipo | O que fazem | Pergunta típica sobre eles |
|---|---|---|
| Novato | Abrem o primeiro negócio | O que conseguem fazer sem histórico? |
| Serial | Saem de um negócio e depois abrem o próximo | A experiência anterior se transferiu? |
| De portfólio | Possuem vários negócios ao mesmo tempo | A atenção dá conta de todos eles? |
Repare no que a definição deixa de fora. Nada nela diz que o empreendimento anterior deu certo, ou que a pessoa saiu em bons termos. Um fundador cuja primeira empresa fechou e um fundador que vendeu a sua por uma quantia alta são ambos empreendedores seriais no momento em que abrem a terceira. Por isso a próxima pergunta importa.
O sucesso anterior prevê o sucesso futuro?
O teste mais citado sobre isso vem de Paul Gompers, Anna Kovner, Josh Lerner e David Scharfstein. Circulou como NBER Working Paper 12592 com o título Skill vs. Luck in Entrepreneurship and Venture Capital: Evidence from Serial Entrepreneurs e foi publicado depois como "Performance Persistence in Entrepreneurship" no Journal of Financial Economics, em 2010. O resumo do NBER diz que empreendedores com histórico de sucesso superam os fundadores de primeira viagem e os que tiveram empreendimentos fracassados.
O resumo do Working Knowledge, da Harvard Business School, The Success of Persistent Entrepreneurs, traz os números. No estudo, empreendedores bem-sucedidos tinham 34% de chance de ter sucesso na próxima empresa apoiada por venture capital, contra 23% dos que haviam fracassado antes e 22% dos estreantes. Nessa pesquisa, "sucesso" significava que o fundador abriu uma empresa que chegou à bolsa.
| Histórico do fundador | Chance de sucesso na próxima empresa apoiada por venture capital |
|---|---|
| Teve sucesso antes | 34% |
| Fracassou antes | 23% |
| Fundador de primeira viagem | 22% |
Leia a tabela com atenção, porque ela diz três coisas diferentes.
O sucesso anterior mostra uma diferença real. Doze pontos percentuais é algo significativo, e é a base do instinto comum de que os investidores deveriam preferir fundadores comprovados.
O fracasso anterior não é um handicap, mas também não é uma vantagem. O grupo que fracassou fica um ponto acima dos estreantes. O que quer que o fracasso tenha ensinado, não produziu uma melhora mensurável nos resultados aqui.
A amostra é restrita. São empresas apoiadas por venture capital, e o sucesso é definido como uma oferta pública inicial de ações. Isso é uma fatia minúscula dos negócios. Uma distribuidora familiar ou uma empresa de serviços autofinanciada não está nesses dados, e os números não devem ser esticados para cobri-las.
O enquadramento do artigo é habilidade versus sorte. Se o sucesso fosse sobretudo sorte, uma vitória passada não diria nada sobre a próxima tentativa. A persistência que os autores encontraram é a evidência deles de que a habilidade importa. O resumo acrescenta que investidores de venture capital experientes são bons em identificar fundadores de primeira viagem com probabilidade de se tornarem empreendedores reincidentes, e que os investimentos em fundadores reincidentes bem-sucedidos geraram retornos superiores. Note o que isso implica para o resto de nós: o mundo externo precifica em parte o histórico, o que alimenta as vantagens discutidas adiante.
O fracasso torna os fundadores melhores?
A história popular diz que o fracasso é a mensalidade da escola. Fundadores que passaram por um encerramento supostamente voltam mais sábios. A pesquisa é menos reconfortante.
Ucbasaran, Westhead e Wright resumiram suas conclusões em um texto de 2011 na Harvard Business Review, Why serial entrepreneurs don't learn from failure. O resumo diz que, em vez de aprender com os erros, os empreendedores seriais tendem a ser tão otimistas demais depois do fracasso quanto antes. O mesmo resumo afirma que isso os torna um risco considerável para investidores, porque fracassos passados não geram necessariamente mais cautela nem avaliações mais realistas.
Um capítulo relacionado de 2006, dos mesmos autores, Habitual Entrepreneurs Experiencing Failure: Overconfidence and the Motivation to Try Again, aponta a tensão. Os autores observam que o excesso de confiança pode levar ao fracasso, mas o fracasso também pode minar a autoconfiança e a motivação de que as decisões dependem. Assim, um revés puxa em duas direções ao mesmo tempo. Ele pode abalar a crença do fundador e, separadamente, deixar seu otimismo intacto.
Em conjunto com a comparação 22 / 23 / 34, o quadro é consistente. O fracasso, por si só, não melhora os resultados de maneira confiável. O que parece importar é se o fundador converte a experiência em mudanças concretas de comportamento, como testar a demanda mais cedo ou abandonar uma ideia que não funciona mais rápido. A mera existência de uma empresa fracassada no currículo não é evidência disso.
Fatos principais
- Os pesquisadores chamam de empreendedores habituais as pessoas com experiência anterior como donas de negócios e as dividem em tipos serial (sequencial) e de portfólio (simultâneo).
- Uma revisão de 2008 de Wright, Westhead, Alsos e Ucbasaran observa que a experiência como dono de negócios "may not be homogeneous" (pode não ser homogênea).
- No estudo de Gompers, Kovner, Lerner e Scharfstein sobre empresas apoiadas por venture capital, os vencedores anteriores tinham 34% de chance de ter sucesso na vez seguinte, contra 23% dos que haviam fracassado e 22% dos estreantes.
- Nesse estudo, sucesso significava que a empresa do fundador chegou à bolsa.
- Ucbasaran, Westhead e Wright relatam que os empreendedores seriais tendem a ser tão otimistas demais depois do fracasso quanto antes.
- Um histórico é evidência da habilidade de um fundador, mas só no contexto em que foi conquistado.
As vantagens de um fundador reincidente
O que os fundadores reincidentes levam para uma nova empresa? A pesquisa acima não testa cada um desses pontos separadamente, então trate a lista como mecanismos plausíveis e coerentes com os achados, não como efeitos medidos.
- Uma rede que já existe. Ex-clientes, ex-funcionários, fornecedores e investidores podem ser acionados por mensagem, sem abordagem a frio. A conclusão da equipe de Gompers de que investidores de venture capital experientes identificam prováveis empreendedores reincidentes sugere que os investidores formam opinião sobre os fundadores cedo.
- Acesso mais fácil a dinheiro. Um histórico visível reduz o custo da primeira conversa com um investidor. O artigo trata o desempenho superior como sinal de habilidade, e os investidores reagem a sinais. Nosso artigo sobre o investidor-anjo explica quem costuma assinar esses primeiros cheques.
- Reconhecimento de padrões. Um fundador que viu uma empresa sair do zero e chegar a uma equipe de cinquenta pessoas já assistiu aos mesmos problemas mais de uma vez: contratações que passam à frente da receita, um fundador que não sabe delegar, um processo de vendas que vive na cabeça de uma pessoa. Reconhecer isso cedo é uma vantagem real, mesmo que seja difícil de medir.
- Menor custo dos erros comuns. Constituição da empresa, contratos, primeiras contratações e a mecânica do equity dos fundadores são coisas que um fundador de segunda viagem não precisa aprender sob pressão.
São vantagens de execução e de acesso. Nenhuma delas é uma vantagem para saber se os clientes querem o produto, que é um problema à parte.
As armadilhas
A experiência também cria seus próprios modos de falha. Mais uma vez, são riscos a observar, apoiados, onde indicado, pela pesquisa acima.
- Excesso de confiança. O achado da HBR é a evidência mais forte aqui. Se o otimismo sobrevive intacto a um fracasso, o fundador pode avaliar a próxima ideia com mais boa vontade do que os dados justificam.
- Reaproveitar o último playbook. Uma abordagem de vendas que funcionou para um software de médio porte pode falhar com outro tipo de comprador. O hábito que mais ajuda em uma empresa, agir rápido por instinto, é o que atrapalha quando o mercado mudou.
- Pular a descoberta. Fundadores que já fizeram isso antes às vezes presumem que já conhecem o cliente. Customer discovery continua sendo necessário para um produto novo, não importa quantas empresas estejam atrás do fundador.
- Ancorar-se em uma definição passada de sucesso. Quem tratou uma grande saída como o objetivo pode subestimar um negócio mais lento e lucrativo, um trade-off real tratado em crescimento vs. lucratividade.
- Atenção dividida (fundadores de portfólio). A divisão da revisão entre os tipos serial e de portfólio existe porque comandar vários negócios ao mesmo tempo levanta outra questão: como se distribui o tempo limitado de uma única pessoa? Nosso texto sobre risco de pessoa-chave mostra o que acontece quando coisa demais depende de um só indivíduo.
Um resumo justo é que a experiência eleva o piso da execução e, sozinha, faz pouco para elevar o teto do julgamento.
Fundadores seriais e founder-market fit
A pesquisa sobre fundadores reincidentes se conecta a uma ideia popular: a de que o encaixe mais importante não é entre fundador e produto, mas entre fundador e mercado. O founder-market fit pergunta se esta pessoa em particular tem o histórico, a visão e a credibilidade para vencer neste espaço em particular.
Um empreendedor serial pode ou não ter esse encaixe. O artigo de Gompers testa se o sucesso passado prevê o sucesso futuro entre empresas apoiadas por venture capital em geral, não se um sucesso passado em um setor se transfere para outro. A leitura sensata é mais estreita do que a manchete: um histórico é mais forte como evidência quando o novo empreendimento se parece com o antigo em cliente, abordagem de vendas e mercado. Se um fundador que construiu software de logística agora entra na área de saúde, o número de 34% diz pouco sobre suas chances, porque a habilidade que produziu a vitória anterior pode não se aplicar.
Essa distinção é útil para três públicos:
- Fundadores devem se perguntar com honestidade quais resultados passados vieram de habilidade transferível e quais vieram de um mercado que por acaso estava pronto.
- Investidores e conselheiros devem pesar a sobreposição de domínio, e não só o número de empresas anteriores.
- Funcionários que entram para trabalhar com um fundador reincidente devem perguntar o que, especificamente, o fundador aprendeu e o que faria diferente agora. Respostas vagas merecem confiança vaga.
Se você está começando a se familiarizar com as questões de estágio por trás de tudo isso, os estágios de uma startup mostram onde caem as primeiras decisões, e o que é um pivot trata do que fazer quando a primeira resposta está errada. Um fundador reincidente precisa dos dois tanto quanto um de primeira viagem. A questão relacionada de seguir sozinho é tratada em fundador solo vs. cofundadores.
Como usar isso como fundador ou investidor
Algumas verificações práticas decorrem da pesquisa, e nenhuma exige acreditar na mística do empreendedor serial.
- Pergunte qual foi de fato o resultado anterior. "Já abri quatro empresas" e "liderei uma empresa até um IPO" são afirmações diferentes. A diferença do estudo está entre o sucesso anterior e todo o resto.
- Separe a pessoa do mercado. Pergunte o que mudou entre o empreendimento antigo e o novo, e quais lições se aproveitam.
- Procure mudança de comportamento depois do fracasso. Um fundador que sabe descrever uma decisão específica que agora toma de outro jeito é uma aposta melhor do que um que descreve o fracasso apenas como azar.
- Rode os mesmos testes que qualquer pessoa rodaria. Valide demanda e encaixe antes de escalar, com os mesmos métodos usados para um fundador de primeira viagem. O método Lean Startup foi criado exatamente para isso.
- Verifique a atenção. Para um empreendedor de portfólio, pergunte quem toca cada negócio no dia a dia.
Perguntas frequentes sobre empreendedores seriais
O que é um empreendedor serial?
Um empreendedor serial é alguém que sai de um negócio antes de começar outro. Os pesquisadores o colocam dentro do grupo mais amplo dos empreendedores habituais, ou seja, qualquer pessoa com experiência anterior como dona de negócios, e o contrastam com os fundadores novatos, que não têm nenhuma.
Qual é a diferença entre um empreendedor serial e um de portfólio?
Na literatura acadêmica, um empreendedor serial abre negócios um após o outro, saindo de cada um antes do próximo. Um empreendedor de portfólio possui e gerencia vários negócios ao mesmo tempo. A distinção aparece na revisão de 2008 "Habitual Entrepreneurs", de Wright, Westhead, Alsos e Ucbasaran.
Empreendedores seriais têm mais chance de ter sucesso?
Só se o empreendimento anterior deu certo. No estudo de Gompers, Kovner, Lerner e Scharfstein sobre empresas apoiadas por venture capital, os vencedores anteriores tinham 34% de chance de ter sucesso na vez seguinte, contra 23% dos que haviam fracassado e 22% dos estreantes. Ali, sucesso significava que a empresa chegou à bolsa, então os números descrevem um grupo restrito.
Fracassar uma vez torna o empreendedor melhor na segunda?
A evidência não mostra que isso aconteça de maneira confiável. No estudo acima, os fundadores que haviam fracassado se saíram aproximadamente tão bem quanto os estreantes. Um resumo separado na Harvard Business Review, de Ucbasaran, Westhead e Wright, relata que os empreendedores seriais tendem a ser tão otimistas demais depois do fracasso quanto antes.
Que vantagens os fundadores reincidentes têm?
As plausíveis incluem uma rede já existente, acesso mais fácil a investidores, reconhecimento de padrões de empresas anteriores e menos erros de principiante em questões jurídicas e de contratação. A pesquisa citada aqui não mede cada uma separadamente, então trate-as como mecanismos prováveis, e não como efeitos comprovados.
Como ser um empreendedor serial se relaciona com o founder-market fit?
O histórico ajuda mais quando o novo empreendimento se parece com o antigo em cliente, mercado e abordagem de vendas. Uma vitória passada em um setor é uma evidência mais fraca para uma empresa de um setor muito diferente, porque as habilidades que a produziram podem não se transferir.
Leitura relacionada

Co-Founder & COO