Empresas em estágio inicial vs estágio de crescimento: o que muda
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
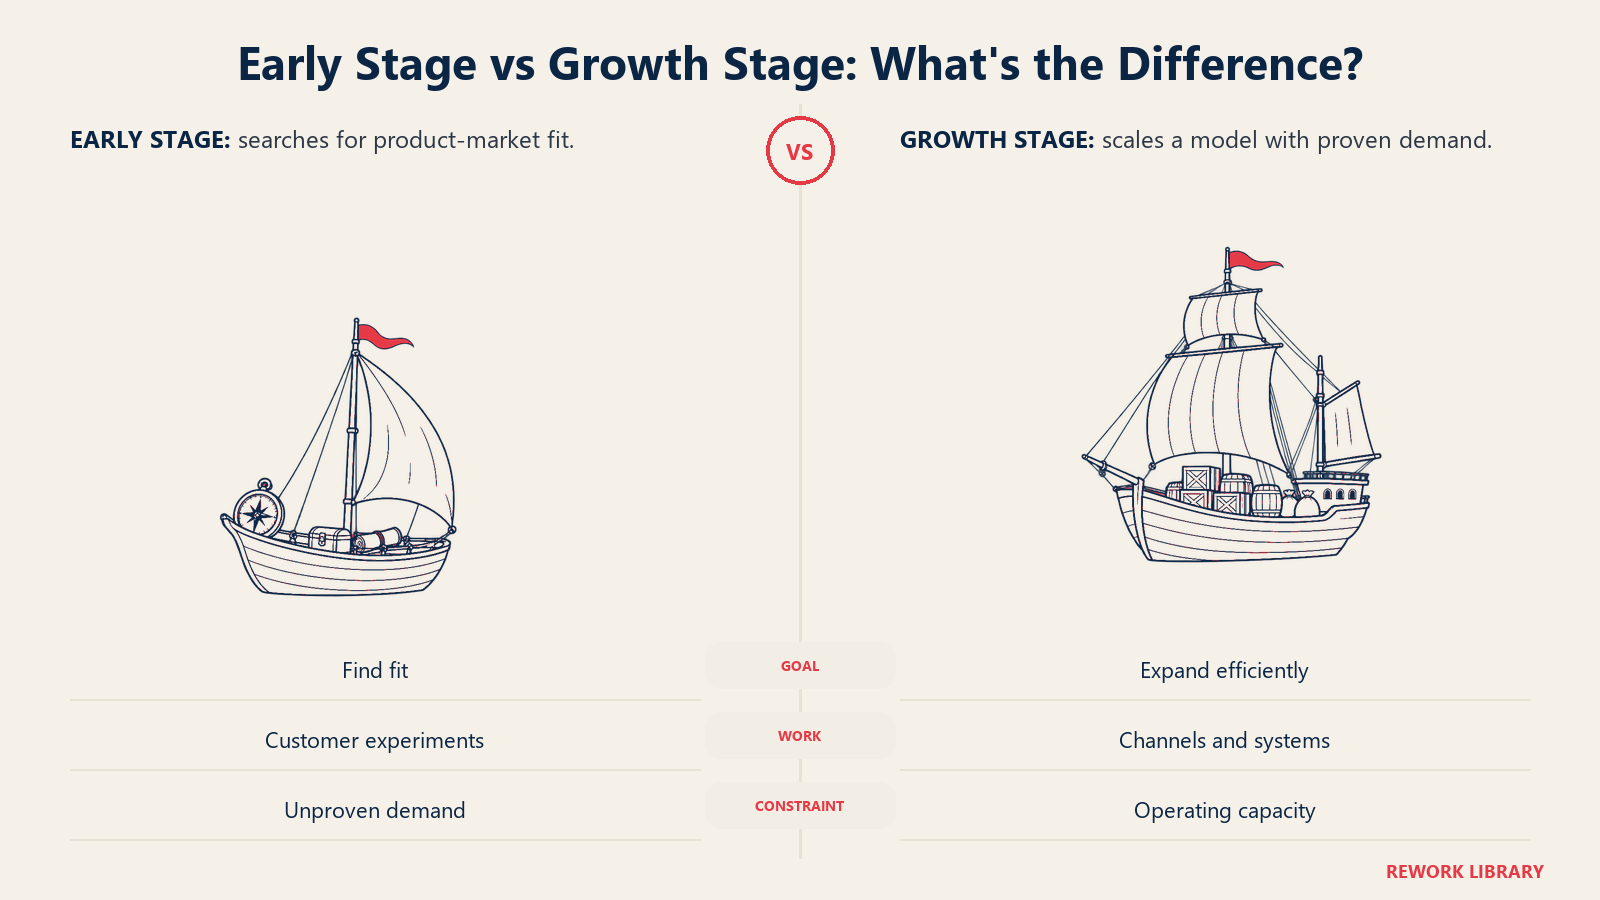
Uma empresa em estágio inicial ainda está em busca de um modelo de negócio que funcione. Uma empresa em estágio de crescimento encontrou um e agora tenta repeti-lo em volume maior. Essa única mudança, da busca para a execução, explica quase tudo o mais que muda: o que você mede, como contrata, de onde vem o dinheiro e o que o fundador faz o dia inteiro.
Não existe uma linha oficial entre os dois. Investidores, aceleradoras e pesquisadores a traçam em lugares diferentes, e os rótulos se sobrepõem às rodadas de investimento (pre-seed, seed, Series A e adiante). Por isso, trate este artigo como um mapa das diferenças típicas, não como um regulamento. Para a escada completa de estágios, comece pelas etapas de uma startup.
A diferença central: buscar vs executar
Steve Blank define uma startup como uma organização formada para buscar um modelo de negócio repetível e escalável. Essa frase funciona como linha divisória.
Antes de o modelo ser encontrado, a empresa faz experimentos. Quem é o cliente? Quanto ele vai pagar? Como chegamos até ele a baixo custo? A maioria dessas perguntas está em aberto, e a maioria dos palpites iniciais está errada.
Depois de o modelo ser encontrado, essas perguntas têm respostas que funcionam. O trabalho passa a ser fazer a coisa comprovada de forma mais rápida e mais consistente, contratar pessoas para fazê-la e acrescentar os sistemas que impedem que ela quebre conforme o volume cresce.
A Startup Genome expressa a mesma ideia em termos de estágios. Ela descreve seis estágios (Discovery, Validation, Efficiency, Scale, Sustain e Conservation) e afirma que startups em estágio inicial buscam o product/market fit sob extrema incerteza, enquanto as de estágio avançado buscam um modelo repetível e escalável e depois crescem até se tornarem empresas que executam sob alta certeza. Os nomes diferem dos rótulos das rodadas de investimento, mas a lógica é a mesma.
Comparação lado a lado
| Dimensão | Estágio inicial | Estágio de crescimento |
|---|---|---|
| Pergunta principal | Alguém quer isto, e vai pagar? | Conseguimos repetir isto e crescer com eficiência? |
| Meta principal | Encontrar o product-market fit | Escalar um modelo comprovado |
| Atividade central | Experimentos, conversas com clientes | Construir canais, equipes e sistemas |
| Métricas-chave | Retenção, uso inicial, taxa de crescimento semanal | Unit economics, payback do CAC, crescimento da receita, net revenue retention |
| Financiamento | Fundadores, amigos e família, investidores-anjo, pre-seed, seed | Series A e posteriores, venture debt, às vezes lucro |
| Equipe | Pequena, generalista, liderada pelo fundador | Maior, especialista, com gestores |
| Processos | Informais, mudam toda semana | Documentados, com responsáveis, mensurados |
| Maior risco | Construir algo de que ninguém precisa; ficar sem caixa | Escalar cedo demais, perder velocidade e cultura, quebrar as operações |
| Papel do fundador | Faz o trabalho: constrói, vende, dá suporte | Constrói a equipe que faz o trabalho |
As empresas reais não marcam todas as caixas de uma única coluna. Uma empresa pode ter forte retenção e ainda não ter uma abordagem de vendas repetível, o que a deixa em estágio inicial em uma dimensão e em crescimento em outra. Use a tabela para identificar quais perguntas você ainda não respondeu.
Metas: de encontrar o fit a escalar um modelo
A meta do estágio inicial é o product-market fit: evidência de que um grupo específico de clientes tem um problema real, usa o seu produto para resolvê-lo e continua voltando. Todo o resto é secundário até que isso seja verdade.
A meta do estágio de crescimento é diferente por natureza. O fit é dado como certo, e o alvo passa a ser um crescimento previsível e eficiente. Isso significa um motor de vendas ou de marketing em que você pode colocar dinheiro e pessoas e obter um resultado razoavelmente previsível. O modelo de crescimento em estágio inicial trata de como abordar a primeira fase, e o framework de crescimento em escala trata da segunda.
Uma forma de enxergar a distância: o fundador em estágio inicial pergunta "devemos construir esta funcionalidade?". O líder em estágio de crescimento pergunta "qual dos três canais deve receber a próxima contratação?". A primeira pergunta é sobre aprendizado. A segunda é sobre alocação.
Métricas: o que você acompanha muda
No começo, os números mais úteis são simples e próximos do cliente: quantas pessoas usam o produto, quantas voltam, com que rapidez o uso ou a receita se compõe. Paul Graham, do Y Combinator, argumenta que o mais essencial em uma startup é o crescimento, e sugere medi-lo semanalmente, sendo 5-7% por semana uma boa taxa durante o YC, 10% excepcional e 1% um sinal de que você não descobriu o que está fazendo. Ele acrescenta que a receita é a melhor coisa a medir e que os usuários ativos são a segunda melhor quando você ainda não cobra. É uma regra prática do período de turma de uma aceleradora, não um benchmark para toda empresa, mas mostra a mentalidade do estágio inicial: bases pequenas, feedback rápido, janelas de medição curtas.
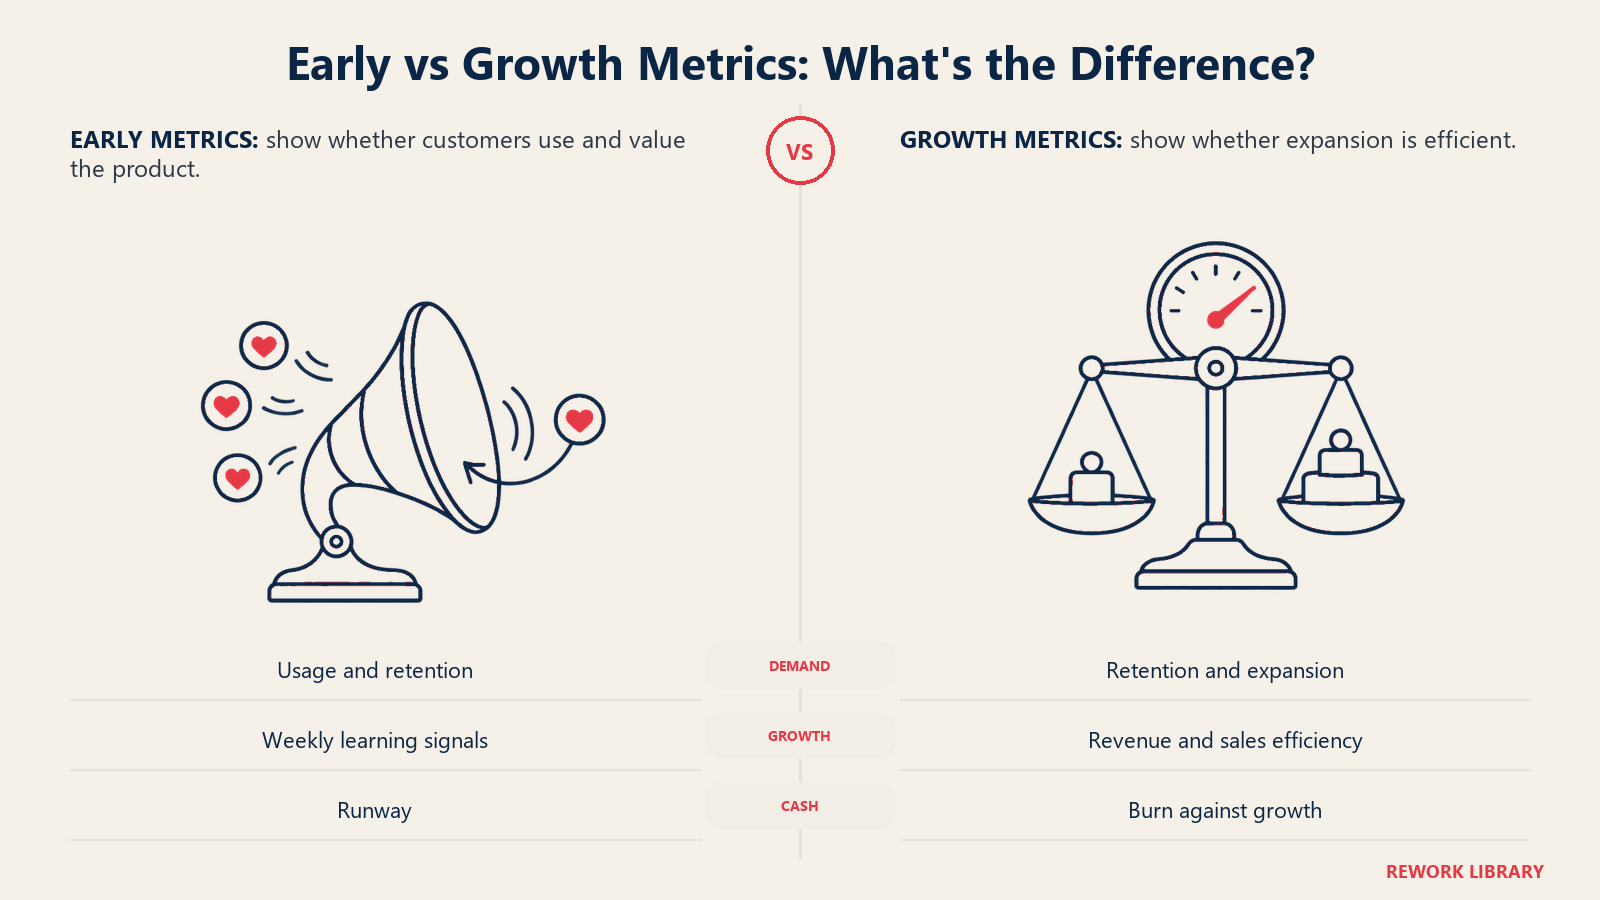
À medida que a empresa cresce, o crescimento percentual semanal fica mais difícil de sustentar, porque a base é maior. A atenção passa para as métricas que mostram se o crescimento é eficiente e repetível:
- Unit economics: quanto custa conquistar um cliente em comparação com o que esse cliente paga ao longo do tempo.
- Retenção e expansão: os clientes atuais ficam e gastam mais?
- Eficiência de vendas: quanto tempo os novos vendedores levam para produzir e o quão previsível é o pipeline.
- Burn rate em relação ao crescimento: quanto caixa cada unidade de crescimento consome.
A armadilha é copiar o dashboard errado. Uma empresa de dez pessoas com vinte clientes não precisa de um pacote de KPIs no estilo de conselho. E uma empresa com centenas de clientes e cinquenta funcionários não consegue operar no feeling e numa planilha de cadastros.
Financiamento: quem assina o cheque e por quê
O dinheiro do estágio inicial é, em sua maior parte, uma aposta nas pessoas e em uma ideia plausível. Vem das economias dos fundadores, de amigos e família, de investidores-anjo e de pequenas rodadas pre-seed ou seed. Os valores são modestos, e o investidor está pagando pela chance de descobrir se a ideia funciona.
O dinheiro do estágio de crescimento é uma aposta em um modelo com evidências por trás. Os investidores olham para tração, retenção e unit economics e financiam a expansão de algo que já funciona. As rodadas são maiores, a diligência é mais pesada e as expectativas que acompanham o dinheiro (metas, cadeiras no conselho, relatórios) também são mais pesadas.
Os rótulos de financiamento são guias aproximados de onde uma empresa está e não se encaixam perfeitamente no estágio em todos os mercados. As práticas e os tamanhos típicos de rodada variam muito por país e setor, então confira o que é normal onde você capta. Algumas empresas chegam ao estágio de crescimento em grande parte com a receita dos clientes e nunca levantam uma rodada grande.
Equipe e estrutura: generalistas viram especialistas
No estágio mais inicial, uma equipe é um punhado de pessoas que fazem o que for preciso. Os cargos são soltos. O fundador pode programar de manhã e fechar uma venda à tarde. As decisões são tomadas na conversa, e todo mundo sabe o que todos os outros estão fazendo.
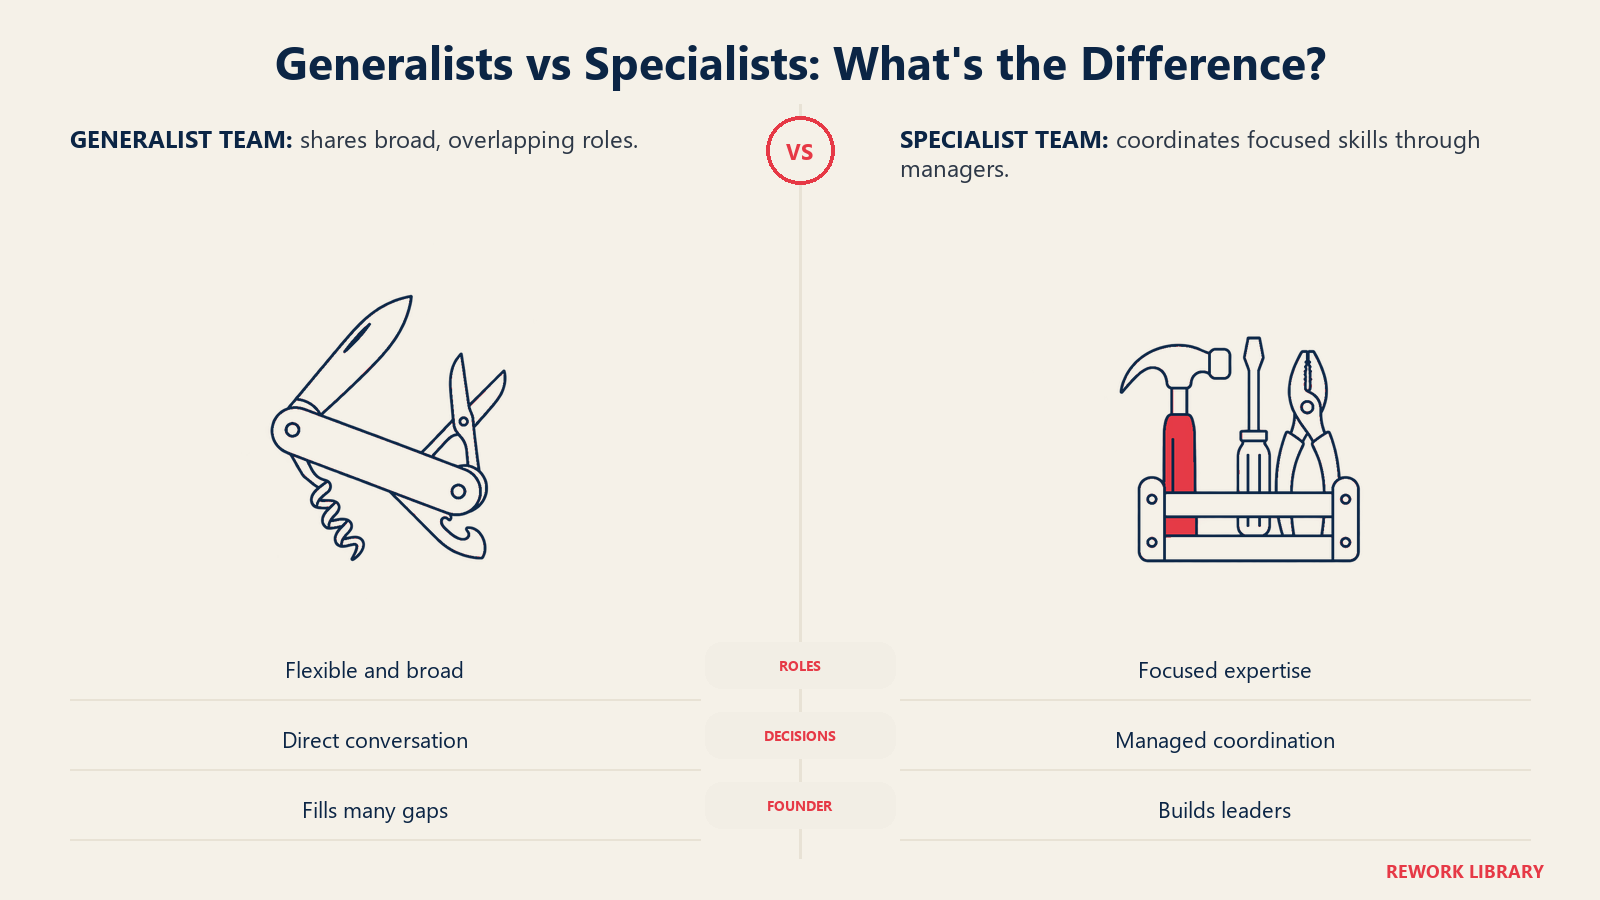
Isso deixa de funcionar quando o número de pessoas cresce. A empresa precisa de gente muito boa em uma coisa só (vendas, suporte, finanças, recrutamento) e de gestores que a coordenem. Surgem as linhas de reporte. Reuniões que antes eram desnecessárias se tornam a única forma de a informação circular.
O artigo clássico de Larry Greiner na Harvard Business Review, Evolution and Revolution as Organizations Grow, é a referência-padrão para essa ideia. Seu exemplo de abertura é o de uma empresa cujos executivos-chave se agarram a uma estrutura organizacional muito depois de ela ter cumprido seu propósito. O modelo de crescimento de Greiner percorre as fases em detalhe. A lição prática para os fundadores é que a estrutura que trouxe você até aqui raramente é a estrutura que vai levá-lo até lá.
Processos: do improvisado ao repetível
Os processos iniciais são informais de propósito. Se você ainda não sabe como uma venda deve acontecer, escrever um playbook de vendas cristaliza palpites. Tudo bem que o onboarding seja "o fundador entra numa chamada".
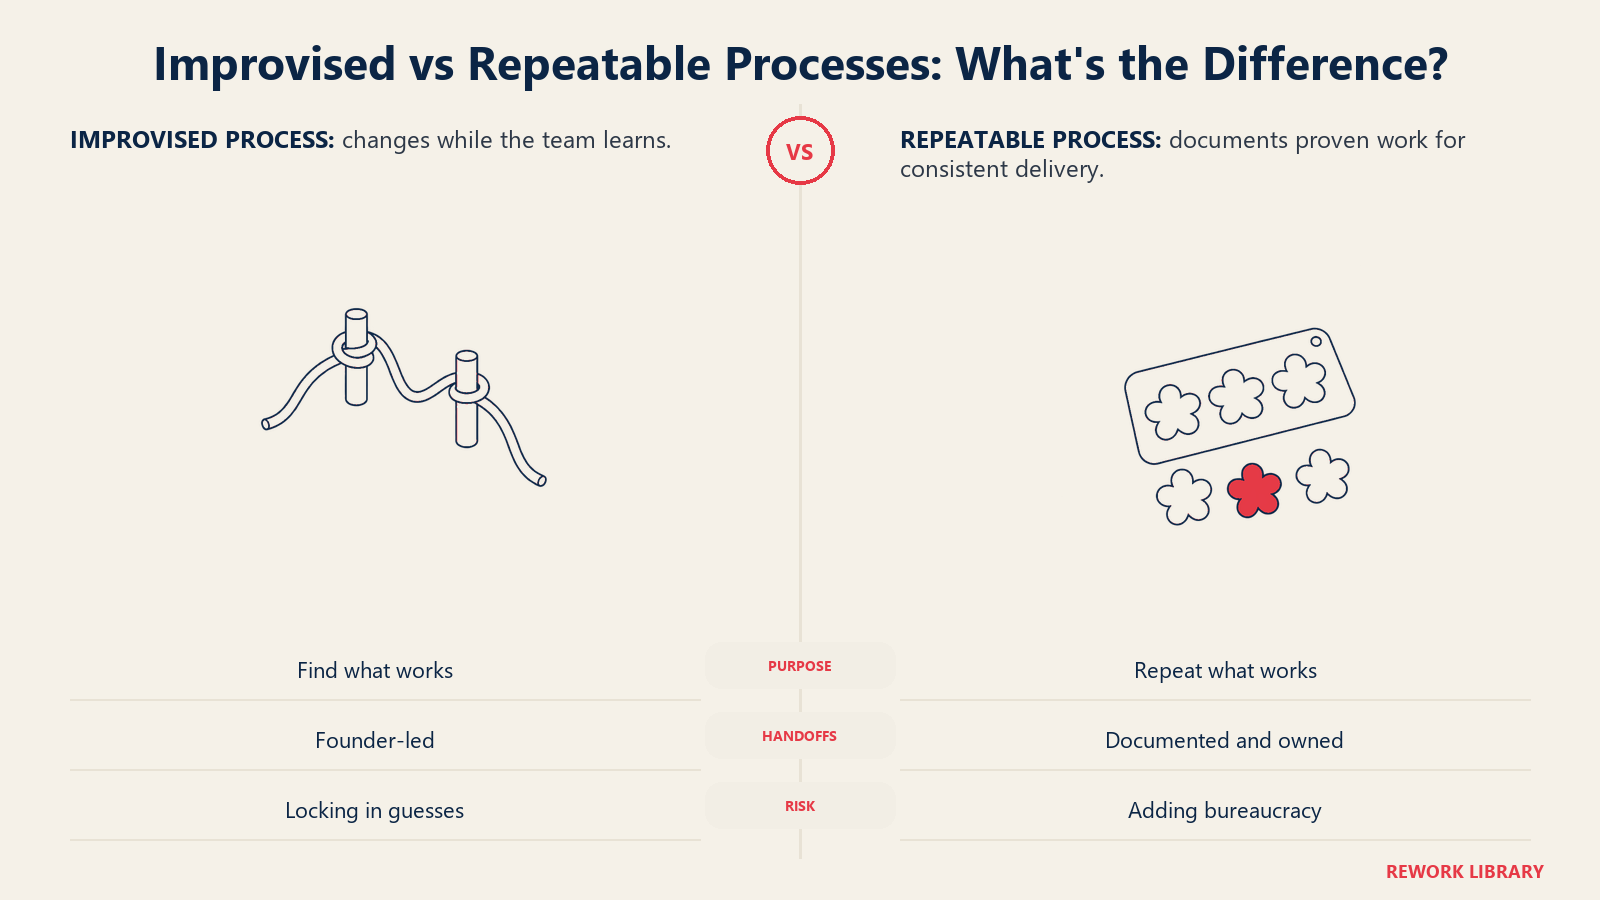
Quando algo funciona repetidamente, a informalidade vira custo. Os novos contratados não conseguem aprender observando o fundador, porque são muitos e o fundador está ocupado. A empresa precisa de formas documentadas de fazer as coisas que mais importam: como os leads são qualificados, como os clientes passam pelo onboarding, como os problemas de suporte são escalados, como as decisões de contratação são tomadas.
O objetivo não é burocracia. É a escalabilidade: a capacidade de absorver mais volume sem que o custo e o caos subam na mesma proporção. O teste para qualquer processo novo é se ele elimina uma falha recorrente ou apenas acrescenta uma etapa.
Riscos: o que pode matar a empresa
Os riscos dominantes do estágio inicial são o risco de mercado (ninguém quer o suficiente) e o risco de sobrevivência (o caixa acaba antes de a resposta chegar). Nenhum dos dois se resolve contratando mais gente.
Os riscos do estágio de crescimento são outros. A pergunta de mercado está em boa parte respondida, e o perigo está na execução: contratar à frente da demanda, deixar a cultura e a comunicação se deteriorarem, gastar em canais que não se pagam ou comprometer a qualidade do produto na corrida por volume.
A pesquisa da Startup Genome sobre isso vale conhecer, com a ressalva de que já é antiga. Em sua análise de 2011 com mais de 3.200 startups de tecnologia de alto crescimento, ela relatou que o escalonamento prematuro foi a principal causa de fracasso e afetou 70% das startups de sua base de dados. Relatou também que as startups que escalavam do jeito certo cresciam cerca de 20 vezes mais rápido do que as que escalavam prematuramente. É uma base de dados de mais de uma década atrás, e as definições são dos próprios pesquisadores, então leia-a como um padrão de alerta, não como uma previsão precisa. O padrão continua útil: acrescentar equipe, gastos e complexidade antes de o modelo ser comprovado é uma maneira comum de queimar dinheiro.
O erro oposto também existe. Uma empresa que claramente encontrou o fit, mas continua operando como um experimento improvisado, pode estagnar. Concorrentes com o mesmo insight e mais infraestrutura vão ultrapassá-la.
O papel do fundador: de executor a construtor da equipe
No estágio inicial, o fundador é a equipe de produto, o primeiro vendedor e a central de suporte. A velocidade e o julgamento pessoais dele são as vantagens da empresa.
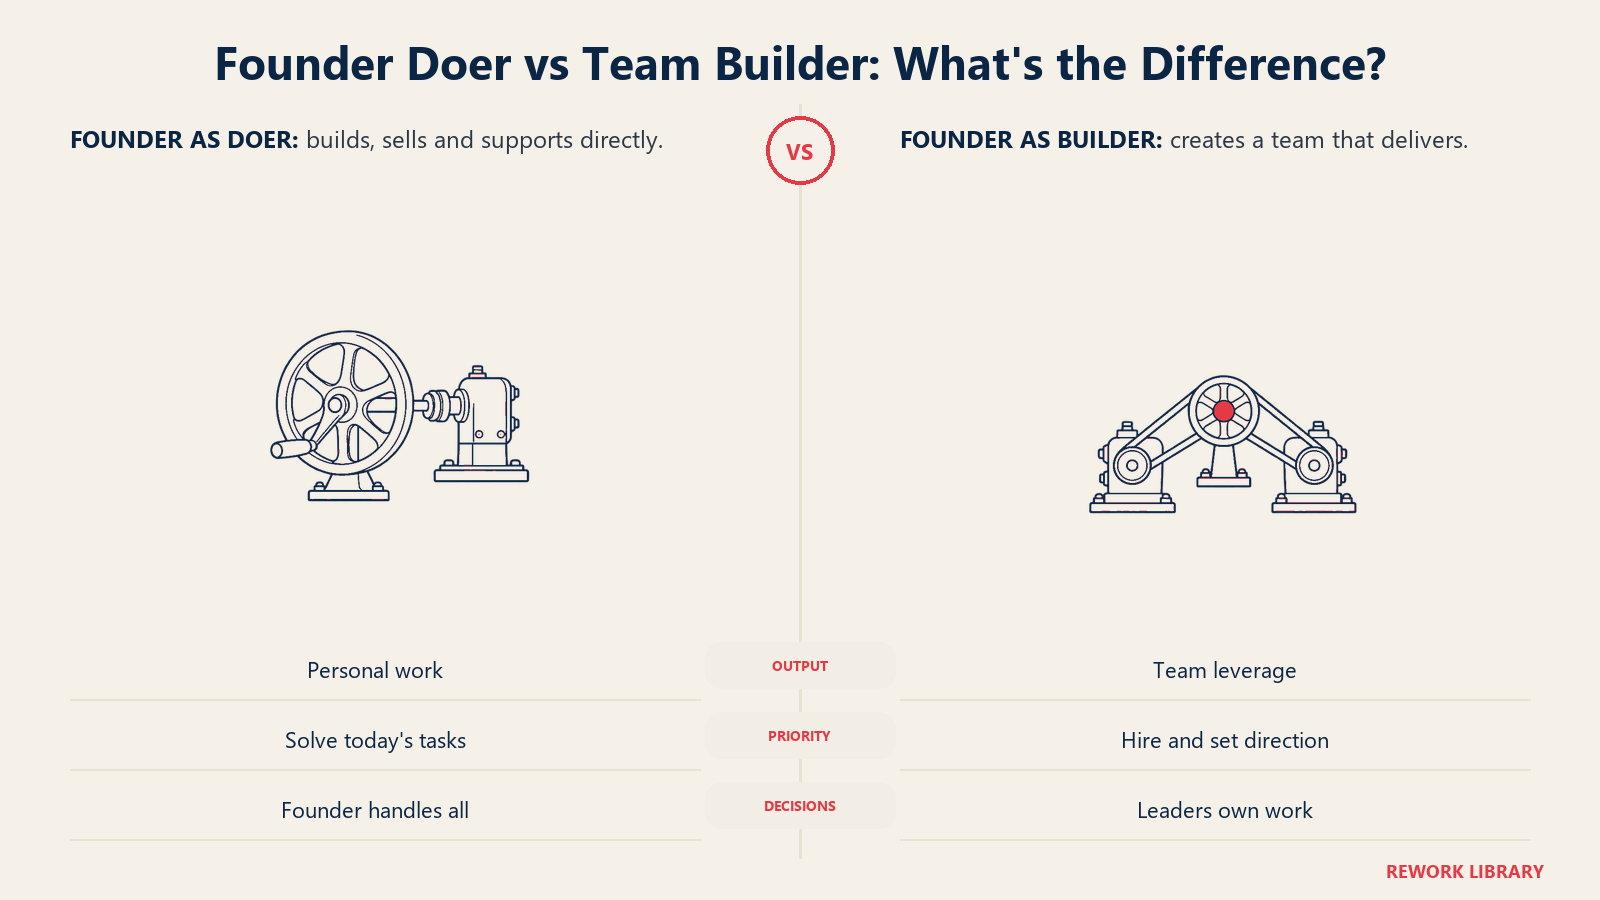
No estágio de crescimento, a contribuição do fundador é alavancagem. Ele contrata líderes, define prioridades, decide o que a empresa vai deixar de fazer e preserva a cultura, que fica mais difícil de enxergar. O trabalho de que ele gostava é delegado, e isso é desconfortável. Muitos fundadores acham essa transição mais difícil do que o trabalho duro do início, porque as habilidades são diferentes e o feedback é mais lento.
Alguns fundadores assumem um papel diferente nesse ponto, como uma posição de liderança de produto ou de tecnologia, enquanto um operador mais experiente toca a empresa. Nenhuma das escolhas está errada. O que dá errado é fingir que o trabalho não mudou.
Como saber em que estágio você está
Nenhuma métrica isolada resolve, mas estas perguntas ajudam.
- Você consegue descrever seu melhor cliente com precisão? Se não, provavelmente ainda está buscando.
- Os clientes ficam sem esforço heroico? Uma retenção forte é o sinal inicial mais claro de fit.
- Um novo contratado consegue conquistar clientes com um playbook escrito? Se só o fundador consegue vender, o modelo ainda não é repetível.
- Colocar mais dinheiro em um canal produz um retorno previsível? Se você não sabe dizer o que $1 de gasto compra, escalar o gasto é uma aposta.
- O que limita você é a demanda ou a capacidade? Empresas em estágio inicial carecem de demanda. As de crescimento são limitadas pela capacidade de atender e contratar.
Se a maioria das respostas for "não", invista em aprender antes de investir em escala. Se a maioria for "sim", a restrição provavelmente migrou para os sistemas e as pessoas. A avaliação do estágio de crescimento oferece uma forma mais estruturada de conferir.
O estágio também não é uma via de mão única. Uma empresa pode estar em estágio de crescimento no produto principal e em estágio inicial em um novo, que é a ideia por trás dos três horizontes de crescimento. Para empresas de software em particular, o artigo sobre os estágios de crescimento de SaaS mapeia a mesma jornada para as métricas de SaaS.
Erros comuns ao passar de um estágio para outro
- Escalar antes de o modelo funcionar. Contratar um time de vendas para um produto que só alguns clientes continuam usando.
- Importar cedo demais o processo de grandes empresas. Cadeias de aprovação e ciclos de relatório que atrasam uma equipe de dez pessoas.
- Manter por tempo demais os hábitos do estágio inicial. Tudo aprovado pelo fundador, nenhuma prioridade escrita, nenhum gestor.
- Usar as métricas erradas. Comemorar cadastros quando a retenção é fraca, ou perseguir eficiência antes do fit.
- Ignorar o caixa à medida que a complexidade sobe. Equipes maiores fazem o burn crescer mais rápido do que a maioria dos planos prevê.
- Não mudar o trabalho do fundador. A empresa cresce, o fundador continua no papel antigo e tudo vira gargalo nele.
Fatos principais: estágio inicial vs estágio de crescimento
- Steve Blank define uma startup como uma organização formada para buscar um modelo de negócio repetível e escalável; o crescimento começa quando esse modelo é encontrado.
- A Startup Genome descreve seis estágios (Discovery, Validation, Efficiency, Scale, Sustain, Conservation) e diz que os estágios iniciais buscam o product/market fit sob extrema incerteza (Startup Genome).
- O estudo de 2011 da Startup Genome com mais de 3.200 startups de tecnologia de alto crescimento relatou que o escalonamento prematuro afetou 70% delas e que as startups que escalavam do jeito certo cresciam cerca de 20 vezes mais rápido.
- Paul Graham sugere que 5-7% de crescimento semanal é bom durante o YC e que 1% indica que a startup não descobriu o que está fazendo (ensaio do Y Combinator).
- A Eurostat define uma empresa de alto crescimento como aquela com crescimento médio anualizado de empregados acima de 10% ao ano ao longo de três anos e pelo menos 10 empregados no início (Eurostat). Outras medidas, como faturamento ou um limite de 20%, também são usadas.
- A Eurostat informou que cerca de 10,0% das empresas da UE com pelo menos 10 empregados eram de alto crescimento em 2024 (Eurostat).
- Os limites entre estágios e os valores típicos de financiamento variam por país e setor.
Leitura relacionada

Co-Founder & COO
On this page
- A diferença central: buscar vs executar
- Comparação lado a lado
- Metas: de encontrar o fit a escalar um modelo
- Métricas: o que você acompanha muda
- Financiamento: quem assina o cheque e por quê
- Equipe e estrutura: generalistas viram especialistas
- Processos: do improvisado ao repetível
- Riscos: o que pode matar a empresa
- O papel do fundador: de executor a construtor da equipe
- Como saber em que estágio você está
- Erros comuns ao passar de um estágio para outro
- Leitura relacionada