Empresas en etapa inicial vs. etapa de crecimiento: qué cambia
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
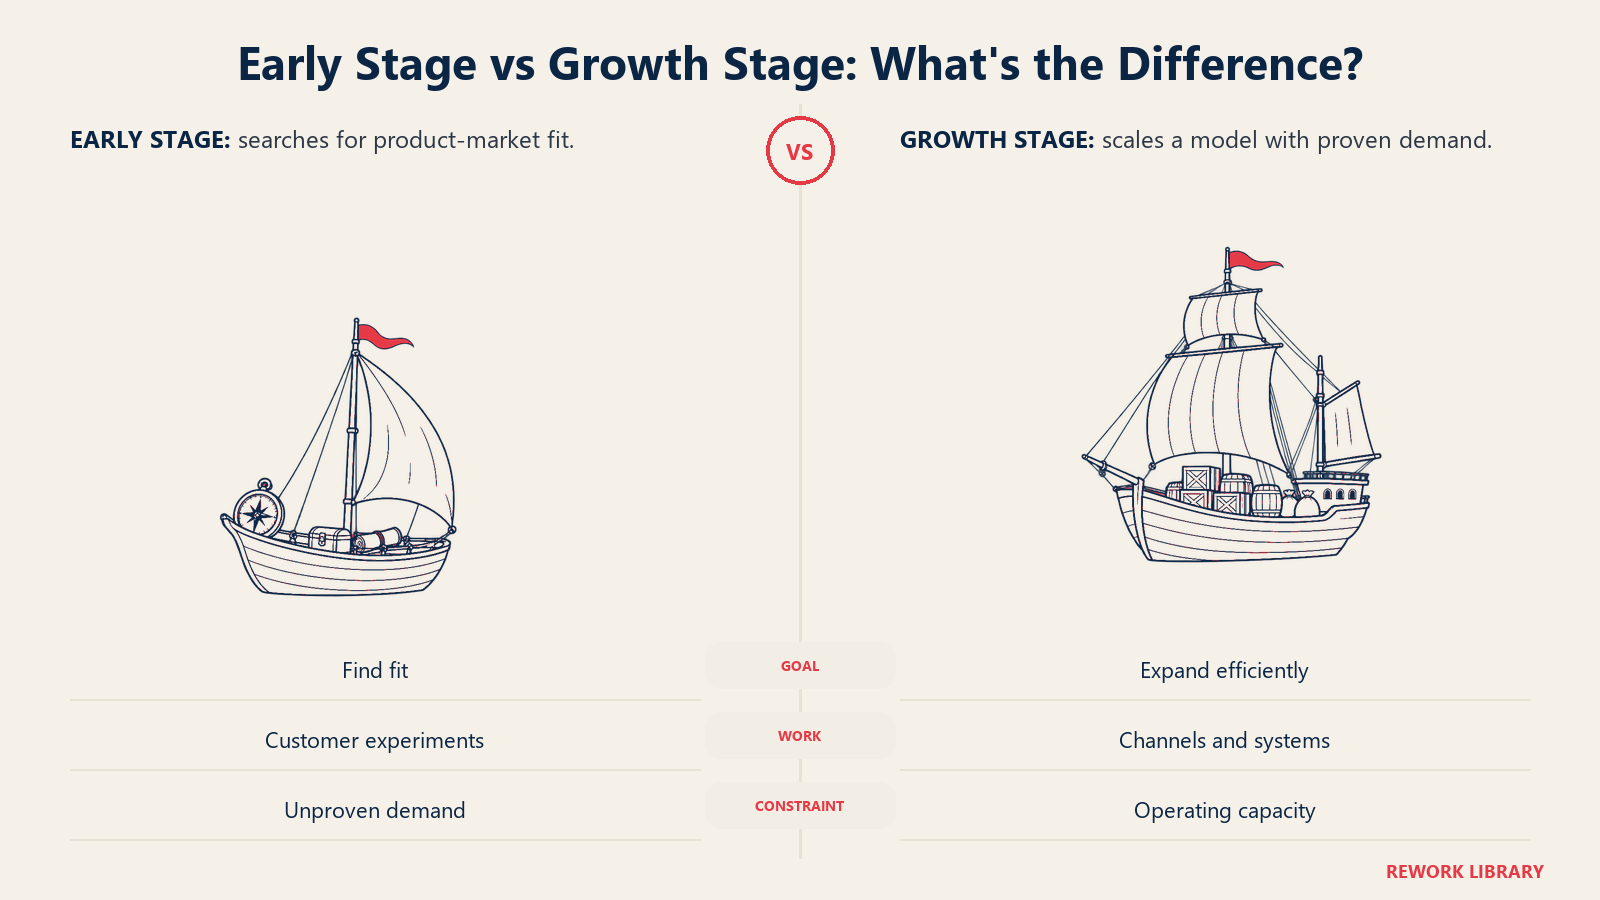
Una empresa en etapa inicial todavía busca un modelo de negocio que funcione. Una empresa en etapa de crecimiento ya encontró uno y ahora intenta repetirlo con mayor volumen. Ese único cambio, de la búsqueda a la ejecución, explica casi todo lo demás que se transforma: qué mide, cómo contrata, de dónde viene el dinero y qué hace el fundador todo el día.
No existe una línea oficial entre ambas. Los inversionistas, las aceleradoras y los investigadores la trazan en lugares distintos, y las etiquetas se superponen con las rondas de financiamiento (pre-seed, seed, Series A y posteriores). Por eso, tome este artículo como un mapa de las diferencias típicas, no como un reglamento. Para ver la escalera completa de etapas, comience con las etapas de una startup.
La diferencia central: buscar vs. ejecutar
Steve Blank define una startup como una organización formada para buscar un modelo de negocio repetible y escalable. Esa frase funciona como línea divisoria.
Antes de encontrar el modelo, la empresa hace experimentos. ¿Quién es el cliente? ¿Cuánto pagará? ¿Cómo llegamos a él de forma económica? La mayoría de estas preguntas siguen abiertas, y la mayoría de las primeras conjeturas son erróneas.
Después de encontrar el modelo, esas preguntas tienen respuestas que funcionan. La tarea pasa a ser hacer lo comprobado más rápido y con mayor consistencia, contratar personas para hacerlo y sumar los sistemas que evitan que se rompa a medida que crece el volumen.
Startup Genome expresa la misma idea en términos de etapas. Describe seis etapas (Discovery, Validation, Efficiency, Scale, Sustain y Conservation) y dice que las startups en etapa inicial buscan el product/market fit bajo una incertidumbre extrema, mientras que las de etapa tardía buscan un modelo repetible y escalable y luego escalan hasta convertirse en empresas que ejecutan con alta certeza. Los nombres difieren de las etiquetas de las rondas de financiamiento, pero la lógica es la misma.
Comparación lado a lado
| Dimensión | Etapa inicial | Etapa de crecimiento |
|---|---|---|
| Pregunta principal | ¿Alguien quiere esto y pagará por ello? | ¿Podemos repetir esto y hacerlo crecer de forma eficiente? |
| Meta principal | Encontrar el product-market fit | Escalar un modelo comprobado |
| Actividad central | Experimentos, conversaciones con clientes | Construir canales, equipos y sistemas |
| Métricas clave | Retención, uso temprano, tasa de crecimiento semanal | Unit economics, recuperación del CAC, crecimiento de ingresos, retención neta de ingresos |
| Financiamiento | Fundadores, amigos y familiares, inversionistas ángel, pre-seed, seed | Series A y posteriores, deuda de riesgo (venture debt), a veces rentabilidad |
| Equipo | Pequeño, generalista, liderado por el fundador | Más grande, especializado, con gerentes |
| Procesos | Informales, cambian cada semana | Documentados, con responsables, medidos |
| Mayor riesgo | Construir algo que nadie necesita; quedarse sin caja | Escalar demasiado pronto, perder velocidad y cultura, romper las operaciones |
| Rol del fundador | Hace el trabajo: construye, vende, da soporte | Arma el equipo que hace el trabajo |
Las empresas reales no cumplen todas las casillas de una misma columna. Una empresa puede tener una retención sólida y aun así carecer de un motor de ventas repetible, lo que la deja en etapa inicial en una dimensión y en crecimiento en otra. Use la tabla para detectar qué preguntas aún no ha respondido.
Metas: de encontrar el fit a escalar un modelo
La meta de la etapa inicial es el product-market fit: evidencia de que un grupo específico de clientes tiene un problema real, usa su producto para resolverlo y sigue volviendo. Todo lo demás es secundario hasta que eso se cumpla.
La meta de la etapa de crecimiento es distinta por naturaleza. El fit se da por supuesto y el objetivo pasa a ser un crecimiento predecible y eficiente. Eso significa un motor de ventas o de marketing al que usted pueda aportar dinero y personas y obtener un resultado razonablemente pronosticable. El modelo de crecimiento en etapa inicial trata cómo abordar la primera fase, y el marco de crecimiento a escala trata la segunda.
Una forma de ver la brecha: un fundador en etapa inicial pregunta "¿deberíamos construir esta funcionalidad?". Un líder en etapa de crecimiento pregunta "¿cuál de tres canales debería recibir la próxima contratación?". La primera pregunta trata de aprender. La segunda, de asignar.
Métricas: lo que usted monitorea cambia
Al comienzo, los números más útiles son simples y cercanos al cliente: cuántas personas usan el producto, cuántas regresan, qué tan rápido se acumula el uso o los ingresos. Paul Graham, de Y Combinator, sostiene que lo más esencial de una startup es el crecimiento y sugiere medirlo semanalmente, con 5-7% a la semana como una buena tasa durante YC, 10% como excepcional y 1% como señal de que no se ha entendido qué se está haciendo. Agrega que los ingresos son lo mejor que se puede medir, y los usuarios activos lo siguiente mejor cuando todavía no se cobra. Es una regla empírica del período de un lote de una aceleradora, no una referencia para todas las empresas, pero muestra la mentalidad de la etapa inicial: bases pequeñas, retroalimentación rápida, ventanas de medición cortas.
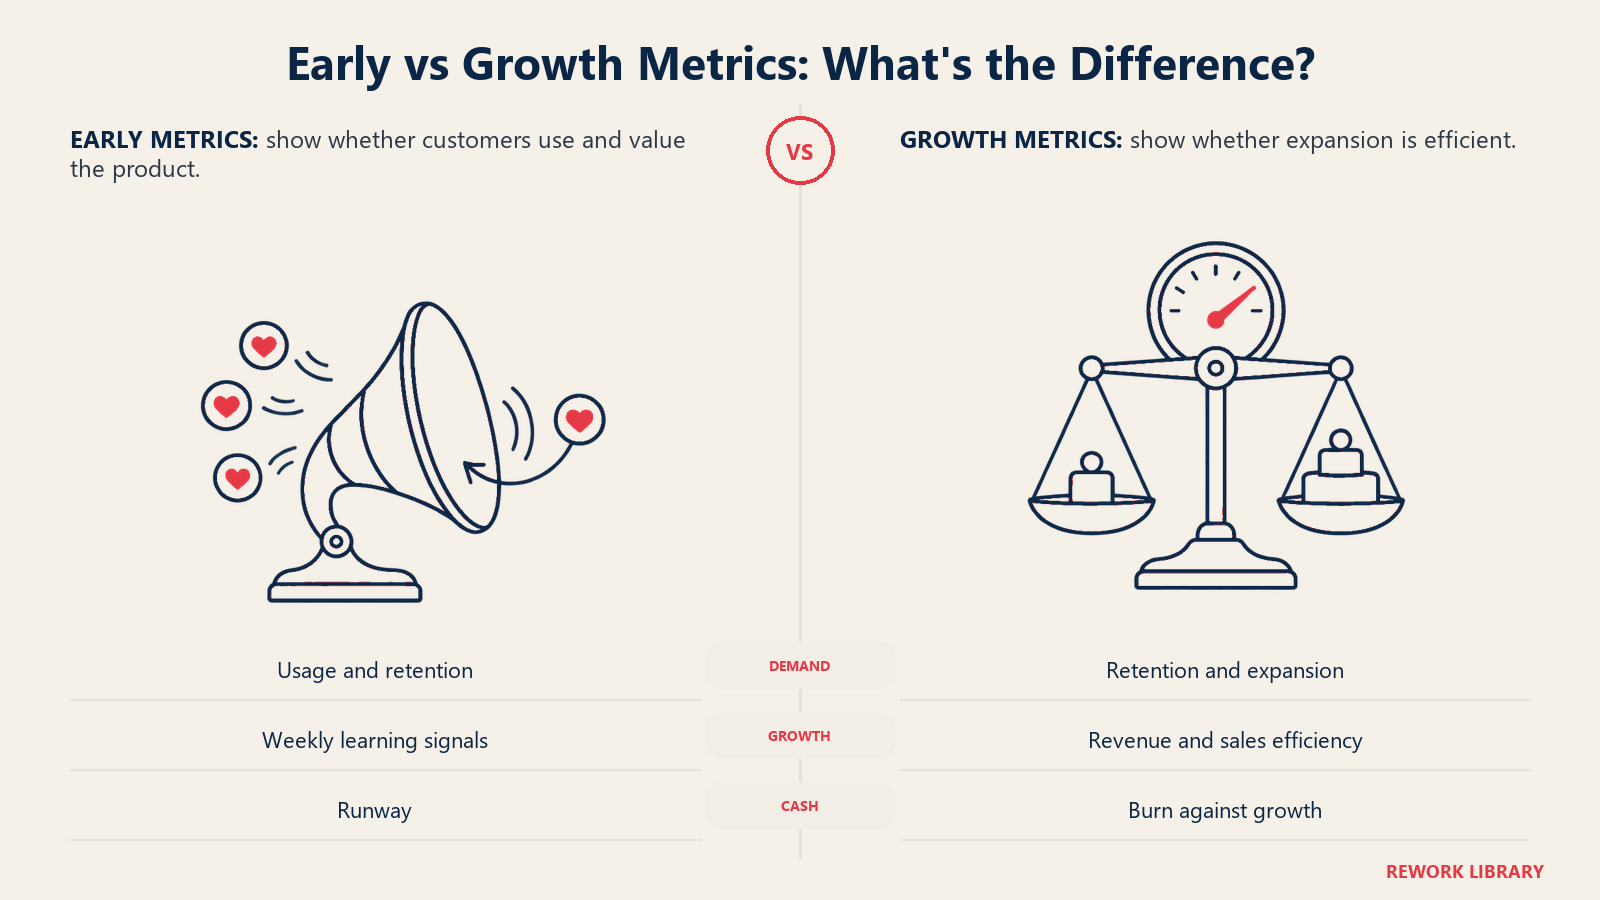
A medida que la empresa crece, el crecimiento porcentual semanal se vuelve más difícil de sostener porque la base es mayor. La atención se desplaza hacia métricas que muestran si el crecimiento es eficiente y repetible:
- Unit economics: cuánto cuesta ganar a un cliente en comparación con lo que ese cliente paga con el tiempo.
- Retención y expansión: ¿los clientes actuales se quedan y gastan más?
- Eficiencia de ventas: cuánto tardan los nuevos representantes en producir y qué tan predecible es el pipeline.
- Burn rate frente al crecimiento: cuánta caja consume cada unidad de crecimiento.
La trampa es tomar prestado el panel equivocado. Una empresa de diez personas con veinte clientes no necesita un paquete de KPI al estilo de un directorio. Y una empresa con cientos de clientes y cincuenta empleados no puede operar con la intuición y una hoja de cálculo de registros.
Financiamiento: quién firma el cheque y por qué
El dinero de la etapa inicial es sobre todo una apuesta por las personas y una idea plausible. Proviene de los ahorros de los fundadores, de amigos y familiares, de inversionistas ángel y de pequeñas rondas pre-seed o seed. Los montos son modestos y el inversionista paga por la oportunidad de saber si la idea funciona.
El dinero de la etapa de crecimiento es una apuesta por un modelo respaldado por evidencia. Los inversionistas miran la tracción, la retención y los unit economics, y financian la expansión de algo que ya funciona. Las rondas son mayores, la diligencia es más exigente y las expectativas que acompañan al dinero (metas, asientos en el directorio, reportes) también pesan más.
Las etiquetas de financiamiento son guías aproximadas de dónde se ubica una empresa, y no se corresponden de forma exacta con la etapa en todos los mercados. Las prácticas y los tamaños típicos de las rondas varían mucho según el país y el sector, así que verifique qué es normal donde usted levanta capital. Algunas empresas llegan a la etapa de crecimiento en gran parte con ingresos de clientes y nunca levantan una ronda grande.
Equipo y estructura: los generalistas se vuelven especialistas
En la etapa más temprana, un equipo son unas pocas personas que hacen lo que haga falta. Los cargos son laxos. El fundador puede programar por la mañana y cerrar una venta por la tarde. Las decisiones se toman conversando y todos saben qué hace cada uno.
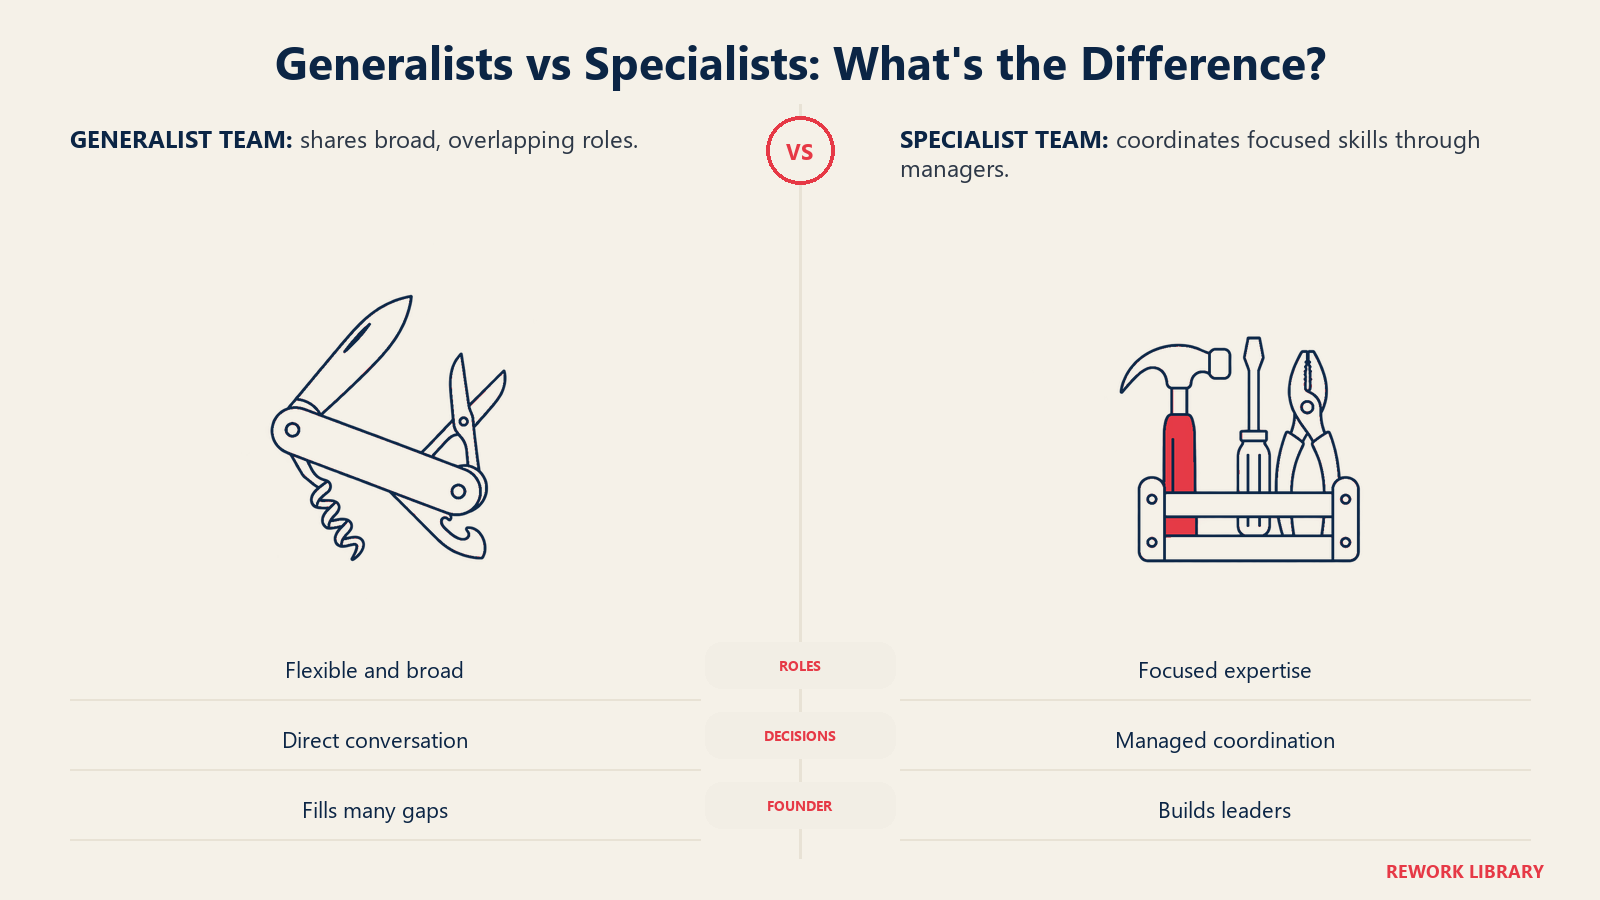
Eso deja de funcionar a medida que crece la plantilla. La empresa necesita personas muy buenas en una sola cosa (ventas, soporte, finanzas, reclutamiento) y gerentes que las coordinen. Aparecen las líneas de reporte. Las reuniones que antes eran innecesarias se convierten en la única forma en que circula la información.
El clásico artículo de Larry Greiner en Harvard Business Review, Evolution and Revolution as Organizations Grow, es la referencia estándar de esta idea. Su ejemplo inicial es el de una empresa cuyos ejecutivos clave se aferran a una estructura organizacional mucho después de que dejó de servir. El modelo de crecimiento de Greiner recorre las fases en detalle. La lección práctica para los fundadores es que la estructura que los trajo hasta aquí rara vez es la que los llevará allá.
Procesos: de improvisados a repetibles
Los primeros procesos son informales a propósito. Si aún no sabe cómo debe desarrollarse una venta, escribir un playbook de ventas fija conjeturas. Está bien que el onboarding sea "el fundador se une a una llamada".
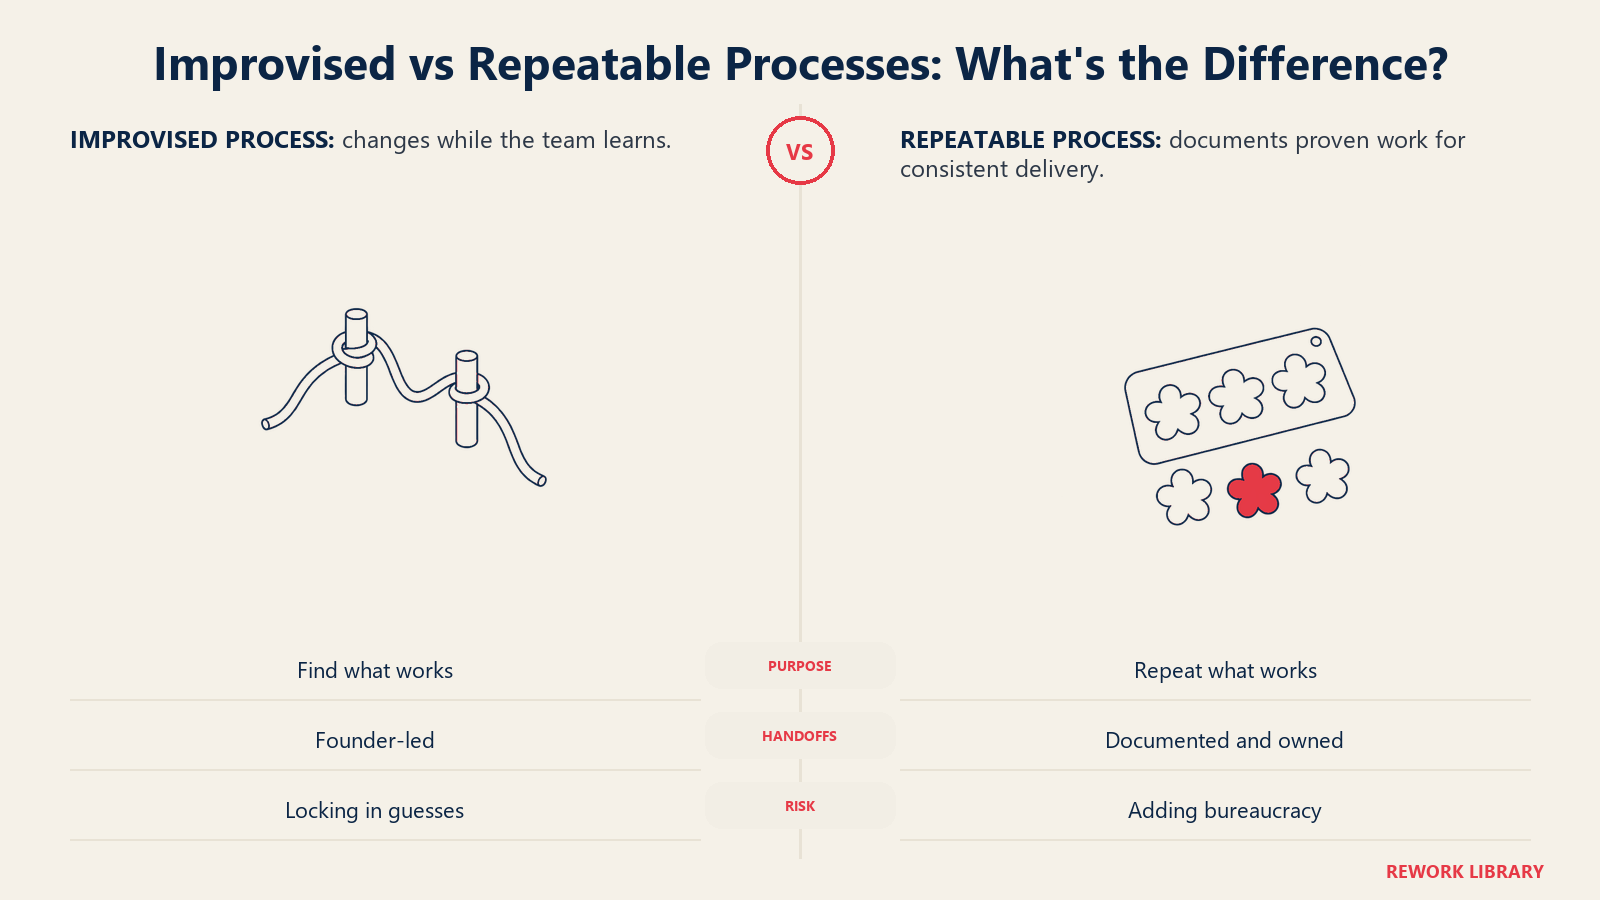
Cuando algo funciona de forma repetida, la informalidad se vuelve un costo. Los nuevos empleados no pueden aprender observando al fundador, porque son demasiados y el fundador está ocupado. La empresa necesita formas documentadas de hacer lo más importante: cómo se califican los leads, cómo se hace el onboarding de los clientes, cómo se escalan los problemas de soporte, cómo se toman las decisiones de contratación.
El objetivo no es la burocracia. Es la escalabilidad: la capacidad de asumir más volumen sin que el costo y el caos suban al mismo ritmo. La prueba para cualquier proceso nuevo es si elimina un fallo recurrente o solo añade un paso.
Riesgos: qué puede acabar con la empresa
Los riesgos dominantes de la etapa inicial son el riesgo de mercado (nadie lo quiere lo suficiente) y el riesgo de supervivencia (la caja se acaba antes de que llegue la respuesta). Ninguno se resuelve contratando a más gente.
Los riesgos de la etapa de crecimiento son distintos. La pregunta del mercado está en buena medida respondida y el peligro está en la ejecución: contratar por delante de la demanda, dejar que se deterioren la cultura y la comunicación, gastar en canales que no se recuperan o romper la calidad del producto persiguiendo volumen.
La investigación de Startup Genome sobre este tema vale la pena conocerla, con la salvedad de su antigüedad. En su análisis de 2011 de más de 3,200 startups tecnológicas de alto crecimiento, informó que el escalamiento prematuro fue la principal causa de fracaso y afectó al 70% de las startups de su conjunto de datos. También informó que las startups que escalaban correctamente crecían unas 20 veces más rápido que las que escalaban de forma prematura. Es un solo conjunto de datos de hace más de una década, y sus definiciones son las propias de los investigadores, así que léalo como un patrón de advertencia, no como un pronóstico preciso. El patrón sigue siendo útil: sumar equipo, gasto y complejidad antes de que el modelo esté comprobado es una forma común de quemar dinero.
También existe el error opuesto. Una empresa que claramente ha encontrado el fit pero sigue operando como un experimento improvisado puede estancarse. Los competidores con la misma intuición y más infraestructura la superarán.
El rol del fundador: de ejecutor a constructor del equipo
En la etapa inicial, el fundador es el equipo de producto, el primer vendedor y la mesa de soporte. Su velocidad y su criterio personales son las ventajas de la empresa.
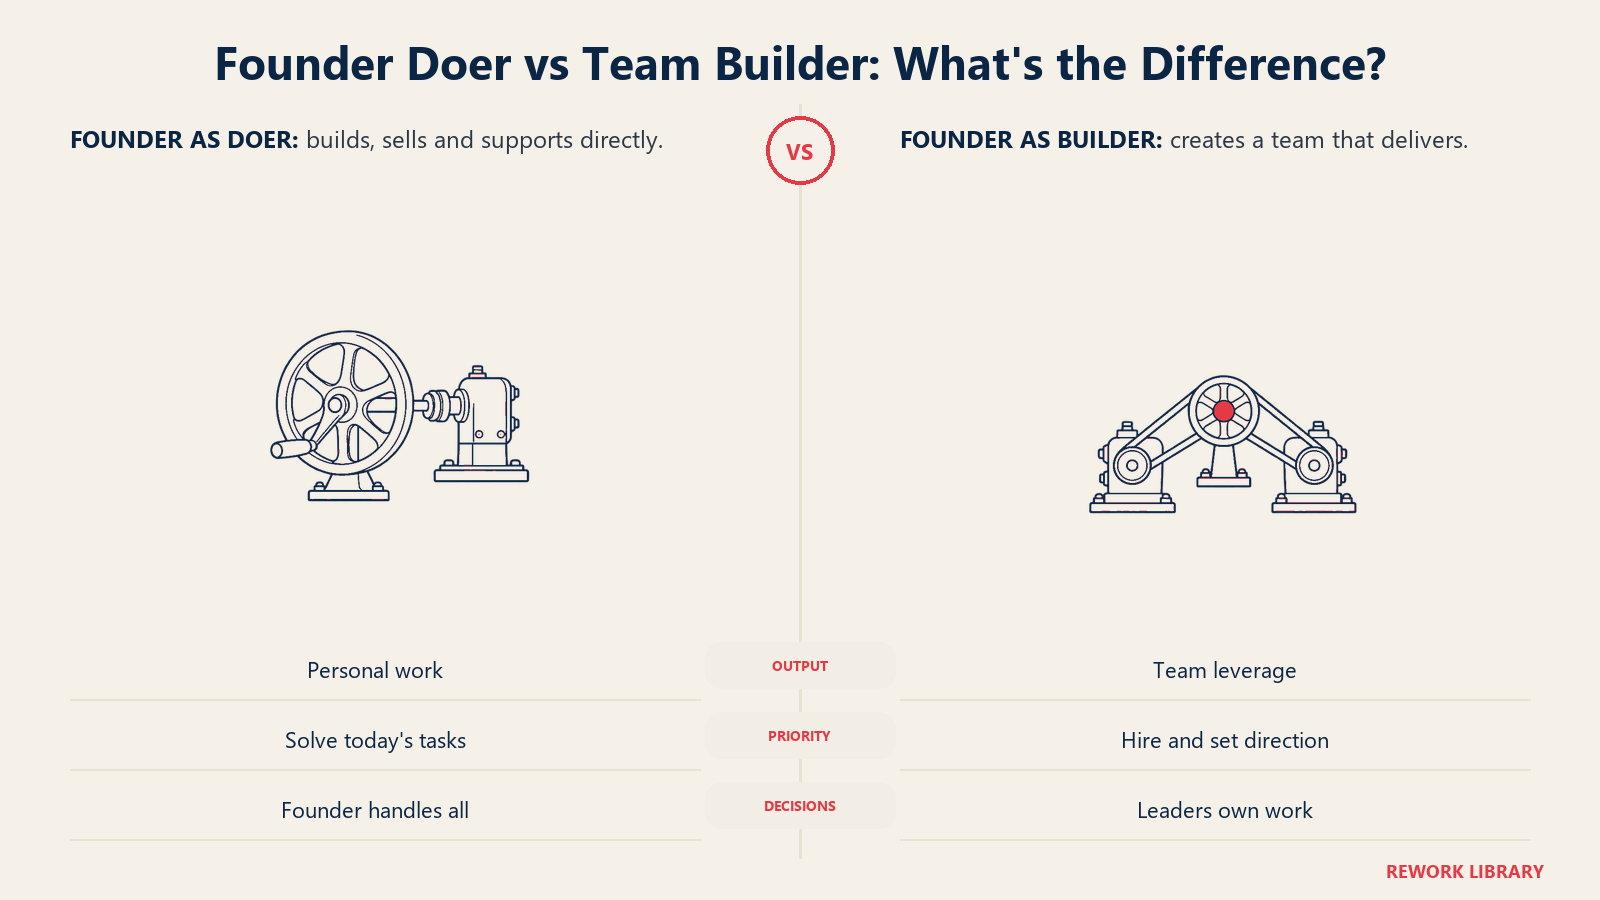
En la etapa de crecimiento, lo que aporta el fundador es apalancamiento. Contrata líderes, fija prioridades, decide qué dejará de hacer la empresa y mantiene la cultura a medida que se vuelve más difícil de ver. El trabajo que antes disfrutaba se delega, y eso resulta incómodo. Muchos fundadores encuentran esta transición más difícil que el esfuerzo inicial, porque las habilidades son distintas y la retroalimentación es más lenta.
Algunos fundadores pasan en este punto a un rol diferente, como un puesto de liderazgo de producto o técnico, mientras un operador con más experiencia dirige la empresa. Ninguna opción es incorrecta. Lo que sale mal es fingir que el trabajo no ha cambiado.
Cómo saber en qué etapa está
Ninguna métrica por sí sola lo define, pero estas preguntas ayudan.
- ¿Puede describir con precisión a su mejor cliente? Si no, probablemente todavía está buscando.
- ¿Los clientes se quedan sin un esfuerzo heroico? Una retención sólida es la señal temprana más clara de fit.
- ¿Puede un nuevo empleado ganar clientes con un playbook escrito? Si solo el fundador puede venderlo, el modelo aún no es repetible.
- ¿Agregar dinero a un canal produce un retorno predecible? Si no puede decir qué compra $1 de gasto, escalar el gasto es una apuesta.
- ¿Lo limita la demanda o la capacidad? A las empresas en etapa inicial les falta demanda. A las de crecimiento las limita su capacidad de atender y contratar.
Si la mayoría de las respuestas son "no", invierta en aprender antes de invertir en escalar. Si la mayoría son "sí", la restricción probablemente se ha trasladado a los sistemas y las personas. La evaluación de la etapa de crecimiento ofrece una forma más estructurada de comprobarlo.
La etapa tampoco es una calle de un solo sentido. Una empresa puede estar en etapa de crecimiento con su producto principal y en etapa inicial con uno nuevo, que es la idea detrás de los tres horizontes de crecimiento. Para las empresas de software en particular, el artículo sobre las etapas de crecimiento de SaaS traslada el mismo recorrido a las métricas de SaaS.
Errores comunes al pasar de una etapa a otra
- Escalar antes de que el modelo funcione. Contratar un equipo de ventas para un producto que solo algunos clientes siguen usando.
- Importar demasiado pronto los procesos de una gran empresa. Cadenas de aprobación y ciclos de reporte que frenan a un equipo de diez personas.
- Conservar demasiado tiempo los hábitos de la etapa inicial. Todo aprobado por el fundador, sin prioridades escritas, sin gerentes.
- Usar las métricas equivocadas. Celebrar los registros cuando la retención es baja, o perseguir la eficiencia antes de tener fit.
- Ignorar la caja a medida que aumenta la complejidad. Los equipos más grandes hacen que el burn crezca más rápido de lo que prevén la mayoría de los planes.
- No cambiar el trabajo del fundador. La empresa crece, el fundador sigue en su rol anterior y todo se atasca en él.
Datos clave: etapa inicial vs. etapa de crecimiento
- Steve Blank define una startup como una organización formada para buscar un modelo de negocio repetible y escalable; el crecimiento comienza cuando se encuentra ese modelo.
- Startup Genome describe seis etapas (Discovery, Validation, Efficiency, Scale, Sustain, Conservation) y dice que las etapas iniciales buscan el product/market fit bajo una incertidumbre extrema (Startup Genome).
- El estudio de 2011 de Startup Genome sobre más de 3,200 startups tecnológicas de alto crecimiento informó que el escalamiento prematuro afectó al 70% de ellas y que las startups que escalaban correctamente crecieron unas 20 veces más rápido.
- Paul Graham sugiere que un crecimiento semanal de 5-7% es bueno durante YC y que un 1% sugiere que una startup no ha entendido qué está haciendo (ensayo de Y Combinator).
- Eurostat define una empresa de alto crecimiento como aquella con un crecimiento anualizado promedio del empleo superior al 10% anual durante tres años y al menos 10 empleados al inicio (Eurostat). También se usan otras medidas, como el volumen de negocio o un umbral del 20%.
- Eurostat informó que cerca del 10.0% de las empresas de la UE con al menos 10 empleados eran de alto crecimiento en 2024 (Eurostat).
- Los límites entre etapas y los montos típicos de financiamiento varían según el país y el sector.
Lecturas relacionadas

Co-Founder & COO
On this page
- La diferencia central: buscar vs. ejecutar
- Comparación lado a lado
- Metas: de encontrar el fit a escalar un modelo
- Métricas: lo que usted monitorea cambia
- Financiamiento: quién firma el cheque y por qué
- Equipo y estructura: los generalistas se vuelven especialistas
- Procesos: de improvisados a repetibles
- Riesgos: qué puede acabar con la empresa
- El rol del fundador: de ejecutor a constructor del equipo
- Cómo saber en qué etapa está
- Errores comunes al pasar de una etapa a otra
- Lecturas relacionadas