Fundador individual vs. cofundadores: lo que dice la investigación
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Pregunte a una sala de inversionistas si una empresa debería tener uno o varios fundadores, y la mayoría dirá que varios. Pregunte a un investigador que sigue lo que les ocurre a las empresas después, y quizá reciba una respuesta más complicada. Ambos bandos tienen evidencia real, y a menudo miden cosas distintas.
Este artículo expone la visión convencional, la evidencia académica que la contradice y lo que añaden los datos sobre el conflicto entre cofundadores. Luego le da una forma de decidir, incluidos caminos intermedios para los fundadores que no están listos para repartir la empresa. No cubre quién hace qué en un equipo fundador (vea los roles de los cofundadores) ni la definición general del equipo (vea el equipo fundador).
La visión convencional
El planteamiento popular más contundente viene del ensayo de Paul Graham The 18 Mistakes That Kill Startups, que enumera "Single Founder" (fundador único) como el error número uno. Su argumento se apoya en tres ideas.
- Una señal. Sugiere que un fundador solitario puede ser alguien que no logró persuadir a sus amigos, que son quienes mejor lo conocen, de unirse. Esa es su interpretación, no un hecho medido.
- Apoyo. Escribe: "Starting a startup is too hard for one person" (iniciar una startup es demasiado difícil para una sola persona). Aunque una persona pudiera hacer todo el trabajo, sostiene, se necesitan colegas con quienes intercambiar ideas, que lo disuadan de malas decisiones y que lo animen cuando las cosas salen mal.
- Resiliencia. Dice que los momentos bajos son tan bajos que pocos podrían soportarlos solos, y que los cofundadores crean un compromiso mutuo.
La postura de Y Combinator es más mesurada de lo que sugiere el título del ensayo. Su FAQ dice que la aceleradora acepta con regularidad a fundadores individuales, aunque su consejo sigue siendo que las startups de una sola persona son difíciles y que es más probable tener éxito con un cofundador. Así que la postura institucional es una preferencia, no una regla.
Note lo que son ambas fuentes: criterio informado de profesionales. Provienen de observar muchas startups, pero no son comparaciones controladas. Ahí es donde entra la investigación.
El contrapunto académico
Jason Greenberg (NYU Stern) y Ethan Mollick (Wharton) estudiaron esto directamente en Sole Survivors: Solo Ventures Versus Founding Teams. Sus datos provienen de emprendimientos que reunieron dinero en Kickstarter entre 2009 y 2015, luego constituyeron entidades legales y pudieron seguirse durante varios años. Los resúmenes del estudio de NYU Stern y de MIT Sloan informan estos resultados:
- Los fundadores individuales tenían unas 2.6 veces más probabilidades de seguir siendo dueños de un emprendimiento con fines de lucro en marcha que los equipos de tres o más, y unas 2.5 veces más que los equipos de dos fundadores.
- Los emprendimientos con fines de lucro iniciados por fundadores individuales también sobrevivieron más tiempo y generaron más ingresos, según el resumen de NYU.
- El patrón se invirtió en las organizaciones sin fines de lucro, donde a los equipos les fue mejor.
La explicación de Greenberg, tal como la recoge el artículo de MIT Sloan, tiene que ver con la fricción. Más fundadores aportan más recursos y redes, pero también traen conflicto social que desvía tiempo del trabajo productivo en los primeros días. También sostuvo que los fundadores individuales que triunfan en el crowdfunding suelen tener una amplitud de habilidades que quizá no iguale la de un equipo de primer nivel, pero que basta para el éxito.
Hasta dónde llega esta evidencia
Tenga cuidado antes de aplicar esto a su propia empresa. La muestra son proyectos de crowdfunding, en su mayoría productos de consumo y creativos, no software B2B respaldado por capital de riesgo con ciclos de venta largos. Una campaña de Kickstarter prueba si un fundador puede entregar un producto que la gente preordenará. Una empresa B2B tiene que contratar, vender a comités de compras y sobrevivir a los ciclos de compra empresariales, donde más fundadores pueden importar más.
También hay una cuestión de sesgo de supervivencia: el estudio solo puede ver emprendimientos que consiguieron financiamiento y se formalizaron. Y los resúmenes de NYU y MIT citan cifras ligeramente distintas para la reducción del riesgo de disolución (55% y 54%), así que tome el titular como "aproximadamente la mitad" y no como un número preciso. La lectura justa es que el estudio cuestiona la afirmación de que los equipos siempre rinden más, no que los fundadores individuales siempre ganen.
Lo que dicen los datos sobre el conflicto entre cofundadores
Si el argumento académico a favor de los fundadores individuales trata en parte de evitar el conflicto, vale la pena preguntarse qué tan común es el conflicto. Noam Wasserman, de Harvard Business School, dedicó años a esta cuestión y escribió The Founder's Dilemmas. Un resumen de su charla en Business of Software recoge varios de sus hallazgos:
- El 65% de los fracasos en sus datos provino de problemas de personas, como tensiones entre cofundadores o entre fundadores y empleados.
- El 73% de las startups repartió la participación accionaria en el primer mes tras su fundación, la mayoría de esas decisiones tempranas nunca se revisó, y la mayoría fueron repartos iguales.
- Más de la mitad de las startups de su conjunto de datos contrató a amigos o familiares, algo que él comparó con jugar con fuego.
- Las tensiones del equipo fundador suben o bajan según las decisiones sobre relaciones, roles y recompensas.
De aquí se desprenden dos cosas. Primero, el conflicto es el principal costo del camino en equipo, y se concentra en decisiones tomadas rápido y temprano, sobre todo la participación accionaria. Segundo, esas decisiones están, al menos en parte, bajo su control. Un equipo que habla de roles, compromiso y participación accionaria antes de que haga falta es una apuesta distinta de uno que sella un trato con un apretón de manos frente a un café. Para la mecánica, vea la participación accionaria de los fundadores y la dilución de la participación.
Datos clave
- Paul Graham enumera "Single Founder" como el error número uno en The 18 Mistakes That Kill Startups.
- Y Combinator dice que acepta con regularidad a fundadores individuales, pero aconseja que un cofundador mejora sus probabilidades.
- Greenberg y Mollick encontraron que los fundadores individuales tenían unas 2.6 veces más probabilidades de ser dueños de un emprendimiento con fines de lucro en marcha que los equipos de tres o más, en una muestra basada en Kickstarter.
- Sus resultados en organizaciones sin fines de lucro fueron en sentido contrario, a favor de los equipos.
- Wasserman informa que el 65% de los fracasos en sus datos fueron problemas de personas, y que el 73% de las startups repartió la participación accionaria en el primer mes tras su fundación.
- Las dos bases de evidencia miden cosas distintas: el criterio de los profesionales sobre los resultados de los emprendimientos frente a la supervivencia de emprendimientos de crowdfunding.
Los compromisos, lado a lado
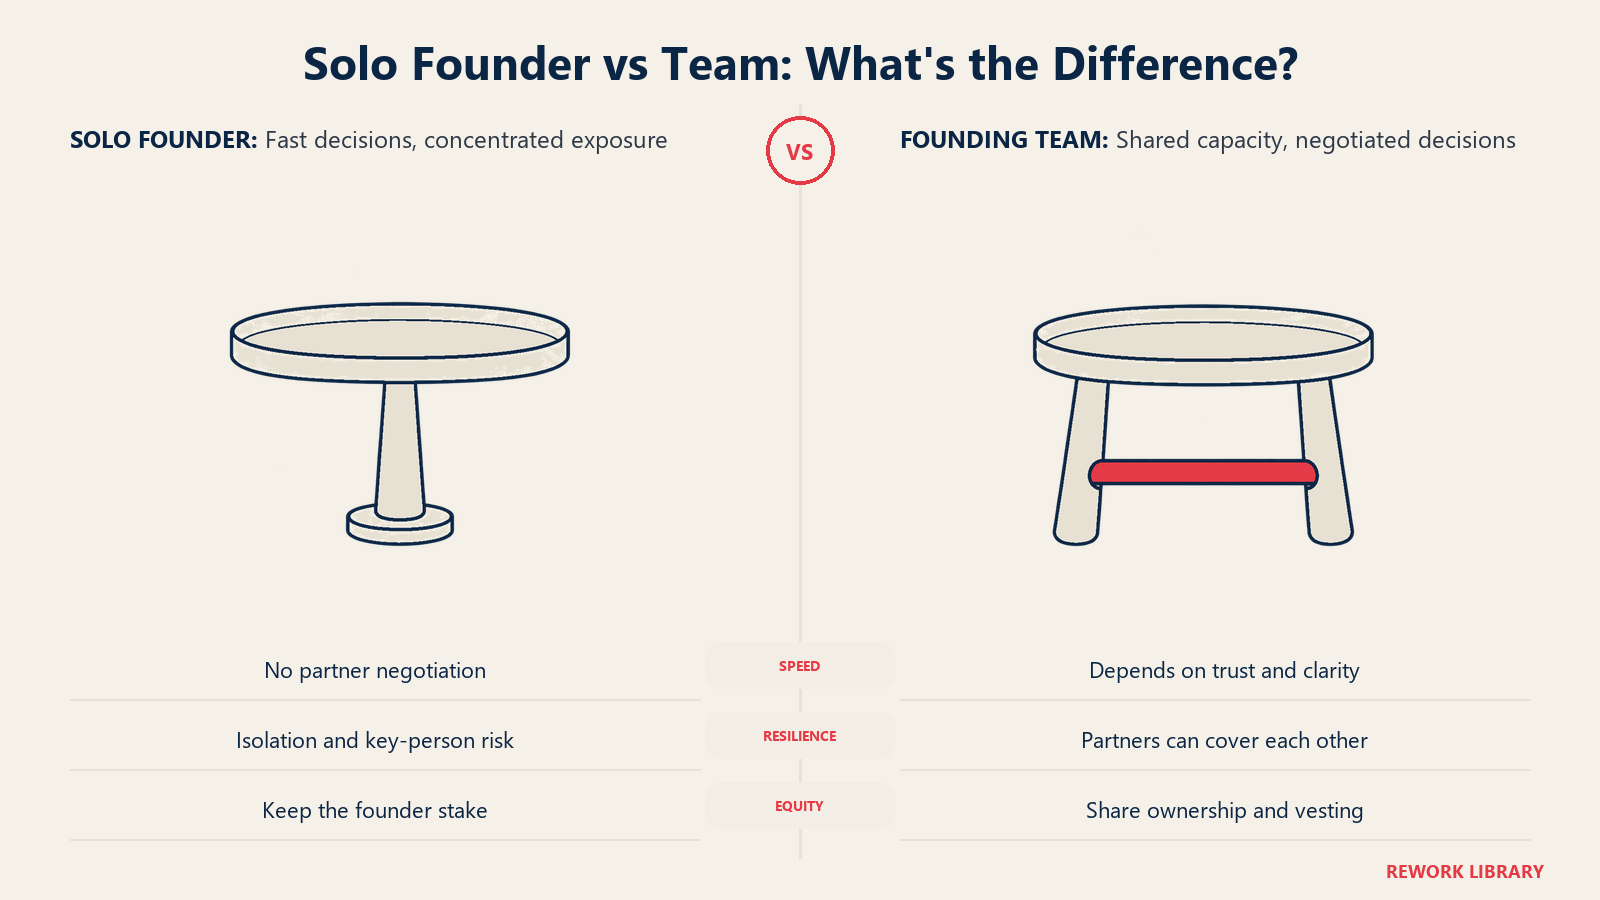
Ninguna columna gana por completo. Esta tabla resume las tendencias descritas arriba más la mecánica del sentido común.
| Dimensión | Fundador individual | Dos o más cofundadores |
|---|---|---|
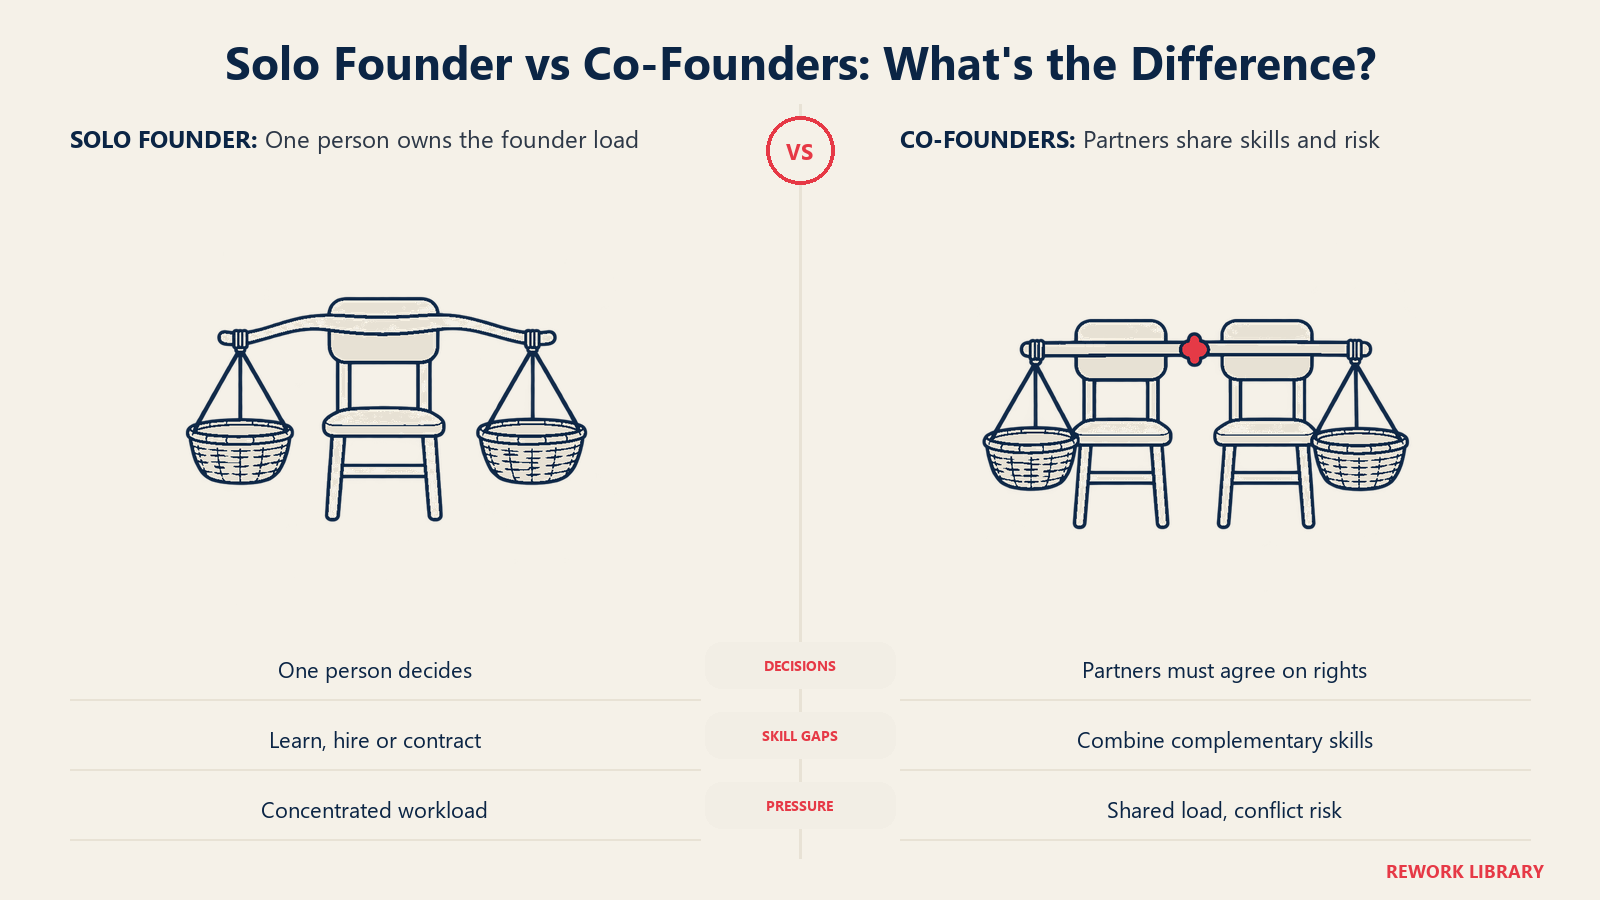
| Velocidad de las decisiones | Una persona decide; no hay negociación | Más lenta cuando los fundadores discrepan; más rápida cuando hay alta confianza y roles claros |
| Cobertura de habilidades | Los vacíos deben cubrirse aprendiendo, contratando o subcontratando | Habilidades complementarias disponibles desde el primer día |
| Participación accionaria | El fundador conserva toda la participación de fundador hasta que llega dinero externo | La participación se comparte, y los repartos tempranos tienden a ser difíciles de cambiar (Wasserman) |
| Riesgo de conflicto | No hay conflicto entre cofundadores, pero nadie que cuestione sus puntos ciegos | Riesgo real; los datos de Wasserman le atribuyen muchos fracasos |
| Percepción de los inversionistas | A menudo se ve como un riesgo (la visión de Graham), aunque YC acepta fundadores individuales | Suele ser la expectativa por defecto, sobre todo en startups técnicas |
| Carga de trabajo y resiliencia | Toda la carga recae en una persona; el aislamiento es un costo real | La carga se reparte; los socios pueden cubrirse mutuamente en las rachas malas |
| Riesgo de persona clave | Toda la empresa depende de un solo individuo | Repartido entre personas, aunque sigue concentrado |
| Señal de compromiso | No se puede dudar, porque no hay nadie que se vaya | Los socios pueden irse, por lo que importan el vesting y los acuerdos |
La fila de "riesgo de persona clave" merece su propia mirada. Una empresa de un solo fundador es el caso extremo de la exposición descrita en el riesgo de persona clave, donde una enfermedad, el agotamiento o un mal año hunden todo el negocio.
Cuándo tiene sentido cada opción
Son juicios de criterio, no hallazgos. Úselos como puntos de partida.
Empezar solo puede tener sentido cuando:
- La primera versión requiere las habilidades de una sola persona y poco más, como un producto enfocado que usted mismo pueda construir y vender.
- Puede llegar a sus primeros clientes por medio de su propia red o reputación.
- El mercado tolera un crecimiento lento y con poco capital, de modo que no corre para cubrir muchas funciones a la vez.
- Ya ha trabajado con posibles socios y no encontró a nadie en quien confiaría la mitad de la empresa.
Un equipo de cofundadores tiene más sentido cuando:
- La empresa necesita dos o más habilidades difíciles de contratar a la vez, como ingeniería profunda y ventas empresariales.
- Planea levantar capital de riesgo pronto y espera que los inversionistas busquen un equipo.
- El trabajo es largo, incierto y emocionalmente desgastante, y sabe que se estancaría sin un interlocutor con quien contrastar ideas.
- Ya ha trabajado con la persona antes y confía en su criterio bajo presión.
Hay una advertencia que va en ambos sentidos. Tomar un cofundador para satisfacer a los inversionistas, o ir solo porque repartir la participación accionaria resulta doloroso, son razones débiles. La primera puede dejarlo con un socio con quien no encaja; la segunda, con vacíos que no puede llenar. Acompañe la decisión de una mirada honesta al ajuste fundador-mercado (founder-market fit): lo que usted aporta personalmente a este mercado y lo que no.
Los caminos intermedios
La elección no es estrictamente binaria. Varias estructuras ofrecen parte de los beneficios de un equipo sin repartir la empresa en la mesa fundacional.
- Contrataciones clave tempranas. Incorpore al primer ingeniero, diseñador o vendedor con una participación accionaria significativa, un cargo claro y autoridad real. No son cofundadores, pero cubren un vacío de habilidades. El tamaño de la asignación es materia de negociación; vea el fondo de opciones para empleados.
- Asesores. Unas pocas personas con experiencia en un acuerdo de asesoría liviano pueden cuestionar su forma de pensar sin ser dueñas de la mitad de ella. Los asesores no reemplazan el compromiso diario de un socio, pero reducen el aislamiento y llenan vacíos de conocimiento.
- Inversionistas ángel como interlocutores. Algunos inversionistas tempranos son, en la práctica, socios activos.
- Un período de prueba. Trabaje en un proyecto definido con un posible cofundador antes de comprometer participación accionaria. Aprenderá cómo manejan ustedes dos los desacuerdos antes de haber entregado una participación grande.
- Participación accionaria escalonada. Si toma un socio, el vesting protege a ambas partes si alguien se va. No elimina el riesgo de conflicto que describe Wasserman, pero limita el daño.
Cualquiera que sea el camino que elija, regístrelo en su cap table desde el primer día, para que las negociaciones posteriores partan de un panorama claro.
Cómo cambia la cuestión del equipo con el tiempo
La estructura de los fundadores no es permanente. Los fundadores individuales suman contrataciones senior a medida que la empresa crece, y a veces los cofundadores se van. Ambas situaciones llevan a la misma pregunta posterior de quién dirige qué, que se trata en el equipo directivo por debajo del fundador. Y si todavía está definiendo en qué se diferencian en la práctica fundadores, cofundadores y CEO, vea fundador vs. cofundador vs. CEO.
Preguntas frecuentes sobre fundadores individuales y cofundadores
¿Y Combinator financia a fundadores individuales?
Sí. El FAQ de Y Combinator dice que acepta con regularidad a fundadores individuales. También dice que las startups de una sola persona son difíciles y que es más probable tener éxito con un cofundador, así que trata a un cofundador como una ventaja y no como un requisito.
¿Qué dijo Paul Graham sobre los fundadores únicos?
En The 18 Mistakes That Kill Startups, enumera "Single Founder" como el error número uno. Sostiene que iniciar una startup es demasiado difícil para una sola persona, y que los colegas ayudan a intercambiar ideas, a evitar malas decisiones y a seguir adelante en los momentos bajos.
¿Los fundadores individuales realmente superan a los equipos?
Un estudio dice que pueden hacerlo. Greenberg y Mollick encontraron que los fundadores individuales tenían unas 2.6 veces más probabilidades que los equipos de tres o más de ser dueños de un emprendimiento con fines de lucro en marcha, con emprendimientos financiados en Kickstarter de 2009 a 2015. La muestra es específica, así que no prueba que los fundadores individuales superen a los equipos en todo tipo de startup.
¿Qué tan comunes son los problemas entre cofundadores?
Noam Wasserman informa que el 65% de los fracasos en sus datos fueron problemas de personas, como tensiones entre cofundadores o entre fundadores y empleados. También señala que la mayoría de los repartos tempranos de participación accionaria se hacen en el primer mes tras la fundación y rara vez se modifican.
¿Los cofundadores deben repartir la participación accionaria en partes iguales?
Wasserman informa que la mayoría de los repartos tempranos son iguales y rara vez se revisan, pero su punto es que las decisiones rápidas pueden causar problemas después. Hable primero de roles, compromiso y aporte, y use vesting para que quien se vaya no conserve una participación completa.
¿Puedo empezar solo y sumar un cofundador más adelante?
Sí, muchos fundadores lo hacen. Un proyecto de prueba con la persona primero le ayuda a ver cómo trabajan juntos. Si la persona se suma después, acuerden de forma explícita la participación accionaria y el vesting en lugar de dejarlos vagos.
¿Cuáles son las alternativas si no quiero un cofundador?
Puede contratar a personas clave tempranas con participación accionaria, formar un grupo de asesores y apoyarse en inversionistas ángel que se involucren activamente. Ninguna de estas opciones reemplaza a un socio que comparte toda la carga, pero reducen los vacíos de habilidades y el aislamiento.
Lecturas relacionadas

Co-Founder & COO
On this page
- La visión convencional
- El contrapunto académico
- Hasta dónde llega esta evidencia
- Lo que dicen los datos sobre el conflicto entre cofundadores
- Datos clave
- Los compromisos, lado a lado
- Cuándo tiene sentido cada opción
- Los caminos intermedios
- Cómo cambia la cuestión del equipo con el tiempo
- Lecturas relacionadas