Startup vs pequeña empresa: modelo de crecimiento, financiamiento y riesgo comparados
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
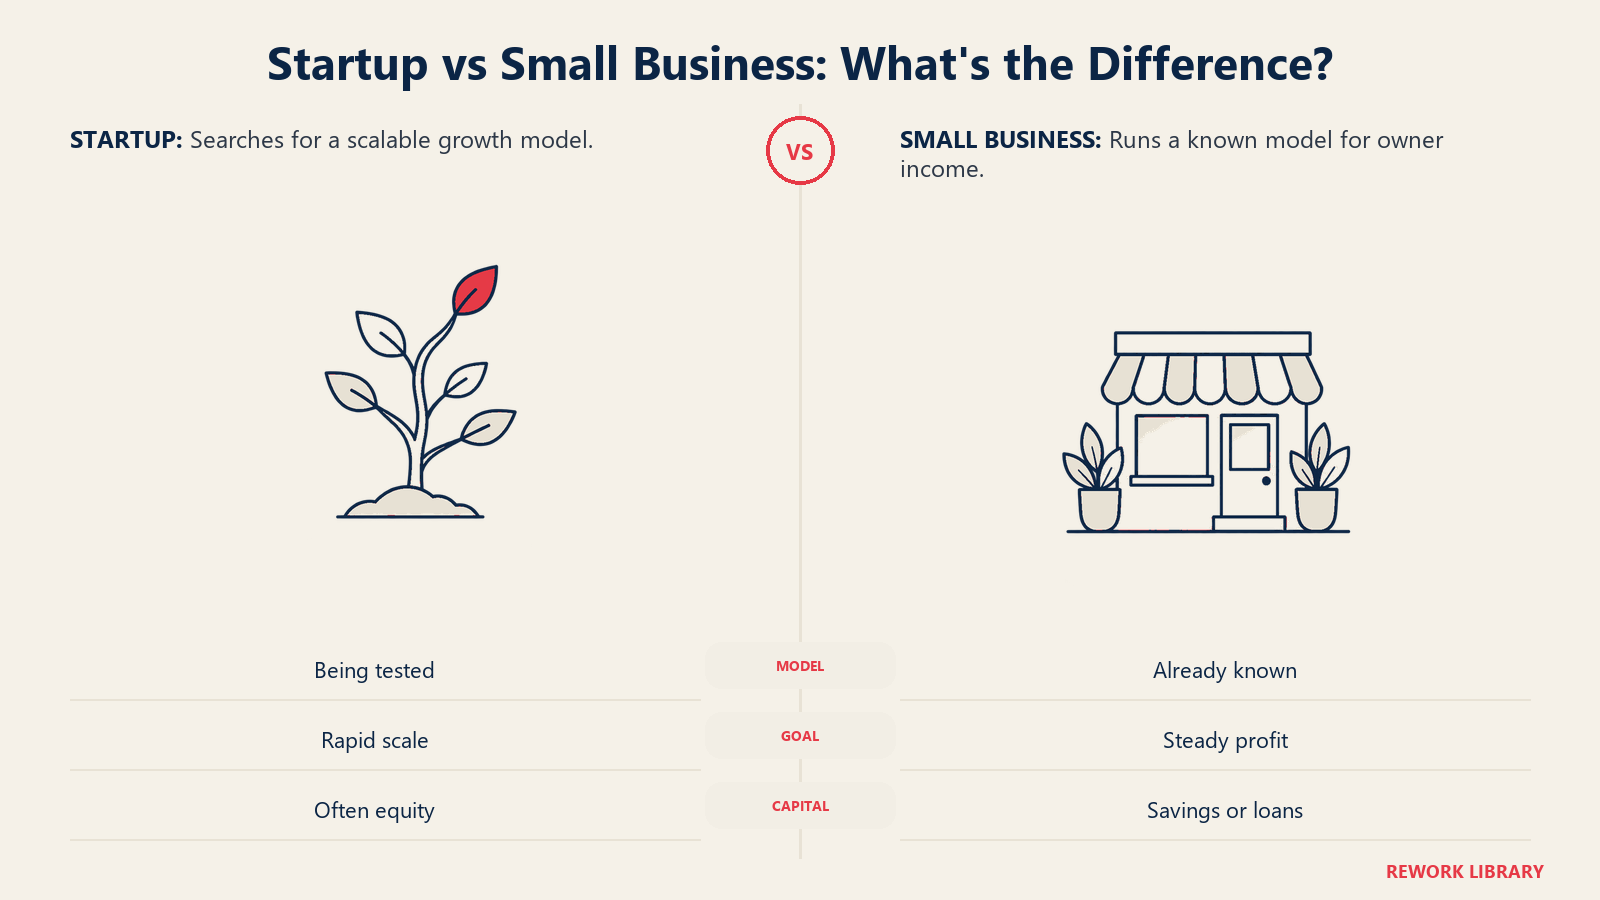
Una startup es una empresa joven creada para buscar un modelo de negocio repetible y escalable y crecer rápido, normalmente financiada por inversionistas que aceptan una alta probabilidad de fracaso a cambio de la oportunidad de un resultado enorme. Una pequeña empresa es una compañía que opera un modelo conocido a una escala que le conviene a su dueño, normalmente financiada con ahorros, ingresos y crédito bancario, y medida por su rentabilidad y estabilidad. Ambas son nuevas o pequeñas, y ambas son riesgosas. Pero están construidas para objetivos distintos, y casi todas las diferencias prácticas parten de ahí.
La confusión es comprensible. Una panadería nueva y una empresa de software nueva tienen un fundador, un equipo diminuto y ninguna garantía de sobrevivir. Sin embargo, la panadería probablemente seguirá siendo una panadería, mientras que la empresa de software solo cuenta como un éxito si llega a ser mucho más grande de lo que es el primer día. Este artículo expone las diferencias una dimensión a la vez, muestra cómo definen los organismos oficiales a la "pequeña empresa" (y por qué "startup" no tiene ninguna definición oficial) y explica cómo una compañía puede pasar de una categoría a la otra.
Para la definición de una startup en sí, comience por qué es una startup.
La diferencia central: intención de crecimiento y un modelo de negocio que se busca
Dos definiciones muy usadas abordan esto desde ángulos distintos.
Steve Blank define una startup como una organización creada para buscar un modelo de negocio repetible y escalable. La palabra clave es buscar. Una startup aún no sabe quién es el cliente, cuánto cobrar ni cómo llegar a él a bajo costo. Una pequeña empresa, en cambio, suele ejecutar un modelo que ya está probado en otra parte: un consultorio dental, una empresa de jardinería o un restaurante de barrio.
Paul Graham lo aborda desde el crecimiento. Escribe que una startup es una empresa diseñada para crecer rápido, y añade que haber sido fundada recientemente no convierte por sí solo a una empresa en startup. Su ejemplo: una barbería no está diseñada para crecer rápido, mientras que un motor de búsqueda sí. También señala que la mayoría de las empresas que se fundan cada año son negocios de servicios, como restaurantes, barberías y plomeros.
Junte ambas ideas y obtendrá una prueba útil. Hágase dos preguntas:
- ¿El modelo de negocio ya es conocido, o la empresa lo está buscando?
- ¿El negocio está diseñado de modo que el crecimiento pueda superar con creces el esfuerzo y el costo de atender a cada cliente nuevo?
Si las respuestas son "conocido" y "no", se trata de una pequeña empresa, y eso no es algo menor. Es algo distinto. Si las respuestas son "buscando" y "sí", es una startup, la llame así alguien o no. El concepto detrás de la segunda pregunta es la escalabilidad: la capacidad de añadir ingresos sin añadir costos al mismo ritmo. Un barbero solo puede cortar cierto número de cabezas al día. Un software puede atender a mil usuarios más con muy poco esfuerzo adicional.
Startup vs pequeña empresa de un vistazo
| Dimensión | Startup | Pequeña empresa |
|---|---|---|
| Objetivo principal | Encontrar un modelo escalable y luego crecer rápido | Obtener una ganancia estable y un ingreso para el dueño |
| Modelo de negocio | No probado, en búsqueda | Conocido y a menudo copiado de ejemplos existentes |
| Intención de crecimiento | Diseñada para un crecimiento rápido y desmedido | El crecimiento es bienvenido, pero no es la premisa |
| Financiamiento típico | Ahorros del fundador, ángeles inversionistas, capital de riesgo | Ahorros, ingresos, préstamos bancarios, préstamos respaldados por el gobierno |
| Ganancias al inicio | Con frecuencia no se esperan; el dinero financia el aprendizaje | Se esperan bastante pronto, porque el dueño vive de ellas |
| Perfil de riesgo | Alto riesgo de fracaso, alto potencial de ganancia | Riesgo moderado, ganancia limitada |
| Propiedad y control | Compartidos con inversionistas, diluidos a lo largo de las rondas | Normalmente en manos de los dueños en su totalidad |
| Expectativa de salida | La adquisición o la salida a bolsa (IPO) es el resultado planeado | Venta, sucesión o simplemente operarla durante décadas |
| Métricas clave | Tasa de crecimiento, retención, burn, runway, unit economics | Margen de ganancia, flujo de caja, punto de equilibrio, cuota de mercado local |
| Definición legal | Ninguna | Sí, establecida por umbrales de tamaño que varían según el país y la industria |
Tome la tabla como el patrón típico, no como una regla. Las empresas reales difuminan estos límites, y las secciones siguientes explican cómo.
Financiamiento: ahorros y préstamos bancarios vs ángeles y capital de riesgo
La forma en que se paga una empresa dice mucho de lo que se espera que llegue a ser.
Cómo suelen financiarse las pequeñas empresas
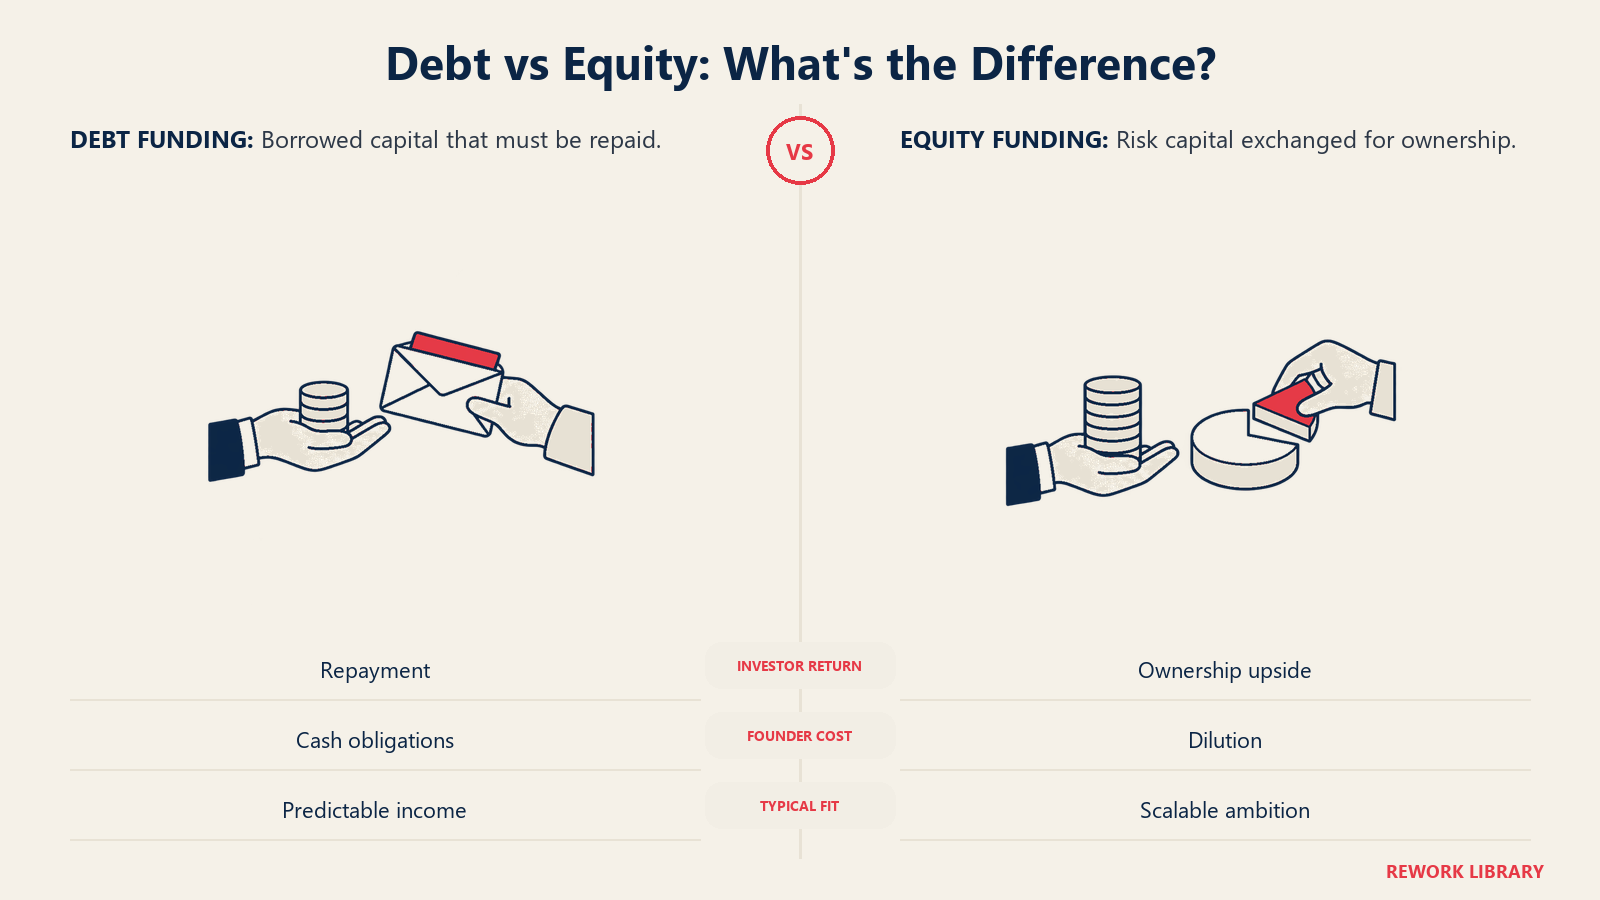
La mayoría de las pequeñas empresas empiezan con los ahorros del dueño y después se apoyan en los ingresos y en el endeudamiento. Los prestamistas quieren ver que el negocio puede pagar, así que examinan el flujo de caja, las garantías y el historial crediticio del dueño. Eso hace que la deuda bancaria sea adecuada para un negocio con ingresos predecibles, como una clínica o un taller de reparaciones.
En Estados Unidos, la Small Business Administration (SBA) no presta directamente. Su programa 7(a) otorga una garantía de préstamo a los prestamistas para que los bancos y otras instituciones participantes estén más dispuestos a prestar a las pequeñas empresas. Los fondos pueden destinarse a capital de trabajo, equipo, bienes raíces, refinanciamiento de deudas o compra de un negocio, y el programa tiene un tope de $5 millones por préstamo. El dueño solicita el préstamo a través de un prestamista, no de la SBA.
Cómo suelen financiarse las startups
Una startup a menudo no puede endeudarse mucho, porque puede no tener ingresos, activos ni historial. Por eso levanta capital. El dinero inicial suele venir de los fundadores, amigos y familiares, aceleradoras y ángeles inversionistas, y luego de fondos de capital de riesgo en las rondas posteriores. Los inversionistas no esperan un reembolso en un calendario fijo. Toman una parte de la propiedad y esperan que unos pocos ganadores devuelvan el fondo completo.
Ese trato tiene un costo. Cada ronda vende una porción de la empresa, que es el mecanismo detrás de la dilución del capital. También fija expectativas. Los inversionistas que respaldan a una startup necesitan un resultado lo bastante grande como para importarles, lo que empuja a la empresa hacia el crecimiento incluso cuando un camino más lento podría ser más seguro para los fundadores. Las ventajas y desventajas entre autofinanciarse y aceptar capital externo se tratan en startups autofinanciadas vs respaldadas por capital de riesgo.
Una advertencia sobre esta división tan ordenada: algunas startups nunca levantan capital de riesgo, y algunas pequeñas empresas aceptan inversionistas de capital. La fuente de financiamiento se deriva del modelo de negocio y de la ambición, no de la etiqueta.
Perfil de riesgo y de fracaso
Ambas categorías fracasan con frecuencia. Las pequeñas empresas fracasan por márgenes estrechos, flujo de caja débil, una mala ubicación o un fundador que se agota. Las startups fracasan por construir algo que nadie quiere, quedarse sin dinero antes de encontrar un modelo o por un equipo que se divide. La diferencia está en la forma del riesgo.
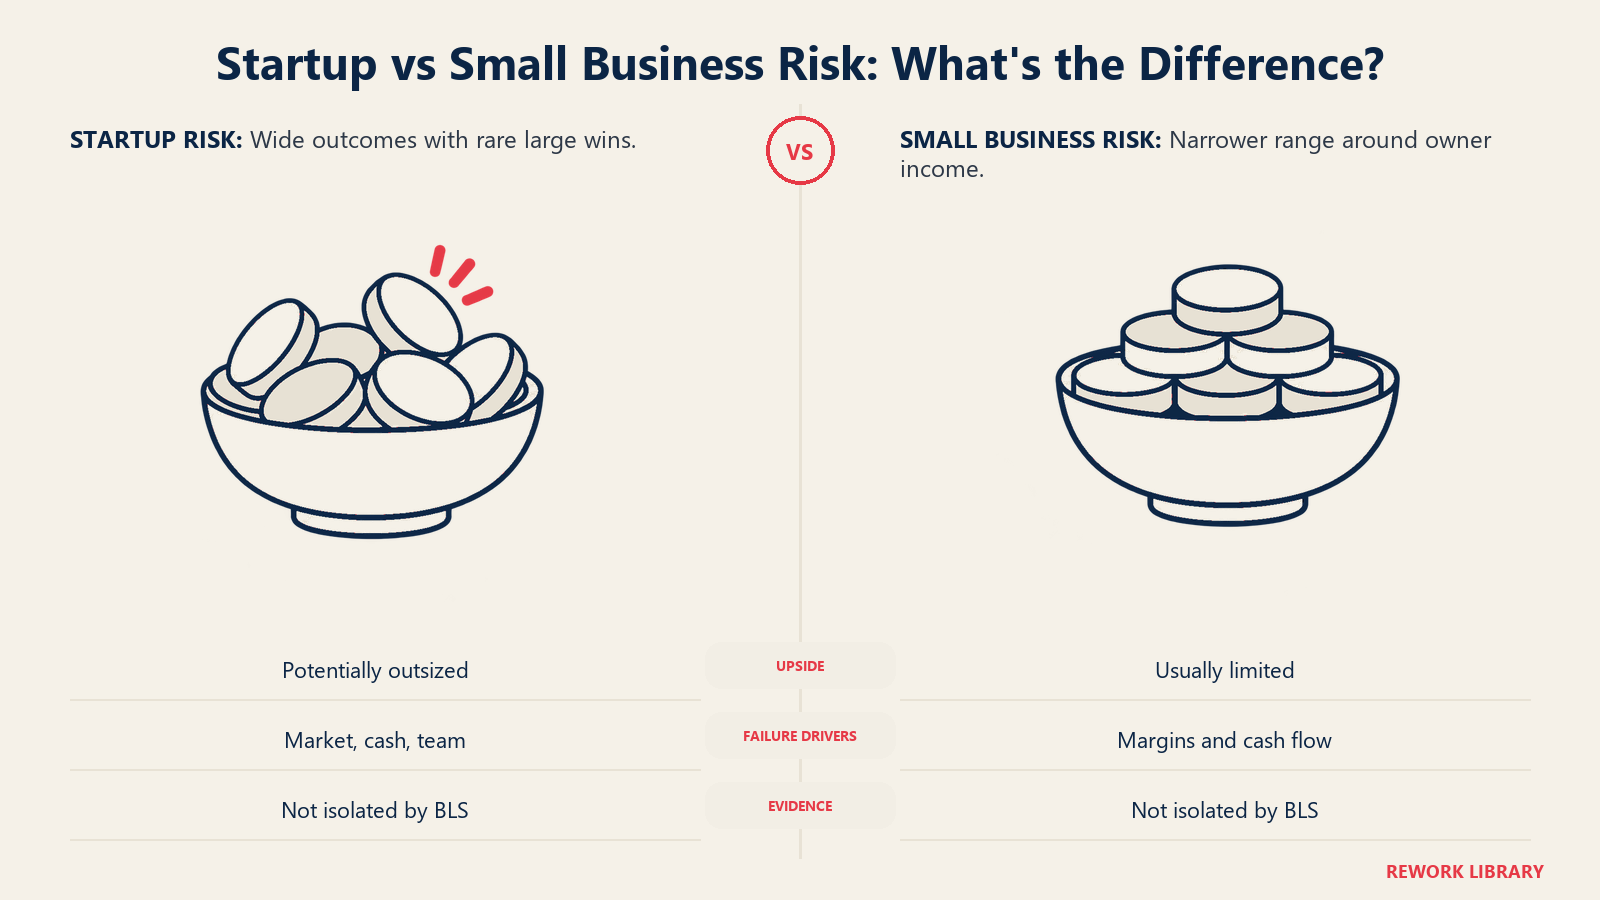
Una pequeña empresa suele tener un rango de resultados más estrecho. Puede ganar para vivir cómodamente, salir adelante a duras penas o cerrar, pero es improbable que produzca un retorno de cien veces. Una startup tiene un rango amplio y sesgado: la mayoría de los resultados son pequeños o nulos, y unos pocos son muy grandes. Por eso los inversionistas manejan portafolios.
Los datos brutos de supervivencia abarcan a todos los negocios nuevos, no solo a las startups, pero fijan la línea de base. La Oficina de Estadísticas Laborales de EE. UU. (BLS) hace seguimiento de los establecimientos del sector privado según el año en que abren. En su tabla de supervivencia, el 50.2% de los establecimientos que abrieron en el año terminado en marzo de 2015 seguía abierto en marzo de 2020, y el 51.4% de los que abrieron en el año terminado en marzo de 2020 seguía abierto en marzo de 2025. Dicho de otro modo, aproximadamente la mitad de los establecimientos nuevos no llega al quinto año. La misma tabla muestra que las tasas de supervivencia de cada cohorte del primer año se estabilizan más adelante, a medida que los negocios más débiles van saliendo primero. Tenga en cuenta que la BLS cuenta establecimientos (locales), no empresas, y no separa las startups respaldadas por capital de riesgo de las tiendas de barrio, por lo que no puede decirle si una startup tiene más probabilidades de fracasar que una pequeña empresa. Las causas de fondo están en por qué fracasan las startups.
Propiedad y control
Los dueños de pequeñas empresas suelen conservar el control total. Deciden qué vender, dónde abrir, qué tan rápido crecer y cuándo detenerse. Si piden prestado, el prestamista tiene derecho al reembolso, pero no a opinar sobre la estrategia, a menos que el dueño incumpla o haya dado garantías personales.
Los fundadores de startups cambian control por capital. Cada ronda de financiamiento suele traer nuevos accionistas, y a menudo un asiento en el consejo y derechos de aprobación sobre las decisiones importantes. Es posible que los fundadores tengan una participación minoritaria cuando la empresa ya es grande. Eso no es necesariamente malo: una parte más pequeña de algo mucho más grande puede valer más que la totalidad de algo pequeño. Pero significa que el fundador ya no puede decidir por sí solo mantener la empresa pequeña y cómoda, y una decisión de crecimiento frente a rentabilidad se convierte en una negociación.
Expectativas de salida
La salida de un dueño de pequeña empresa suele ser personal: vender a un comprador, traspasar el negocio a la familia o a un empleado, o seguir operándolo hasta la jubilación. Muchos nunca "salen" en el sentido que usan los inversionistas. El negocio es el ingreso.
Para una startup con inversionistas externos, la salida forma parte del trato. Los inversionistas necesitan un evento de liquidez, normalmente una adquisición o una salida a bolsa, para recuperar su dinero con un retorno. Si el mercado de una empresa no puede sostener ese tipo de resultado, el desajuste causa un conflicto real entre fundadores que estarían contentos con una empresa mediana y rentable e inversionistas que necesitan un gran éxito. Saber qué tipo de resultado esperan sus respaldos es una de las conversaciones más importantes de las primeras etapas. El artículo sobre las etapas de una startup cubre las principales vías de salida.
Las métricas que vigila cada una
Como los objetivos son distintos, los tableros también lo son.
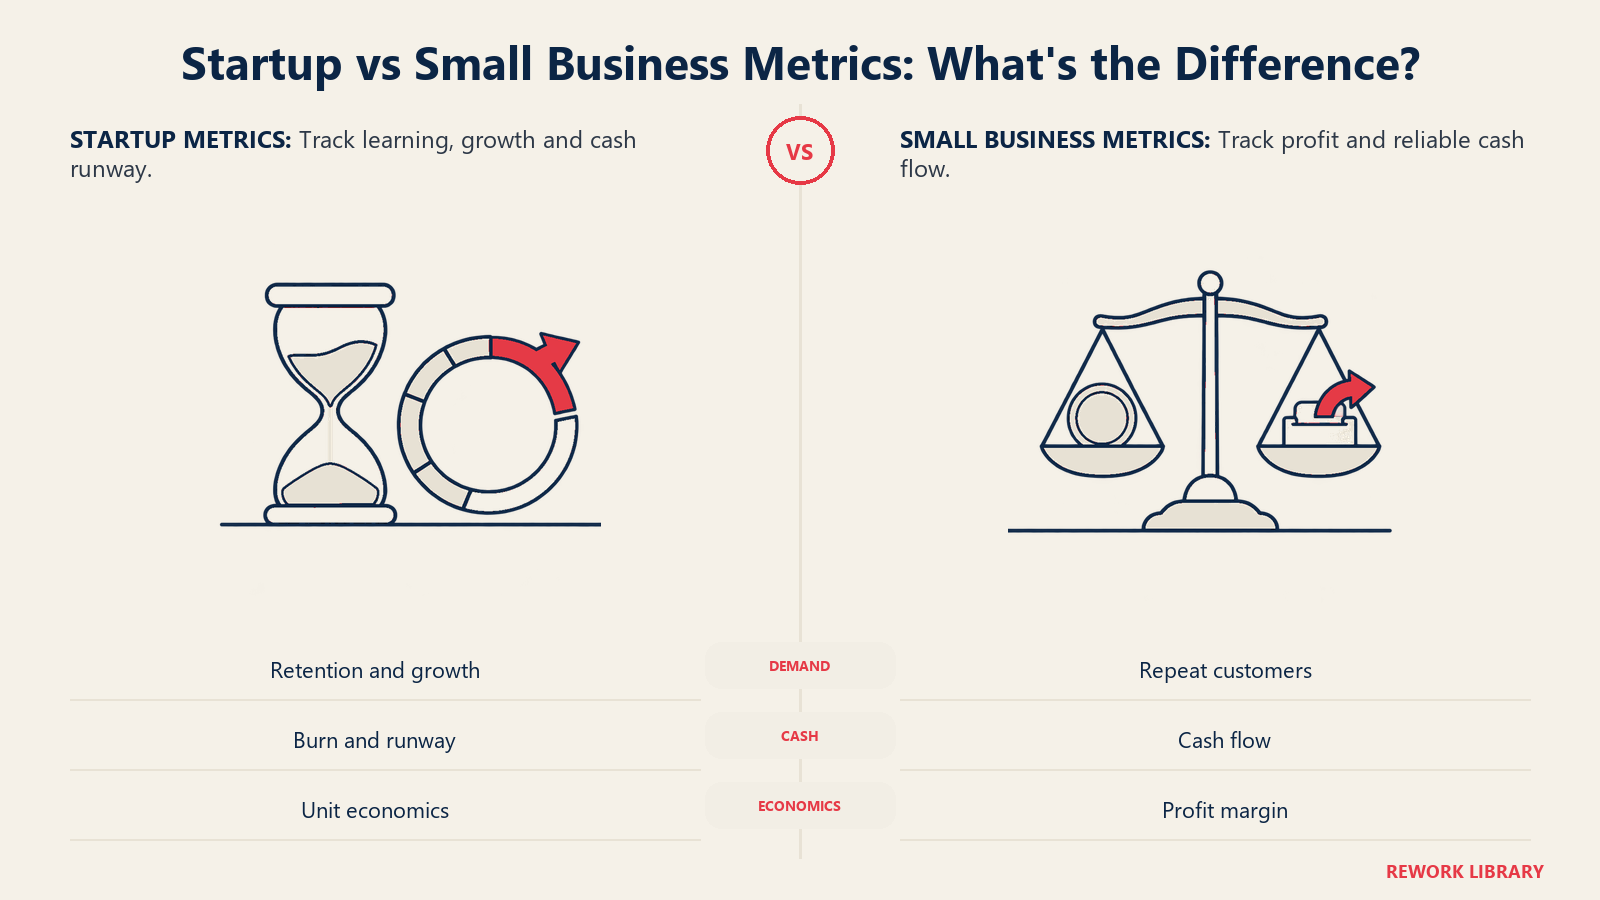
Las métricas de una pequeña empresa se centran en mantenerse solvente y rentable:
- Margen de ganancia bruto y neto
- Flujo de caja y días de efectivo disponible
- Punto de equilibrio: cuánto debe vender para cubrir los costos
- Clientes recurrentes, reputación local y valor promedio del pedido
Las métricas de una startup se centran en aprender rápido y sobrevivir hasta que el modelo funcione:
- Tasa de crecimiento de usuarios o ingresos
- Retención y engagement, que indican product-market fit
- Burn rate y runway: qué tan rápido se consume el efectivo y cuántos meses quedan
- Unit economics: si cada cliente vale más de lo que cuesta ganarlo
Una startup puede verse poco rentable en el papel y estar sana, si las pérdidas están comprando aprendizaje y crecimiento. Una pequeña empresa con las mismas pérdidas estaría en problemas. Leer el tablero equivocado para la empresa equivocada es una fuente común de malos consejos.
Cómo definen los organismos oficiales a la "pequeña empresa" (y por qué "startup" no tiene definición)
Los gobiernos necesitan saber qué empresas califican para préstamos, contratos, tratamiento fiscal y una regulación más ligera, así que "pequeña empresa" tiene definiciones formales. "Startup" no tiene ninguna en la ley ni en las estadísticas. Es un término descriptivo usado por fundadores, inversionistas y la prensa, y por eso importan definiciones como las de Blank y Graham.
Estados Unidos. La SBA fija estándares de tamaño por industria en lugar de una sola cifra. Según la SBA, los estándares de tamaño varían según la industria y generalmente se basan en el número de empleados o en el monto de los ingresos anuales, y se asignan a cada código de industria de forma individual. La misma página remite a las empresas al Código de Regulaciones Federales y a una herramienta de estándares de tamaño de la SBA para consultar el umbral exacto de su industria. Por lo tanto, no hay un único límite que citar, y conviene que revise el código de su propia industria. Para fines de investigación y defensa de intereses, la Oficina de Defensa (Office of Advocacy) de la SBA apoya a las empresas con menos de 500 empleados, y sus preguntas frecuentes de 2026 cuentan 36,207,130 pequeñas empresas en EE. UU., el 99.9 por ciento de todas las empresas, que emplean a 62.3 millones de personas (el 45.9 por ciento de los trabajadores del sector privado).
Unión Europea. La UE usa una prueba fija de tres partes. Según la Comisión Europea, el número de empleados y, o bien el volumen de negocios, o bien el balance total ubican a una empresa en una categoría:
| Categoría | Número de empleados | Volumen de negocios | Balance total |
|---|---|---|---|
| Microempresa | Menos de 10 | Hasta EUR 2 millones | Hasta EUR 2 millones |
| Pequeña | Menos de 50 | Hasta EUR 10 millones | Hasta EUR 10 millones |
| Mediana | Menos de 250 | Hasta EUR 50 millones | Hasta EUR 43 millones |
Una empresa debe cumplir el tope de empleados y uno de los dos topes financieros. Las empresas que pertenecen a un grupo mayor pueden tener que contar también las cifras del grupo, lo que impide que la filial de una gran compañía califique como pyme.
Fíjese en lo que tienen en común estas definiciones: miden el tamaño, no la ambición. Una empresa de software de 10 personas con planes de llegar a millones de usuarios y una empresa de plomería de 10 personas son ambas "pequeñas" para la SBA y "micro" para la UE. Solo la intención de crecimiento y el modelo de negocio las distinguen, y ningún regulador mide eso. También significa que una startup puede calificar para programas de pequeñas empresas solo por su tamaño, algo que importa para préstamos y contratos con el gobierno.
¿Puede una pequeña empresa convertirse en startup, o al revés?
Sí, en ambas direcciones, aunque ninguno de los dos movimientos es automático.
Una pequeña empresa se convierte en startup cuando sus dueños dejan de ejecutar el modelo conocido y empiezan a buscar uno escalable. Un despacho contable local que construye software para atender a miles de despachos y levanta dinero para hacerlo ya no está operando un servicio conocido. Está haciendo una apuesta no probada. Un servicio productizado es un paso intermedio común: una empresa de servicios empaqueta lo que hace en una oferta repetible, que puede ser la base para escalar o una pequeña empresa estable por derecho propio.
Una startup se convierte en pequeña empresa (o en una empresa más grande y ordinaria) cuando encuentra un modelo que funciona y elige la rentabilidad y el control por encima del máximo crecimiento. Algunos fundadores hacen el cambio deliberadamente, recomprando las acciones de los inversionistas o rechazando nuevas rondas. Otros llegan ahí por defecto cuando el crecimiento se estanca, el mercado resulta menor de lo esperado o se acaba el financiamiento. Ninguno de los dos casos es un fracaso si la empresa está sana y los dueños están contentos.
La definición de Blank apunta a un tercer camino: el éxito. Una vez que una startup ha encontrado su modelo y lo ejecuta a escala, ya no está buscando, así que según su definición dejó de ser una startup y se convirtió en una empresa. El artículo sobre las etapas de una startup explica esa progresión, y el marco de crecimiento para pymes es una guía útil para las compañías pequeñas que deciden con cuánta fuerza empujar.
¿Cuál debería construir?
Ninguna es mejor. La elección depende de lo que usted quiera.
- Elija el camino de la pequeña empresa si quiere control, un ingreso estable, un modelo claro que pueda lanzar rápido y ningún inversionista externo que marque su ritmo.
- Elija el camino de la startup si lo atrae un gran problema sin resolver, acepta una alta probabilidad de fracaso y está dispuesto a compartir la propiedad para perseguir un resultado mucho mayor.
El error costoso es el desajuste: aceptar capital de riesgo para un negocio que no puede escalar, o manejar una startup como un negocio de estilo de vida mientras los inversionistas esperan un retorno de cien veces. Decida primero qué está construyendo y luego elija el financiamiento que encaje.
Datos clave: Startup vs pequeña empresa
- Steve Blank define una startup como una organización creada para buscar un modelo de negocio repetible y escalable.
- Paul Graham dice que una startup es una empresa diseñada para crecer rápido, y que la mayoría de las empresas nuevas, como los restaurantes y las barberías, no son startups.
- Los estándares de tamaño de la SBA varían según la industria y generalmente se basan en empleados o ingresos anuales.
- La UE define las pymes por número de empleados más volumen de negocios o balance total: micro con menos de 10 empleados, pequeña con menos de 50, mediana con menos de 250.
- La Oficina de Defensa de la SBA cuenta 36,207,130 pequeñas empresas en EE. UU., el 99.9 por ciento de las empresas, que emplean al 45.9 por ciento de los trabajadores del sector privado.
- Los préstamos 7(a) de la SBA los otorgan prestamistas y están respaldados por una garantía de la SBA, de hasta $5 millones por préstamo.
- De los establecimientos de EE. UU. que abrieron en el año terminado en marzo de 2015, el 50.2% seguía abierto cinco años después (BLS).
- "Startup" no tiene definición legal ni estadística.
Lecturas relacionadas

Co-Founder & COO
On this page
- La diferencia central: intención de crecimiento y un modelo de negocio que se busca
- Startup vs pequeña empresa de un vistazo
- Financiamiento: ahorros y préstamos bancarios vs ángeles y capital de riesgo
- Cómo suelen financiarse las pequeñas empresas
- Cómo suelen financiarse las startups
- Perfil de riesgo y de fracaso
- Propiedad y control
- Expectativas de salida
- Las métricas que vigila cada una
- Cómo definen los organismos oficiales a la "pequeña empresa" (y por qué "startup" no tiene definición)
- ¿Puede una pequeña empresa convertirse en startup, o al revés?
- ¿Cuál debería construir?
- Lecturas relacionadas