Compradores estratégicos frente a compradores financieros
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
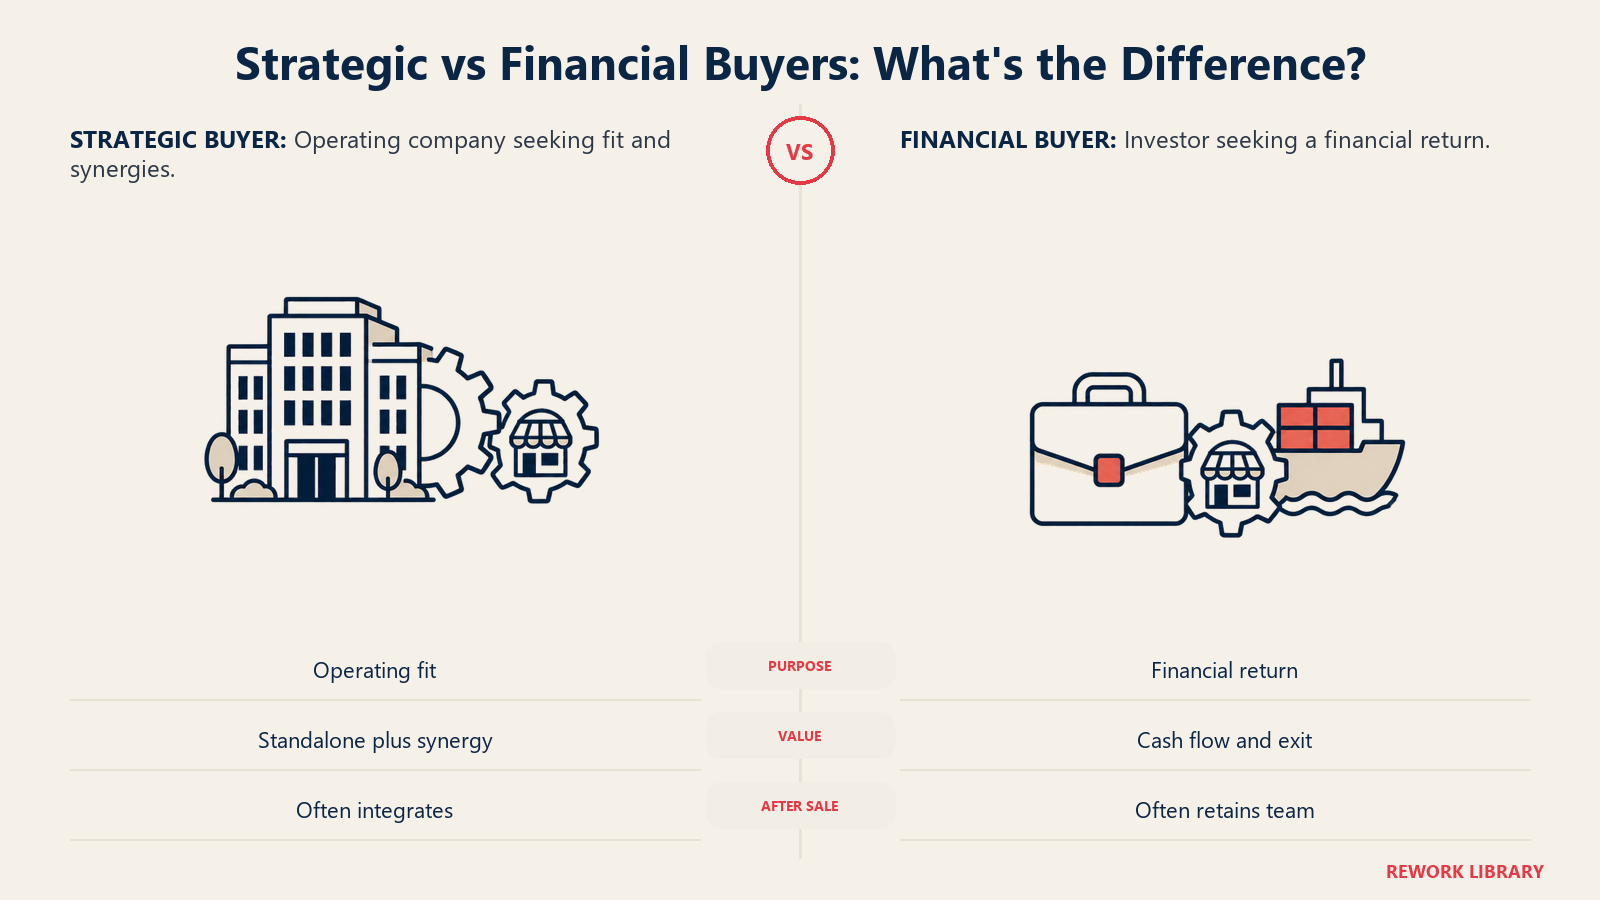
Cuando un fundador decide vender, la primera pregunta suele ser "¿cuánto?". La primera pregunta más útil es "¿a quién?". Dos compradores pueden mirar la misma empresa, los mismos ingresos y las mismas ganancias, y marcharse con precios distintos, condiciones de operación distintas y planes muy diferentes para su gente. La razón es simple. Compran el negocio por motivos distintos.
Este artículo define los dos tipos de comprador, explica cómo valora una empresa cada uno, compara las estructuras de operación que suelen usar y repasa qué suele pasar después con el equipo, la marca y el fundador. También examina los híbridos que desdibujan la línea. Se enmarca en el tema más amplio de las opciones de salida para propietarios de negocios, que cubre las otras rutas, como las compras por parte de la dirección y la propiedad de los empleados.
Datos clave
- Un comprador estratégico es una empresa operativa que adquiere otro negocio para reforzar el suyo. Un comprador financiero es un inversor, como un fondo de private equity, un family office, un search fund o una sociedad holding, que adquiere un negocio principalmente por su rendimiento financiero.
- En un estudio de empresas objetivo cotizadas publicado en el Journal of Financial Economics, Bargeron, Schlingemann, Stulz y Zutter (2008) encontraron que los accionistas de la empresa objetivo recibieron una prima un 63% mayor cuando el adquirente era una empresa pública en lugar de una firma de private equity, y un 14% mayor que cuando era una empresa operativa privada.
- El mismo artículo informa de que la brecha persiste tras controlar por las características típicas de la operación y de la empresa objetivo, y de que es más pronunciada al comparar postores privados con postores públicos en empresas objetivo con baja participación de la dirección.
- Esa investigación abarca empresas objetivo cotizadas, así que tómela como evidencia de cómo el tipo de postor afecta al precio, no como una regla de precios para una empresa de propiedad privada.
Qué es realmente cada comprador
Compradores estratégicos
Un comprador estratégico, a veces llamado comprador industrial, es una empresa operativa del mismo sector o de uno adyacente. Ya tiene clientes, productos, un equipo de ventas y una estructura de costos. Compra su empresa porque la combinación vale más para él que su empresa por sí sola.
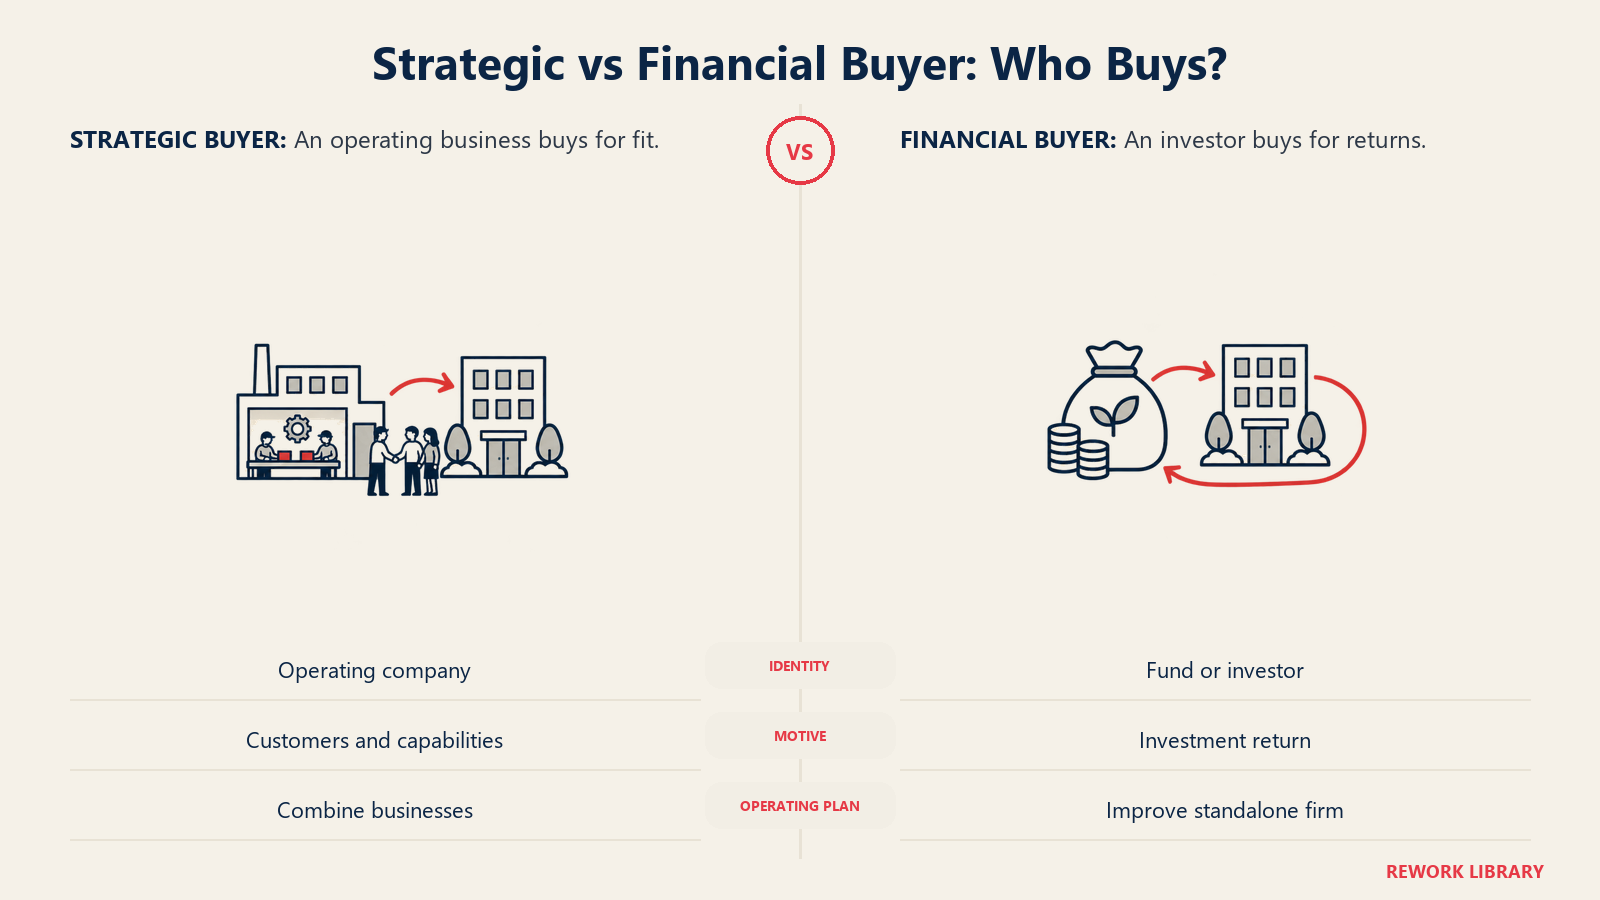
Motivos típicos:
- Sumar clientes o un mercado. Un distribuidor regional compra a otro distribuidor regional para entrar en una nueva provincia o país.
- Sumar un producto o una capacidad. Una empresa de software compra una más pequeña por un módulo que le llevaría dos años construir. En el extremo pequeño, esto se solapa con la idea del acqui-hire, donde el premio principal es el equipo.
- Eliminar a un competidor. Menos rivales significa mejores precios.
- Recortar costos. Dos equipos de finanzas, dos almacenes y dos pólizas de seguros pasan a ser uno.
Compradores financieros
Un comprador financiero no planea operar su negocio como parte de otra empresa operativa. Compra el negocio como un activo, espera mejorarlo y espera venderlo o cobrar su flujo de caja más adelante. Los tipos principales:
- Fondos de private equity. Capital agrupado de inversores externos, desplegado en empresas durante una vida de fondo fija, normalmente con un plan de salida en unos pocos años. La mecánica se explica en private equity explicado.
- Family offices. Vehículos de inversión para familias adineradas, a menudo más pacientes que un fondo porque no tienen una vida de fondo fija. Consulte los servicios de family office para ver cómo funcionan.
- Search funds. Una persona o una pareja, respaldadas por inversores, que levantan capital para encontrar una empresa y luego dirigirla como CEO.
- Sociedades holding. Grupos de capital permanente que compran negocios y los conservan indefinidamente, a menudo dejando a la dirección actual en su puesto.
Estos tipos son distintos entre sí. Un search fund que quiere dirigir su empresa y un fondo de PE que quiere venderla en cinco años pedirán cosas muy diferentes, así que no trate al "comprador financiero" como una sola personalidad.
Cómo valora su negocio cada uno
Aquí es donde más divergen. Ambos parten de las mismas cifras financieras, pero les plantean preguntas distintas. Para los métodos de fondo, consulte los métodos de valoración de empresas y las entradas del glosario sobre valoración y EBITDA.
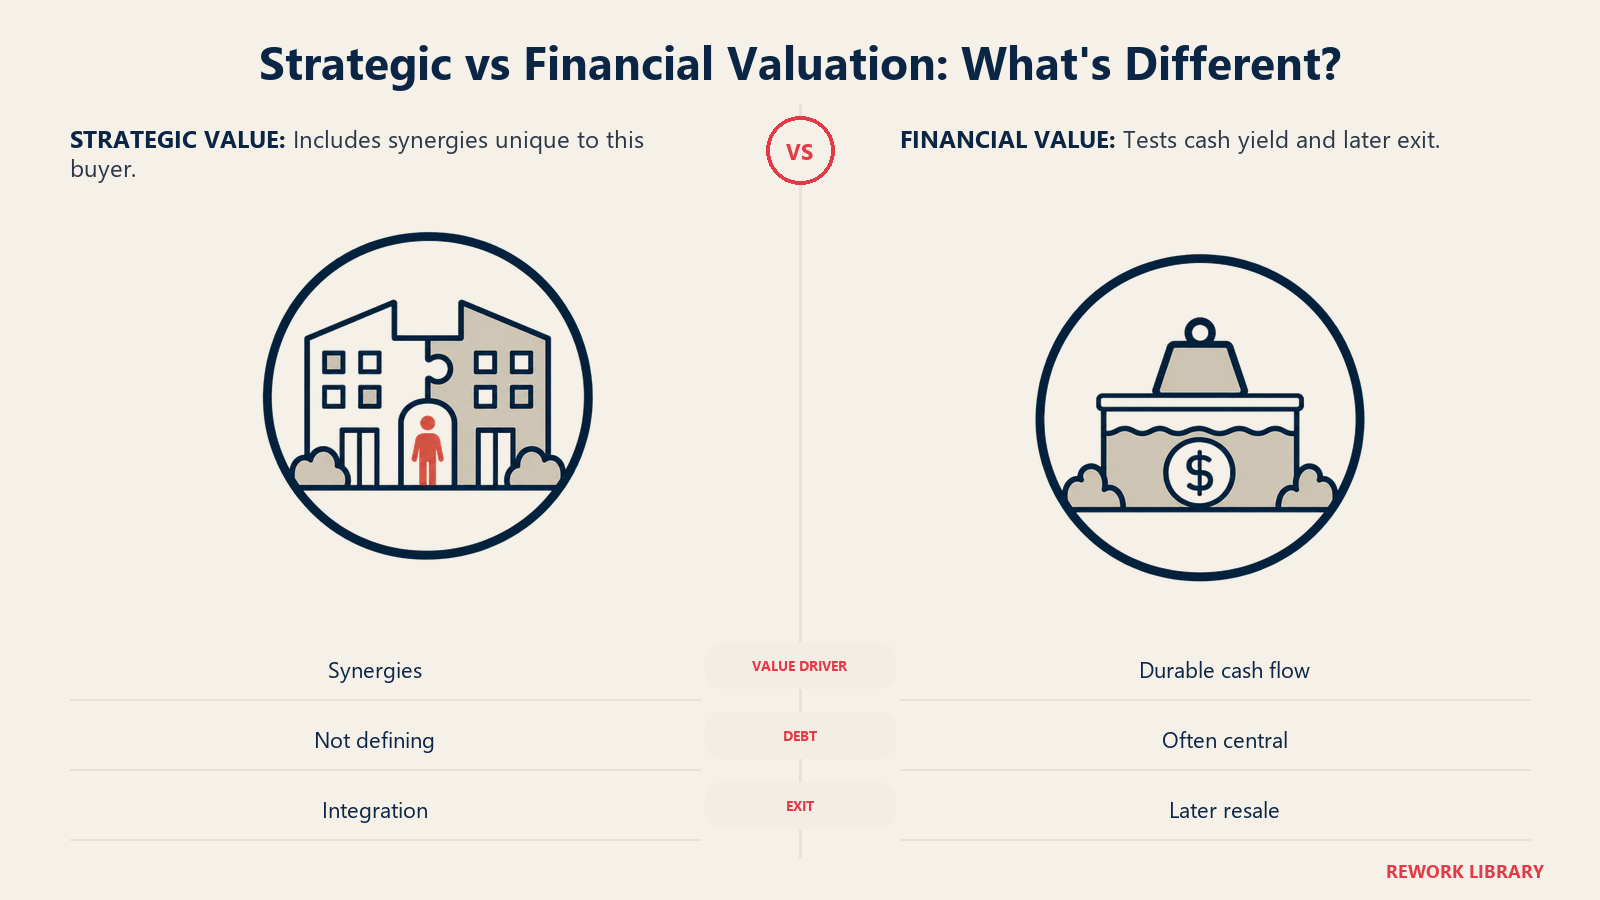
La lente estratégica: ¿cuánto vale para nosotros?
Un comprador estratégico construye un valor que incluye lo que su empresa gana hoy más lo que añade la combinación. Esa segunda parte es la sinergia:
- Sinergias de ingresos. Vender de forma cruzada sus productos a sus clientes y a la inversa.
- Sinergias de costos. Personal, oficinas, proveedores y sistemas que se solapan.
- Valor de capacidades. Una licencia, una tecnología, una ubicación o un equipo que sería lento o costoso de construir.
En principio, un comprador estratégico puede pagar más que su valor independiente, porque puede quedarse con parte de la sinergia y aun así ceder una parte a usted. En la práctica no cederá toda. Los compradores negocian para compartir solo tanto del potencial como estén obligados.
Las ofertas estratégicas también dependen del encaje. Un comprador sin un solapamiento real con su empresa la valorará casi como lo haría un comprador financiero. Un comprador con un solapamiento profundo puede pagar una gran prima, pero normalmente solo hay un puñado de compradores así.
La lente financiera: ¿qué rendirá y qué puede soportar?
Un comprador financiero valora su empresa por lo que puede generar por sí sola, más lo que el comprador pueda mejorar. Sus preguntas giran sobre todo en torno a la caja:
- ¿Es duradero el flujo de caja? Los ingresos recurrentes, los clientes diversificados y los márgenes estables elevan el valor. La dependencia de un solo cliente o de una sola persona lo reduce.
- ¿Cuánta deuda puede soportar el negocio? Muchos compradores financieros financian parte del precio con dinero prestado, garantizado con el propio flujo de caja del negocio. Un negocio estable y predecible puede cargar más deuda, lo que permite al comprador pagar más sin dejar de alcanzar su retorno objetivo.
- ¿Cuál es la salida? Un fondo que debe vender en unos años fija el precio del negocio según lo que pagará el siguiente comprador.
Los compradores financieros también suelen pagar por la calidad de la dirección, ya que normalmente no tienen ejecutivos operativos esperando para intervenir. Por eso una empresa que depende de su fundador es más difícil de vender a ellos, un problema que se trata en el riesgo de persona clave.
Por qué la evidencia apunta en ambos sentidos
El estudio de Bargeron y colaboradores es un punto de referencia útil porque separa los tipos de postor. Para empresas objetivo públicas, encontró que un postor de private equity pagó una prima mucho más baja que un adquirente público, y una empresa operativa privada quedó en un punto intermedio. Los autores también hallaron que la diferencia persistía tras controlar por las características habituales de la operación y de la empresa objetivo, y que los postores públicos aumentaban sus primas cuando había más participación de la dirección y de inversores institucionales en la empresa objetivo, mientras que los postores privados no.
La lectura sensata para un fundador es acotada. Quién es el postor puede cambiar lo que se paga por la misma empresa objetivo. No dice que los compradores estratégicos siempre paguen más, y no dice nada directo sobre una empresa de propiedad privada en el Sudeste Asiático. Para las firmas dirigidas por su dueño, el mejor camino hacia la evidencia es llevar adelante un proceso y ver ofertas reales.
En qué se diferencian las estructuras de la operación
El precio es una cifra. La estructura decide cuánto de él recibe realmente, cuándo y a qué sigue atado después.
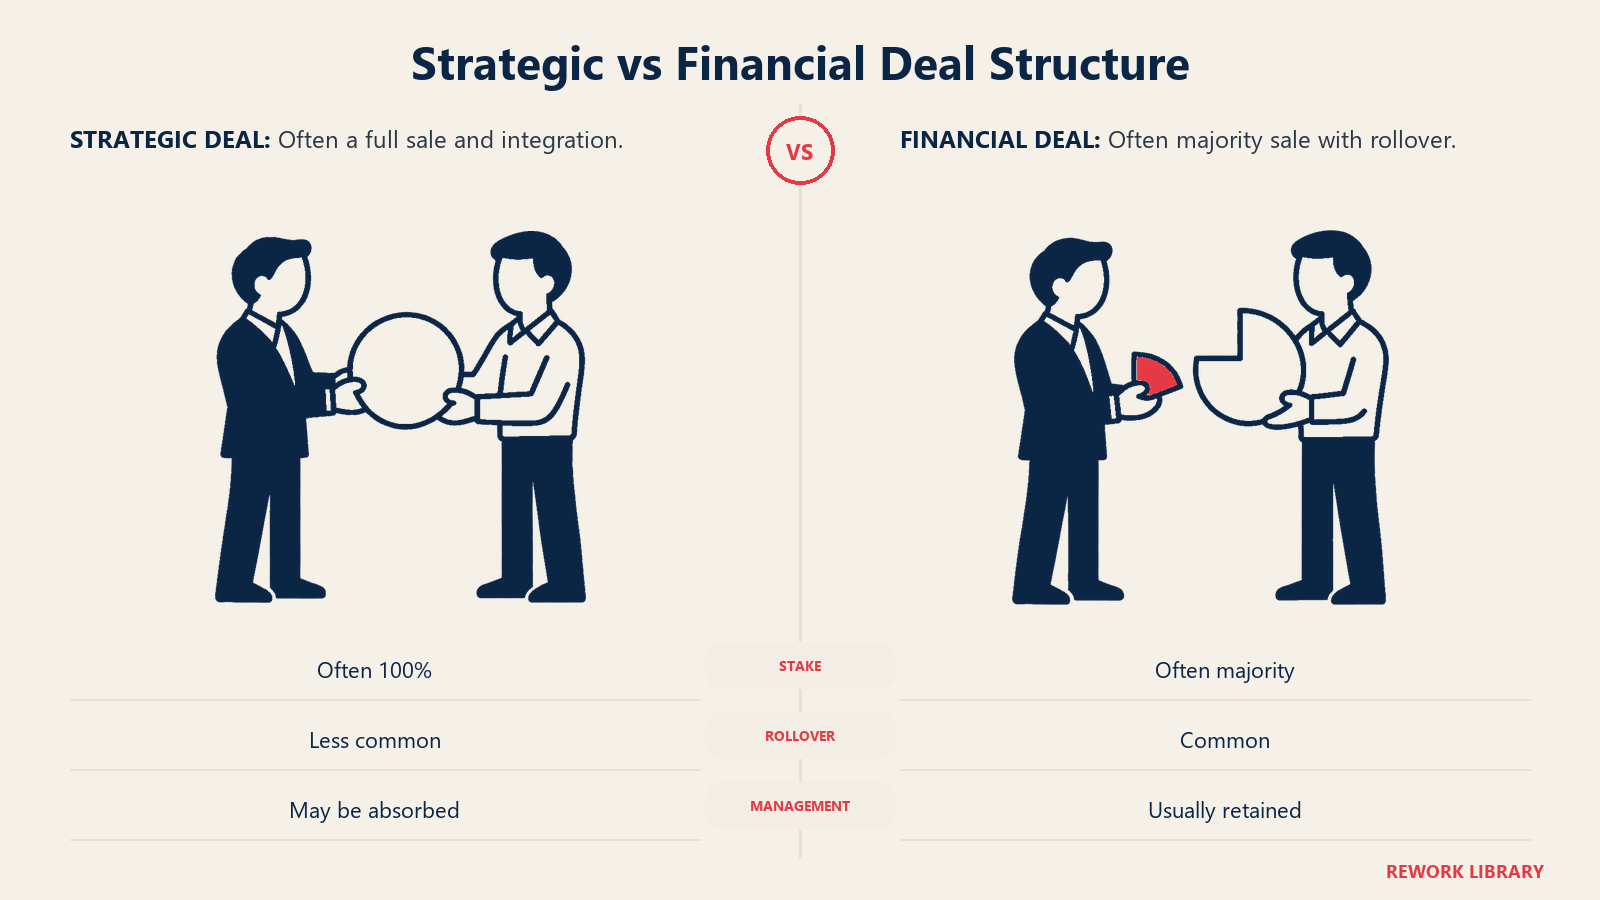
Venta total frente a venta parcial
Los compradores estratégicos compran con más frecuencia el 100% de la empresa. Quieren control e integración, y no pueden integrar un negocio que solo poseen en parte. Los compradores financieros compran con frecuencia una mayoría y dejan al vendedor con una participación minoritaria.
Rollover equity
Un comprador financiero suele pedir al fundador que reinvierta parte de lo cobrado, a veces llamado rollover equity, en la nueva estructura de propiedad. La idea es un segundo pago cuando el comprador venda a su vez. Para un fundador significa dos cosas: sigue expuesto a los resultados del negocio y parte del precio anunciado es papel, no efectivo. Un comprador estratégico es menos propenso a pedirlo, aunque puede ofrecer acciones propias como parte del precio.
Earn-outs
Un earn-out hace que parte del precio dependa de que el negocio alcance ciertas metas tras la venta. Ambos tipos de comprador los usan, en particular cuando fundador y comprador discrepan sobre los resultados futuros. Conllevan un riesgo específico: tras el cierre, el comprador controla el negocio. Si su earn-out depende de los ingresos y el comprador fusiona a sus clientes con sus propias cuentas, la cifra sobre la que le pagaron puede volverse difícil de medir. Detalle cómo se calculan las metas antes de firmar.
Retención de la dirección
Los compradores financieros por lo general quieren que el equipo actual siga dirigiendo el negocio, al menos durante su periodo de tenencia. A menudo vinculan parte del paquete a la permanencia. Los compradores estratégicos pueden tener sus propios gerentes listos para algunos puestos, por lo que pueden conservar a menos de sus ejecutivos.
| Característica | Comprador estratégico | Comprador financiero |
|---|---|---|
| Quién es | Empresa operativa, a menudo un competidor, proveedor o actor adyacente | Fondo de PE, family office, search fund o sociedad holding |
| Por qué compra | Sinergias: clientes, capacidades, ahorros de costos | Retorno sobre el capital a partir del flujo de caja y el crecimiento |
| Base de valoración | Valor independiente más una parte de las sinergias | Flujo de caja duradero, capacidad de deuda, valor de salida |
| Participación típica | A menudo 100% | A menudo una mayoría, con el fundador conservando una minoría |
| Rollover equity | Menos común | Común |
| Dirección tras el cierre | A menudo reemplazada o absorbida en parte | Normalmente se le pide que se quede y la dirija |
| Marca | A menudo absorbida por la del comprador | Normalmente se mantiene |
| Integración | Intensa | Ligera, con reportes y gobierno añadidos |
| Principal riesgo para el fundador | El rol y el equipo pueden desaparecer | Un segundo propietario y una nueva venta más adelante |
Tome la tabla como tendencias. Los compradores individuales rompen estos patrones, y el term sheet es la única guía fiable.
Qué ocurre después
El equipo
Con un comprador estratégico, la pregunta habitual es el solapamiento. Las funciones que duplican las del comprador, como finanzas, HR y back office, son las que con más probabilidad se combinarán. El personal de cara al cliente y el técnico suele ser la razón de que se hiciera la operación, así que los compradores tienden a querer conservarlo. Si le ha prometido seguridad a su equipo, pida detalles concretos: bonos de retención, compromisos de rol, un periodo de preaviso antes de cualquier reestructuración.
Con un comprador financiero, el equipo se mantiene intacto con más frecuencia, pero las expectativas cambian. Los reportes mensuales se endurecen, las metas se vuelven más firmes y las decisiones que antes eran informales pasan por un consejo. Algunos equipos lo encuentran clarificador. Otros lo encuentran pesado.
La marca
Un comprador estratégico a menudo retira la marca de la empresa adquirida, o la mantiene durante un periodo de transición y luego la integra en la suya. Los fundadores que se preocupan por el legado y la identidad de la empresa deberían preguntar directamente por los planes de marca del comprador y obtener compromisos por escrito si son importantes. Los compradores financieros suelen mantener una marca que tiene valor por sí sola, ya que la marca es parte de lo que pagaron.
El fundador
Con un comprador estratégico, el fundador suele quedarse durante un periodo de transición, como uno o dos años, y luego se va. El rol suele hacerse más pequeño a medida que la empresa se absorbe en una estructura mayor. Con un comprador financiero, es más probable que el fundador siga como CEO o pase a un rol de presidente, con un nuevo consejo, nuevas líneas de reporte y, a menudo, rollover equity. Quedarse significa trabajar para inversores con su propio calendario, que es un trabajo distinto de dirigir su propia empresa.
El caso híbrido: las plataformas respaldadas por PE
Las dos categorías se desdibujan en un arreglo común. Un fondo de private equity compra una empresa como "plataforma" y luego la usa para adquirir empresas más pequeñas del mismo sector, conocidas como adquisiciones complementarias. Desde el punto de vista del vendedor complementario, el comprador es un adquirente estratégico: una empresa operativa de su sector, con clientes y un equipo directivo, que quiere que su empresa encaje. Pero su propietario es un comprador financiero con un retorno objetivo y una salida eventual.
Eso tiene consecuencias prácticas:
- Puede haber precios con sinergias. La plataforma puede pagar por el solapamiento, y su propietario está dispuesto a hacerlo, porque las adquisiciones complementarias elevan el valor de la plataforma en su propia salida.
- El rollover es común. Los propietarios de la plataforma a menudo querrán que usted tome participación en el grupo combinado.
- El reloj sigue corriendo. La propia plataforma se venderá, así que su futuro depende en parte de esa venta posterior.
Ocurre también a la inversa. Algunos compradores estratégicos forman brazos de inversión que hacen inversiones minoritarias de estilo financiero. Cuando un comprador se describe de una manera que no coincide con la etiqueta, pregunte quién es su dueño, cómo se financia y cuánto tiempo planea mantener la inversión.
Cómo decide un vendedor
No hay un comprador universalmente mejor. La pregunta correcta es qué tipo coincide con lo que usted quiere después del cierre. Repase estos puntos en orden.
- ¿Qué quiere hacer a continuación? Si la respuesta es "irme en un año", encaja la compra total y el periodo de transición de un comprador estratégico. Si es "seguir dirigiendo esto, con capital y un socio", encaja mejor un comprador financiero.
- ¿Cuánto depende el negocio de usted? Cuanto más depende de usted personalmente, más difícil es vendérselo a un comprador que espera que la dirección actual siga adelante. Reducir esa dependencia antes de una venta suele ampliar sus opciones.
- ¿Hay un solapamiento estratégico real? Si solo una o dos empresas ganarían con una combinación, tiene poca competencia de ese lado. Incluya de todos modos a compradores financieros, para tener una referencia de precio.
- ¿Qué importa además del precio? Ordene por importancia la seguridad del equipo, la continuidad de la marca, la rapidez, la certeza del cierre y su propio rol. Luego compare las ofertas en todos esos puntos, no solo en la cifra anunciada.
- ¿Qué parte del precio es segura? Una oferta menor y toda en efectivo puede valer más que una mayor formada por earn-out y rollover equity. Pregunte qué proporción de cada oferta se paga al cierre.
- Lleve adelante un proceso. La forma más fiable de saber qué pagarán los distintos compradores es invitar a ambos tipos, bajo confidencialidad, y comparar ofertas reales.
Compare también con las rutas ajenas al mercado, como una compra por parte de la dirección o la propiedad de los empleados. Tienden a pagar de otra manera, pero pueden convenirle a un fundador cuya prioridad sea la continuidad.
Lecturas relacionadas

Co-Founder & COO
On this page
- Datos clave
- Qué es realmente cada comprador
- Compradores estratégicos
- Compradores financieros
- Cómo valora su negocio cada uno
- La lente estratégica: ¿cuánto vale para nosotros?
- La lente financiera: ¿qué rendirá y qué puede soportar?
- Por qué la evidencia apunta en ambos sentidos
- En qué se diferencian las estructuras de la operación
- Venta total frente a venta parcial
- Rollover equity
- Earn-outs
- Retención de la dirección
- Qué ocurre después
- El equipo
- La marca
- El fundador
- El caso híbrido: las plataformas respaldadas por PE
- Cómo decide un vendedor
- Lecturas relacionadas