¿Qué es una compra por parte de la dirección (MBO)?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Una compra por parte de la dirección, o MBO, es una operación en la que los directivos actuales de una empresa se la compran a sus propietarios. Los directivos pasan a ser los nuevos propietarios, normalmente con dinero externo detrás, y el vendedor se va con efectivo, un pagaré o ambos.
Para un fundador que quiere salir, un MBO es una de varias salidas, junto con la venta a un comprador estratégico o financiero, el traspaso a la familia o el paso a la propiedad de los empleados. Tiene un atractivo particular: los compradores ya conocen el negocio, al personal y a los clientes. También tiene un problema particular: los compradores saben mucho más de la empresa que el vendedor, y en la práctica negocian el precio contra sí mismos.
Este artículo explica qué es un MBO, en qué se diferencia de operaciones afines, cómo se paga, cómo se gestiona el conflicto de intereses, el proceso habitual y las ventajas e inconvenientes para cada parte. Para ver el menú completo de opciones, consulte opciones de salida para propietarios de negocios.
Qué es una compra por parte de la dirección
En un MBO, un grupo de directivos senior adquiere la totalidad o una parte de control del negocio que dirige. Como los directivos rara vez tienen capital personal suficiente para pagar una empresa entera, la operación casi siempre descansa en dinero prestado o en capital de un inversor. Un MBO típico tiene cuatro partes:
- El vendedor: a menudo un fundador, una familia o una empresa matriz que quiere salir.
- El equipo directivo: quienes compran, que aportan sus propios ahorros y asumen un riesgo personal.
- Los financiadores: bancos, prestamistas mezzanine, un fondo de private equity o los tres.
- Una nueva sociedad holding: normalmente creada para mantener las acciones y la deuda, de modo que el flujo de caja de la empresa pueda atender el préstamo.
La lógica es sencilla. Los beneficios futuros de la propia empresa reembolsan buena parte del precio. Por eso los MBO tienden a convenir a negocios con un flujo de caja estable y predecible y con un equipo directivo en el que confían tanto el vendedor como los prestamistas. Un negocio que depende del fundador a título personal es un mal candidato, y por eso el riesgo de persona clave y la solidez del equipo directivo por debajo del fundador suelen decidir si un MBO es siquiera realista.
MBO frente a MBI, BIMBO y LBO
Estas siglas se solapan y la gente las usa con laxitud. Una forma limpia de separarlas es hacerse dos preguntas: ¿quién compra y cómo se financia?
| Término | Compradores | Rasgo definitorio |
|---|---|---|
| MBO (compra por parte de la dirección) | Los directivos actuales de la empresa | Compran los de dentro, normalmente con deuda y capital de inversores |
| MBI (compra por directivos externos) | Un equipo directivo externo | Compradores externos adquieren la empresa y luego la dirigen |
| BIMBO (buy-in management buyout) | Una mezcla de directivos actuales y externos | Los de dentro y un equipo entrante compran juntos |
| LBO (compra apalancada) | Cualquiera: un fondo, directivos o una empresa | Se define por la financiación, no por el comprador: la adquisición se financia en gran medida con deuda |
De esta tabla se derivan dos puntos. Primero, un MBO suele ser también un LBO, porque la mayoría de los MBO están apalancados. Lo contrario no es cierto: un fondo de private equity puede ejecutar un LBO sin que la dirección participe al principio. Segundo, un MBI conlleva más riesgo para los prestamistas que un MBO. Los directivos entrantes no han dirigido este negocio, así que no hay historial que respalde la operación. Un BIMBO aparece cuando a los de dentro les falta una habilidad que la operación necesita, por ejemplo un director financiero, y traen a alguien externo para cubrirla.
El ensayo «Eclipse of the Public Corporation» de Michael Jensen en Harvard Business Review, de 1989, describió el auge de organizaciones que son corporativas en su forma pero no tienen accionistas públicos y dependen de deuda pública y privada, en lugar de capital público, como su principal fuente de capital. Su argumento se refería a grandes empresas cotizadas. Pero esa misma estructura, con mucha deuda y capital cerrado, es la que usa un MBO más pequeño.
Cómo se financia un MBO
Rara vez se paga la mayor parte del precio con el dinero de los propios directivos. El precio de compra se arma con varias capas, cada una con un coste distinto y un nivel de riesgo distinto.
Deuda senior. Un banco presta con garantía de los activos y del flujo de caja de la empresa. Es la primera en la fila de reembolso, así que es la capa más barata y la que tiene las condiciones más estrictas, como covenants de apalancamiento y de cobertura de caja. Los prestamistas miran el beneficio antes de intereses, impuestos, depreciación y amortización, así que conviene entender el EBITDA antes de sentarse con uno.
Deuda mezzanine o subordinada. Se sitúa detrás de la deuda senior. Cuesta más porque se reembolsa más tarde si las cosas van mal, y los prestamistas a veces añaden warrants sobre acciones como compensación.
Financiación del vendedor. El vendedor acepta que se le pague parte del precio con el tiempo, mediante un pagaré, un pago aplazado o una compra escalonada de acciones. Esto hace dos cosas: cubre la brecha entre lo que los prestamistas adelantarán y lo que exige el precio, y señala que el vendedor cree en el negocio. Para el vendedor también conlleva riesgo, porque ese dinero aplazado es tan seguro como el desempeño futuro de la empresa.
Earn-outs. Parte del precio depende de los resultados posteriores a la operación, por ejemplo de los ingresos o el beneficio de los dos o tres años siguientes. Un earn-out (pago aplazado según resultados) reduce el desacuerdo sobre el valor. También puede crear nuevas disputas sobre cómo se mide el beneficio, así que las definiciones deben escribirse con precisión.
Respaldo de private equity. Cuando los directivos no pueden conseguir suficiente deuda, un fondo de private equity puede aportar capital y quedarse con una parte de la propiedad. El equipo suele conservar una participación minoritaria significativa, a menudo con opciones o ratchets ligados al desempeño. Para la mecánica y los pros y contras de esa vía, consulte private equity explicado.
El dinero propio de los directivos. Los prestamistas e inversores esperan que los directivos aporten una cantidad real en relación con sus medios. Alinea los incentivos: quienes pueden perder sus ahorros se comportan de forma distinta de quienes no.
Una nota sobre los préstamos respaldados por el gobierno en Estados Unidos. La Small Business Administration incluye los cambios de propiedad, totales o parciales, como un uso admisible de los fondos de los préstamos 7(a), por lo que un MBO pequeño a veces puede financiarse en parte así. El tratamiento de un pagaré del vendedor, por ejemplo si cuenta para la aportación de capital exigida al comprador, se establece en el Standard Operating Procedure de la SBA, y ese documento se ha reeditado recientemente. El aviso del SOP 50 10 8.1 de la SBA indica el 1 de octubre de 2026 como fecha de entrada en vigor. Compruebe el SOP vigente con el prestamista antes de estructurar cualquier pagaré del vendedor, porque las reglas han cambiado entre ediciones. Fuera de Estados Unidos, los programas disponibles y sus condiciones varían según el país, así que consulte a prestamistas y asesores locales.
El conflicto de intereses
El problema central de un MBO es que el comprador es también empleado del vendedor. Los directivos conocen el estado real del pipeline, los clientes en riesgo, los márgenes por producto y los problemas que aún no han aparecido en las cuentas. El vendedor, sobre todo un fundador que se ha apartado, a menudo sabe menos. Y los directivos tienen un incentivo personal para comprar a un precio bajo.
Los juristas lo llaman asimetría de información. En una entrada del blog de Columbia Law School sobre las «compras predatorias por parte de la dirección», la profesora de derecho de UCLA Iman Anabtawi describe dos brechas: las acciones ocultas, es decir, la conducta de la dirección como administradora de la empresa, y las características ocultas, es decir, hechos sobre la empresa que solo conoce la dirección. Sostiene que las salvaguardas habituales, como los comités especiales de consejeros independientes y la aprobación de los accionistas, abordan el lado vendedor, mientras que la ventaja del lado comprador permanece. Su análisis trata sobre todo de empresas cotizadas, pero la lógica se aplica a un vendedor privado que negocia con el equipo que dirige la firma.
Para una empresa privada, las salvaguardas prácticas son estas:
- Una valoración independiente. Encárguela a alguien sin interés en el resultado, con enfoques consolidados. Nuestra guía de métodos de valoración de empresas los cubre.
- Una prueba de mercado. Deje que al menos un tercero examine el negocio o, como mínimo, pida a un asesor que diga cuánto pagarían los compradores externos. Un precio que los directivos no pudieron superar en un proceso abierto es más fácil de defender.
- Asesoramiento independiente para el vendedor. El vendedor debe contar con sus propios asesores de finanzas corporativas y jurídicos. Los directivos no deberían preparar las cifras en las que se apoya el vendedor.
- Divulgación y garantías. Los directivos deben revelar lo que saben, y el contrato de venta debe incluir garantías por las que se les pueda responsabilizar. Como son personas de dentro, el argumento habitual de que «el comprador debería haberlo encontrado en la due diligence» pesa menos.
- Cláusulas anti-embarrassment. Si los directivos revenden la empresa en un plazo determinado a un precio mucho más alto, el vendedor recibe una parte de la plusvalía.
- Separación clara de roles. Cuando el vendedor sigue siendo miembro del consejo, los directivos que forman parte del grupo comprador deben apartarse de las decisiones sobre el precio y las condiciones.
Ninguna de estas medidas elimina el conflicto. Lo hacen visible y dan al vendedor pruebas de que el precio fue justo. Ambas cosas importan si surge una disputa más adelante, por ejemplo cuando el negocio va excepcionalmente bien el año posterior a la venta.
El proceso, paso a paso
Los MBO varían según el tamaño y el país, pero la secuencia es bastante constante.
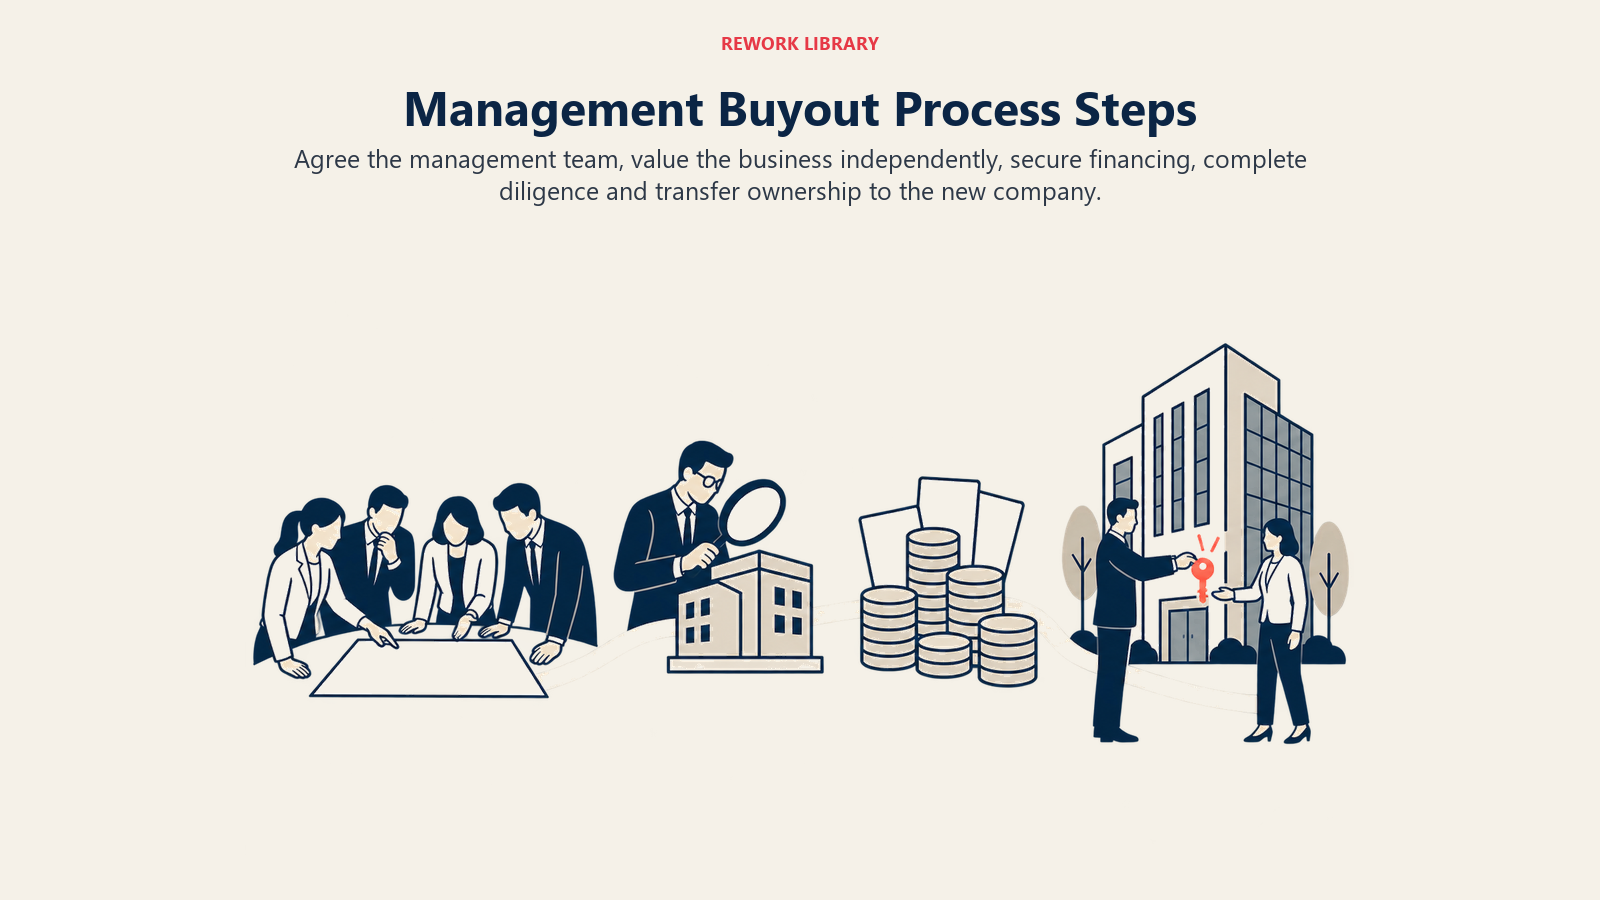
- Decidir si encaja. El vendedor y los directivos deciden cada uno si esta vía tiene sentido. El fundador debe tener claro el objetivo: el precio máximo, una salida segura, proteger al personal o las tres cosas.
- Formar el equipo y la propuesta. Los directivos acuerdan entre ellos quién lidera, quién invierte cuánto y cómo se repartirá el capital. Los desacuerdos dentro del equipo son una causa frecuente de que las operaciones fracasen.
- Nombrar asesores. Cada parte necesita sus propios asesores jurídicos y financieros. Los honorarios son dinero de verdad y a menudo se subestiman.
- Valorar el negocio. Una valoración independiente fija un rango. Aquí es donde el conflicto de intereses queda más expuesto.
- Conseguir la financiación. El equipo se dirige a bancos, prestamistas mezzanine e inversores de capital, y presenta un plan de negocio y el compromiso personal de los directivos.
- Negociar los términos principales (heads of terms). Se acuerdan en principio el precio, la estructura, la financiación del vendedor, el earn-out, el papel del vendedor durante cualquier traspaso y las cláusulas de no competencia.
- Realizar la due diligence. Los prestamistas e inversores investigan las finanzas, los contratos, la situación jurídica y los clientes de la empresa. El conocimiento de los directivos ayuda a acelerarla, pero los terceros siguen insistiendo en comprobar.
- Firmar y cerrar. El contrato de compraventa de acciones, los contratos de préstamo y los acuerdos entre accionistas se firman juntos. La nueva sociedad holding asume la propiedad.
- Traspasar e integrar. El vendedor sale según el calendario acordado, y los nuevos propietarios asumen la estrategia, el gobierno corporativo y los pagos de la deuda.
Cuente con varios meses desde el inicio hasta el cierre, y más si la financiación es ajustada o la valoración se discute. Las operaciones fracasan tarde, a menudo por diferencias de valoración o porque prestamistas y directivos no se ponen de acuerdo sobre el riesgo.
Pros y contras
Las ventajas e inconvenientes difieren según la parte, así que conviene mirar cada una por separado.
| Parte | Ventajas | Desventajas |
|---|---|---|
| Fundador vendedor | Compradores que entienden el negocio; la confidencialidad es más fácil; el personal y los clientes ven continuidad; calendario flexible | El precio puede ser menor que en una venta abierta; parte del precio suele aplazarse; desventaja de información; el pago depende del flujo de caja futuro de la empresa |
| Directivos | Propiedad y el potencial de crecimiento; control de la estrategia; la oportunidad de construir un capital que de otro modo no podrían costear | Capital personal en riesgo; fuerte servicio de la deuda; pérdida del apoyo del vendedor; una relación más difícil con el vendedor tras la operación |
| Empresa | Continuidad de la dirección y de la cultura; un propietario claro; a menudo más rápido que una venta externa completa | Tensión de la deuda sobre el flujo de caja, que puede limitar la inversión; posible tensión si algunos directivos están en el grupo comprador y otros no |
La investigación sobre buyouts ofrece un panorama mixto pero mayormente positivo del desempeño posterior de las empresas, y conviene conocer los límites de esa evidencia. Wright, Wilson y Robbie estudiaron buy-outs más pequeños dirigidos por directivos en un artículo de 1996 en el Journal of Entrepreneurial Finance. Su resumen indica que la mayoría de los buy-outs independientes que siguieron permanecieron independientes durante al menos ocho años, y que superaron a empresas comparables sin buyout en varias medidas financieras a partir del tercer año aproximadamente. Su ventaja de productividad estimada para los buy-outs que sobreviven fue de alrededor del 9% en promedio frente a pares equiparados desde el segundo año en adelante. En Estados Unidos, Lichtenberg y Siegel usaron datos de la Oficina del Censo sobre plantas manufactureras de 1981 a 1986 y encontraron que las plantas implicadas en compras apalancadas tuvieron un crecimiento de la productividad total de los factores significativamente mayor que otras plantas del mismo sector. También hallaron que las plantas con compras por parte de la dirección mostraron mayores tasas de supervivencia.
Tómelos como señales, no como pronósticos. Ambos estudios abarcan periodos anteriores y muestras concretas, una extraída de plantas manufactureras de Estados Unidos y la otra de buy-outs más pequeños estudiados por un centro de investigación de buy-outs. No le dicen qué ocurrirá hoy en una firma de servicios del Sudeste Asiático. Lo que sí respaldan es una idea modesta: cuando los directivos poseen una parte significativa del negocio y cargan con deuda real, su conducta tiende a cambiar. Eso puede ayudar, y la misma presión deja también menos margen de error.
El tiempo que un buyout permanece en manos de sus nuevos propietarios depende de la operación. En un estudio de 1994 del Strategic Management Journal sobre buy-outs en el Reino Unido, Wright y sus coautores encontraron que la salida temprana se asociaba con buy-outs más grandes y con los que surgían de una privatización o de matrices no británicas. Un MBO pequeño, vendido por un fundador, es un animal distinto de una escisión corporativa grande, así que no extrapole demasiado.
Cuándo encaja un MBO
Un MBO tiende a funcionar mejor cuando se cumplen la mayoría de estas condiciones:
- La empresa puede funcionar sin el fundador. Hay un equipo con autoridad real, no solo con títulos. Un banquillo débil es la razón más común por la que la oferta de los directivos no resulta creíble.
- El flujo de caja es lo bastante estable para soportar deuda. Los prestamistas necesitan ver que los beneficios cubren los pagos con margen de sobra.
- El fundador valora la continuidad tanto como el precio. Si el objetivo es conseguir el mayor precio posible, una venta abierta a un comprador estratégico normalmente le dirá más sobre el mercado.
- Los directivos están alineados. Un equipo que está de acuerdo en roles, capital y estrategia resulta mucho más convincente para los prestamistas y para el vendedor.
- Es posible un proceso justo. El vendedor puede obtener asesoramiento y una valoración independientes, y todos aceptan que el precio debe ser defendible.
Y tiende a encajar menos cuando el fundador tiene las relaciones clave, los directivos no pueden reunir capital real o el vendedor necesita todo el dinero de inmediato. En esos casos, puede convenir más una venta a un comprador externo o un plan gradual de sucesión.
Una vía intermedia frecuente es un MBO escalonado. Los directivos compran ahora la mayoría y el resto a lo largo de varios años, y el fundador sigue como presidente o asesor. Reduce el efectivo necesario al inicio y deja al vendedor conservar parte del potencial de ganancia, a costa de un periodo más largo de propiedad compartida.
Datos clave: compras por parte de la dirección
- Un MBO es la compra de una empresa por sus directivos actuales, normalmente financiada con deuda senior, deuda mezzanine, financiación del vendedor y a menudo respaldo de private equity.
- Un MBI es una compra por un equipo directivo externo; un BIMBO combina a los de dentro y a los de fuera; un LBO se define por una financiación con mucha deuda, no por quién compra.
- Jensen (1989, Harvard Business Review) describió organizaciones que son corporativas en su forma pero no tienen accionistas públicos y usan deuda pública y privada, en lugar de capital público, como su principal capital.
- La SBA incluye los cambios de propiedad, totales o parciales, como un uso admisible de los fondos de los préstamos 7(a); el tratamiento del pagaré del vendedor se fija en el SOP de la SBA, cuya edición 8.1 entró en vigor el 1 de octubre de 2026.
- Anabtawi identifica las acciones ocultas y las características ocultas como las brechas de información que hacen que las compras por parte de la dirección tiendan a infravalorar.
- Wright, Wilson y Robbie (1996) informan de que la mayoría de los buy-outs más pequeños estudiados siguieron siendo independientes durante al menos ocho años, con una ventaja media de productividad de alrededor del 9% sobre pares equiparados desde el segundo año.
- Lichtenberg y Siegel (1989) hallaron un mayor crecimiento de la productividad en plantas manufactureras de Estados Unidos que pasaron por compras apalancadas, de 1981 a 1986.
Lecturas relacionadas
- Opciones de salida para propietarios de negocios
- Private equity explicado
- Propiedad de los empleados
- Métodos de valoración de empresas
- Compradores estratégicos frente a compradores financieros
- La sucesión en las empresas dirigidas por sus fundadores
- El equipo directivo por debajo del fundador
- Riesgo de persona clave
