¿Qué es el founder-market fit?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
El product-market fit se lleva toda la atención, pero llega tarde. Los fundadores tienen que elegir un mercado mucho antes de saber si alguien va a comprar. El founder-market fit es la pregunta que puede hacerse desde el primer día: ¿está este equipo especialmente bien preparado para este mercado en particular?
Es un juicio de valor, no una métrica, y eso es a la vez su atractivo y su peligro. La idea es lo bastante simple como para decirla en una frase y lo bastante resbaladiza como para que se abuse de ella. Este artículo explica de dónde viene el término, en qué se diferencia del product-market fit, qué se observa al evaluarlo, cómo lo usan los inversores, dónde falla y cómo puede un equipo reforzar un ajuste débil.
De dónde viene el término
El concepto suele atribuirse a un breve ensayo de Chris Dixon titulado "Founder/market fit", publicado en su blog el 19 de junio de 2011. Dixon partía de la idea de product/market fit de Marc Andreessen, quien la definió como "estar en un buen mercado con un producto que pueda satisfacer a ese mercado". El planteamiento de Dixon trataba sobre la secuencia. Llegar al product/market fit lleva tiempo, y aun así los fundadores eligen un mercado mucho antes de saber si lo lograrán.
Su tesis: el mejor predictor de que una startup alcance el product/market fit es que exista lo que David Lee llama "founder/market fit". La definición de Dixon es que los fundadores comprenden a fondo el mercado en el que entran y son personas que "personifican su producto, su negocio y, en última instancia, su empresa".
Al leer el original destacan dos cosas. Primero, Dixon atribuye la expresión a David Lee, de modo que la popularizó, no la acuñó. Segundo, el ensayo es breve y cauteloso. Plantea cuatro puntos modestos: el ajuste puede desarrollarse con la experiencia, con frecuencia se sobrestima, los fundadores deben ser honestos sobre sus debilidades y una startup dura muchos años, así que conviene amar el mercado. Buena parte de lo escrito desde entonces es una elaboración de esos cuatro puntos.
Founder-market fit frente a product-market fit
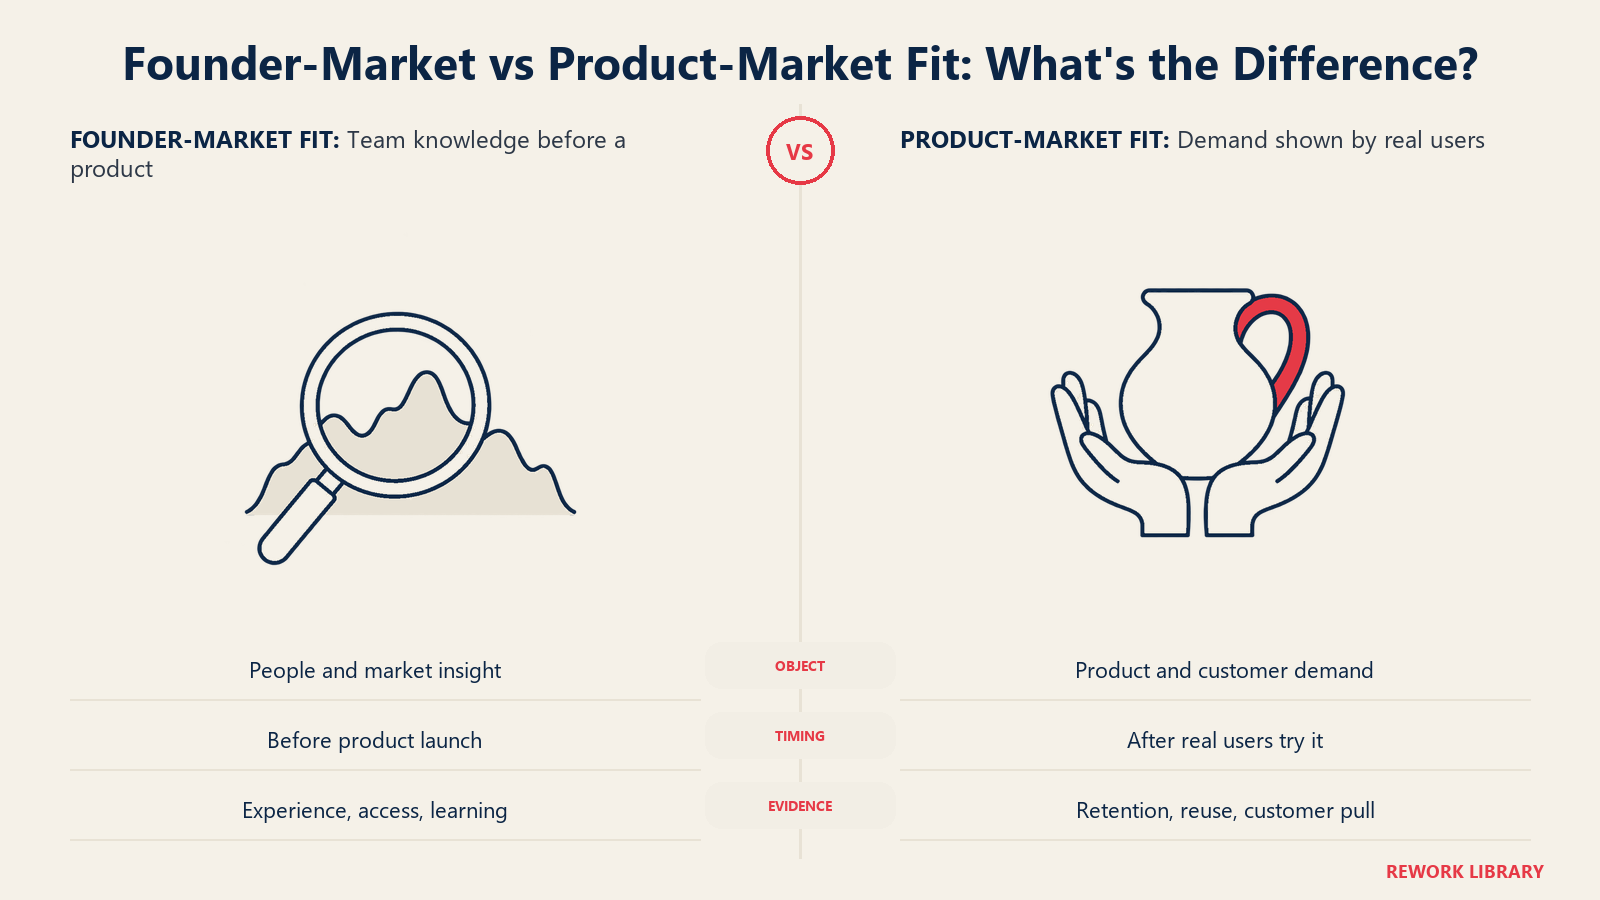
Las dos ideas se sitúan en puntos distintos de la misma línea de tiempo y se miden de manera diferente.
| Founder-market fit | Product-market fit | |
|---|---|---|
| La pregunta | ¿Es este equipo adecuado para este mercado? | ¿Satisface este producto a este mercado? |
| Qué se juzga | Las personas: conocimiento, motivación, acceso | El producto y su demanda |
| Cuándo se puede evaluar | Antes de que exista un producto | Después de que usuarios reales tengan el producto |
| Evidencia | Trayectoria, insight, relaciones, velocidad de aprendizaje | Retención, uso recurrente, demanda activa de los clientes |
| Quién juzga | Inversores, asesores, el propio equipo | El mercado, a través de su comportamiento |
| Modo de fallo | Autoengaño sobre la propia experiencia | Confundir el entusiasmo inicial con una demanda duradera |
En el planteamiento de Dixon, el primero predice el segundo. Un equipo con un founder-market fit sólido tiene más probabilidades de construir algo que el mercado quiere, porque entiende los problemas de ese mercado desde dentro. Pero es una predicción, no una garantía. Muchos equipos con conocimiento construyen el producto equivocado, y muchos otros llegan al product-market fit con un ajuste inicial modesto y mucho aprendizaje. Para ver el panorama completo del segundo concepto, consulte product-market fit explicado. Si todavía está en una fase anterior, el problem-solution fit es la etapa entre una idea y un producto que la gente usa.
Los componentes que se usan para evaluarlo
Nadie ha publicado un scorecard oficial, y Dixon no ofreció ninguno. Lo que sigue es una síntesis de trabajo de las ideas del ensayo de Dixon y de los ensayos de Paul Graham sobre ideas de startups y sobre las entrevistas de Y Combinator. Tómelo como una lista de verificación para conversar, no como una fórmula.
Insight del dominio
Es la "comprensión profunda del mercado" de la definición de Dixon. Significa saber cómo deciden los compradores, por dónde se fugan el dinero y el tiempo, qué se ha intentado ya y por qué fracasó. Un fundador con insight puede explicar el problema con las palabras del cliente y anticipar las objeciones antes de que se planteen.
La descripción que hace Paul Graham de las mejores ideas de startups apunta a lo mismo. En "How to Get Startup Ideas" (noviembre de 2012), afirma que las mejores ideas suelen compartir tres rasgos: "son algo que los propios fundadores quieren, que ellos mismos pueden construir y que pocos más advierten que vale la pena hacer". Esa tercera cláusula es la prueba del insight. Si todo el mundo ya ve la oportunidad, usted no tiene una perspectiva especial sobre ella.
Compromiso con el mercado, no solo con la idea
Dixon cierra su ensayo diciendo que uno debe encajar con su mercado "no solo porque lo entiende, sino porque lo ama", y que seguirá amándolo a medida que cambien su producto y su mercado. Los productos cambian a menudo. Los mercados cambian despacio. Un equipo apegado a una sola funcionalidad tendrá dificultades cuando esa funcionalidad deje de funcionar, mientras que un equipo apegado a un grupo de clientes se adaptará. Por eso el compromiso suele evaluarse en el nivel del mercado y del problema.
Acceso al mercado
Entender un mercado y poder llegar a él son habilidades distintas. Tener acceso significa saber dónde están los compradores, quién influye en ellos y quién atenderá su primera llamada. Para una empresa B2B que vende, por ejemplo, a operadores logísticos o a dueños de clínicas, un fundador que ha trabajado en ese mundo suele tener un camino más corto hacia los diez primeros clientes que un extraño. No es magia. Son relaciones y credibilidad construidas con el tiempo.
Aprendizaje ganado
Dixon es explícito en que "el founder/market fit puede desarrollarse con la experiencia". Da ejemplos: construir proyectos de prueba, trabajar en empresas relevantes o hacer una investigación exhaustiva. Su propio ejemplo son sus socios de Founder Collective, Eric Paley y Micah Rosenbloom, que dedicaron muchos meses o años a convertirse en expertos en la industria dental antes de crear una empresa de tecnología dental. Así que el componente aquí no es una credencial. Es la evidencia de que el equipo ha hecho el trabajo de aprender y puede mostrar qué aprendió que los de fuera no saben.
Datos clave
- El término fue popularizado por Chris Dixon en una publicación de blog del 19 de junio de 2011, quien se lo atribuye a David Lee.
- Definición de Dixon: fundadores con una comprensión profunda del mercado en el que entran, que "personifican su producto, su negocio y, en última instancia, su empresa".
- La tesis de Dixon es que el founder/market fit es el mejor predictor de que se alcance el product/market fit.
- Dixon afirma que el ajuste puede desarrollarse con la experiencia y que "con frecuencia se sobrestima".
- Paul Graham (2012) dice que las mejores ideas son algo que los fundadores quieren, que pueden construir y que pocos más advierten que vale la pena hacer.
- El founder-market fit se evalúa antes de que exista un producto. El product-market fit se observa después.
- Es un juicio cualitativo, sin una puntuación ni un benchmark acordados.
Cómo lo evalúan los inversores
Los inversores rara vez usan la expresión exacta como criterio formal, y conviene ser cuidadosos aquí. Lo que está bien documentado es la lógica de fondo, y el cofundador de Y Combinator, Paul Graham, la expuso en su ensayo "Billionaires Build" (diciembre de 2020).
Graham escribe que "lo que YC busca, por encima de todo, son fundadores que entiendan a algún grupo de usuarios y puedan hacer lo que estos quieren". Explica por qué: los inversores de venture típicos "no suelen ser expertos del dominio ellos mismos", así que le pasan la idea a alguien que sí lo es. YC no tiene tiempo para eso, de modo que si los socios logran convencerse de que los fundadores saben de lo que hablan y no mienten, "no necesitan expertos externos del dominio". En sus palabras, pueden usar a los propios fundadores como expertos del dominio. Y su consejo para la entrevista se sigue directamente: "Lo mejor que puede hacer en una entrevista de YC es enseñar a los socios sobre sus usuarios".
Eso es founder-market fit en la práctica, aunque no lleve la etiqueta. El inversor se pregunta si este equipo conoce el mercado mejor que él y si puede demostrarlo en una conversación breve.
Así suele verse en un pitch o en una entrevista:
- Historias concretas, no generalidades. Nombres de tipos de clientes, flujos de trabajo reales, cifras reales del terreno.
- Opiniones contrarias pero defendibles. Una convicción sobre el mercado que la mayoría rechaza, respaldada por lo que el equipo ha visto.
- Evidencia de haber hecho. Prototipos, pilotos, primeros clientes o trabajo directo en la industria, en lugar de una diapositiva sobre pasión.
- Honestidad sobre las carencias. El consejo de Dixon de que los fundadores sean "brutalmente honestos consigo mismos" sobre lo que no pueden hacer es también lo que los hace creíbles ante los demás.
Tómelos como señales y no como un scorecard formal. El patrón general es simple: los inversores que no pueden juzgar un mercado por sí mismos se apoyan en la profundidad del equipo en él.
Los límites y las críticas
El founder-market fit es útil en parte porque obliga a hacerse una pregunta difícil. Pero tiene debilidades reales.
Es fácil sobrestimarlo. El propio Dixon lo dice. Su ejemplo es el fundador al que le gusta la comida y asume que puede montar un restaurante mejor, cuando el éxito también implica alquilar un local, hacer marketing, gestionar inventario e inspirar al personal. Querer un producto como cliente no es lo mismo que entender el negocio que lo suministra. Del mismo modo, señala que imaginar un sitio web que a uno le gustaría usar "no significa que tenga founder/market fit con el mercado del internet de consumo".
La experiencia también puede ser un punto ciego. Graham defiende lo contrario en el mismo ensayo, a propósito de las ideas. Sugiere que cuando uno entra en un dominio nuevo, "como llega totalmente ignorante al nuevo dominio, ni siquiera sabe cuál es el statu quo como para darlo por sentado". Quienes están dentro a veces aceptan restricciones que los de fuera cuestionan. Por eso la experiencia profunda no es estrictamente necesaria ni siempre una ventaja. La mejor posición suele ser una mezcla: suficiente conocimiento para ser creíble, suficiente distancia para preguntar por qué las cosas se hacen así.
Es difícil de medir y propenso al storytelling. Como no hay una métrica, el ajuste tiende a juzgarse por lo persuasivo que suena alguien. Un relato fluido sobre un mercado puede sustituir al insight real. Esa es una razón para respaldar sus afirmaciones con evidencia que pueda mostrar.
Es una propiedad del equipo, por lo que puede concentrar el riesgo. Si todo el ajuste descansa en las relaciones o el conocimiento de una sola persona, la empresa queda expuesta si esa persona se va o se agota. Es la misma dinámica que describe el riesgo de persona clave.
No reemplaza el veredicto del mercado. Un equipo puede tener un ajuste sólido y aun así elegir un mercado pequeño o en declive. El ajuste mejora sus probabilidades de encontrar demanda. No la crea.
Cómo puede un equipo reforzarlo
El punto más útil de Dixon es que el ajuste no es fijo. Si le falta, puede construirlo. Esta es una secuencia práctica.
- Escriba la lista honesta. Dixon recomienda hacer largas listas de lo que no se sabe hacer. Haga lo mismo con lo que no sabe del mercado. Las carencias le indican dónde aprender o a quién incorporar.
- Pase tiempo dentro del mercado. Trabaje con clientes, acompañe sus jornadas, asista a sus operaciones. Use el descubrimiento de clientes (customer discovery) para estructurar las conversaciones y obtener hechos en lugar de cumplidos.
- Pruebe con poco gasto. Dixon señala que construir proyectos de prueba es una forma de aprender. Un experimento pequeño enseña más que un mes de lectura. El producto mínimo viable (MVP) es la herramienta estándar para esto.
- Reclute en torno a sus carencias. Si le falta acceso a la industria, contrate o asóciese con alguien que lo tenga. La estructura del equipo es un tema en sí mismo, así que vea equipo fundador y roles de cofundadores.
- Construya un punto de vista. Apunte a algo que usted crea sobre el mercado que sea específico, comprobable y todavía no evidente. Es lo que Graham llama lo que "pocos más advierten que vale la pena hacer".
- Elija un mercado con el que se quedará. El recordatorio de Dixon de que las startups duran muchos años es práctico. Si le daría pavor pasar otros cinco años en el mundo de este cliente, el ajuste es débil por muy buena que parezca la idea.
- Revíselo en cada etapa. En la etapa de idea, el ajuste significa conocimiento del dominio. Más adelante, también significa saber vender, contratar y operar en ese mercado. Vea las etapas de una startup para saber cómo cambian las exigencias.
Si todavía está decidiendo qué construir, las fuentes de ideas para startups enumeran de dónde suelen venir las buenas ideas, y varias de ellas tratan en realidad de founder-market fit disfrazado.
Una autoevaluación rápida
Responda estas preguntas con honestidad. Si no puede responder a la mayoría con datos concretos, probablemente se está apoyando en el entusiasmo.
- ¿Puede describir en términos concretos la última mala semana de su cliente?
- ¿Puede nombrar a las personas a las que llamaría primero, y atenderían la llamada?
- ¿Qué cree usted sobre este mercado que la mayoría de los informados rechaza, y qué ha visto que lo respalde?
- ¿Qué ha hecho, no leído, que le haya enseñado algo sobre este mercado?
- ¿Cuál de sus debilidades importa más aquí, y quién la cubre?
- ¿Seguiría queriendo trabajar en este mercado si su primer producto fracasara?
Preguntas frecuentes sobre el founder-market fit
¿Qué es el founder-market fit?
Es el grado en que un equipo fundador está bien preparado para el mercado al que entra. El ensayo de Chris Dixon de 2011 lo define como fundadores con una comprensión profunda del mercado y que son personas que "personifican su producto, su negocio y, en última instancia, su empresa".
¿Quién inventó el término?
Chris Dixon lo popularizó en una publicación de blog del 19 de junio de 2011 y atribuye la expresión a David Lee. Dixon lo planteó como el mejor predictor de que una startup alcance el product/market fit.
¿En qué se diferencia el founder-market fit del product-market fit?
El founder-market fit trata del equipo y puede juzgarse antes de que exista un producto. El product-market fit trata del producto y se observa a través del comportamiento de los clientes una vez que lo usan. Dixon sostiene que el primero ayuda a predecir el segundo.
¿Se puede construir el founder-market fit si todavía no se tiene?
Sí. Dixon dice que puede desarrollarse con la experiencia, por ejemplo construyendo proyectos de prueba, trabajando en empresas relevantes o haciendo una investigación exhaustiva. Su ejemplo son dos fundadores que dedicaron meses o años a convertirse en expertos en la industria dental antes de crear una empresa de tecnología dental.
¿Los inversores realmente lo buscan?
Los inversores lo juzgan usen o no el término. Paul Graham escribe que Y Combinator busca fundadores que entiendan a algún grupo de usuarios y puedan hacer lo que estos quieren, y que lo mejor que se puede hacer en una entrevista es enseñar a los socios sobre sus usuarios. La importancia que le da cada firma varía, así que no lo trate como un punto formal de una lista de verificación.
¿Puede el founder-market fit ser engañoso?
Sí. Dixon dice que con frecuencia se sobrestima, por ejemplo cuando alguien asume que ser cliente de un producto significa que puede dirigir el negocio que lo respalda. La experiencia profunda también puede crear puntos ciegos, razón por la cual algunos fundadores se benefician de las preguntas de alguien de fuera.
Lecturas relacionadas

Co-Founder & COO
On this page
- De dónde viene el término
- Founder-market fit frente a product-market fit
- Los componentes que se usan para evaluarlo
- Insight del dominio
- Compromiso con el mercado, no solo con la idea
- Acceso al mercado
- Aprendizaje ganado
- Datos clave
- Cómo lo evalúan los inversores
- Los límites y las críticas
- Cómo puede un equipo reforzarlo
- Una autoevaluación rápida
- Lecturas relacionadas