Bahasa Indonesia
Suksesi Kepemilikan vs Suksesi Manajemen
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
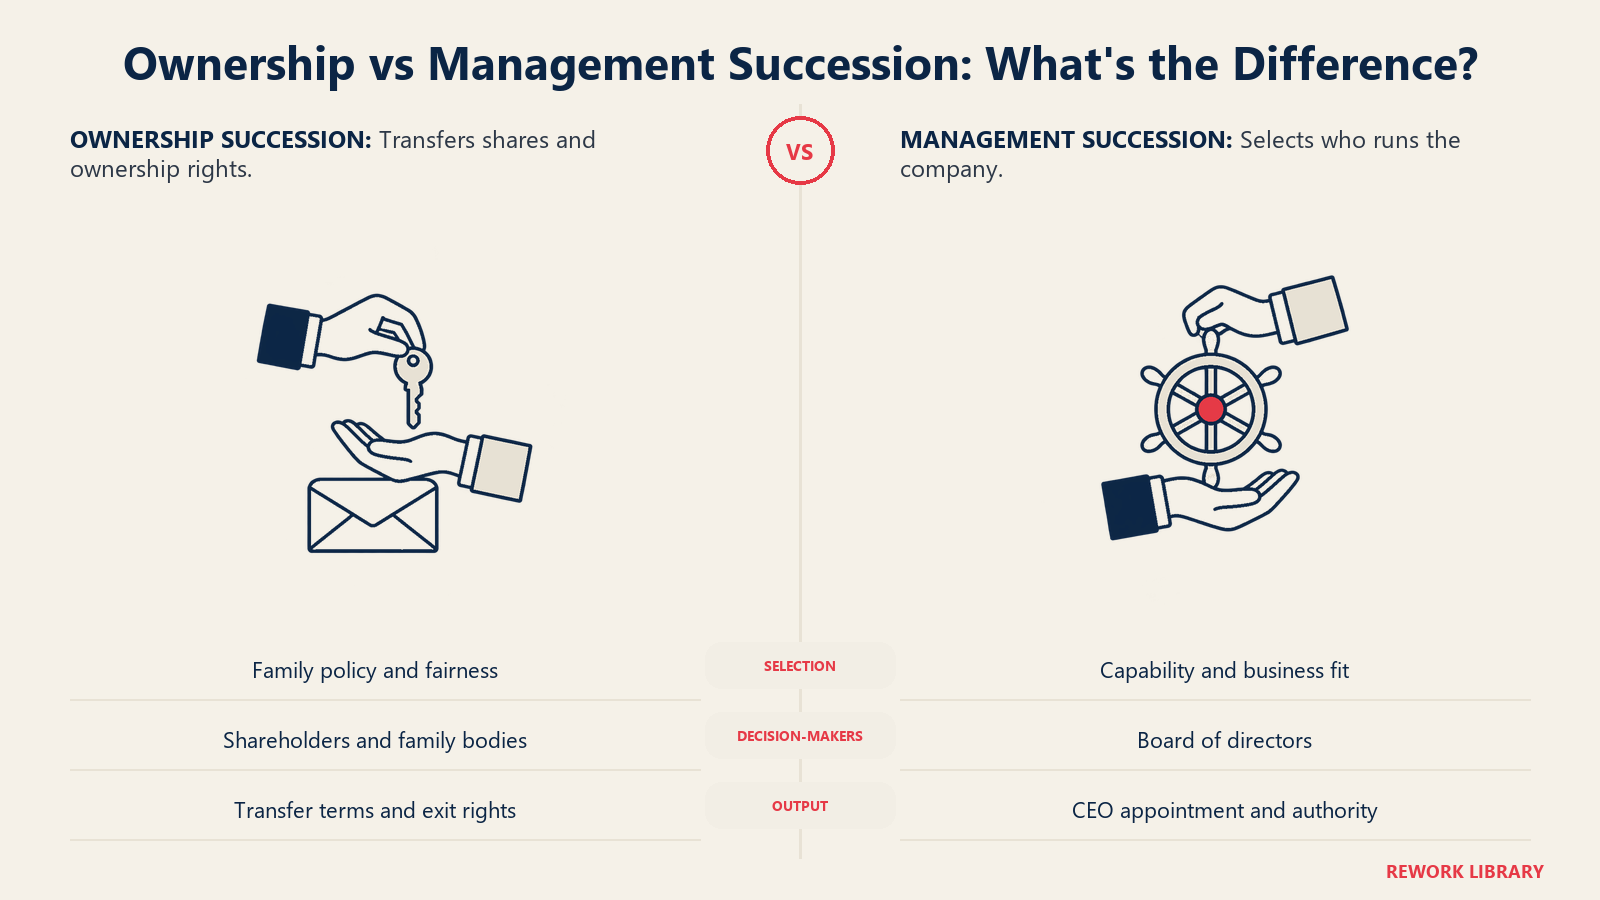
Suksesi bisnis keluarga sebenarnya adalah dua transisi yang dibicarakan seolah satu. Yang pertama adalah suksesi manajemen: siapa yang akan menjalankan perusahaan. Yang kedua adalah suksesi kepemilikan: siapa yang akan memegang sahamnya. Keduanya memiliki tujuan, kandidat, jadwal, dan pengambil keputusan yang berbeda. Ketika keluarga memperlakukannya sebagai satu peristiwa, hasil yang lazim adalah satu jalur diam-diam menelan jalur lainnya, dan seseorang akhirnya menerima peran yang bukan pilihan untuknya.
Artikel ini menjelaskan mengapa kedua jalur sebaiknya dipisahkan, memaparkan empat kombinasi pemilik dan pengelola yang bisa dialami sebuah keluarga, dan membandingkan kedua jalur dari sisi tujuan, waktu, dan tata kelola. Selanjutnya dibahas badan-badan yang terlibat di masing-masing jalur serta kesalahan yang muncul dari pencampuran keduanya.
Untuk gambaran lengkap tentang cara keluarga pemilik bisnis merencanakan serah terima, mulailah dari hub suksesi bisnis keluarga. Artikel ini menyoroti satu pembedaan di dalamnya.
Dua Jalur, Dua Pertanyaan
Suksesi manajemen menjawab satu pertanyaan: siapa yang punya keterampilan, penilaian, dan kedudukan untuk menjalankan perusahaan ini selama sepuluh tahun ke depan? Ini adalah keputusan soal talenta. Kumpulan kandidatnya dapat mencakup anggota keluarga, eksekutif yang lama mengabdi, dan perekrutan dari luar.
Suksesi kepemilikan menjawab pertanyaan yang berbeda: siapa yang sebaiknya memegang saham, dalam proporsi berapa, dengan hak apa, dan dengan jalan keluar apa? Ini adalah keputusan tentang kekayaan, kendali, dan keadilan di antara kerabat. Kumpulan kandidatnya biasanya terbatas pada anggota keluarga, menantu atau ipar, dan terkadang trust atau wahana holding.
Model tiga lingkaran membuat pemisahan ini terlihat. Kerangka kerja John Davis dan Renato Tagiuri, yang dibuat di Harvard Business School pada 1978, menggambarkan sistem bisnis keluarga sebagai tiga kelompok yang saling tumpang tindih: keluarga, bisnis, dan kepemilikan. Suksesi manajemen terutama menyangkut lingkaran bisnis. Suksesi kepemilikan menyangkut lingkaran kepemilikan. Seseorang bisa berada di keduanya, tetapi tidak ada yang mewajibkannya. Penjelasan kami tentang model tiga lingkaran bisnis keluarga menguraikan tujuh posisi yang dihasilkannya.
Para peneliti bisnis keluarga mengatakan hal yang sama secara langsung. Dalam panduan yang diterbitkan di FamilyBusiness.org, Tom Rüsen, Torsten Groth, dan Arist von Schlippe menulis bahwa suksesi kepemilikan dan suksesi kepemimpinan "tidak boleh dicampuradukkan, dan keduanya krusial bagi proses suksesi yang efisien." Mereka menambahkan bahwa keluarga cenderung berfokus pada manajemen operasional dan mengabaikan suksesi pemegang saham, dan bahwa masalah muncul ketika saudara kandung, klan keluarga, atau patriark terus mendominasi operasional lama setelah secara resmi menyerahkan sahamnya.
Fakta Utama: Suksesi Kepemilikan vs Manajemen
- Suksesi kepemilikan (pemegang saham) dan suksesi kepemimpinan (manajemen) sebaiknya diperlakukan sebagai proses yang terpisah, menurut Rüsen, Groth, dan von Schlippe (FamilyBusiness.org).
- Model tiga lingkaran, yang dibuat pada 1978 oleh Renato Tagiuri dan John Davis di Harvard Business School, memisahkan kelompok keluarga, bisnis, dan kepemilikan (CFEG).
- Handbook IFC menyebut suksesi CEO dan manajemen senior sebagai "mungkin isu terpenting" yang dihadapi perusahaan, dan mengatakan sebagian penasihat mulai memilih CEO berikutnya sedini saat CEO saat ini diangkat (IFC Family Business Governance Handbook).
- Dalam studi terhadap perusahaan Denmark, suksesi CEO dari keluarga menurunkan profitabilitas operasional terhadap aset setidaknya empat poin persentase di sekitar masa transisi (Bennedsen et al., NBER).
Empat Kombinasi
Begitu kedua pertanyaan itu dipisahkan, keluarga memiliki kisi kecil dari hasil yang mungkin. Setiap jawaban atas "siapa yang memiliki?" dapat dipasangkan dengan setiap jawaban atas "siapa yang menjalankan?"
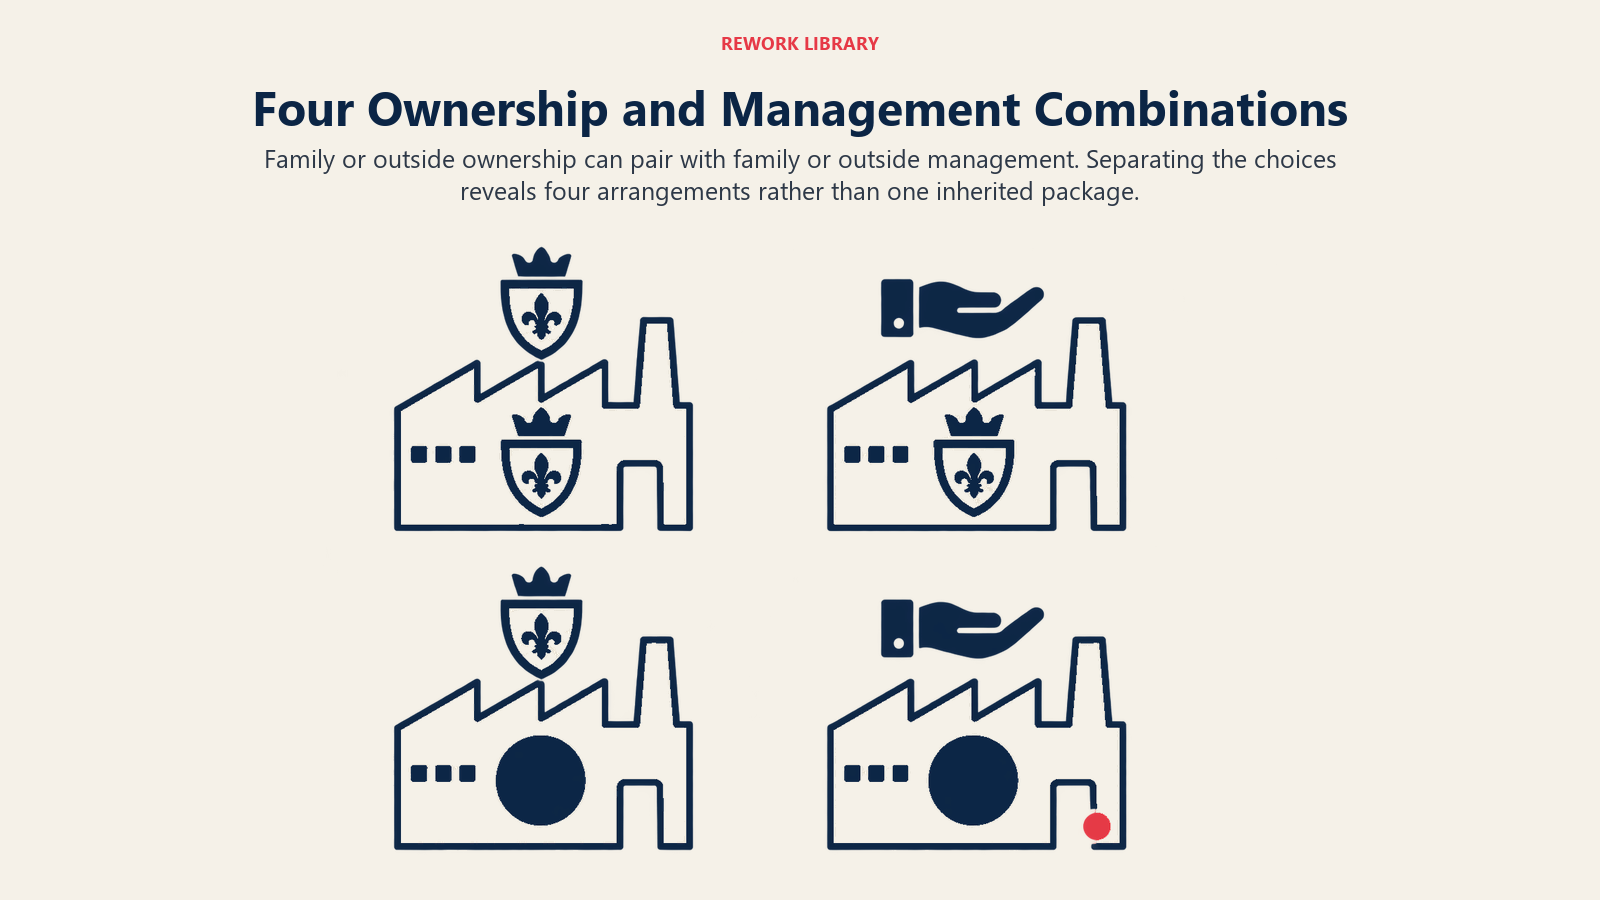
| Keluarga mengelola | Pihak luar mengelola | |
|---|---|---|
| Keluarga memiliki | Dimiliki keluarga, dikelola keluarga | Dimiliki keluarga, dikelola secara profesional |
| Dimiliki sebagian atau seluruhnya oleh pihak luar | Dikelola keluarga, dengan investor luar | Sebagian besar non-keluarga di kedua jalur |
Ini adalah kerangka analitis, bukan klasifikasi baku, tetapi setiap selnya menggambarkan pengaturan yang nyata.
Keluarga memiliki, keluarga mengelola
Ini adalah gambaran bawaan perusahaan keluarga, dan di sinilah kedua jalur paling mudah kabur. Orang yang sama adalah pendiri, chief executive, dan pemegang saham mayoritas, sehingga satu pensiun tampak seperti satu peristiwa. Suksesi di sini harus diurai dengan sengaja. Anak yang jelas menjadi CEO belum tentu pemilik 100% saham yang jelas, dan saudara yang tidak akan pernah bekerja di perusahaan mungkin tetap perlu memiliki sebagian darinya. Tumpang tindih dalam model tiga lingkaran, ketika satu orang menempati beberapa sektor sekaligus, adalah persis yang membuat pengaturan ini rapuh saat serah terima.
Keluarga memiliki, pihak luar mengelola
Di sini keluarga mempertahankan kendali atas saham dan menunjuk CEO non-keluarga untuk menjalankan perusahaan. Pengaturan ini memisahkan pertanyaan talenta dari pertanyaan kepemilikan dengan bersih, dan sering menjadi cara bisnis keluarga bertahan ketika tidak ada anggota keluarga yang mau atau mampu memimpin. Tugas keluarga berubah menjadi memiliki dengan baik: memilih dewan, menetapkan kebijakan dividen, dan meminta pertanggungjawaban eksekutif. Itu keterampilan tersendiri, dan itulah sebabnya tata kelola menjadi lebih penting, bukan kurang penting, dalam pengaturan ini.
Pihak luar memiliki sebagian, keluarga mengelola
Keluarga dapat mendatangkan private equity, investor minoritas, atau pemegang saham karyawan sementara anggota keluarga tetap duduk di kursi chief executive. Suksesi kepemilikan kini mencakup pihak luar, sehingga penilaian saham, hak keluar, dan hak atas informasi menjadi pertanyaan formal. Suksesi manajemen tetap membutuhkan kandidat dari keluarga, tetapi orang itu bertanggung jawab kepada kelompok pemilik yang lebih luas.
Sebagian besar non-keluarga di kedua jalur
Di ujung yang paling jauh, keluarga menjual sebagian besar atau seluruh kepemilikannya dan tidak mengelola. Itu lebih tepat disebut langkah keluar daripada rencana suksesi, tetapi layak disebutkan, karena keluarga terkadang sampai di sini secara default setelah gagal merencanakan salah satu jalur.
Mengapa Mencampur Kedua Jalur Menimbulkan Masalah
Kepemilikan diperlakukan sebagai hadiah atas kepemimpinan
Ketika penerus jabatan chief executive otomatis menjadi penerus saham, setiap saudara atau sepupu yang tidak mengelola tertinggal dari sisi kekayaan bisnis. Itu benih kebencian yang umum dan sumber rutin sengketa yang dibahas dalam konflik bisnis keluarga.
Kepemimpinan diperlakukan sebagai warisan
Kesalahan sebaliknya sama mahalnya. Jika setiap pemegang saham mengharapkan pekerjaan, perusahaan akhirnya mengisi klaim keluarga, bukan sebuah peran. Handbook IFC menyatakan dengan jelas bahwa rencana suksesi harus "memilih kandidat terbaik untuk pekerjaan itu, terlepas dari apakah kandidat tersebut memiliki hubungan keluarga atau tidak," dan mencatat bahwa keluarga yang berhasil menyadari bahwa sebagian anggota keluarga perlu mundur dan digantikan oleh orang luar yang lebih terampil. Handbook juga menggambarkan "Family First Companies" sebagai perusahaan yang berjalan seperti jaring pengaman dengan standar kualifikasi yang lebih longgar, berbeda dengan "Business First Companies." Artikel tentang kebijakan pekerjaan keluarga membahas cara keluarga menuliskan standar masuk tersebut.
Bukti tentang CEO dari keluarga
Riset yang paling sering dikutip tentang hal ini dilakukan oleh Morten Bennedsen, Kasper Nielsen, Francisco Pérez-González, dan Daniel Wolfenzon. Dengan menggunakan data Denmark dan jenis kelamin anak sulung CEO yang pensiun sebagai cara memisahkan sebab dari korelasi, mereka menemukan bahwa suksesi keluarga berdampak kausal negatif yang besar terhadap kinerja perusahaan: profitabilitas operasional terhadap aset turun setidaknya empat poin persentase di sekitar masa transisi. Dampaknya paling kuat di industri yang tumbuh cepat, sektor yang membutuhkan pekerja berketerampilan tinggi, dan perusahaan yang relatif besar.
Anggaplah itu sebagai satu studi di satu negara, bukan hukum. Yang ditunjukkannya adalah mengapa jalur kepemimpinan layak punya standar seleksi sendiri alih-alih ditentukan oleh siapa yang kebetulan menjadi anak pemilik.
Satu orang, tanpa pengawasan
Ketika pemilik dan pengelola adalah orang yang sama selama puluhan tahun, tidak ada badan yang tugasnya menanyakan apakah pengelola itu masih yang tepat. Memisahkan kedua jalur menciptakan pengawasan itu. Dewan dapat mempertanyakan CEO. Forum kepemilikan dapat mempertanyakan dewan.
Perbandingan Kedua Jalur
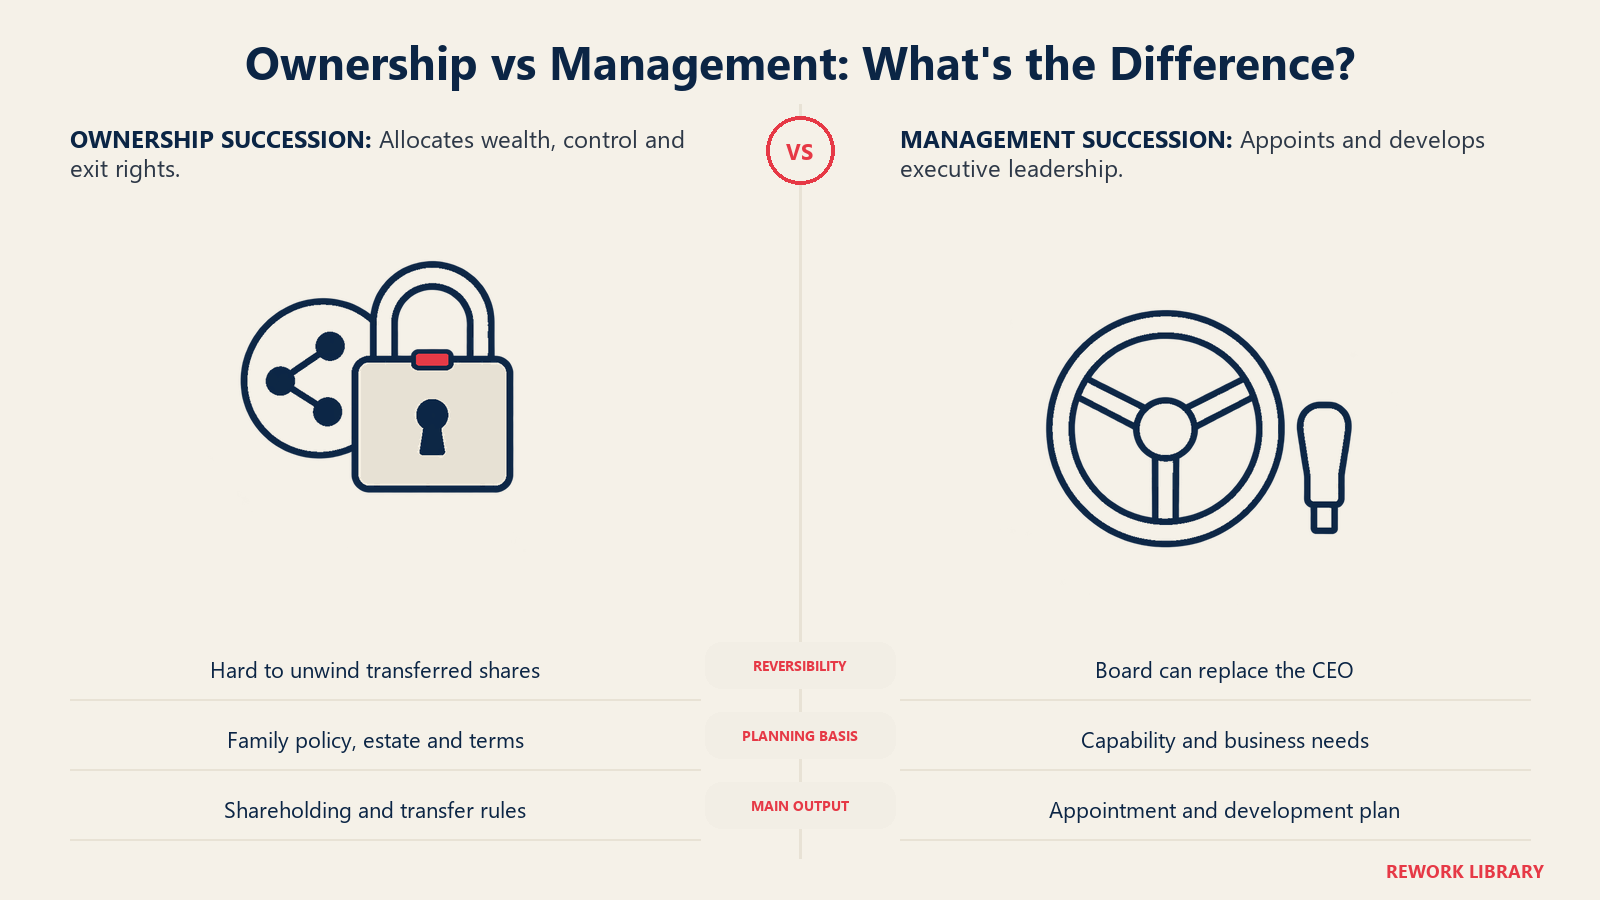
| Suksesi manajemen | Suksesi kepemilikan | |
|---|---|---|
| Pertanyaan inti | Siapa yang menjalankan perusahaan? | Siapa yang memegang saham, dan dengan syarat apa? |
| Dasar seleksi | Kemampuan, kecocokan dengan kebutuhan bisnis | Keadilan, kebijakan keluarga, perencanaan warisan dan pajak |
| Kumpulan kandidat | Keluarga dan non-keluarga | Kebanyakan keluarga, menantu atau ipar, trust atau entitas |
| Waktu yang lazim | Terkait dengan karier eksekutif dan kebutuhan perusahaan | Terkait dengan perencanaan warisan, tahap kehidupan, dan kesepakatan keluarga |
| Badan utama | Dewan direksi | Pemegang saham, majelis keluarga, dan dewan keluarga |
| Hasil | Penunjukan CEO, rencana pengembangan | Kebijakan kepemilikan saham, ketentuan pengalihan, hak keluar |
| Dapat dibatalkan? | Ya, dewan dapat mengganti CEO | Sulit dibatalkan setelah saham dialihkan |
Baris keterbalikan adalah yang paling penting. CEO yang buruk dapat diganti. Pengalihan saham yang disusun dengan buruk sulit diurai, yang menjadi salah satu alasan jalur kepemilikan layak mendapat waktu persiapan lebih panjang. Mekanisme pemindahan saham antargenerasi dibahas dalam pengalihan kepemilikan antargenerasi.
Waktu: Mengapa Kedua Jalur Berjalan dengan Jam yang Berbeda
Jalur manajemen cenderung diatur kecepatannya oleh bisnis. Handbook IFC mencatat bahwa banyak penasihat menganjurkan memulai proses pemilihan CEO berikutnya sedini saat CEO saat ini diangkat, karena mengembangkan kandidat internal memakan waktu bertahun-tahun. Keputusannya sendiri berpatokan pada kapan eksekutif saat ini berencana mundur dan kapan perusahaan membutuhkan pemimpin baru.
Jalur kepemilikan diatur kecepatannya oleh keluarga. Jalur ini mengikuti perencanaan warisan, usia generasi berikutnya, kendala pajak dan hukum, serta seberapa besar kekayaan keluarga yang tertanam di perusahaan.
Keduanya dapat dilepaskan keterkaitannya dengan sengaja. Dalam contoh kasus yang dijelaskan oleh Rüsen, Groth, dan von Schlippe, keluarga menetapkan jalur suksesi tersendiri untuk setiap bidang. Generasi berikutnya menerima saham pada usia 18, usia dewasa secara hukum di Jerman, meskipun siapa yang akan menduduki peran manajemen masih belum jelas. Setiap anggota juga menandatangani pelepasan hak waris pada usia 18, sehingga tidak ada bagian saham wajib yang harus diserahkan kemudian. Di sisi kepemimpinan, siapa pun yang berminat pada jabatan manajemen menjalani assessment center yang menguji keterampilan mereka terhadap kebutuhan yang ditetapkan dewan pengawas.
Itu rancangan satu keluarga, bukan templat. Tetapi hal itu menunjukkan prinsipnya: kepemilikan bisa berpindah lebih awal dan dapat diprediksi, sementara kepemimpinan diputuskan belakangan dan berdasarkan kemampuan.
Catatan tentang urutan
Tidak ada jalur yang boleh selesai sebelum jalur lainnya dipikirkan matang-matang. Menyerahkan saham tanpa gambaran siapa yang akan memimpin membuat kelompok pemilik baru tidak yakin akan masa depan perusahaan. Menunjuk CEO tanpa gambaran kepemilikan membuat penerus bertanggung jawab kepada pemegang saham yang ketentuannya belum ditetapkan. Disiplin perencanaan suksesi yang lebih luas memperlakukan kesinambungan kepemimpinan sebagai pipeline, dan versi keluarga menambahkan pipeline kedua untuk kepemilikan.
Badan di Setiap Jalur
Setiap jalur memiliki pengambil keputusannya sendiri. Keluarga mendapat masalah ketika satu badan diam-diam menjalankan kedua tugas.
Di jalur manajemen
- Dewan direksi. Dewan mengangkat dan mengawasi chief executive. Artikel dewan bisnis keluarga membahas perbedaannya dari forum keluarga. Jika keluarga belum punya dewan formal, dewan penasihat adalah langkah awal yang umum.
- Komite nominasi atau suksesi. Sering kali merupakan bagian dari dewan, komite ini mengelola proses pemilihan CEO.
- CEO saat ini. Terlibat dalam pengembangan dan serah terima, tetapi bukan satu-satunya penilai penerus.
Di jalur kepemilikan
- Rapat pemegang saham. Badan hukum yang digunakan pemilik untuk menjalankan haknya.
- Majelis keluarga. Handbook IFC menyatakan majelis ini biasanya bertemu sekali atau dua kali setahun untuk menyetujui kebijakan keluarga yang utama dan memilih perwakilan.
- Dewan keluarga. Kelompok kecil terpilih beranggotakan 5 hingga 9 orang, menurut IFC, yang bertemu dua hingga enam kali setahun, menyusun kebijakan keluarga, dan mengusulkan kandidat untuk keanggotaan dewan.
- Dana penebusan saham. IFC menggambarkan dana ini sebagai sarana yang memungkinkan pemegang saham mencairkan sahamnya dengan harga yang wajar.
Dewan keluarga adalah engsel antara kedua jalur, karena ia memasok kandidat kepada dewan direksi tetapi tidak mengangkat CEO. Batas itu adalah perlindungan utama agar politik kepemilikan tidak menentukan manajemen.
Keluarga juga menetapkan aturan yang menjadi landasan kedua jalur. Handbook IFC menyarankan menetapkan kebijakan kepemilikan saham pada tahap paling awal, termasuk apakah menantu dan anggota terkait lainnya boleh memiliki saham. Konstitusi keluarga biasanya menjadi tempat kebijakan tersebut dituliskan.
Menerapkannya dalam Praktik
Keluarga yang ingin menjaga kedua jalur tetap terpisah dapat menempuh urutan singkat:
- Namai kedua jalur secara tertulis dan beri masing-masing pemilik tersendiri. Satu badan bertanggung jawab atas pemilihan pemimpin, badan lain atas rencana pengalihan saham.
- Tentukan prinsip kepemilikan lebih dahulu, seperti siapa yang boleh memiliki saham dan bagaimana saham dapat dijual atau ditebus.
- Tetapkan standar masuk untuk peran manajemen yang berlaku sama bagi kandidat dari keluarga maupun non-keluarga.
- Mulai mengidentifikasi dan mengembangkan kandidat pemimpin jauh sebelum tanggal serah terima.
- Sepakati titik temu kedua jalur: misalnya, dewan keluarga merekomendasikan anggota dewan direksi sementara hanya dewan direksi yang mengangkat CEO.
- Tinjau kedua rencana sesuai kalender, bukan hanya ketika pemimpin saat ini akan pergi.
Para pendiri memiliki kerentanan khusus di sini karena mereka biasanya berada di ketiga lingkaran sekaligus, sehingga kepergian mereka menggeser semuanya secara bersamaan. Catatan tentang risiko orang kunci menjelaskan mengapa konsentrasi itu merupakan risiko bahkan sebelum transisi direncanakan.
Bacaan Terkait

Co-Founder & COO
On this page
- Dua Jalur, Dua Pertanyaan
- Empat Kombinasi
- Keluarga memiliki, keluarga mengelola
- Keluarga memiliki, pihak luar mengelola
- Pihak luar memiliki sebagian, keluarga mengelola
- Sebagian besar non-keluarga di kedua jalur
- Mengapa Mencampur Kedua Jalur Menimbulkan Masalah
- Kepemilikan diperlakukan sebagai hadiah atas kepemimpinan
- Kepemimpinan diperlakukan sebagai warisan
- Bukti tentang CEO dari keluarga
- Satu orang, tanpa pengawasan
- Perbandingan Kedua Jalur
- Waktu: Mengapa Kedua Jalur Berjalan dengan Jam yang Berbeda
- Catatan tentang urutan
- Badan di Setiap Jalur
- Di jalur manajemen
- Di jalur kepemilikan
- Menerapkannya dalam Praktik
- Bacaan Terkait