Transferência de propriedade entre gerações: como funciona
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
A transferência de propriedade entre gerações é o processo pelo qual as ações, as cotas de sociedade ou outras participações de uma empresa familiar passam de uma geração para a seguinte. Ela é uma das peças da sucessão e, muitas vezes, a que fica por último, porque obriga o fundador a responder a perguntas desconfortáveis: quem recebe o quê, quando e em que condições.
Este artigo explica as principais formas de transferir a propriedade entre gerações, como as famílias pensam a diferença entre divisões iguais e justas entre herdeiros, o que muda quando alguns herdeiros trabalham na empresa e outros não, como pensar o momento da transferência e quais documentos de governança evitam que todo o arranjo vire uma disputa. É material de referência geral, não aconselhamento tributário nem jurídico. As regras sobre doação, herança, impostos e direito societário variam muito de um país para outro, então qualquer plano real exige um consultor qualificado na jurisdição onde ficam os proprietários e a empresa.
Sucessão na propriedade não é sucessão na gestão
Passar o cargo de CEO e passar as ações são duas decisões distintas, e as famílias que as misturam costumam travar. Um fundador pode entregar a gestão diária aos 60 anos e manter o controle das ações por mais 20. Também pode doar ações a filhos que nunca vão trabalhar na empresa. O artigo sobre sucessão na propriedade versus sucessão na gestão trata dessa separação em profundidade.
O modelo dos três círculos da empresa familiar mostra por que isso importa. Uma pessoa pode estar no círculo da família, no da propriedade, no da empresa ou em qualquer sobreposição dos três. Um filho que herda ações, mas não tem cargo na empresa, está em uma posição diferente da do irmão que a dirige, com interesses diferentes. O Family Business Governance Handbook, da IFC, ilustra a tensão: o proprietário que depende de dividendos quer pagamentos maiores e mais frequentes, enquanto o proprietário-gestor prefere reinvestir.
A transferência de propriedade é o momento em que essas posições diferentes são criadas. O mecanismo escolhido define quem detém ações, quantas, com quais direitos e quem pode vender para quem.
Os principais mecanismos
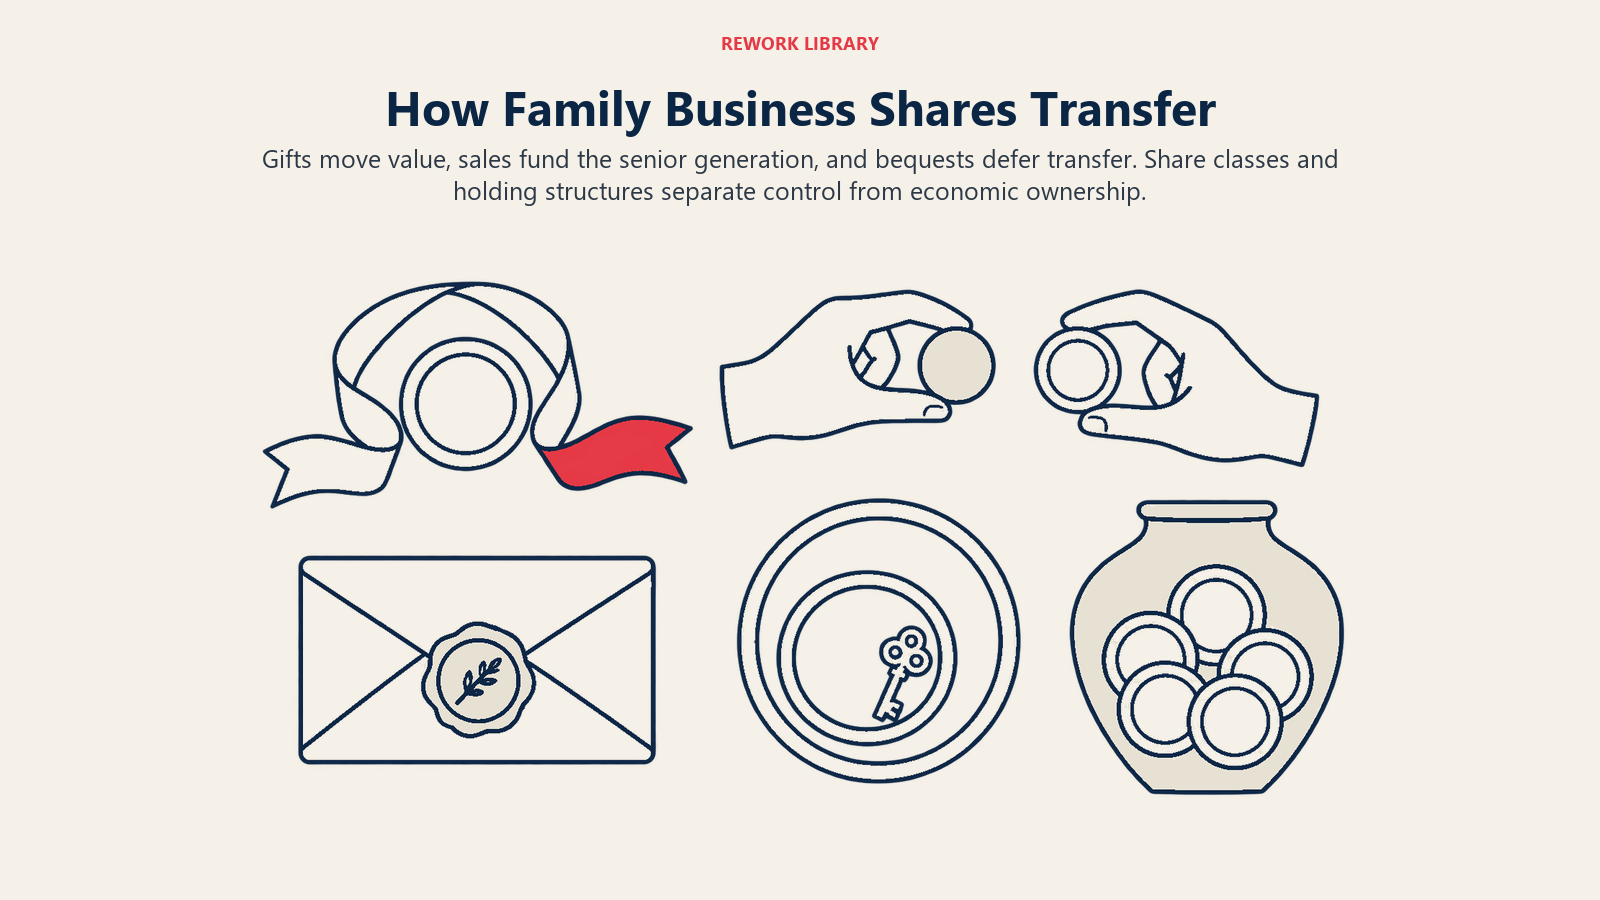
A maioria das transferências usa um dos mecanismos abaixo ou uma combinação deles. Nenhum é automaticamente o melhor. Cada um troca controle, caixa para a geração mais velha, justiça e complexidade.
Doação
A geração mais velha doa ações à geração seguinte, aos poucos ou em blocos. A doação tira valor do patrimônio do proprietário e permite que ele mantenha uma participação com direito a voto. O guia de pesquisa da EBSCO sobre planejamento sucessório e transferências de empresas lista a doação em vida e a doação por morte como duas de quatro vias básicas (as outras são a venda em vida e a venda por morte).
As concessões são práticas. Segundo um texto da Family Business Magazine sobre vender ou doar uma empresa familiar, a doação pode aproveitar isenções de doação em vida e reduzir obrigações de imposto sobre herança, mas o proprietário pode ficar com pouco para a aposentadoria, e surge a dúvida se herdeiros que não pagaram pelas ações sentirão a mesma responsabilidade. Se existe alguma isenção, e de que tamanho, depende inteiramente do país.
Venda à próxima geração
Os herdeiros compram as ações, em geral ao longo do tempo e com financiamento do vendedor. O mesmo artigo da Family Business Magazine descreve uma venda em que a próxima geração compra como compraria de um terceiro sem vínculo com a família, o que busca dar a eles "skin in the game", ou seja, risco próprio no negócio. A desvantagem apontada é que o espólio do proprietário passa a ter o dinheiro da venda, que pode ser tributado na sucessão.
A venda dá à geração mais velha uma renda de aposentadoria e dá aos compradores uma participação real. Ela também coloca uma carga de dívida sobre os sucessores, que talvez precisem pagar as parcelas com os dividendos da própria empresa. Um método de avaliação combinado de antemão é importante aqui, para que ninguém discuta o preço no dia do negócio.
Herança por morte
Alguns proprietários mantêm tudo até morrer e passam as ações por testamento ou plano patrimonial. É simples de explicar e evita financiar a aposentadoria com recursos do negócio. Mas entrega a propriedade no pior momento: a família está de luto, o papel do fundador fica de repente vazio e os herdeiros nunca praticaram ser proprietários. O artigo sobre risco de pessoa-chave explica por que uma empresa que depende de uma só pessoa é frágil justamente nesse ponto.
Classes de ações: com e sem direito a voto
Uma ferramenta estrutural comum é dividir o capital em classes. No resumo da EBSCO, recapitalizar em ações com e sem direito a voto permite que o proprietário mantenha o controle das operações em vida e comece a passar a propriedade a outros na forma de ações sem voto. O texto também descreve a sociedade familiar limitada como uma estrutura parecida: o controle fica na participação do sócio-administrador e a propriedade fica nas participações dos sócios limitados.
O atrativo é evidente. O fundador, ou o filho que dirige a empresa, mantém o poder de decisão. Os demais herdeiros recebem valor econômico sem voto. O custo é que os titulares sem voto podem se sentir proprietários de segunda classe, por isso o arranjo funciona melhor quando a família conversou sobre o assunto e deixou por escrito a que os titulares sem voto têm direito, como dividendos, informação e uma saída. Se ações sem voto ou participações societárias estão disponíveis, e quanto custam, depende do direito societário local.
Trusts e estruturas de holding
As famílias costumam colocar as ações em um trust ou em uma empresa holding familiar, em vez de doá-las diretamente a pessoas físicas. A empresa holding familiar é dona da empresa operacional, e os membros da família são donos da holding. Os objetivos habituais são manter a propriedade da família unida, definir regras de voto comuns e dificultar que ações vazem para cônjuges, credores ou pessoas de fora. Os trusts acrescentam um administrador (trustee) que detém o título legal conforme regras escritas.
Esses veículos são poderosos e muito específicos de cada jurisdição. Também podem somar custo e uma camada de governança, então uma empresa pequena com dois herdeiros talvez não precise deles. Para famílias muito ricas, costumam existir ao lado de um family office.
Compradores internos e externos
Nem toda transferência fica na família. O artigo da Family Business Magazine citado acima também descreve um plano de propriedade de ações para funcionários como terceira opção, com os limites de sempre: complexidade, exigências regulatórias e, possivelmente, valores de saída menores do que um comprador estratégico pagaria. A venda a um comprador de fora da família, ou à gestão, é um desfecho legítimo quando nenhum herdeiro quer ser dono do negócio. Ela precisa estar na lista de opções para que a família a escolha de propósito, e não por omissão.
| Mecanismo | O que a geração mais velha mantém | Principal vantagem | Principal risco |
|---|---|---|---|
| Doações graduais | Controle, se as ações tiverem voto e forem mantidas | Move valor cedo, forma hábitos de proprietário | Financiamento da aposentadoria, sensação de direito adquirido |
| Venda aos herdeiros | Dinheiro e, às vezes, controle por um tempo | Herdeiros têm skin in the game | Dívida dos sucessores, disputas de avaliação |
| Herança por morte | Tudo até a morte | Simples, sem necessidade de financiamento | Mudança abrupta, proprietários despreparados |
| Ações com e sem voto | Controle de voto | Separa controle de economia | Herdeiros sem voto se sentem excluídos |
| Trust ou empresa holding | Depende dos termos | Mantém a propriedade consolidada | Custo, complexidade, regras locais |
Iguais ou justas: dividindo a propriedade entre os herdeiros
A pergunta mais difícil não é o veículo jurídico. É se todos os filhos recebem a mesma coisa.
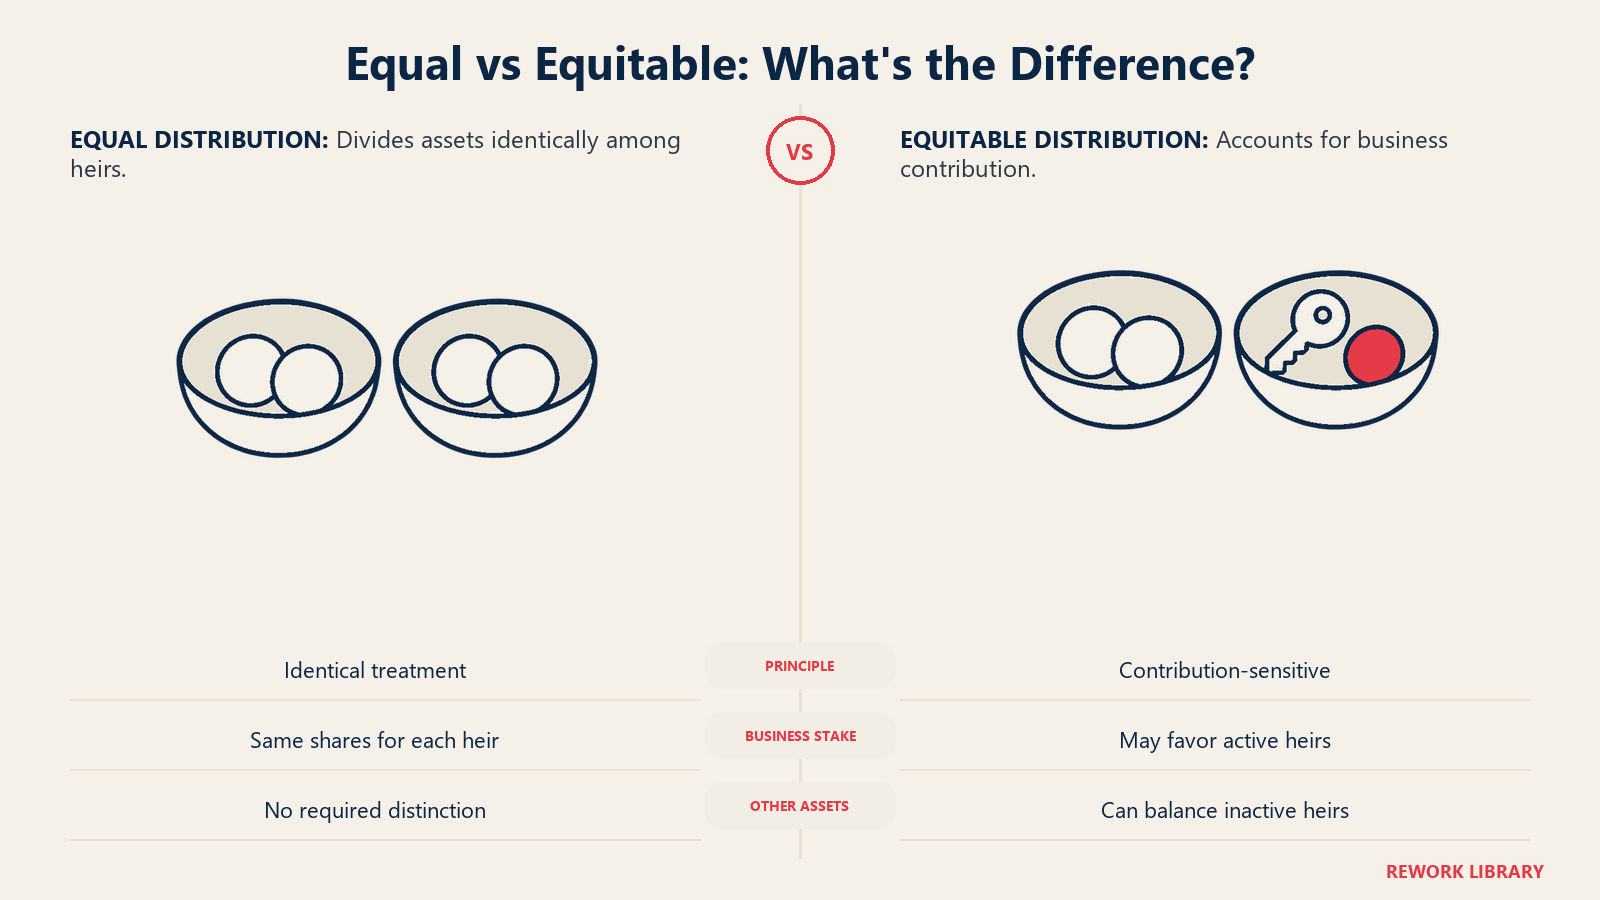
Em um texto de 2017 na Family Business Magazine, Meg Muldoon distinguiu "igual" de "equitativo". A distribuição igual divide os ativos de forma idêntica entre todos os filhos. A distribuição equitativa leva em conta o que cada filho contribuiu para o crescimento do negócio. O cenário que ela propõe, um filho que fez a empresa crescer e outro que não, mostra o problema de uma divisão obrigatória de 50/50: o filho ativo recebe a mesma participação de um irmão que não teve nenhum papel, e os dois acabam amarrados um ao outro.
As soluções que ela sugere giram, em sua maioria, em torno de dar bens diferentes aos herdeiros, e não de dar tratamento diferente a eles:
- Herdeiros ativos recebem ações adicionais como recompensa pelo papel que desempenham.
- Herdeiros inativos recebem outros ativos, como investimentos ou o valor de um seguro de vida, em vez de participações no negócio.
- O seguro de vida equilibra o patrimônio quando o negócio vai principalmente para os filhos que trabalham nele.
O artigo da Family Business Magazine sobre vender ou doar descreve a mesma bifurcação. Ele chama de decisão preliminar crítica a escolha entre partes iguais para todos os filhos e partes limitadas aos que trabalham na empresa, e descreve um modelo híbrido em que algumas ações são distribuídas igualmente e outras são conquistadas.
Não existe resposta neutra. O tratamento igual é fácil de defender e pode arruinar a tomada de decisão. O tratamento equitativo protege o negócio e pode parecer favoritismo. O que ajuda é tornar o princípio explícito cedo, explicar o raciocínio a todos os filhos enquanto o fundador está vivo e combiná-lo com compensação em outros ativos. Irmãos que entendem a lógica antes de as ações mudarem de mãos tendem a brigar menos do que irmãos que a descobrem pelo testamento.
Proprietários ativos e inativos
Quando as ações chegam à segunda ou à terceira geração, a família costuma se dividir entre quem trabalha na empresa e quem apenas é dono de uma parte dela. Os interesses divergem. Os proprietários ativos querem reter lucros e investir. Os inativos querem dividendos, informação e, às vezes, uma saída.
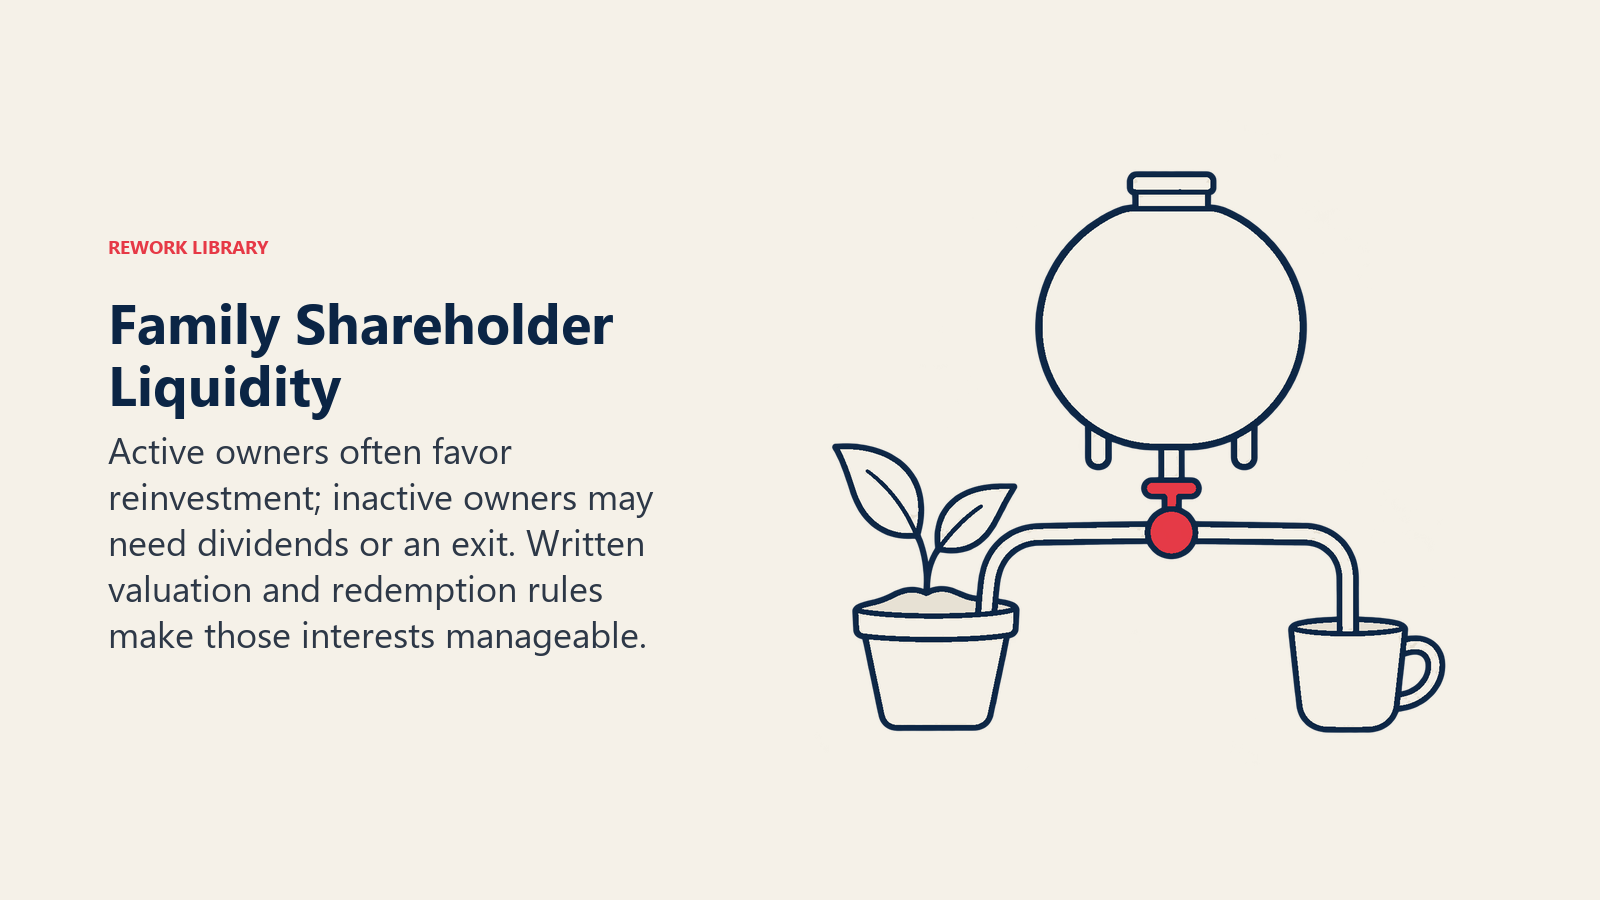
O manual da IFC trata do ponto de saída. Ele afirma que oferecer aos acionistas uma opção de liquidez para as ações poderia ajudar a evitar muitos conflitos e melhorar as chances de sobrevivência do negócio. Um mecanismo que descreve é um fundo de resgate de ações, financiado com a contribuição de uma pequena porcentagem dos lucros a cada ano, que recompra as ações que membros da família querem liquidar. Também observa que as famílias devem definir cedo as políticas de participação acionária, inclusive se genros, noras e outros parentes por afinidade podem ser donos de ações.
Pense nelas como perguntas que cada família precisa responder por escrito:
- Quem pode ter ações: apenas descendentes de sangue, cônjuges, trusts?
- As ações podem ser vendidas a outros membros da família, a pessoas de fora ou a ambos?
- O que acontece em caso de divórcio, morte ou incapacidade de um acionista?
- Como se avalia uma ação quando alguém quer sair?
- O que recebem os proprietários que não trabalham na empresa, e o que eles sabem?
O acordo de compra e venda é a ferramenta habitual para as três perguntas do meio. O resumo da EBSCO descreve três tipos: a compra cruzada, em que cada proprietário remanescente compra pessoalmente a participação de quem sai; o resgate de ações, em que a empresa recompra a participação; e os modelos híbridos, que combinam os dois.
Momento: quando a propriedade deve mudar de mãos?
Não existe uma idade certa única, mas várias considerações puxam em direções diferentes.
Transfira cedo e aos poucos quando a geração mais velha quer que os sucessores aprendam como é ser proprietário, quando o patrimônio ficaria concentrado em um único ativo ou quando os herdeiros estão prontos e o fundador não vai ser o gargalo. Transferências antecipadas dão à família tempo para testar sua governança enquanto o fundador ainda está presente para arbitrar.
Transfira tarde quando a aposentadoria do fundador depende do negócio, quando os sucessores ainda não provaram seu valor ou quando as relações familiares estão instáveis. Manter o controle de voto enquanto entrega a gestão é um meio-termo comum.
Evite transferir por omissão. Um plano que existe só na cabeça do fundador deixa a família sem processo se ele morrer ou ficar incapacitado.
No texto da Family Business Magazine sobre doar e vender, a desvantagem apontada de doar cedo demais é o risco para a segurança financeira do próprio proprietário. Esperar demais tem outro custo: os herdeiros recebem a propriedade sem aprendizado prévio. Um plano em etapas, com marcos ligados ao desenvolvimento dos herdeiros e à independência financeira do proprietário, tende a ficar entre os dois extremos. O processo de planejamento mais amplo está em planejamento sucessório e no artigo central sobre sucessão na empresa familiar.
Governança que sustenta a transferência
Os documentos jurídicos carregam a transferência, mas a governança familiar faz a família aceitá-la.
Fatos principais: transferência de propriedade
- Em uma pesquisa da Family Business Magazine e da Brightstar Capital Partners com 291 empresas familiares, cerca de 67% realizavam assembleias de acionistas, 61% tinham políticas de distribuição e cerca de 50% tinham uma constituição ou carta familiar (Family Business Magazine, novembro de 2025).
- Apenas 45% dessas empresas tinham um conselho de família e 11% tinham um conselho da próxima geração (mesma fonte).
- A IFC afirma que oferecer aos acionistas uma opção de liquidez poderia ajudar a evitar muitos conflitos e aumentar as chances de sobrevivência do negócio (IFC Family Business Governance Handbook).
- A IFC descreve um fundo de resgate de ações como uma forma de recomprar ações que membros da família querem vender, em geral financiado com a contribuição de uma pequena porcentagem dos lucros a cada ano (mesma fonte).
- Ações com e sem direito a voto permitem que o proprietário mantenha o controle operacional enquanto transfere a propriedade econômica a outras pessoas (EBSCO Research Starters).
Várias ferramentas de governança familiar importam especificamente para a propriedade:
- Um acordo de acionistas ou uma constituição familiar. A constituição familiar é onde a família registra sua política sobre quem pode ter ações, como funcionam as transferências e como os dividendos são decididos. É o documento que transforma as intenções do fundador em regras que a próxima geração consegue seguir.
- Um conselho de família. O conselho de família redige as políticas de participação acionária para a família ampliada adotar, e o manual da IFC inclui as políticas de participação acionária entre as que um conselho costuma escrever.
- Um conselho de administração capaz de resistir à pressão da família. Um conselho independente da empresa familiar pode verificar se as cobranças por dividendos e as decisões dos proprietários-gestores estão sendo equilibradas de forma justa.
- Um caminho para conflitos. As transferências estão entre os gatilhos mais comuns de conflito em empresas familiares, então combine de antemão como serão resolvidas as disputas sobre avaliação ou elegibilidade.
Os números da pesquisa mostram como o quadro é irregular. A pesquisa Pulse constatou que cerca de 67% das empresas realizavam assembleias de acionistas, mas só cerca de metade tinha uma constituição familiar escrita. Veja isso como um retrato de um conjunto de respondentes, e não como uma medida de todas as empresas familiares. Mesmo assim, sugere que muitas famílias fazem reuniões sem ter escrito as regras que governam as ações.
Uma sequência prática
As famílias que conduzem bem a transferência de propriedade costumam seguir uma ordem, mesmo que não a descrevam assim:
- Decida o princípio: igual, equitativo ou híbrido, e quem conta como futuro proprietário.
- Separe o plano de propriedade do plano de gestão e diga isso à família.
- Escreva a política de participação acionária: elegibilidade, regras de transferência, método de avaliação, via de liquidez.
- Escolha o mecanismo ou a combinação: doações, vendas, classes de ações, trusts ou uma empresa holding, com consultores locais.
- Coloque em vigor os acordos de compra e venda e de acionistas antes de a primeira ação mudar de mãos.
- Escalone a transferência de acordo com as necessidades de aposentadoria do fundador e a prontidão dos herdeiros.
- Revise o arranjo conforme a família cresce, já que o que serve à segunda geração raramente serve à terceira.
A transferência de propriedade também se conecta ao restante do conjunto de artigos. A liderança da próxima geração trata de quem dirige a empresa, e o ditado "pai rico, filho nobre, neto pobre" (em inglês, shirtsleeves to shirtsleeves) trata de por que a riqueza muitas vezes não sobrevive a três gerações.

Co-Founder & COO
On this page
- Sucessão na propriedade não é sucessão na gestão
- Os principais mecanismos
- Doação
- Venda à próxima geração
- Herança por morte
- Classes de ações: com e sem direito a voto
- Trusts e estruturas de holding
- Compradores internos e externos
- Iguais ou justas: dividindo a propriedade entre os herdeiros
- Proprietários ativos e inativos
- Momento: quando a propriedade deve mudar de mãos?
- Governança que sustenta a transferência
- Uma sequência prática