Was ist ein Management-Buy-out (MBO)?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Ein Management-Buy-out (MBO) ist eine Transaktion, bei der die bestehenden Manager eines Unternehmens es von seinen jetzigen Eigentümern kaufen. Die Manager werden die neuen Eigentümer, meist mit Kapital von außen im Rücken, und der Verkäufer geht mit Bargeld, einem Schuldschein oder beidem.
Für einen Gründer, der aussteigen will, ist ein MBO einer von mehreren Wegen, neben dem Verkauf an einen strategischen Käufer oder Finanzinvestor, der Übergabe an die Familie oder dem Wechsel zur Mitarbeiterbeteiligung. Er hat einen besonderen Reiz: Die Käufer kennen das Geschäft, die Belegschaft und die Kunden bereits. Er hat auch ein besonderes Problem: Die Käufer wissen weit mehr über das Unternehmen als der Verkäufer, und sie verhandeln den Preis gewissermaßen gegen sich selbst.
Dieser Artikel erklärt, was ein MBO ist, wie er sich von verwandten Transaktionen unterscheidet, wie er bezahlt wird, wie der Interessenkonflikt gehandhabt wird, wie der übliche Ablauf aussieht und welche Abwägungen jede Partei hat. Für das breitere Angebot an Optionen siehe Exit-Optionen für Unternehmensinhaber.
Was ein Management-Buy-out ist
Bei einem MBO erwirbt eine Gruppe leitender Manager das gesamte Unternehmen, das sie führen, oder einen beherrschenden Teil davon. Weil Manager selten genug Privatkapital haben, um ein ganzes Unternehmen zu bezahlen, beruht die Transaktion fast immer auf Fremdkapital oder dem Eigenkapital eines Investors. Ein typischer MBO hat vier Teile:
- Der Verkäufer: oft ein Gründer, eine Familie oder eine Muttergesellschaft, die aussteigen will.
- Das Managementteam: die Käufer, die eigene Ersparnisse einbringen und ein persönliches Risiko eingehen.
- Die Geldgeber: Banken, Mezzanine-Kreditgeber, ein Private-Equity-Fonds oder alle drei.
- Eine neue Holdinggesellschaft: meist gegründet, um die Anteile und die Schulden zu halten, damit der Cashflow des Unternehmens den Kredit bedienen kann.
Die Logik ist einfach. Die künftigen Erträge des Unternehmens tragen einen großen Teil des Preises. Deshalb passen MBOs eher zu Unternehmen mit stetigem, planbarem Cashflow und einem Managementteam, dem Verkäufer und Kreditgeber vertrauen. Ein Unternehmen, das persönlich vom Gründer abhängt, ist ein schlechter Kandidat; darum entscheiden das Schlüsselpersonenrisiko und die Stärke des Managementteams unterhalb des Gründers meist, ob ein MBO überhaupt realistisch ist.
MBO vs. MBI vs. BIMBO vs. LBO
Diese Abkürzungen überschneiden sich, und man nutzt sie locker. Ein sauberer Weg, sie zu trennen, sind zwei Fragen: Wer kauft, und wie wird finanziert?
| Begriff | Käufer | Definierendes Merkmal |
|---|---|---|
| MBO (Management-Buy-out) | Die bestehenden Manager des Unternehmens | Insider kaufen, meist mit Fremdkapital und Investoren-Eigenkapital |
| MBI (Management-Buy-in) | Ein externes Managementteam | Außenstehende kaufen das Unternehmen und führen es dann |
| BIMBO (Buy-in Management Buy-out) | Eine Mischung aus bestehenden und externen Managern | Insider und ein hinzukommendes Team kaufen gemeinsam |
| LBO (Leveraged Buy-out) | Jeder: ein Fonds, Manager oder ein Unternehmen | Durch die Finanzierung definiert, nicht durch den Käufer: Der Erwerb wird größtenteils mit Fremdkapital finanziert |
Aus der Tabelle folgen zwei Punkte. Erstens ist ein MBO meist auch ein LBO, weil die meisten MBOs fremdfinanziert sind. Umgekehrt gilt das nicht: Ein Private-Equity-Fonds kann einen LBO ohne Beteiligung des Managements am Anfang durchführen. Zweitens birgt ein MBI mehr Risiko für Kreditgeber als ein MBO. Die neuen Manager haben dieses Unternehmen nie geführt, es gibt also keine Erfolgsbilanz, auf die sich eine Kreditentscheidung stützen ließe. Ein BIMBO entsteht, wenn den Insidern eine für die Transaktion nötige Fähigkeit fehlt, etwa ein Finanzchef, und sie einen Außenstehenden dafür holen.
Michael Jensens Essay „Eclipse of the Public Corporation“ in der Harvard Business Review von 1989 beschrieb den Aufstieg von Organisationen, die der Form nach Kapitalgesellschaften sind, aber keine öffentlichen Aktionäre haben und sich als Hauptkapital auf öffentliche und private Schulden statt auf öffentliches Eigenkapital stützen. Sein Argument galt großen börsennotierten Unternehmen. Doch dieselbe Struktur, hoch verschuldet und eng gehalten, nutzt auch ein kleinerer MBO.
Wie ein MBO finanziert wird
Der Großteil des Preises wird selten aus den eigenen Taschen der Manager bezahlt. Der Kaufpreis setzt sich aus mehreren Schichten zusammen, jede mit anderen Kosten und anderem Risiko.
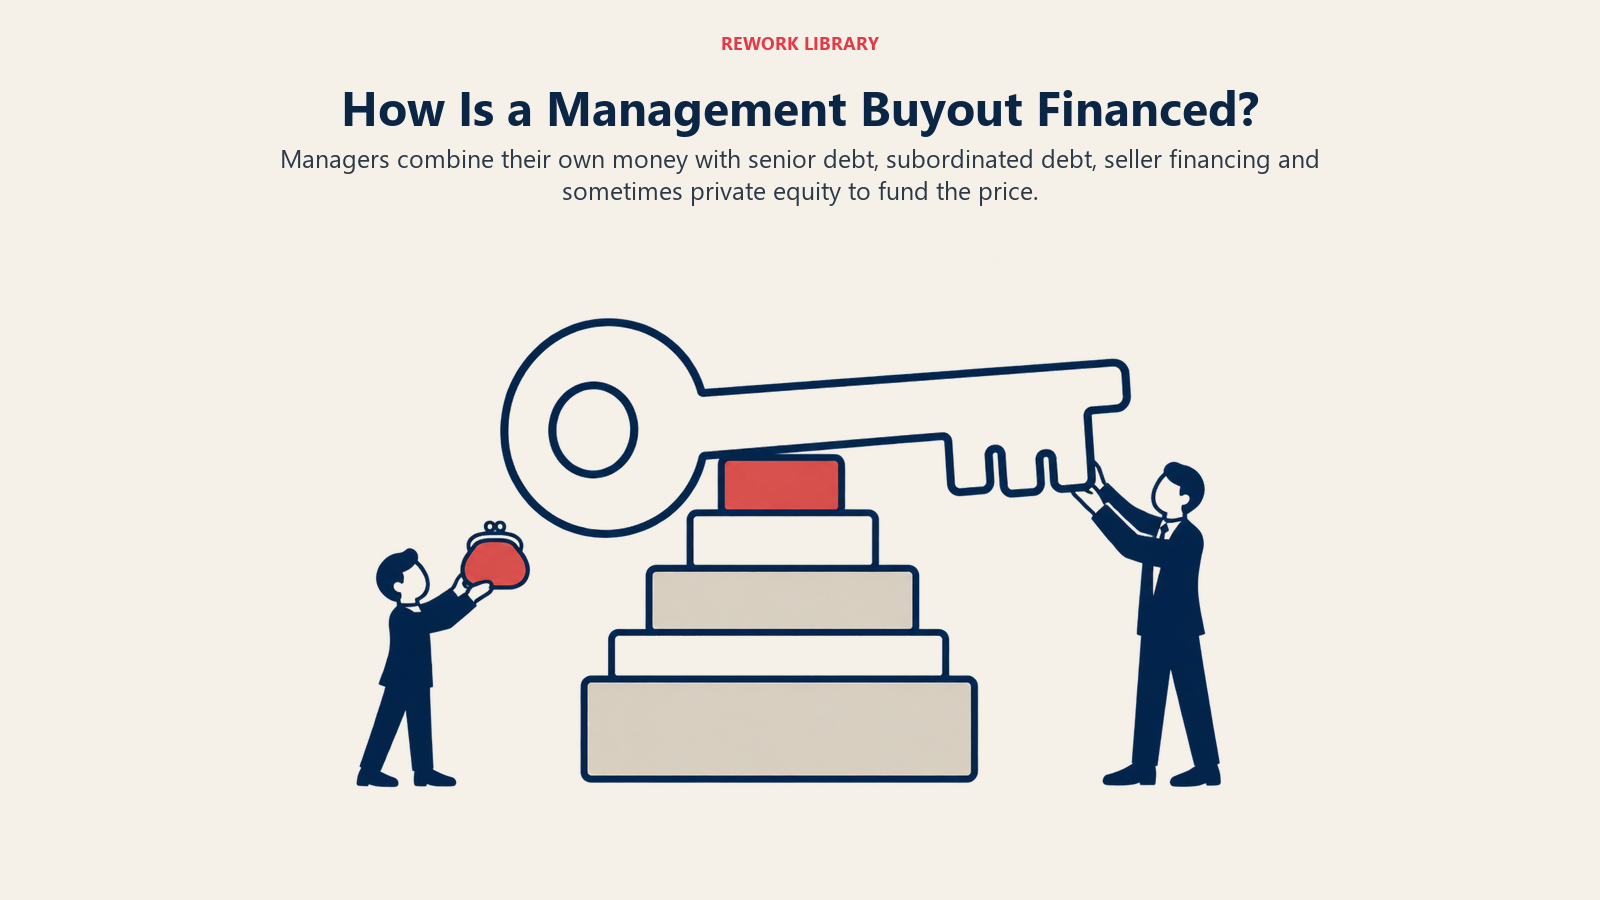
Senior Debt (vorrangiges Fremdkapital). Eine Bank leiht gegen das Vermögen und den Cashflow des Unternehmens. Sie steht bei der Rückzahlung an erster Stelle, ist deshalb die günstigste Schicht und die mit den strengsten Bedingungen, etwa Covenants zu Verschuldung und Zahlungsdeckung. Kreditgeber schauen auf das Ergebnis vor Zinsen, Steuern und Abschreibungen, daher lohnt es sich, EBITDA zu verstehen, bevor Sie sich mit einem von ihnen zusammensetzen.
Mezzanine- oder nachrangiges Fremdkapital. Es steht hinter dem Senior Debt. Es kostet mehr, weil es im Problemfall später zurückgezahlt wird, und Kreditgeber hängen mitunter Eigenkapital-Warrants zum Ausgleich an.
Verkäuferdarlehen. Der Verkäufer erklärt sich einverstanden, einen Teil des Preises über die Zeit zu erhalten, per Schuldschein, aufgeschobener Zahlung oder gestaffeltem Anteilskauf. Das tut zweierlei: Es überbrückt die Lücke zwischen dem, was Kreditgeber vorstrecken, und dem, was der Preis verlangt, und es signalisiert, dass der Verkäufer an das Unternehmen glaubt. Für den Verkäufer birgt es auch Risiko, denn das aufgeschobene Geld ist nur so sicher wie die künftige Entwicklung des Unternehmens.
Earn-outs. Ein Teil des Preises hängt von den Ergebnissen nach der Transaktion ab, zum Beispiel von Umsatz oder Gewinn in den nächsten zwei oder drei Jahren. Ein Earn-out verringert den Streit über den Wert. Er kann aber auch neue Streitigkeiten darüber auslösen, wie Gewinn gemessen wird, daher sollten die Definitionen präzise schriftlich festgehalten werden.
Private-Equity-Unterstützung. Können die Manager nicht genug Fremdkapital aufbringen, kann ein Private-Equity-Fonds Eigenkapital geben und einen Anteil am Eigentum übernehmen. Das Team behält meist eine bedeutende Minderheitsbeteiligung, oft mit Optionen oder Ratchets, die an die Leistung gekoppelt sind. Zur Mechanik und zu den Abwägungen dieses Wegs siehe Private Equity erklärt.
Das eigene Geld der Manager. Kreditgeber und Investoren erwarten, dass die Manager gemessen an ihren Mitteln einen echten Betrag einbringen. Das gleicht Anreize an: Menschen, die ihre Ersparnisse verlieren können, verhalten sich anders als Menschen, die das nicht können.
Ein Hinweis zu staatlich unterstützten Krediten in den Vereinigten Staaten. Die Small Business Administration führt Eigentümerwechsel, ganz oder teilweise, als zulässige Verwendung von 7(a)-Kreditmitteln auf, sodass ein kleiner MBO manchmal teilweise so finanziert werden kann. Wie ein Verkäuferdarlehen behandelt wird, zum Beispiel ob es auf den vom Käufer geforderten Eigenkapitalbeitrag angerechnet wird, regelt die Standard Operating Procedure der SBA, und dieses Dokument wurde kürzlich neu herausgegeben. Die Mitteilung der SBA zu SOP 50 10 8.1 nennt den 1. Oktober 2026 als Datum des Inkrafttretens. Prüfen Sie die aktuelle SOP mit dem Kreditgeber, bevor Sie ein Verkäuferdarlehen strukturieren, denn die Regeln haben sich zwischen den Ausgaben geändert. Außerhalb der USA unterscheiden sich die verfügbaren Programme und ihre Bedingungen je nach Land, fragen Sie daher lokale Kreditgeber und Berater.
Der Interessenkonflikt
Das zentrale Problem eines MBO ist, dass der Käufer zugleich Angestellter des Verkäufers ist. Manager kennen den wahren Stand der Pipeline, die gefährdeten Kunden, die Margen je Produkt und die Probleme, die sich in den Zahlen noch nicht zeigen. Der Verkäufer, besonders ein Gründer, der sich zurückgezogen hat, weiß oft weniger. Und die Manager haben einen persönlichen Anreiz, zu einem niedrigen Preis zu kaufen.
Rechtswissenschaftler nennen das eine Informationsasymmetrie. In einem Blogbeitrag der Columbia Law School zu „predatory management buyouts“ beschreibt Iman Anabtawi, Rechtsprofessorin an der UCLA, zwei Lücken: verdeckte Handlungen (Hidden Actions), also das Verhalten des Managements als Verwalter des Unternehmens, und verdeckte Eigenschaften (Hidden Characteristics), also Fakten über das Unternehmen, die nur das Management kennt. Sie argumentiert, dass übliche Schutzmechanismen wie Sonderausschüsse unabhängiger Direktoren und die Zustimmung der Aktionäre die Verkäuferseite adressieren, während der Vorteil auf der Käuferseite bestehen bleibt. Ihre Erörterung betrifft überwiegend börsennotierte Unternehmen, doch die Logik überträgt sich auf einen privaten Verkäufer, der mit dem Team verhandelt, das die Firma führt.
Für ein privates Unternehmen sehen die praktischen Schutzvorkehrungen so aus:
- Eine unabhängige Bewertung. Beauftragen Sie sie bei jemandem ohne Interesse am Ergebnis, mit anerkannten Verfahren. Unser Leitfaden zu den Methoden der Unternehmensbewertung behandelt sie.
- Ein Markttest. Lassen Sie mindestens eine externe Partei auf das Unternehmen schauen, oder lassen Sie sich zumindest von einem Berater sagen, was externe Käufer zahlen würden. Ein Preis, den Manager in einem offenen Verfahren nicht überboten hätten, lässt sich leichter verteidigen.
- Unabhängige Beratung für den Verkäufer. Der Verkäufer sollte eigene Corporate-Finance- und Rechtsberater haben. Die Manager sollten nicht die Zahlen aufbereiten, auf die sich der Verkäufer stützt.
- Offenlegung und Garantien. Die Manager sollten offenlegen, was sie wissen, und der Kaufvertrag sollte Garantien enthalten, bei denen man sie behaften kann. Weil sie Insider sind, wiegt das übliche Argument „der Käufer hätte es in der Due Diligence finden müssen“ weniger.
- Anti-Embarrassment-Klauseln. Verkaufen die Manager das Unternehmen innerhalb einer festgelegten Frist zu einem deutlich höheren Preis weiter, erhält der Verkäufer einen Anteil am Mehrerlös.
- Klare Trennung der Rollen. Sitzt der Verkäufer noch im Board, sollten Manager, die zur Bietergruppe gehören, bei Entscheidungen über Preis und Bedingungen aussteigen.
Nichts davon beseitigt den Konflikt. Es macht ihn sichtbar und gibt dem Verkäufer Belege, dass der Preis fair war. Beides zählt, wenn später ein Streit entsteht, zum Beispiel wenn das Unternehmen im Jahr nach dem Verkauf ungewöhnlich gut läuft.
Der Ablauf, Schritt für Schritt
MBOs unterscheiden sich nach Größe und Land, doch die Abfolge ist ziemlich einheitlich.
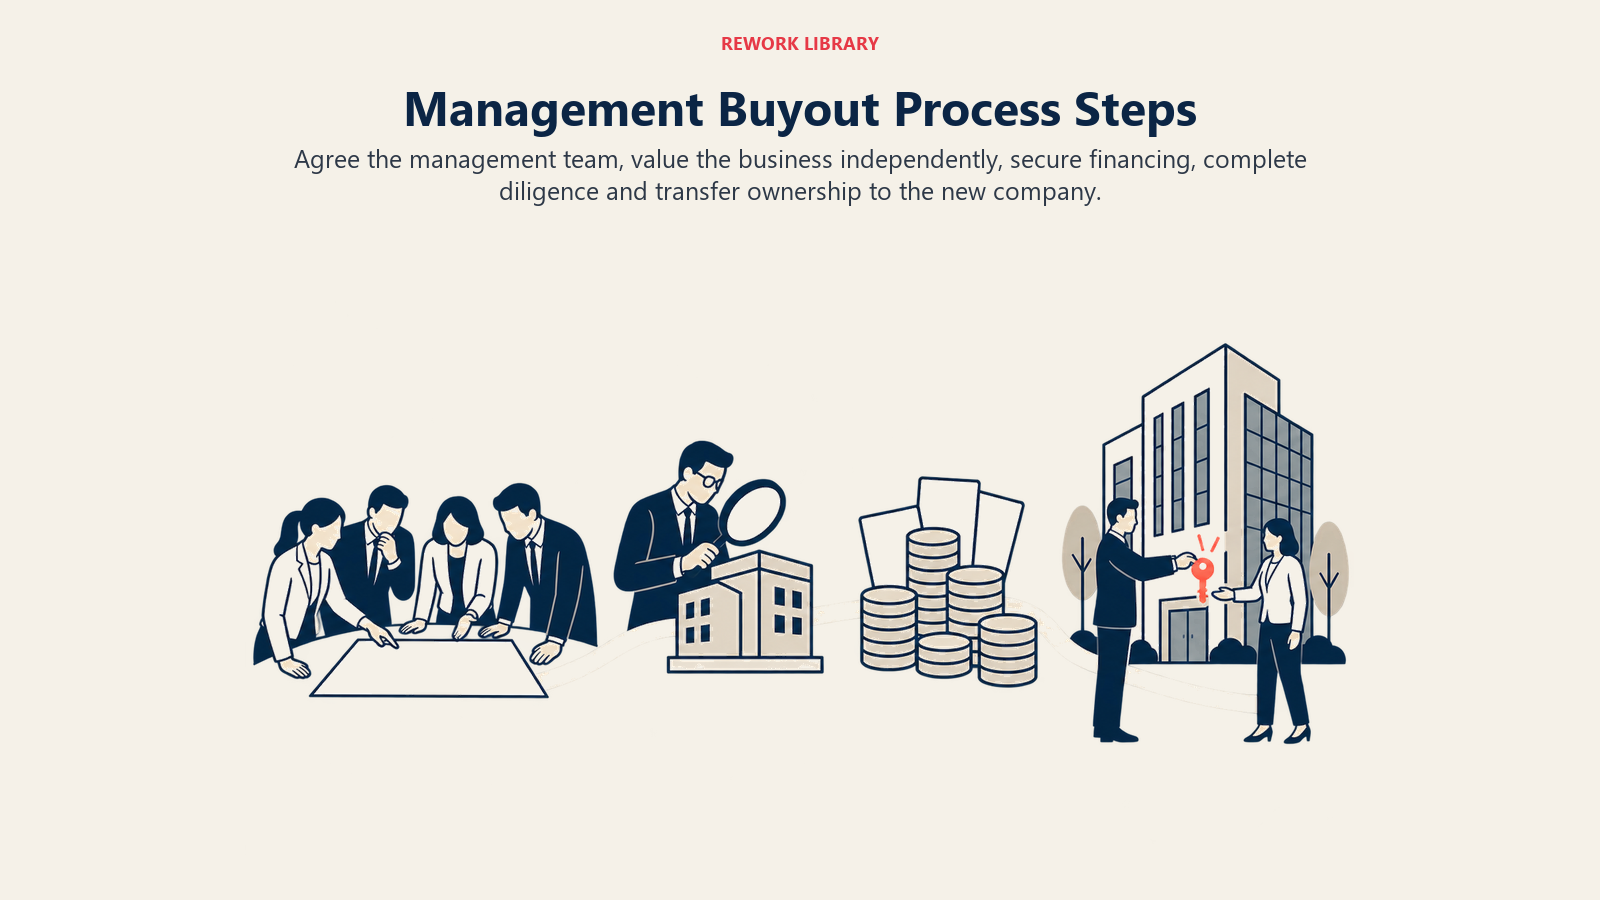
- Entscheiden, ob es passt. Verkäufer und Manager entscheiden jeweils, ob dieser Weg sinnvoll ist. Der Gründer sollte sich über das Ziel im Klaren sein: maximaler Preis, sicherer Ausstieg, Schutz der Belegschaft oder alles drei.
- Team und Angebot bilden. Die Manager einigen sich untereinander, wer führt, wer wie viel investiert und wie das Eigenkapital aufgeteilt wird. Meinungsverschiedenheiten im Team sind ein häufiger Grund, warum Transaktionen scheitern.
- Berater beauftragen. Jede Seite braucht eigene Rechts- und Finanzberater. Honorare sind echtes Geld und werden oft unterschätzt.
- Das Unternehmen bewerten. Eine unabhängige Bewertung legt eine Spanne fest. Hier ist der Interessenkonflikt am stärksten exponiert.
- Finanzierung aufstellen. Das Team spricht Banken, Mezzanine-Kreditgeber und Eigenkapitalinvestoren an und legt einen Businessplan sowie das persönliche Engagement der Manager vor.
- Eckpunkte verhandeln. Preis, Struktur, Verkäuferdarlehen, Earn-out, die Rolle des Verkäufers während einer Übergabe und Wettbewerbsverbote werden grundsätzlich vereinbart.
- Due Diligence durchführen. Kreditgeber und Investoren prüfen Finanzen, Verträge, Rechtslage und Kunden des Unternehmens. Das Wissen der Manager beschleunigt dies, aber externe Parteien bestehen trotzdem auf eigener Prüfung.
- Unterzeichnen und vollziehen. Kaufvertrag, Kreditverträge und Gesellschaftervereinbarungen werden gemeinsam unterzeichnet. Die neue Holdinggesellschaft übernimmt das Eigentum.
- Übergeben und integrieren. Der Verkäufer scheidet nach dem vereinbarten Zeitplan aus, und die neuen Eigentümer übernehmen Strategie, Governance und die Schuldentilgung.
Planen Sie mehrere Monate vom Start bis zum Vollzug ein, länger, wenn die Finanzierung knapp ist oder die Bewertung umstritten. Transaktionen scheitern spät, oft an Bewertungslücken oder wenn sich Kreditgeber und Manager über das Risiko nicht einigen.
Vor- und Nachteile
Die Abwägungen unterscheiden sich je Partei, daher hilft es, jede einzeln zu betrachten.
| Partei | Vorteile | Nachteile |
|---|---|---|
| Gründer als Verkäufer | Käufer, die das Geschäft verstehen; Vertraulichkeit ist leichter; Belegschaft und Kunden erleben Kontinuität; flexibler Zeitplan | Preis kann niedriger sein als bei einem offenen Verkauf; ein Teil des Preises ist oft aufgeschoben; Informationsnachteil; Zahlung hängt vom künftigen Cashflow des Unternehmens ab |
| Manager | Eigentum und Wachstumspotenzial; Kontrolle über die Strategie; die Chance, Eigenkapital aufzubauen, das sie sich sonst nicht leisten könnten | Persönliches Kapital im Risiko; hoher Schuldendienst; Wegfall der Unterstützung durch den Verkäufer; schwierigeres Verhältnis zum Verkäufer nach der Transaktion |
| Unternehmen | Kontinuität von Management und Kultur; ein klarer Eigentümer; oft schneller als ein vollständiger externer Verkauf | Schuldenlast für den Cashflow, die Investitionen begrenzen kann; mögliche Spannungen, wenn manche Manager zur Käufergruppe gehören und andere nicht |
Die Forschung zu Buyouts zeichnet ein gemischtes, aber überwiegend positives Bild davon, wie sich die Unternehmen danach entwickeln, und es lohnt sich, die Grenzen dieser Evidenz zu kennen. Wright, Wilson und Robbie untersuchten kleinere managementgeführte Buy-outs in einem Aufsatz von 1996 im Journal of Entrepreneurial Finance. Ihr Abstract berichtet, dass die meisten der von ihnen begleiteten unabhängigen Buy-outs mindestens acht Jahre unabhängig blieben und dass Buy-outs ab etwa dem dritten Jahr bei mehreren Finanzkennzahlen besser abschnitten als vergleichbare Unternehmen ohne Buy-out. Ihr geschätzter Produktivitätsvorsprung für überlebende Buy-outs lag ab dem zweiten Jahr im Schnitt bei rund 9 % gegenüber vergleichbaren Unternehmen. In den Vereinigten Staaten nutzten Lichtenberg und Siegel Daten des Census Bureau zu Produktionsstätten von 1981 bis 1986 und stellten fest, dass Werke, die an Leveraged Buyouts beteiligt waren, ein deutlich höheres Wachstum der totalen Faktorproduktivität hatten als andere Werke derselben Branche. Sie fanden zudem, dass Werke mit Management-Buy-out höhere Überlebensraten zeigten.
Verstehen Sie dies als Signale, nicht als Prognosen. Beide Studien betreffen frühere Zeiträume und bestimmte Stichproben, die eine aus US-Produktionsstätten, die andere aus kleineren Buy-outs, die ein Buy-out-Forschungszentrum untersucht hat. Sie sagen nichts darüber, was heute in einem Dienstleistungsunternehmen in Südostasien geschieht. Sie stützen aber eine bescheidene Idee: Wenn Manager einen bedeutenden Teil des Unternehmens besitzen und echte Schulden tragen, ändert sich ihr Verhalten tendenziell. Das kann helfen, und derselbe Druck lässt zugleich weniger Raum für Fehler.
Wie lange ein Buyout in den Händen seiner neuen Eigentümer bleibt, hängt von der Transaktion ab. In einer Studie von 1994 im Strategic Management Journal zu britischen Buy-outs fanden Wright und Koautoren, dass ein früherer Exit mit größeren Buy-outs zusammenhing, ebenso mit solchen aus Privatisierungen oder von nicht britischen Muttergesellschaften. Ein kleiner, vom Gründer verkaufter MBO ist etwas anderes als ein großer Konzern-Carve-out, übertragen Sie das also nicht zu weit.
Wann ein MBO passt
Ein MBO funktioniert meist am besten, wenn die meisten dieser Punkte zutreffen:
- Das Unternehmen kann ohne den Gründer laufen. Es gibt ein Team mit echten Befugnissen, nicht nur mit Titeln. Eine dünne zweite Reihe ist der häufigste Einzelgrund, warum das Angebot der Manager nicht überzeugt.
- Der Cashflow ist stetig genug, um Schulden zu tragen. Kreditgeber müssen sehen, dass die Erträge die Rückzahlungen mit Luft nach oben decken.
- Dem Gründer ist Kontinuität so wichtig wie der Preis. Geht es um den höchstmöglichen Preis, sagt Ihnen ein offener Verkauf an einen strategischen Käufer meist mehr über den Markt.
- Die Manager ziehen an einem Strang. Ein Team, das sich über Rollen, Eigenkapital und Strategie einig ist, überzeugt Kreditgeber und Verkäufer weit mehr.
- Ein faires Verfahren ist möglich. Der Verkäufer kann unabhängige Beratung und eine Bewertung einholen, und alle akzeptieren, dass der Preis vertretbar sein muss.
Weniger gut passt er, wenn der Gründer die Schlüsselbeziehungen hält, die Manager kein echtes Kapital aufbringen können oder der Verkäufer den gesamten Erlös sofort braucht. In diesen Fällen passen ein Verkauf an einen externen Käufer oder ein schrittweiser Nachfolge-Plan womöglich besser.
Ein häufiger Mittelweg ist ein gestaffelter MBO. Die Manager kaufen jetzt die Mehrheit und den Rest über mehrere Jahre, während der Gründer als Chair oder Berater bleibt. Das senkt den anfangs nötigen Geldbedarf und lässt dem Verkäufer etwas Aufwärtspotenzial, um den Preis einer längeren Phase geteilten Eigentums.
Wichtige Fakten: Management-Buy-outs
- Ein MBO ist der Kauf eines Unternehmens durch seine bestehenden Manager, meist finanziert mit Senior Debt, Mezzanine-Kapital, Verkäuferdarlehen und oft mit Private-Equity-Unterstützung.
- Ein MBI ist ein Einstieg durch ein externes Managementteam; ein BIMBO kombiniert Insider und Außenstehende; ein LBO wird durch die hoch verschuldete Finanzierung definiert, nicht dadurch, wer kauft.
- Jensen (1989, Harvard Business Review) beschrieb Organisationen, die der Form nach Kapitalgesellschaften sind, aber keine öffentlichen Aktionäre haben und öffentliche und private Schulden statt öffentlichen Eigenkapitals als Hauptkapital nutzen.
- Die SBA führt Eigentümerwechsel, ganz oder teilweise, als zulässige Verwendung von 7(a)-Kreditmitteln auf; die Behandlung von Verkäuferdarlehen regelt die SOP der SBA, deren Ausgabe 8.1 am 1. Oktober 2026 in Kraft trat.
- Anabtawi benennt verdeckte Handlungen und verdeckte Eigenschaften als die Informationslücken, die Management-Buy-outs anfällig für Unterbewertung machen.
- Wright, Wilson und Robbie (1996) berichten, dass die meisten untersuchten kleineren Buy-outs mindestens acht Jahre unabhängig blieben, mit einem durchschnittlichen Produktivitätsvorsprung von rund 9 % gegenüber vergleichbaren Unternehmen ab dem zweiten Jahr.
- Lichtenberg und Siegel (1989) fanden ein höheres Produktivitätswachstum in US-Produktionsstätten, die 1981 bis 1986 einen Leveraged Buyout durchliefen.
Weiterführende Lektüre
