Startup vs. Kleinunternehmen: Wachstumsmodell, Finanzierung und Risiko im Vergleich
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
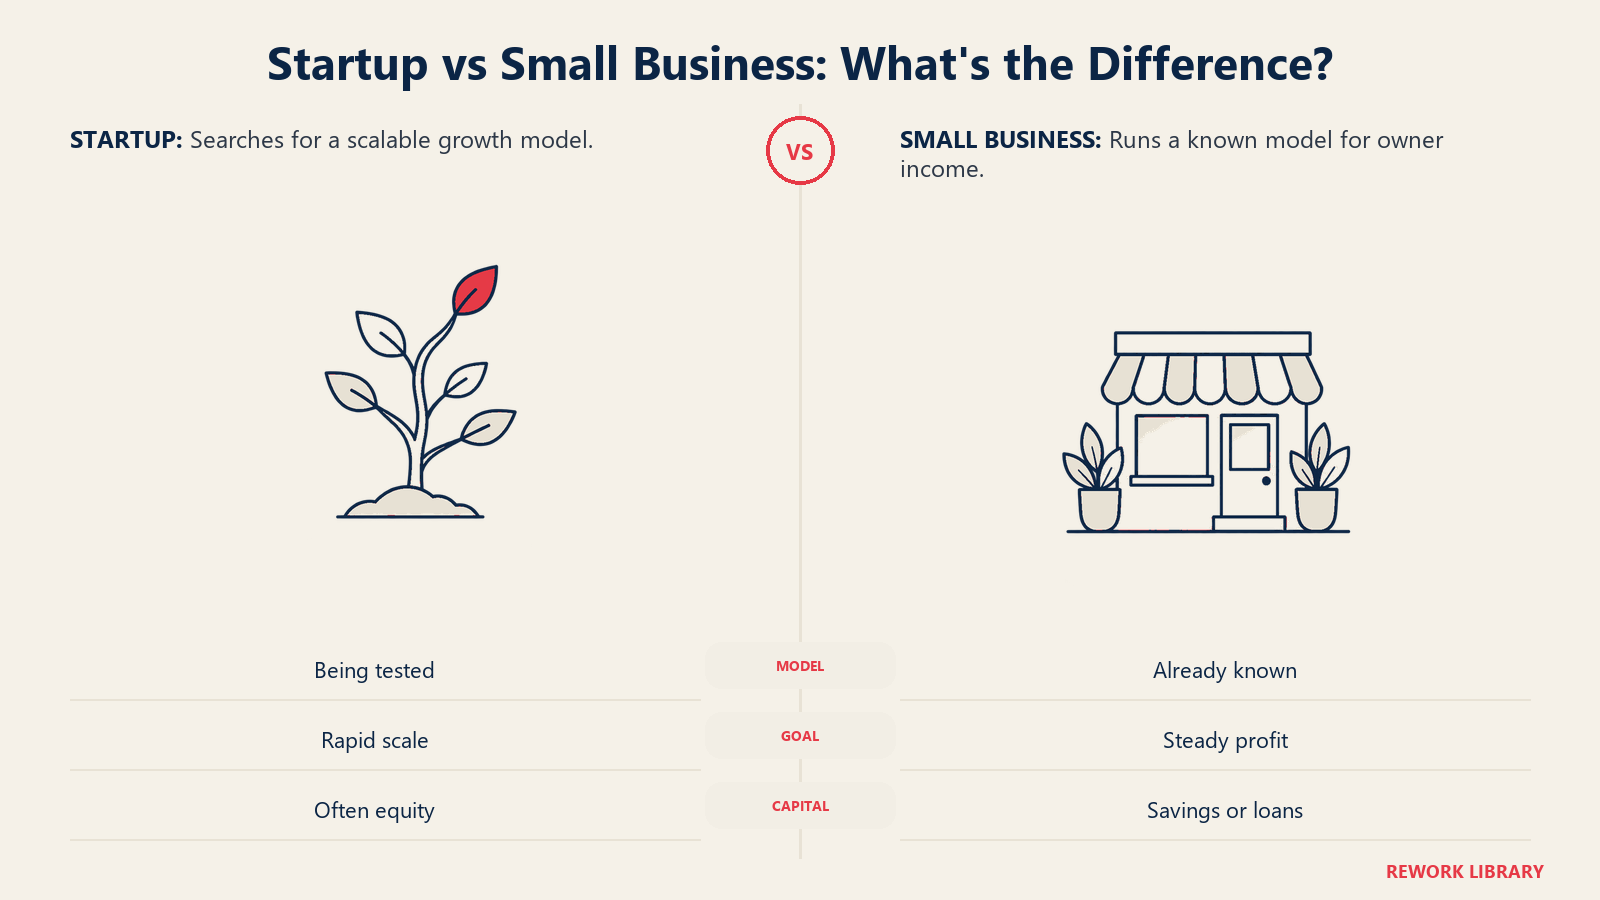
Ein Startup ist ein junges Unternehmen, das ein wiederholbares, skalierbares Geschäftsmodell sucht und schnell wachsen will. Finanziert wird es meist von Investoren, die ein hohes Ausfallrisiko in Kauf nehmen, weil sie auf die Chance eines sehr großen Erfolgs setzen. Ein Kleinunternehmen führt dagegen ein bekanntes Modell in einer Größe, die zum Inhaber passt. Es finanziert sich meist aus Ersparnissen, Umsätzen und Bankkrediten und misst sich an Gewinn und Stabilität. Beide sind neu oder klein, und beide sind riskant. Sie sind aber auf unterschiedliche Ziele ausgelegt, und fast jeder praktische Unterschied folgt daraus.
Die Verwechslung ist verständlich. Eine neue Bäckerei und ein neues Softwareunternehmen haben beide eine Gründerin oder einen Gründer, ein winziges Team und keine Überlebensgarantie. Doch die Bäckerei bleibt wahrscheinlich eine Bäckerei, während das Softwareunternehmen nur dann als Erfolg zählt, wenn es deutlich größer wird als am ersten Tag. Dieser Artikel stellt die Unterschiede Dimension für Dimension dar, zeigt, wie offizielle Stellen „Kleinunternehmen“ definieren (und warum es für „Startup“ gar keine offizielle Definition gibt), und erklärt, wie ein Unternehmen von der einen Kategorie in die andere wechseln kann.
Die Definition eines Startups selbst finden Sie unter Was ist ein Startup.
Der Kernunterschied: Wachstumsabsicht und ein Geschäftsmodell, das erst gesucht wird
Zwei weit verbreitete Definitionen nähern sich dem Thema aus verschiedenen Richtungen.
Steve Blank definiert ein Startup als eine Organisation, die gegründet wurde, um ein wiederholbares und skalierbares Geschäftsmodell zu suchen. Das entscheidende Wort ist suchen. Ein Startup weiß noch nicht, wer der Kunde ist, was es verlangen soll oder wie es ihn günstig erreicht. Ein Kleinunternehmen setzt dagegen in der Regel ein Modell um, das anderswo bereits bewährt ist: eine Zahnarztpraxis, einen Landschaftsbaubetrieb oder ein Restaurant im Viertel.
Paul Graham geht vom Wachstum aus. Er schreibt, ein Startup sei ein Unternehmen, das darauf ausgelegt ist, schnell zu wachsen, und ergänzt, dass eine junge Gründung allein ein Unternehmen noch nicht zum Startup macht. Sein Beispiel: Ein Friseursalon ist nicht darauf ausgelegt, schnell zu wachsen, eine Suchmaschine dagegen schon. Er weist auch darauf hin, dass die meisten Unternehmen, die jedes Jahr gegründet werden, Dienstleistungsbetriebe sind, etwa Restaurants, Friseursalons und Installateure.
Zusammengenommen ergeben beide Ansätze einen brauchbaren Test. Stellen Sie zwei Fragen:
- Ist das Geschäftsmodell bereits bekannt, oder sucht das Unternehmen noch danach?
- Ist das Geschäft so angelegt, dass das Wachstum den Aufwand und die Kosten für jeden neuen Kunden weit übersteigen kann?
Lauten die Antworten „bekannt“ und „nein“, haben Sie ein Kleinunternehmen vor sich, und das ist nichts Minderwertiges. Es ist etwas anderes. Lauten sie „gesucht“ und „ja“, ist es ein Startup, ob es jemand so nennt oder nicht. Das Konzept hinter der zweiten Frage ist Skalierbarkeit: die Fähigkeit, den Umsatz zu steigern, ohne die Kosten im gleichen Tempo zu erhöhen. Ein Friseur schafft pro Tag nur eine begrenzte Zahl an Haarschnitten. Software kann tausend weitere Nutzer mit sehr wenig Mehraufwand bedienen.
Startup und Kleinunternehmen auf einen Blick
| Dimension | Startup | Kleinunternehmen |
|---|---|---|
| Hauptziel | Ein skalierbares Modell finden, dann schnell wachsen | Einen stabilen Gewinn und ein Einkommen für den Inhaber erwirtschaften |
| Geschäftsmodell | Unbewiesen, wird noch gesucht | Bekannt und oft nach bestehenden Vorbildern aufgebaut |
| Wachstumsabsicht | Auf schnelles, überproportionales Wachstum ausgelegt | Wachstum ist willkommen, aber nicht die Grundannahme |
| Typische Finanzierung | Ersparnisse der Gründer, Business Angels, Wagniskapital | Ersparnisse, Umsätze, Bankkredite, staatlich abgesicherte Kredite |
| Gewinn in der Anfangszeit | Oft nicht erwartet; das Geld finanziert das Lernen | Recht bald erwartet, da der Inhaber davon lebt |
| Risikoprofil | Hohes Ausfallrisiko, hohes Aufwärtspotenzial | Mäßiges Risiko, begrenztes Aufwärtspotenzial |
| Eigentum und Kontrolle | Mit Investoren geteilt, über Finanzierungsrunden verwässert | Meist vollständig im Besitz des Inhabers bzw. der Inhaber |
| Exit-Erwartung | Übernahme oder Börsengang ist das geplante Ergebnis | Verkauf, Nachfolge oder einfach jahrzehntelanger Weiterbetrieb |
| Zentrale Kennzahlen | Wachstumsrate, Retention, Burn Rate, Runway, Unit Economics | Gewinnmarge, Cashflow, Break-even, lokaler Marktanteil |
| Rechtliche Definition | Keine | Ja, über Größenschwellen, die je nach Land und Branche variieren |
Verstehen Sie die Tabelle als typisches Muster, nicht als Regel. Reale Unternehmen verwischen diese Grenzen, und die späteren Abschnitte zeigen, wie.
Finanzierung: Ersparnisse und Bankkredite vs. Business Angels und Wagniskapital
Wie ein Unternehmen finanziert wird, verrät viel darüber, was aus ihm werden soll.
Wie Kleinunternehmen meist finanziert werden
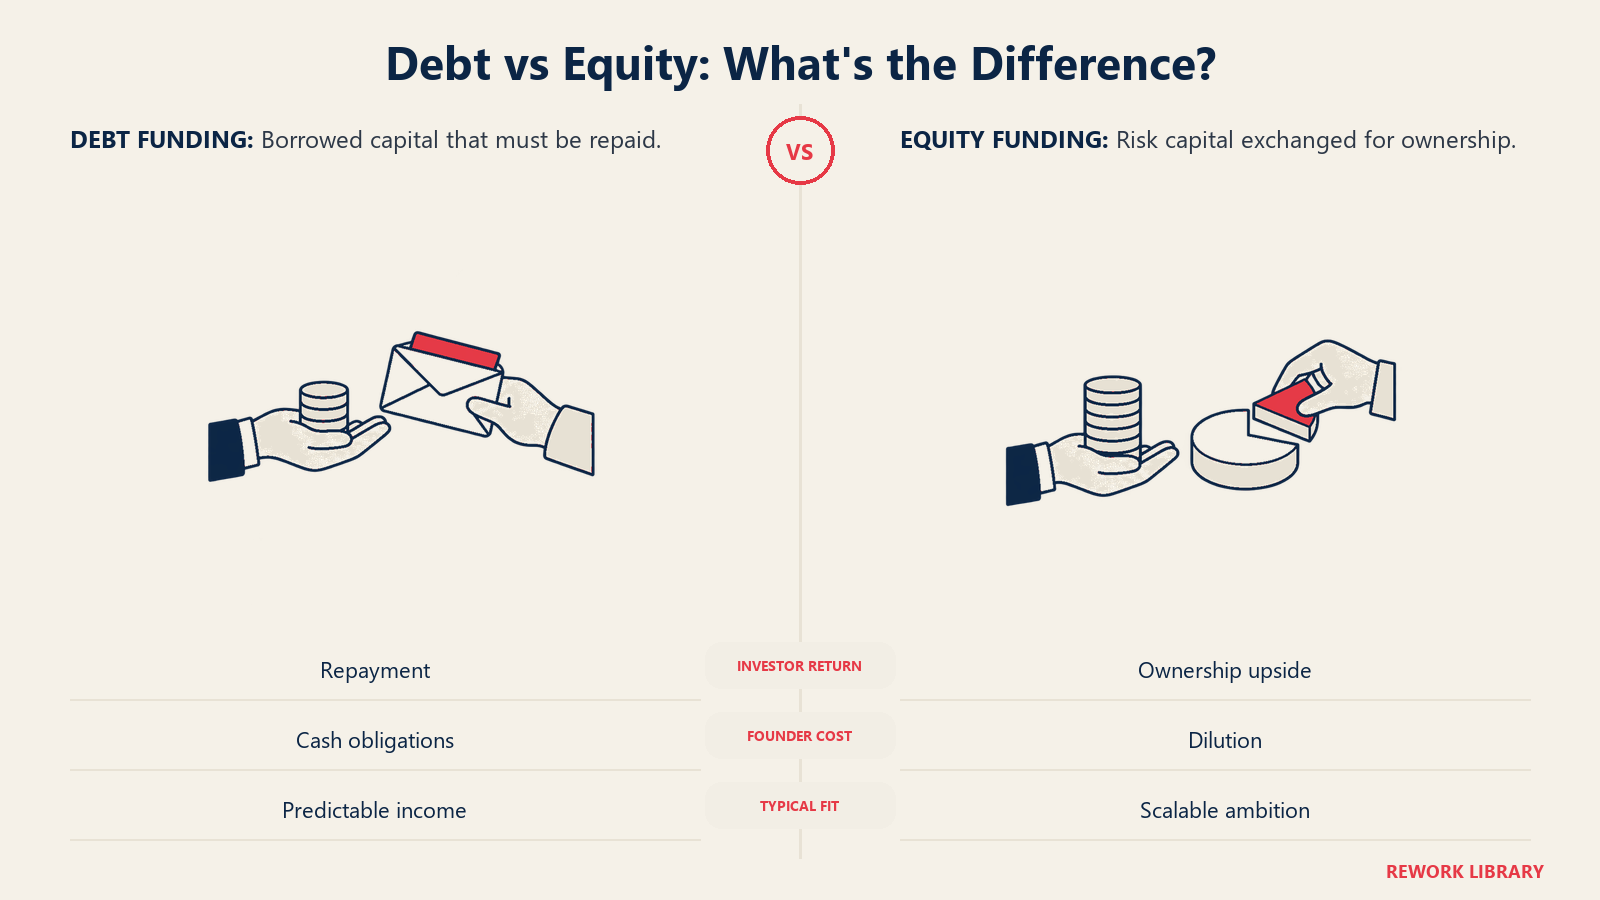
Die meisten Kleinunternehmen starten mit den Ersparnissen des Inhabers und stützen sich dann auf Umsätze und Kredite. Kreditgeber wollen sehen, dass das Unternehmen zurückzahlen kann, und prüfen deshalb Cashflow, Sicherheiten und die Bonität des Inhabers. Damit passt Bankfinanzierung gut zu einem Unternehmen mit planbaren Einnahmen, etwa einer Klinik oder einer Reparaturwerkstatt.
In den USA vergibt die Small Business Administration keine Kredite direkt. Ihr 7(a)-Programm stellt Kreditgebern eine Kreditgarantie zur Verfügung, damit Banken und andere teilnehmende Institute eher bereit sind, Kleinunternehmen Geld zu leihen. Die Mittel können in Betriebskapital, Ausrüstung, Immobilien, die Umschuldung von Verbindlichkeiten oder den Kauf eines Unternehmens fließen, und das Programm hat eine Obergrenze von 5 Millionen $ pro Kredit. Der Inhaber stellt den Antrag über einen Kreditgeber, nicht über die SBA.
Wie Startups meist finanziert werden
Ein Startup kann sich oft kaum verschulden, denn es hat womöglich keinen Umsatz, keine Vermögenswerte und keine Erfolgsbilanz. Deshalb beschafft es stattdessen Eigenkapital. Das frühe Geld kommt meist von den Gründern, von Familie und Freunden, von Acceleratoren und Business Angels, in späteren Runden dann von Wagniskapitalfonds. Investoren erwarten keine Rückzahlung nach Plan. Sie erhalten Anteile und rechnen damit, dass einige wenige Gewinner den gesamten Fonds wieder einspielen.
Dieser Handel hat seinen Preis. Jede Runde verkauft einen Teil des Unternehmens, und das ist der Mechanismus hinter der Verwässerung der Anteile. Außerdem setzt sie Erwartungen. Investoren, die ein Startup unterstützen, brauchen ein Ergebnis, das für sie groß genug ist, und das drängt das Unternehmen zum Wachstum, auch wenn ein langsamerer Weg für die Gründer sicherer wäre. Die Abwägung zwischen Selbstfinanzierung und externem Kapital behandelt der Artikel Bootstrapped vs. wagniskapitalfinanzierte Startups.
Ein Vorbehalt gegen die saubere Trennung: Manche Startups nehmen nie Wagniskapital auf, und manche Kleinunternehmen holen sich Kapitalgeber an Bord. Die Finanzierungsquelle ergibt sich aus Geschäftsmodell und Ambition, nicht aus dem Etikett.
Risiko- und Scheiternsprofil
Beide Kategorien scheitern häufig. Kleinunternehmen scheitern an dünnen Margen, schwachem Cashflow, einem schlechten Standort oder einem ausgebrannten Inhaber. Startups scheitern daran, dass sie etwas bauen, das niemand will, dass ihnen das Geld ausgeht, bevor sie ein Modell gefunden haben, oder dass das Team auseinanderbricht. Der Unterschied liegt in der Form des Risikos.
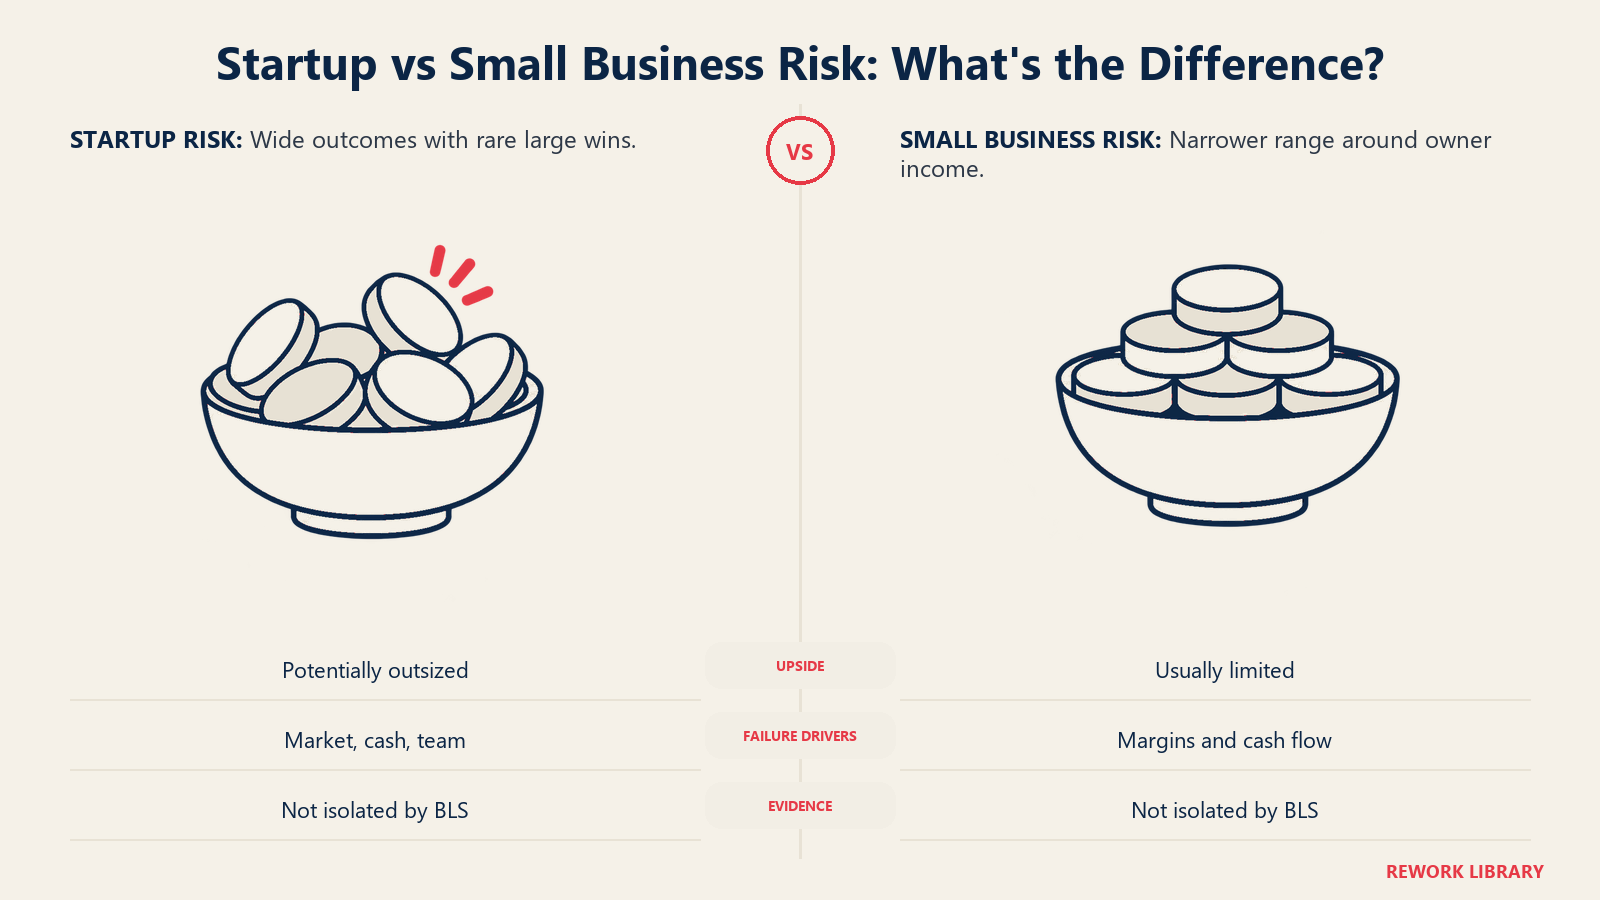
Ein Kleinunternehmen hat meist eine engere Bandbreite möglicher Ergebnisse. Es kann ein gutes Auskommen sichern, sich durchschlagen oder schließen, bringt aber kaum eine hundertfache Rendite hervor. Ein Startup hat eine breite, schiefe Bandbreite: Die meisten Ergebnisse sind klein oder null, wenige sind sehr groß. Deshalb halten Investoren Portfolios.
Die reinen Überlebensdaten betreffen alle neuen Unternehmen, nicht nur Startups, setzen aber die Messlatte. Das US Bureau of Labor Statistics erfasst Betriebsstätten im privaten Sektor nach dem Jahr ihrer Eröffnung. In seiner Überlebenstabelle waren 50,2 % der Betriebsstätten, die im Jahr bis März 2015 eröffnet wurden, im März 2020 noch geöffnet, und 51,4 % derjenigen, die im Jahr bis März 2020 eröffnet wurden, im März 2025. Anders gesagt: Etwa die Hälfte der neuen Betriebsstätten erreicht das fünfte Jahr nicht. Dieselbe Tabelle zeigt, dass die Überlebensraten jeder Kohorte des ersten Jahres später abflachen, weil die schwächsten Unternehmen zuerst ausscheiden. Beachten Sie, dass das BLS Betriebsstätten (Standorte) zählt, nicht Unternehmen, und wagniskapitalfinanzierte Startups nicht von Läden an der Ecke trennt. Es kann also nicht sagen, ob ein Startup eher scheitert als ein Kleinunternehmen. Die tieferen Ursachen behandelt Warum Startups scheitern.
Eigentum und Kontrolle
Inhaber von Kleinunternehmen behalten meist die volle Kontrolle. Sie entscheiden, was sie verkaufen, wo sie eröffnen, wie schnell sie wachsen und wann sie aufhören. Nehmen sie einen Kredit auf, hat der Kreditgeber einen Anspruch auf Rückzahlung, aber nicht auf Mitsprache bei der Strategie, es sei denn, der Inhaber gerät in Zahlungsverzug oder hat persönliche Sicherheiten gestellt.
Startup-Gründer tauschen Kontrolle gegen Kapital. Jede Finanzierungsrunde bringt in der Regel neue Gesellschafter, oft auch einen Sitz im Beirat und Zustimmungsrechte bei wichtigen Entscheidungen. Wenn das Unternehmen groß ist, halten die Gründer womöglich nur noch eine Minderheit. Das ist nicht zwingend schlecht: Ein kleinerer Anteil an etwas viel Größerem kann mehr wert sein als alles an etwas Kleinem. Es bedeutet aber, dass die Gründer nicht mehr allein entscheiden können, das Unternehmen klein und bequem zu halten, und die Entscheidung zwischen Wachstum und Profitabilität wird zur Verhandlung.
Exit-Erwartungen
Der Exit eines Kleinunternehmers ist oft persönlich: an einen Käufer verkaufen, das Geschäft an die Familie oder einen Mitarbeitenden übergeben oder es bis zur Rente weiterführen. Viele „verlassen“ ihr Unternehmen im Investorensinn nie. Das Unternehmen ist das Einkommen.
Bei einem Startup mit externen Investoren gehört der Exit zum Deal. Investoren brauchen ein Liquiditätsereignis, meist eine Übernahme oder einen Börsengang, um ihr Geld mit Rendite zurückzubekommen. Kann der Markt eines Unternehmens ein solches Ergebnis nicht tragen, führt die Diskrepanz zu echten Konflikten zwischen Gründern, die mit einem profitablen mittelgroßen Unternehmen zufrieden wären, und Investoren, die einen großen Erfolg brauchen. Zu wissen, welches Ergebnis Ihre Geldgeber erwarten, gehört zu den wichtigsten Gesprächen der frühen Phasen. Der Artikel Phasen eines Startups behandelt die wichtigsten Exit-Wege.
Die Kennzahlen, auf die jedes Modell schaut
Weil die Ziele verschieden sind, unterscheiden sich auch die Dashboards.
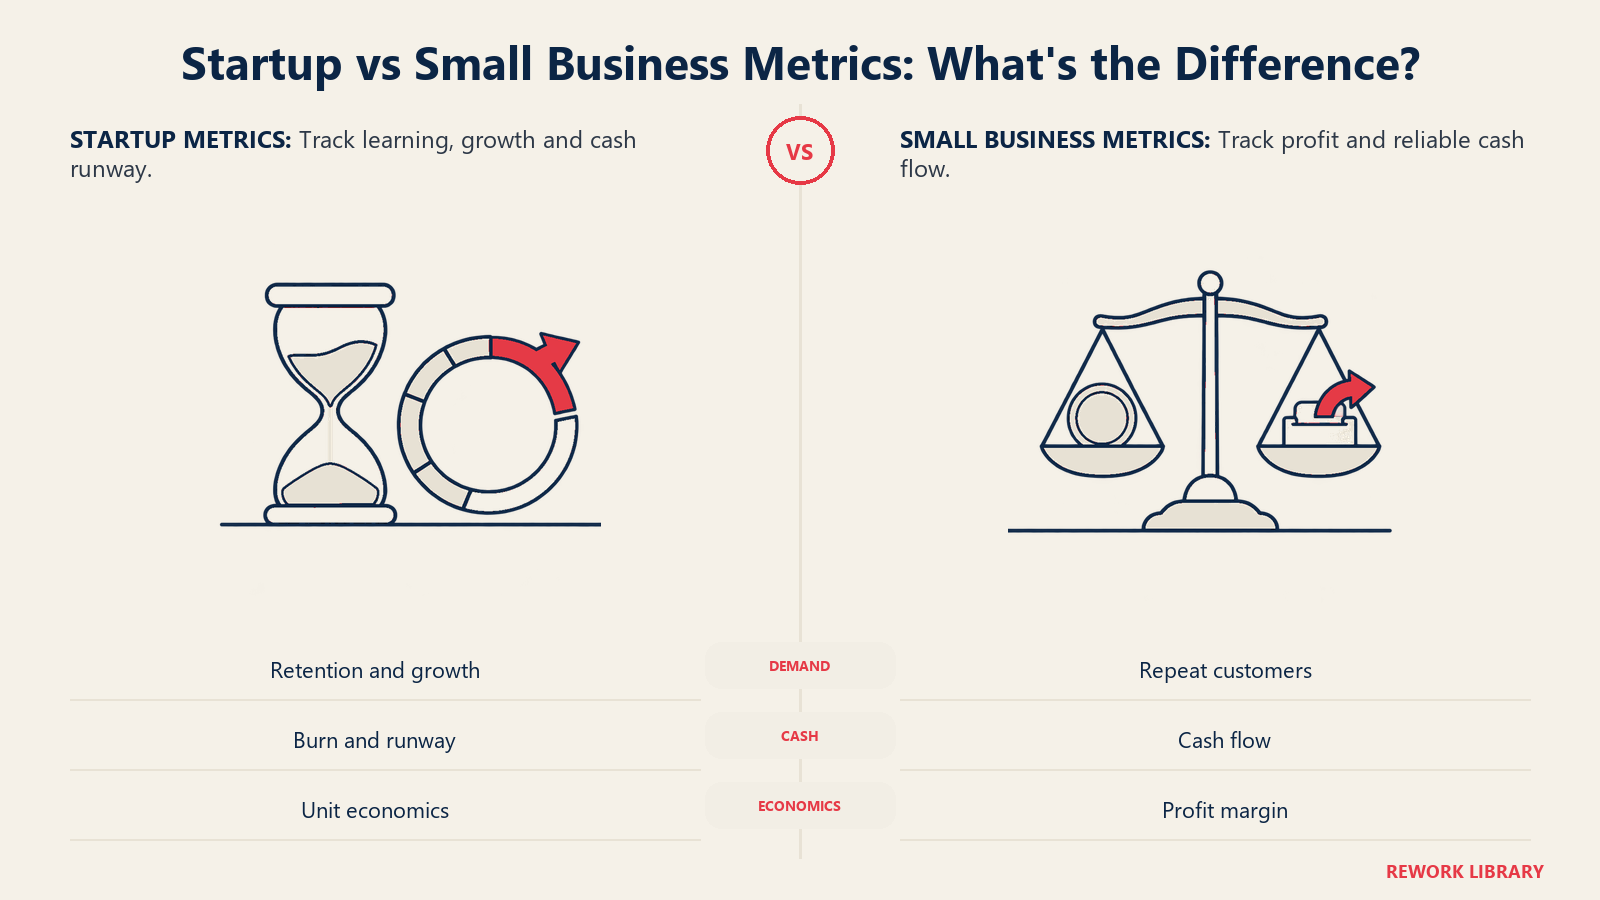
Kennzahlen von Kleinunternehmen zielen darauf, zahlungsfähig und profitabel zu bleiben:
- Brutto- und Nettogewinnmarge
- Cashflow und Liquiditätsreichweite in Tagen
- Break-even-Punkt: wie viel Sie verkaufen müssen, um die Kosten zu decken
- Stammkunden, lokaler Ruf und durchschnittlicher Bestellwert
Startup-Kennzahlen zielen darauf, schnell zu lernen und zu überleben, bis das Modell funktioniert:
- Wachstumsrate bei Nutzern oder Umsatz
- Retention und Engagement, die den Product-Market-Fit anzeigen
- Burn Rate und Runway: wie schnell das Geld verbraucht wird und wie viele Monate bleiben
- Unit Economics: ob jeder Kunde mehr wert ist, als seine Gewinnung kostet
Ein Startup kann auf dem Papier unprofitabel aussehen und trotzdem gesund sein, wenn die Verluste Lernen und Wachstum erkaufen. Ein Kleinunternehmen mit denselben Verlusten wäre in Schwierigkeiten. Das falsche Dashboard für das falsche Unternehmen zu lesen, ist eine häufige Quelle schlechter Ratschläge.
Wie offizielle Stellen „Kleinunternehmen“ definieren (und warum „Startup“ keine Definition hat)
Regierungen müssen wissen, welche Unternehmen für Kredite, Aufträge, steuerliche Behandlung und leichtere Regulierung infrage kommen, deshalb gibt es für „Kleinunternehmen“ formale Definitionen. „Startup“ hat weder im Recht noch in der Statistik eine. Es ist ein beschreibender Begriff von Gründern, Investoren und Presse, und darum sind Definitionen wie die von Blank und Graham wichtig.
Vereinigte Staaten. Die SBA legt Größenstandards nach Branche fest, nicht als einzelne Zahl. Laut SBA variieren die Größenstandards je nach Branche und beruhen im Allgemeinen auf der Zahl der Beschäftigten oder dem jährlichen Umsatz, und sie werden jedem Branchencode einzeln zugewiesen. Dieselbe Seite verweist Unternehmen auf den Code of Federal Regulations und ein SBA-Tool für Größenstandards, um die genaue Schwelle in ihrer Branche zu finden. Es gibt also keine einzelne Grenze, die sich zitieren ließe, und Sie sollten Ihren eigenen Branchencode prüfen. Für Forschung und Interessenvertretung unterstützt das Office of Advocacy der SBA Unternehmen mit weniger als 500 Beschäftigten, und seine FAQ 2026 zählt 36.207.130 Kleinunternehmen in den USA, also 99,9 Prozent aller Unternehmen, mit 62,3 Millionen Beschäftigten (45,9 Prozent der Arbeitskräfte im privaten Sektor).
Europäische Union. Die EU verwendet einen festen dreiteiligen Test. Laut Europäischer Kommission ordnen Beschäftigtenzahl sowie Umsatz oder Bilanzsumme ein Unternehmen einer Kategorie zu:
| Kategorie | Beschäftigtenzahl | Umsatz | Bilanzsumme |
|---|---|---|---|
| Kleinstunternehmen | Weniger als 10 | Bis zu 2 Millionen EUR | Bis zu 2 Millionen EUR |
| Kleines Unternehmen | Weniger als 50 | Bis zu 10 Millionen EUR | Bis zu 10 Millionen EUR |
| Mittleres Unternehmen | Weniger als 250 | Bis zu 50 Millionen EUR | Bis zu 43 Millionen EUR |
Ein Unternehmen muss die Obergrenze bei den Beschäftigten und eine der beiden finanziellen Obergrenzen einhalten. Gehört ein Unternehmen zu einer größeren Gruppe, müssen unter Umständen auch deren Zahlen mitgerechnet werden. So kann sich die Tochter eines Großkonzerns nicht als KMU qualifizieren.
Beachten Sie, was diese Definitionen gemeinsam haben: Sie messen Größe, nicht Ambition. Ein Softwareunternehmen mit 10 Beschäftigten und dem Plan, Millionen Nutzer zu erreichen, und ein Installationsbetrieb mit 10 Beschäftigten sind für die SBA beide „klein“ und für die EU beide „Kleinstunternehmen“. Nur Wachstumsabsicht und Geschäftsmodell trennen sie, und das misst keine Behörde. Es heißt auch, dass sich ein Startup allein aufgrund seiner Größe für Förderprogramme für kleine Unternehmen qualifizieren kann, ein Punkt, der bei Krediten und öffentlichen Aufträgen zählt.
Kann ein Kleinunternehmen zum Startup werden, oder umgekehrt?
Ja, in beide Richtungen, doch keiner der Wechsel geschieht automatisch.
Ein Kleinunternehmen wird zum Startup, wenn seine Inhaber aufhören, das bekannte Modell umzusetzen, und beginnen, ein skalierbares zu suchen. Eine lokale Steuerkanzlei, die Software für Tausende von Kanzleien entwickelt und dafür Kapital aufnimmt, führt keine bekannte Dienstleistung mehr aus. Sie geht eine unbewiesene Wette ein. Ein produktisierter Service ist ein verbreiteter Zwischenschritt: Ein Dienstleister verpackt sein Angebot in ein wiederholbares Produkt, das als Basis für Skalierung dienen oder für sich genommen ein stabiles Kleinunternehmen sein kann.
Ein Startup wird zum Kleinunternehmen (oder zu einem größeren, gewöhnlichen Unternehmen), wenn es ein funktionierendes Modell findet und Gewinn und Kontrolle dem maximalen Wachstum vorzieht. Manche Gründer wechseln bewusst, indem sie Investorenanteile zurückkaufen oder weitere Runden ablehnen. Andere landen dort von selbst, wenn das Wachstum stockt, der Markt kleiner ist als erhofft oder die Finanzierung versiegt. Beides ist kein Scheitern, solange das Unternehmen gesund ist und die Inhaber zufrieden sind.
Blanks Definition weist auf einen dritten Weg hin: den Erfolg. Hat ein Startup sein Modell gefunden und setzt es im großen Maßstab um, sucht es nicht mehr, und nach seiner Definition ist es dann kein Startup mehr, sondern ein Unternehmen. Der Artikel Phasen eines Startups erklärt diesen Verlauf, und das SMB-Wachstumsframework ist ein nützlicher Leitfaden für kleine Unternehmen, die entscheiden, wie stark sie vorantreiben wollen.
Welches sollten Sie aufbauen?
Keines ist besser. Die Wahl hängt davon ab, was Sie wollen.
- Wählen Sie den Weg des Kleinunternehmens, wenn Sie Kontrolle, stabiles Einkommen und ein klares Modell wollen, mit dem Sie schnell starten können, und keine externen Investoren, die Ihr Tempo vorgeben.
- Wählen Sie den Startup-Weg, wenn Sie ein großes ungelöstes Problem reizt, Sie eine hohe Ausfallwahrscheinlichkeit akzeptieren und bereit sind, Eigentum zu teilen, um ein viel größeres Ergebnis anzustreben.
Der teure Fehler ist ein Missverhältnis: Wagniskapital für ein Geschäft zu nehmen, das sich nicht skalieren lässt, oder ein Startup wie ein Lifestyle-Unternehmen zu führen, während Investoren eine hundertfache Rendite erwarten. Entscheiden Sie zuerst, was Sie aufbauen, und wählen Sie dann die passende Finanzierung.
Wichtige Fakten: Startup vs. Kleinunternehmen
- Steve Blank definiert ein Startup als eine Organisation, die gegründet wurde, um ein wiederholbares und skalierbares Geschäftsmodell zu suchen.
- Paul Graham sagt, ein Startup sei ein Unternehmen, das darauf ausgelegt ist, schnell zu wachsen, und dass die meisten neuen Unternehmen, etwa Restaurants und Friseursalons, keine Startups sind.
- SBA-Größenstandards variieren je nach Branche und beruhen im Allgemeinen auf Beschäftigtenzahl oder jährlichem Umsatz.
- Die EU definiert KMU über Beschäftigtenzahl plus Umsatz oder Bilanzsumme: Kleinstunternehmen unter 10 Beschäftigten, kleine unter 50, mittlere unter 250.
- Das Office of Advocacy der SBA zählt 36.207.130 Kleinunternehmen in den USA, 99,9 Prozent der Unternehmen, mit 45,9 Prozent der Arbeitskräfte im privaten Sektor.
- SBA-7(a)-Kredite werden von Kreditgebern vergeben und sind durch eine SBA-Garantie gedeckt, bis zu 5 Millionen $ pro Kredit.
- Von den US-Betriebsstätten, die im Jahr bis März 2015 eröffnet wurden, waren fünf Jahre später noch 50,2 % geöffnet (BLS).
- „Startup“ hat keine rechtliche oder statistische Definition.
Weiterführende Lektüre

Co-Founder & COO
On this page
- Der Kernunterschied: Wachstumsabsicht und ein Geschäftsmodell, das erst gesucht wird
- Startup und Kleinunternehmen auf einen Blick
- Finanzierung: Ersparnisse und Bankkredite vs. Business Angels und Wagniskapital
- Wie Kleinunternehmen meist finanziert werden
- Wie Startups meist finanziert werden
- Risiko- und Scheiternsprofil
- Eigentum und Kontrolle
- Exit-Erwartungen
- Die Kennzahlen, auf die jedes Modell schaut
- Wie offizielle Stellen „Kleinunternehmen“ definieren (und warum „Startup“ keine Definition hat)
- Kann ein Kleinunternehmen zum Startup werden, oder umgekehrt?
- Welches sollten Sie aufbauen?
- Weiterführende Lektüre