Strategische Käufer und Finanzinvestoren im Vergleich
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Wenn ein Gründer sich zum Verkauf entschließt, lautet die erste Frage meist „für wie viel?“. Die nützlichere erste Frage ist „an wen?“. Zwei Käufer können dasselbe Unternehmen betrachten, mit demselben Umsatz und demselben Gewinn, und mit unterschiedlichen Preisen, unterschiedlichen Dealkonditionen und sehr unterschiedlichen Plänen für Ihre Leute wieder gehen. Der Grund ist einfach. Sie kaufen das Unternehmen aus verschiedenen Gründen.
Dieser Artikel definiert die beiden Käufertypen, erklärt, wie jeder ein Unternehmen bewertet, vergleicht die Dealstrukturen, die sie typischerweise nutzen, und behandelt, was danach meist mit Team, Marke und Gründer geschieht. Er betrachtet auch die Mischformen, die die Grenze verwischen. Er gehört zum breiteren Thema Exit-Optionen für Unternehmensinhaber, das die anderen Wege behandelt, etwa Management-Buy-outs und Mitarbeiterbeteiligung.
Wichtige Fakten
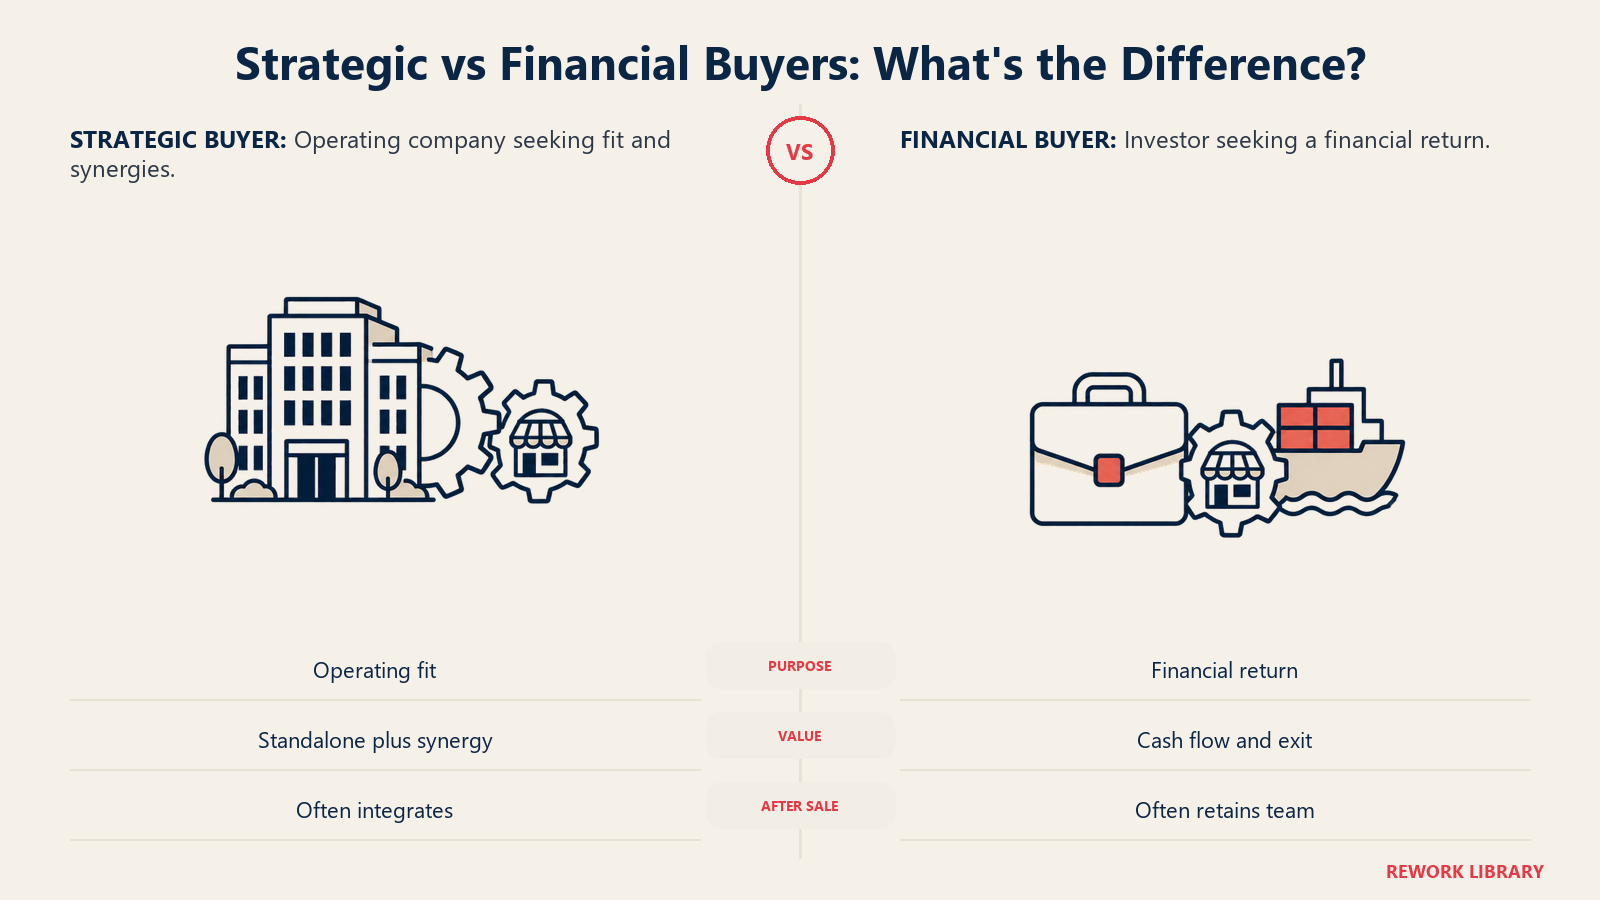
- Ein strategischer Käufer ist ein operatives Unternehmen, das ein anderes Geschäft erwirbt, um das eigene zu stärken. Ein Finanzinvestor ist ein Investor, etwa ein Private-Equity-Fonds, ein Family Office, ein Search Fund oder eine Holdinggesellschaft, der ein Unternehmen hauptsächlich wegen der finanziellen Rendite erwirbt.
- In einer im Journal of Financial Economics veröffentlichten Studie zu börsennotierten Zielunternehmen fanden Bargeron, Schlingemann, Stulz und Zutter (2008), dass die Aktionäre des Zielunternehmens eine um 63 % höhere Prämie erhielten, wenn der Erwerber ein börsennotiertes Unternehmen statt einer Private-Equity-Firma war, und eine um 14 % höhere Prämie als bei einem privaten operativen Unternehmen.
- Dieselbe Arbeit berichtet, dass die Lücke auch nach Kontrolle typischer Deal- und Zielmerkmale bestehen bleibt und am deutlichsten beim Vergleich privater Bieter mit börsennotierten Bietern für Ziele mit geringem Managementanteil ausfällt.
- Diese Forschung betrifft börsennotierte Zielunternehmen. Betrachten Sie sie also als Beleg dafür, wie der Bietertyp den Preis beeinflusst, nicht als Preisregel für ein privat gehaltenes Unternehmen.
Was jeder Käufer eigentlich ist
Strategische Käufer
Ein strategischer Käufer, manchmal auch Trade Buyer genannt, ist ein operatives Unternehmen in derselben oder einer angrenzenden Branche. Er hat bereits Kunden, Produkte, ein Vertriebsteam und eine Kostenbasis. Er kauft Ihr Unternehmen, weil die Kombination für ihn mehr wert ist als Ihr Unternehmen für sich allein.
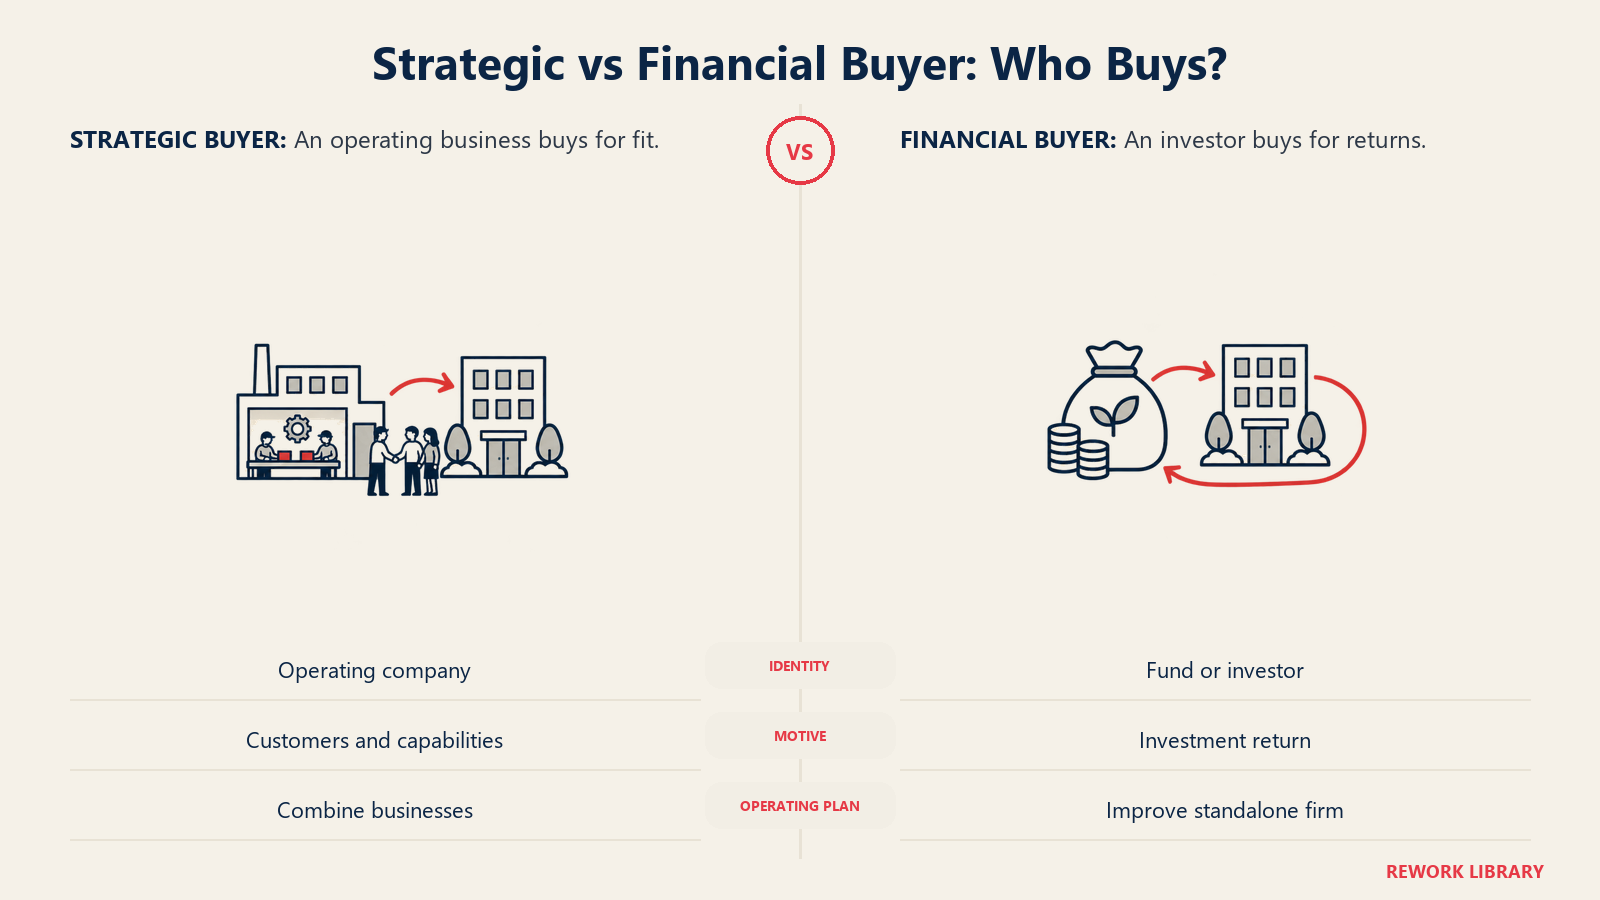
Typische Motive:
- Kunden oder einen Markt hinzugewinnen. Ein regionaler Distributor kauft einen anderen regionalen Distributor, um in eine neue Provinz oder ein neues Land einzutreten.
- Ein Produkt oder eine Fähigkeit hinzugewinnen. Eine Softwarefirma kauft eine kleinere wegen eines Moduls, dessen Entwicklung zwei Jahre dauern würde. Am kleinen Ende überschneidet sich das mit der Idee eines Acqui-Hire, bei dem der Hauptgewinn das Team ist.
- Einen Wettbewerber ausschalten. Weniger Rivalen bedeuten bessere Preise.
- Kosten herausnehmen. Zwei Finanzteams, zwei Lager und zwei Versicherungspakete werden zu einem.
Finanzinvestoren
Ein Finanzinvestor plant nicht, Ihr Geschäft als Teil eines anderen operativen Unternehmens zu betreiben. Er kauft das Unternehmen als Vermögenswert, erwartet, es zu verbessern, und erwartet, es später zu verkaufen oder den Cashflow zu vereinnahmen. Die wichtigsten Typen:
- Private-Equity-Fonds. Gebündeltes Kapital externer Investoren, das über eine feste Fondslaufzeit in Unternehmen investiert wird, meist mit dem Plan, innerhalb weniger Jahre auszusteigen. Die Mechanik behandelt Private Equity erklärt.
- Family Offices. Investmentvehikel für vermögende Familien, oft geduldiger als ein Fonds, weil es keine feste Fondslaufzeit gibt. Wie sie arbeiten, lesen Sie unter Family-Office-Dienstleistungen.
- Search Funds. Eine Einzelperson oder ein Duo, von Investoren unterstützt, das Geld einsammelt, um ein Unternehmen zu finden und es dann als CEO zu führen.
- Holdinggesellschaften. Gruppen mit permanentem Kapital, die Unternehmen kaufen und unbefristet halten und dabei oft das bestehende Management belassen.
Diese Typen unterscheiden sich voneinander. Ein Search Fund, der Ihr Unternehmen führen will, und ein PE-Fonds, der es in fünf Jahren verkaufen will, werden sehr unterschiedliche Dinge verlangen. Behandeln Sie „Finanzinvestor“ also nicht als eine einzige Persönlichkeit.
Wie jeder Ihr Unternehmen bewertet
Hier gehen die beiden am weitesten auseinander. Beide beginnen mit denselben Finanzzahlen, stellen daran aber unterschiedliche Fragen. Zu den zugrunde liegenden Methoden siehe Methoden der Unternehmensbewertung sowie die Glossareinträge zu Bewertung und EBITDA.
Die strategische Linse: Was ist es uns wert?
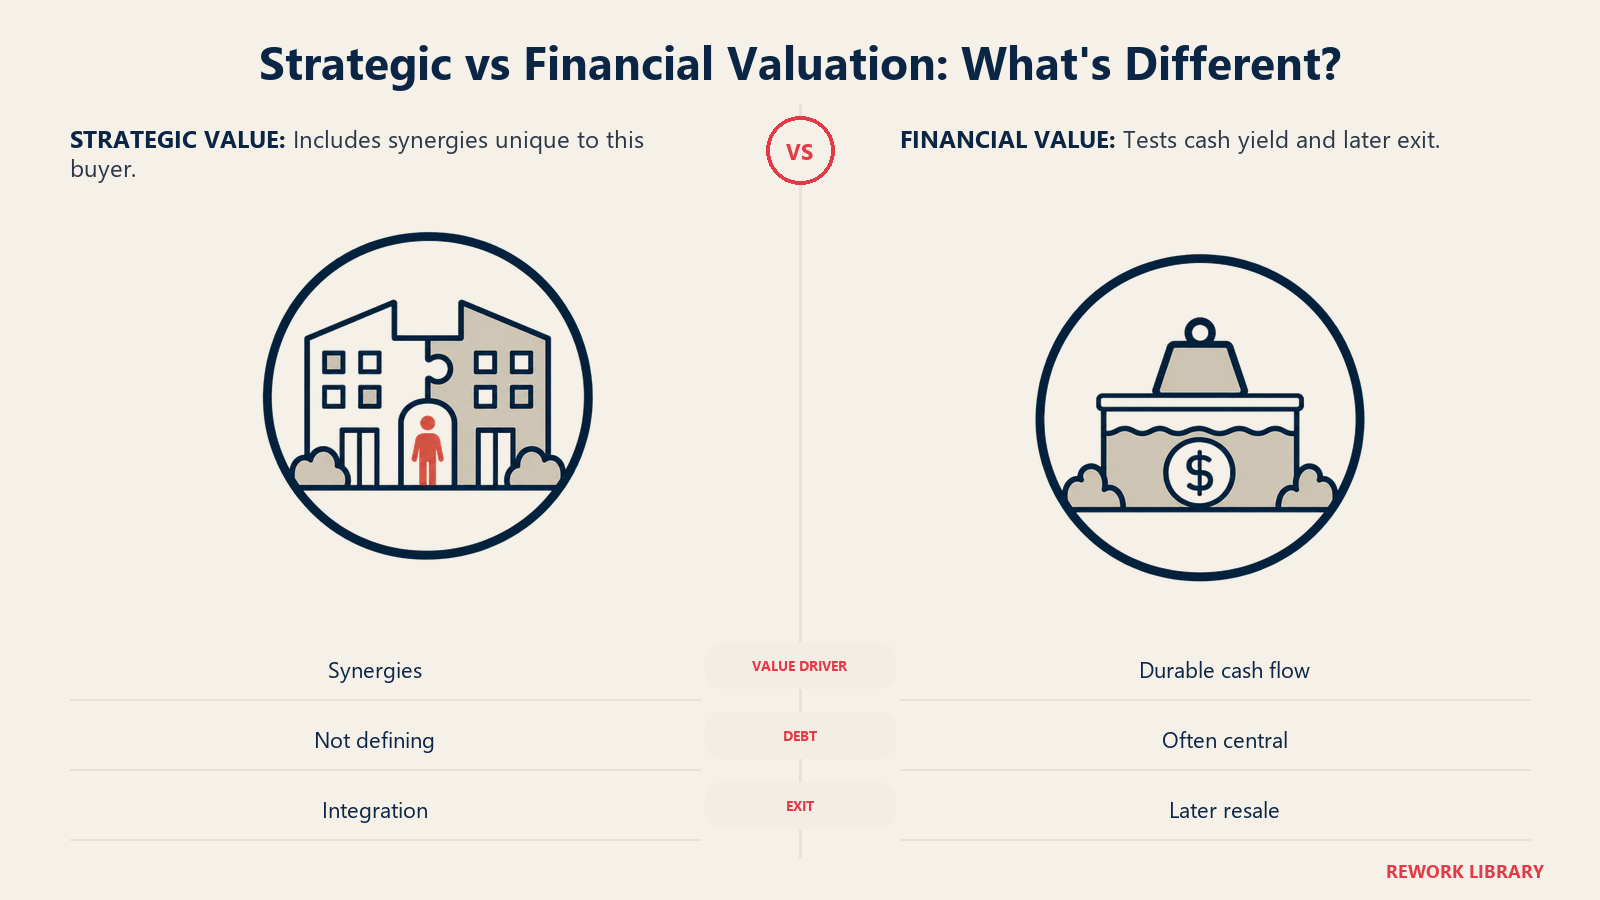
Ein strategischer Käufer baut einen Wert auf, der einschließt, was Ihr Unternehmen heute verdient, plus das, was die Kombination hinzufügt. Dieser zweite Teil sind Synergien:
- Umsatzsynergien. Cross-Selling seiner Produkte an Ihre Kunden und umgekehrt.
- Kostensynergien. Überschneidende Mitarbeitende, Büros, Lieferanten und Systeme.
- Fähigkeitswert. Eine Lizenz, eine Technologie, ein Standort oder ein Team, deren Aufbau langsam oder teuer wäre.
Grundsätzlich kann ein strategischer Käufer mehr zahlen als Ihren Stand-alone-Wert, weil er einen Teil der Synergie für sich behalten und trotzdem etwas an Sie weitergeben kann. In der Praxis gibt er nicht alles weiter. Käufer verhandeln so, dass sie nur so viel vom Aufwärtspotenzial teilen, wie sie müssen.
Strategische Angebote hängen auch von der Passung ab. Ein Käufer ohne echte Überschneidung mit Ihrem Unternehmen bewertet es ähnlich wie ein Finanzinvestor. Ein Käufer mit starker Überschneidung zahlt womöglich eine hohe Prämie, aber solche Käufer gibt es meist nur eine Handvoll.
Die finanzielle Linse: Was wird es verdienen, und was kann es tragen?
Ein Finanzinvestor bewertet Ihr Unternehmen danach, was es aus eigener Kraft erzeugen kann, plus dem, was der Käufer verbessern kann. Seine Fragen drehen sich meist um Cash:
- Ist der Cashflow dauerhaft? Wiederkehrender Umsatz, diversifizierte Kunden und stabile Margen erhöhen den Wert. Abhängigkeit von einem Kunden oder einer Person senkt ihn.
- Wie viel Schulden kann das Unternehmen tragen? Viele Finanzinvestoren finanzieren einen Teil des Preises mit geliehenem Geld, besichert durch den eigenen Cashflow des Unternehmens. Ein stabiles, vorhersehbares Unternehmen kann mehr Schulden tragen, wodurch der Käufer mehr zahlen und trotzdem seine Zielrendite erreichen kann.
- Wie sieht der Exit aus? Ein Fonds, der in einigen Jahren verkaufen muss, bepreist das Unternehmen danach, was der nächste Käufer zahlen wird.
Finanzinvestoren zahlen tendenziell auch für die Qualität des Managements, da sie meist keine operativen Führungskräfte in Wartestellung haben. Deshalb ist ein Unternehmen, das vom Gründer abhängt, für sie schwerer verkäuflich, ein Problem, das das Schlüsselpersonenrisiko behandelt.
Warum die Belege in beide Richtungen weisen
Die Studie von Bargeron et al. ist ein nützlicher Bezugspunkt, weil sie Bietertypen trennt. Bei börsennotierten Zielunternehmen zahlte ein Private-Equity-Bieter eine viel niedrigere Prämie als ein börsennotierter Erwerber, und ein privates operatives Unternehmen lag dazwischen. Die Autoren fanden außerdem, dass der Unterschied auch nach Kontrolle der üblichen Deal- und Zielmerkmale bestehen blieb und dass börsennotierte Bieter ihre Prämien mit höherem Management- und institutionellem Anteil am Zielunternehmen erhöhten, private Bieter aber nicht.
Die vernünftige Lesart für einen Gründer ist eng. Wer der Bieter ist, kann verändern, was für dasselbe Ziel gezahlt wird. Das heißt nicht, dass strategische Käufer immer mehr zahlen, und es sagt nichts Direktes über ein privat gehaltenes Unternehmen in Südostasien. Bei inhabergeführten Firmen führt der bessere Weg zu Belegen über einen Verkaufsprozess, in dem man tatsächliche Angebote sieht.
Wie sich Dealstrukturen unterscheiden
Der Preis ist eine Zahl. Die Struktur entscheidet, wie viel davon Sie tatsächlich erhalten, wann, und woran Sie danach noch gebunden sind.
Vollverkauf vs. Teilverkauf
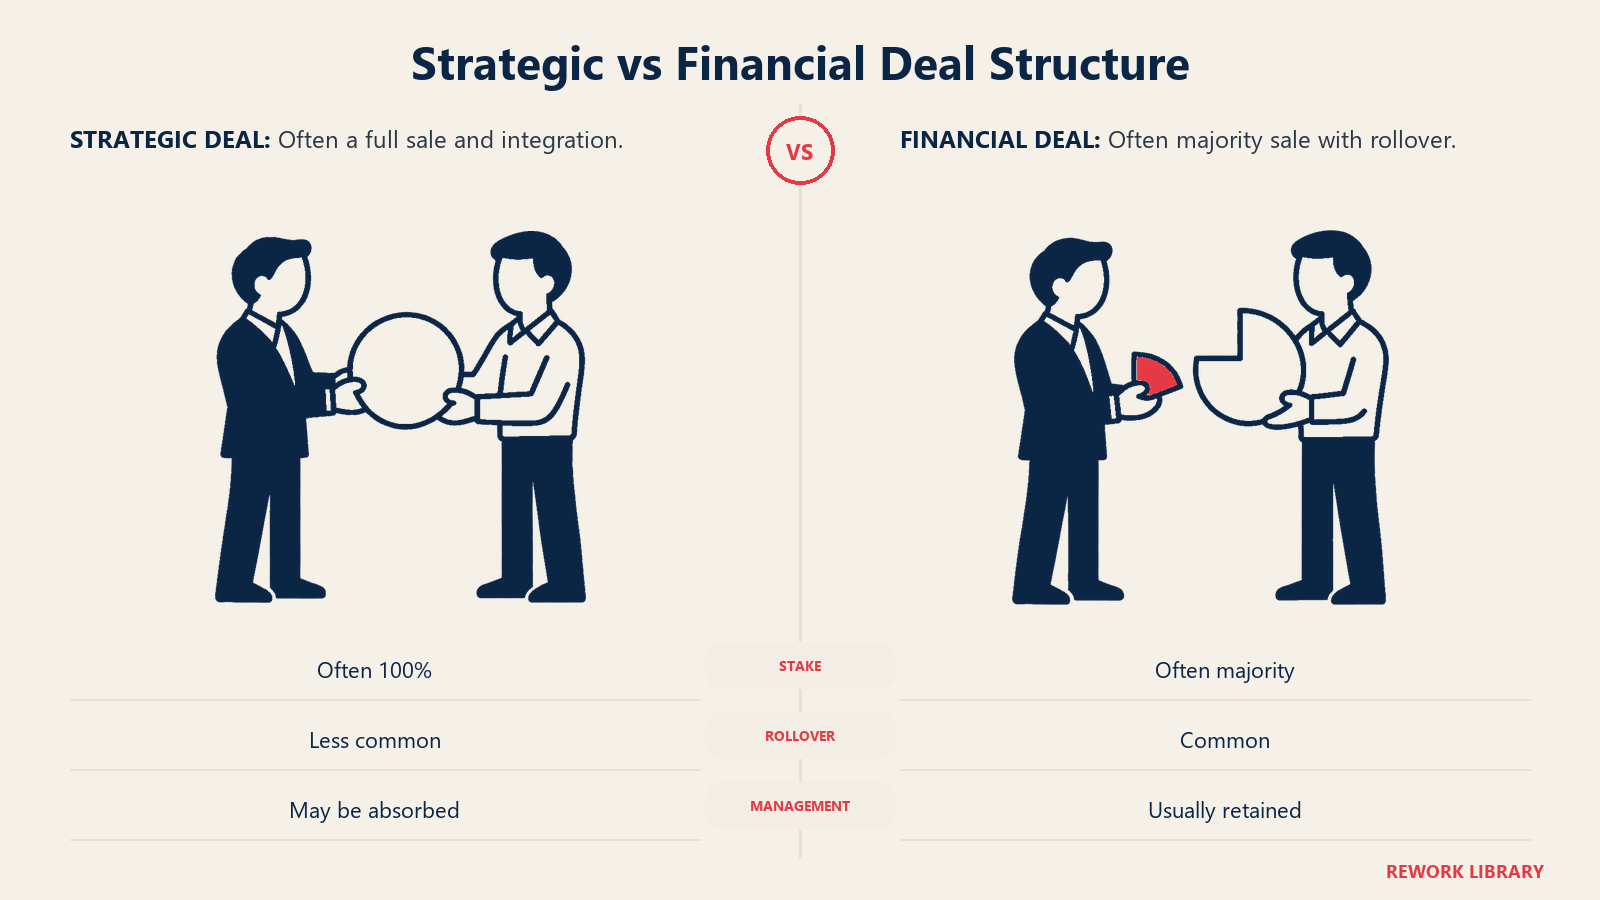
Strategische Käufer kaufen häufiger 100 % des Unternehmens. Sie wollen Kontrolle und Integration, und ein Geschäft, das ihnen nur teilweise gehört, können sie nicht integrieren. Finanzinvestoren kaufen häufig eine Mehrheit und lassen den Verkäufer mit einer Minderheitsbeteiligung zurück.
Rollover Equity
Ein Finanzinvestor bittet den Gründer oft, einen Teil des Erlöses in die neue Eigentümerstruktur zu reinvestieren, manchmal Rollover Equity genannt. Die Idee ist eine zweite Auszahlung, wenn der Käufer seinerseits verkauft. Für einen Gründer bedeutet das zwei Dinge: Sie bleiben den Ergebnissen des Unternehmens ausgesetzt, und ein Teil Ihres Schlagzeilenpreises ist Papier, kein Bargeld. Ein strategischer Käufer verlangt das seltener, bietet aber möglicherweise eigene Aktien als Teil des Preises an.
Earn-outs
Ein Earn-out macht einen Teil des Preises davon abhängig, dass das Unternehmen nach dem Verkauf Ziele erreicht. Beide Käufertypen setzen ihn ein, besonders wenn Gründer und Käufer über künftige Ergebnisse uneins sind. Er birgt ein spezifisches Risiko: Nach dem Abschluss kontrolliert der Käufer das Unternehmen. Hängt Ihr Earn-out vom Umsatz ab und führt der Käufer Ihre Kunden in seine eigenen Konten zusammen, kann die Zahl, nach der Sie bezahlt wurden, schwer messbar werden. Legen Sie vor der Unterschrift fest, wie die Ziele berechnet werden.
Haltung des Managements
Finanzinvestoren wollen im Allgemeinen, dass das bestehende Team das Unternehmen weiterführt, zumindest während ihrer Haltedauer. Sie koppeln oft einen Teil des Pakets an das Bleiben. Strategische Käufer haben für manche Rollen eigene Manager bereit und behalten deshalb möglicherweise weniger Ihrer Führungskräfte.
| Merkmal | Strategischer Käufer | Finanzinvestor |
|---|---|---|
| Wer er ist | Operatives Unternehmen, oft Wettbewerber, Lieferant oder angrenzender Akteur | PE-Fonds, Family Office, Search Fund oder Holdinggesellschaft |
| Warum er kauft | Synergien: Kunden, Fähigkeiten, Kosteneinsparungen | Kapitalrendite aus Cashflow und Wachstum |
| Bewertungsgrundlage | Stand-alone-Wert plus Anteil an Synergien | Dauerhafter Cashflow, Verschuldungsfähigkeit, Exitwert |
| Typischer Anteil | Oft 100 % | Oft eine Mehrheit, der Gründer behält eine Minderheit |
| Rollover Equity | Seltener | Üblich |
| Management nach Abschluss | Oft teilweise ersetzt oder aufgenommen | Soll meist bleiben und es führen |
| Marke | Oft in die des Käufers aufgehen lassen | Meist beibehalten |
| Integration | Umfangreich | Leicht, mit zusätzlichem Reporting und Governance |
| Hauptrisiko für den Gründer | Rolle und Team können verschwinden | Zweiter Eigentümer und späterer Weiterverkauf |
Betrachten Sie die Tabelle als Tendenzen. Einzelne Käufer weichen von diesen Mustern ab, und das Term Sheet ist der einzige verlässliche Wegweiser.
Was danach geschieht
Das Team
Bei einem strategischen Käufer lautet die übliche Frage: Überschneidung. Funktionen, die die des Käufers doppeln, etwa Finanzen, HR und Backoffice, werden am wahrscheinlichsten zusammengelegt. Kundennahe und technische Mitarbeitende sind meist der Grund, warum der Deal zustande kam, daher wollen Käufer sie tendenziell behalten. Wenn Sie Ihrem Team Sicherheit versprochen haben, fragen Sie nach Konkretem: Halteprämien, Rollenzusagen, eine Kündigungsfrist vor jeder Restrukturierung.
Bei einem Finanzinvestor bleibt das Team häufiger intakt, aber die Erwartungen ändern sich. Das Monatsreporting wird enger, Ziele werden verbindlicher, und Entscheidungen, die früher informell fielen, laufen über ein Board. Manche Teams empfinden das als klärend. Andere als schwerfällig.
Die Marke
Ein strategischer Käufer schafft die Marke des erworbenen Unternehmens oft ab oder behält sie für eine Übergangszeit und geht dann in der eigenen auf. Gründer, denen Vermächtnis und Unternehmensidentität wichtig sind, sollten direkt nach den Markenplänen des Käufers fragen und sich Zusagen schriftlich geben lassen, wenn sie zählen. Finanzinvestoren behalten meist eine Marke, die für sich Wert hat, da die Marke Teil dessen ist, wofür sie bezahlt haben.
Der Gründer
Bei einem strategischen Käufer bleibt ein Gründer üblicherweise für eine Übergangszeit, etwa ein bis zwei Jahre, und geht dann. Die Rolle wird oft kleiner, wenn das Unternehmen in eine größere Struktur aufgenommen wird. Bei einem Finanzinvestor bleibt ein Gründer eher als CEO oder wechselt in eine Vorsitzendenrolle, mit einem neuen Board, neuen Berichtslinien und oft Rollover Equity. Zu bleiben heißt, für Investoren mit eigenem Zeitplan zu arbeiten, und das ist eine andere Aufgabe, als das eigene Unternehmen zu führen.
Der Mischfall: PE-gestützte Plattformen
Die beiden Kategorien verschwimmen in einer häufigen Konstellation. Ein Private-Equity-Fonds kauft ein Unternehmen als „Plattform“ und nutzt es dann, um kleinere Unternehmen derselben Branche zu erwerben, sogenannte Add-ons. Aus Sicht des Add-on-Verkäufers ist der Käufer ein strategischer Erwerber: ein operatives Unternehmen in Ihrer Branche, mit Kunden und einem Managementteam, das will, dass Ihr Unternehmen passt. Aber sein Eigentümer ist ein Finanzinvestor mit Renditeziel und einem späteren Exit.
Das hat praktische Folgen:
- Eine Synergiebepreisung kann möglich sein. Die Plattform kann für Überschneidung zahlen, und ihr Eigentümer ist dazu bereit, weil Zukäufe den Wert der Plattform bei ihrem eigenen Exit steigern.
- Rollover ist üblich. Die Eigentümer der Plattform wollen oft, dass Sie Anteile an der kombinierten Gruppe nehmen.
- Die Uhr tickt weiter. Die Plattform wird selbst verkauft, Ihre Zukunft hängt also teilweise von diesem späteren Verkauf ab.
Das Umgekehrte kommt auch vor. Manche strategische Käufer gründen Investmentarme, die Minderheitsinvestitionen im Stil von Finanzinvestoren tätigen. Wenn ein Käufer sich auf eine Weise beschreibt, die nicht zum Etikett passt, fragen Sie, wem er gehört, wie er finanziert ist und wie lange er halten will.
Wie ein Verkäufer entscheidet
Es gibt keinen allgemein besseren Käufer. Die richtige Frage ist, welcher Typ zu dem passt, was Sie nach dem Abschluss wollen. Gehen Sie diese Punkte der Reihe nach durch.
- Was wollen Sie als Nächstes tun? Lautet die Antwort „innerhalb eines Jahres gehen“, passt der Vollkauf mit Übergangszeit eines strategischen Käufers. Lautet sie „das hier weiterführen, mit Kapital und einem Partner“, passt ein Finanzinvestor besser.
- Wie abhängig ist das Unternehmen von Ihnen? Je mehr es von Ihnen persönlich abhängt, desto schwerer ist es an einen Käufer zu verkaufen, der erwartet, dass das bestehende Management weitermacht. Diese Abhängigkeit vor einem Verkauf zu verringern, erweitert meist Ihre Optionen.
- Gibt es echte strategische Überschneidung? Wenn nur ein oder zwei Unternehmen von einer Kombination profitieren würden, haben Sie auf dieser Seite begrenzten Wettbewerb. Beziehen Sie trotzdem Finanzinvestoren ein, damit Sie einen Preisanker haben.
- Was zählt über den Preis hinaus? Ordnen Sie Sicherheit für das Team, Markenkontinuität, Tempo, Abschlusssicherheit und Ihre eigene Rolle. Vergleichen Sie dann Angebote bei allen, nicht nur bei der Schlagzeile.
- Wie viel vom Preis ist sicher? Ein niedrigeres Angebot komplett in bar kann mehr wert sein als ein höheres, das aus Earn-out und Rollover Equity besteht. Fragen Sie, welcher Anteil jedes Gebots beim Abschluss gezahlt wird.
- Führen Sie einen Prozess. Der verlässlichste Weg zu erfahren, was verschiedene Käufer zahlen, ist, beide Typen unter Vertraulichkeit einzuladen und echte Angebote zu vergleichen.
Vergleichen Sie auch mit den nicht marktbasierten Wegen wie einem Management-Buy-out oder einer Mitarbeiterbeteiligung. Sie zahlen tendenziell anders, passen aber womöglich zu einem Gründer, dessen Priorität Kontinuität ist.
Weiterführende Lektüre

Co-Founder & COO
On this page
- Wichtige Fakten
- Was jeder Käufer eigentlich ist
- Strategische Käufer
- Finanzinvestoren
- Wie jeder Ihr Unternehmen bewertet
- Die strategische Linse: Was ist es uns wert?
- Die finanzielle Linse: Was wird es verdienen, und was kann es tragen?
- Warum die Belege in beide Richtungen weisen
- Wie sich Dealstrukturen unterscheiden
- Vollverkauf vs. Teilverkauf
- Rollover Equity
- Earn-outs
- Haltung des Managements
- Was danach geschieht
- Das Team
- Die Marke
- Der Gründer
- Der Mischfall: PE-gestützte Plattformen
- Wie ein Verkäufer entscheidet
- Weiterführende Lektüre