Bahasa Indonesia
Opsi Exit bagi Pemilik Bisnis: Penjualan, Merger, IPO, dan Buyout
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Kebanyakan pemilik membayangkan exit sebagai satu peristiwa: Anda menjual perusahaan, dibayar, lalu pergi. Dalam praktiknya, exit adalah sebuah menu. Ada setidaknya sembilan jalan keluar yang berbeda dari bisnis yang dimiliki dan dijalankan pemiliknya, dan semuanya berbeda dalam empat hal yang penting bagi orang yang pergi: berapa banyak uang tunai yang diterima, seberapa cepat, seberapa besar kendali atau keterlibatan yang Anda pertahankan, dan apa yang terjadi pada tim Anda sesudahnya.
Artikel ini adalah gambaran umum untuk topik Opsi Exit dan Kepemilikan. Artikel ini memaparkan setiap jalur berdampingan, menjelaskan keputusan-keputusan yang mendasarinya, dan mengarahkan ke artikel terperinci untuk masing-masing. Artikel ini tidak memberi tahu jalur mana yang harus dipilih, karena jawaban yang tepat bergantung pada tujuan Anda dan pada bagaimana bisnis itu tampak di mata pihak luar. Namun artikel ini memberi tahu apa yang perlu dibandingkan.
Exit adalah dua keputusan, bukan satu
Suksesi di perusahaan yang dipimpin pendiri mencakup manajemen, kepemilikan, dan peran di dewan sekaligus. Exit adalah separuh kepemilikan dari paket itu, dan datang dengan sepasang pertanyaannya sendiri.
Apa yang Anda inginkan darinya? Sebagian pemilik menginginkan harga tertinggi. Yang lain ingin melindungi tim, menjaga nama perusahaan tetap hidup, tetap terlibat beberapa tahun lagi, atau mewariskan perusahaan kepada anak. Tujuan-tujuan ini saling tarik ke arah berbeda, dan jalur yang memaksimalkan harga jarang menjadi jalur yang memaksimalkan kesinambungan.
Apa yang sebenarnya sanggup ditopang oleh bisnis? Pembeli, pemberi pinjaman, atau investor pasar saham masing-masing akan bertanya apakah perusahaan berjalan tanpa Anda. Itulah pertanyaan risiko orang kunci, dan ia memengaruhi setiap jalur dalam artikel ini, meski tidak sama besar. Pembeli strategis mungkin membayar untuk apa yang telah Anda bangun walau Anda sentral di dalamnya, sedangkan trust karyawan atau IPO membutuhkan tim manajemen yang mampu melanjutkan tanpa Anda.
Menuliskan tujuan Anda berdasarkan urutan prioritas sebelum berbicara dengan penasihat mana pun adalah hal paling berguna yang bisa Anda lakukan. Penasihat dibayar dari transaksi, dan daftar yang jelas melindungi Anda dari dijualkannya jalur yang paling mudah bagi mereka.
Sembilan jalur sekilas
1. Trade sale kepada pembeli strategis
Pesaing, pemasok, pelanggan, atau perusahaan di bidang berdekatan membeli bisnis karena cocok dengan strateginya sendiri. Pembeli strategis dapat membayar lebih daripada pembeli finansial ketika mereka mengharapkan penghematan atau pendapatan tambahan dari penggabungan kedua perusahaan. Imbal baliknya, kesepakatan ini biasanya mengakhiri independensi Anda, dan tim Anda mungkin menghadapi integrasi, pengurangan karyawan, atau perubahan budaya. Artikel tentang pembeli strategis vs pembeli finansial membahas bagaimana tiap jenis memandang harga dan apa yang akan mereka minta dari Anda.
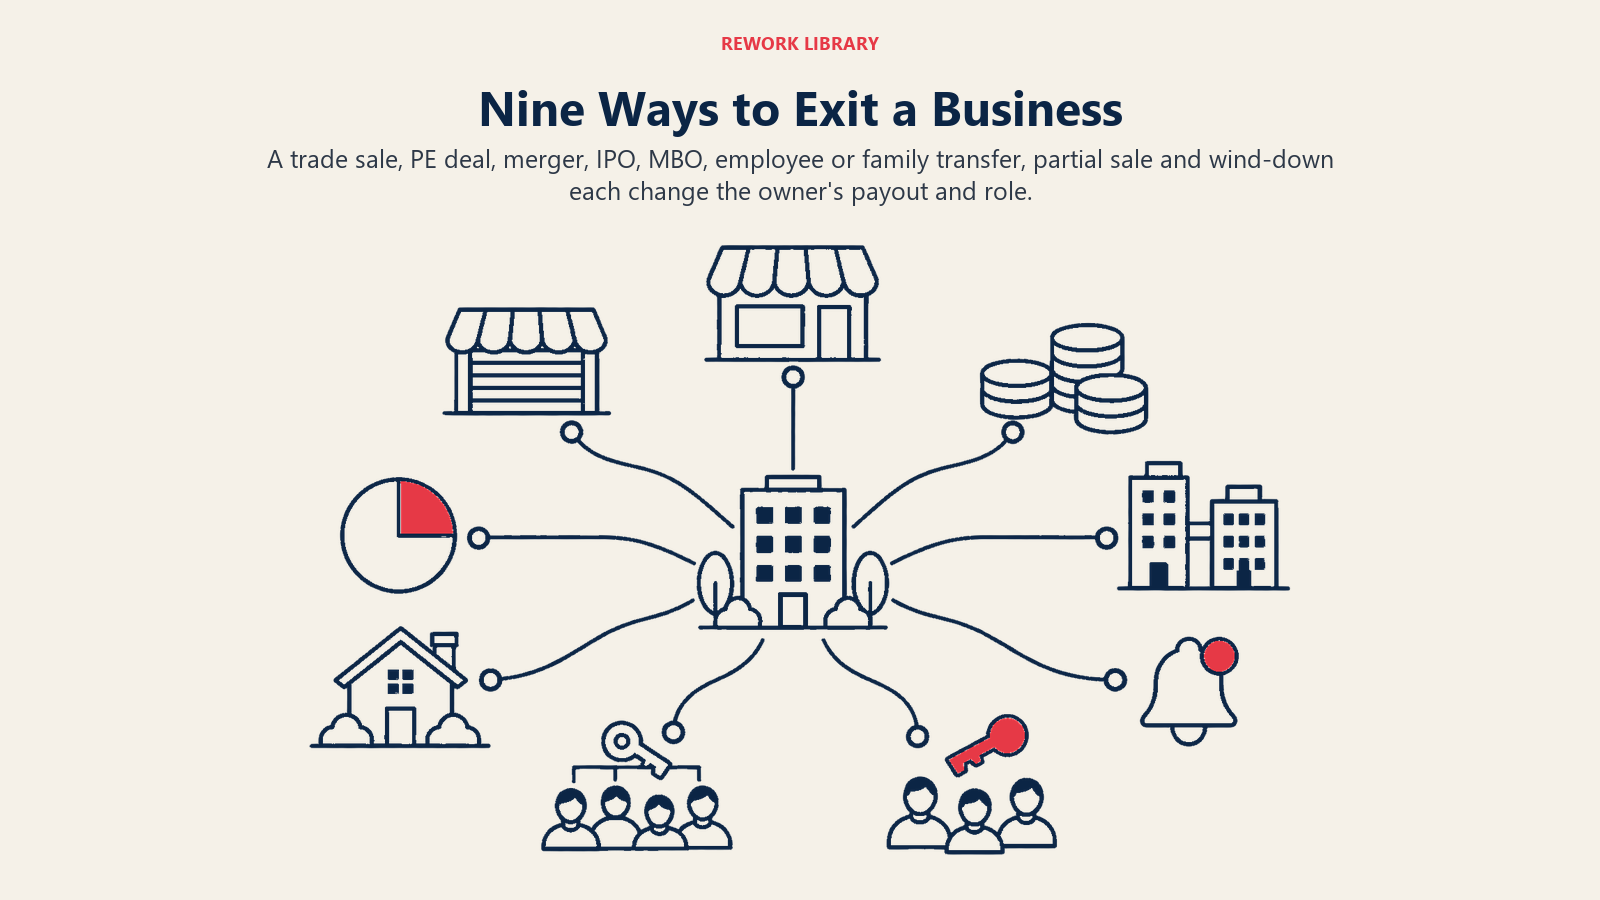
2. Penjualan kepada private equity
Perusahaan private equity membeli seluruh atau sebagian perusahaan, biasanya dengan uang pinjaman, dan bertujuan menjualnya lagi setelah beberapa tahun. Bagi pemilik, daya tariknya adalah pembayaran awal yang besar plus opsi mempertahankan saham minoritas pada penjualan kedua. Masalahnya, Anda kini bekerja untuk investor yang dikejar waktu. Private equity dijelaskan membahas bagaimana kesepakatan distrukturkan, apa arti rollover equity, dan apa yang berubah dalam peran harian Anda.
3. Merger
Dalam merger, dua perusahaan bergabung dan pemilik di kedua sisi menerima saham di entitas baru, bukan (atau selain) uang tunai. Ini bisa cocok bagi pendiri yang menginginkan skala, platform yang lebih besar, dan exit sebagian tanpa perpisahan total. Ini juga jalur yang paling banyak memunculkan kejutan soal budaya dan tata kelola, karena seseorang harus memegang kendali sesudahnya dan tidak selalu bisa Anda. Merger jarang menjadi peristiwa likuiditas yang bersih, jadi periksa berapa harga jual saham Anda dan kapan.
4. Initial public offering
Initial public offering umumnya adalah saat perusahaan pertama kali menjual sahamnya kepada publik. IPO dapat menghimpun modal dan memberi pemilik pasar untuk sahamnya, tetapi ia adalah jalur exit yang paling banyak menuntut dari bisnis. Anda akan menghadapi pelaporan publik, pengawasan dari luar, dan pasar yang mengharapkan hasil yang konsisten. Menjual saham Anda sendiri pun cenderung bertahap dan terbatas, bukan pencairan tunai sekaligus. Bagi sebagian besar perusahaan yang dimiliki pemilik dengan tim puluhan atau ratusan orang, IPO bukan jalur yang realistis, dan paling baik diperlakukan sebagai cara menghimpun modal serta menciptakan pasar bagi saham, dengan exit datang kemudian.
5. Management buyout
Orang-orang yang sudah menjalankan bisnis membelinya dari Anda, biasanya dengan pembiayaan dari luar dan sering kali dengan sebagian harga dibayar seiring waktu. Cara ini dapat menjaga budaya dan mempertahankan bisnis di tangan yang dikenal, dan para manajer mengenal perusahaan cukup baik sehingga kesepakatan bisa bergerak lebih cepat daripada penjualan kepada orang asing. Kelemahannya, para manajer jarang punya uang tunai, sehingga harga bergantung pada apa yang mau dibiayai pemberi pinjaman dan apa yang bersedia Anda tunda. Lihat management buyout untuk mekanismenya.
6. Kepemilikan karyawan
Karyawan mengambil alih perusahaan lewat trust atau program, bukan membeli saham satu per satu. Di Amerika Serikat, wahana utamanya adalah employee stock ownership plan, atau ESOP. Di Inggris, namanya employee ownership trust, atau EOT. Negara lain punya versinya sendiri, dan aturannya sangat berbeda antaryurisdiksi, jadi nasihat lokal sangat penting. Artikel kepemilikan karyawan menjelaskan bagaimana struktur ini bekerja, bagaimana pembiayaannya, dan apa artinya bagi manajemen dan budaya.
7. Pengalihan ke keluarga
Kepemilikan beralih kepada anak laki-laki, anak perempuan, atau kerabat lain, lewat penjualan, hibah, atau campuran keduanya. Cara ini menjaga perusahaan tetap di keluarga dan dapat melestarikan nilai-nilai pendiri, tetapi memunculkan pertanyaan tentang keadilan di antara ahli waris, kelayakan sebenarnya dari sang penerus, serta perlakuan pajak dan hukum atas pengalihan tersebut. Koleksi bisnis keluarga membahasnya mendalam di bawah pengalihan kepemilikan antargenerasi.
8. Penjualan bertahap atau sebagian (rekapitalisasi)
Anda menjual saham minoritas atau mayoritas sambil tetap di tempat, sering kali kepada investor, dan mungkin menjual sisanya nanti. Ini memberi Anda sedikit likuiditas sekarang dan membiarkan Anda terus menjalankan bisnis, yang cocok bagi pemilik yang belum siap pergi. Cara ini juga menetapkan valuasi atas perusahaan dan menambahkan pihak baru di cap table Anda, jadi layak membaca ketentuan tentang kendali, hak exit, dan apa yang terjadi jika Anda dan investor berselisih.
9. Penutupan usaha secara tertib (wind-down)
Anda berhenti beroperasi, menagih piutang, membayar kreditor, menjual atau melepas aset, dan membagikan sisanya. Ini exit yang paling tidak glamor dan sering kali yang tepat bagi bisnis yang sebenarnya adalah praktik pribadi atau begitu bergantung pada pendirinya sehingga tak ada orang lain yang mau membelinya. Tetap diperlukan perencanaan: pelanggan perlu tempat tujuan, staf perlu pemberitahuan, dan kontrak serta sewa perlu ditutup dengan benar.
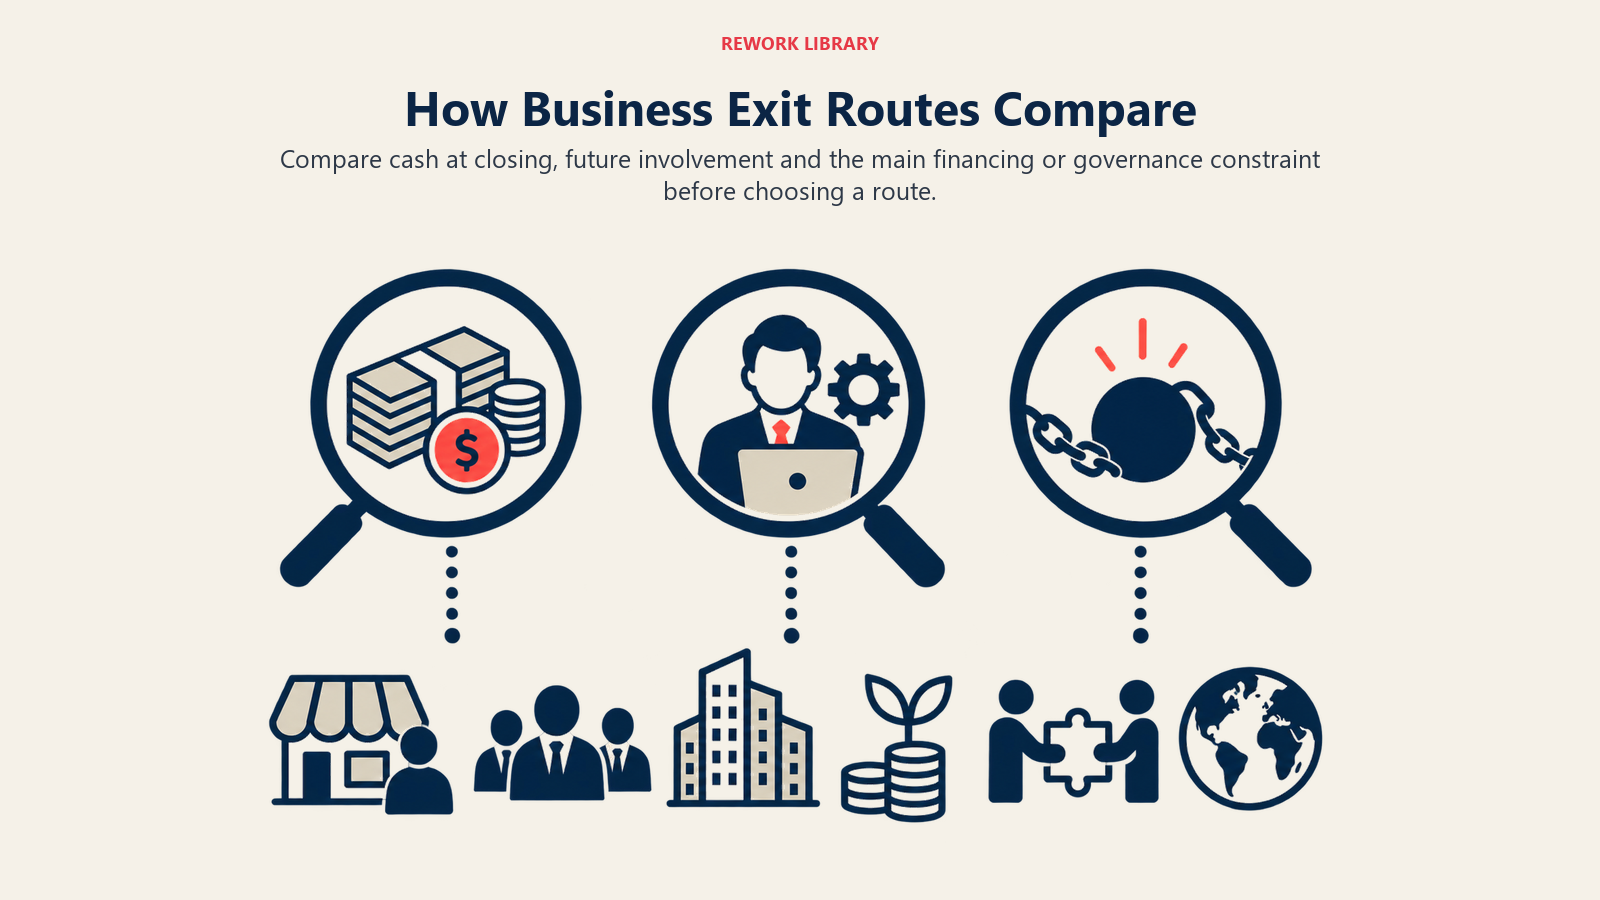
Perbandingan jalur
| Jalur | Uang tunai saat penutupan | Keterlibatan Anda sesudahnya | Kendala utama |
|---|---|---|---|
| Trade sale | Sering tinggi, kadang dengan earn-out | Biasanya ada masa serah terima, lalu keluar | Kecocokan pembeli dan integrasi |
| Private equity | Pembayaran awal besar, plus kemungkinan pembayaran kedua | Sering tetap bertugas, dengan investor menentukan arah | Leverage dan horizon waktu yang tetap |
| Merger | Campuran tunai dan saham | Bergantung pada ketentuan merger | Tata kelola dan budaya |
| IPO | Sebagian besar tertunda, lewat penjualan saham bertahap | Kewajiban perusahaan publik | Skala, kesiapan, dan biaya |
| Management buyout | Bergantung pada pembiayaan, sering sebagian tertunda | Fleksibel, sering berupa peran transisi | Kemampuan manajer mendanai harga |
| Kepemilikan karyawan | Sering didanai seiring waktu | Fleksibel | Perlunya tim manajemen yang tangguh |
| Pengalihan ke keluarga | Sering bertahap atau sebagian dihibahkan | Sering sebagai penasihat | Keadilan dan kapabilitas penerus |
| Penjualan sebagian | Sebagian sekarang, sisanya nanti | Biasanya tetap berjalan | Kendali bersama dengan investor |
| Wind-down | Hanya nilai aset | Tidak ada | Nilai bergantung pada aset, bukan usaha yang berjalan (going concern) |
Perlakukan tabel ini sebagai peta imbal balik, bukan peringkat. Jalur yang tampak kalah soal uang tunai bisa menang setelah Anda menghitung apa yang tetap Anda pegang, siapa yang Anda lindungi, dan seberapa besar kemungkinan kesepakatan itu tuntas.
Apa yang dibayar pembeli, apa pun jalurnya
Setiap jalur yang melibatkan harga bertumpu pada valuasi, dan setiap valuasi bertumpu pada apa yang dihasilkan bisnis serta seberapa besar kemungkinan hasil itu berlanjut. Dua angka yang paling sering disebut adalah valuasi itu sendiri, yaitu perkiraan nilai perusahaan, dan kelipatan laba yang diterapkan padanya. Artikel tentang metode valuasi bisnis menguraikan bagaimana perkiraan itu disusun dan mengapa dua penasihat yang wajar bisa tiba pada angka berbeda.
Tiga hal menggerakkan angka itu lebih dari yang diperkirakan pemilik.
Seberapa besar ketergantungan pada Anda. Jika pelanggan utama membeli dari Anda secara pribadi, jika Anda menyetujui setiap keputusan, atau jika tak ada orang lain yang memegang logika penetapan harga, pembeli akan mendiskon bisnis atau memasukkan risikonya ke dalam earn-out. Mengurangi ketergantungan pada pendiri adalah tugas suksesi sekaligus pengungkit harga.
Seberapa bersih angkanya. Pembeli membayar untuk laba yang dapat mereka verifikasi. Biaya pribadi yang dibebankan lewat perusahaan, kesepakatan informal dengan pihak berelasi, dan dokumentasi yang hilang semuanya memperlambat proses dan mengundang pemotongan harga.
Seberapa dapat diprediksi pendapatannya. Pendapatan berulang, berkontrak, atau recurring lebih mudah dinilai daripada proyek sekali jalan.
Tak satu pun dari ini alasan untuk menunda; semuanya alasan untuk mulai lebih awal.
Posisi pemilik dalam praktik
Dua rangkaian angka layak diperhatikan, dengan catatan bahwa keduanya berasal dari Amerika Serikat dan tidak ada yang merupakan perkiraan untuk pasar Anda.
Exit Planning Institute melaporkan bahwa hanya 20% sampai 30% bisnis yang masuk pasar benar-benar terjual, artinya sebagian besar pemilik yang mencoba menjual tidak berhasil. Halaman yang sama mencatat bahwa generasi Baby Boomer memiliki 51% pasar bisnis Amerika dan diperkirakan akan melakukan transisi dalam sepuluh tahun ke depan. Pembacaan praktisnya: exit memakan waktu lebih lama daripada pemasangan iklan penjualan, dan rencana yang bergantung pada satu pembeli itu rapuh.
Dari sisi kepemilikan karyawan, National Center for Employee Ownership melaporkan bahwa, menurut data 2023, Amerika Serikat memiliki 6.609 program yang teridentifikasi sebagai ESOP, dengan total aset di atas $2 triliun dan 15,1 juta peserta. Itu skala satu jalur di satu negara, dan menunjukkan bahwa kepemilikan karyawan adalah jalur yang mapan, bukan eksperimen niche.
Perlakuan pajak bisa mengubah hitungan dengan cepat. Di Inggris, misalnya, pemerintah mengumumkan bahwa keringanan Capital Gains Tax atas pelepasan yang memenuhi syarat kepada EOT akan turun dari 100% menjadi 50% untuk pelepasan pada atau setelah 26 November 2025. Jalur yang tampak paling murah di satu tahun bisa tampak berbeda di tahun berikutnya, itulah sebabnya siapa pun yang merencanakan exit harus memastikan aturan yang berlaku pada tanggal kesepakatan, di negara tempat mereka dan perusahaan dikenai pajak.
Cara menyempitkan pilihan
Anda tidak perlu menyelesaikan ini dalam satu kali duduk. Urutan yang masuk akal berjalan seperti berikut.
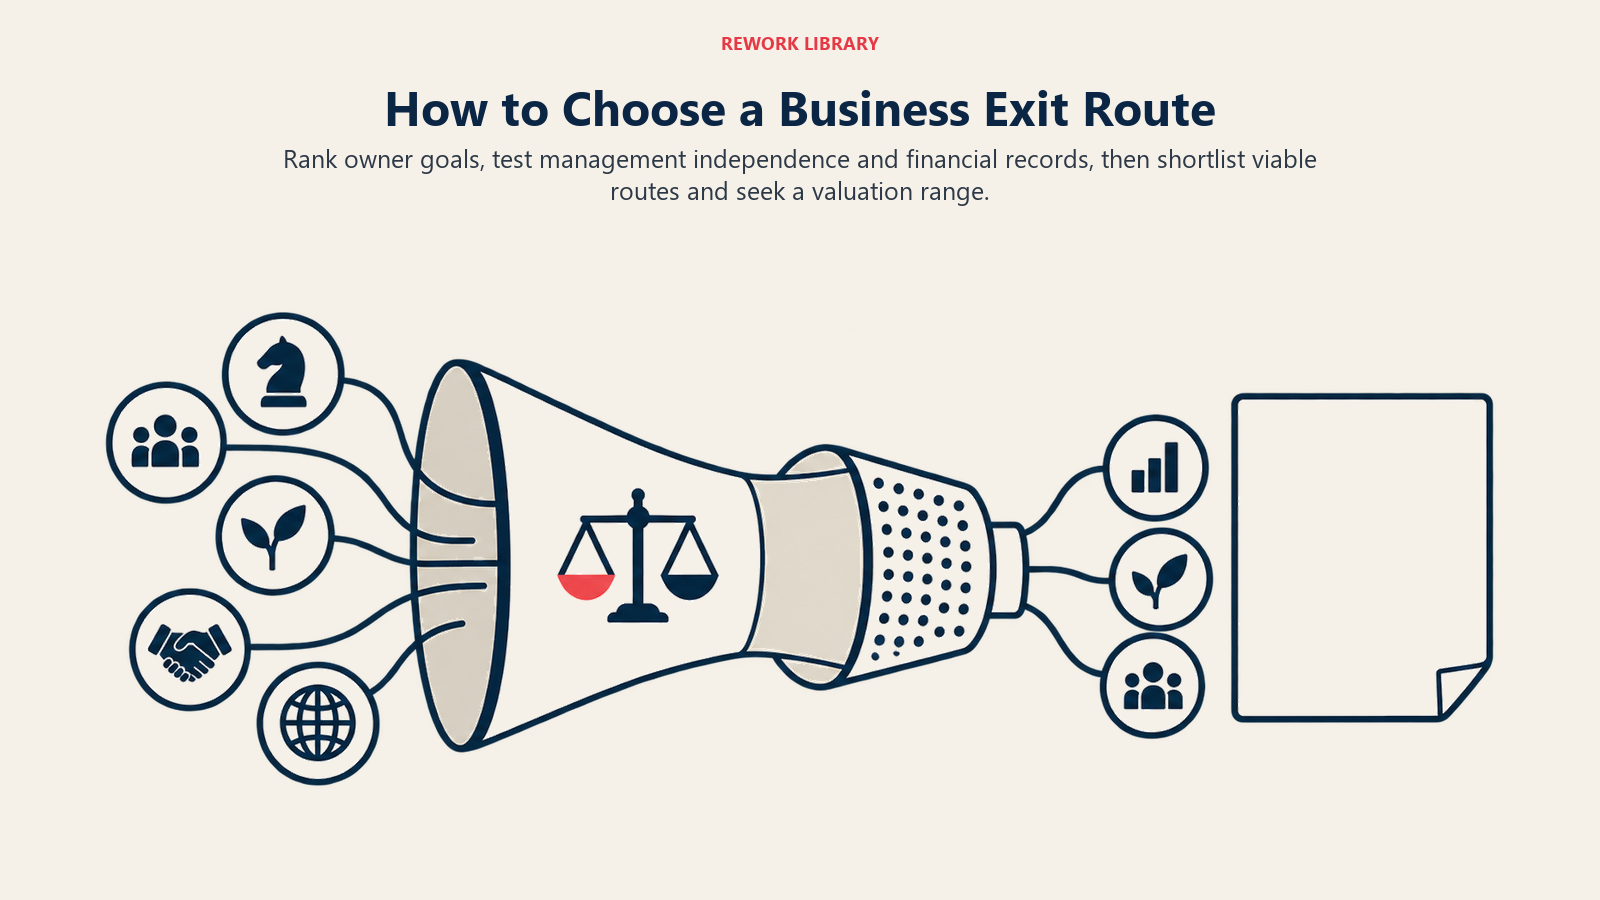
- Urutkan tujuan Anda. Harga, kecepatan, kesinambungan bagi staf, peran Anda sendiri ke depan, serta nama atau warisan perusahaan. Susun menurut urutan.
- Uji bisnisnya. Tanyakan apakah ia berjalan sebulan tanpa Anda, apakah tiga orang bisa menjelaskan bagaimana pelanggan utama diperoleh, dan apakah laporan keuangannya tahan terhadap pemeriksaan orang asing.
- Buat daftar pendek dua atau tiga jalur. Coret yang tidak sesuai dengan tujuan Anda atau ukuran perusahaan. Pendiri dengan tim dua puluh orang kecil kemungkinannya menuju IPO.
- Dapatkan rentang valuasi. Bukan satu angka. Rentang menunjukkan seberapa besar harga bergantung pada asumsi yang dapat Anda pengaruhi.
- Rencanakan jadwal yang lebih panjang dari perkiraan. Bisnis yang siap juga memiliki lebih banyak opsi.
Sebagian pemilik merasa berguna menjalankan dua jalur secara paralel, misalnya mengundang pembeli strategis sambil menjajaki management buyout, karena alternatif yang kredibel memperbaiki syarat di keduanya.
Fakta Utama: Opsi exit bagi pemilik bisnis
- Ada setidaknya sembilan jalur exit: trade sale, penjualan ke private equity, merger, IPO, management buyout, kepemilikan karyawan, pengalihan ke keluarga, penjualan sebagian, dan penutupan usaha secara tertib.
- IPO umumnya merujuk pada saat perusahaan pertama kali menjual sahamnya kepada publik (SEC, Investor.gov).
- Exit Planning Institute menyatakan hanya 20% sampai 30% bisnis yang masuk pasar benar-benar terjual.
- NCEO mencatat 6.609 ESOP di Amerika Serikat pada data 2023, dengan aset lebih dari $2 triliun dan mencakup 15,1 juta peserta.
- Keringanan Capital Gains Tax Inggris untuk pelepasan yang memenuhi syarat kepada employee ownership trust dipangkas dari 100% menjadi 50% untuk pelepasan pada atau setelah 26 November 2025 (HMRC/HM Treasury).
- Aturan exit dan perlakuan pajak berbeda di setiap negara, jadi pastikan secara lokal sebelum memilih jalur.
Bacaan Terkait

Co-Founder & COO
On this page
- Exit adalah dua keputusan, bukan satu
- Sembilan jalur sekilas
- 1. Trade sale kepada pembeli strategis
- 2. Penjualan kepada private equity
- 3. Merger
- 4. Initial public offering
- 5. Management buyout
- 6. Kepemilikan karyawan
- 7. Pengalihan ke keluarga
- 8. Penjualan bertahap atau sebagian (rekapitalisasi)
- 9. Penutupan usaha secara tertib (wind-down)
- Perbandingan jalur
- Apa yang dibayar pembeli, apa pun jalurnya
- Posisi pemilik dalam praktik
- Cara menyempitkan pilihan
- Bacaan Terkait