Bahasa Indonesia
Pembeli Strategis vs Pembeli Finansial
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Ketika pendiri memutuskan menjual, pertanyaan pertamanya biasanya "berapa?" Pertanyaan pertama yang lebih berguna adalah "kepada siapa?" Dua pembeli bisa melihat perusahaan yang sama, pendapatan yang sama, dan laba yang sama, lalu pergi dengan harga yang berbeda, ketentuan transaksi yang berbeda, dan rencana yang sangat berbeda untuk karyawan Anda. Alasannya sederhana. Mereka membeli bisnis itu karena alasan yang berbeda.
Artikel ini mendefinisikan dua jenis pembeli, menjelaskan bagaimana masing-masing menilai perusahaan, membandingkan struktur transaksi yang cenderung mereka pakai, dan membahas apa yang biasanya terjadi pada tim, merek, dan pendiri sesudahnya. Artikel ini juga membahas hibrida yang mengaburkan batas keduanya. Topik ini berada dalam cakupan opsi exit bagi pemilik bisnis yang lebih luas, yang membahas jalur lain seperti pembelian oleh manajemen dan kepemilikan karyawan.
Fakta Utama
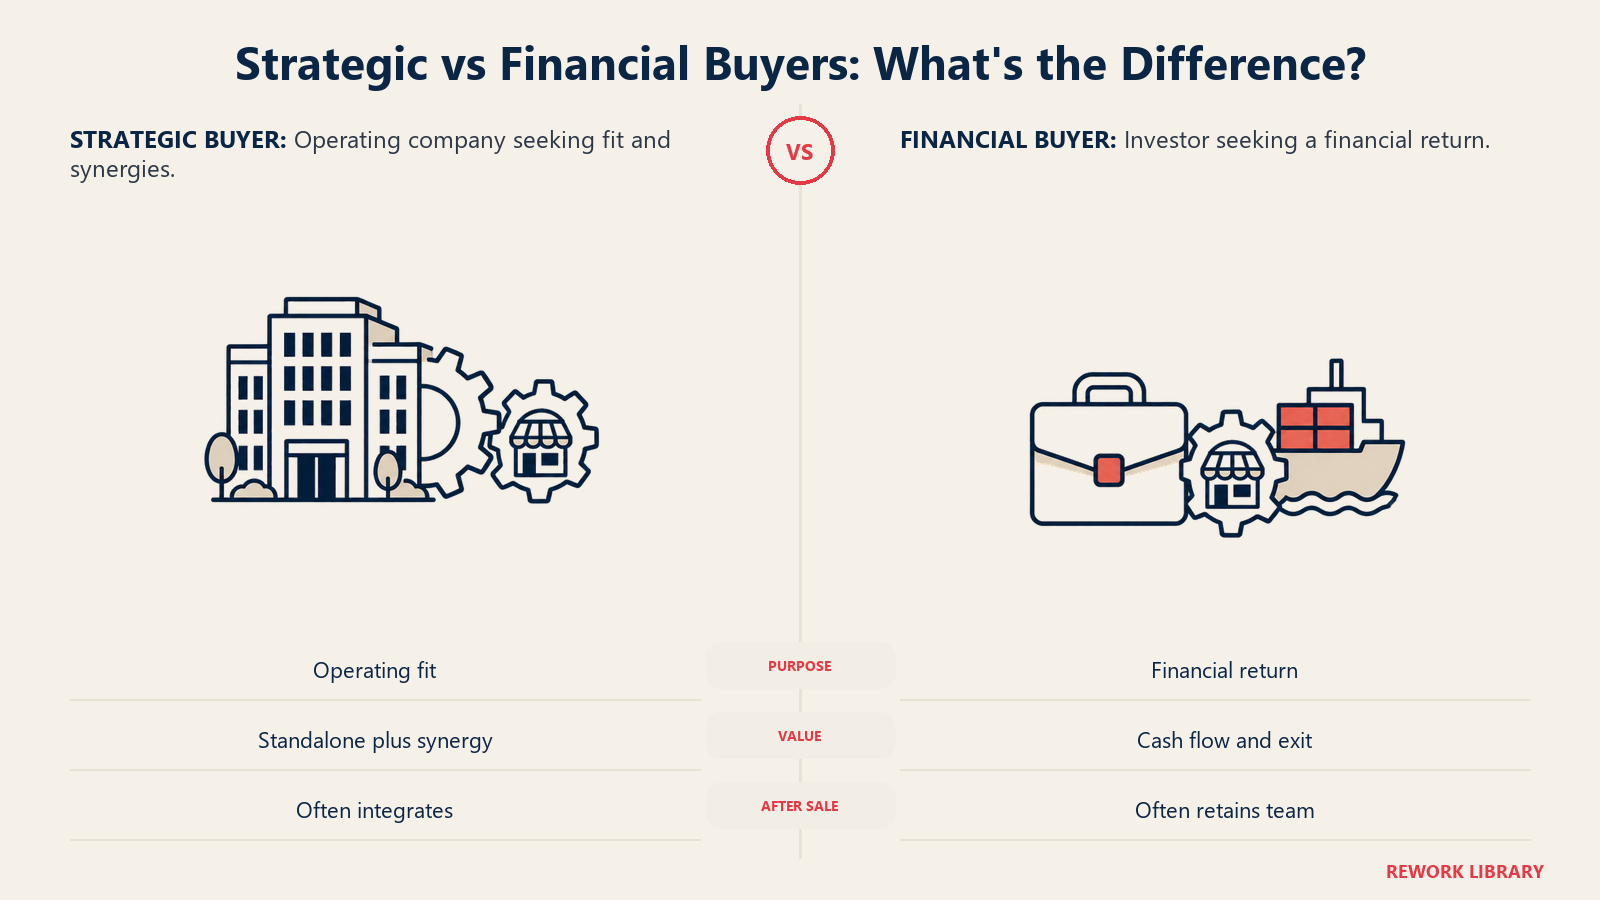
- Pembeli strategis adalah perusahaan operasional yang mengakuisisi bisnis lain untuk memperkuat bisnisnya sendiri. Pembeli finansial adalah investor, seperti dana private equity, family office, search fund, atau perusahaan induk, yang mengakuisisi bisnis terutama demi imbal hasil finansialnya.
- Dalam studi atas target perusahaan publik yang diterbitkan di Journal of Financial Economics, Bargeron, Schlingemann, Stulz, dan Zutter (2008) menemukan bahwa pemegang saham target menerima premi 63% lebih tinggi ketika pengakuisisinya adalah perusahaan publik dibanding firma private equity, dan premi 14% lebih tinggi dibanding ketika pengakuisisinya adalah perusahaan operasional swasta.
- Makalah yang sama melaporkan bahwa kesenjangan itu bertahan setelah mengendalikan karakteristik transaksi dan target yang umum, dan paling menonjol ketika membandingkan penawar swasta dengan penawar publik untuk target dengan kepemilikan manajerial rendah.
- Riset itu mencakup target yang tercatat di bursa, jadi anggaplah sebagai bukti tentang bagaimana jenis penawar memengaruhi harga, bukan sebagai aturan harga untuk perusahaan tertutup.
Siapa sebenarnya masing-masing pembeli
Pembeli strategis
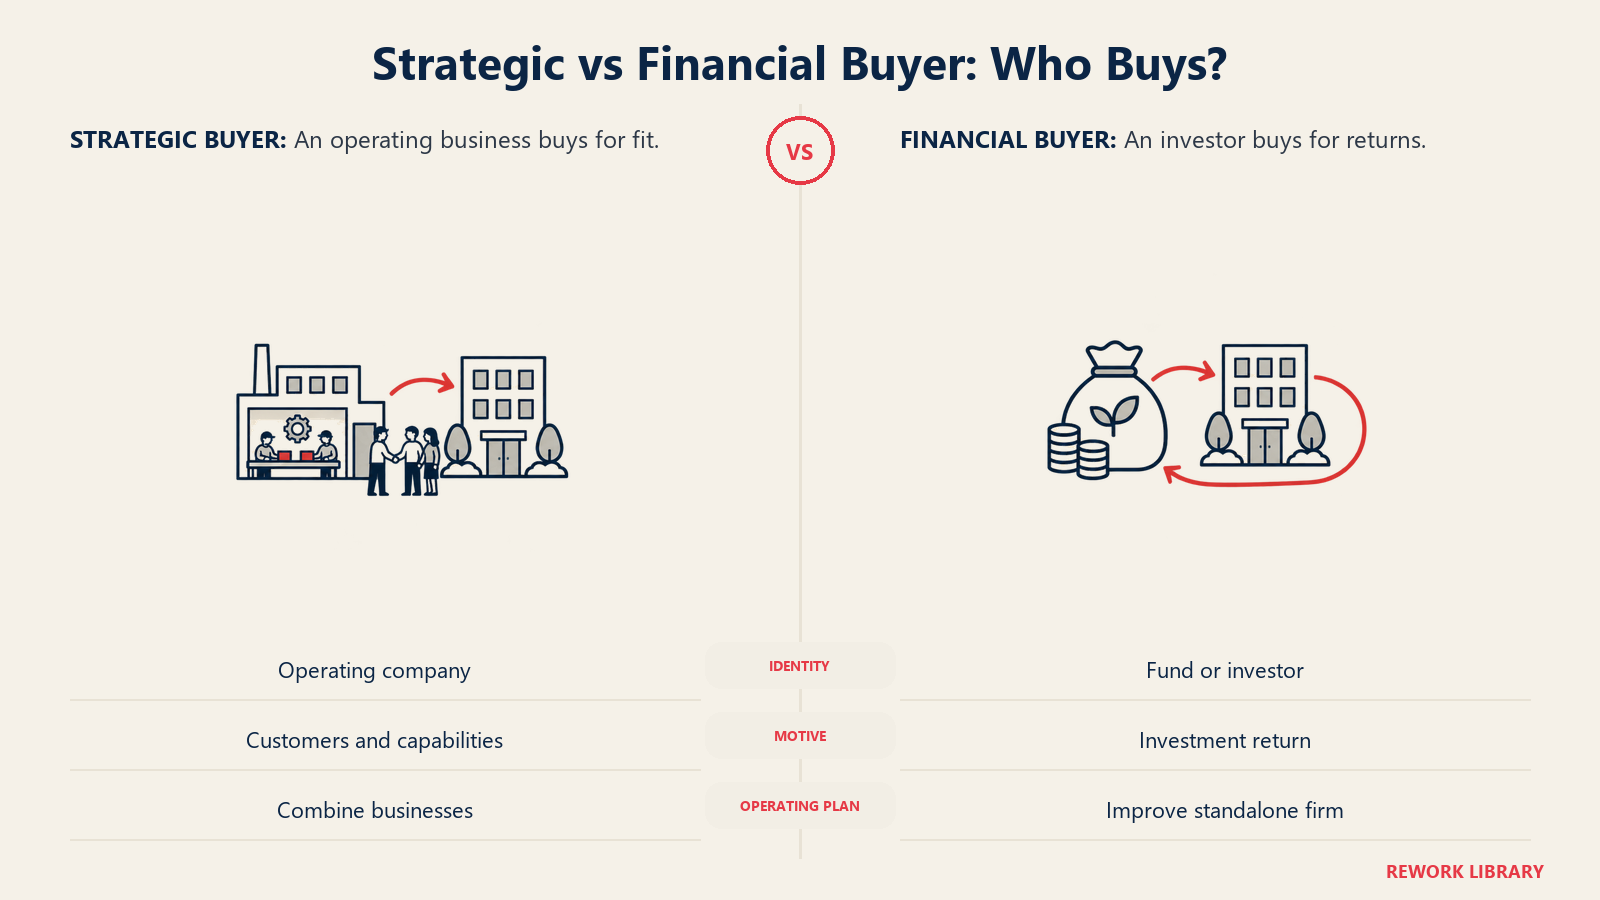
Pembeli strategis, kadang disebut pembeli industri (trade buyer), adalah perusahaan operasional di industri yang sama atau berdekatan. Ia sudah punya pelanggan, produk, tim penjualan, dan struktur biaya. Ia membeli perusahaan Anda karena gabungannya bernilai lebih bagi dirinya daripada perusahaan Anda sendiri.
Motif yang tipikal:
- Menambah pelanggan atau pasar. Distributor regional membeli distributor regional lain untuk masuk ke provinsi atau negara baru.
- Menambah produk atau kapabilitas. Firma perangkat lunak membeli firma yang lebih kecil demi modul yang butuh dua tahun untuk dibangun. Di ujung yang kecil, ini bersinggungan dengan gagasan acqui-hire, di mana hadiah utamanya adalah timnya.
- Menyingkirkan pesaing. Lebih sedikit pesaing berarti harga lebih baik.
- Memangkas biaya. Dua tim keuangan, dua gudang, dan dua set asuransi menjadi satu.
Pembeli finansial
Pembeli finansial tidak berencana mengoperasikan bisnis Anda sebagai bagian dari perusahaan operasional lain. Ia membeli bisnis sebagai aset, berharap memperbaikinya, dan berharap menjualnya atau memanen arus kasnya kelak. Jenis utamanya:
- Dana private equity. Modal gabungan dari investor luar, disalurkan ke perusahaan-perusahaan selama usia dana yang tetap, biasanya dengan rencana exit dalam beberapa tahun. Mekanismenya dibahas dalam penjelasan private equity.
- Family office. Wahana investasi untuk keluarga kaya, sering lebih sabar daripada dana karena tidak ada usia dana yang tetap. Lihat layanan family office untuk cara kerjanya.
- Search fund. Individu atau pasangan, didukung investor, yang menghimpun uang untuk menemukan satu perusahaan lalu menjalankannya sebagai CEO.
- Perusahaan induk. Grup bermodal permanen yang membeli bisnis dan memegangnya tanpa batas, sering membiarkan manajemen yang ada tetap di tempat.
Jenis-jenis ini berbeda satu sama lain. Search fund yang ingin menjalankan perusahaan Anda dan dana PE yang ingin menjualnya dalam lima tahun akan meminta hal yang sangat berbeda, jadi jangan memperlakukan "pembeli finansial" sebagai satu kepribadian.
Bagaimana masing-masing menilai bisnis Anda
Di sinilah keduanya paling berbeda. Keduanya mulai dari laporan keuangan yang sama, tetapi mengajukan pertanyaan yang berbeda atasnya. Untuk metode dasarnya, lihat metode valuasi bisnis dan entri glosarium tentang valuasi dan EBITDA.
Lensa strategis: berapa nilainya bagi kami?
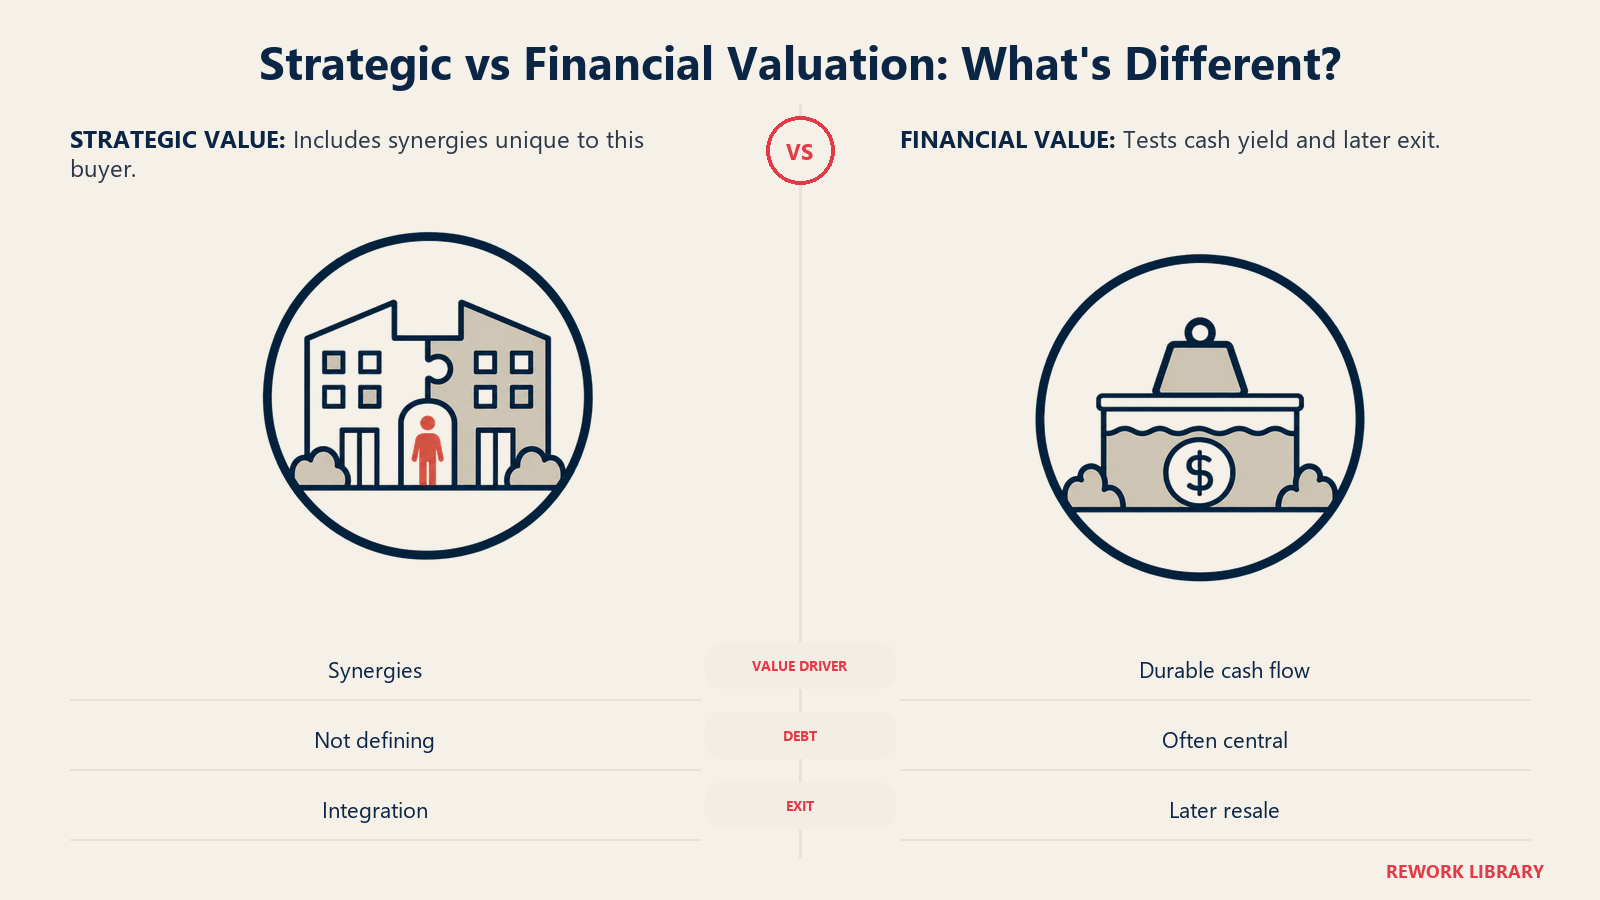
Pembeli strategis menyusun nilai yang mencakup apa yang dihasilkan perusahaan Anda hari ini ditambah apa yang ditambahkan oleh penggabungan. Bagian kedua itu adalah sinergi:
- Sinergi pendapatan. Menjual silang produk mereka ke pelanggan Anda dan sebaliknya.
- Sinergi biaya. Staf, kantor, pemasok, dan sistem yang tumpang tindih.
- Nilai kapabilitas. Lisensi, teknologi, lokasi, atau tim yang lambat atau mahal jika dibangun sendiri.
Pada prinsipnya, pembeli strategis dapat membayar lebih dari nilai mandiri Anda, karena ia bisa menyimpan sebagian sinergi untuk dirinya dan tetap menyerahkan sebagian kepada Anda. Dalam praktik ia tidak akan menyerahkan semuanya. Pembeli bernegosiasi untuk membagi keuntungan hanya sebanyak yang harus.
Penawaran strategis juga bergantung pada kecocokan. Pembeli tanpa tumpang tindih nyata dengan perusahaan Anda akan menilainya mirip dengan pembeli finansial. Pembeli dengan tumpang tindih mendalam mungkin membayar premi besar, tetapi biasanya hanya ada segelintir pembeli seperti itu.
Lensa finansial: apa yang akan dihasilkan, dan apa yang sanggup dipikul?
Pembeli finansial menilai perusahaan Anda berdasarkan apa yang bisa dihasilkannya sendiri, ditambah apa yang bisa diperbaiki pembeli. Pertanyaannya kebanyakan soal kas:
- Apakah arus kasnya tahan lama? Pendapatan berulang, pelanggan yang beragam, dan margin yang stabil menaikkan nilai. Ketergantungan pada satu pelanggan atau satu orang menurunkannya.
- Seberapa banyak utang yang sanggup ditopang bisnis? Banyak pembeli finansial mendanai sebagian harga dengan uang pinjaman yang dijaminkan pada arus kas bisnis itu sendiri. Bisnis yang stabil dan dapat diprediksi bisa menanggung lebih banyak utang, yang memungkinkan pembeli membayar lebih tinggi sambil tetap mencapai target imbal hasilnya.
- Apa exit-nya? Dana yang harus menjual dalam beberapa tahun menghargai bisnis berdasarkan apa yang akan dibayar pembeli berikutnya.
Pembeli finansial juga cenderung membayar untuk kualitas manajemen, karena mereka biasanya tidak punya eksekutif operasional yang siap masuk. Itu sebabnya perusahaan yang bergantung pada pendirinya lebih sulit dijual kepada mereka, masalah yang dibahas dalam risiko orang kunci.
Mengapa buktinya menunjuk ke dua arah
Studi Bargeron dkk. adalah titik acuan yang berguna karena memisahkan jenis penawar. Untuk target publik, studi ini menemukan bahwa penawar private equity membayar premi jauh lebih rendah daripada pengakuisisi publik, dan perusahaan operasional swasta berada di antaranya. Para penulis juga menemukan bahwa perbedaan itu bertahan setelah mengendalikan karakteristik transaksi dan target yang lazim, dan bahwa penawar publik menaikkan premi mereka seiring kepemilikan manajerial dan institusional yang lebih tinggi di target sementara penawar swasta tidak.
Bacaan yang masuk akal bagi pendiri itu sempit. Siapa penawarnya dapat mengubah apa yang dibayar, untuk target yang sama. Ini tidak mengatakan pembeli strategis selalu membayar lebih, dan tidak mengatakan apa pun secara langsung tentang perusahaan tertutup di Asia Tenggara. Untuk firma yang dikelola pemilik, jalur bukti yang lebih baik adalah menjalankan sebuah proses dan melihat penawaran yang sebenarnya.
Bagaimana struktur transaksi berbeda
Harga hanyalah satu angka. Strukturlah yang menentukan seberapa banyak yang benar-benar Anda terima, kapan, dan apa yang masih mengikat Anda sesudahnya.
Penjualan penuh vs penjualan sebagian
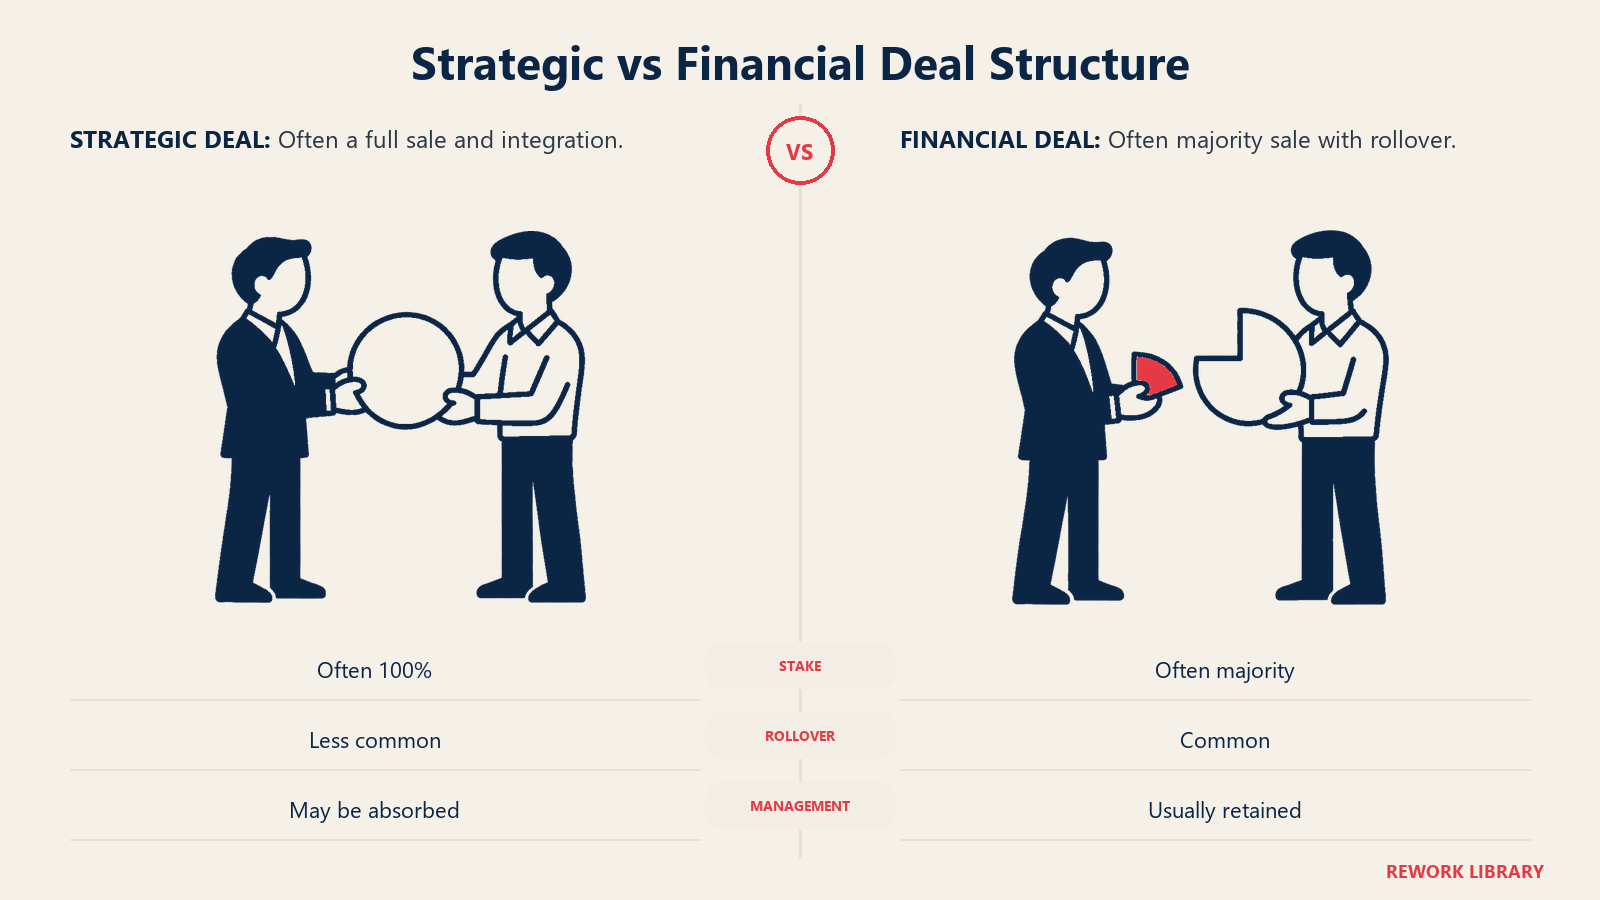
Pembeli strategis lebih sering membeli 100% perusahaan. Mereka menginginkan kendali dan integrasi, dan mereka tak bisa mengintegrasikan bisnis yang hanya sebagian mereka miliki. Pembeli finansial sering membeli mayoritas dan membiarkan penjual memegang saham minoritas.
Ekuitas rollover
Pembeli finansial sering meminta pendiri menanamkan kembali sebagian hasil penjualan, kadang disebut ekuitas rollover, ke dalam struktur kepemilikan baru. Idenya adalah pembayaran kedua ketika pembeli pada gilirannya menjual. Bagi pendiri, ini berarti dua hal: Anda masih terpapar hasil bisnis, dan sebagian harga yang disebutkan adalah kertas, bukan kas. Pembeli strategis lebih kecil kemungkinannya meminta ini, meski ia mungkin menawarkan saham miliknya sendiri sebagai bagian dari harga.
Earn-out
Earn-out membuat sebagian harga bergantung pada pencapaian target oleh bisnis setelah penjualan. Kedua jenis pembeli memakainya, terutama ketika pendiri dan pembeli berbeda pendapat soal hasil masa depan. Earn-out membawa risiko khusus: setelah penutupan, pembeli mengendalikan bisnis. Jika earn-out Anda bergantung pada pendapatan dan pembeli menggabungkan pelanggan Anda ke akunnya sendiri, angka yang menjadi dasar pembayaran Anda bisa sulit diukur. Rincikan cara penghitungan target sebelum menandatangani.
Retensi manajemen
Pembeli finansial umumnya menginginkan tim yang ada tetap menjalankan bisnis, setidaknya sepanjang masa kepemilikan mereka. Mereka sering mengaitkan sebagian paket dengan bertahan. Pembeli strategis mungkin sudah punya manajer sendiri untuk beberapa peran, sehingga mereka mungkin mempertahankan lebih sedikit eksekutif Anda.
| Aspek | Pembeli strategis | Pembeli finansial |
|---|---|---|
| Siapa dia | Perusahaan operasional, sering pesaing, pemasok, atau pemain berdekatan | Dana PE, family office, search fund, atau perusahaan induk |
| Mengapa membeli | Sinergi: pelanggan, kapabilitas, penghematan biaya | Imbal hasil modal dari arus kas dan pertumbuhan |
| Dasar valuasi | Nilai mandiri plus bagian dari sinergi | Arus kas tahan lama, kapasitas utang, nilai exit |
| Saham tipikal | Sering 100% | Sering mayoritas, pendiri mempertahankan minoritas |
| Ekuitas rollover | Kurang umum | Umum |
| Manajemen setelah penutupan | Sering sebagian diganti atau diserap | Biasanya diminta tetap tinggal dan menjalankannya |
| Merek | Sering dilebur ke merek pembeli | Biasanya dipertahankan |
| Integrasi | Berat | Ringan, dengan pelaporan dan tata kelola ditambahkan |
| Risiko utama bagi pendiri | Peran dan tim bisa hilang | Pemilik kedua dan penjualan lanjutan kelak |
Anggaplah tabel ini sebagai kecenderungan. Pembeli tertentu bisa melanggar pola-pola ini, dan term sheet adalah satu-satunya panduan yang andal.
Apa yang terjadi sesudahnya
Tim
Dengan pembeli strategis, pertanyaan yang lazim adalah tumpang tindih. Fungsi yang menduplikasi milik pembeli, seperti keuangan, HR, dan back-office, adalah yang paling mungkin digabung. Staf yang menghadapi pelanggan dan staf teknis biasanya alasan transaksi terjadi, sehingga pembeli cenderung ingin mempertahankan mereka. Jika Anda sudah menjanjikan keamanan kepada tim, minta kejelasan: bonus retensi, komitmen peran, masa pemberitahuan sebelum restrukturisasi apa pun.
Dengan pembeli finansial, tim lebih sering tetap utuh, tetapi ekspektasi berubah. Pelaporan bulanan makin ketat, target makin tegas, dan keputusan yang dulu informal melewati dewan. Sebagian tim merasa ini memperjelas. Yang lain merasa berat.
Merek
Pembeli strategis sering menghentikan merek perusahaan yang diakuisisi, atau mempertahankannya selama masa transisi lalu melebur ke mereknya sendiri. Pendiri yang peduli pada warisan dan identitas perusahaan sebaiknya bertanya langsung tentang rencana merek pembeli, dan meminta komitmen tertulis jika itu penting. Pembeli finansial biasanya mempertahankan merek yang bernilai sendiri, karena merek adalah bagian dari yang mereka bayar.
Pendiri
Di bawah pembeli strategis, pendiri biasanya tetap selama masa transisi, misalnya satu atau dua tahun, lalu pergi. Perannya sering mengecil seiring perusahaan diserap ke struktur yang lebih besar. Di bawah pembeli finansial, pendiri lebih mungkin tetap sebagai CEO atau pindah ke kursi ketua, dengan dewan baru, garis pelaporan baru, dan sering ekuitas rollover. Bertahan berarti bekerja untuk investor dengan jadwal mereka sendiri, pekerjaan yang berbeda dari menjalankan perusahaan sendiri.
Kasus hibrida: platform yang didukung PE
Kedua kategori kabur dalam satu pengaturan yang umum. Dana private equity membeli sebuah perusahaan sebagai "platform," lalu memakainya untuk mengakuisisi perusahaan yang lebih kecil di sektor yang sama, disebut add-on. Dari sudut pandang penjual add-on, pembelinya adalah pengakuisisi strategis: perusahaan operasional di industri Anda, dengan pelanggan dan tim manajemen, yang ingin perusahaan Anda menyatu. Tetapi pemiliknya adalah pembeli finansial dengan target imbal hasil dan exit pada akhirnya.
Itu punya konsekuensi praktis:
- Harga dengan sinergi mungkin tersedia. Platform bisa membayar untuk tumpang tindih, dan pemiliknya bersedia, karena akuisisi tambahan menaikkan nilai platform saat exit-nya sendiri.
- Rollover itu umum. Pemilik platform sering ingin Anda mengambil ekuitas di grup gabungan.
- Jam terus berjalan. Platform itu sendiri akan dijual, sehingga masa depan Anda sebagian bergantung pada penjualan kelak itu.
Kebalikannya juga terjadi. Sebagian pembeli strategis membentuk lengan investasi yang melakukan investasi minoritas bergaya finansial. Ketika pembeli menggambarkan dirinya dengan cara yang tidak cocok dengan labelnya, tanyakan siapa pemiliknya, bagaimana pendanaannya, dan berapa lama ia berencana memegang.
Bagaimana penjual memutuskan
Tidak ada pembeli yang lebih baik secara universal. Pertanyaan yang tepat adalah jenis mana yang cocok dengan apa yang Anda inginkan setelah penutupan. Telusuri secara berurutan.
- Apa yang ingin Anda lakukan berikutnya? Jika jawabannya "pergi dalam setahun," pembelian penuh dan masa transisi pembeli strategis cocok. Jika "terus menjalankan ini, dengan modal dan mitra," pembeli finansial lebih cocok.
- Seberapa bergantung bisnis pada Anda? Semakin ia bergantung pada Anda secara pribadi, semakin sulit menjualnya kepada pembeli yang mengharapkan manajemen yang ada melanjutkan. Mengurangi ketergantungan itu sebelum penjualan biasanya memperluas pilihan Anda.
- Apakah ada tumpang tindih strategis yang nyata? Jika hanya satu atau dua perusahaan yang akan diuntungkan dari penggabungan, persaingan di sisi itu terbatas. Tetap sertakan pembeli finansial, agar Anda punya tolok ukur harga.
- Apa yang penting selain harga? Urutkan keamanan tim, kesinambungan merek, kecepatan, kepastian penutupan, dan peran Anda sendiri. Lalu bandingkan penawaran pada semuanya, bukan hanya angka utama.
- Berapa bagian harga yang pasti? Penawaran tunai penuh yang lebih rendah bisa bernilai lebih daripada penawaran lebih tinggi yang terdiri dari earn-out dan ekuitas rollover. Tanyakan berapa bagian tiap penawaran yang dibayar saat penutupan.
- Jalankan sebuah proses. Cara paling andal mengetahui apa yang akan dibayar berbagai pembeli adalah mengundang kedua jenis, dengan kerahasiaan, dan membandingkan penawaran nyata.
Bandingkan juga dengan jalur non-pasar, seperti pembelian oleh manajemen atau kepemilikan karyawan. Pembayarannya cenderung berbeda tetapi mungkin cocok bagi pendiri yang prioritasnya kesinambungan.
Bacaan Terkait

Co-Founder & COO
On this page
- Fakta Utama
- Siapa sebenarnya masing-masing pembeli
- Pembeli strategis
- Pembeli finansial
- Bagaimana masing-masing menilai bisnis Anda
- Lensa strategis: berapa nilainya bagi kami?
- Lensa finansial: apa yang akan dihasilkan, dan apa yang sanggup dipikul?
- Mengapa buktinya menunjuk ke dua arah
- Bagaimana struktur transaksi berbeda
- Penjualan penuh vs penjualan sebagian
- Ekuitas rollover
- Earn-out
- Retensi manajemen
- Apa yang terjadi sesudahnya
- Tim
- Merek
- Pendiri
- Kasus hibrida: platform yang didukung PE
- Bagaimana penjual memutuskan
- Bacaan Terkait