Fundador solo vs cofundadores: o que a pesquisa diz
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Pergunte a uma sala de investidores se uma empresa deve ter um fundador ou vários, e a maioria dirá que vários. Pergunte a um pesquisador que acompanha o que acontece com as empresas depois, e a resposta pode ser mais complicada. Os dois lados têm evidências reais, e muitas vezes estão medindo coisas diferentes.
Este artigo apresenta a visão convencional, a evidência acadêmica que a contesta e o que os dados sobre conflito entre cofundadores acrescentam. Depois, oferece um jeito de decidir, incluindo caminhos intermediários para fundadores que ainda não estão prontos para dividir a empresa. Ele não cobre quem faz o quê em uma equipe fundadora (veja papéis dos cofundadores) nem a definição geral da equipe (veja equipe fundadora).
A visão convencional
A afirmação popular mais forte vem do ensaio de Paul Graham The 18 Mistakes That Kill Startups, que lista "Single Founder" (fundador único) como o erro número um. O argumento dele se apoia em três ideias.
- Um sinal. Ele sugere que um fundador solitário pode ser alguém que não conseguiu convencer os amigos, que o conhecem melhor, a entrar. Essa é a interpretação dele, não um fato medido.
- Apoio. Ele escreve: "Starting a startup is too hard for one person" (abrir uma startup é difícil demais para uma pessoa só). Mesmo que uma pessoa conseguisse fazer todo o trabalho, argumenta ele, você precisa de colegas para fazer brainstorming, para dissuadi-lo de más decisões e para animá-lo quando as coisas dão errado.
- Resiliência. Ele diz que os momentos baixos são tão baixos que poucos aguentariam sozinhos, e que os cofundadores criam um compromisso mútuo.
A posição da Y Combinator é mais ponderada do que o título do ensaio sugere. O FAQ dela diz que a aceleradora aceita fundadores solo com regularidade, embora seu conselho continue sendo que startups de uma pessoa só são difíceis e que você tem mais chance de ter sucesso com um cofundador. Portanto, a postura institucional é uma preferência, não uma regra.
Repare no que as duas fontes são: julgamento de profissionais experientes. Vêm de observar muitas startups, mas não são comparações controladas. É aí que entra a pesquisa.
O contraponto acadêmico
Jason Greenberg (NYU Stern) e Ethan Mollick (Wharton) estudaram isso diretamente em Sole Survivors: Solo Ventures Versus Founding Teams. Os dados vieram de empreendimentos que captaram dinheiro no Kickstarter entre 2009 e 2015, depois constituíram pessoas jurídicas e puderam ser acompanhados por vários anos. Resumos do artigo da NYU Stern e da MIT Sloan relatam estes resultados:
- Os fundadores solo tinham cerca de 2,6 vezes mais chance de ainda ter um empreendimento com fins lucrativos em operação do que equipes de três ou mais pessoas, e cerca de 2,5 vezes mais do que equipes de dois fundadores.
- Os empreendimentos com fins lucrativos abertos por fundadores solo também sobreviveram por mais tempo e geraram mais receita, segundo o resumo da NYU.
- O padrão se inverteu nas organizações sem fins lucrativos, onde as equipes se saíram melhor.
A explicação de Greenberg, como o texto da MIT Sloan a relata, trata de atrito. Mais fundadores trazem mais recursos e redes de contatos, mas também trazem conflito social que desvia tempo do trabalho produtivo nos primeiros dias. Ele também argumentou que os fundadores solo que têm sucesso no crowdfunding costumam ter uma amplitude de habilidades que pode não se igualar à de uma equipe de ponta, mas é suficiente para ter êxito.
Até onde essa evidência chega
Tenha cuidado antes de aplicá-la à sua própria empresa. A amostra é de projetos de crowdfunding, na maioria produtos de consumo e criativos, não de software B2B apoiado por venture capital com ciclos de venda longos. Uma campanha no Kickstarter testa se um fundador consegue entregar um produto que as pessoas vão pré-comprar. Uma empresa B2B precisa contratar, vender para comitês de compras e sobreviver a ciclos de compra corporativos, onde fundadores extras podem importar mais.
Há também uma questão de viés de sobrevivência: o estudo só enxerga os empreendimentos que foram financiados e formalizados. Além disso, os resumos da NYU e da MIT citam números ligeiramente diferentes para a queda no risco de dissolução (55% e 54%), então trate a manchete como "cerca de metade" em vez de um número preciso. A leitura justa é que o estudo contesta a afirmação de que as equipes sempre superam os solos, e não que os solos sempre vencem.
O que os dados dizem sobre conflito entre cofundadores
Se o argumento acadêmico a favor dos solos tem a ver, em parte, com evitar conflitos, vale perguntar quão comum é o conflito. Noam Wasserman, da Harvard Business School, passou anos nessa questão e escreveu The Founder's Dilemmas. Um resumo de sua palestra na Business of Software registra vários de seus achados:
- 65% dos fracassos nos dados dele vieram de problemas com pessoas, como tensões entre cofundadores ou entre fundadores e funcionários.
- 73% das startups dividiram o equity em até um mês após a fundação, a maioria dessas decisões iniciais nunca foi revista e a maioria foram divisões igualitárias.
- Mais da metade das startups do conjunto de dados contratou amigos ou parentes, o que ele comparou a brincar com fogo.
- As tensões na equipe fundadora sobem ou descem conforme as decisões sobre relações, papéis e recompensas.
Duas conclusões decorrem disso. Primeiro, o conflito é o principal custo do caminho em equipe, e se concentra em decisões tomadas rápido e cedo, sobretudo sobre equity. Segundo, essas decisões estão, ao menos em parte, sob o seu controle. Uma equipe que discute papéis, compromisso e equity antes de precisar é uma aposta diferente de uma que fecha negócio num aperto de mão durante um café. Para a mecânica, veja equity dos fundadores e diluição do equity.
Fatos principais
- Paul Graham lista "Single Founder" como o erro número um em The 18 Mistakes That Kill Startups.
- A Y Combinator diz que aceita fundadores solo com regularidade, mas aconselha que um cofundador melhora suas chances.
- Greenberg e Mollick constataram que os fundadores solo tinham cerca de 2,6 vezes mais chance de ter um empreendimento com fins lucrativos em operação do que equipes de três ou mais, numa amostra baseada no Kickstarter.
- Os resultados deles para organizações sem fins lucrativos foram no sentido oposto, favorecendo as equipes.
- Wasserman relata que 65% dos fracassos nos dados dele foram problemas com pessoas, e que 73% das startups dividiram o equity em até um mês após a fundação.
- As duas bases de evidência medem coisas diferentes: o julgamento de profissionais sobre os resultados dos empreendimentos versus a sobrevivência de empreendimentos de crowdfunding.
Os trade-offs lado a lado
Nenhuma coluna vence sozinha. Esta tabela resume as tendências descritas acima mais a mecânica de bom senso.
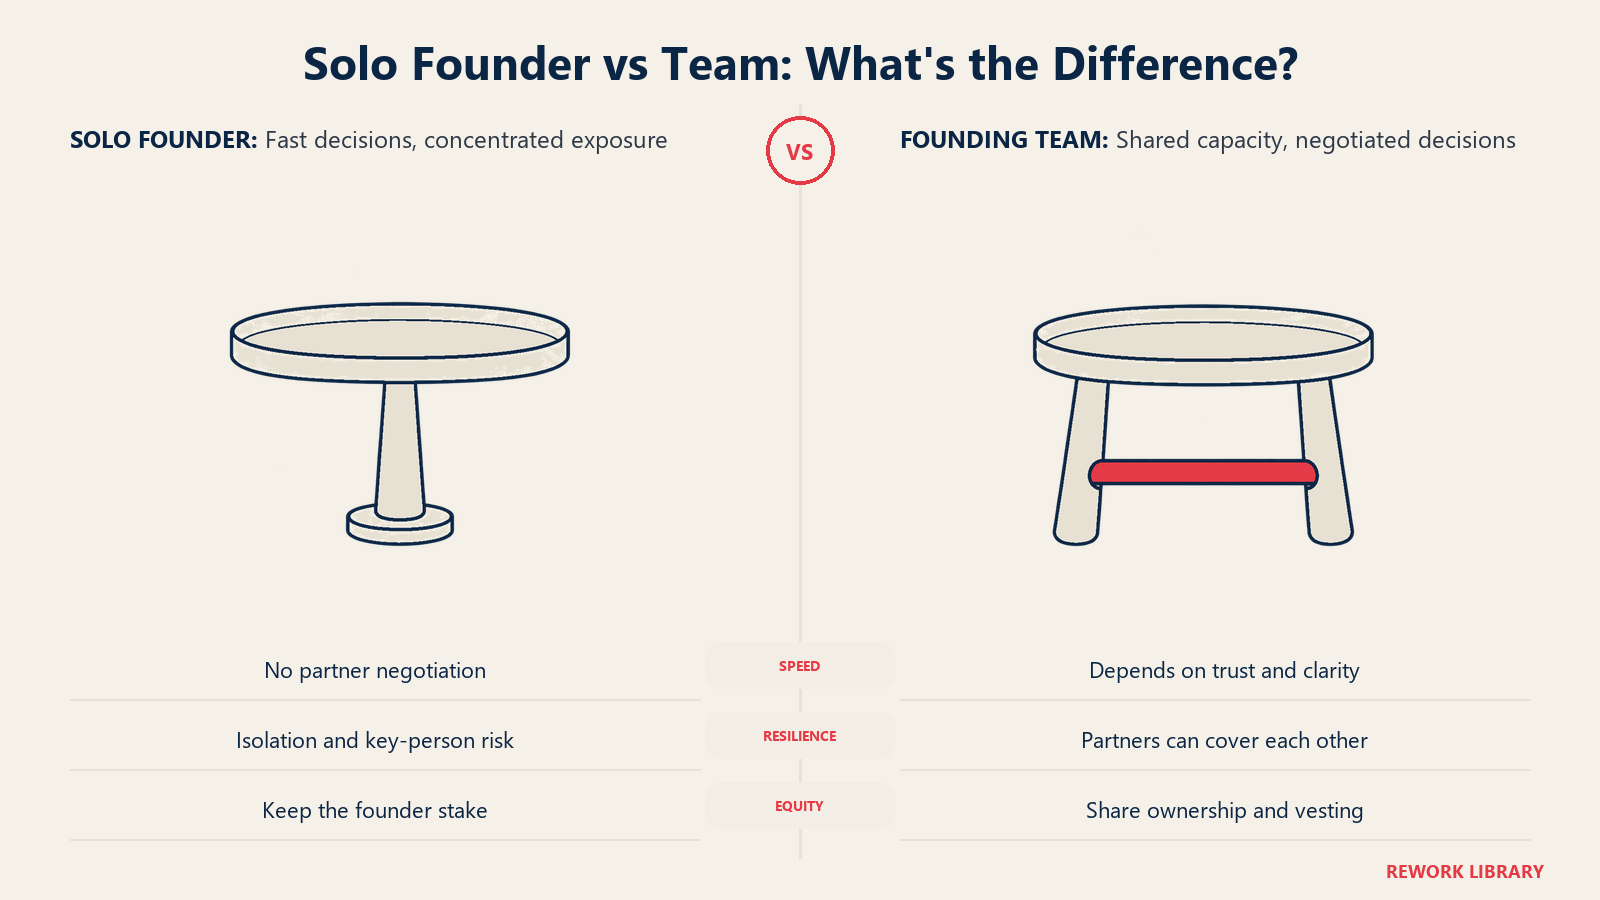
| Dimensão | Fundador solo | Dois ou mais cofundadores |
|---|---|---|
| Velocidade das decisões | Uma pessoa decide; não há negociação | Mais lenta quando os fundadores discordam; mais rápida quando a confiança é alta e os papéis são claros |
| Cobertura de habilidades | As lacunas precisam ser preenchidas aprendendo, contratando ou terceirizando | Habilidades complementares disponíveis desde o primeiro dia |
| Equity | O fundador mantém toda a participação de fundador até chegar dinheiro externo | A participação é compartilhada, e as divisões iniciais tendem a ser difíceis de mudar (Wasserman) |
| Risco de conflito | Não há conflito com cofundador, mas ninguém para questionar seus pontos cegos | Risco real; os dados de Wasserman ligam muitos fracassos a ele |
| Percepção dos investidores | Muitas vezes visto como um risco (a visão de Graham), embora a YC aceite solos | Em geral a expectativa padrão, sobretudo em startups técnicas |
| Carga de trabalho e resiliência | Toda a carga em uma só pessoa; o isolamento é um custo real | A carga é compartilhada; os sócios podem cobrir um ao outro nas fases ruins |
| Risco de pessoa-chave | A empresa inteira depende de um só indivíduo | Distribuído entre pessoas, embora ainda concentrado |
| Sinal de comprometimento | Não pode ser questionado, porque não há ninguém para sair | Os sócios podem sair, então vesting e acordos importam |
A linha de "risco de pessoa-chave" merece um olhar à parte. Uma empresa solo é o caso extremo da exposição descrita em risco de pessoa-chave, em que uma doença, um burnout ou um ano ruim derruba o negócio inteiro.
Quando cada escolha faz sentido
São julgamentos, não conclusões de pesquisa. Use-os como provocações.
Começar solo pode fazer sentido quando:
- A primeira versão exige as habilidades de uma pessoa e pouco mais, como um produto focado que você mesmo consegue construir e vender.
- Você consegue chegar aos primeiros clientes pela sua própria rede ou reputação.
- O mercado tolera um crescimento lento e com pouco capital, então você não está correndo para cobrir muitas funções ao mesmo tempo.
- Você já trabalhou com possíveis sócios e não encontrou ninguém em quem confiaria metade da empresa.
Uma equipe de cofundadores faz mais sentido quando:
- A empresa precisa de duas ou mais habilidades difíceis de contratar ao mesmo tempo, como engenharia avançada e vendas corporativas.
- Você planeja captar venture capital cedo e espera que os investidores procurem uma equipe.
- O trabalho é longo, incerto e emocionalmente desgastante, e você sabe que travaria sem um parceiro de debate.
- Você já trabalhou com a pessoa antes e já confia no julgamento dela sob pressão.
Um alerta vale nas duas direções. Aceitar um cofundador para agradar aos investidores, ou seguir solo porque dividir o equity parece doloroso, são ambos motivos fracos. O primeiro pode deixá-lo com um sócio com quem você não combina; o segundo pode deixá-lo com lacunas que você não consegue preencher. Combine a escolha com um olhar honesto sobre o founder-market fit: o que você pessoalmente traz a este mercado, e o que não traz.
Os caminhos intermediários
A escolha não é estritamente binária. Várias estruturas dão parte dos benefícios de uma equipe sem dividir a empresa na mesa de fundação.
- Primeiras contratações-chave. Traga o primeiro engenheiro, designer ou vendedor com equity relevante, um cargo claro e autoridade de verdade. Eles não são cofundadores, mas cobrem uma lacuna de habilidade. O tamanho da concessão é uma negociação; veja o pool de opções dos funcionários.
- Conselheiros. Algumas pessoas experientes em um arranjo consultivo leve podem questionar o seu raciocínio sem serem donas de metade dele. Conselheiros não substituem o comprometimento diário de um sócio, mas reduzem o isolamento e preenchem lacunas de conhecimento.
- Investidores-anjo como interlocutores. Alguns investidores iniciais são, na prática, parceiros ativos.
- Um período de teste. Trabalhe em um projeto definido com um possível cofundador antes de se comprometer com equity. Você vai descobrir como os dois lidam com divergências antes de entregar uma participação grande.
- Equity em etapas. Se você de fato aceitar um sócio, o vesting protege os dois lados caso alguém saia. Ele não elimina o risco de conflito que Wasserman descreve, mas limita o dano.
Seja qual for o caminho escolhido, registre-o na sua cap table desde o primeiro dia, para que as negociações futuras partam de um quadro claro.
Como a questão da equipe muda com o tempo
A estrutura de fundadores não é permanente. Fundadores solo agregam contratações seniores conforme a empresa cresce, e cofundadores às vezes saem. As duas situações levam à mesma pergunta posterior de quem comanda o quê, tratada em a equipe de gestão abaixo do fundador. E se você ainda está entendendo como fundadores, cofundadores e CEOs diferem na prática, veja fundador vs cofundador vs CEO.
Perguntas frequentes sobre fundadores solo e cofundadores
A Y Combinator financia fundadores solo?
Sim. O FAQ da Y Combinator diz que ela aceita fundadores solo com regularidade. Também diz que startups de uma pessoa só são difíceis e que você tem mais chance de ter sucesso com um cofundador, então trata o cofundador como uma vantagem, e não como um requisito.
O que Paul Graham disse sobre fundadores únicos?
Em The 18 Mistakes That Kill Startups, ele lista "Single Founder" como o erro número um. Ele argumenta que abrir uma startup é difícil demais para uma pessoa só, e que colegas ajudam a fazer brainstorming, a evitar más decisões e a seguir em frente nos momentos baixos.
Os fundadores solo realmente superam as equipes?
Um estudo diz que podem. Greenberg e Mollick constataram que os fundadores solo tinham cerca de 2,6 vezes mais chance do que equipes de três ou mais de ter um empreendimento com fins lucrativos em operação, usando empreendimentos financiados pelo Kickstarter de 2009 a 2015. A amostra é específica, então isso não prova que os solos superam as equipes em todo tipo de startup.
Quão comuns são os problemas entre cofundadores?
Noam Wasserman relata que 65% dos fracassos nos dados dele foram problemas com pessoas, como tensões entre cofundadores ou entre fundadores e funcionários. Ele também observa que a maioria das divisões iniciais de equity é feita em até um mês após a fundação e raramente é alterada.
Os cofundadores devem dividir o equity igualmente?
Wasserman relata que a maioria das divisões iniciais é igualitária e raramente revista, mas o ponto dele é que decisões rápidas podem causar problemas depois. Discuta primeiro papéis, comprometimento e contribuição, e use vesting para que quem sair não leve uma participação integral.
Posso começar solo e adicionar um cofundador depois?
Sim, muitos fundadores fazem isso. Um projeto de teste com a pessoa primeiro ajuda a ver como vocês trabalham juntos. Se a pessoa entrar depois, combinem equity e vesting explicitamente, em vez de deixar tudo vago.
Quais são as alternativas se eu não quiser um cofundador?
Você pode contratar pessoas-chave desde cedo com equity, montar um grupo de conselheiros e contar com investidores-anjo que se envolvam ativamente. Nenhuma dessas opções substitui um sócio que divide a carga inteira, mas reduzem as lacunas de habilidade e o isolamento.
Leitura relacionada

Co-Founder & COO