O que é uma aquisição pela gestão (management buyout, MBO)?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Uma aquisição pela gestão (management buyout, MBO) é uma transação em que os gestores atuais de uma empresa a compram de seus donos atuais. Os gestores se tornam os novos donos, em geral com dinheiro de fora por trás, e o vendedor sai com dinheiro, uma nota promissória ou os dois.
Para um fundador que quer sair, o MBO é uma entre várias saídas, ao lado da venda a um comprador estratégico ou financeiro, da passagem para a família ou da migração para a participação acionária dos funcionários. Ele tem um atrativo particular: os compradores já conhecem o negócio, a equipe e os clientes. E tem um problema particular: os compradores sabem muito mais sobre a empresa do que o vendedor e, na prática, negociam o preço contra si mesmos.
Este artigo explica o que é um MBO, como ele se diferencia de operações parecidas, como é pago, como se trata o conflito de interesses, o processo habitual e os prós e contras para cada parte. Para o cardápio mais amplo de opções, veja opções de saída para donos de empresas.
O que é uma aquisição pela gestão
Em um MBO, um grupo de gestores seniores adquire todo ou parte controladora do negócio que dirige. Como os gestores raramente têm capital pessoal suficiente para pagar por uma empresa inteira, a operação quase sempre se apoia em dinheiro emprestado ou no capital de um investidor. Um MBO típico tem quatro partes:
- O vendedor: muitas vezes um fundador, uma família ou uma controladora que quer sair.
- A equipe de gestão: quem compra, colocando as próprias economias e assumindo risco pessoal.
- Os financiadores: bancos, credores de dívida mezanino, um fundo de private equity ou os três.
- Uma nova holding: normalmente criada para deter as ações e a dívida, de modo que o fluxo de caixa da empresa possa pagar o empréstimo.
A lógica é simples. Os lucros futuros da própria empresa pagam boa parte do preço. É por isso que os MBOs tendem a servir a negócios com fluxo de caixa estável e previsível e uma equipe de gestão em quem tanto o vendedor quanto os credores confiam. Um negócio que depende pessoalmente do fundador é um candidato ruim, e por isso o risco de pessoa-chave e a solidez da equipe de gestão abaixo do fundador costumam decidir se um MBO é realista.
MBO versus MBI versus BIMBO versus LBO
Essas siglas se sobrepõem e as pessoas as usam de forma frouxa. Um jeito limpo de separá-las é fazer duas perguntas: quem está comprando e como é financiado?
| Termo | Compradores | Característica definidora |
|---|---|---|
| MBO (aquisição pela gestão) | Os gestores atuais da empresa | Gente de dentro compra, em geral com dívida e capital de investidores |
| MBI (management buy-in) | Uma equipe de gestão externa | Gente de fora compra a empresa e depois a dirige |
| BIMBO (buy-in management buyout) | Uma mistura de gestores atuais e externos | Gente de dentro e uma equipe que chega compram juntos |
| LBO (aquisição alavancada) | Qualquer um: um fundo, gestores ou uma empresa | Definido pelo financiamento, não pelo comprador: a aquisição é financiada em grande parte com dívida |
Dois pontos decorrem dessa tabela. Primeiro, um MBO costuma ser também um LBO, porque a maioria dos MBOs é alavancada. O inverso não vale: um fundo de private equity pode fazer um LBO sem nenhuma participação da gestão no início. Segundo, um MBI traz mais risco para os credores do que um MBO. Os gestores que chegam nunca dirigiram esse negócio, então não há histórico para avaliar. Um BIMBO aparece quando os de dentro não têm uma competência de que a operação precisa, digamos um diretor financeiro, e trazem alguém de fora para preenchê-la.
O ensaio "Eclipse of the Public Corporation" de Michael Jensen na Harvard Business Review, de 1989, descreveu o surgimento de organizações que são corporativas na forma, mas não têm acionistas públicos e contam com dívida pública e privada, em vez de capital aberto, como principal fonte de recursos. O argumento dele era sobre grandes empresas listadas. Mas a mesma estrutura, endividada e de capital fechado, é a que um MBO menor utiliza.
Como um MBO é financiado
Raramente a maior parte do preço sai do bolso dos gestores. O preço de compra é montado a partir de várias camadas, cada uma com um custo e um nível de risco diferentes.
Dívida sênior. Um banco empresta com base nos ativos e no fluxo de caixa da empresa. Ela é a primeira da fila no pagamento, por isso é a camada mais barata e a de condições mais rígidas, como covenants de alavancagem e de cobertura de caixa. Os credores olham o lucro antes de juros, impostos, depreciação e amortização, então ajuda entender o EBITDA antes de sentar com um deles.
Dívida mezanino ou subordinada. Fica atrás da dívida sênior. Custa mais porque é paga depois se algo der errado, e os credores às vezes anexam bônus de subscrição (warrants) de ações para compensar.
Financiamento pelo vendedor. O vendedor aceita receber parte do preço ao longo do tempo, por meio de uma nota promissória, um pagamento diferido ou uma compra escalonada de ações. Isso faz duas coisas: preenche a lacuna entre o que os credores adiantam e o que o preço exige, e sinaliza que o vendedor acredita no negócio. Para o vendedor também traz risco, pois esse dinheiro diferido é tão seguro quanto o desempenho futuro da empresa.
Earn-outs. Parte do preço depende de resultados após a operação, por exemplo da receita ou do lucro nos próximos dois ou três anos. Um earn-out reduz a discordância sobre o valor. Também pode criar novas disputas sobre como o lucro é medido, por isso as definições devem ser escritas com precisão.
Apoio de private equity. Quando os gestores não conseguem levantar dívida suficiente, um fundo de private equity pode aportar capital e ficar com uma parte da propriedade. A equipe geralmente mantém uma participação minoritária relevante, muitas vezes com opções ou mecanismos de ajuste (ratchets) atrelados ao desempenho. Para a mecânica e os prós e contras desse caminho, veja private equity explicado.
O dinheiro dos próprios gestores. Credores e investidores esperam que os gestores aportem um valor real em relação às suas posses. Isso alinha incentivos: quem pode perder as economias tende a se comportar de modo diferente de quem não pode.
Uma observação sobre empréstimos com garantia governamental nos Estados Unidos. A Small Business Administration lista as mudanças de propriedade, totais ou parciais, como uso elegível dos recursos de empréstimos 7(a), de modo que um MBO pequeno pode, às vezes, ser financiado em parte assim. O tratamento de uma nota do vendedor, por exemplo se ela conta para o aporte de capital exigido do comprador, está definido no Standard Operating Procedure (SOP) da SBA, e esse documento foi reeditado recentemente. O aviso sobre o SOP 50 10 8.1 indica 1º de outubro de 2026 como data de vigência. Confira o SOP atual com o credor antes de estruturar qualquer nota do vendedor, porque as regras mudaram entre as edições. Fora dos EUA, os programas disponíveis e seus termos variam por país, então consulte credores e consultores locais.
O conflito de interesses
O problema central de um MBO é que o comprador também é funcionário do vendedor. Os gestores conhecem o estado real do pipeline, os clientes em risco, as margens por produto e os problemas que ainda não apareceram nas demonstrações contábeis. O vendedor, sobretudo um fundador que se afastou, muitas vezes sabe menos. E os gestores têm um incentivo pessoal para comprar por um preço baixo.
Os acadêmicos do direito chamam isso de assimetria de informação. Em um post do blog da Columbia Law School sobre "aquisições predatórias pela gestão", a professora de direito da UCLA Iman Anabtawi descreve duas lacunas: ações ocultas, ou seja, a conduta da gestão como guardiã da empresa, e características ocultas, ou seja, fatos sobre a empresa conhecidos apenas pela gestão. Ela argumenta que salvaguardas padrão, como comitês especiais de conselheiros independentes e a aprovação dos acionistas, tratam do lado vendedor, enquanto a vantagem do lado comprador permanece. A discussão dela trata sobretudo de empresas de capital aberto, mas a lógica se aplica a um vendedor privado que negocia com a equipe que dirige a empresa.
Para uma empresa de capital fechado, as salvaguardas práticas são estas:
- Uma avaliação independente. Encomende-a a alguém sem interesse no resultado, usando abordagens consagradas. Nosso guia de métodos de avaliação de empresas as cobre.
- Uma checagem de mercado. Deixe pelo menos um terceiro olhar o negócio ou, no mínimo, peça a um consultor que diga quanto compradores externos pagariam. Um preço que os gestores não conseguiram superar em um processo aberto é mais fácil de defender.
- Assessoria independente para o vendedor. O vendedor deve ter seus próprios consultores de finanças corporativas e jurídicos. Os gestores não devem preparar os números em que o vendedor se baseia.
- Divulgação e garantias. Os gestores devem divulgar o que sabem, e o contrato de venda deve incluir garantias pelas quais possam ser responsabilizados. Como são pessoas de dentro, o argumento habitual de que "o comprador deveria ter descoberto na due diligence" pesa menos.
- Cláusulas anti-embaraço. Se os gestores revenderem a empresa dentro de um prazo definido por um preço muito maior, o vendedor recebe uma parte da valorização.
- Separação clara de papéis. Quando o vendedor ainda é membro do conselho, os gestores que fazem parte do grupo comprador devem se afastar das decisões sobre preço e termos.
Nenhuma delas elimina o conflito. Elas o tornam visível e dão ao vendedor provas de que o preço foi justo. As duas coisas importam se surgir uma disputa mais tarde, por exemplo quando o negócio vai excepcionalmente bem no ano seguinte à venda.
O processo, passo a passo
Os MBOs variam conforme o tamanho e o país, mas a sequência é bastante consistente.
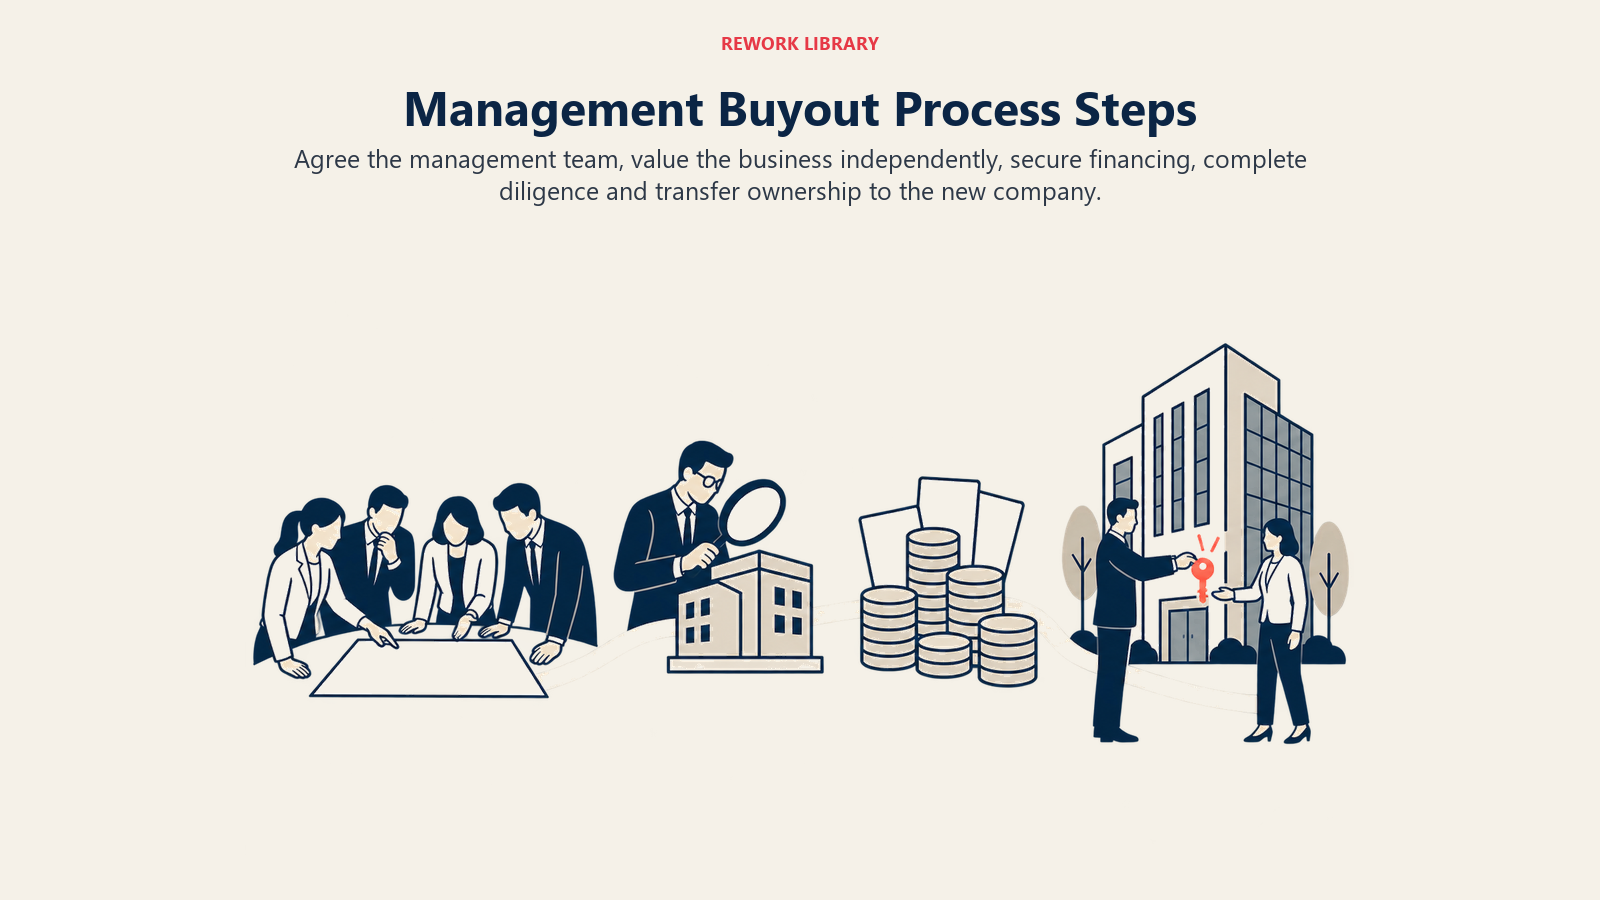
- Decida se faz sentido. Vendedor e gestores avaliam, cada um, se esse caminho faz sentido. O fundador deve ter clareza sobre o objetivo: preço máximo, uma saída certa, proteger a equipe ou os três.
- Forme a equipe e a proposta. Os gestores combinam entre si quem lidera, quem investe quanto e como o capital será dividido. Desacordos dentro da equipe são um motivo comum para os negócios naufragarem.
- Contrate consultores. Cada lado precisa de seus próprios consultores jurídicos e financeiros. Os honorários são dinheiro de verdade e costumam ser subestimados.
- Avalie o negócio. Uma avaliação independente define uma faixa. É aqui que o conflito de interesses fica mais exposto.
- Organize o financiamento. A equipe procura bancos, credores mezanino e investidores de capital, e apresenta um plano de negócios e o compromisso pessoal dos gestores.
- Negocie os termos principais (heads of terms). Preço, estrutura, financiamento pelo vendedor, earn-out, o papel do vendedor durante qualquer transição e cláusulas de não concorrência são acordados em princípio.
- Conduza a due diligence. Credores e investidores examinam as finanças, os contratos, a situação jurídica e os clientes da empresa. O conhecimento dos gestores ajuda a acelerar, mas os terceiros continuam insistindo em verificar.
- Assine e conclua. O contrato de compra de ações, os contratos de empréstimo e os acordos de acionistas são assinados juntos. A nova holding assume a propriedade.
- Faça a transição e a integração. O vendedor sai no prazo combinado, e os novos donos assumem a estratégia, a governança e o pagamento da dívida.
Planeje vários meses do início à conclusão, e mais se o financiamento estiver apertado ou a avaliação for contestada. Os negócios fracassam tarde, muitas vezes por lacunas de avaliação ou quando credores e gestores não concordam sobre o risco.
Prós e contras
Os prós e contras diferem conforme a parte, então ajuda olhar cada uma separadamente.
| Parte | Vantagens | Desvantagens |
|---|---|---|
| Fundador-vendedor | Compradores que entendem o negócio; a confidencialidade é mais fácil; equipe e clientes veem continuidade; prazo flexível | O preço pode ser menor do que em uma venda aberta; parte do preço costuma ser diferida; desvantagem de informação; o pagamento depende do fluxo de caixa futuro da empresa |
| Gestores | Propriedade e o potencial de crescimento; controle da estratégia; a chance de construir um patrimônio que não poderiam bancar de outra forma | Capital pessoal em risco; serviço da dívida pesado; perda do apoio do vendedor; relação mais difícil com o vendedor depois da operação |
| Empresa | Continuidade da gestão e da cultura; um dono claro; muitas vezes mais rápido que uma venda externa completa | Pressão da dívida sobre o fluxo de caixa, o que pode limitar investimentos; possível tensão se alguns gestores estiverem no grupo comprador e outros não |
A pesquisa sobre aquisições dá um quadro misto, mas na maior parte positivo, de como as empresas se saem depois, e vale conhecer os limites dessa evidência. Wright, Wilson e Robbie estudaram buy-outs menores conduzidos pela gestão em um artigo de 1996 no Journal of Entrepreneurial Finance. O resumo informa que a maioria dos buy-outs independentes que acompanharam permaneceu independente por pelo menos oito anos e que os buy-outs superaram empresas comparáveis que não passaram por buy-out em várias medidas financeiras a partir de cerca do terceiro ano. A vantagem de produtividade estimada para os buy-outs sobreviventes foi, em média, de cerca de 9% em comparação com pares equivalentes a partir do segundo ano. Nos Estados Unidos, Lichtenberg e Siegel usaram dados do Census Bureau sobre fábricas industriais de 1981 a 1986 e constataram que as fábricas envolvidas em aquisições alavancadas tiveram crescimento da produtividade total dos fatores significativamente maior do que outras fábricas do mesmo setor. Também constataram que as fábricas de aquisições pela gestão apresentaram taxas de sobrevivência maiores.
Trate isso como sinais, não como previsões. Os dois estudos cobrem períodos anteriores e amostras específicas, um extraído de fábricas industriais dos EUA e o outro de buy-outs menores estudados por um centro de pesquisa sobre buy-outs. Eles não dizem o que acontecerá hoje em uma empresa de serviços no Sudeste Asiático. O que sustentam é uma ideia modesta: quando os gestores são donos de uma parte significativa do negócio e carregam dívida real, o comportamento deles tende a mudar. Isso pode ajudar, e a mesma pressão também deixa menos margem para erro.
Por quanto tempo uma aquisição permanece nas mãos dos novos donos depende da operação. Em um estudo de 1994 no Strategic Management Journal sobre buy-outs no Reino Unido, Wright e coautores constataram que a saída mais cedo estava associada a buy-outs maiores e àqueles originados de privatizações ou de controladoras de fora do Reino Unido. Um MBO pequeno, vendido por um fundador, é um bicho diferente de um grande desmembramento corporativo, então não extrapole demais.
Quando um MBO faz sentido
Um MBO tende a funcionar melhor quando a maior parte destes pontos é verdadeira:
- A empresa consegue funcionar sem o fundador. Há uma equipe com autoridade real, não apenas com cargos. Um banco de reservas fraco é o motivo mais comum para a proposta dos gestores não ser crível.
- O fluxo de caixa é estável o bastante para sustentar dívida. Os credores precisam ver que o lucro cobre os pagamentos com folga.
- O fundador valoriza a continuidade tanto quanto o preço. Se o objetivo é obter o maior preço possível, uma venda aberta a um comprador estratégico costuma dizer mais sobre o mercado.
- Os gestores estão alinhados. Uma equipe que concorda sobre papéis, capital e estratégia convence muito mais os credores e o vendedor.
- Um processo justo é possível. O vendedor consegue obter assessoria e avaliação independentes, e todos aceitam que o preço precisa ser defensável.
E tende a servir menos quando o fundador detém os relacionamentos-chave, os gestores não conseguem levantar capital real ou o vendedor precisa de todos os recursos imediatamente. Nesses casos, uma venda a um comprador externo ou um plano gradual de sucessão pode convir mais.
Um caminho intermediário frequente é o MBO em etapas. Os gestores compram agora a maioria e o restante ao longo de vários anos, com o fundador permanecendo como presidente do conselho ou consultor. Isso reduz o dinheiro necessário no início e permite ao vendedor manter parte da valorização, ao custo de um período mais longo de propriedade compartilhada.
Fatos Principais: aquisições pela gestão
- Um MBO é a compra de uma empresa por seus gestores atuais, em geral financiada com dívida sênior, dívida mezanino, financiamento pelo vendedor e, muitas vezes, apoio de private equity.
- Um MBI é um buy-in por uma equipe de gestão externa; um BIMBO combina pessoas de dentro e de fora; um LBO é definido pelo financiamento fortemente endividado, não por quem compra.
- Jensen (1989, Harvard Business Review) descreveu organizações que são corporativas na forma, mas não têm acionistas públicos e usam dívida pública e privada, em vez de capital aberto, como principal fonte de recursos.
- A SBA lista as mudanças de propriedade, totais ou parciais, como uso elegível dos recursos de empréstimos 7(a); o tratamento da nota do vendedor está no SOP da SBA, cuja edição 8.1 entrou em vigor em 1º de outubro de 2026.
- Anabtawi identifica ações ocultas e características ocultas como as lacunas de informação que tornam as aquisições pela gestão propensas a subprecificação.
- Wright, Wilson e Robbie (1996) relatam que a maioria dos buy-outs menores estudados permaneceu independente por pelo menos oito anos, com uma vantagem média de produtividade de cerca de 9% sobre pares equivalentes a partir do segundo ano.
- Lichtenberg e Siegel (1989) encontraram maior crescimento de produtividade em fábricas industriais dos EUA que passaram por aquisições alavancadas, entre 1981 e 1986.
Leitura relacionada
