O que é founder-market fit?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
O product-market fit recebe toda a atenção, mas só aparece tarde. Os fundadores precisam escolher um mercado muito antes de saber se alguém vai comprar. O founder-market fit é a pergunta que você pode fazer no primeiro dia: esta equipe está excepcionalmente bem preparada para este mercado em particular?
É uma questão de julgamento, não uma métrica, e isso é ao mesmo tempo seu atrativo e seu perigo. A ideia é simples o bastante para caber em uma frase e escorregadia o bastante para ser usada de forma abusiva. Este artigo mostra de onde veio o termo, como ele se diferencia do product-market fit, o que as pessoas observam ao avaliá-lo, como os investidores o usam, onde ele falha e como uma equipe pode fortalecer um encaixe fraco.
De onde vem o termo
O conceito costuma ser atribuído a um ensaio curto de Chris Dixon, intitulado "Founder/market fit" e publicado em seu blog em 19 de junho de 2011. Dixon partiu da ideia de product/market fit de Marc Andreessen, que a definiu como "estar em um bom mercado com um produto capaz de satisfazer esse mercado". O argumento de Dixon era sobre sequência. Chegar ao product/market fit leva tempo, e mesmo assim os fundadores escolhem um mercado muito antes de saber se vão chegar lá.
A tese dele: o melhor indicador de que uma startup alcançará o product/market fit é a existência do que David Lee chama de "founder/market fit". Na definição de Dixon, os fundadores entendem a fundo o mercado em que estão entrando e são pessoas que "personificam seu produto, seu negócio e, em última instância, sua empresa".
Duas coisas chamam a atenção na leitura do original. Primeiro, Dixon atribui a expressão a David Lee, ou seja, ele a popularizou, mas não a cunhou. Segundo, o ensaio é curto e cauteloso. Ele faz quatro pontos modestos: o encaixe pode ser desenvolvido com experiência, costuma ser superestimado, os fundadores precisam ser honestos sobre suas fraquezas, e uma startup dura muitos anos, então você deve gostar do seu mercado. Boa parte do que foi escrito desde então é elaboração desses quatro pontos.
Founder-market fit vs product-market fit
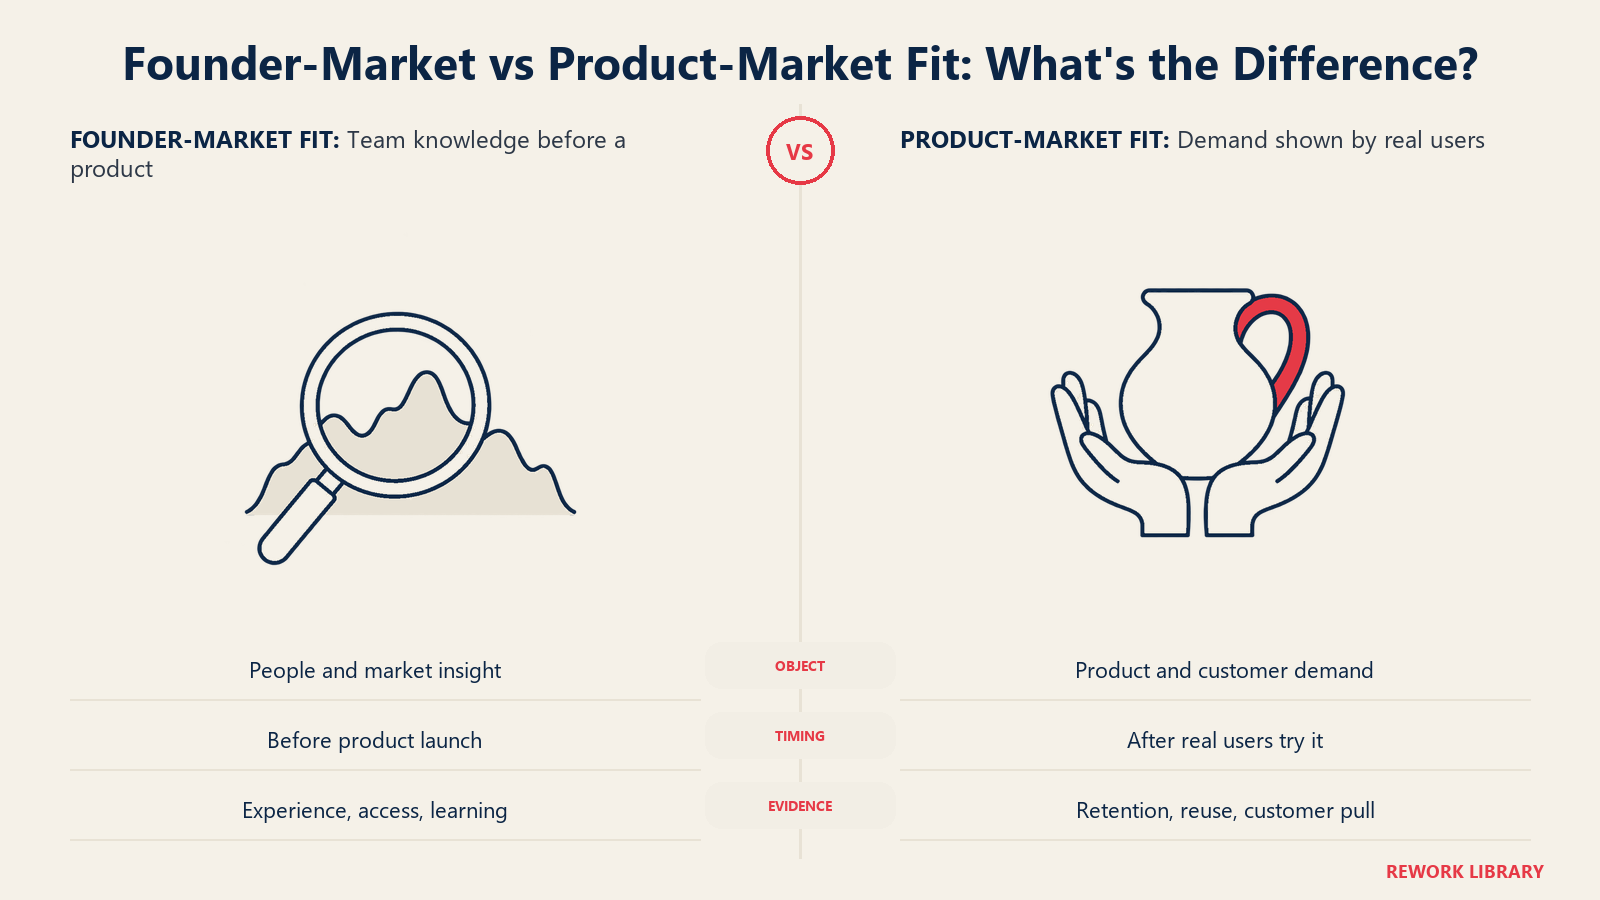
As duas ideias ocupam pontos diferentes da mesma linha do tempo e são medidas de maneiras distintas.
| Founder-market fit | Product-market fit | |
|---|---|---|
| A pergunta | Esta equipe é a certa para este mercado? | Este produto satisfaz este mercado? |
| O que se avalia | Pessoas: conhecimento, motivação, acesso | O produto e sua demanda |
| Quando é possível avaliar | Antes de existir um produto | Depois que usuários reais têm o produto |
| Evidências | Histórico, insight, relacionamentos, velocidade de aprendizado | Retenção, uso recorrente, puxada dos clientes |
| Quem julga | Investidores, mentores, a própria equipe | O mercado, por meio do comportamento |
| Modo de falha | Autoengano sobre a própria expertise | Confundir entusiasmo inicial com demanda duradoura |
Na formulação de Dixon, o primeiro prevê o segundo. Uma equipe com forte founder-market fit tem mais chances de construir algo que o mercado quer, porque entende os problemas desse mercado por dentro. Mas é uma previsão, não uma garantia. Muitas equipes experientes constroem o produto errado, e muitas outras chegam ao product-market fit com um encaixe inicial modesto e muito aprendizado. Para ver o quadro completo do segundo conceito, consulte product-market fit explicado. Se você ainda está numa etapa anterior, o problem-solution fit é o estágio entre uma ideia e um produto que as pessoas usam.
Os componentes usados para avaliá-lo
Ninguém publicou um scorecard oficial, e Dixon não ofereceu um. O que segue é uma síntese de trabalho das ideias do ensaio de Dixon e dos ensaios de Paul Graham sobre ideias de startups e sobre as entrevistas da Y Combinator. Trate-a como um roteiro de conversa, não como uma fórmula.
Insight de domínio
É o "entendimento profundo do mercado" da definição de Dixon. Significa saber como os compradores decidem, onde dinheiro e tempo vazam, o que já foi tentado e por que não deu certo. Um fundador com insight consegue explicar o problema com as palavras do cliente e prever objeções antes que sejam levantadas.
A descrição de Paul Graham sobre as melhores ideias de startup chega ao mesmo ponto. Em "How to Get Startup Ideas" (novembro de 2012), ele diz que as melhores ideias tendem a ter três coisas em comum: "são algo que os próprios fundadores querem, que eles mesmos conseguem construir e que poucos outros percebem que vale a pena fazer". Essa terceira cláusula é o teste do insight. Se todo mundo já enxerga a oportunidade, você não tem uma visão especial dela.
Comprometimento com o mercado, não só com a ideia
Dixon encerra seu ensaio dizendo que você deve se encaixar no seu mercado "não só porque o entende, mas porque o ama" e que continuará amando-o à medida que produto e mercado mudarem. Produtos mudam o tempo todo. Mercados mudam devagar. Uma equipe apegada a uma única funcionalidade vai sofrer quando ela deixar de funcionar, enquanto uma equipe apegada a um grupo de clientes se adapta. Por isso o comprometimento costuma ser avaliado no nível do mercado e do problema.
Acesso ao mercado
Entender um mercado e conseguir chegar até ele são habilidades separadas. Acesso significa saber onde estão os compradores, quem os influencia e quem vai atender sua primeira ligação. Para uma empresa B2B que vende, por exemplo, para operadores de logística ou donos de clínicas, um fundador que já trabalhou nesse meio costuma ter um caminho mais curto até os dez primeiros clientes do que um estranho. Não há mágica nisso. São apenas relacionamentos e credibilidade construídos ao longo do tempo.
Aprendizado conquistado
Dixon é explícito ao dizer que "o founder/market fit pode ser desenvolvido com experiência". Ele dá exemplos: construir projetos de teste, trabalhar em empresas relevantes ou fazer pesquisa extensa. O exemplo dele são seus sócios na Founder Collective, Eric Paley e Micah Rosenbloom, que passaram muitos meses ou anos se tornando especialistas no setor odontológico antes de criar uma empresa de tecnologia para odontologia. Portanto, o componente aqui não é um diploma. É a evidência de que a equipe fez o trabalho de aprender e consegue mostrar o que aprendeu que os de fora não sabem.
Fatos principais
- O termo foi popularizado por Chris Dixon em um post de blog de 19 de junho de 2011, que o atribui a David Lee.
- Definição de Dixon: fundadores com entendimento profundo do mercado em que estão entrando, que "personificam seu produto, seu negócio e, em última instância, sua empresa".
- A tese de Dixon é que o founder/market fit é o melhor indicador de que se chegará ao product/market fit.
- Dixon afirma que o encaixe pode ser desenvolvido com experiência e é "frequentemente superestimado".
- Paul Graham (2012) diz que as melhores ideias são algo que os fundadores querem, conseguem construir e que poucos outros percebem que vale a pena fazer.
- O founder-market fit é avaliado antes de existir um produto. O product-market fit é observado depois.
- É um julgamento qualitativo, sem pontuação ou benchmark consensual.
Como os investidores o avaliam
Os investidores raramente usam essa expressão exata como critério formal, e vale ter cuidado aqui. O que está bem documentado é a lógica por trás, e o cofundador da Y Combinator, Paul Graham, a detalhou em seu ensaio "Billionaires Build" (dezembro de 2020).
Graham escreve que "o que a YC procura, acima de tudo, são fundadores que entendam algum grupo de usuários e consigam fazer o que eles querem". Ele explica o motivo: os investidores de venture típicos "normalmente não são especialistas de domínio", então encaminham a ideia para alguém que seja. A YC não tem tempo para isso, e se os sócios conseguirem se convencer de que os fundadores sabem do que estão falando e não estão mentindo, "não precisam de especialistas de domínio externos". Nas palavras dele, podem usar os próprios fundadores como especialistas de domínio. E o conselho dele para a entrevista decorre direto disso: "A melhor coisa que você pode fazer numa entrevista da YC é ensinar os sócios sobre os seus usuários."
Isso é founder-market fit na prática, mesmo sem o rótulo. O investidor quer saber se esta equipe conhece o mercado melhor do que ele e se consegue provar isso em uma conversa curta.
Veja como isso costuma aparecer em um pitch ou entrevista:
- Histórias específicas, não generalidades. Nomes de tipos de cliente, fluxos de trabalho reais, números reais do campo.
- Visões contrárias, mas defensáveis. Uma crença sobre o mercado que a maioria rejeita, sustentada pelo que a equipe viu.
- Evidência de execução. Protótipos, pilotos, primeiros clientes ou trabalho direto no setor, em vez de um slide sobre paixão.
- Honestidade sobre as lacunas. O conselho de Dixon para que os fundadores sejam "brutalmente honestos consigo mesmos" sobre o que não sabem fazer é também o que os torna críveis para os outros.
Trate esses pontos como sinais, não como um scorecard formal. O padrão geral é simples: investidores que não conseguem julgar um mercado por conta própria se apoiam na profundidade da equipe nele.
Limites e críticas
O founder-market fit é útil em parte porque força uma pergunta difícil. Mas tem fraquezas reais.
É fácil superestimá-lo. O próprio Dixon diz isso. O exemplo dele é o fundador que gosta de comida e presume que consegue montar um restaurante melhor, quando o sucesso também exige alugar um espaço, fazer marketing, gerenciar estoque e motivar a equipe. Querer um produto como cliente não é o mesmo que entender o negócio que o fornece. Da mesma forma, ele observa que imaginar um site que você gostaria de usar "não significa que você tenha founder/market fit com o mercado de internet para o consumidor".
A experiência também pode ser um ponto cego. Graham defende o oposto no mesmo ensaio, ao falar de ideias. Ele sugere que, ao entrar em um domínio novo, "como você chega totalmente ignorante, nem sabe qual é o status quo para tomá-lo como dado". Quem é do meio às vezes aceita restrições que os de fora questionam. Portanto, a experiência profunda nem sempre é indispensável nem sempre é uma vantagem. A posição mais forte costuma ser uma mistura: conhecimento suficiente para ter credibilidade e distância suficiente para perguntar por que as coisas são feitas de determinado jeito.
É difícil de medir e propenso ao storytelling. Como não há métrica, o encaixe tende a ser julgado pelo quanto alguém soa persuasivo. Uma narrativa fluente sobre um mercado pode substituir o insight de verdade. Esse é um dos motivos para ancorar suas afirmações em evidências que você possa mostrar.
É uma propriedade da equipe, então pode concentrar risco. Se todo o encaixe depende dos relacionamentos ou do conhecimento de uma única pessoa, a empresa fica exposta caso ela saia ou se esgote. É a mesma dinâmica descrita em risco de pessoa-chave.
Não substitui o veredito do mercado. Uma equipe pode ter um encaixe forte e mesmo assim escolher um mercado pequeno ou em retração. O encaixe melhora suas chances de encontrar demanda. Ele não a cria.
Como uma equipe pode fortalecê-lo
O ponto mais útil de Dixon é que o encaixe não é fixo. Se ele está faltando, você pode construí-lo. Segue uma sequência prática.
- Escreva a lista honesta. Dixon recomenda fazer longas listas do que você não sabe fazer. Faça o mesmo com o que você não sabe sobre o mercado. As lacunas mostram onde aprender ou quem trazer para o time.
- Passe tempo dentro do mercado. Trabalhe com clientes, acompanhe o dia a dia deles, participe das operações. Use o customer discovery para estruturar as conversas e obter fatos, não elogios.
- Teste com baixo custo. Dixon aponta a construção de projetos de teste como forma de aprender. Um pequeno experimento ensina mais do que um mês de leitura. O produto mínimo viável é a ferramenta padrão para isso.
- Recrute para cobrir suas lacunas. Se falta acesso ao setor, contrate ou faça parceria com quem tenha. A estrutura da equipe é um tema à parte, então veja equipe fundadora e papéis dos cofundadores.
- Construa um ponto de vista. Busque algo em que você acredita sobre o mercado que seja específico, testável e ainda não óbvio. É o "poucos outros percebem que vale a pena fazer" de Graham.
- Escolha um mercado com o qual você vai ficar. O lembrete de Dixon de que startups duram muitos anos é prático. Se você teme mais cinco anos no mundo desse cliente, o encaixe é frágil, por melhor que a ideia pareça.
- Revisite-o a cada estágio. Na fase da ideia, encaixe significa conhecimento de domínio. Depois, significa também conseguir vender, contratar e operar nesse mercado. Veja estágios de uma startup para entender como as exigências mudam.
Se você ainda está decidindo o que construir, fontes de ideias para startups lista de onde as boas ideias costumam vir, e várias delas são, na verdade, founder-market fit disfarçado.
Um autoteste rápido
Responda com honestidade. Se você não consegue responder à maioria com detalhes específicos, provavelmente está se apoiando no entusiasmo.
- Você consegue descrever a última semana ruim do seu cliente em termos concretos?
- Você consegue citar as pessoas para quem ligaria primeiro, e elas atenderiam?
- Em que você acredita sobre este mercado que a maioria das pessoas bem informadas contesta, e o que você viu que sustenta isso?
- O que você fez, e não apenas leu, que lhe ensinou algo sobre este mercado?
- Quais das suas fraquezas mais importam aqui, e quem as cobre?
- Você ainda gostaria de trabalhar neste mercado se seu primeiro produto fracassasse?
Perguntas frequentes sobre founder-market fit
O que é founder-market fit?
É o grau em que uma equipe fundadora está bem preparada para o mercado em que está entrando. O ensaio de Chris Dixon, de 2011, o define como fundadores com entendimento profundo do mercado e que "personificam seu produto, seu negócio e, em última instância, sua empresa".
Quem criou o termo?
Chris Dixon o popularizou em um post de blog de 19 de junho de 2011 e atribui a expressão a David Lee. Dixon o apresentou como o melhor indicador de que uma startup chegará ao product/market fit.
Qual é a diferença entre founder-market fit e product-market fit?
O founder-market fit trata da equipe e pode ser avaliado antes de existir um produto. O product-market fit trata do produto e é observado pelo comportamento dos clientes depois que as pessoas o usam. Dixon argumenta que o primeiro ajuda a prever o segundo.
Dá para construir o founder-market fit se você ainda não o tem?
Dá. Dixon diz que ele pode ser desenvolvido com experiência, como construir projetos de teste, trabalhar em empresas relevantes ou fazer pesquisa extensa. O exemplo dele são dois fundadores que passaram meses ou anos se tornando especialistas no setor odontológico antes de criar uma empresa de tecnologia para odontologia.
Os investidores realmente o procuram?
Eles o avaliam, usando o termo ou não. Paul Graham escreve que a Y Combinator procura fundadores que entendam algum grupo de usuários e consigam fazer o que eles querem, e que a melhor coisa a fazer numa entrevista é ensinar os sócios sobre os seus usuários. O peso que cada fundo dá a isso varia, então não o trate como um item formal de checklist.
O founder-market fit pode enganar?
Pode. Dixon diz que ele é frequentemente superestimado, por exemplo quando alguém presume que ser cliente de um produto significa saber tocar o negócio por trás dele. A experiência profunda também pode criar pontos cegos, e é por isso que alguns fundadores se beneficiam das perguntas de quem vem de fora.
Leitura relacionada

Co-Founder & COO
On this page
- De onde vem o termo
- Founder-market fit vs product-market fit
- Os componentes usados para avaliá-lo
- Insight de domínio
- Comprometimento com o mercado, não só com a ideia
- Acesso ao mercado
- Aprendizado conquistado
- Fatos principais
- Como os investidores o avaliam
- Limites e críticas
- Como uma equipe pode fortalecê-lo
- Um autoteste rápido
- Leitura relacionada